📖 Livre blanc gratuit
Les 10 principales obligations du micro-entrepreneur
Ce guide vous accompagne pas à pas pour gérer votre micro-entreprise au quotidien, avec les règles à jour et les points où les entrepreneurs se trompent le plus souvent.
Bonne nouvelle : la gestion est simplifiée, et l'objectif de ce guide est de vous rendre totalement autonome pour respecter vos obligations sans stress.
À qui s'adresse ce guide ?
Ce livre blanc est fait pour vous si :
- Vous venez de lancer votre activité en solo et souhaitez comprendre vos obligations de gestion courante
- Vous êtes freelance, prestataire de services ou artisan et vous voulez vous assurer d'être en règle avec l'administration
- Vous ne savez pas exactement quand ni comment déclarer votre chiffre d'affaires à l'URSSAF
- Vous voulez éviter un redressement ou des pénalités liés à de mauvaises déclarations
- Vous souhaitez anticiper les réformes à venir, notamment sur la facturation électronique
Dans ce guide, découvrez notamment :
Les règles précises pour déclarer vos revenus à l'URSSAF et aux impôts
Les registres comptables obligatoires
Les conditions qui rendent obligatoire l'ouverture d'un compte bancaire dédié
Les impôts locaux tels que la CFE et les démarches
Les assurances professionnelles indispensables (RC Pro, décennale)
Le calendrier détaillé de la nouvelle réforme de la facturation électronique
Livre blanc
Les 10 principales obligations du micro-entrepreneur
Introduction
La micro-entreprise est simple à gérer, mais simple ne veut pas dire sans obligations.
Une fois votre micro créée, vous devez respecter quelques règles.
Voici les principales choses à connaître.
Obligation 1
Déclarer son chiffre d’affaires
Vous devez déclarer votre chiffre d’affaires à l’URSSAF :
- tous les mois ;
- ou tous les 3 mois.
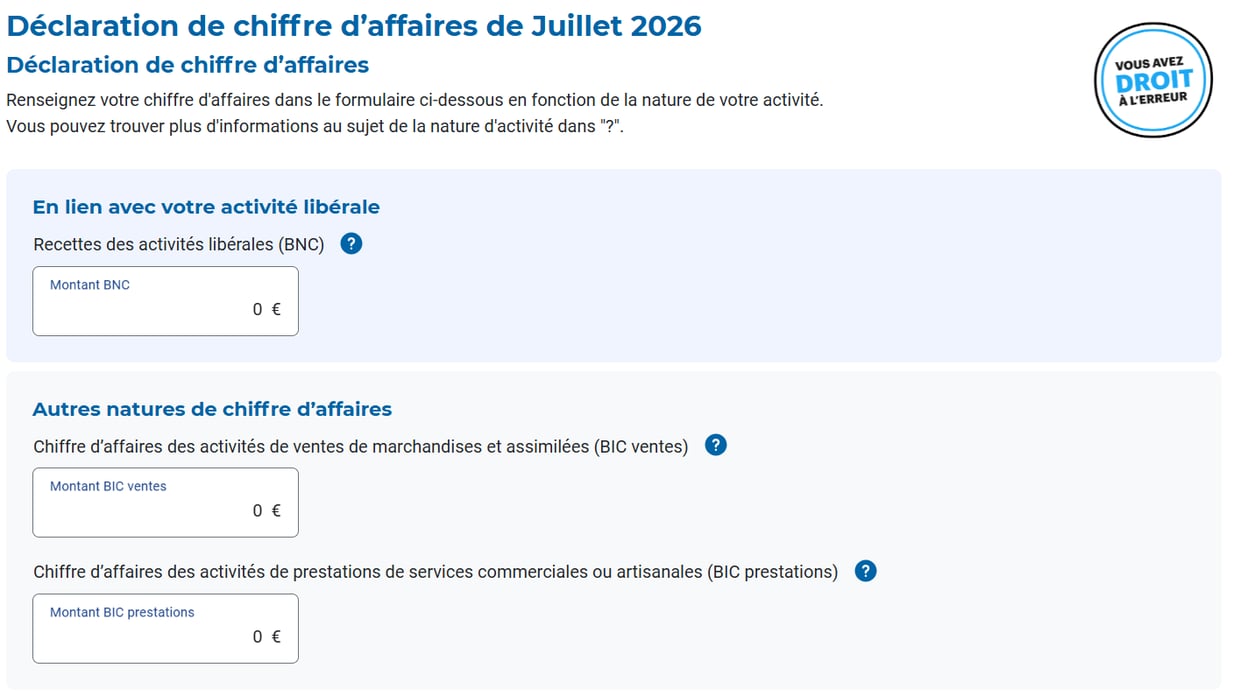
La déclaration se fait directement depuis votre espace personnel sur le site Auto-entrepreneur URSSAF.
Accéder à votre espace Auto-entrepreneur URSSAF
Une fois connecté, vous pourrez accéder à votre déclaration et renseigner votre chiffre d’affaires dans la bonne case, selon la nature de votre activité :
Activité libérale : recettes des activités libérales (BNC)
Prestation de services commerciale ou artisanale : BIC prestations
Vente de marchandises : BIC ventes
Attention : on déclare ce qui est encaissé.
En micro-entreprise, vous déclarez votre chiffre d’affaires au moment où vous encaissez l’argent, et non au moment où vous éditez la facture.
Un exemple concret
Vous envoyez une facture de 1 000 € à votre client le 15 janvier.
Votre client vous paie le 10 février.
Vous ne déclarez pas les 1 000 € en janvier.
Vous les déclarez en février, car c’est à ce moment-là que vous avez réellement encaissé l’argent.
Facture éditée ≠ chiffre d’affaires à déclarer
Argent encaissé = chiffre d’affaires à déclarer
Cela permet notamment d’éviter de payer des cotisations sociales sur de l’argent que vous n’avez pas encore reçu.
Et si vous n’avez rien encaissé ?
Même si vous avez réalisé des factures mais que vos clients ne vous ont pas encore payé, vous ne déclarez pas ces sommes.
Si vous n’avez rien encaissé sur la période, vous devez tout de même effectuer votre déclaration et indiquer 0 € de chiffre d’affaires.
OBLIGATION 2
Payer ses cotisations sociales
Lorsque vous déclarez votre chiffre d’affaires à l’URSSAF, celle-ci calcule automatiquement le montant de vos cotisations sociales.
À ces cotisations s’ajoute la Contribution à la Formation Professionnelle (CFP). Cette contribution vous permet notamment de bénéficier de droits à la formation professionnelle en tant que micro-entrepreneur.
Le montant des cotisations dépend principalement de la nature de votre activité et du chiffre d’affaires que vous avez encaissé.
Si votre chiffre d’affaires est de 0 €, vous ne payez aucune cotisation sociale au titre de cette période.
En revanche, vous devez tout de même effectuer votre déclaration auprès de l’URSSAF et indiquer 0 € de chiffre d’affaires.
OBLIGATION 3
Faire des factures
Lorsque vous vendez un produit ou réalisez une prestation pour un client, vous devez établir une facture lorsque la facturation est obligatoire.
Votre facture doit respecter certaines règles et comporter des mentions obligatoires.
Jusqu'au 31 décembre 2026, la mention à faire figurer si vous êtes en franchise en base de TVA est « TVA non applicable, art. 293 B du CGI ».
À partir du 1er janvier 2027, elle devient « TVA non applicable, art. L. 233-1 du CIBS ». Une période de tolérance permet de continuer à utiliser l'ancienne mention CGI jusqu'au 30 juin 2028, il n'est pas nécessaire d'afficher les deux.
Cette mention n'est valable que tant que vous restez en franchise en base de TVA. Voici ce qui se passe le jour où vous franchissez le seuil.
Bon à savoir : franchise en base et dépassement de seuil de TVA
En micro-entreprise, vous démarrez presque toujours en franchise en base de TVA : vous ne facturez pas de TVA à vos clients et vous n'avez pas à la reverser. Cet avantage tient tant que votre chiffre d'affaires reste sous les seuils de franchise, qui dépendent de votre activité (valeurs 2026) :
-
Vente de marchandises, hébergement, restauration : 85 000 € (seuil de base), 93 500 € (seuil majoré).
-
Prestations de services et activités libérales : 37 500 € (seuil de base), 41 250 € (seuil majoré).
Ce qui déclenche la TVA : si vous franchissez le seuil majoré en cours d'année, vous devenez redevable dès le jour du dépassement, et vous devez facturer la TVA sur les opérations réalisées à partir de cette date. Si vous dépassez seulement le seuil de base, vous restez en franchise sur l'année en cours, mais un dépassement qui s'installe vous fait basculer à la TVA l'année suivante.
Une fois redevable, vous facturez la TVA à vos clients, vous la déclarez et la reversez, et vous retirez la mention « TVA non applicable » de vos factures. En contrepartie, vous pouvez déduire la TVA sur vos achats professionnels.
À ne pas confondre : ces seuils de TVA sont bien plus bas que les plafonds de sortie du régime micro (203 100 € en vente, 83 600 € en services). Vous pouvez donc devenir redevable de la TVA tout en restant micro-entrepreneur.
Quid de la facturation électronique ?
La facturation électronique va progressivement devenir obligatoire pour les entreprises, y compris les micro-entrepreneurs.
Le calendrier est le suivant :
À partir du 1er septembre 2026
Toutes les entreprises devront être capables de recevoir des factures électroniques.
À partir du 1er septembre 2027
Les entreprises devront également être capables d'émettre leurs factures électroniquement.
Attention : une simple facture PDF envoyée par e-mail ne sera pas considérée comme une facture électronique conforme à la réforme. La facture électronique devra respecter un format adapté et passer par une Plateforme Agréée (PA).
Notre conseil : utilisez Tiime
Chez Swapn, nous vous recommandons d'utiliser Tiime pour gérer votre facturation.
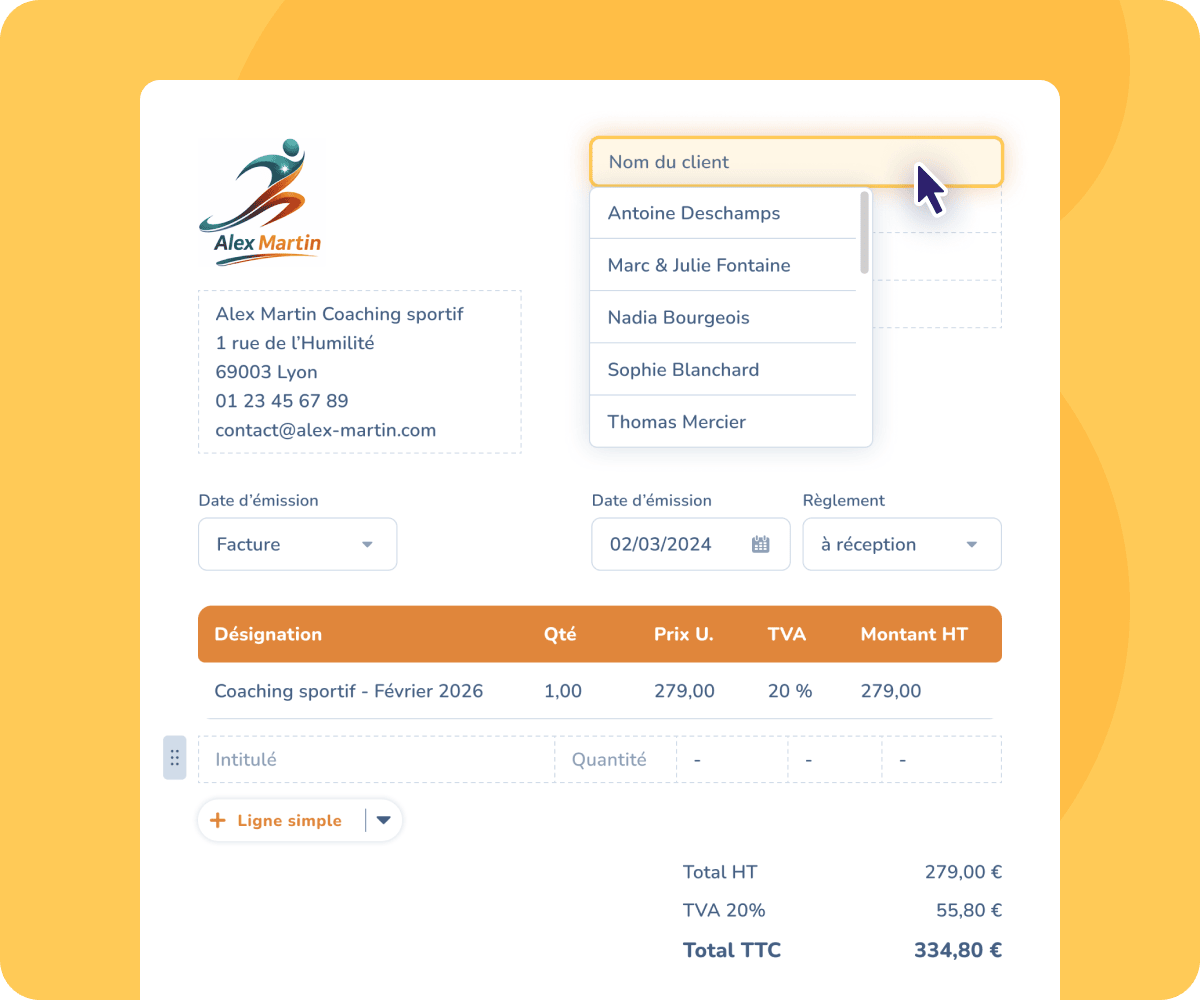
Tiime propose un outil de facturation gratuit permettant notamment de créer, envoyer et suivre vos factures. Tiime est également une Plateforme Agréée (PA) immatriculée par l'administration fiscale, ce qui vous permet d'anticiper la réforme de la facturation électronique.
À partir du 1er septembre 2026, les micro-entrepreneurs devront notamment être capables de recevoir des factures électroniques.
Avec Tiime, vous pourrez donc également recevoir et centraliser vos factures électroniques au même endroit.
Vous pouvez ainsi prendre dès maintenant les bonnes habitudes :
Réception (sept 2026)
Achat d’un ordinateur → Communication de votre numéro de SIRET à votre fournisseur → Le fournisseur émet la facture → Réception de la facture sur Tiime → Conservation sur Tiime
Emission (sept 2027)
Créer votre facture → l'envoyer → suivre son paiement → conserver vos documents.
Vous utilisez dès le départ un outil adapté à votre micro-entreprise et vous vous préparez aux nouvelles obligations liées à la facturation électronique, aussi bien pour émettre que pour recevoir vos factures.
OBLIGATION 4
Tenir un livre des recettes
Pas besoin de faire une comptabilité compliquée comme une société.
En revanche, vous devez tenir un livre des recettes.
Il permet de suivre les sommes que vous avez réellement encaissées.
Pour chaque recette, vous devez notamment pouvoir retrouver :
- la date ;
- le montant ;
- l’origine de la recette ;
- le moyen de paiement ;
- la référence de la facture ou du justificatif.
Vous devez conserver ces informations et les justificatifs pendant 10 ans.
Quand le panier moyen est faible, une règle spécifique change la donne : pour les ventes au détail ou les prestations à des particuliers dont la valeur unitaire ne dépasse pas 76 €, vous pouvez regrouper toutes les recettes d'une même journée sur une seule ligne.
Concrètement, une activité à petits paniers (café, snack, petites prestations) n'a pas à détailler chaque vente : le total du jour suffit, dans l'ordre chronologique, sans perdre en conformité.
OBLIGATION 5
Tenir un registre des achats
Cette obligation concerne notamment les micro-entrepreneurs qui exercent une activité de vente de marchandises ou certaines activités d’hébergement.
Le registre permet de suivre vos achats professionnels dans l’ordre chronologique.
Vous devez notamment y indiquer :
- la date du paiement ;
- le fournisseur ;
- le montant ;
- le moyen de paiement ;
- la référence de la facture.
Si vous exercez une activité de prestations de services ou une activité libérale, vous n’avez généralement pas à tenir de registre des achats.
OBLIGATION 6
Conserver ses factures et justificatifs
Ne jetez pas vos documents professionnels !
En micro-entreprise, vous devez conserver vos factures et pièces justificatives pendant 10 ans.
Cela concerne notamment :
- vos factures clients ;
- vos factures fournisseurs ;
- vos justificatifs de dépenses ;
- vos documents comptables.
Le plus simple : tout centraliser dans un outil
Plutôt que de conserver vos documents dans différents dossiers sur votre ordinateur, vos e-mails ou des classeurs, nous vous recommandons d'utiliser un outil de gestion comme Tiime.
Vous pouvez ainsi centraliser au même endroit.
OBLIGATION 7
Avoir un compte bancaire
Il est fortement recommandé d’avoir un compte bancaire dédié à votre activité dès le début. Cela vous permet de séparer clairement vos finances personnelles de celles de votre micro-entreprise et de faciliter le suivi de votre activité.
Si votre chiffre d’affaires dépasse 10 000 € pendant 2 années civiles consécutives, vous devez obligatoirement disposer d’un compte bancaire dédié à votre activité professionnelle.
Attention : un compte bancaire dédié n’est pas forcément un compte « professionnel ». Vous pouvez, selon votre situation, utiliser un compte séparé spécialement destiné à votre activité.
Pourquoi séparer son argent ?
Même lorsque ce n’est pas obligatoire, c’est une bonne habitude à prendre dès le lancement.
Vous pourrez facilement distinguer :
Argent de votre micro-entreprise vs. Argent personnel
Cela facilite notamment le suivi de vos encaissements, dépenses, cotisations et impôts.
OBLIGATION 8
Déclarer ses revenus aux impôts
La déclaration URSSAF ne remplace pas votre déclaration de revenus auprès de l’administration fiscale.
Chaque année, vous devez déclarer votre chiffre d’affaires de l’année précédente (N-1) dans votre déclaration de revenus.
Par exemple, en 2027, vous déclarez votre chiffre d’affaires encaissé en 2026.
Cette déclaration se fait généralement au printemps, entre avril et juin, en même temps que votre déclaration de revenus personnelle.
Vous devez indiquer la totalité de votre chiffre d’affaires encaissé, sans déduire vos dépenses professionnelles.
Si vous avez opté pour le versement libératoire de l’impôt sur le revenu, votre impôt sur le revenu est déjà payé directement auprès de l’URSSAF, en même temps que vos cotisations sociales. Vous devez néanmoins déclarer votre chiffre d’affaires dans votre déclaration de revenus annuelle.
En l’absence de versement libératoire, l’administration fiscale applique automatiquement un abattement forfaitaire pour frais professionnels, dont le montant dépend de la nature de votre activité.
OBLIGATION 9
Payer la CFE
La CFE (Cotisation Foncière des Entreprises) est un impôt local qui concerne notamment les micro-entrepreneurs.
Bonne nouvelle : vous n'avez pas de CFE à payer l'année de création.
Même si vous ne payez pas de CFE la première année, vous devez déclarer votre activité aux impôts.
Vous devez remplir la déclaration initiale de CFE (formulaire n° 1447-C) et la transmettre à votre Service des impôts des entreprises (SIE) au plus tard le 31 décembre de l’année de création.
Cette déclaration permet à l’administration fiscale de connaître votre activité et les éléments nécessaires au calcul de votre CFE à partir de l’année suivante.
Vous pouvez également bénéficier d'une exonération si votre chiffre d'affaires annuel est inférieur ou égal à 5 000 €.
OBLIGATION 10
Vérifier les assurances obligatoires
Selon votre activité, vous pouvez être obligé de souscrire à une assurance professionnelle.
Tout dépend de votre activité.
Certaines professions ont des assurances obligatoires. Par exemple :
Bâtiment : assurance décennale pour les travaux concernés ;
VTC : assurance adaptée au transport de personnes ;
Certaines professions de santé : responsabilité civile professionnelle.
Pour les autres activités, l'assurance n'est pas forcément obligatoire, mais une RC Pro (Responsabilité Civile Professionnelle) peut être fortement recommandée.
Elle peut notamment vous couvrir si votre activité cause un dommage à un client ou à un tiers, selon les garanties prévues dans votre contrat.
Avant de démarrer votre activité, vérifiez donc si une assurance est obligatoire pour votre métier.
Conclusion - Vos obligations sont maîtrisées, place au développement
La micro-entreprise est le régime le plus accessible pour se lancer. Formalités gratuites ou presque, comptabilité allégée, cotisations calculées sur ce que vous encaissez réellement : rien ne vous engage au-delà de votre activité. Mais l'immatriculation n'est pas la fin du parcours, c'est le début d'une gestion rigoureuse.
Les quatre réflexes qui conditionnent la suite de votre gestion :
Déclarer vos revenus à l'URSSAF (chaque mois ou trimestre) et aux impôts.
Facturer dans les règles de l'art et conserver précieusement vos justificatifs.
Suivre votre trésorerie grâce à vos registres et un compte bancaire dédié.
Anticiper vos autres obligations (CFE, assurances, facturation électronique).
Chacune de ces étapes est détaillée ci-dessus avec les chiffres 2026. Gardez en tête les deux seuils qui comptent : 203 100 € de CA en vente et hébergement, 83 600 € en prestations de services, et une franchise de TVA qui s'arrête bien plus tôt, à 85 000 € et 37 500 €.
Et si un jour la micro devient trop étroite, parce que vous dépassez les plafonds, que vos charges réelles pèsent ou que vous voulez recruter, Swapn vous accompagne pour votre passage en société : 0 €, sans engagement.
FAQ - Les questions les plus fréquentes sur la gestion d'une micro-entreprise
Dois-je faire une déclaration URSSAF si je n'ai rien encaissé ce mois-ci ?
Oui, la déclaration est obligatoire même à 0 €. Vous devez inscrire "0" pour éviter des pénalités de retard.
Quelle est la différence entre un chiffre d'affaires facturé et encaissé ?
Le facturé correspond au montant de la facture envoyée. L'encaissé correspond au moment où l'argent arrive sur votre compte. En micro-entreprise, on ne déclare que ce qui est encaissé.
Le compte bancaire professionnel est-il obligatoire ?
Un compte "pro" (avec les tarifs associés) n'est pas obligatoire. En revanche, un compte bancaire dédié (séparé de votre compte personnel) le devient si vous dépassez 10 000 € de CA pendant deux années consécutives.
Puis-je déduire mes frais professionnels et mes achats de mes impôts ?
Non. Vous déclarez votre chiffre d'affaires brut. L'administration applique automatiquement un abattement forfaitaire pour estimer vos frais, selon la nature de votre activité.
Comment me préparer à la facturation électronique ?
Dès septembre 2026, vous devrez pouvoir recevoir des factures électroniques, puis en émettre en septembre 2027. L'idéal est d'utiliser dès maintenant un outil certifié comme Tiime.
Dois-je payer la CFE (Cotisation Foncière des Entreprises) la première année ?
Non, vous en êtes exonéré l'année de votre création. Mais attention, vous devez tout de même renvoyer la déclaration initiale (formulaire 1447-C) avant le 31 décembre.
Le registre des achats est-il obligatoire pour tout le monde ?
Non, uniquement pour les activités d'achat-revente et certaines activités d'hébergement. Les prestataires de services et professions libérales n'ont qu'un livre des recettes à tenir.
Combien de temps dois-je conserver mes factures ?
La loi impose de conserver toutes vos pièces comptables et justificatifs (factures, reçus, registres) pendant 10 ans.
Qu'est-ce que le versement libératoire ?
C'est une option fiscale qui permet de payer votre impôt sur le revenu en même temps que vos cotisations URSSAF (via un petit pourcentage fixe), plutôt que l'année suivante.
L'assurance RC Pro est-elle obligatoire ?
Seulement pour les professions réglementées (BTP, santé, transport...). Pour les autres, elle est facultative mais très fortement recommandée pour vous protéger en cas de litige avec un client.
Pour aller plus loin
Témoignages
Ils ont choisi Swapn pour leur création de société
Conseil, BTP, immobilier, artisanat, transport… Découvrez les témoignages d’entrepreneurs qui ont choisi Swapn pour se lancer.
LIVRE BLANC
Passer de micro à société
La micro-entreprise est un point de départ formidable. Mais quand l'activité se développe, les plafonds, l'absence de déductibilité des charges et les limites de la protection patrimoniale deviennent des freins concrets... C'est à ce moment qu'il est conseillé de créer une société adaptée à vos besoins !
Création d'entreprise
Créez votre entreprise simplement et gratuitement
Swapn s’occupe de toutes vos démarches. Profitez d’un expert dédié et recevez vos statuts en 24h.