
Simulateur EURL : calculez vos revenus nets gratuitement
Mis à jour le 16 octobre 2026
À quoi sert le simulateur EURL ?
Le simulateur EURL vous aide à passer du chiffre d'affaires au revenu réellement disponible, en tenant compte de vos charges, cotisations sociales et impôts. Voici ce qu'il calcule et comment l'utiliser pour piloter votre rémunération.
Obtenez une vision claire de vos revenus en EURL
Le simulateur calcule votre revenu net réel à partir de votre CA HT, en déduisant l'ensemble des prélèvements obligatoires. Trois formules résument la mécanique de calcul :
- - Formule générale : revenu net = CA HT - charges professionnelles - cotisations sociales - impôt
- - Formule IS : revenu net global = rémunération nette + dividendes nets
- - Formule TJM : CA annuel = nombre de jours facturés × TJM
Par exemple, 220 jours facturés à 350 € donnent un CA annuel de 77 000 € HT. Le simulateur part de ce montant pour calculer votre revenu net après cotisations et impôts. Pour affiner votre tarification, vous pouvez aussi consulter notre outil sur le TJM freelance avant de lancer votre simulation.
Anticipez cotisations sociales, impôts et trésorerie
Le simulateur affiche quatre indicateurs clés :
- Vos cotisations sociales (Urssaf, retraite, prévoyance)
- Le montant de l'impôt sur les sociétés si vous êtes à l'IS
- Votre revenu net après cotisations
- Votre super net, une fois l'impôt sur le revenu déduit
Les cotisations sont appelées en décalé : l'Urssaf prélève des montants provisionnels, puis régularise l'année suivante en fonction de vos revenus réels. Ce décalage peut créer des surprises de trésorerie, surtout la première année. Des cotisations minimales restent dues même si vous ne vous versez aucune rémunération, en contrepartie du maintien de vos droits (retraite de base, indemnités journalières).
Cotisations sociales du gérant EURL : comment ça fonctionne ?
En EURL, le gérant associé unique est TNS (Travailleur Non Salarié). Ses cotisations sociales se situent entre 40 % et 45 % du revenu net en 2026. Ce taux est dégressif : certaines cotisations sont plafonnées au-delà du PASS (Plafond Annuel de la Sécurité Sociale), fixé à 48 060 € en 2026. Plus votre rémunération dépasse ce seuil, plus le taux global diminue.
Depuis la réforme 2026, le calcul repose sur une assiette unique : votre revenu brut diminué d'un abattement forfaitaire de 26 %. Les cotisations sont prélevées par l'Urssaf mensuellement ou trimestriellement, à titre provisionnel, puis régularisées l'année suivante.
En EURL à l'IR, les cotisations sont calculées sur le bénéfice de l'entreprise. En EURL à l'IS, elles portent uniquement sur la rémunération que vous vous versez. Des cotisations minimales restent dues même sans revenu, pour maintenir vos droits à la retraite de base et aux indemnités journalières. Pour comprendre en détail le fonctionnement des charges sociales en EURL, un article dédié détaille chaque poste de cotisation.
Bon à savoir : La réforme 2026 simplifie le calcul avec une assiette unique (revenu brut - 26 % d'abattement). Les cotisations provisionnelles sont régularisées l'année suivante : provisionnez au moins 40 % de votre rémunération pour éviter les mauvaises surprises.
Testez différents scénarios pour piloter votre rémunération
Le simulateur vous permet de comparer deux approches : verser 100 % de votre résultat en rémunération, ou répartir entre rémunération et dividendes (en EURL à l'IS uniquement).
La première stratégie maximise votre couverture sociale mais génère des cotisations élevées (40 à 45 % du net). La seconde réduit les cotisations sur la part versée en dividendes, mais attention : en EURL, la fraction des dividendes qui dépasse 10 % du capital (+ primes d'émission + comptes courants d'associé) est soumise aux cotisations sociales TNS. Seule la fraction en dessous de ce seuil relève du PFU à 31,4 % en 2026 sans cotisations supplémentaires. Vous retrouverez un tableau comparatif détaillé de ces deux stratégies dans la section « Rémunération, dividendes, trésorerie » plus bas.
Comment utiliser le simulateur EURL ?
Le simulateur vous guide en trois étapes pour modéliser votre situation. Renseignez vos données d'activité, votre situation personnelle et vos charges pour obtenir une estimation personnalisée.
- - Indiquez votre CA, votre activité et votre stratégie de rémunération
- - Précisez votre situation familiale et vos éventuels autres revenus
- - Déclarez vos dépenses professionnelles déductibles
Les informations clés sur votre activité
Ce que vous renseignez :
- - Votre chiffre d'affaires annuel HT
- - La nature de votre activité : libérale, commerciale ou artisanale
- - Si vous bénéficiez de l'ACRE
- - Votre stratégie de rémunération : tout en salaire ou répartie avec dividendes
Ces informations permettent de définir votre base imposable et de déterminer le régime fiscal applicable (IR ou IS), ainsi que le niveau de cotisations sociales dues.
Bon à savoir : Deux freelances avec le même chiffre d'affaires peuvent avoir des résultats très différents selon leur activité, leur stratégie de rémunération ou s'ils bénéficient de l'ACRE. Le simulateur s'adapte à chacun de ces paramètres. Si vous venez de créer votre structure, vérifiez si vous êtes éligible à l'ACRE création d'entreprise, qui réduit significativement vos cotisations la première année.
Votre situation personnelle
Ce que vous renseignez :
- - Votre statut : célibataire ou en couple
- - Le nombre d'enfants à charge
- - Vos autres revenus dans le foyer
Ces éléments influencent directement votre impôt sur le revenu, via le quotient familial et les tranches du barème progressif.
Bon à savoir : Si vous avez d'autres revenus en parallèle de votre EURL, le simulateur ajuste les résultats pour éviter de sous-estimer vos impôts personnels.
Vos charges professionnelles
Ce que vous pouvez indiquer :
- - Frais courants : repas, déplacements, téléphonie, abonnements
- - Investissements : matériel, outils, logiciels, équipement
- - Prestataires : sous-traitance, freelances, comptabilité
En EURL, ces charges sont déductibles. Elles diminuent votre résultat imposable, donc vos cotisations sociales et vos impôts. Pour savoir précisément quelles dépenses vous pouvez déduire, consultez le guide sur les frais déductibles.
Bon à savoir : Plus vos charges sont élevées et justifiées, plus votre revenu disponible peut s'améliorer. Le simulateur en tient compte automatiquement.
Comment interpréter les résultats du simulateur ?
Les résultats du simulateur affichent plusieurs indicateurs financiers. Comprendre chacun d'eux vous permet de prendre les bonnes décisions pour votre rémunération et votre fiscalité.
Revenu net, cotisations sociales, impôts - que signifient ces montants ?
Voici la chaîne de calcul utilisée par le simulateur, du chiffre d'affaires jusqu'à votre revenu personnel :
| Élément | Explication |
|---|---|
| Chiffre d'affaires HT | Montant total facturé à vos clients, hors TVA |
| Charges professionnelles | Dépenses liées à votre activité (matériel, déplacements, abonnements). Elles réduisent votre bénéfice. |
| Résultat imposable | CA HT - charges = bénéfice de l'entreprise, avant impôts ou rémunération |
| Rémunération du gérant | À l'IS, vous fixez librement ce montant. À l'IR, le bénéfice net est considéré comme revenu imposable, même sans versement. |
| Cotisations sociales | Calculées sur votre rémunération (IS) ou sur le résultat (IR). Entre 40 % et 45 % du revenu net en 2026, dégressif au-delà du PASS (48 060 €). |
Il est fréquent de confondre chiffre d'affaires et revenu. Ce sont deux choses très différentes :
- - Le chiffre d'affaires est ce que vous facturez
- - Le revenu net est ce que vous conservez après charges et cotisations sociales
- - Le super net tient compte aussi de l'impôt sur le revenu
La rémunération du gérant bénéficie d'un abattement forfaitaire de 10 % pour frais professionnels avant le calcul de l'IR, sans justificatif. Cet abattement réduit mécaniquement votre impôt personnel. Pour tout savoir sur ce que perçoit concrètement le gérant, l'article sur le salaire gérant EURL détaille les mécanismes de rémunération.
Bon à savoir : Un CA élevé ne garantit pas un revenu confortable, surtout si vous avez beaucoup de charges ou une stratégie de rémunération peu adaptée à votre situation.
La CFE : une charge à ne pas oublier
La Cotisation Foncière des Entreprises (CFE) est une taxe locale annuelle que toute entreprise doit payer, même sans bénéfice. Elle dépend de votre activité, de votre lieu d'exercice et d'un minimum fixé par votre commune (souvent entre 200 € et 600 €).
Deux cas d'exonération existent : la première année civile d'activité et lorsque votre CA est inférieur ou égal à 5 000 €. Le solde est à régler au 15 décembre de chaque année. La CFE est une charge déductible de votre résultat. À noter que l'augmentation de la CFE en 2026 peut impacter votre budget selon votre commune.
Bon à savoir : La CFE n'est pas incluse dans les résultats du simulateur, car elle varie selon les communes. Pensez à l'ajouter dans votre planification budgétaire.
IR ou IS : quelle option fiscale choisir en EURL ?
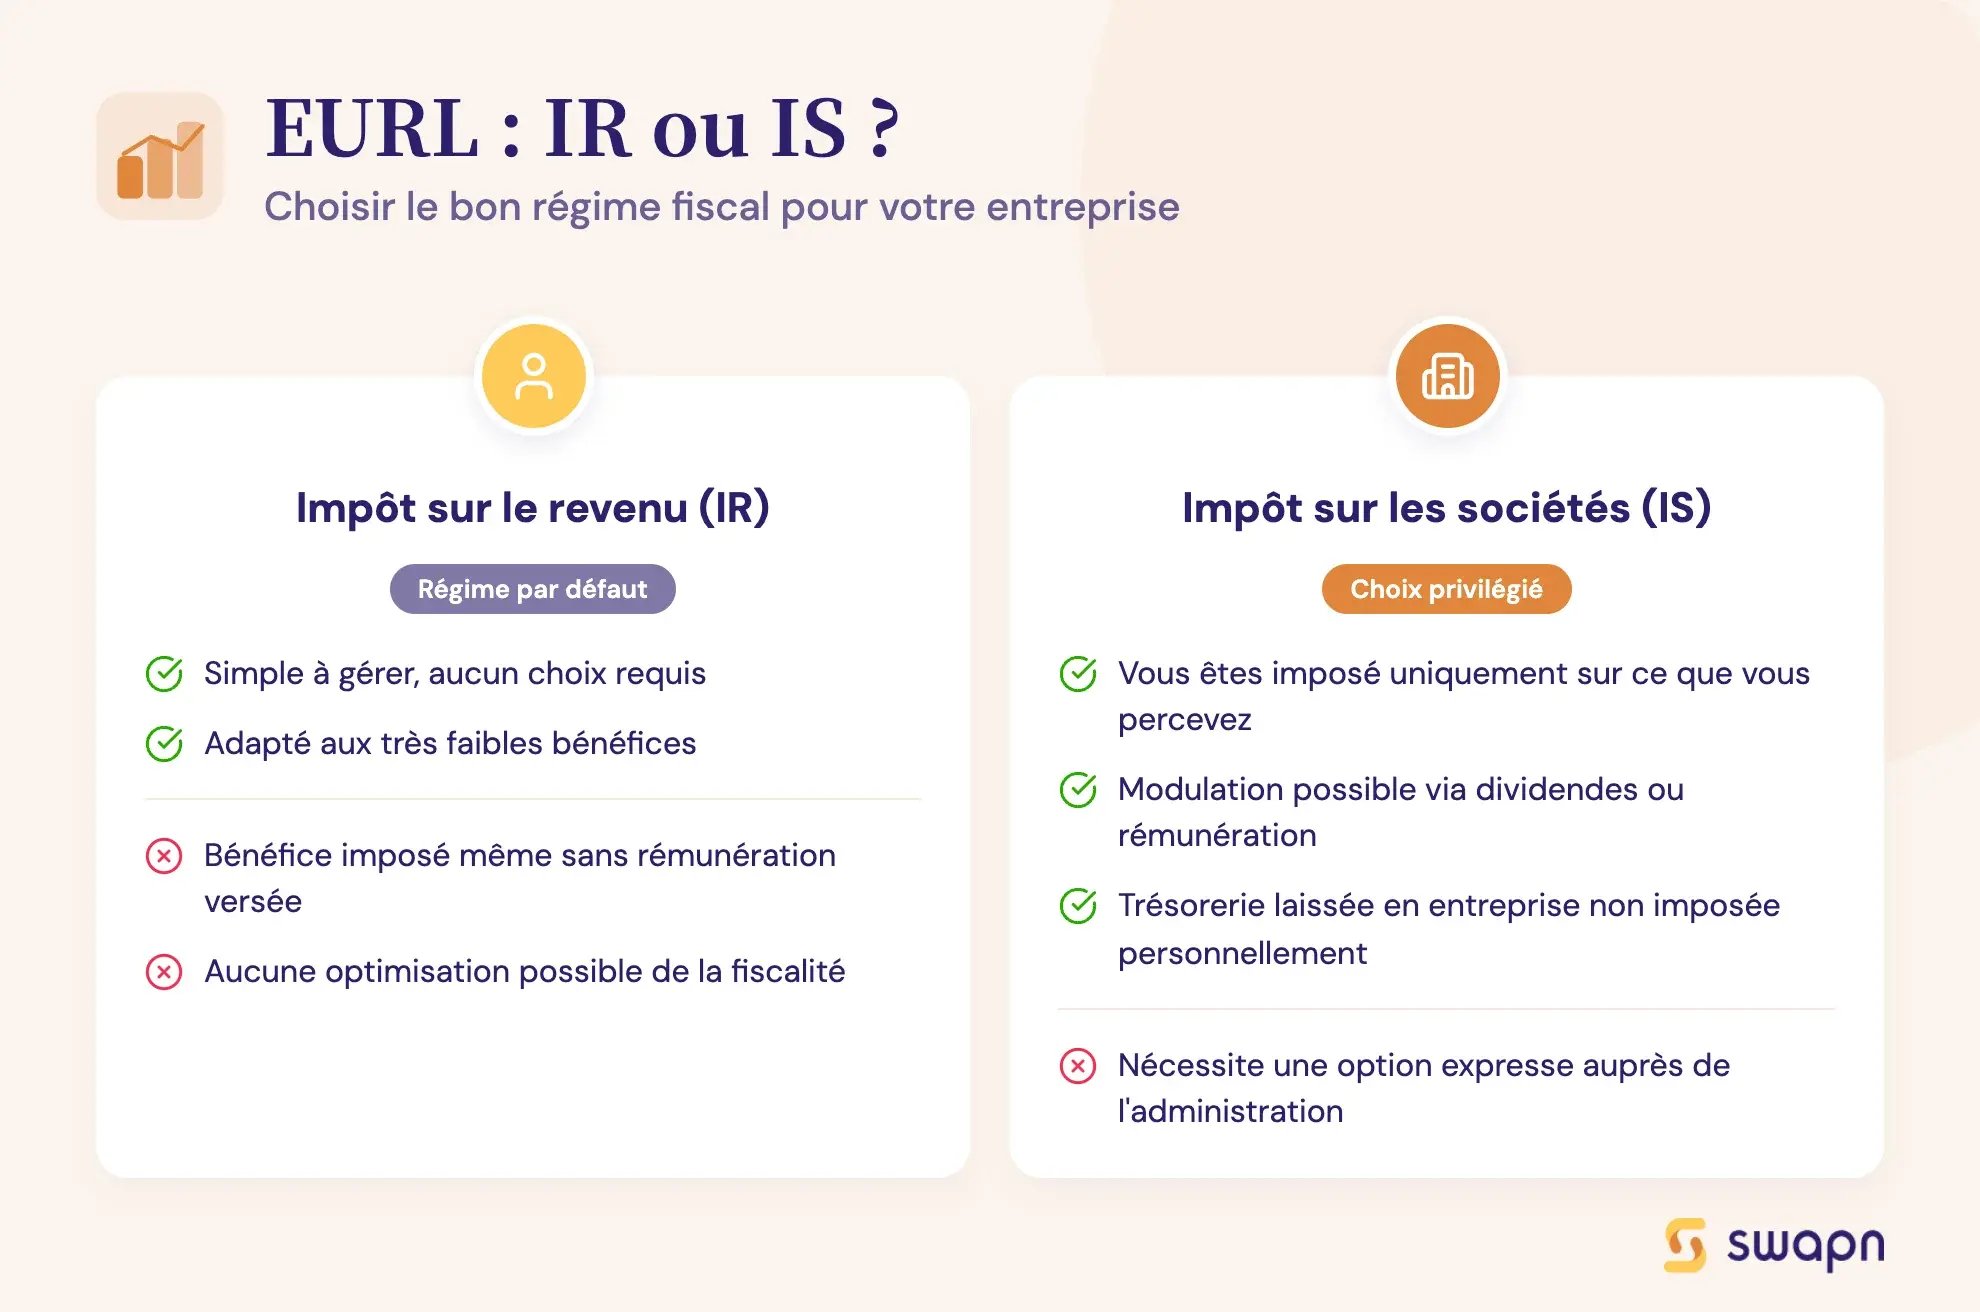
Le régime fiscal par défaut de l'EURL est l'impôt sur le revenu (IR). Vous pouvez opter pour l'impôt sur les sociétés (IS), et dans la majorité des cas, dès que le bénéfice dépasse la rémunération dont vous avez besoin pour vivre, c'est cette option qui s'avère la plus avantageuse. Pour approfondir la question, le guide sur les impôts EURL présente les deux régimes en détail.
EURL à l'IR - le régime par défaut
Sans démarche particulière, votre EURL est soumise à l'IR. Le résultat net de l'entreprise est imposé directement sur votre feuille d'impôt personnel, en plus de vos éventuels autres revenus. Même si vous ne vous versez pas de rémunération, vous êtes imposé sur l'ensemble du bénéfice. Ce régime est simple à gérer, mais peu flexible : il ne permet pas de moduler votre rémunération ni de lisser votre fiscalité.
EURL à l'IS - un choix souvent plus avantageux
En choisissant l'IS, la logique d'imposition change complètement. L'entreprise paie d'abord l'IS sur son bénéfice. Vous êtes ensuite imposé personnellement uniquement sur ce que vous percevez : rémunération ou dividendes. Ce mécanisme permet de moduler vos revenus, de conserver de la trésorerie dans l'entreprise et de distribuer des dividendes quand c'est pertinent.
Barème IS 2026 : taux et exemple chiffré
| Tranche de bénéfice | Taux | Conditions |
|---|---|---|
| 0 à 42 500 € | 15 % | CA ≤ 10 M€ HT, capital entièrement libéré, détenu à ≥ 75 % par des personnes physiques |
| Au-delà de 42 500 € | 25 % | Taux normal |
Ces conditions sont quasi systématiquement remplies en EURL.
Exemple : avec un bénéfice imposable de 45 000 €, l'IS se calcule ainsi : 42 500 × 15 % + 2 500 × 25 % = 6 375 + 625 = 7 000 € d'IS.
TVA : faut-il l'intégrer dans les simulations ?
Par défaut, une EURL est assujettie à la TVA. Vous pouvez toutefois en être dispensé si vous relevez de la franchise en base de TVA, dont les seuils en 2026 sont :
- - 37 500 € de CA HT pour les prestations de services (seuil majoré : 41 250 €)
- - 85 000 € pour l'achat-revente (seuil majoré : 93 500 €)
Dans le simulateur, renseignez votre chiffre d'affaires en hors taxes (HT). La TVA que vous facturez à vos clients ne vous appartient pas : vous la collectez pour l'État, puis la reversez. Elle n'est ni un revenu, ni une charge. En revanche, vous pouvez récupérer la TVA sur vos charges professionnelles, ce qui réduit le coût réel de vos dépenses.
Le simulateur calcule vos résultats sur la base des montants HT, en traitant la TVA comme un flux neutre.
Bon à savoir : Ne confondez pas les seuils de franchise en base de TVA (37 500 € en prestations de services en 2026) avec les plafonds de la micro-entreprise. En EURL, vous pouvez être en franchise de TVA quel que soit votre régime fiscal (IR ou IS).
Rémunération, dividendes, trésorerie : quelle stratégie adopter en EURL ?
En EURL à l'IS, vous pouvez arbitrer entre rémunération et dividendes. Chaque option a des conséquences différentes sur vos cotisations, votre fiscalité et votre protection sociale.
Tout en rémunération vs répartition optimisée : le comparatif
| Stratégie | Fonctionnement | Conséquences sociales | Conséquences fiscales |
|---|---|---|---|
| Tout en rémunération | 100 % du résultat versé en rémunération, pas de dividendes | ✅ Couverture sociale maximale (retraite, santé, IJ) | ❌ Cotisations élevées (40 à 45 % du net en 2026) |
| Répartition optimisée | Une partie en rémunération, le reste en dividendes ou conservé en trésorerie (IS uniquement) | Fraction ≤ 10 % du capital + primes + CCA : PFU 31,4 % seul, pas de droits sociaux. Fraction > 10 % : cotisations TNS + droits retraite et IJ | ✅ PFU à 31,4 % en 2026 sur les dividendes. Arbitrage possible entre rémunération, dividendes et trésorerie |
Dividendes en EURL : le régime social expliqué avec un exemple
En EURL, les dividendes ne sont pas traités comme en SASU. Le seuil de 10 % du capital social (+ primes d'émission + comptes courants d'associé, ou CCA) détermine le régime applicable. Pour aller plus loin sur ce sujet, l'article sur les dividendes EURL détaille chaque cas de figure :
- - Fraction ≤ 10 % : soumise au PFU de 31,4 % uniquement (12,8 % d'IR + 18,6 % de prélèvements sociaux). Pas de cotisations sociales, pas de droits sociaux.
- - Fraction > 10 % : soumise aux cotisations sociales TNS (40 à 45 %) + IR à 12,8 % (PFU) ou au barème progressif sur option. Cette fraction ouvre des droits à la retraite et aux indemnités journalières.
Prenons un exemple concret. Vous avez une EURL avec un capital de 1 000 €. Vous distribuez 10 000 € de dividendes.
- - Le seuil de 10 % = 100 € (10 % de 1 000 €)
- - 100 € relèvent du PFU à 31,4 % : prélèvement de ~31 €, net ~69 €
- - 9 900 € sont soumis aux cotisations TNS (~40 %, soit ~3 960 €) + IR à 12,8 % (~1 267 €) : net ~4 673 €
- - Dividendes nets totaux : environ 4 742 €
Bon à savoir : En EURL, les dividendes ne sont « pas cotisants » que sur la fraction ≤ 10 % du capital (+ primes + CCA). Au-delà, ils supportent les cotisations TNS et ouvrent des droits retraite et indemnités journalières. C'est une différence majeure avec la SASU.
Option barème progressif sur les dividendes : pour qui ?
Par défaut, vos dividendes sont soumis au PFU de 31,4 %. Vous pouvez opter pour le barème progressif de l'IR : les dividendes bénéficient alors d'un abattement de 40 % et la CSG est partiellement déductible à hauteur de 6,8 %. Cette option est globale (elle s'applique à tous vos revenus de capitaux mobiliers) et n'est intéressante que si votre TMI (taux marginal d'imposition) est inférieur ou égal à 11 %. Pour comparer les deux options chiffrées, le guide sur la flat tax ou barème progressif vous aidera à trancher.
Pourquoi les dividendes en EURL peuvent être un avantage
Contrairement à une idée répandue, les dividendes cotisants en EURL ne sont pas un handicap. Le gérant qui verse des dividendes au-delà du seuil de 10 % paie des cotisations TNS, mais il conserve ses droits à la retraite et aux indemnités journalières. En parallèle, la part IR de ces dividendes reste à 12,8 % (PFU), bien en dessous des tranches à 30 % ou 41 % du barème progressif.
En SASU, les dividendes ne cotisent pas du tout : le dirigeant paie moins de prélèvements, mais n'acquiert aucun droit social sur cette part. La bonne répartition dépend de votre bénéfice disponible, de votre foyer fiscal et de votre besoin de protection sociale. Testez les deux scénarios dans le simulateur pour identifier la combinaison la plus adaptée. Vous pouvez également utiliser le simulateur versement de dividendes pour comparer PFU et barème progressif sur votre situation réelle.
Quelle protection sociale pour le gérant d'EURL ?
Le gérant associé unique d'EURL relève du statut TNS (Travailleur Non Salarié), rattaché à la Sécurité sociale des indépendants, elle-même intégrée au régime général. Ce statut détermine votre couverture maladie, retraite et prévoyance.
Le statut TNS (Travailleur Non Salarié) : ce qu'il couvre
Votre couverture TNS comprend :
- - Maladie : remboursements identiques au régime général (70 % sur les consultations)
- - Arrêt maladie : indemnités journalières après un délai de carence de 3 jours, montant plafonné
- - Retraite : validation de trimestres selon votre niveau de rémunération. En 2026, il faut un revenu minimal de 1 803 € pour valider 1 trimestre, et 7 212 € pour en valider 4
- - Maternité/paternité : indemnités journalières forfaitaires sous conditions de revenu
Vous pouvez compléter cette couverture avec une complémentaire santé et une prévoyance (contrat Madelin), dont les cotisations sont déductibles de votre résultat. Le Plan d'Épargne Retraite pour les gérants d'EURL est également un outil de préparation à la retraite avec un avantage fiscal immédiat.
TNS vs assimilé salarié (SASU) : les différences concrètes
| Critère | TNS (EURL) | Assimilé salarié (SASU) |
|---|---|---|
| Taux de cotisations | ~40-45 % du revenu net | Environ 65 à 80 % du brut |
| Couverture maladie | Identique (régime général) | Identique (régime général) |
| Arrêt de travail | Carence 3 jours, IJ plafonnées | Conditions et montants d'IJ différents |
| Retraite complémentaire | Plus faible | Plus élevée |
| Maternité/paternité | IJ forfaitaires | IJ calculées sur le salaire |
| Coût global pour l'entreprise | Plus faible | Plus élevé |
Le TNS coûte moins cher à l'entreprise, mais la couverture retraite complémentaire est plus faible. Un contrat Madelin permet de compenser cet écart tout en déduisant les cotisations du résultat. Pour une comparaison complète entre les deux structures, l'article SASU ou EURL détaille les différences concrètes selon votre profil.
Qu'est-ce que le revenu "super net" ?
Le revenu super net est le montant réellement disponible pour vous une fois toutes les charges sociales et fiscales déduites. C'est l'indicateur le plus fiable pour estimer ce que vous allez vraiment percevoir pour vivre, après tous les prélèvements obligatoires.
Ce revenu prend en compte :
- - Les cotisations sociales versées (Urssaf, retraite, prévoyance)
- - L'impôt sur le revenu dû sur votre rémunération ou vos dividendes
Le super net varie fortement selon le régime fiscal choisi (IR ou IS), le niveau de rémunération et la part laissée en dividendes. Avec le simulateur, vous pouvez tester différentes hypothèses et visualiser l'impact de chaque paramètre sur ce montant.
Cas pratiques - exemples de profils types en EURL
Deux profils concrets pour illustrer l'impact de vos choix fiscaux et de votre stratégie de rémunération sur votre revenu final.
Antoine, graphiste freelance à l'IR (CA : 45 000 €)
Antoine est graphiste indépendant. Il travaille seul, sans autre revenu dans son foyer, et a opté pour une EURL soumise à l'IR. Il se verse l'intégralité de son bénéfice en rémunération. Pour les graphistes qui envisagent ce statut, le guide sur le métier de graphiste freelance aborde également les questions de structure juridique.
- - CA annuel : 45 000 € HT
- - Charges professionnelles : 4 000 € (matériel, abonnements, coworking)
- - Bénéfice : 41 000 €
Résultat de la simulation :
- - Cotisations sociales (~41 % du net) : environ 11 900 €
- - Revenu net : environ 29 100 €
- - IR (après abattement de 10 %) : environ 1 600 €
- - Super net : environ 27 500 €
Avec un revenu net de 29 100 €, Antoine valide 4 trimestres de retraite (seuil : 7 212 € en 2026). Ce choix lui assure une bonne couverture sociale, avec une gestion simple. Le bénéfice étant imposé dans son foyer, il doit surveiller l'impact sur son IR si ses revenus augmentent.
Mehdi, consultant à l'IS avec stratégie optimisée (CA : 60 000 €)
Mehdi est consultant en transformation digitale. Son EURL est à l'IS et il a des revenus complémentaires dans son foyer. Il répartit entre rémunération et dividendes pour limiter sa fiscalité personnelle. Les consultants indépendants qui cherchent à optimiser leur rémunération trouveront des repères complémentaires dans l'article sur le revenu optimal du consultant indépendant.
- - CA annuel : 60 000 € HT
- - Charges professionnelles : 6 000 €
- - Bénéfice avant rémunération : 54 000 €
- - Rémunération nette choisie : 30 000 €
Calcul détaillé :
- - Cotisations sur rémunération (~41 %) : environ 12 300 €
- - Coût total rémunération pour l'EURL : environ 42 300 €
- - Bénéfice résiduel : 54 000 - 42 300 = 11 700 €
- - IS au taux réduit de 15 % : environ 1 755 €
- - Bénéfice distribuable en dividendes : environ 9 945 €
Avec un capital de 1 000 €, le seuil de 10 % est de 100 €. Sur les 9 945 € de dividendes, 100 € relèvent du PFU (31,4 %) et 9 845 € sont soumis aux cotisations TNS + IR à 12,8 %. Mehdi ne « renonce » pas à sa couverture sociale : la fraction cotisante des dividendes lui ouvre des droits retraite et indemnités journalières. Son super net estimé atteint environ 32 500 €.
Bon à savoir : Ces exemples illustrent deux approches différentes mais cohérentes selon les profils. Testez vos propres paramètres dans le simulateur pour identifier la stratégie la plus adaptée à votre situation.
Comment optimiser votre activité grâce aux données du simulateur ?
Le simulateur ne se limite pas à un calcul ponctuel. Utilisez-le régulièrement pour ajuster votre stratégie en fonction de l'évolution de votre activité.
Adaptez votre stratégie de rémunération
Le simulateur vous permet de tester différentes approches : tout en rémunération ou répartition avec dividendes. En fonction de vos objectifs (revenu immédiat, protection sociale, fiscalité allégée), vous pouvez ajuster finement votre stratégie. C'est un bon moyen d'identifier ce qui vous convient le mieux selon votre situation personnelle et professionnelle.
Suivez vos charges pour réduire votre résultat imposable
En EURL, les charges professionnelles sont déductibles, contrairement à la micro-entreprise. Elles réduisent directement votre base imposable. Le simulateur vous montre immédiatement l'impact de vos dépenses sur vos cotisations et vos impôts, ce qui vous aide à mieux piloter vos marges. Pour gérer efficacement votre comptabilité au quotidien, un logiciel de comptabilité pour EURL peut automatiser le suivi de ces charges.
Préparez vos cotisations et votre fiscalité
Les cotisations sociales sont appelées en décalé par l'Urssaf : d'abord des montants provisionnels, puis une régularisation l'année suivante en fonction de vos revenus réels. Le simulateur vous aide à anticiper ces échéances pour ne pas être pris de court. Vous pouvez aussi estimer vos impôts (IR ou IS) et mieux prévoir votre trésorerie tout au long de l'année.
Que faire après la simulation EURL ?
Votre simulation vous donne une vue d'ensemble sur votre revenu net et votre fiscalité. Reste à transformer ces chiffres en décisions concrètes.
Exploitez vos résultats pour ajuster votre stratégie
Voici quelques pistes d'action selon les résultats observés :
| Situation observée | Action à envisager | Objectif |
|---|---|---|
| Votre super net est trop bas | Réduire la rémunération directe et privilégier les dividendes (IS) | Augmenter le revenu disponible après impôt |
| Vos charges professionnelles sont élevées | Ajuster vos tarifs ou moduler votre rémunération | Préserver un résultat imposable équilibré |
| Vous avez d'autres revenus dans le foyer | Limiter votre rémunération pour rester dans une tranche IR plus basse | Réduire votre fiscalité personnelle |
Besoin d'aide pour choisir le bon statut ?

Vous hésitez entre EURL, SASU ou micro-entreprise ? Chaque statut a ses avantages et ses contraintes. Le bon choix dépend de votre activité, de vos revenus, de vos charges et de votre situation personnelle. Le simulateur de statut juridique peut vous aider à identifier la forme la mieux adaptée à votre profil. Swapn accompagne gratuitement la création de votre EURL (0 €, hors frais de tiers, statuts sous 24 h) et assure votre comptabilité dès 29 € HT/mois, sans engagement.
Nos conseils pour éviter les erreurs fréquentes en EURL
Certaines erreurs reviennent souvent chez les gérants d'EURL, surtout la première année. Voici les pièges à éviter pour protéger votre trésorerie et votre couverture sociale.
Ne videz pas votre trésorerie trop vite
En EURL, les cotisations sociales et l'impôt ne sont pas toujours prélevés immédiatement. Ils arrivent souvent avec un décalage de plusieurs mois, surtout après la création ou une hausse de revenus. Gardez une marge de sécurité en trésorerie pour absorber ces régularisations sans difficulté.
Dividendes en EURL : attention aux idées reçues
En EURL, la part des dividendes qui dépasse 10 % du capital (+ primes d'émission + CCA) est soumise aux cotisations sociales TNS et génère des droits (retraite, indemnités journalières). Seule la fraction en dessous de ce seuil, soumise au PFU à 31,4 %, ne génère pas de droits sociaux. Ne partez pas du principe que « dividendes = zéro protection » : c'est vrai en SASU, pas en EURL.
Toutes les charges ne sont pas forcément déductibles
Certaines dépenses peuvent sembler professionnelles sans l'être aux yeux de l'administration fiscale. Ne déclarez que des charges effectivement déductibles pour éviter tout redressement. Le simulateur prend en compte cette distinction pour une projection réaliste.
IR ou IS - une décision à ne pas prendre à la légère
Par défaut, une EURL est soumise à l'IR, mais l'option pour l'IS est possible. Ce choix a un impact fort sur votre fiscalité globale et sur la manière de vous rémunérer. Il doit être fait en fonction de votre niveau de revenus, de vos objectifs et de votre foyer fiscal. Si vous envisagez de faire évoluer votre structure, sachez que transformer une EURL en SASU est possible et peut s'avérer pertinent selon votre situation.
Ne pas se faire accompagner par un expert
Le simulateur est un bon moyen de projeter vos revenus et de tester des scénarios, mais il ne remplace pas l'analyse d'un professionnel. Swapn, membre de l'Ordre des Experts-Comptables, accompagne gratuitement les créateurs d'EURL pour analyser leur situation, choisir entre IR et IS, fixer leur rémunération et anticiper leurs cotisations.
Les questions fréquentes sur le simulateur EURL
Comment calculer son revenu net en EURL à partir du chiffre d'affaires ?
Appliquez la formule : revenu net = CA HT - charges professionnelles - cotisations sociales (40 à 45 % du net en 2026) - impôt (IR ou IS selon votre option). En EURL à l'IS, ajoutez les dividendes nets éventuels. Le simulateur fait ce calcul automatiquement à partir de vos données.
EURL à l'IR ou à l'IS : quel régime fiscal choisir ?
L'IS est plus avantageux dans la majorité des cas, dès que votre bénéfice dépasse la rémunération dont vous avez besoin pour vivre. Il permet de moduler vos revenus, de conserver de la trésorerie et de distribuer des dividendes. L'IR reste pertinent si votre TMI est faible (0 % ou 11 %) et que vous n'avez pas besoin de piloter votre rémunération.
Les dividendes sont-ils intéressants en EURL ?
En EURL, la fraction des dividendes qui dépasse 10 % du capital (+ primes d'émission + CCA) est soumise aux cotisations sociales TNS. Cela ouvre des droits retraite et indemnités journalières, contrairement à la SASU. Les dividendes cotisants en EURL peuvent être un avantage si vous cherchez à limiter votre IR (12,8 % au PFU) tout en conservant une couverture sociale. Pour comparer avec le fonctionnement des dividendes en SASU, les deux régimes sont présentés côte à côte.
Quel est le taux de cotisations sociales en EURL ?
Le taux global se situe entre 40 % et 45 % du revenu net. Il est dégressif : certaines cotisations sont plafonnées au-delà du PASS (48 060 € en 2026). Depuis la réforme 2026, l'assiette de calcul est le revenu brut diminué d'un abattement forfaitaire de 26 %. Le statut du travailleur non salarié TNS détaille l'ensemble des branches de cotisation concernées.
Quelle différence entre le revenu net et le super net en EURL ?
Le revenu net correspond à ce que vous percevez après déduction des cotisations sociales. Le super net va plus loin : il déduit aussi l'impôt sur le revenu. C'est le montant réellement disponible pour vivre. Un CA de 60 000 € peut donner un super net très différent selon votre régime fiscal et votre stratégie de rémunération.
Simulateur EURL ou SASU : lequel utiliser pour comparer ?
Utilisez les deux simulateurs avec les mêmes paramètres (CA, charges, situation familiale) puis comparez les super nets. Le simulateur SASU vous permettra de faire cette comparaison directement. Les principales différences : cotisations TNS en EURL (~40-45 % du net) vs assimilé salarié en SASU (~65-80 % du brut), et le traitement des dividendes (cotisants au-delà de 10 % du capital + primes + CCA en EURL, non cotisants en SASU).
Comment fonctionne le seuil de 10 % pour les dividendes en EURL ?
La base de calcul est : capital social + primes d'émission + comptes courants d'associé (CCA). La fraction des dividendes ≤ 10 % de cette base ne supporte que le PFU (31,4 % en 2026). La fraction au-delà est soumise aux cotisations sociales TNS en plus de l'IR, mais ouvre des droits retraite et indemnités journalières. Le compte courant d'associé en EURL entre dans cette base de calcul : son montant peut donc influencer le seuil de 10 %.
Peut-on cumuler l'ARE (chômage) avec une EURL ?
Oui, mais le mécanisme diffère selon le régime fiscal. En EURL à l'IR, le bénéfice est considéré comme revenu professionnel et réduit l'ARE proportionnellement. En EURL à l'IS, seule la rémunération effectivement versée est prise en compte par France Travail. Limiter votre rémunération permet de maintenir une ARE plus élevée. L'article sur l'EURL et chômage détaille les règles applicables selon votre situation.
Sources & Références
Urssaf : Simulateur de revenus pour le dirigeant d'EURL
Impots.gouv.fr : Je crée une EURL : de quels impôts serai-je redevable ?
Service-Public.fr : Protection sociale du commerçant et de l'artisan