
Comptabilité entreprise individuelle : vos obligations 2026
Apport en nature SAS : règles, risques et démarches

Temps de lecture : 10 min
Résumé de l'article
- Apport en nature SAS : tout bien autre que de l'argent apporté au capital contre des actions.
- Quatre formes : pleine propriété, jouissance, usufruit ou nue-propriété, chacune avec un sort différent du bien.
- Commissaire aux apports : obligatoire sauf dispense unanime si chaque apport reste sous 30 000 €.
- Risque de surévaluation : les associés répondent solidairement de la valeur pendant cinq ans envers les créanciers.
- Libération intégrale : les apports en nature doivent être entièrement libérés dès la souscription.
- Créer sa SAS avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre SAS avec Swapn - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 octobre 2026

Les 4 formes d'apport en nature : propriété, jouissance, usufruit et nue-propriété
Un apport en nature en SAS (société par actions simplifiée) désigne tout bien autre que de l'argent qu'un associé transfère à la société en échange d'actions : matériel, véhicule, brevet, fonds de commerce, marque. Évalué en euros, cet apport forme une fraction du capital social au même titre qu'un apport en numéraire (art. 1843-3 du Code civil). Quatre formes juridiques encadrent ce type d'apport, chacune avec des conséquences différentes sur la propriété du bien et les droits de l'apporteur.
Quels biens peuvent faire l'objet d'un apport en nature ?
Les biens apportés en nature se répartissent en deux catégories :
- Biens corporels : matériel professionnel, véhicule, stock, mobilier de bureau, local commercial
- Biens incorporels : fonds de commerce, brevet, marque déposée, licence d'exploitation, droit au bail, clientèle
Certains biens sont soumis à des restrictions. Les concessions administratives ne peuvent être apportées que sous conditions. Un bail rural nécessite l'accord du bailleur. Les biens incessibles par nature ou par convention sont exclus.
Un apport peut aussi être mixte : un fonds de commerce apporté avec son actif et son passif. La SAS reprend alors les dettes liées au fonds.
L'apport en pleine propriété
L'apporteur transfère définitivement la propriété du bien à la SAS. La société devient propriétaire : elle peut utiliser, louer ou revendre le bien librement. On parle d'apport « à titre pur et simple ».
En cas de dissolution, l'apporteur ne récupère pas le bien. Il reçoit sa quote-part de l'actif net, calculée proportionnellement à ses actions. C'est la forme d'apport la plus courante en pratique.
L'apport en jouissance
L'apporteur reste propriétaire du bien mais le met à disposition de la SAS pour une durée déterminée. Le mécanisme est comparable à une location sans loyer : la société utilise le bien sans en être propriétaire.
Le bien est restitué à l'apporteur à l'échéance du contrat ou en cas de dissolution de la société. Cette forme permet de participer au capital tout en conservant la propriété du bien.
L'apport en usufruit
La SAS reçoit le droit d'utiliser le bien et d'en percevoir les revenus (loyers, redevances). L'apporteur conserve la nue-propriété. Ce démembrement de propriété est encadré par l'art. 619 du Code civil, qui fixe la durée maximale de l'usufruit à 30 ans lorsqu'il est accordé à une société.
À l'extinction de l'usufruit, l'apporteur retrouve la pleine propriété du bien sans formalité supplémentaire.
L'apport en nue-propriété
La SAS reçoit la propriété du bien, mais ne peut ni l'utiliser ni en percevoir les revenus tant que l'usufruit court. Cas typique : un associé apporte un local dont il conserve l'usufruit. Il continue de l'occuper ou d'en percevoir les loyers.
À l'extinction de l'usufruit, la SAS récupère la pleine propriété. Ce droit réel démembré est moins fréquent, mais il trouve sa place dans les stratégies patrimoniales où l'associé souhaite transmettre progressivement un actif à la société.
Tableau récapitulatif des 4 formes d'apport
| Forme d'apport | Qui est propriétaire | Qui utilise le bien | Qui perçoit les revenus | Récupération par l'apporteur |
|---|---|---|---|---|
| Pleine propriété | La SAS | La SAS | La SAS | ❌ Non (quote-part de l'actif net) |
| Jouissance | L'apporteur | La SAS | La SAS (pendant la durée) | ✅ Oui (à l'échéance ou dissolution) |
| Usufruit | L'apporteur (nue-propriété) | La SAS | La SAS | ✅ Oui (pleine propriété à l'extinction) |
| Nue-propriété | La SAS (nue-propriété) | L'apporteur (usufruit) | L'apporteur (usufruit) | ❌ Non (la SAS récupère la pleine propriété) |
Bon à savoir : Pour les biens immatériels comme les marques, brevets ou logiciels, il est souvent préférable de conclure un contrat de licence plutôt qu'un apport en pleine propriété. En cas de conflit entre associés ou de cession de parts, l'apporteur conserve ainsi ses droits de propriété intellectuelle. Si vous envisagez de déposer votre marque avant l'apport, cette étape préalable sécurise vos droits.
Comment évaluer un apport en nature en SAS ?
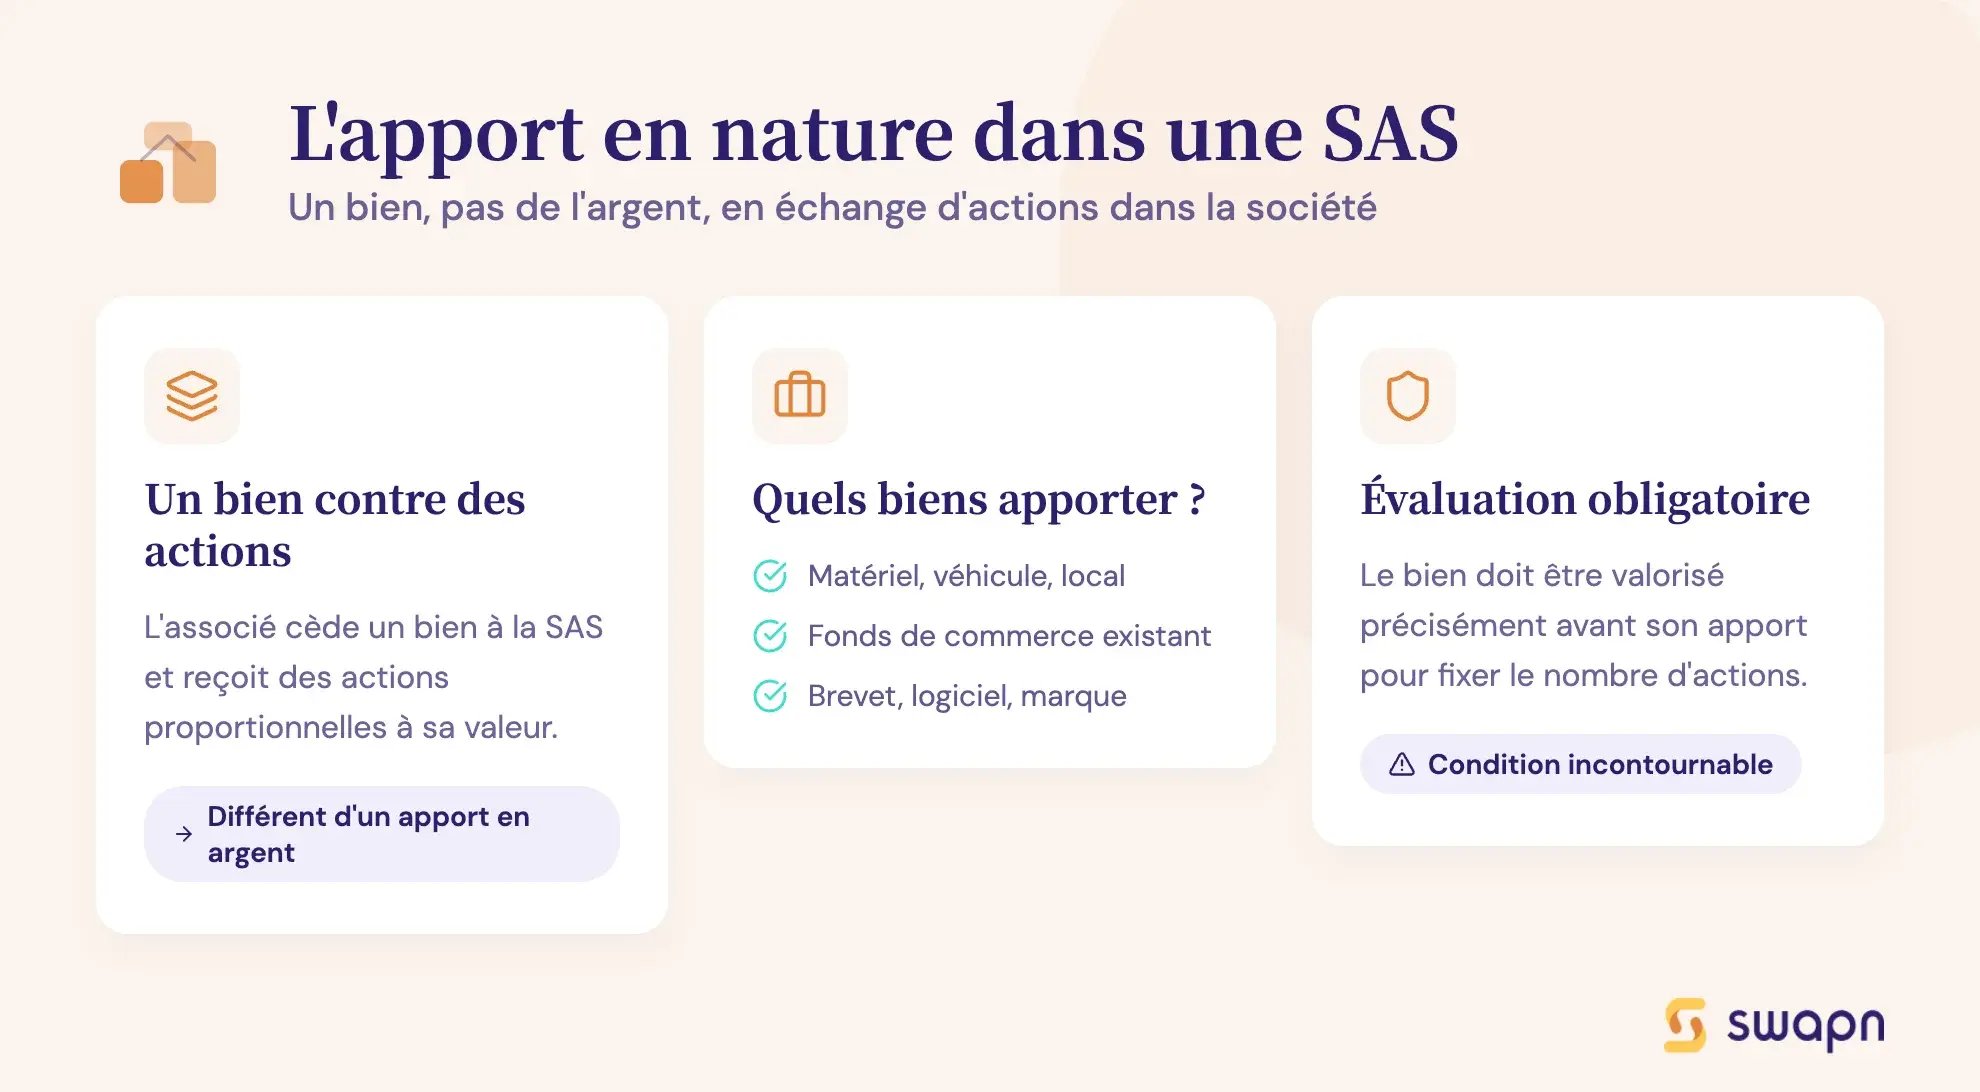
L'évaluation d'un apport en nature conditionne le nombre d'actions attribuées à l'apporteur et la fiabilité du capital souscrit. Trois points méritent votre attention : la méthode d'évaluation, l'intervention du commissaire aux apports et sa désignation.
La valeur vénale comme référence
L'évaluation repose sur la valeur vénale du bien : le prix qu'un acheteur accepterait de payer sur le marché, à la date de l'apport. Les méthodes varient selon la nature du bien :
- Véhicule : cote Argus ou estimation par un professionnel automobile
- Matériel professionnel : valeur de remplacement décotée (prix neuf moins usure)
- Fonds de commerce : méthodes de valorisation basées sur l'EBE ou le chiffre d'affaires
L'évaluation doit être réaliste et documentée, même en l'absence de commissaire aux apports. Conservez les factures d'achat, devis récents ou attestations professionnelles qui justifient la valeur retenue.
Le commissaire aux apports : quand est-il obligatoire ?
En SAS, le commissaire aux apports est obligatoire par principe (art. L. 227-1 renvoyant à L. 225-8-1 du Code de commerce). Ce professionnel, inscrit sur la liste de la cour d'appel (souvent un expert-comptable ou un commissaire aux comptes), vérifie que la valeur attribuée au bien correspond à sa valeur réelle.
Une dispense est possible si deux conditions sont réunies simultanément :
- Aucun apport en nature ne dépasse 30 000 €
- La valeur totale des apports en nature ne dépasse pas 50 % du capital social
La décision de se passer du commissaire doit être prise à l'unanimité des associés. Si l'une des deux conditions n'est pas remplie, le recours au commissaire reste obligatoire.
Les conseillers Swapn, inscrits à l'Ordre des Experts-Comptables, vous accompagnent dans l'évaluation de vos apports et la rédaction des clauses statutaires adaptées.
Comment désigner le commissaire aux apports ?
Le commissaire est désigné à l'unanimité des associés fondateurs, soit directement dans les statuts, soit par un acte séparé. En cas de désaccord, une requête peut être déposée auprès du président du tribunal de commerce, qui désigne un commissaire d'office.
Le coût varie entre 500 € et 3 000 € HT selon la complexité de l'évaluation. Un véhicule ou du matériel informatique coûte moins cher à évaluer qu'un fonds de commerce ou un brevet. Les honoraires sont librement fixés par le commissaire et restent à la charge de la société.
Le rapport du commissaire est annexé aux statuts et déposé au greffe lors de l'immatriculation. Pour en savoir plus sur l'ensemble des formalités d'immatriculation d'une SAS, consultez notre guide dédié.
Bon à savoir : Même en cas de dispense du commissaire, les associés restent solidairement responsables de la valeur attribuée pendant 5 ans envers les tiers. Faire appel à un commissaire, même lorsque ce n'est pas obligatoire, sécurise l'opération et protège les associés.
Quels risques en cas de mauvaise évaluation d'un apport en nature ?
Une évaluation incorrecte expose les associés à trois types de risques : une responsabilité financière solidaire, des sanctions pénales en cas de fraude et des garanties à honorer envers la société.
La responsabilité solidaire des associés pendant 5 ans
Si l'apport a été surévalué et qu'aucun commissaire n'a été désigné, les associés sont solidairement responsables pendant 5 ans envers les créanciers de la société. Ils doivent combler la différence entre la valeur déclarée dans les statuts et la valeur réelle du bien.
Cas pratique : Un associé apporte un véhicule utilitaire évalué à 25 000 € dans les statuts. Sa valeur réelle (cote Argus) est de 15 000 €. Les associés votent la dispense du commissaire aux apports. Deux ans plus tard, la SAS est en difficulté et un créancier réclame 20 000 €.
- Différence : 25 000 € - 15 000 € = 10 000 €
- Les associés sont solidairement tenus de verser 10 000 € aux créanciers pour compenser la surévaluation
Cette responsabilité solidaire s'applique que la surévaluation soit volontaire ou non. La responsabilité des associés en SAS est un point à bien maîtriser avant de constituer votre société.
Les sanctions pénales pour surévaluation frauduleuse
La surévaluation frauduleuse, c'est-à-dire le gonflement intentionnel de la valeur d'un bien pour obtenir plus d'actions, est un délit pénal. L'art. L. 242-2 du Code de commerce prévoit des sanctions lourdes : 5 ans d'emprisonnement et 375 000 € d'amende.
La distinction est importante : une erreur d'estimation de bonne foi (un véhicule évalué 18 000 € au lieu de 15 000 €) n'est pas un délit. En revanche, des manœuvres frauduleuses (fausses factures, expertise de complaisance) caractérisent l'infraction pénale.
Les garanties dues par l'apporteur
L'apporteur est tenu de deux garanties, identiques à celles d'un vendeur dans une vente classique :
- Garantie contre les vices cachés : l'apporteur garantit que le bien est utilisable normalement. Un véhicule apporté avec un vice moteur caché engage sa responsabilité envers la société.
- Garantie contre l'éviction : l'apporteur garantit à la SAS la jouissance paisible du bien. Si un tiers revendique la propriété du bien apporté, l'apporteur doit indemniser la société.
Tableau récapitulatif des risques
| Type de risque | Qui est concerné | Conséquence concrète |
|---|---|---|
| Responsabilité solidaire 5 ans | Tous les associés ayant approuvé la valeur | Obligation de combler la différence entre valeur déclarée et valeur réelle |
| Sanctions pénales | L'apporteur en cas de fraude | Jusqu'à 5 ans de prison et 375 000 € d'amende |
| Garantie vices cachés | L'apporteur | Réparation ou indemnisation si le bien est défectueux |
| Garantie éviction | L'apporteur | Indemnisation si un tiers revendique le bien |
Les étapes pour réaliser un apport en nature en SAS
Réaliser un apport en nature lors de la création d'une SAS suit un processus en cinq étapes, de l'évaluation du bien jusqu'au dépôt du dossier au greffe.
- Lister les biens et chiffrer leur valeur vénale
- Vérifier si les seuils de dispense du commissaire sont atteints
- Formaliser l'apport dans les statuts de la SAS
- Effectuer le transfert de propriété à l'immatriculation
- Finaliser le dépôt du dossier complet au greffe
Étape 1 - Identifier et évaluer le bien apporté
Dressez la liste des biens à apporter avec une description précise de chacun. Déterminez ensuite leur valeur vénale à l'aide de factures d'achat, devis récents ou estimations professionnelles.
Rassemblez les justificatifs : facture d'origine, certificat d'immatriculation pour un véhicule, titre de propriété pour un bien immobilier, certificat INPI pour un brevet ou une marque.
Étape 2 - Décider du recours au commissaire aux apports
Vérifiez si les deux conditions de dispense sont réunies : chaque apport est inférieur à 30 000 € et le total des apports en nature ne dépasse pas 50 % du capital social.
Si la dispense est possible, elle doit être votée à l'unanimité des associés. Si le commissaire est requis, désignez-le, transmettez-lui les pièces justificatives et prévoyez un délai de 2 à 4 semaines pour la remise de son rapport.
Étape 3 - Rédiger la clause statutaire d'apport en nature
Les statuts doivent contenir des mentions obligatoires pour chaque apport en nature : description du bien, valeur retenue, nombre d'actions attribuées en contrepartie et identité de l'apporteur. Pour les apports complexes (fonds de commerce, brevet), un contrat d'apport séparé annexé aux statuts est recommandé.
La rédaction des statuts en SAS impose des mentions obligatoires et facultatives qu'il convient de maîtriser avant de finaliser votre document. Les apports en nature doivent être intégralement libérés dès la souscription. Contrairement aux apports en numéraire, aucune libération partielle n'est possible.
Étape 4 - Transférer le bien à la société
Le transfert de propriété intervient à l'immatriculation de la SAS au RCS. Avant cette date, l'apporteur conserve le bien mais ne peut plus en disposer librement.
Des formalités complémentaires s'ajoutent selon la nature du bien :
- Véhicule : changement de carte grise au nom de la société
- Fonds de commerce : publication au BODACC
- Brevet ou marque : inscription du transfert à l'INPI
- Bien immobilier : acte notarié et publicité foncière
Étape 5 - Déposer le dossier au greffe
Le rapport du commissaire aux apports (si requis) est annexé aux statuts. L'ensemble du dossier est déposé au greffe via le Guichet Unique de l'INPI. Le Kbis de la SAS délivré mentionne le capital social incluant la part des apports en nature.
Pour sécuriser vos démarches, Swapn prend en charge l'intégralité des formalités de création de SAS gratuitement, y compris la rédaction des statuts intégrant les clauses d'apport en nature.
Bon à savoir : Contrairement aux apports en numéraire, les apports en nature doivent être intégralement libérés dès la souscription. La libération du capital en SAS suit des règles différentes selon la nature de l'apport. Le bien doit être disponible et transférable au moment de la création.
Modèle de clause statutaire pour un apport en nature en SAS
Rédiger correctement la clause d'apport en nature dans les statuts évite les rejets au greffe et sécurise l'opération. Voici un modèle type et les mentions à vérifier.
Exemple de rédaction type
Article [X] - Apports en nature
[Nom, prénom], né(e) le [date] à [lieu], demeurant [adresse], apporte à la société, sous les garanties ordinaires de fait et de droit :
[Description précise du bien : nature, caractéristiques, numéro de série ou d'immatriculation le cas échéant]
Ce bien a été évalué à la somme de [montant] euros ([montant en lettres] euros).
[Option 1 - Avec commissaire :] Cette évaluation correspond à celle retenue dans le rapport du commissaire aux apports, [Nom du commissaire], désigné par décision unanime des associés en date du [date], annexé aux présents statuts.
[Option 2 - Avec dispense :] Les associés, à l'unanimité, ont décidé de ne pas recourir à un commissaire aux apports, la valeur de cet apport étant inférieure à 30 000 € et la valeur totale des apports en nature n'excédant pas la moitié du capital social.
En rémunération de cet apport, il est attribué à [Nom] [nombre] actions de [valeur nominale] euros chacune, entièrement libérées, numérotées de [X] à [Y].
Les mentions à ne pas oublier
- La description du bien doit être suffisamment précise pour l'identifier sans ambiguïté (marque, modèle, numéro de série pour du matériel, références cadastrales pour un bien immobilier)
- La valeur retenue doit correspondre au rapport du commissaire ou à l'évaluation unanime des associés en cas de dispense
- Le nombre d'actions émises doit être cohérent avec la valeur nominale fixée dans les statuts
- La mention de la garantie de l'apporteur (garantie contre les vices cachés et contre l'éviction) sécurise le document sur le plan juridique
Vous pouvez vous appuyer sur un modèle de statuts SAS conforme pour intégrer correctement ces clauses dès la rédaction initiale.
Apport en nature : quelles différences entre SAS et SARL ?
Les règles applicables aux apports en nature sont largement similaires entre SAS et SARL. Quelques différences méritent toutefois d'être identifiées.
Tableau comparatif SAS vs SARL
| Critère | SAS | SARL |
|---|---|---|
| Seuil de dispense du commissaire | < 30 000 € par apport ET < 50 % du capital | < 30 000 € par apport ET < 50 % du capital |
| Libération des apports en nature | Intégrale dès la souscription | Intégrale dès la souscription |
| Responsabilité en cas de surévaluation | Solidaire pendant 5 ans | Solidaire pendant 5 ans |
| Sanctions pénales (surévaluation frauduleuse) | 5 ans + 375 000 € | 5 ans + 375 000 € |
| Titres reçus en contrepartie | Actions | Parts sociales |
| Textes de référence | Art. L. 227-1 et L. 225-8-1 C. com. | Art. L. 223-9 C. com. |
Ce qui change concrètement
En pratique, les règles sont quasi identiques pour les TPE et PME. Les seuils de dispense, la responsabilité solidaire et les sanctions pénales s'appliquent de la même façon dans les deux formes juridiques. Pour approfondir les apports en nature en SARL, les mécanismes restent très proches de ceux décrits ici.
La différence principale tient à la souplesse statutaire de la SAS. Les statuts d'une SAS permettent une répartition plus libre des actions (actions de préférence, clauses d'agrément personnalisées), ce qui peut influencer la structuration des actions issues d'un apport en nature. En SARL, les parts sociales sont plus encadrées dans leur fonctionnement. La distinction entre actions et parts sociales mérite d'être bien comprise avant de choisir votre forme juridique.
Apport en nature en SAS : les aspects fiscaux à connaître
La fiscalité d'un apport en nature dépend de la contrepartie reçue par l'apporteur. Deux régimes coexistent, et un avantage fiscal courant ne s'applique pas aux apports en nature.
Apport à titre pur et simple vs apport à titre onéreux
Un apport à titre pur et simple signifie que l'apporteur reçoit uniquement des actions en contrepartie. Il n'y a pas de taxation immédiate : le régime des plus-values différées s'applique.
Un apport à titre onéreux intervient lorsque l'apporteur reçoit des actions et une contrepartie financière supplémentaire (reprise de dettes par la SAS, versement d'argent). La partie onéreuse est alors soumise aux droits de mutation, comme une vente classique.
En pratique, un apport mixte combine les deux. C'est fréquent lors de l'apport d'un fonds de commerce avec passif. Si vous envisagez d'acheter un fonds de commerce avant de l'apporter à votre SAS, anticipez ces conséquences fiscales dès la négociation.
Cas pratique : Un entrepreneur apporte son fonds de commerce valorisé 50 000 € à sa SAS. Le fonds comprend 10 000 € de dettes fournisseurs que la SAS reprend.
- 40 000 € sont traités à titre pur et simple (rémunérés en actions, pas de taxation immédiate)
- 10 000 € sont traités à titre onéreux (reprise de dettes, soumis aux droits de mutation)
Réduction d'impôt IR pour souscription au capital : non applicable
La réduction d'impôt sur le revenu de 25 % pour souscription au capital de PME (dispositif « Madelin ») est réservée aux apports en numéraire. Un apport en nature, quelle que soit sa valeur, n'ouvre pas droit à cet avantage fiscal, même si la SAS remplit les conditions d'éligibilité.
Ce point mérite d'être anticipé par les investisseurs qui souhaitent combiner entrée au capital et optimisation fiscale : seul un versement en argent donne accès à cette réduction d'impôt.
Pour aller plus loin sur la fiscalité de la SAS, notre guide détaille l'ensemble des régimes applicables.
Les questions fréquentes sur l'apport en nature en SAS
Peut-on créer une SAS uniquement avec des apports en nature, sans apport en numéraire ?
Oui, le capital social d'une SAS peut être constitué exclusivement d'apports en nature. Aucune obligation légale n'impose un apport en numéraire. Un minimum de trésorerie reste toutefois recommandé pour couvrir les premiers frais de fonctionnement.
Combien coûte un commissaire aux apports pour une SAS ?
Les honoraires varient entre 500 € et 3 000 € HT selon la complexité de l'évaluation. Un bien simple (véhicule, matériel informatique) coûte moins cher à évaluer qu'un fonds de commerce ou un brevet. Les honoraires sont à la charge de la société.
Quelle est la différence entre un apport en nature et un apport en industrie en SAS ?
L'apport en nature porte sur un bien matériel ou immatériel et intègre le capital social. L'apport en industrie porte sur une compétence ou un savoir-faire. En SAS, l'apport en industrie donne droit à des actions mais n'entre pas dans le capital social et n'est pas pris en compte pour le calcul des seuils de dispense du commissaire.
Peut-on apporter un véhicule personnel en nature dans une SAS ?
Oui. Il faut l'évaluer à sa valeur vénale (cote Argus ou estimation), le mentionner dans les statuts et procéder au changement de carte grise après immatriculation. Si la valeur dépasse 30 000 € ou si elle dépasse 50 % du capital, un commissaire aux apports est obligatoire. Les frais d'entretien de véhicules apportés à la société seront ensuite déductibles selon les règles habituelles.
Que se passe-t-il si un apport en nature est surévalué dans une SAS ?
Les associés ayant approuvé la valeur sont solidairement responsables pendant 5 ans envers les créanciers. Ils doivent combler la différence entre la valeur déclarée et la valeur réelle. En cas de surévaluation frauduleuse, l'apporteur risque jusqu'à 5 ans d'emprisonnement et 375 000 € d'amende.
Est-il possible de récupérer un bien apporté en nature si la SAS est dissoute ?
Cela dépend de la forme de l'apport. En pleine propriété, le bien appartient à la société et l'apporteur ne le récupère pas. En jouissance, le bien est restitué. En usufruit, l'apporteur retrouve la pleine propriété à l'extinction de l'usufruit.
Faut-il un acte notarié pour un apport en nature immobilier dans une SAS ?
Oui. Si l'apport porte sur un bien immobilier, un acte notarié est obligatoire. Le notaire rédige l'acte d'apport, procède à la publicité foncière et perçoit les droits d'enregistrement. Cette formalité s'ajoute à l'intervention du commissaire aux apports.
Puis-je apporter ma marque déposée en nature dans ma SAS ?
Oui, une marque déposée à l'INPI peut être apportée en nature. Après immatriculation, le transfert doit être inscrit au registre national des marques. Alternative : conclure un contrat de licence avec la SAS pour conserver la propriété de la marque en cas de conflit entre associés.
L'apport en nature donne-t-il droit à la réduction d'impôt pour souscription au capital d'une PME ?
Non. La réduction d'impôt sur le revenu de 25 % (dispositif « Madelin ») est réservée aux apports en numéraire. Les apports en nature n'ouvrent pas droit à cet avantage fiscal.
Quelle différence entre apport en nature à titre pur et simple et à titre onéreux ?
L'apport à titre pur et simple signifie que l'apporteur reçoit uniquement des actions : pas de taxation immédiate. L'apport à titre onéreux implique une contrepartie financière supplémentaire (reprise de dette par exemple), soumise aux droits de mutation comme une vente classique.
Sources & Références
Legifrance : Article 1843-3 - Code civil
Legifrance : Article L227-1 - Code de commerce
Service-Public : Transformer une entreprise individuelle en société
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




