
Calcul du seuil de rentabilité | Simulateur gratuit
Mis à jour le 17 septembre 2026
Simulez votre seuil de rentabilité en 2 minutes
Plutôt que de sortir la calculatrice, utilisez le simulateur ci-dessous pour obtenir votre seuil de rentabilité en quelques clics. Il vous suffit de renseigner trois données.
Comment utiliser le simulateur du seuil de rentabilité ?
Le simulateur fonctionne en deux modes selon votre situation :
- Vous ne connaissez pas votre taux de marge : renseignez votre chiffre d'affaires annuel (ou prévisionnel), vos charges variables totales et vos charges fixes totales. Le simulateur calcule automatiquement votre taux de MCV, votre seuil de rentabilité en euros, et votre point mort en jours et en mois.
- Vous connaissez déjà votre taux de marge sur coûts variables : saisissez-le directement avec vos charges fixes. Le simulateur affiche votre SR en euros et votre point mort.
Utilisez les données de votre dernier exercice comptable ou celles de votre business plan si vous êtes en phase de création d'entreprise.
Pour obtenir un résultat fiable, encore faut-il connaître précisément vos charges. La comptabilité tout-en-un de Swapn (dès 29 € HT/mois, sans engagement) centralise l'ensemble de vos charges en temps réel et facilite ce type de calcul.
Le seuil de rentabilité vous indique le CA minimum à atteindre, mais il ne dit pas si votre projet est globalement rentable une fois ce cap dépassé.
Pour aller plus loin, utilisez notre calculateur de rentabilité de projet qui intègre l'ensemble de vos charges et votre chiffre d'affaires réel ou prévisionnel.
Comment calculer le seuil de rentabilité ? La formule étape par étape
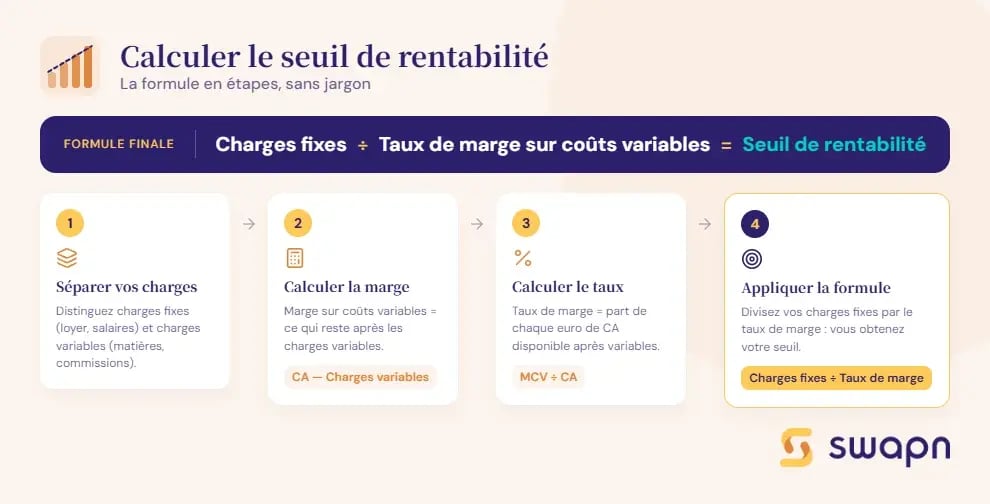
Le calcul du seuil de rentabilité repose sur trois données : votre chiffre d'affaires, vos charges variables et vos charges fixes. Avant de lancer la formule, vous devez savoir distinguer ces deux types de charges.
- Séparer vos charges fixes de vos charges variables
- Soustraire les charges variables du CA pour obtenir la marge sur coûts variables
- Diviser cette marge par le CA pour obtenir le taux de marge
- Appliquer la formule : charges fixes / taux de marge = seuil de rentabilité
Charges fixes et charges variables - quelle différence ?
Les charges fixes (ou charges de structure) restent identiques quel que soit votre niveau d'activité. Les charges variables (ou charges opérationnelles) augmentent ou diminuent en fonction de votre chiffre d'affaires.
| Charges fixes | Charges variables |
|---|---|
| Loyer du local ou coworking | Achats de matières premières |
| Assurances (RC Pro, multirisque) | Sous-traitance |
| Salaires fixes et charges sociales | Commissions sur ventes |
| Amortissements (matériel, véhicule) | Frais de déplacement liés aux missions |
| Abonnements logiciels (comptabilité, CRM) | Frais de livraison |
| Honoraires comptables | Emballages et consommables |
Un prestataire de services a souvent peu de charges variables (pas d'achat de marchandises), tandis qu'un commerce ou une entreprise du BTP en a davantage (matériaux, fournitures).
Bon à savoir : certaines charges sont mixtes, comme l'électricité ou le téléphone, qui comportent une part fixe (abonnement) et une part variable (consommation). En pratique, classez-les dans la catégorie dominante : si le poste est à plus de 80 % fixe, intégrez-le aux charges fixes.
Étape 1 - Calculer la marge sur coûts variables
La marge sur coûts variables (MCV) correspond à ce qui reste de votre chiffre d'affaires une fois les charges variables payées. C'est cette marge qui sert à couvrir vos charges fixes.
Marge sur coûts variables = Chiffre d'affaires - Charges variables
Exemple : votre CA annuel est de 120 000 € et vos charges variables s'élèvent à 48 000 €. Votre MCV est de 72 000 €.
Étape 2 - Calculer le taux de marge sur coûts variables
Le taux de marge sur coûts variables exprime la part de chaque euro de CA qui contribue à couvrir vos charges fixes.
Taux de marge sur coûts variables = Marge sur coûts variables / Chiffre d'affaires
Suite de l'exemple : 72 000 / 120 000 = 0,60, soit 60 %. Sur chaque euro facturé, 60 centimes servent à payer les charges fixes.
Étape 3 - Appliquer la formule du seuil de rentabilité
Vous avez maintenant toutes les données pour appliquer la formule.
Seuil de rentabilité = Charges fixes / Taux de marge sur coûts variables
Suite de l'exemple : charges fixes = 36 000 €. SR = 36 000 / 0,60 = 60 000 €.
L'entreprise doit réaliser au minimum 60 000 € de chiffre d'affaires pour couvrir toutes ses charges. En dessous, le résultat est négatif.
Formule alternative en une seule ligne : SR = Charges fixes / [(CA - Charges variables) / CA]. Le résultat est identique.
Variante - calculer le seuil de rentabilité en unités vendues
Si vous vendez un produit à prix fixe, vous pouvez exprimer le seuil de rentabilité en nombre d'unités à vendre.
SR (en unités) = Charges fixes / Marge sur coût variable unitaire
Exemple : charges fixes de 36 000 €, prix de vente unitaire de 50 €, coût variable unitaire de 20 €. La marge sur coût variable unitaire est de 30 €. SR = 36 000 / 30 = 1 200 unités à vendre pour atteindre l'équilibre financier.
Bon à savoir : la formule en unités suppose un prix de vente et un coût variable identiques pour chaque unité vendue. Elle est idéale pour un commerce mono-produit, mais inadaptée pour un prestataire de services dont les missions ont des durées et des tarifs différents. Dans ce cas, utilisez la formule en valeur monétaire.
Exemple concret de calcul du seuil de rentabilité
Les formules prennent tout leur sens avec des chiffres réels. Voici deux cas pratiques adaptés à des profils de créateurs d'entreprise, avec le calcul détaillé et son interprétation.
Cas pratique - un consultant indépendant en SASU
Profil : consultant en marketing digital, SASU, première année d'activité.
| Élément | Montant |
|---|---|
| Chiffre d'affaires prévisionnel | 90 000 € |
| Charges variables (sous-traitance, déplacements) | 18 000 € |
| Charges fixes (rémunération 2 000 €/mois + charges sociales, coworking, comptabilité, assurance RC Pro, abonnements logiciels) | 28 800 € |
Calcul pas à pas :
- MCV = 90 000 - 18 000 = 72 000 €
- Taux de MCV = 72 000 / 90 000 = 0,80, soit 80 %
- SR = 28 800 / 0,80 = 36 000 €
Ce consultant doit facturer au minimum 36 000 € par an (soit environ 3 000 € par mois) pour couvrir ses charges. Avec un CA prévisionnel de 90 000 €, sa marge de sécurité est confortable : (90 000 - 36 000) / 90 000 = 60 %. Le projet est viable.
Vous créez votre société et souhaitez établir votre prévisionnel financier ? Swapn accompagne gratuitement les créateurs d'entreprise avec un conseiller dédié pour structurer votre projet.
Cas pratique - une entreprise de services BTP
Profil : entreprise de rénovation intérieure, EURL, 2 salariés.
| Élément | Montant |
|---|---|
| Chiffre d'affaires prévisionnel | 180 000 € |
| Charges variables (matériaux, sous-traitance ponctuelle) | 81 000 € |
| Charges fixes (salaires + charges, véhicule, assurances, loyer atelier, comptabilité) | 66 000 € |
Calcul pas à pas :
- MCV = 180 000 - 81 000 = 99 000 €
- Taux de MCV = 99 000 / 180 000 = 0,55, soit 55 %
- SR = 66 000 / 0,55 = 120 000 €
L'entreprise doit réaliser 120 000 € de CA pour atteindre l'équilibre. Sa marge de sécurité est de (180 000 - 120 000) / 180 000 = 33 %. C'est correct, mais une hausse imprévue du prix des matériaux ou la perte d'un chantier peut rapidement faire basculer le résultat. Pour les entreprises du bâtiment, un business plan BTP solide permet d'anticiper ces risques dès le départ.
Comment calculer le point mort en jours ?
Le point mort traduit votre seuil de rentabilité en nombre de jours. Il répond à une question concrète : à quelle date de l'année votre entreprise commence-t-elle à gagner de l'argent ?
La formule du point mort
Point mort (en jours) = Seuil de rentabilité / (Chiffre d'affaires annuel / 360)
Variante en mois : Point mort (en mois) = Seuil de rentabilité / (Chiffre d'affaires annuel / 12).
Plus le point mort arrive tôt dans l'année, plus vous avez de temps pour générer du bénéfice et absorber les imprévus.
Exemple de calcul du point mort
Reprenons les deux cas pratiques pour convertir le SR en date calendaire.
Consultant SASU : SR = 36 000 €, CA = 90 000 €
PM = 36 000 / (90 000 / 360) = 36 000 / 250 = 144 jours, soit vers le 24 mai.
Entreprise BTP EURL : SR = 120 000 €, CA = 180 000 €
PM = 120 000 / (180 000 / 360) = 120 000 / 500 = 240 jours, soit vers le 28 août.
Le consultant atteint son équilibre dès fin mai et a 7 mois pour générer du bénéfice. L'entreprise BTP n'atteint le sien qu'en fin d'été : elle n'a que 4 mois de marge. C'est un outil de pilotage précieux pour anticiper les périodes de tension.
Comment interpréter votre seuil de rentabilité ?
Calculer votre seuil de rentabilité ne suffit pas. Encore faut-il savoir lire le résultat et en tirer les bonnes décisions pour la viabilité du projet.
Les 3 situations possibles
| Situation | Signification | Action recommandée |
|---|---|---|
| CA > SR | L'entreprise est bénéficiaire, elle dégage une marge de sécurité | Maintenir la structure de coûts, investir la marge |
| CA = SR | Résultat nul, les charges sont couvertes mais aucun bénéfice | Chercher à augmenter le CA ou réduire les charges |
| CA < SR | L'entreprise est en perte, elle ne couvre pas ses charges fixes | Agir vite : réduire les charges, augmenter les prix ou le volume |
La marge de sécurité mesure l'écart entre votre CA réel et votre SR : (CA réel - SR) / CA réel × 100. Une marge supérieure à 20 % est confortable. En dessous de 10 %, le moindre imprévu (perte d'un client, retard de paiement) peut faire basculer votre résultat dans le rouge.
Quels signaux d'alerte surveiller ?
Plusieurs indicateurs doivent vous alerter :
- SR trop proche du CA réel : votre marge de manœuvre est faible, un imprévu peut vous mettre en difficulté
- SR en hausse d'une année sur l'autre : vos charges fixes augmentent sans que votre CA suive
- Point mort au-delà de septembre : vous n'avez que 3 mois pour dégager du bénéfice, situation risquée
- Taux de MCV en baisse : vos prix baissent ou vos coûts d'achat augmentent
Quand recalculer votre seuil de rentabilité ?
Recalculez votre SR à chaque événement qui modifie votre structure de coûts :
- Embauche ou départ d'un salarié
- Déménagement ou changement de local
- Nouveau fournisseur ou renégociation tarifaire
- Investissement (matériel, véhicule, logiciel)
- Changement de politique tarifaire (hausse ou baisse de vos prix)
Pour les TPE, un recalcul trimestriel est idéal. Au minimum, faites-le une fois par an lors de la préparation de votre compte de résultat prévisionnel.
Bon à savoir : en première année d'activité, votre seuil de rentabilité est basé sur des estimations. Recalculez-le dès que vous avez 3 mois de données réelles : l'écart entre le prévisionnel et le réel peut être significatif, surtout sur les charges fixes souvent sous-estimées (assurances, frais bancaires, cotisations sociales).
4 leviers pour abaisser votre seuil de rentabilité
Un seuil de rentabilité trop élevé fragilise votre activité. Voici quatre moyens concrets pour le faire baisser et atteindre l'équilibre plus rapidement.
- Diminuer vos charges fixes pour réduire le numérateur de la formule
- Faire monter votre taux de marge en agissant sur les coûts d'achat
- Revoir vos tarifs à la hausse si le marché le permet
- Développer votre volume pour atteindre le SR plus tôt dans l'année
Réduire les charges fixes
C'est le moyen le plus direct. Renégociez votre loyer, passez en coworking ou en télétravail, mutualisez certains postes (comptabilité externalisée, outils SaaS partagés).
Exemple chiffré : avec un taux de MCV de 60 %, passer de 3 000 € à 2 500 € de charges fixes mensuelles réduit vos charges fixes annuelles de 6 000 €. Votre SR baisse de 6 000 / 0,60 = 10 000 €.
Augmenter le taux de marge sur coûts variables
Agissez sur vos coûts d'achat : négociez les prix auprès de vos fournisseurs, réduisez la sous-traitance en internalisant certaines compétences, ou raccourcissez le temps passé par mission pour baisser le coût variable unitaire.
Ajuster la politique tarifaire
Augmenter vos prix, même de 5 à 10 %, améliore votre taux de marge sans toucher à vos charges fixes. Pour savoir comment fixer ses tarifs de manière optimale, testez d'abord sur un segment de clientèle ou créez une offre premium à marge plus élevée. Attention : une hausse de prix peut réduire le volume de ventes. Mesurez l'impact avant de généraliser.
Augmenter le volume d'activité
Augmenter le volume ne modifie pas votre seuil de rentabilité (les charges fixes restent les mêmes), mais il fait reculer votre point mort. Vous atteignez l'équilibre plus tôt dans l'année. Diversifiez vos canaux de vente ou vos segments clients, en vérifiant que chaque vente supplémentaire contribue positivement à la marge.
Les questions fréquentes sur le seuil de rentabilité
Quelle est la formule du seuil de rentabilité ?
La formule est : Seuil de rentabilité = Charges fixes / Taux de marge sur coûts variables. Le taux de marge se calcule ainsi : (Chiffre d'affaires - Charges variables) / Chiffre d'affaires. Avec 36 000 € de charges fixes et un taux de marge de 60 %, le SR est de 60 000 €.
Quelle différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité s'exprime en euros : c'est le CA minimum à atteindre. Le point mort s'exprime en jours : c'est la date à partir de laquelle ce CA est atteint dans l'année. Les deux sont liés par la formule : Point mort = SR / (CA annuel / 360).
Comment calculer le seuil de rentabilité d'un prestataire de services ?
La méthode est identique, mais les charges variables sont souvent plus faibles (pas d'achat de marchandises). Les charges variables typiques d'un prestataire sont la sous-traitance, les frais de déplacement et les commissions. Le taux de marge sur coûts variables est généralement élevé (60 à 85 %), ce qui donne un SR plus facile à atteindre.
Comment savoir si mon seuil de rentabilité est bon ?
Il n'y a pas de seuil « bon » en absolu. L'indicateur clé est la marge de sécurité : (CA réel - SR) / CA réel × 100. Une marge supérieure à 20 % est confortable. En dessous de 10 %, l'entreprise est vulnérable au moindre imprévu.
Comment intégrer le seuil de rentabilité dans un business plan ?
Le SR figure dans la partie financière du business plan, après le compte de résultat prévisionnel. Il démontre à un banquier ou un investisseur à partir de quel niveau de CA l'activité est viable, et en combien de mois ce niveau sera atteint. Un générateur de business plan en ligne peut vous aider à structurer cette partie financière.
Faut-il calculer le seuil de rentabilité HT ou TTC ?
Toujours en HT (hors taxes). La TVA collectée est reversée à l'État, ce n'est pas un produit pour l'entreprise. Le calcul du seuil de rentabilité doit se baser sur le chiffre d'affaires HT et les charges HT.
Comment calculer le seuil de rentabilité quand on a plusieurs activités ?
Calculez un taux de marge moyen pondéré. Exemple : activité A (60 % du CA, marge 70 %) + activité B (40 % du CA, marge 40 %) = taux moyen de (0,60 × 0,70) + (0,40 × 0,40) = 58 %. Appliquez ensuite la formule classique avec ce taux.
Le seuil de rentabilité change-t-il d'une année sur l'autre ?
Oui, il évolue avec votre structure de coûts. Une embauche, un déménagement ou une hausse des matières premières modifient le SR. Recalculez-le au minimum une fois par an, idéalement chaque trimestre.
Sources & Références
BPI France Création : Calcul du seuil de rentabilité