Étude de marché et business plan : méthode et étapes
Business plan fleuriste : budget, marges et étapes 2026

Temps de lecture : 12 min
Résumé de l'article
- Business plan fleuriste : il associe une partie rédactionnelle au projet et un prévisionnel financier chiffré.
- Budget d'ouverture : comptez de 20 000 € en zone rurale à 300 000 € en centre-ville premium.
- Marge brute cible : visez entre 60 et 70 %, avec un coefficient multiplicateur de 2,5 à 3,5.
- Taux de casse : prévoyez une perte de stock de 8 à 15 % dans vos projections.
- Statut juridique : l'EURL convient au fleuriste solo, la SAS à un projet de développement.
- Créer son entreprise de fleuriste avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 19 octobre 2026
Que contient un business plan de fleuriste ?
Un business plan de fleuriste se compose de deux grandes parties complémentaires. La partie rédactionnelle présente votre projet, votre parcours, l'étude de marché et votre stratégie commerciale. La partie financière traduit tout cela en chiffres : prévisionnel de chiffre d'affaires, plan de financement, seuil de rentabilité et plan de trésorerie.
Ce document remplit deux fonctions. Il vous aide d'abord à vérifier que votre projet tient la route avant de signer un bail ou d'acheter du stock. C'est aussi le dossier que votre banquier ou un investisseur va lire pour décider de vous financer.
Voici les rubriques que l'on retrouve dans un business plan complet :
- Présentation du porteur de projet (parcours, compétences, motivations)
- Étude de marché (demande locale, concurrence, positionnement)
- Stratégie commerciale (gamme, prix, canaux de vente, communication)
- Modèle économique et sources de revenus
- Prévisionnel financier sur 3 ans (compte de résultat, plan de trésorerie)
- Plan de financement initial (besoins durables vs ressources durables)
- Seuil de rentabilité et calendrier de mise en œuvre
Pour structurer votre business plan de fleuriste, vous pouvez créer votre business plan en ligne gratuitement. Une fois votre projet validé, Swapn vous accompagne dans la création de votre entreprise (gratuite, statuts en 24 h) puis dans votre comptabilité dès 29 € HT/mois.
Comment réaliser l'étude de marché d'un fleuriste ?
L'étude de marché est la base de votre business plan. Elle vous permet de valider qu'il existe une clientèle suffisante dans votre zone, de repérer vos concurrents et de construire un positionnement rentable.
- Évaluer le bassin de clientèle et le potentiel de votre zone
- Cartographier les concurrents et repérer les opportunités
- Formaliser ce qui vous distingue des autres fleuristes
Analyser la demande locale
Commencez par délimiter votre zone de chalandise : le périmètre géographique d'où viendront vos clients. Un fleuriste de centre-ville attire dans un rayon de 500 m à 1 km, tandis qu'un fleuriste de zone périurbaine peut couvrir 5 à 10 km.
Identifiez les générateurs de flux à proximité : cimetières, églises, hôpitaux, salles de réception. Ces lieux créent une demande régulière en compositions florales. Repérez aussi les entreprises du quartier, qui sont des clients potentiels pour des abonnements floraux ou de la décoration événementielle.
Le panier moyen d'un client en fleuristerie en France tourne autour de 62,50 €. Pour affiner votre estimation, faites du comptage de passage devant le local visé, distribuez un questionnaire de quartier et analysez les avis Google des fleuristes déjà installés dans la zone.
Étudier la concurrence directe et indirecte
Vos concurrents directs sont les autres fleuristes indépendants et les franchises (Monceau Fleurs, Interflora, Au Nom de la Rose). Vos concurrents indirects sont les grandes surfaces avec un rayon fleurs coupées, les jardineries et les sites de vente en ligne comme Bergamotte ou Bloom & Wild.
Pour chaque concurrent, analysez le positionnement prix, la gamme, les services (livraison, abonnement, décoration de mariage), les horaires d'ouverture et les avis clients. L'objectif : identifier les trous dans l'offre locale. Un quartier saturé en fleuristes généralistes peut manquer d'un spécialiste mariage haut de gamme ou d'un fleuriste éco-responsable travaillant en circuit court.
Définir votre proposition de valeur
Votre proposition de valeur répond à trois questions : quel problème résolvez-vous ? Pour qui ? En quoi êtes-vous différent ?
Quelques exemples de positionnements différenciants :
- Fleuriste éco-responsable : fleurs françaises de saison, emballages zéro déchet
- Spécialiste mariage et événementiel : créations sur mesure, scénographie florale
- Fleuriste d'art : compositions haut de gamme, pièces uniques
- Abonnements floraux pour entreprises : livraison hebdomadaire, contrat récurrent
La cohérence entre votre positionnement, votre localisation et votre clientèle cible est déterminante. Un positionnement haut de gamme fonctionne difficilement dans une zone à faible pouvoir d'achat, et inversement. Votre étude de marché doit valider cette adéquation avant de passer aux chiffres.
Quel budget prévoir pour ouvrir un magasin de fleurs ?
Le budget pour ouvrir un magasin de fleurs varie fortement selon la localisation, la taille du local et le niveau d'aménagement souhaité. Voici comment estimer votre enveloppe et la répartir entre les différents postes.
- Estimer l'enveloppe totale selon votre zone géographique
- Répartir chaque euro entre les postes de dépense
- Sécuriser la trésorerie des premiers mois d'activité
Budget global selon la localisation
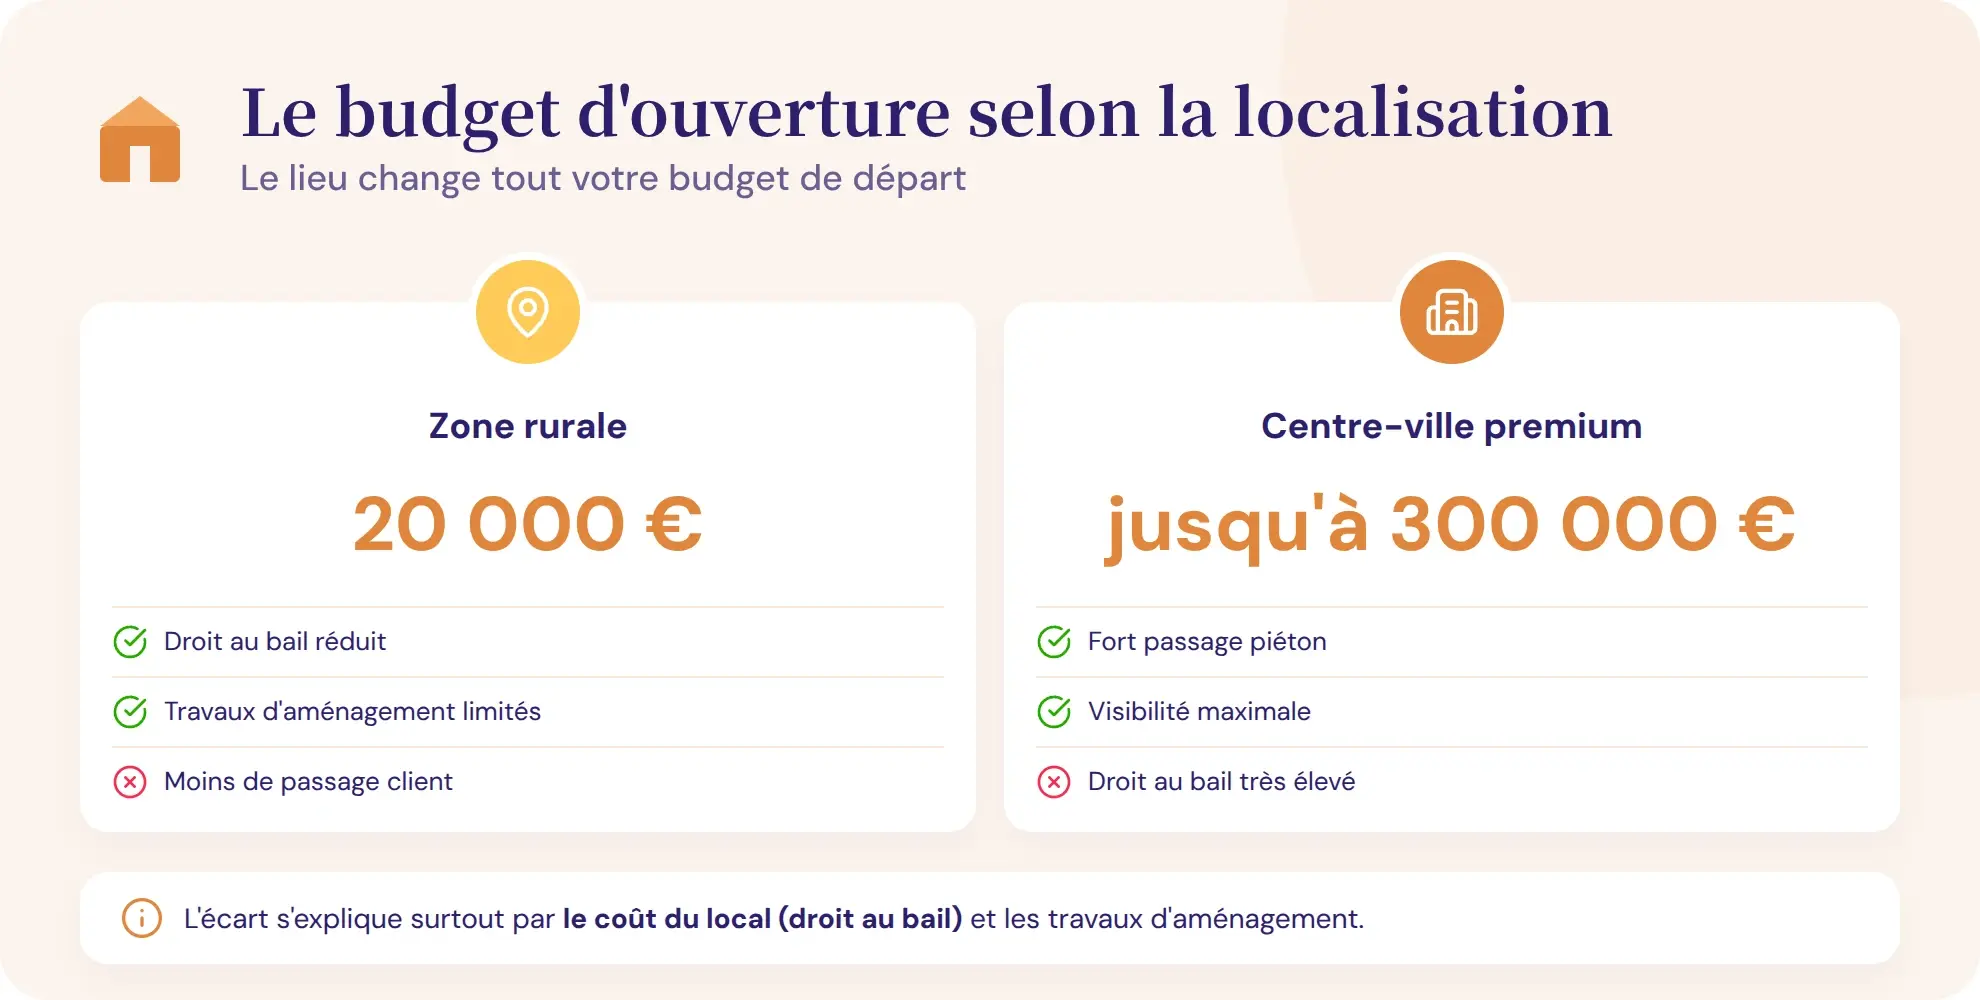
La fourchette nationale va de 20 000 € pour un petit local en zone rurale à 150 000 € en ville moyenne, voire 300 000 € à Paris ou en centre-ville premium. L'écart s'explique principalement par le coût du local (droit au bail, pas-de-porte) et les travaux d'aménagement.
Les banques demandent un apport personnel de 20 à 30 % du financement total. Sur un projet à 100 000 €, prévoyez donc 20 000 à 30 000 € de fonds propres.
Trois facteurs font varier le budget : la taille du local et les travaux nécessaires, la zone géographique (le droit au bail d'une boutique parisienne peut dépasser 50 000 € à lui seul), et le choix entre reprise de fonds de commerce et création pure. Une reprise coûte souvent plus cher à l'achat, mais vous récupérez une clientèle existante et un emplacement déjà identifié.
Ventilation du budget par poste
| Poste de dépense | Fourchette basse (zone rurale) | Fourchette haute (grande ville) | Commentaire |
|---|---|---|---|
| Local (bail + dépôt de garantie) | 2 000 € | 60 000 € | Droit au bail très variable selon la ville |
| Aménagement et travaux | 3 000 € | 40 000 € | Vitrine, éclairage, sol, peinture |
| Chambre climatique | 3 000 € | 8 000 € | Indispensable pour conserver les fleurs coupées |
| Mobilier et plan de travail | 1 500 € | 5 000 € | Comptoir, étagères, présentoirs |
| Outils et petit matériel | 500 € | 2 000 € | Sécateurs, couteaux, arrosoirs |
| Matériel d'encaissement (TPE) | 300 € | 1 000 € | Caisse + terminal de paiement |
| Stock initial (fleurs + fournitures) | 3 000 € | 8 000 € | Vases, emballages, mousse florale, rubans |
| Communication de lancement | 1 500 € | 4 000 € | Enseigne, site web, flyers, réseaux sociaux |
| Véhicule réfrigéré (si livraison) | 5 000 € | 15 000 € | Occasion, à prévoir si service de livraison |
| Fonds de roulement (3 mois) | 5 000 € | 15 000 € | 3 mois de charges courantes minimum |
| Frais de création d'entreprise | 200 € | 1 500 € | Greffe, annonce légale, accompagnement |
Fonds de roulement et trésorerie de départ
Le fonds de roulement est particulièrement critique pour un fleuriste. Vous achetez du stock périssable 2 à 3 fois par semaine, mais certains clients (entreprises, collectivités) paient à 30 jours. Ce décalage entre achats et encaissements crée un besoin en fonds de roulement (BFR) permanent.
Pour calculer votre BFR, appliquez la formule : stock moyen + créances clients - dettes fournisseurs. Un fleuriste avec un stock moyen de 4 000 €, 2 000 € de créances entreprises et 1 500 € de dettes fournisseurs a un BFR de 4 500 €.
Bon à savoir : Avec la saisonnalité du métier, les mois creux comme janvier ou septembre peuvent générer un résultat négatif. Prévoir 3 à 6 mois de charges fixes en trésorerie de départ évite de solliciter un découvert bancaire coûteux dès les premiers mois d'activité.
Comment construire le prévisionnel financier d'un fleuriste ?
Le prévisionnel financier traduit votre projet en chiffres. C'est la partie du business plan que votre banquier lira en premier pour évaluer la viabilité de votre boutique de fleurs.
- Fixer des objectifs de vente cohérents avec le marché
- Déterminer le prix juste pour chaque composition
- Chiffrer les pertes liées au stock périssable
- Préparer les documents financiers attendus par les banques
Chiffre d'affaires moyen et objectifs réalistes
Le CA moyen annuel d'un fleuriste en France est d'environ 150 000 €. Ce chiffre cache une forte saisonnalité : la Saint-Valentin, la fête des Mères, la Toussaint et les fêtes de fin d'année concentrent 30 à 40 % du chiffre d'affaires annuel.
Construisez votre prévisionnel mois par mois pour refléter cette réalité. Un mois de février (Saint-Valentin) peut générer 2 à 3 fois le CA d'un mois de septembre. Sous-estimer les mois creux est l'erreur la plus fréquente dans les prévisionnels de fleuristes.
Pensez aussi aux sources de revenus complémentaires : livraisons à domicile, abonnements floraux pour entreprises, ateliers d'art floral, décoration événementielle. Ces activités lissent la saisonnalité et augmentent le panier moyen.
Calculer la marge et le coût de revient d'un bouquet
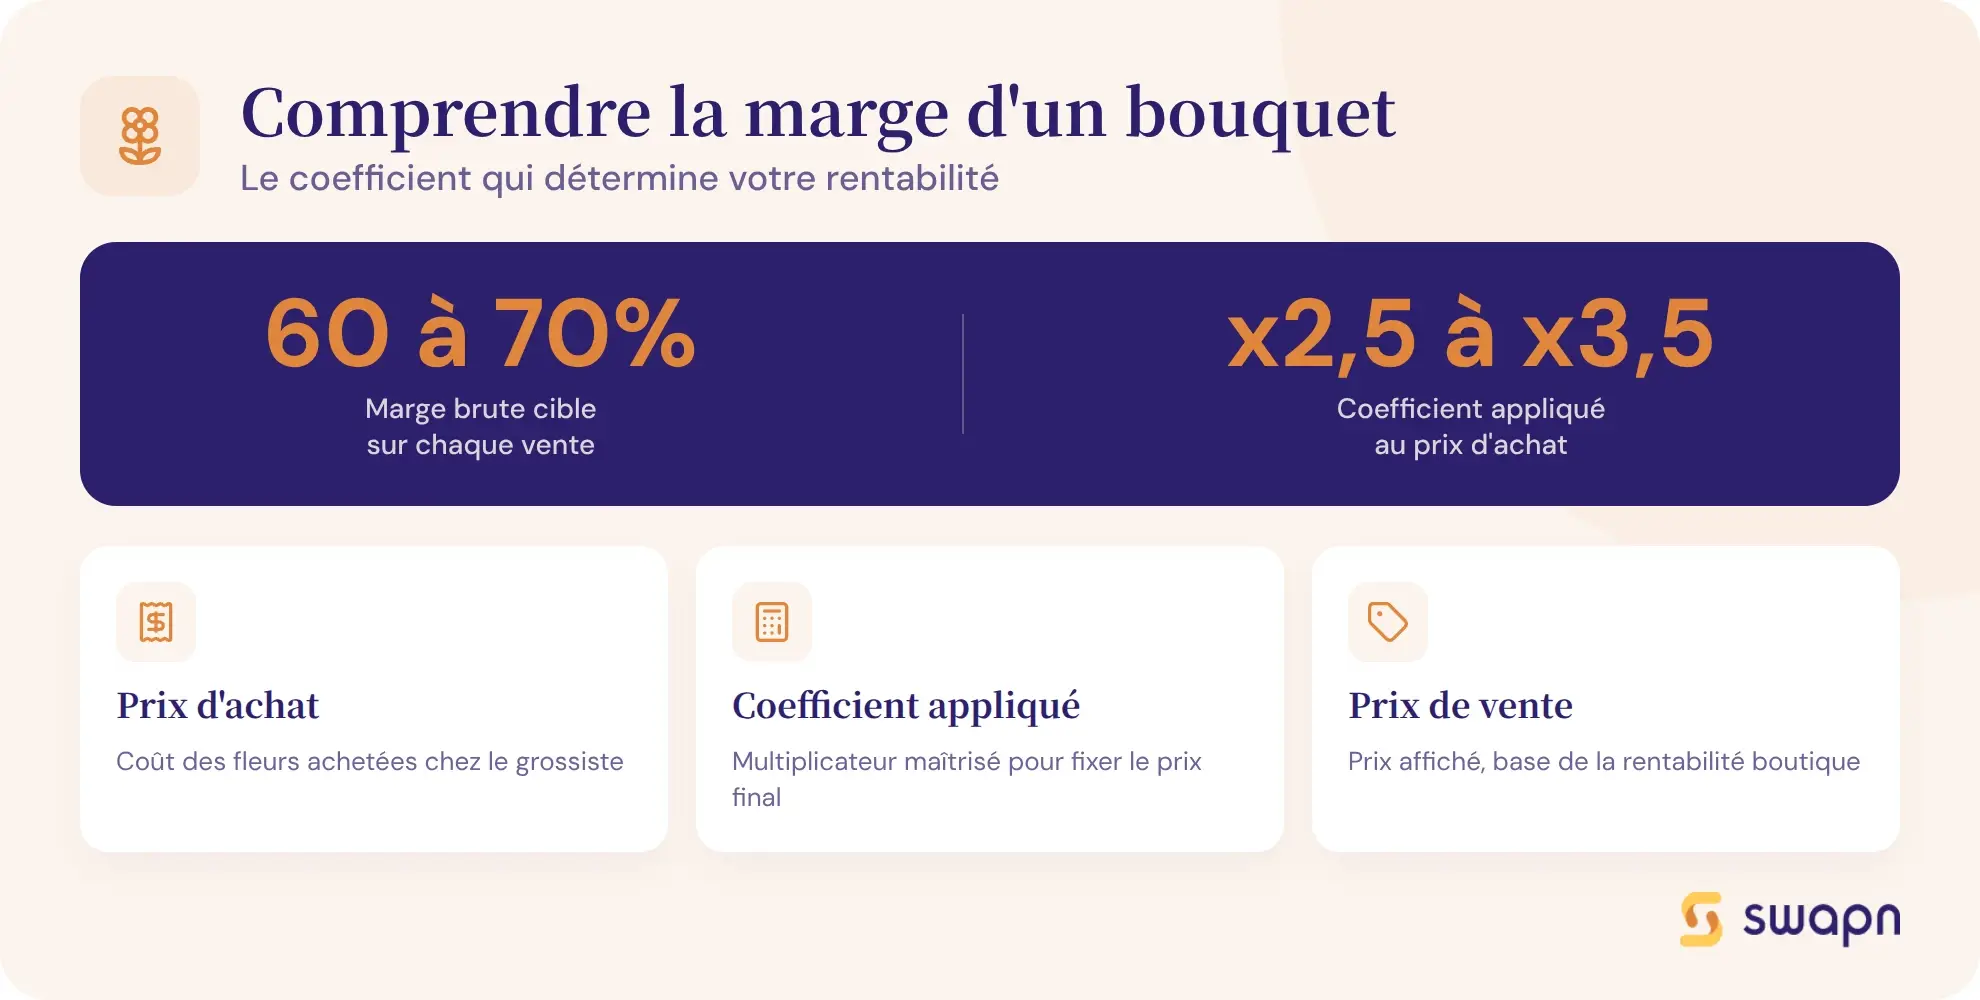
Le taux de marge brute cible d'un fleuriste se situe entre 60 et 70 %. Pour l'atteindre, vous devez maîtriser le coût de revient de chaque composition.
La formule de la marge brute :
(Prix de vente HT - Coût de revient) / Prix de vente HT × 100
Le coût de revient d'un bouquet comprend le prix d'achat des fleurs, les consommables (emballage kraft, ruban, mousse florale, cellophane) et une quote-part des charges indirectes (loyer, énergie, salaires). Le coefficient multiplicateur (prix de vente HT / prix d'achat des matières premières) se situe généralement entre 2,5 et 3,5 pour un fleuriste.
Prenons un exemple concret avec un bouquet composé de 5 roses, d'eucalyptus et de gypsophile :
- Prix d'achat des fleurs : 8,00 €
- Consommables (emballage kraft, ruban, cellophane) : 1,50 €
- Coût de revient direct : 9,50 €
- Prix de vente TTC : 30,00 € → Prix de vente HT (TVA 20 %) : 25,00 €
- Marge brute unitaire : 25,00 - 9,50 = 15,50 €
- Taux de marge brute : 15,50 / 25,00 × 100 = 62 %
- Coefficient multiplicateur : 25,00 / 8,00 = 3,1
Avec 15,50 € de marge brute par bouquet, il faut encore couvrir les charges fixes (loyer, énergie, cotisations sociales). Si vos charges fixes mensuelles sont de 4 000 €, vous devez vendre au minimum 258 bouquets par mois à ce prix pour atteindre votre seuil de rentabilité (point mort).
Intégrer le taux de casse dans vos prévisions
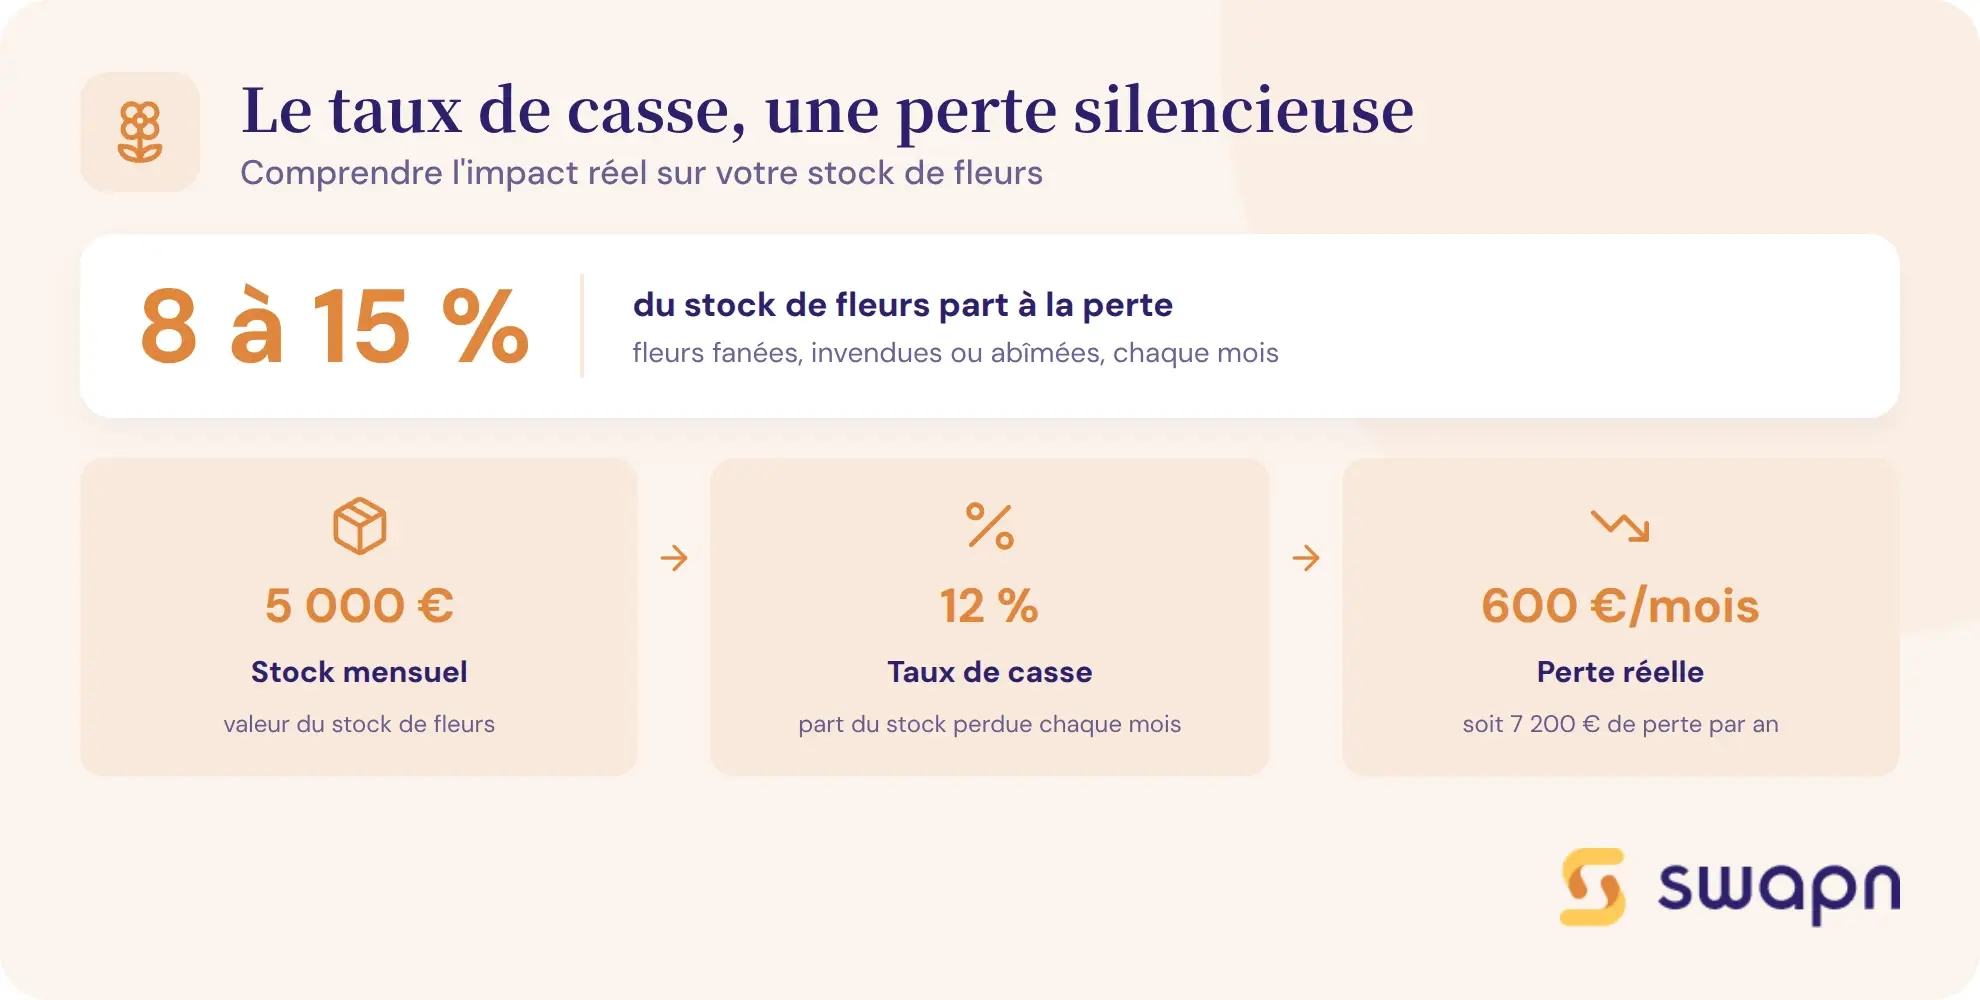
Le taux de casse correspond au pourcentage de stock perdu : fleurs fanées, invendues ou abîmées pendant le transport ou en boutique. Dans la profession, ce taux oscille entre 8 et 15 % selon la rigueur de gestion.
L'impact est direct sur votre rentabilité. Avec un stock mensuel de 5 000 €, un taux de casse de 12 % équivaut à 600 € de perte sèche par mois, soit 7 200 € par an. Intégrez ce coût dans votre prévisionnel, sinon vos projections de marge seront trop optimistes.
Bon à savoir : Pour réduire le taux de casse, commandez au plus juste en fonction des ventes prévisionnelles, créez des compositions « du jour » avec les fleurs en fin de vie, et développez le séchage de fleurs comme source de revenus complémentaire.
Les 5 tableaux financiers indispensables
Votre prévisionnel financier doit contenir cinq documents que les banques et investisseurs attendent systématiquement.
- Compte de résultat prévisionnel (sur 3 ans) : chiffre d'affaires - charges = résultat net. Il montre si votre activité sera bénéficiaire et à quel horizon.
- Plan de financement initial : il met en face les besoins durables (investissements, stock, BFR) et les ressources durables (apport personnel, emprunt, aides). Les deux colonnes doivent s'équilibrer.
- Plan de trésorerie mensuel (12 mois) : encaissements - décaissements mois par mois. C'est le tableau qui révèle les mois où votre compte bancaire risque de passer dans le rouge.
- Seuil de rentabilité : charges fixes / taux de marge sur coûts variables. C'est le CA minimum pour ne pas perdre d'argent. Pour un fleuriste avec 48 000 € de charges fixes annuelles et un taux de marge de 62 %, le seuil de rentabilité est de 77 419 € de CA.
- Soldes intermédiaires de gestion (SIG) : marge commerciale, valeur ajoutée, excédent brut d'exploitation (EBE). Ces indicateurs permettent de comparer votre performance aux moyennes du secteur.
Choisir ses fournisseurs de fleurs : quel impact sur la marge ?
Le choix de vos fournisseurs détermine à la fois votre prix d'achat, la fraîcheur de vos fleurs et votre positionnement commercial. Trois circuits principaux s'offrent à vous, chacun avec ses avantages et ses limites.
Les grossistes néerlandais (marché d'Aalsmeer)
Le marché aux fleurs d'Aalsmeer, aux Pays-Bas, est la première plateforme mondiale. Les prix y sont les plus bas du marché, et le choix est immense toute l'année, y compris pour les variétés exotiques.
Les inconvénients : la logistique est complexe, les commandes se font en volume, et le délai de transport réduit la fraîcheur des fleurs. L'empreinte carbone est aussi plus élevée. Ce circuit convient aux fleuristes avec un volume de vente important qui peuvent absorber des commandes en gros.
Les intermédiaires et grossistes français
Les marchés de gros (Rungis pour l'Île-de-France) et les grossistes régionaux permettent un approvisionnement régulier avec une bonne fraîcheur. La relation commerciale de proximité facilite les ajustements de commande et les retours.
Les prix sont intermédiaires, entre le marché néerlandais et le circuit court. La gamme peut être limitée en hiver, quand la production française ralentit.
Les producteurs locaux et le circuit court
La tendance des fleurs françaises de saison, cultivées sans pesticides, prend de l'ampleur. Ce circuit a un argument marketing puissant auprès d'une clientèle sensible à l'origine des produits. La fraîcheur est maximale et la marge potentiellement meilleure grâce à la suppression des intermédiaires.
La contrainte : la gamme est limitée à la saison et les volumes sont restreints. La plupart des fleuristes mixent les circuits pour équilibrer marge et diversité de gamme.
| Circuit | Prix d'achat relatif | Fraîcheur | Complexité logistique | Argument commercial |
|---|---|---|---|---|
| Grossistes néerlandais | Bas | Moyenne | Élevée | Choix et prix |
| Grossistes français | Intermédiaire | Bonne | Moyenne | Régularité et proximité |
| Producteurs locaux | Variable | Maximale | Faible | Éco-responsabilité et traçabilité |
Quel statut juridique pour ouvrir un fleuriste ?
Le statut juridique détermine votre régime social, votre fiscalité et votre niveau de protection personnelle. Voici les options adaptées à un projet de fleuriste, selon que vous vous lancez seul ou à plusieurs.
Fleuriste solo : EI, EURL ou SASU ?
L'entreprise individuelle (EI) est la forme la plus simple : pas de capital social, pas de statuts à rédiger, et votre patrimoine personnel est protégé depuis 2022. C'est un bon choix pour tester un projet à petit budget, mais la croissance et la cession sont plus limitées.
L'EURL (société à associé unique) place le gérant sous le régime TNS (travailleur non-salarié). Les cotisations sociales sont d'environ 45 % du revenu net, sans fiche de paie à établir. La première année, un forfait de début d'activité d'environ 3 500 € s'applique, avec régularisation en mai de l'année suivante.
La SASU (société à associé unique) place le président sous le statut assimilé salarié. Le coût total pour 1 € net versé est d'environ 1,82 €, avec fiche de paie et DSN obligatoires. L'avantage : si vous ne vous versez pas de salaire au démarrage, vous ne payez aucune cotisation.
Le critère de choix principal reste le niveau de rémunération visé et votre besoin de protection sociale (couverture maladie, retraite).
À plusieurs : SARL ou SAS ?
La SARL est le statut classique du commerce de proximité. Le gérant majoritaire est TNS, et le cadre juridique est strict (cessions de parts encadrées, assemblées générales obligatoires). Cette rigidité protège les associés minoritaires.
La SAS a plus de souplesse statutaire. Le président est assimilé salarié, et les règles de gouvernance sont librement définies dans les statuts. Ce format facilite l'entrée d'investisseurs ou le développement en multi-boutiques.
Le choix dépend du nombre d'associés, du mode de gouvernance souhaité et de votre projet de développement (franchise, ouverture de plusieurs points de vente).
Tableau comparatif des statuts pour un fleuriste
| Critère | EI | EURL | SASU | SARL | SAS |
|---|---|---|---|---|---|
| Nombre d'associés | 1 | 1 | 1 | 2 à 100 | 2 minimum |
| Capital social minimum | Aucun | 1 € | 1 € | 1 € | 1 € |
| Régime social du dirigeant | TNS | TNS (gérant) | Assimilé salarié | TNS (gérant majoritaire) | Assimilé salarié |
| Régime fiscal par défaut | IR | IR (option IS) | IS | IR (option IS) | IS |
| Protection du patrimoine | Patrimoine pro séparé | Limitée aux apports | Limitée aux apports | Limitée aux apports | Limitée aux apports |
| Formalisme de gestion | Très faible | Moyen | Moyen | Élevé | Moyen à élevé |
| Profil idéal | Fleuriste solo, test de projet | Fleuriste solo, rémunération régulière | Fleuriste solo sans salaire au départ | Duo d'associés, commerce familial | Projet de développement, investisseurs |
Bon à savoir : Quel que soit le statut choisi, vous devez déposer la déclaration initiale de CFE (cotisation foncière des entreprises, formulaire 1447-C-SD) avant le 31 décembre de l'année de création auprès du SIE de votre siège social. L'année de création est exonérée, mais un oubli ou un retard fait perdre cette exonération.
Le choix du statut mérite un échange avec un professionnel. Swapn propose la création d'entreprise gratuite avec un conseiller dédié, inscrit à l'Ordre des Experts-Comptables, qui vous aide à choisir le statut adapté à votre projet de fleuriste.
Quelles formations et diplômes pour ouvrir un fleuriste ?
Le métier de fleuriste s'apprend, mais l'ouverture d'un commerce de fleurs n'exige pas de diplôme spécifique. Voici les formations reconnues et les alternatives possibles.
Les diplômes reconnus
- CAP Fleuriste : formation de base, 2 ans en formation initiale ou 1 an en reconversion. Il couvre les techniques de composition, la botanique et la vente.
- BP Fleuriste (Brevet Professionnel) : niveau supérieur au CAP, il ajoute des compétences en gestion d'entreprise et en techniques avancées de création florale.
- Bac Pro Conseil-vente en produits de jardin : orienté commerce et vente, il prépare à la relation client dans le secteur végétal.
- BTS Technico-commercial option végétaux d'ornement : formation à bac+2, adaptée si vous visez un poste de responsable ou un développement commercial ambitieux.
Ouvrir sans diplôme : la règle des 3 ans
Aucun diplôme n'est légalement obligatoire pour ouvrir un commerce de fleurs. L'activité de fleuriste est commerciale, pas artisanale réglementée. Vous pouvez donc vous immatriculer au Guichet Unique de l'INPI sans justifier d'une qualification.
Cependant, justifier de 3 ans d'expérience professionnelle dans le secteur floral renforce votre crédibilité auprès des banques et des fournisseurs. C'est un argument concret à mettre en avant dans votre business plan.
Bon à savoir : Si vous n'avez ni diplôme ni expérience en fleuristerie, une alternative est d'embaucher un fleuriste diplômé pour la partie technique et de vous concentrer sur la gestion, le commercial et le développement de la boutique.
Comment financer l'ouverture de votre fleuriste ?
Le financement d'un commerce de fleurs combine généralement apport personnel, emprunt bancaire et aides publiques. Voici les trois sources à mobiliser pour boucler votre plan de financement.
L'apport personnel
Les banques exigent généralement 20 à 30 % du montant total du projet en apport personnel. Sur un budget de 80 000 €, cela correspond à 16 000 à 24 000 €.
Cet apport inclut votre épargne personnelle, le love money (prêts ou dons de la famille et des proches) et les éventuelles donations. Plus votre apport est élevé, meilleures sont les conditions du prêt (taux, durée, garanties demandées). C'est un signal d'engagement fort pour le prêteur.
Le prêt bancaire professionnel
La durée classique d'un prêt pour un commerce est de 5 à 7 ans. Consultez au moins 3 banques pour comparer les taux, les garanties exigées et le coût de l'assurance emprunteur.
Votre business plan est le document clé pour décrocher le financement. Le banquier va regarder en priorité votre prévisionnel de trésorerie, votre seuil de rentabilité et la cohérence entre votre apport et le montant demandé.
Les aides à la création d'entreprise
Plusieurs dispositifs peuvent compléter votre financement ou réduire vos charges au démarrage.
L'ACRE
L'ACRE (aide aux créateurs et repreneurs d'entreprise) accorde une exonération de 25 % des cotisations sociales la première année (hors micro-entreprise). L'exonération est dégressive pour les revenus compris entre 36 045 € et 48 060 €. La demande se fait dans les 60 jours suivant la date de début d'activité auprès de l'URSSAF.
L'ARCE
L'ARCE permet de convertir 60 % des droits ARE restants en capital. Le premier versement de 30 % intervient au démarrage de l'activité, le second 6 mois après, à condition que l'activité existe toujours et que vous n'ayez pas repris un CDI à temps plein. C'est un moyen efficace de constituer un apport personnel quand vous êtes demandeur d'emploi.
Le crowdfunding et autres financements
- Financement participatif : utile pour tester l'adhésion du public à votre concept et financer une partie du stock ou de l'aménagement
- Prêt d'honneur (réseau Initiative, Réseau Entreprendre) : jusqu'à 50 000 € à taux zéro, sans garantie personnelle. Il renforce votre dossier bancaire.
- Garantie BPI France : couverture jusqu'à 60 % du prêt bancaire, ce qui rassure la banque et facilite l'obtention du crédit
Les avantages et inconvénients du modèle économique fleuriste
Avant de finaliser votre business plan, prenez du recul sur les forces et les faiblesses du modèle économique d'un fleuriste. Cette analyse alimente directement la partie SWOT de votre dossier.
Les atouts du métier
- Risque d'impayés très faible : la quasi-totalité des ventes se fait au comptant, en boutique ou à la livraison
- Demande récurrente portée par les événements de la vie (mariages, naissances, deuils, fêtes) et la décoration
- Possibilité de diversification : ateliers d'art floral, abonnements pour entreprises, décoration événementielle, e-commerce
- Barrière à l'entrée accessible : pas de diplôme obligatoire et ticket d'entrée modéré en zone rurale
Les contraintes à anticiper
- Stock périssable : une gestion rigoureuse des commandes et de la chambre climatique est indispensable pour limiter le taux de casse
- Horaires étendus : ouverture le week-end, les jours fériés (pics de vente), et tôt le matin pour les achats au marché de gros
- Saisonnalité marquée : la trésorerie peut être tendue en mois creux (janvier, août, septembre), d'où l'importance du fonds de roulement
- Activité difficilement numérisable : le cœur de métier reste physique, ce qui limite les gains de productivité
- Plafond de croissance en solo : au-delà d'un certain CA, embaucher devient nécessaire car le dirigeant ne peut pas tout faire seul (achat, composition, vente, livraison, gestion)
Intégrez ces éléments dans votre business plan, notamment dans l'analyse SWOT et dans le prévisionnel de trésorerie. Un banquier qui voit que vous avez anticipé les mois creux et budgété le taux de casse sera plus enclin à financer votre projet.
Les questions fréquentes sur le business plan fleuriste
Est-ce que l'activité de fleuriste est rentable ?
Oui, à condition de maîtriser votre marge et votre taux de casse. Avec un CA moyen d'environ 150 000 €/an et un taux de marge brute de 60 à 70 %, un fleuriste bien géré peut dégager un résultat net de 25 000 à 40 000 € par an. La clé : contrôler les pertes liées au stock périssable et diversifier vos sources de revenus (livraisons, événementiel, abonnements).
Quel budget minimum pour ouvrir un magasin de fleurs ?
Comptez au minimum 20 000 € pour un petit local en zone rurale (stock initial, équipement de base, premiers mois de loyer). En ville moyenne, prévoyez 80 000 à 150 000 €. À Paris ou en centre-ville premium, le budget peut atteindre 300 000 € en raison du droit au bail et des travaux d'aménagement.
Comment calculer le prix de revient d'un bouquet de fleurs ?
Additionnez le prix d'achat des fleurs, les consommables (emballage, ruban, mousse florale, cellophane) et une quote-part des charges indirectes (loyer, énergie). Exemple : fleurs 8 € + consommables 1,50 € = coût de revient direct de 9,50 €. Pour un prix de vente de 25 € HT, la marge brute est de 62 %.
Faut-il un diplôme pour ouvrir une boutique de fleurs ?
Non, aucun diplôme n'est légalement obligatoire. Le CAP Fleuriste ou le BP Fleuriste sont cependant recommandés pour maîtriser les techniques florales. Sans diplôme, justifier de 3 ans d'expérience professionnelle dans le secteur est un atout pour crédibiliser le projet auprès des banques.
Quel est le meilleur statut juridique pour un fleuriste indépendant ?
Pour un fleuriste solo, l'EURL est souvent privilégiée : cotisations sociales plus faibles (~45 % du net), pas de fiche de paie à établir, et patrimoine personnel protégé. La SASU convient si vous ne vous versez pas de salaire au démarrage (zéro cotisation) ou si vous prévoyez d'accueillir des investisseurs.
Est-ce qu'un fleuriste gagne bien sa vie ?
Le revenu moyen d'un fleuriste indépendant se situe entre 2 000 et 3 500 € nets par mois, selon la localisation, le positionnement et la gestion. Les fleuristes spécialisés en mariage haut de gamme ou en événementiel d'entreprise peuvent dépasser 4 000 € nets.
Comment financer l'ouverture d'un fleuriste sans apport ?
Ouvrir sans aucun apport est très difficile : les banques exigent généralement 20 à 30 % du montant total. L'ARCE (60 % des droits ARE restants versés en capital) peut constituer cet apport si vous êtes demandeur d'emploi. Les prêts d'honneur à taux zéro et le crowdfunding complètent le financement.
Quelles sont les charges principales d'un fleuriste ?
Les trois postes les plus importants sont le stock de fleurs et fournitures (30 à 40 % du CA), le loyer du local commercial (10 à 15 % du CA) et les charges de personnel si vous avez des employés. S'y ajoutent l'énergie (la chambre climatique consomme beaucoup), les cotisations sociales du dirigeant et l'assurance professionnelle.
Comment se différencier des autres fleuristes dans son business plan ?
Identifiez un positionnement clair : fleuriste éco-responsable, spécialiste mariage, ateliers d'art floral, abonnements pour entreprises ou fleuriste de luxe. Votre business plan doit chiffrer ce positionnement : quel CA supplémentaire génère chaque activité complémentaire, et quel investissement demande-t-elle ?
Quels sont les mois les plus rentables pour un fleuriste ?
Les pics d'activité se concentrent sur quatre périodes : la Saint-Valentin (février), la fête des Mères (mai-juin), la Toussaint (novembre) et les fêtes de fin d'année (décembre). Ces périodes peuvent représenter 30 à 40 % du CA annuel. Votre prévisionnel de trésorerie doit anticiper les mois creux (janvier, août, septembre) où les ventes baissent significativement.
Sources & Références
Service-Public : Formalités de création d'entreprise
Impots.gouv.fr : Les régimes d'imposition à la TVA
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus