
Passer de micro-entreprise à SAS : étapes, coûts et fiscalité
Business plan : les 9 parties clés et modèle gratuit (2026)

Temps de lecture : 11 min
Résumé de l'article
- Business plan : un document de 20 à 30 pages présentant le projet en volets narratif et financier.
- 9 parties clés : executive summary, projet, équipe, marché, modèle économique, stratégie, opérations, prévisionnel et annexes.
- Prévisionnel financier : la partie la plus scrutée, avec compte de résultat, trésorerie et seuil de rentabilité.
- Erreur fréquente : surestimer son chiffre d'affaires en partant du marché total au lieu de construire par le bas.
- Règle d'or : rédiger l'executive summary en dernier et faire relire la partie financière.
- Valider son business plan : Swapn vous propose une comptabilité tout-en-un dès 29€ HT/mois, sans engagement.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Qu'est-ce qu'un business plan et à quoi sert-il ?
Un business plan (ou plan d'affaires) est un document de 20 à 30 pages qui présente un projet de création ou de développement d'entreprise. Il repose sur deux volets indissociables : une partie narrative (le projet, le marché, l'équipe, la stratégie) et une partie financière (le prévisionnel, le plan de trésorerie, le seuil de rentabilité).
Définition du business plan
Le business plan formalise l'ensemble de votre projet sur papier. Il répond à trois questions : que vendez-vous, à qui, et comment comptez-vous gagner de l'argent ?
Ne confondez pas business plan et business model. Le business model décrit la logique de création de valeur de votre entreprise : il tient sur une seule page (souvent sous forme de Canvas). Le business plan, lui, développe chaque aspect du projet en détail. Le business model est une composante du BP, pas son équivalent.
Les 3 objectifs d'un business plan
- Structurer votre réflexion. Rédiger un BP vous force à valider la cohérence de votre projet. Chaque section vous pousse à répondre à des questions que vous n'auriez pas posées autrement : votre marché est-il assez grand ? Vos charges sont-elles réalistes ? Votre trésorerie tient-elle les 6 premiers mois ?
- Convaincre vos interlocuteurs. Un banquier, un investisseur ou un associé potentiel a besoin d'un document structuré pour évaluer votre projet. Sans BP, pas de prêt bancaire, pas de prêt d'honneur Bpifrance, pas de levée de fonds.
- Piloter votre activité. Le BP sert de feuille de route pour les 3 premières années. Comparez vos résultats réels à vos prévisions chaque trimestre pour ajuster votre stratégie et détecter les écarts avant qu'ils ne deviennent critiques.
Quand faut-il rédiger un business plan ?
Le business plan n'est pas réservé aux startups. Voici les situations où il devient nécessaire :
- Création d'entreprise en société (SASU, SAS, EURL, SARL)
- Recherche de financement : prêt bancaire, prêt d'honneur, levée de fonds
- Lancement d'un nouveau produit ou service au sein d'une entreprise existante
- Expansion vers un nouveau marché ou une nouvelle zone géographique
- Reprise d'entreprise
Même sans besoin de financement externe, le BP reste un exercice utile pour tester la solidité de votre projet avant de vous lancer.
Les 9 parties essentielles d'un business plan
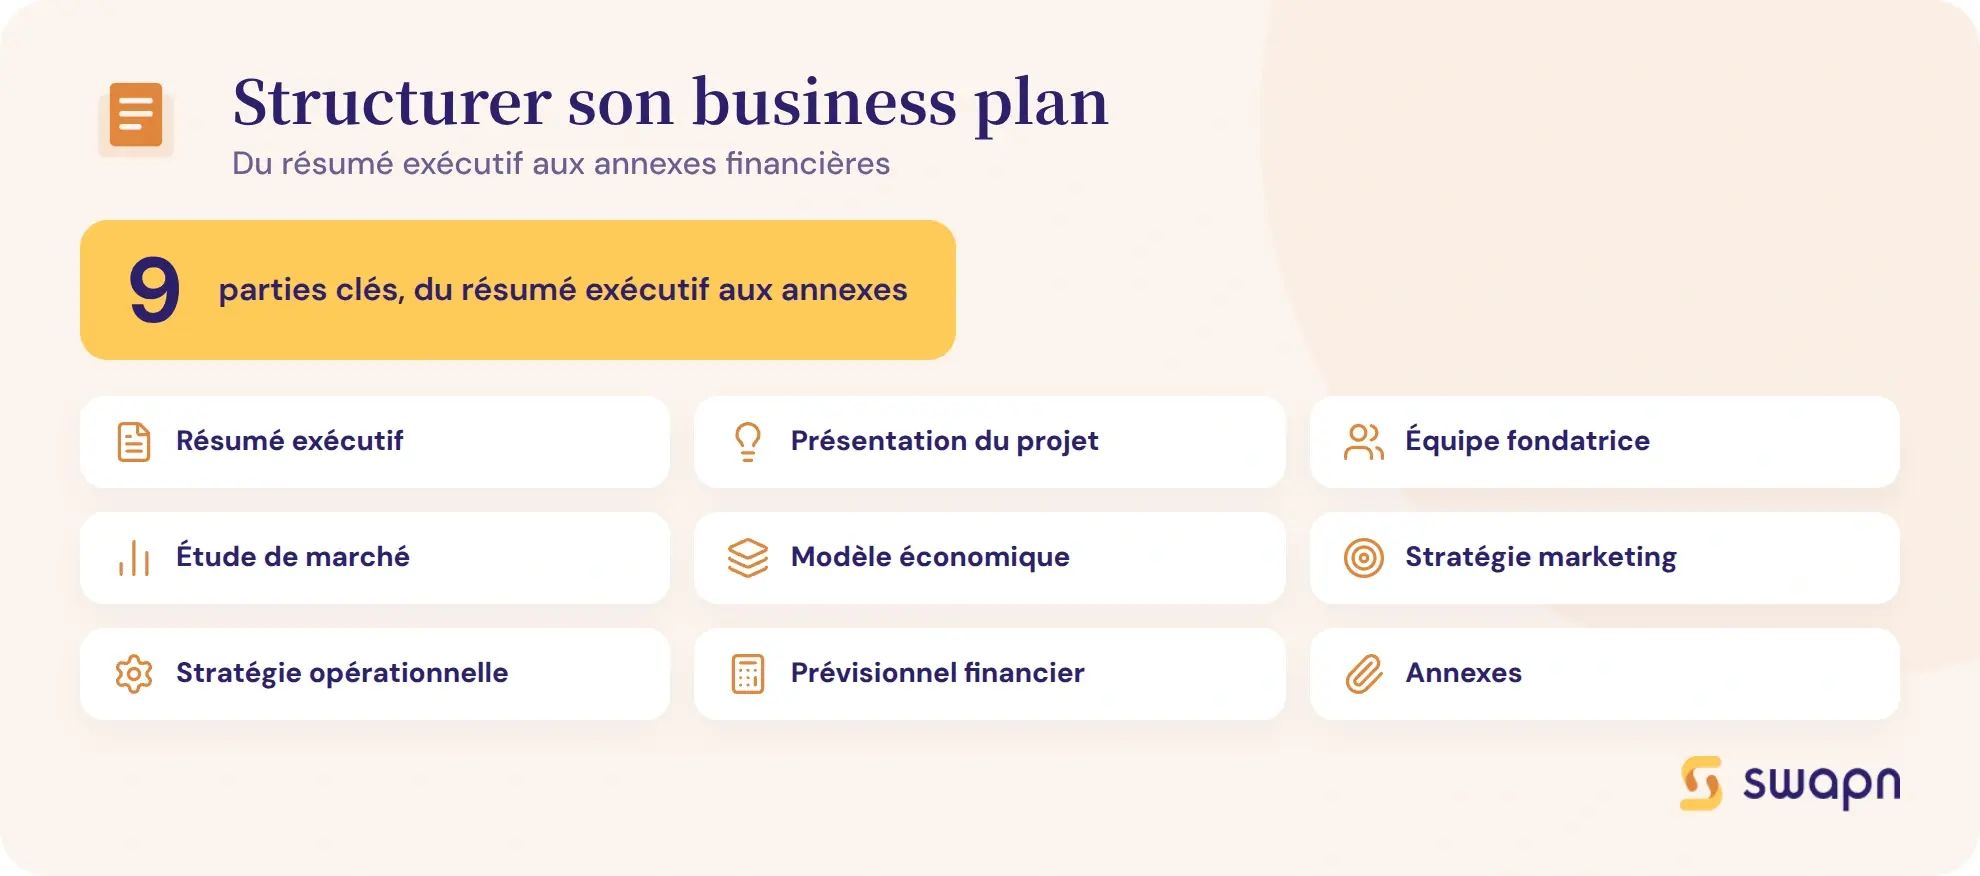
Chaque business plan suit une structure en 9 parties qui couvre le projet sous tous ses angles. Voici un aperçu rapide avant de détailler chaque section.
| N° | Partie | Ce qu'elle contient |
| 1 | Executive summary | Synthèse du projet en 1-2 pages : problème, solution, marché, équipe, chiffres clés |
| 2 | Présentation du projet | Genèse de l'idée, proposition de valeur, stade d'avancement |
| 3 | Équipe fondatrice | Parcours des fondateurs, complémentarité, répartition des rôles et du capital |
| 4 | Étude de marché | Taille du marché, segments clients, analyse concurrentielle |
| 5 | Modèle économique | Sources de revenus, tarification, structure de coûts |
| 6 | Stratégie marketing et commerciale | Marketing mix (4P), canaux d'acquisition, objectifs chiffrés |
| 7 | Stratégie opérationnelle | Organisation, processus, recrutement, forme juridique |
| 8 | Prévisionnel financier | Compte de résultat, plan de financement, trésorerie, seuil de rentabilité |
| 9 | Annexes | CV, devis, contrats, brevets, études détaillées |
L'executive summary (résumé de synthèse)
L'executive summary est la vitrine de votre business plan. En 1 à 2 pages maximum, il résume l'ensemble du projet : le problème identifié, la solution que vous apportez, le marché cible, l'équipe, les chiffres clés (chiffre d'affaires prévisionnel, seuil de rentabilité) et le montant recherché.
C'est la première page que lit un banquier ou un investisseur. En 2 minutes, il décide s'il poursuit la lecture ou referme le dossier. Un executive summary trop long, trop technique ou trop vague tue votre dossier avant même qu'il ne commence.
Bon à savoir : L'executive summary se rédige toujours en dernier, même s'il apparaît en première page du document. Commencez par les 8 autres parties, puis condensez le tout dans cette synthèse.
Ce que vérifie votre banquier : La cohérence entre le résumé et le reste du document. Si votre executive summary annonce un CA de 150 000 € et que votre prévisionnel affiche 90 000 €, votre crédibilité s'effondre. Le montant demandé doit aussi être clairement justifié par le plan de financement.
La présentation du projet
Cette section raconte l'histoire de votre projet. D'où vient l'idée ? Quel problème concret résout-elle ? Pourquoi maintenant ?
Détaillez votre proposition de valeur : ce qui rend votre produit ou service différent de ce qui existe déjà. Précisez le stade d'avancement du projet : simple idée, prototype fonctionnel, premiers clients, chiffre d'affaires déjà généré. Plus vous avez de preuves concrètes, plus votre dossier gagne en crédibilité.
Terminez par votre vision à 3-5 ans. Un financeur veut savoir où vous allez, pas seulement d'où vous partez.
La présentation de l'équipe fondatrice
Le parcours et les compétences de chaque fondateur ou associé doivent apparaître clairement. Mettez en avant la complémentarité des profils : un associé technique et un associé commercial, par exemple, rassurent davantage qu'un duo aux compétences identiques.
Précisez la répartition des rôles et du capital entre associés. Un lecteur externe doit comprendre en quelques lignes qui fait quoi et qui détient quoi.
Ce que vérifie votre banquier : L'équipe est souvent le premier critère de décision d'un investisseur. Les compétences sectorielles et la capacité d'exécution comptent plus que l'idée elle-même. Un projet brillant porté par une équipe sans expérience dans le secteur sera perçu comme risqué.
L'étude de marché
L'étude de marché prouve que votre projet répond à un besoin réel et quantifiable. Elle se décompose en deux volets.
L'analyse de la demande mesure la taille de votre marché. Utilisez les trois niveaux : TAM (marché total adressable), SAM (marché que vous pouvez servir) et SOM (part de marché réaliste à court terme). Identifiez vos segments de clientèle cible et les tendances du secteur.
L'analyse de la concurrence recense vos concurrents directs et indirects. Pour chacun, notez leur positionnement, leurs forces, leurs faiblesses et leur part de marché estimée.
Combinez données secondaires (statistiques INSEE, études sectorielles Bpifrance, rapports professionnels) et données terrain (enquêtes clients, questionnaires, interviews). Les données terrain font la différence : elles montrent que vous avez parlé à de vrais clients potentiels.
Ce que vérifie votre banquier : Des données chiffrées et sourcées. Un marché estimé « à environ 500 millions d'euros » sans source ne vaut rien. Citez vos références : « Selon l'INSEE, le marché français du conseil en stratégie digitale s'élève à 4,2 milliards d'euros. »
Le modèle économique (business model)
Le modèle économique explique comment votre entreprise gagne de l'argent. Détaillez vos sources de revenus, votre politique tarifaire et votre panier moyen. Un consultant facture au TJM (taux journalier moyen), un SaaS facture un abonnement mensuel, un formateur vend des sessions à la journée.
Décrivez aussi votre structure de coûts : coûts fixes (loyer, assurance, comptabilité) et coûts variables (sous-traitance, matières premières). Cette distinction est importante pour calculer votre seuil de rentabilité.
Pour formaliser votre modèle économique, vous pouvez utiliser le Business Model Canvas et ses 9 blocs (détaillé plus bas dans cet article). Si vous avez déjà des preuves de product-market fit (premiers clients payants, lettres d'intention, résultats de tests), c'est ici qu'il faut les mentionner. Ces preuves valent plus que n'importe quelle projection.
La stratégie marketing et commerciale
Cette section détaille comment vous allez trouver et convaincre vos clients. Structurez-la autour des 4P du marketing mix :
- Produit : caractéristiques, gamme, différenciation
- Prix : positionnement tarifaire, politique de remise, conditions de paiement
- Place (distribution) : canaux de vente (en ligne, terrain, partenariats), zone géographique
- Promotion : stratégie de communication, canaux d'acquisition (SEO, publicité, réseau, prescripteurs)
Chiffrez vos objectifs commerciaux : nombre de clients visés mois par mois sur 12 mois, taux de conversion estimé par canal, coût d'acquisition client prévu. Un consultant en SASU qui vise 15 jours facturés par mois en vitesse de croisière doit expliquer comment il compte remplir son planning : prospection LinkedIn, réseau professionnel, apporteurs d'affaires.
Ce que vérifie votre banquier : La cohérence entre votre budget marketing et vos objectifs de chiffre d'affaires. Annoncer 80 000 € de CA la première année sans prévoir de budget d'acquisition client n'est pas crédible.
La stratégie opérationnelle
La stratégie opérationnelle décrit l'organisation concrète de votre activité au quotidien.
Précisez vos besoins en locaux, équipements, fournisseurs et sous-traitance. Décrivez votre processus de production ou de livraison du service. Si vous prévoyez de recruter, indiquez les postes clés, le calendrier d'embauche et la masse salariale prévisionnelle.
C'est aussi dans cette section que vous justifiez le choix de votre forme juridique (SASU, SAS, EURL, SARL). Expliquez pourquoi cette structure correspond à votre situation : nombre d'associés, régime social souhaité, perspective de levée de fonds.
Le prévisionnel financier
Le prévisionnel financier traduit votre projet en chiffres. C'est la partie la plus scrutée par les financeurs, et elle repose sur 4 tableaux complémentaires.
| Tableau | Ce qu'il montre | Horizon |
| Compte de résultat prévisionnel | Rentabilité (CA - charges = résultat) | 3 ans |
| Plan de financement | Équilibre entre besoins et ressources | 3 ans |
| Plan de trésorerie mensuel | Liquidité mois par mois | 12 mois |
| Seuil de rentabilité | CA minimum pour couvrir les charges | Annuel |
Le compte de résultat prévisionnel projette votre chiffre d'affaires, vos charges d'exploitation et votre résultat net sur 3 ans. Le plan de financement met en regard vos besoins (investissements, besoin en fonds de roulement) et vos ressources (apport personnel, emprunt, aides). Le plan de trésorerie mensuel détaille vos encaissements et décaissements mois par mois sur 12 mois.
Le seuil de rentabilité (ou point mort) indique à partir de quel chiffre d'affaires votre entreprise couvre l'ensemble de ses charges. C'est un indicateur clé pour savoir quand votre activité devient viable.
Chaque chiffre doit être accompagné de ses hypothèses : « 15 jours facturés par mois à 450 € HT le jour, avec une montée en charge de 5 jours/mois au démarrage. » Un prévisionnel sans hypothèses documentées n'a aucune valeur.
Ce que vérifie votre banquier : Trois points précis. Les hypothèses de CA sont-elles réalistes et documentées ? La trésorerie est-elle tendue les 6 premiers mois ? Le porteur de projet a-t-il prévu un scénario pessimiste en plus du scénario réaliste ?
Les annexes
Les annexes apportent les preuves et documents complémentaires sans alourdir le corps du business plan :
- CV détaillés des fondateurs
- Étude de marché complète (si résumée dans le corps du BP)
- Devis fournisseurs et contrats signés
- Brevets ou marques déposées
- Maquettes ou prototypes
- Lettres d'intention de clients potentiels
- Bail commercial ou promesse de bail
Ne mettez en annexe que les documents référencés dans le corps du BP. Une annexe que personne ne va chercher est une annexe inutile.
Les outils d'analyse à intégrer dans votre business plan
Trois outils analytiques renforcent la crédibilité de votre business plan. Chacun apporte un éclairage différent sur votre projet et son environnement.
L'analyse SWOT
La matrice SWOT croise vos facteurs internes (forces et faiblesses) avec les facteurs externes (opportunités et menaces). Placez-la après votre étude de marché, avant votre stratégie.
Voici un exemple concret pour un consultant en stratégie digitale qui lance sa SASU :
| Positif | Négatif | |
| Interne | Forces : 8 ans d'expérience en agence, réseau professionnel actif, faibles charges fixes | Faiblesses : seul (pas de backup en cas d'absence), pas de notoriété en nom propre |
| Externe | Opportunités : demande croissante en transformation digitale des TPE/PME, peu de consultants spécialisés en local | Menaces : concurrence des agences low-cost, sensibilité prix des TPE en période de ralentissement |
La SWOT n'est pas un exercice théorique. Chaque case doit déboucher sur une action concrète dans votre stratégie : capitaliser sur vos forces, compenser vos faiblesses, saisir les opportunités, vous protéger des menaces.
L'analyse PESTEL
L'analyse PESTEL évalue l'environnement macro dans lequel votre projet s'inscrit, à travers 6 dimensions :
- Politique : stabilité, aides à la création, politique fiscale
- Économique : conjoncture, taux d'intérêt, pouvoir d'achat des clients
- Socioculturel : tendances de consommation, démographie, modes de travail
- Technologique : innovations, digitalisation, outils disponibles
- Écologique : réglementations environnementales, attentes RSE des clients
- Légal : normes sectorielles, obligations réglementaires, évolutions législatives
Exemple : si vous lancez une activité de prestation de services, la dimension « Légal » inclut la réforme de la facturation électronique qui impose l'utilisation d'une plateforme de dématérialisation partenaire pour émettre vos factures.
Le Business Model Canvas
Le Business Model Canvas résume votre modèle économique sur une seule page, en 9 blocs : segments clients, proposition de valeur, canaux de distribution, relation client, flux de revenus, ressources clés, activités clés, partenaires clés et structure de coûts.
Il ne remplace pas le business plan. Le Canvas est un outil de synthèse et d'itération rapide : vous pouvez tester plusieurs hypothèses en quelques minutes en modifiant un bloc. Le BP développe ensuite chaque bloc en détail sur plusieurs pages.
Utilisez le Canvas en phase exploratoire pour structurer vos idées, puis formalisez le tout dans votre business plan.
Comment rédiger un business plan convaincant : 5 erreurs à éviter
Même un bon projet peut être rejeté à cause d'un business plan mal construit. Voici les cinq pièges les plus fréquents et comment les contourner :
- Baser ses prévisions de CA sur des parts de marché arbitraires
- Se contenter de données secondaires sans validation terrain
- Écrire le résumé de synthèse avant le reste du document
- Ignorer le plan de trésorerie mensuel
- Envoyer le dossier sans relecture par un professionnel
Surestimer son chiffre d'affaires prévisionnel
C'est l'erreur la plus courante. Beaucoup de créateurs partent du marché total et appliquent un pourcentage arbitraire : « Si on capte 1 % d'un marché de 500 millions, on fait 5 millions. » Ce raisonnement ne tient pas devant un banquier.
Construisez votre CA par le bas : combien de clients pouvez-vous réalistement signer par mois ? Quel est votre panier moyen ? Quelle est la fréquence d'achat ? Un consultant qui facture 450 € par jour et vise 10 jours facturés par mois en année 1 prévoit un CA de 54 000 €, pas de 200 000 €.
Préparez toujours un scénario pessimiste (-30 % par rapport au scénario réaliste) pour montrer que votre projet tient même en conditions dégradées.
Négliger l'étude de marché terrain
Les données secondaires (INSEE, études sectorielles) posent le cadre, mais elles ne suffisent pas. Un banquier repère immédiatement un business plan sans validation terrain. Avez-vous interrogé 20 clients potentiels ? Testé votre offre ? Recueilli des lettres d'intention ? Ces preuves concrètes font la différence entre un projet théorique et un projet crédible.
Rédiger l'executive summary en premier
L'executive summary synthétise l'ensemble du business plan. Le rédiger avant d'avoir terminé les autres sections conduit à un résumé déconnecté du contenu réel. Rédigez-le en dernier, une fois que tous vos chiffres et votre stratégie sont stabilisés.
Oublier la trésorerie mensuelle
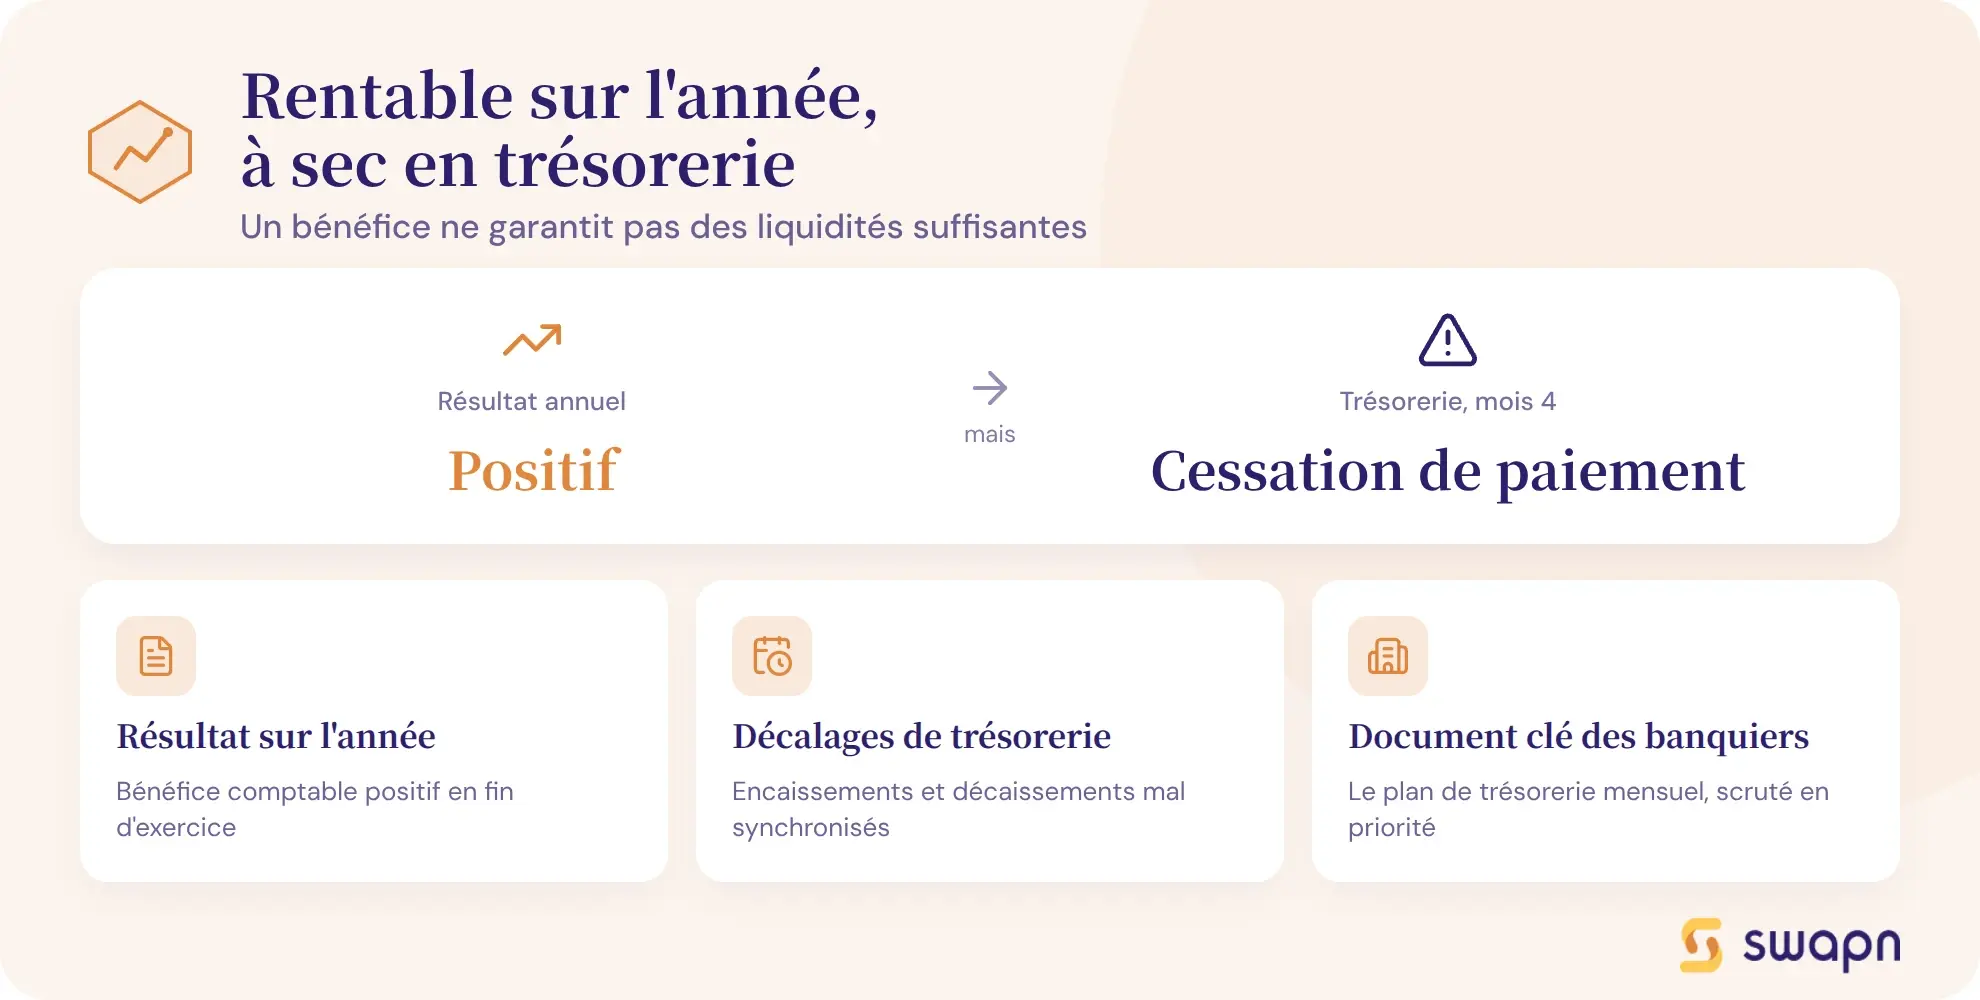
Une entreprise peut être rentable sur l'année mais se retrouver en cessation de paiement au mois 4 par manque de liquidités. Le plan de trésorerie mensuel sur 12 mois est le tableau le plus scruté par les banquiers.
Exemple : un consultant facture 5 000 € HT en janvier à un client grand compte. Avec un délai de paiement de 60 jours, il n'encaisse cette somme qu'en mars. Entre-temps, ses charges courantes (loyer, assurance, cotisations) continuent de tomber chaque mois.
Bon à savoir : Une entreprise rentable peut être en cessation de paiement si sa trésorerie mensuelle n'est pas maîtrisée. Le plan de trésorerie est le document le plus regardé par les banquiers, devant le compte de résultat.
Présenter un business plan sans relecture professionnelle
Un regard extérieur (expert-comptable, conseiller en création) détecte les incohérences que le porteur de projet ne voit plus. Une erreur de calcul dans le prévisionnel ou une hypothèse non sourcée suffit à discréditer l'ensemble du document.
Faites relire au minimum la partie financière par un professionnel du chiffre. Swapn, inscrit à l'Ordre des Experts-Comptables, propose un accompagnement comptable dès 29 € HT/mois incluant l'assistance de comptables pour valider vos projections financières.
Exemple chiffré : le prévisionnel financier d'un consultant en SASU
Pour rendre le prévisionnel financier concret, voici un exemple complet basé sur un profil réaliste de créateur d'entreprise. Trois étapes pour construire vos projections :
- Poser les hypothèses de départ (profil, tarif, charges)
- Projeter le compte de résultat sur la première année
- Vérifier la trésorerie mois par mois
Les hypothèses de départ
Profil : Julie, consultante en stratégie digitale. Elle crée une SASU à l'IS pour exercer en prestation de services BtoB.
- TJM (taux journalier moyen) : 450 € HT
- Objectif : 15 jours facturés par mois en vitesse de croisière, atteint au mois 7
- Montée en charge : 5 jours/mois (M1 à M3), 8 jours (M4 à M6), 12 jours (M7 à M9), 15 jours (M10 à M12)
- Charges fixes mensuelles : 800 € (logiciels, assurance RC pro, comptabilité, frais bancaires)
- Investissement initial : 3 000 € (ordinateur, site web, formation)
- Rémunération : 2 000 € bruts/mois à partir du mois 3
Le compte de résultat prévisionnel (année 1)
| Poste | Montant annuel |
| Chiffre d'affaires HT | 54 000 € |
| Charges d'exploitation (fixes + déplacements + formation) | 15 000 € |
| Rémunération brute du dirigeant (10 mois) | 20 000 € |
| Cotisations sociales (environ 75 % du brut, régime assimilé salarié) | 15 000 € |
| Résultat avant IS | 4 000 € |
Le CA de 54 000 € HT correspond à une montée en charge progressive : 5 jours facturés par mois au démarrage, puis une augmentation régulière jusqu'à 15 jours en fin d'année. Ce n'est pas un CA linéaire de 4 500 €/mois dès le premier jour, ce qui serait irréaliste pour une activité en démarrage.
Le résultat avant IS est légèrement positif. Pour une première année d'activité en prestation de services, c'est un scénario réaliste. L'objectif n'est pas de dégager un gros bénéfice en année 1, mais de prouver que le modèle est viable.
Le plan de trésorerie simplifié (mois 1 à 6)
| Mois | Encaissements | Décaissements | Solde cumulé |
| Mois 1 | 0 € | 3 800 € | -3 800 € |
| Mois 2 | 2 250 € | 800 € | -2 350 € |
| Mois 3 | 2 250 € | 4 300 € | -4 400 € |
| Mois 4 | 2 250 € | 4 300 € | -6 450 € |
| Mois 5 | 3 600 € | 4 300 € | -7 150 € |
| Mois 6 | 3 600 € | 4 300 € | -7 850 € |
Les encaissements sont décalés d'un mois par rapport à la facturation (délai de paiement de 30 jours). Les décaissements passent de 800 € à 4 300 €/mois au mois 3, quand Julie commence à se verser un salaire (2 000 € bruts + 1 500 € de cotisations + 800 € de charges fixes).
Ce tableau montre que Julie a besoin d'un fonds de roulement d'environ 8 000 € pour traverser les 6 premiers mois. Sans apport initial suffisant, elle risque un découvert dès le mois 3. Le point d'équilibre de trésorerie mensuel (encaissements supérieurs aux décaissements) est atteint vers le mois 8, quand les encaissements liés à 12 jours facturés commencent à arriver.
C'est exactement ce type de tableau qu'un banquier analyse en priorité pour évaluer le risque de votre projet.
Comment utiliser un modèle de business plan ?
Un bon modèle vous fait gagner du temps et vous évite d'oublier des sections. Encore faut-il choisir le bon format et savoir le personnaliser.
Choisir le bon format : Word, Excel ou générateur en ligne ?
Trois options s'offrent à vous :
- Modèle Word : adapté à la partie narrative (projet, marché, équipe, stratégie). Vous rédigez librement, mais aucun calcul automatique n'est possible pour le prévisionnel.
- Classeur Excel : adapté à la partie financière. Les formules calculent automatiquement votre seuil de rentabilité, votre plan de trésorerie et vos scénarios. La mise en forme narrative reste limitée.
- Générateur en ligne : combine les deux. Il vous guide pas à pas, section par section, et génère un document structuré prêt à être présenté. C'est le format le plus adapté pour un premier business plan.
Bon à savoir : Un générateur de business plan en ligne guide pas à pas et évite les oublis de sections, contrairement à un modèle Word vierge où vous partez d'une page blanche.
Le générateur de business plan Swapn permet de structurer gratuitement son business plan pas à pas, avec une trame prête à personnaliser pour chaque section.
3 règles pour personnaliser un modèle sans perdre en crédibilité
- Adaptez chaque section à votre secteur d'activité. Ne laissez jamais de textes génériques ou d'exemples issus du modèle. Un banquier repère immédiatement un BP « copier-coller ».
- Sourcez toutes vos données chiffrées. Citez vos références : INSEE, études sectorielles, résultats de vos enquêtes terrain. Un chiffre sans source est un chiffre suspect.
- Faites relire par un tiers avant envoi. Un modèle mal personnalisé se repère en quelques secondes. Un regard extérieur détecte les incohérences, les oublis et les formulations maladroites que vous ne voyez plus.
Les questions fréquentes sur le business plan
Quelle est la différence entre un business plan et un business model ?
Le business model décrit comment votre entreprise gagne de l'argent. Le business plan est le document complet qui intègre le business model, mais aussi l'étude de marché, l'équipe, la stratégie et le prévisionnel financier. Le business model tient sur une page (Canvas), le business plan fait 20 à 30 pages.
Combien de pages doit faire un business plan ?
Un business plan efficace fait entre 20 et 30 pages hors annexes. L'executive summary ne dépasse pas 2 pages. La partie financière occupe environ un tiers du document. Un BP trop court manque de crédibilité, un BP trop long ne sera pas lu en entier.
Peut-on faire un business plan sans expert-comptable ?
Oui, la partie narrative (projet, marché, équipe, stratégie) peut être rédigée par le porteur de projet. La partie financière (prévisionnel, plan de trésorerie, seuil de rentabilité) gagne à être validée par un professionnel du chiffre pour éviter les erreurs de calcul qui discréditeraient le dossier auprès d'un banquier.
Quels sont les tableaux financiers indispensables dans un business plan ?
Les trois tableaux à inclure sont le compte de résultat prévisionnel (rentabilité sur 3 ans), le plan de financement (besoins vs ressources) et le plan de trésorerie mensuel (liquidité sur 12 mois). Un quatrième tableau, le calcul du seuil de rentabilité, est fortement recommandé.
Est-ce qu'un business plan est obligatoire pour créer une entreprise ?
Non, aucune obligation légale n'impose de rédiger un business plan. Il est en revanche indispensable pour obtenir un prêt bancaire, un prêt d'honneur ou convaincre un investisseur. Même sans recherche de financement, il reste un outil précieux pour structurer son projet.
Comment faire un business plan quand on n'a pas encore de chiffre d'affaires ?
Construisez vos prévisions par le bas : estimez un nombre réaliste de clients par mois (appuyé sur votre étude de marché terrain), multipliez par votre panier moyen, et prévoyez une montée en charge progressive sur 6 à 12 mois. Préparez toujours un scénario pessimiste (-30 %) en plus du scénario réaliste.
Quelle différence entre un business plan pour un banquier et pour un investisseur ?
Un banquier regarde la capacité de remboursement : trésorerie, seuil de rentabilité, garanties. Un investisseur cherche le potentiel de croissance : marché adressable, équipe, retour sur investissement à 5-7 ans. Adaptez l'accent du document selon votre interlocuteur, sans modifier les données.
Combien de temps faut-il pour rédiger un business plan ?
Comptez entre 2 et 6 semaines selon la complexité du projet. La partie la plus chronophage est l'étude de marché terrain (enquêtes, entretiens). Un générateur de business plan en ligne peut réduire ce délai en guidant la rédaction pas à pas et en structurant automatiquement le document.
Sources & Références
Économie.gouv.fr : Comment réussir son business plan ?
France Travail : Le business plan
Service-Public : Création d'entreprise : votre idée peut-elle réussir ?
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




