
SCI et succession : règles, fiscalité et exemples chiffrés
Business plan immobilier : méthode et exemple chiffré 2026

Temps de lecture : 10 min
Résumé de l'article
- Business plan immobilier : il se structure en 7 parties, du résumé exécutif à l'analyse des risques.
- Prévisionnel financier : il chiffre revenus, charges et trésorerie sur 3 à 5 ans.
- Indicateurs clés : calculez rendement brut, rendement net, cash-flow mensuel et seuil de rentabilité.
- Décote bancaire : les banques ne retiennent que 70 % de vos revenus locatifs.
- Statut juridique : nom propre, SCI, SARL de famille ou SAS impactent directement votre fiscalité.
- Rendement net-net : intégrez votre tranche d'imposition et les 17,2 % de prélèvements sociaux.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 15 octobre 2026
Comment structurer un business plan immobilier en 7 parties ?
Un business plan immobilier (aussi appelé plan d'affaires immobilier ou BP immobilier) se construit autour de sept parties complémentaires. Chacune répond à une question que votre banquier ou vos investisseurs se poseront avant de financer votre projet.
- Synthétiser votre projet en une page percutante
- Analyser la demande et l'offre immobilières sur votre secteur
- Définir votre modèle de revenus et votre positionnement
- Planifier le calendrier et la gestion du bien
- Chiffrer vos revenus, charges et trésorerie sur 3 à 5 ans
- Choisir la structure juridique adaptée à votre situation fiscale
- Anticiper les scénarios défavorables et prévoir des solutions
Le résumé exécutif (executive summary)
Le résumé exécutif tient en une à deux pages. Il synthétise votre projet : type de bien visé, localisation, montant total de l'investissement, mode de financement et rentabilité attendue.
C'est la première page que le banquier lit. Elle doit donner envie de lire la suite. Rédigez-la en dernier, une fois le reste du business plan finalisé, pour qu'elle reflète fidèlement vos chiffres définitifs.
L'étude de marché immobilier local
Cette section prouve que votre projet repose sur des données réelles, pas sur des intuitions. Analysez deux axes :
- La demande locative : tension locative du secteur, profil des locataires (étudiants, familles, actifs), taux de vacance moyen
- L'offre existante : prix au m² à l'achat et à la location, tendance haussière ou baissière sur les 3 dernières années
Appuyez-vous sur des sources fiables : données INSEE, base DVF (Demande de Valeurs Foncières, accessible gratuitement sur data.gouv.fr) et observatoires locaux des loyers. Identifiez aussi le positionnement de votre bien : standing, meublé ou nu, courte ou longue durée.
Le modèle économique et la stratégie
Précisez ici comment votre projet génère des revenus. Location nue longue durée, location meublée (LMNP), location saisonnière, achat-revente ou gestion locative pour le compte de tiers : chaque modèle a ses propres hypothèses de chiffre d'affaires et de charges.
Décrivez aussi votre stratégie de valorisation si elle existe : travaux de rénovation, division de lots, changement d'usage. Expliquez ce qui rend votre projet compétitif sur son marché, qu'il s'agisse de l'emplacement, du rapport qualité-prix ou d'une niche peu exploitée.
Le plan opérationnel
Le plan opérationnel détaille le calendrier concret de votre projet : recherche du bien, obtention du financement, phase de travaux, mise en location. Chaque étape est associée à une durée estimée.
Précisez si vous gérez le bien en direct ou si vous déléguez à une agence. Le coût moyen d'une gestion locative déléguée se situe entre 6 et 10 % des loyers HT. Intégrez aussi les dépenses d'entretien et de maintenance prévisionnelles.
Le prévisionnel financier
C'est le cœur de votre business plan. Le prévisionnel financier comprend trois documents :
- Le plan de financement initial : prix d'achat + frais de notaire (7 à 8 % dans l'ancien, 2 à 3 % dans le neuf) + travaux + apport personnel + emprunt
- Le compte de résultat prévisionnel sur 3 à 5 ans : revenus locatifs, charges déductibles, résultat net
- Le plan de trésorerie prévisionnelle mensuel : encaissements contre décaissements, avec anticipation des mois creux (vacance locative, travaux)
Calculez aussi votre seuil de rentabilité : à quel taux d'occupation minimum le projet couvre-t-il ses charges ? Vous trouverez un cas pratique complet avec tous ces calculs dans la section « Exemple chiffré » ci-dessous.
Le statut juridique et la fiscalité
Le choix du statut juridique (nom propre, SCI à l'IR ou à l'IS, SARL de famille, SAS) a un impact direct sur votre imposition et donc sur la rentabilité réelle de votre projet. Intégrez les hypothèses fiscales dans votre prévisionnel dès cette étape. Le détail de chaque statut et un tableau comparatif sont développés plus bas dans cet article.
L'analyse des risques
Un business plan crédible identifie les risques et prévoit des réponses. Voici les principaux à anticiper :
- Vacance locative : prévoyez au minimum 1 mois de vacance par an, soit 8,3 % de perte de revenus
- Impayés de loyers : une garantie loyers impayés (GLI) coûte environ 2,5 à 3,5 % des loyers annuels
- Hausse des taux d'intérêt en cas de refinancement à l'échéance du prêt
- Travaux imprévus : provisionnez 5 à 10 % du prix d'achat
Testez la solidité de votre projet avec un double scénario : optimiste (taux d'occupation élevé, charges stables) et pessimiste (vacance prolongée, hausse des charges de 10 %). Si le projet reste viable dans le scénario pessimiste, il est solide.
Quels indicateurs financiers intégrer dans votre business plan immobilier ?
Votre prévisionnel financier doit inclure plusieurs KPI immobiliers (indicateurs clés de performance). Ce sont eux que les banques et les investisseurs analysent en priorité pour évaluer la viabilité de votre projet.
Le rendement locatif brut et net
Le rendement locatif mesure la performance de votre investissement. Trois niveaux de calcul existent :
- Rendement brut = (loyers annuels / prix d'achat) × 100
- Rendement net = (loyers annuels - charges - taxe foncière - assurance) / (prix d'achat + frais de notaire + travaux) × 100
- Rendement net-net = rendement net après impôts et prélèvements sociaux (17,2 %)
En ordre de grandeur, un rendement brut de 5 à 7 % est considéré correct en province. En Île-de-France, il tourne plutôt entre 3 et 4 % en raison des prix d'achat élevés.
Le cash-flow immobilier
Le cash-flow (flux de trésorerie) est la différence entre vos encaissements (loyers perçus) et vos décaissements (mensualité de crédit + charges + impôts). Un cash-flow positif signifie que le bien s'autofinance et génère un excédent. Un cash-flow négatif implique un effort d'épargne mensuel de votre part.
Exemple : un loyer de 800 €/mois, une mensualité de crédit de 650 € et des charges mensualisées de 120 € donnent un cash-flow de +30 €/mois. Le bien s'autofinance avec un léger excédent.
Le taux d'endettement et la capacité d'emprunt
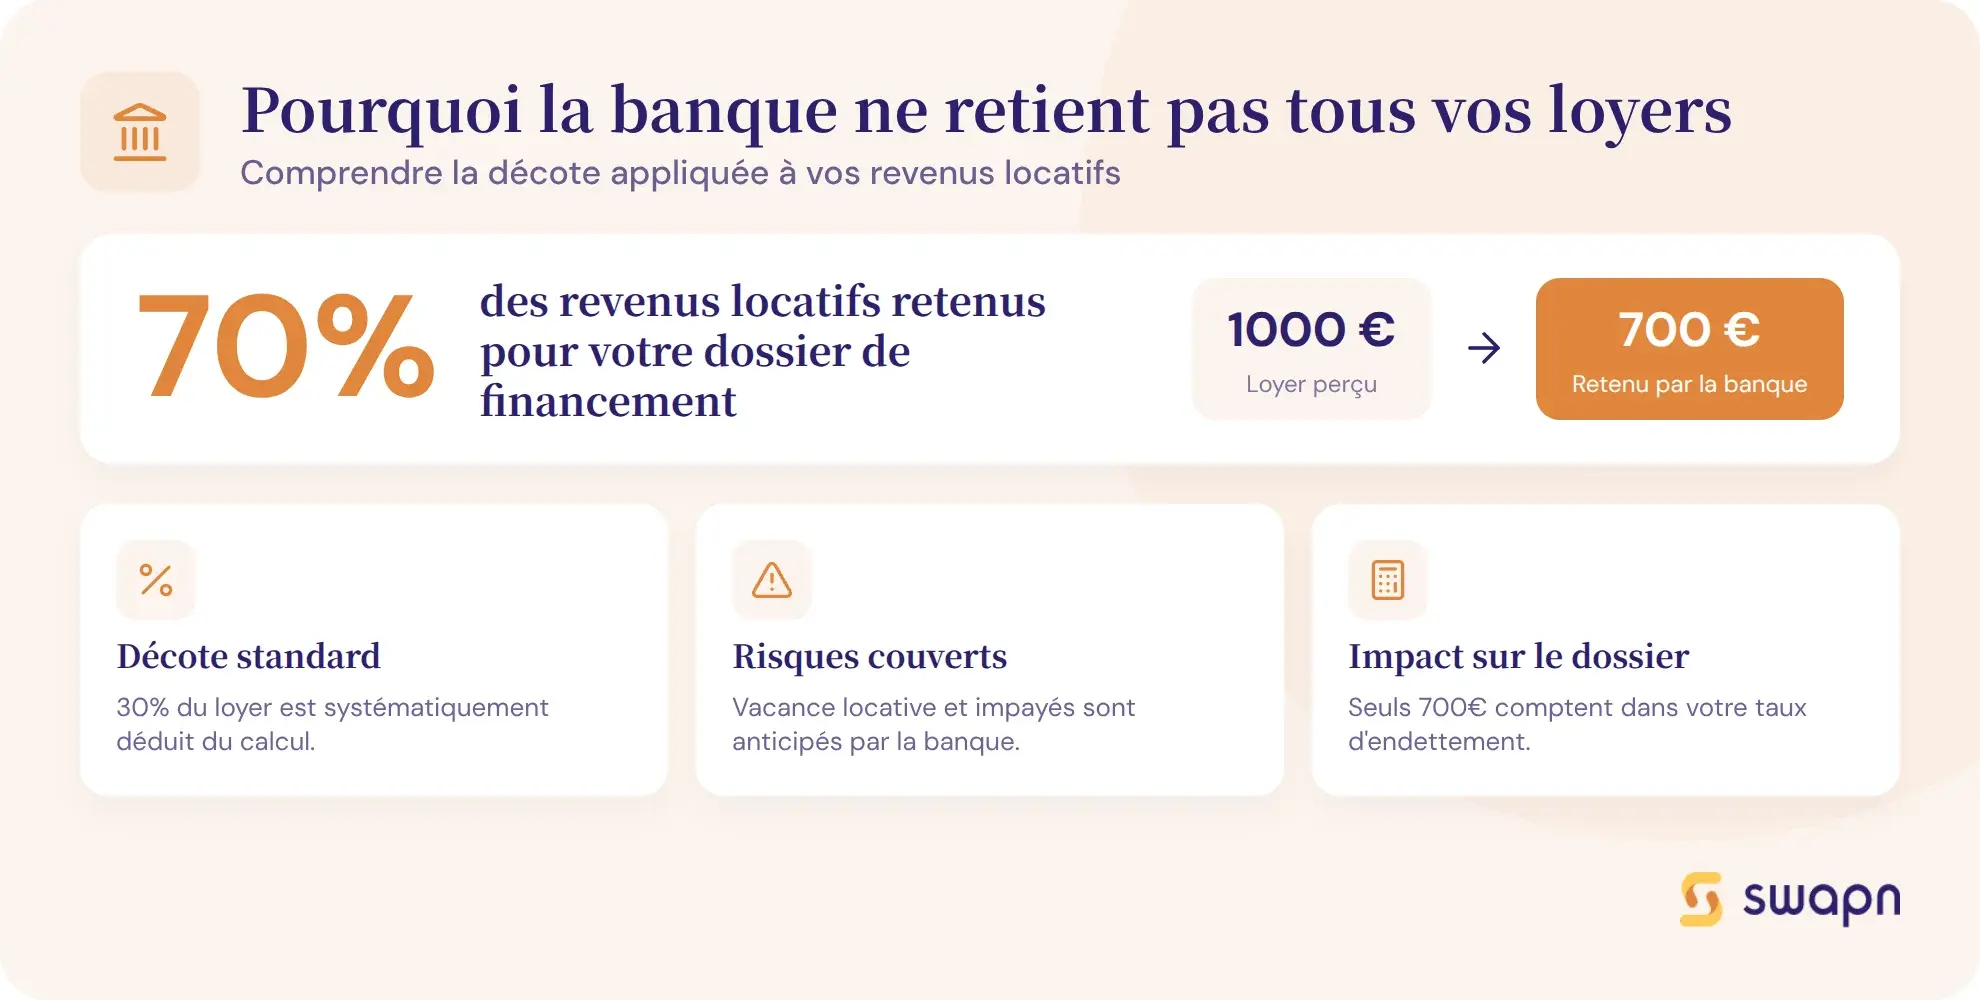
Les banques appliquent un taux d'endettement maximum de 35 % (règle du Haut Conseil de Stabilité Financière). Pour le calcul, elles retiennent seulement 70 % de vos revenus locatifs, appliquant une décote de 30 % pour couvrir le risque de vacance et d'impayés.
Concrètement, pour un loyer de 1 000 €/mois, la banque ne retient que 700 € comme revenu dans le calcul de votre taux d'endettement. Anticipez cette décote pour dimensionner correctement votre projet et éviter un refus de financement.
L'EBITDA et le résultat d'exploitation
L'EBITDA (bénéfice avant intérêts, impôts, dépréciation et amortissement) mesure la performance opérationnelle de votre projet, indépendamment de son mode de financement. Le résultat d'exploitation (REX ou EBIT) se calcule en soustrayant les dotations aux amortissements de l'EBITDA.
Ces indicateurs sont surtout pertinents si vous investissez via une société (SCI à l'IS, SAS). Les banques et les investisseurs les utilisent pour évaluer la capacité du projet à générer du profit avant charges financières. Pour un investissement en nom propre, le rendement net et le cash-flow suffisent.
Exemple chiffré : business plan pour un investissement locatif
Passons de la théorie à la pratique avec un cas concret. Cet exemple de business plan immobilier vous montre comment assembler les chiffres et calculer les indicateurs clés.
Le projet type
Un investisseur achète un T2 de 40 m² dans une ville moyenne (Nancy, Rennes ou Montpellier). Voici le plan de financement :
| Poste | Montant |
| Prix d'achat | 120 000 € |
| Frais de notaire (~8 %) | 9 600 € |
| Travaux de rafraîchissement | 10 000 € |
| Coût total du projet | 139 600 € |
| Apport personnel (14 %) | 20 000 € |
| Emprunt (20 ans, 3,2 %) | 119 600 € |
La mensualité de crédit s'élève à 678 €/mois, soit 8 136 €/an.
Le prévisionnel de revenus et charges sur 3 ans
Le loyer mensuel est fixé à 650 €, en ligne avec le marché local. Les charges sont revalorisées de 2,5 % par an et le loyer de 1,5 % par an.
| Poste | Année 1 | Année 2 | Année 3 |
| Loyers bruts | 7 800 € | 7 917 € | 8 036 € |
| Vacance locative (1 mois) | -650 € | -660 € | -670 € |
| Loyers nets | 7 150 € | 7 257 € | 7 366 € |
| Taxe foncière | -800 € | -820 € | -841 € |
| Charges de copropriété | -1 200 € | -1 230 € | -1 261 € |
| Assurance PNO | -180 € | -185 € | -190 € |
| Entretien | -500 € | -500 € | -500 € |
| Total charges | -2 680 € | -2 735 € | -2 792 € |
| Résultat avant impôts | 4 470 € | 4 522 € | 4 574 € |
| Mensualités de crédit | -8 136 € | -8 136 € | -8 136 € |
| Cash-flow avant impôts | -3 666 € | -3 614 € | -3 562 € |
L'effort d'épargne mensuel passe de 305 € en année 1 à 297 € en année 3, grâce à la revalorisation progressive du loyer.
Pour générer automatiquement votre prévisionnel financier et obtenir un business plan structuré, Swapn met à disposition un générateur de business plan gratuit en ligne.
Les indicateurs clés du projet
| Indicateur | Valeur |
| Rendement brut | 6,5 % |
| Rendement net | 3,2 % |
| Cash-flow mensuel (année 1) | -305 € |
| Seuil de rentabilité (hors crédit) | Taux d'occupation de 85 % |
| Patrimoine constitué à terme | 120 000 €+ (hors plus-value) |
| Effort total sur 20 ans | ~73 000 € |
Sur 20 ans, l'investisseur aura versé environ 73 000 € d'effort d'épargne pour constituer un patrimoine d'au moins 120 000 €, sans compter une éventuelle plus-value immobilière à la revente.
Bon à savoir : Les banques retiennent seulement 70 % des revenus locatifs pour calculer votre taux d'endettement. Pour un loyer de 650 €/mois, seuls 455 € sont pris en compte dans vos revenus. Anticipez cette décote dans votre prévisionnel pour éviter un refus de financement.
Quel statut juridique choisir pour votre projet immobilier ?
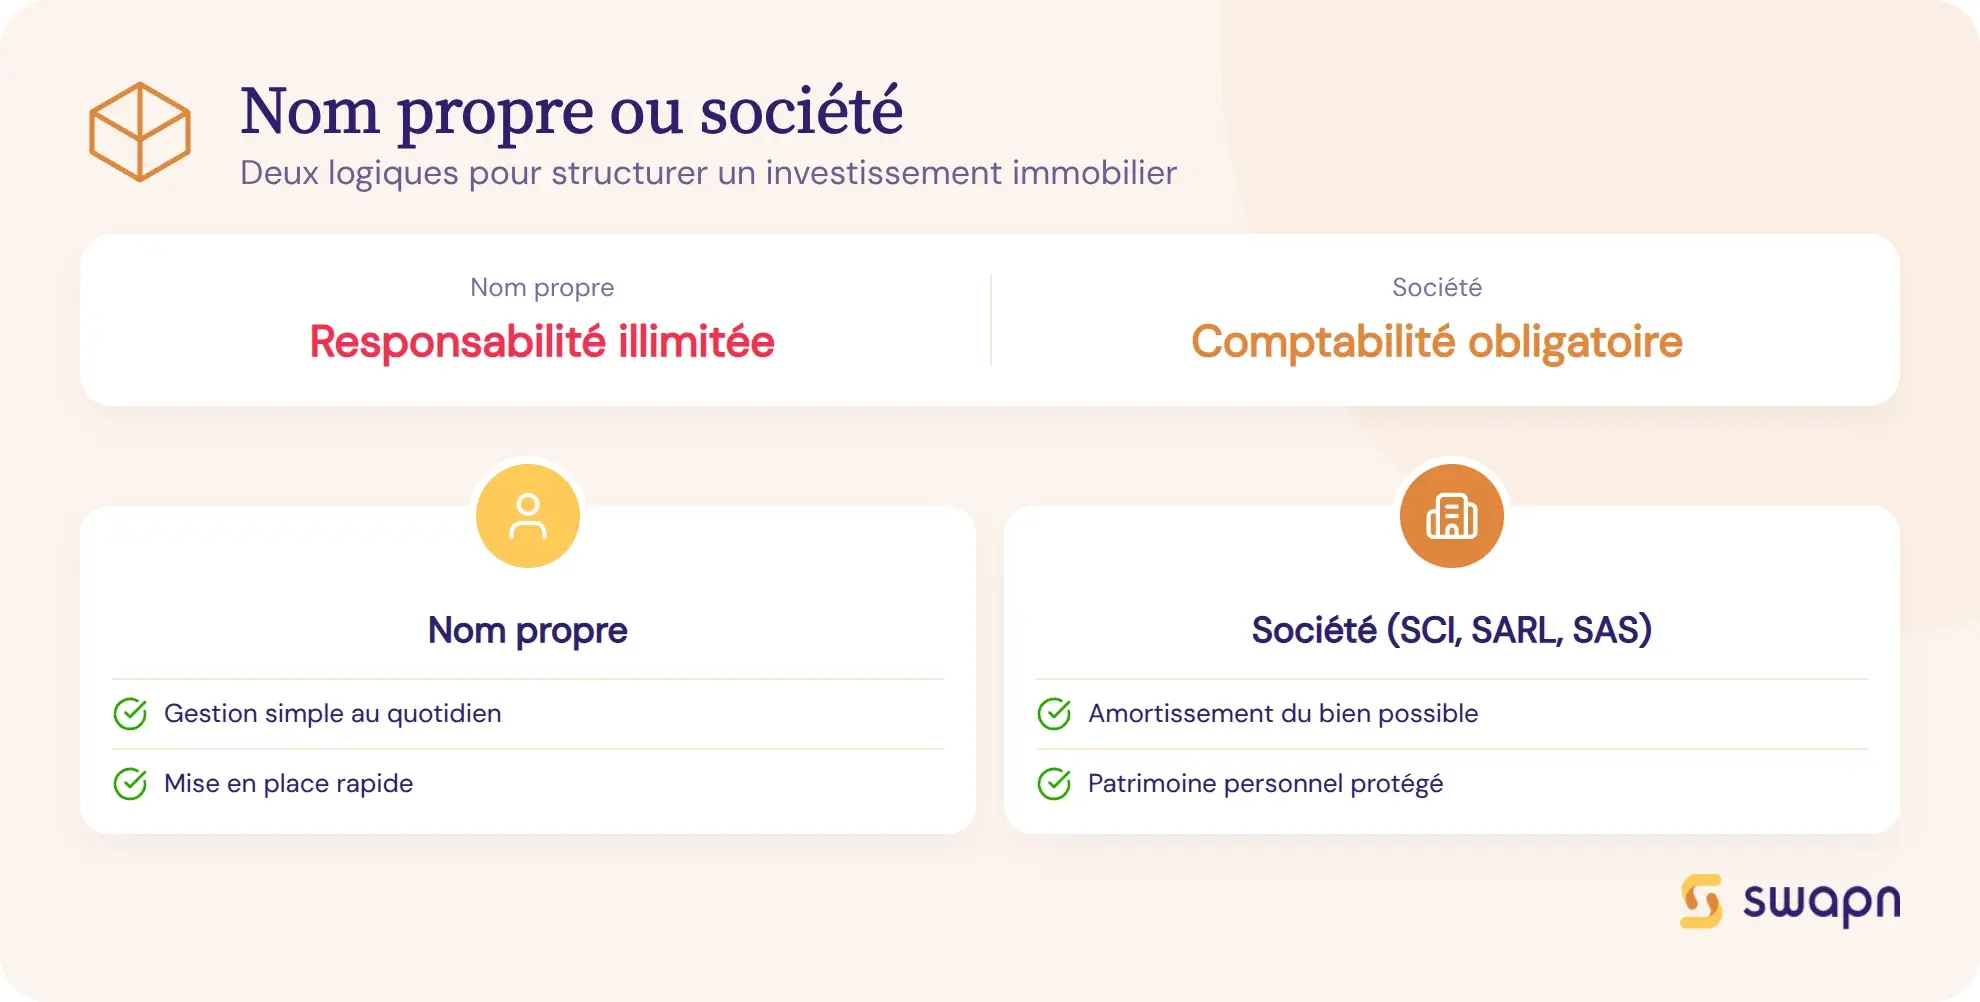
Le statut juridique détermine votre fiscalité, votre responsabilité et vos possibilités de transmission. Voici les options adaptées à un projet immobilier, avec leurs avantages et limites.
Investir en nom propre (personne physique)
En location nue, les revenus sont imposés comme des revenus fonciers : barème progressif de l'IR (de 0 à 45 %) plus 17,2 % de prélèvements sociaux. En location meublée sous le statut LMNP (loueur meublé non professionnel), vous relevez du régime BIC et pouvez amortir le bien au régime réel, ce qui réduit significativement l'imposition.
L'investissement en nom propre reste le plus simple sur le plan administratif. La contrepartie : votre responsabilité est illimitée sur votre patrimoine personnel.
La SCI (Société Civile Immobilière)
La SCI à l'IR fonctionne en transparence fiscale : chaque associé est imposé sur sa quote-part des revenus, comme s'il détenait le bien en direct. Ce régime est surtout intéressant pour la transmission patrimoniale (donation de parts avec décote).
La SCI à l'IS permet d'amortir le bien et de bénéficier du taux réduit d'IS à 15 % sur les 42 500 premiers euros de bénéfice. Au-delà, le taux normal de 25 % s'applique. La contrepartie : la comptabilité est obligatoire et la plus-value à la revente est calculée selon le régime professionnel, sans abattement pour durée de détention.
Bon à savoir : En SCI à l'IS, le taux réduit de 15 % s'applique sous trois conditions cumulatives : chiffre d'affaires inférieur à 10 M€, capital entièrement libéré, et détenu à 75 % minimum par des personnes physiques. Intégrez ces paliers dans votre prévisionnel pour estimer votre charge fiscale réelle.
La SARL de famille
La SARL de famille permet de cumuler la forme sociétaire et l'option IR sans limitation de durée (contrairement à la SARL classique, limitée à 5 exercices). Elle est idéale pour la location meublée à plusieurs, car elle combine l'amortissement du bien et l'imposition à l'IR.
Cette forme est réservée aux membres d'une même famille : parents en ligne directe, frères et sœurs, conjoints ou partenaires de PACS.
La SAS/SASU pour une activité immobilière professionnelle
La SAS ou SASU est adaptée à la création d'une agence immobilière, à la promotion immobilière ou à l'activité de marchand de biens. Elle a une grande souplesse statutaire et aucun capital minimum.
Le président est assimilé salarié, avec des charges sociales d'environ 82 % du net versé en rémunération. La société est soumise à l'IS par défaut, avec une option IR possible pendant les 5 premiers exercices.
Tableau comparatif des statuts pour un projet immobilier
| Critère | Nom propre | SCI à l'IR | SCI à l'IS | SARL de famille | SAS/SASU |
| Nombre d'associés | 1 | 2 minimum | 2 minimum | 2 minimum (famille) | 1 ou plus |
| Fiscalité des revenus | IR | IR | IS (15 puis 25 %) | IR | IS (option IR 5 ans) |
| Amortissement du bien | Non (sauf LMNP) | Non | Oui | Oui (si meublé) | Oui |
| Régime de plus-value | Particulier | Particulier | Professionnelle | Particulier | Professionnelle |
| Comptabilité obligatoire | Non | Non (IR) | Oui | Oui | Oui |
| Cas d'usage recommandé | Investissement solo, LMNP | Gestion familiale, transmission | Capitalisation, réinvestissement | Location meublée en famille | Agence, promotion, marchand de biens |
Comment adapter votre business plan selon votre projet immobilier ?
La structure en 7 parties reste la même quel que soit votre projet, mais le contenu de chaque section varie selon le type d'activité. Voici les spécificités à intégrer pour les trois cas les plus courants.
Business plan pour un investissement locatif traditionnel
Le business plan d'un investissement locatif classique (location nue ou meublée longue durée) se concentre sur la rentabilité à long terme et la constitution de patrimoine. Les éléments spécifiques à intégrer :
- Loyers de marché validés par des sources fiables (observatoire local, annonces comparables)
- Taux de vacance réaliste (1 mois/an minimum)
- Charges de copropriété et taxe foncière actualisées
- Horizon de projection aligné sur la durée du crédit (10 à 20 ans)
Point de vigilance : intégrez la revalorisation des loyers ET la hausse des charges dans votre projection. Un prévisionnel à charges constantes sur 20 ans n'est pas crédible.
Business plan pour une location saisonnière
La location saisonnière génère des revenus plus élevés mais plus volatils. La saisonnalité est forte : vos revenus varient du simple au triple entre haute et basse saison.
Éléments spécifiques : prix à la nuitée, taux d'occupation par saison, frais de ménage et conciergerie (15 à 25 % du chiffre d'affaires), commissions des plateformes (environ 3 % côté propriétaire sur Airbnb). Prévoyez deux scénarios dans votre business plan. Exemple pour un studio à 85 €/nuit :
| Scénario | Taux d'occupation | Nuitées/an | Revenu net estimé (après frais) |
| Optimiste | 75 % | 274 | ~17 900 €/an |
| Pessimiste | 45 % | 164 | ~10 700 €/an |
Vérifiez aussi la réglementation locale : dans certaines communes, la location d'une résidence principale est limitée à 120 jours par an.
Business plan pour une agence immobilière
Le modèle économique d'une agence repose sur les commissions : 3 à 8 % du prix de vente pour les transactions et 6 à 10 % des loyers pour la gestion locative.
L'investissement initial comprend le local commercial, la carte professionnelle (carte T), la garantie financière obligatoire, le logiciel métier et la communication. Les charges récurrentes incluent le loyer du local, les salaires des négociateurs, l'assurance RCP et les cotisations professionnelles (FNAIM, UNIS).
Le prévisionnel repose sur trois variables clés : le nombre de mandats obtenus, le taux de transformation en ventes effectives et le panier moyen par transaction. Le seuil de rentabilité est généralement atteint entre 10 et 15 transactions par an pour une agence en solo.
Analyse SWOT : évaluer les forces et faiblesses de votre projet
L'analyse SWOT (forces, faiblesses, opportunités, menaces) donne une vision structurée de votre projet. Les banquiers apprécient cet outil : il montre que vous avez pris du recul sur votre investissement.
Comment construire une matrice SWOT immobilière
Voici un exemple de matrice SWOT adaptée à un investissement locatif :
| Positif | Négatif | |
| Interne | Forces : emplacement proche des transports, prix d'achat sous le marché, travaux de valorisation réalisés, apport personnel supérieur à 15 % | Faiblesses : dépendance à un seul locataire, bien ancien nécessitant une mise aux normes DPE, faible apport |
| Externe | Opportunités : forte tension locative dans le secteur, taux d'intérêt en baisse, dispositifs fiscaux avantageux (LMNP) | Menaces : encadrement des loyers dans la commune, hausse de la taxe foncière, durcissement des normes énergétiques |
Adaptez chaque quadrant à votre situation réelle. Un SWOT générique n'a aucune valeur pour un banquier.
Intégrer l'analyse SWOT dans votre business plan
Placez l'analyse SWOT après l'étude de marché et avant le prévisionnel financier. Chaque menace identifiée doit avoir une mesure corrective dans votre section « analyse des risques ». Par exemple, si vous identifiez le risque d'encadrement des loyers, montrez que votre prévisionnel fonctionne même avec un loyer plafonné.
Les erreurs à éviter dans un business plan immobilier
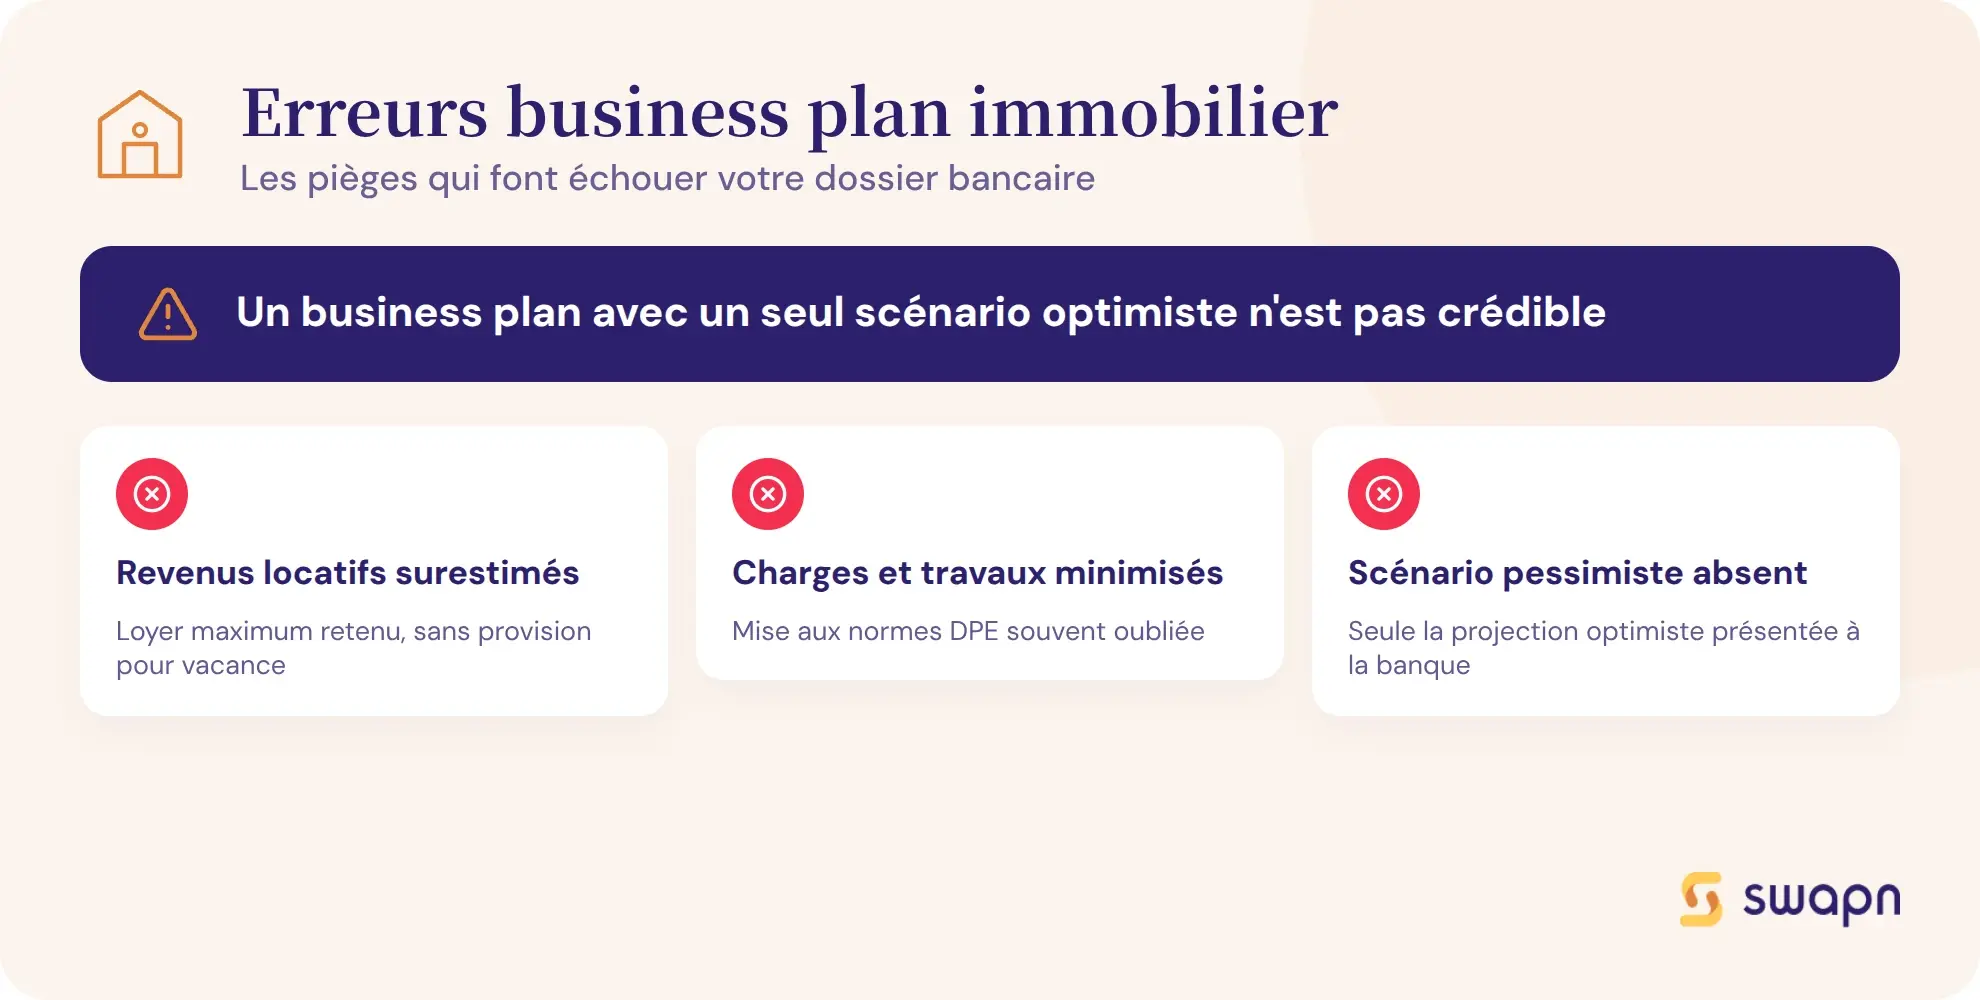
Certaines erreurs reviennent fréquemment dans les business plans immobiliers. Elles peuvent conduire à un refus de financement ou, pire, à un investissement non rentable.
Surestimer les revenus locatifs
L'erreur la plus courante : retenir le loyer maximum du marché sans provision pour vacance. Un appartement n'est jamais loué 12 mois sur 12 chaque année. Retenez le loyer médian du secteur (pas le loyer le plus élevé) et déduisez au minimum 1 mois de vacance par an.
Sous-estimer les charges et les travaux
Les oublis classiques : la taxe foncière (en hausse régulière dans de nombreuses communes), les charges de copropriété exceptionnelles (ravalement, toiture) et la mise aux normes DPE (diagnostic de performance énergétique). Prévoyez une provision travaux de 5 à 10 % du prix d'achat pour absorber les imprévus.
Négliger le scénario pessimiste
Un business plan avec un seul scénario optimiste n'est pas crédible face à un banquier. Testez votre projet avec des hypothèses dégradées : que se passe-t-il si le taux d'occupation tombe à 80 % ? Si les charges augmentent de 10 % ? Si le taux d'intérêt monte lors du refinancement ? Si le projet reste viable dans ces conditions, il est solide.
Oublier la fiscalité dans le prévisionnel
Un rendement net avant impôts n'est pas un rendement net-net. L'impact fiscal peut transformer un projet apparemment rentable en projet déficitaire, surtout en nom propre avec une tranche marginale d'imposition (TMI) élevée. Calculez toujours le cash-flow après impôts pour connaître la rentabilité réelle.
Bon à savoir : En location nue en nom propre, les revenus fonciers sont imposés au barème progressif de l'IR plus 17,2 % de prélèvements sociaux. Un investisseur dans la tranche à 30 % paie donc 47,2 % d'impôts sur ses revenus locatifs nets. Intégrez toujours votre TMI dans le prévisionnel.
Les questions fréquentes sur le business plan immobilier
Comment faire un business plan immobilier gratuitement ?
Vous pouvez structurer votre business plan à partir de la méthode en 7 parties et utiliser un tableur (Excel, Google Sheets) pour le prévisionnel financier. Le générateur de business plan Swapn vous permet aussi de créer un document complet gratuitement, adapté à votre projet.
Quel est le prix moyen d'un business plan immobilier ?
Si vous le rédigez vous-même, le coût est nul hors temps passé. Faire appel à un expert-comptable ou un consultant coûte entre 500 et 3 000 € selon la complexité du projet. On trouve aussi des modèles en ligne entre 30 et 150 €.
Est-ce qu'un business plan est obligatoire pour obtenir un prêt immobilier ?
Non, ce n'est pas une obligation légale. Mais dans la pratique, les banques exigent un dossier structuré pour tout investissement locatif financé par emprunt. Un business plan solide augmente significativement vos chances d'obtenir le financement.
Quelle est la différence entre un business plan immobilier et un plan de financement ?
Le plan de financement est une composante du business plan. Il détaille uniquement les ressources (apport, emprunt) et les emplois (prix d'achat, frais, travaux). Le business plan englobe aussi l'étude de marché, la stratégie, le prévisionnel de revenus et charges, et l'analyse des risques.
Comment calculer la rentabilité dans un business plan immobilier ?
Calculez trois niveaux. Le rendement brut : (loyers annuels / prix d'achat) × 100. Le rendement net : (loyers - charges) / coût total × 100. Le rendement net-net : après déduction des impôts et prélèvements sociaux de 17,2 %.
Faut-il créer une SCI pour un investissement locatif ?
Pas systématiquement. La SCI est pertinente si vous investissez à plusieurs (couple, famille) ou si vous visez la transmission patrimoniale. Pour un investissement seul, le statut LMNP en nom propre est souvent plus simple et fiscalement avantageux grâce à l'amortissement.
Sur combien d'années projeter un business plan immobilier ?
Pour un investissement locatif, projetez sur 3 à 5 ans dans le business plan, mais calculez aussi la rentabilité globale sur la durée totale du crédit (15 à 25 ans). Pour une agence immobilière, un prévisionnel sur 3 ans suffit.
Est-ce que ChatGPT peut faire un business plan immobilier ?
Un outil d'IA peut vous aider à structurer les sections narratives (résumé, étude de marché, stratégie). Il ne peut pas produire un prévisionnel financier fiable : les chiffres doivent reposer sur des données réelles (prix du marché local, taux d'intérêt actuels, charges effectives). Utilisez un générateur spécialisé pour la partie financière.
Quels documents joindre à un business plan immobilier pour la banque ?
Joignez au minimum : le compromis de vente ou l'estimation du bien, les devis de travaux, une estimation locative (par une agence ou un outil en ligne), vos 3 derniers avis d'imposition, vos relevés bancaires des 3 derniers mois, et le tableau d'amortissement du prêt simulé.
Quel taux de vacance locative prévoir dans un business plan ?
Prévoyez 1 mois de vacance par an en règle générale, soit environ 8 % de perte. Dans les zones très tendues (Paris, Lyon, Bordeaux), vous pouvez descendre à 2-3 semaines. Dans les zones moins demandées, prévoyez 1,5 à 2 mois pour rester prudent.
Sources & Références
Service-Public : Achat d'un bien immobilier : quels frais de notaire devez-vous payer ?
Économie.gouv.fr : Comment réussir son business plan ?
Impôts.gouv.fr : Achat dans le neuf
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




