
SARL et TVA : régimes, seuils et déclarations
SCI IS : avantages, inconvénients et pièges à éviter

Temps de lecture : 10 min
Résumé de l'article
- SCI à l'IS : la société est imposée en personne morale, à 15 % puis 25 % des bénéfices.
- Amortissement du bien : seul le bâti est amortissable, réduisant fortement le bénéfice imposable pendant la détention.
- Piège à la revente : la plus-value est calculée sur la valeur nette comptable, sans abattement pour durée.
- Double imposition : le bénéfice subit l'IS, puis les dividendes au PFU de 31,4 %.
- Option révocable : le retour à l'IR reste possible durant les 5 premiers exercices seulement.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 08 octobre 2026
SCI à l'IS ou à l'IR : quel régime fiscal choisir ?
Le choix entre impôt sur les sociétés (IS) et impôt sur le revenu (IR) conditionne toute la fiscalité de votre SCI : revenus locatifs, charges déductibles et plus-values à la revente. Voici les différences concrètes entre les deux régimes et les critères pour trancher.
Tableau comparatif SCI IS vs SCI IR
| Critère | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Mode d'imposition | Transparence fiscale : chaque associé est imposé sur sa quote-part de résultat | La SCI est imposée en tant que personne morale |
| Taux d'imposition | Barème progressif IR (0 à 45 %) + PS 17,2 % | 15 % jusqu'à 42 500 € de bénéfice, puis 25 % |
| Amortissement du bien | Non | Oui (bâti uniquement, sur 20 à 30 ans) |
| Périmètre des charges déductibles | Charges foncières (liste limitative) | Charges commerciales élargies |
| Frais d'acquisition | Non déductibles | Déductibles (notaire, droits, agence) |
| Déficits | Imputables sur le revenu global jusqu'à 10 700 €/an | Report en avant sur bénéfices futurs uniquement |
| Plus-value à la revente | Régime des plus-values immobilières des particuliers | Régime des plus-values professionnelles |
| Exonération de plus-value | Totale après 22 ans (IR) et 30 ans (PS) | Aucun abattement pour durée de détention |
| Imposition des associés | Automatique sur la quote-part, même sans distribution | Uniquement sur les dividendes distribués (PFU 31,4 % ou barème IR) |
| Obligations comptables | Déclaration 2072 simplifiée | Comptabilité commerciale complète (bilan, liasse fiscale) |
| Assemblée générale annuelle | Oui | Oui |
| CRL (2,5 %) | Non | Oui (immeubles achevés depuis plus de 15 ans) |
L'IS est pertinent si votre Tranche Marginale d'Imposition (TMI) atteint ou dépasse 30 %, si vous ne prévoyez pas de revendre à court terme et si vous souhaitez réinvestir les bénéfices. L'IR reste préférable si vous envisagez une revente à moyen terme (pour profiter de l'exonération de plus-value), si votre TMI est faible ou si vous voulez imputer les déficits fonciers sur vos revenus personnels.
Dans quels cas l'IS s'impose-t-il ?
L'IS n'est pas toujours un choix. Dans certaines situations, il s'applique automatiquement.
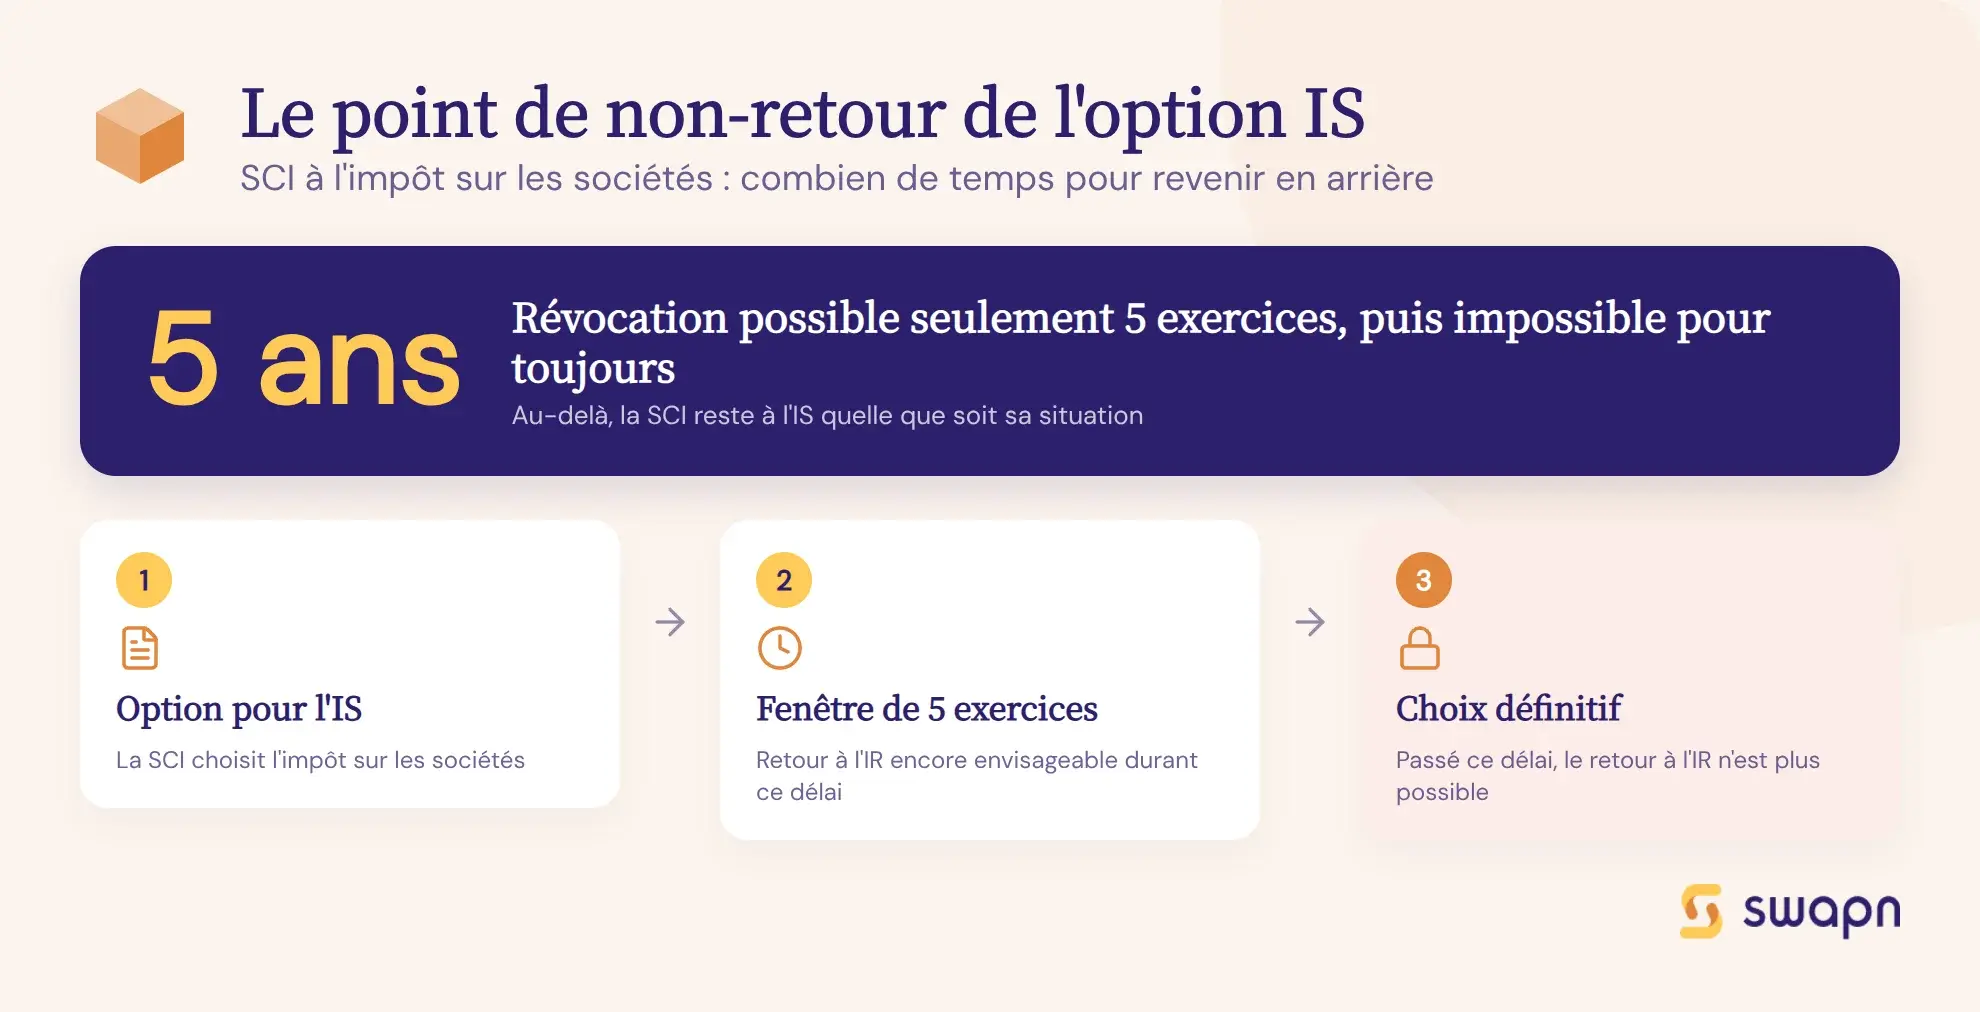
L'option volontaire. Pour opter pour l'impôt sur les sociétés, le gérant adresse un courrier recommandé au Service des Impôts des Entreprises (SIE) dont dépend la SCI. Ce courrier doit être envoyé avant la fin du 3e mois de l'exercice concerné. Une SCI qui clôture au 31 décembre doit donc notifier son choix avant le 31 mars.
L'IS obligatoire. Si les revenus de location meublée dépassent 10 % du total des revenus de la SCI, celle-ci bascule automatiquement à l'IS. Ce n'est plus une option mais une obligation fiscale.
La révocabilité. Depuis la loi de finances pour 2019, l'option IS est révocable pendant les 5 exercices suivants (article 239 du CGI). Passé ce délai, le retour à l'IR est définitivement impossible. La demande de révocation doit être adressée au SIE avant la date limite de paiement du premier acompte d'IS de l'exercice concerné.
Bon à savoir : La règle des 10 % en location meublée s'apprécie chaque année. Si votre SCI loue un bien meublé à titre accessoire, vérifiez systématiquement que ce seuil n'est pas franchi, sous peine de basculer à l'IS sans possibilité de retour après 5 ans.
Pour évaluer l'option la plus adaptée à votre situation, les conseillers Swapn peuvent vous accompagner gratuitement dans votre choix de régime fiscal dès la création de votre SCI.
Les avantages de la SCI à l'IS
L'option pour l'IS donne accès à des mécanismes fiscaux inaccessibles à l'IR, comme l'amortissement du bien ou le pilotage des dividendes.
L'amortissement du bien immobilier : réduire l'assiette imposable
À l'IS, la SCI peut amortir le bâti (la construction), c'est-à-dire déduire chaque année une fraction de sa valeur sous forme de dotation aux amortissements. Seul le bâti est amortissable : le terrain, considéré comme un actif non dépérissable, ne l'est pas.
En pratique, la répartition terrain/bâti est généralement estimée à 20/80 en zone urbaine. Pour un bien acheté 250 000 €, le bâti est d'environ 200 000 €. Amorti sur 25 ans, cela génère une charge déductible de 8 000 € par an, qui vient réduire le bénéfice imposable de la SCI.
À l'IR, aucun amortissement n'est possible. Les revenus fonciers sont imposés sur leur montant net de charges, sans cette déduction. C'est la différence la plus marquante entre les deux régimes en phase de détention.
Des taux d'imposition souvent plus faibles qu'à l'IR
Le taux réduit d'IS à 15 % s'applique sur les 42 500 premiers euros de bénéfice, à condition que le chiffre d'affaires HT soit inférieur à 10 M€, que le capital soit entièrement libéré et détenu à 75 % ou plus par des personnes physiques. Au-delà de 42 500 €, le taux normal de 25 % s'applique.
| Régime | Taux applicable |
|---|---|
| IS - taux réduit | 15 % (jusqu'à 42 500 € de bénéfice) |
| IS - taux normal | 25 % (au-delà de 42 500 €) |
| IR - TMI 30 % | 30 % + 17,2 % PS = 47,2 % |
| IR - TMI 41 % | 41 % + 17,2 % PS = 58,2 % |
| IR - TMI 45 % | 45 % + 17,2 % PS = 62,2 % |
Pour un associé dont la TMI atteint 41 %, l'écart avec le taux IS de 15 % dépasse 40 points. L'économie est significative dès les premiers revenus locatifs.
La déduction élargie des charges
À l'IS, le périmètre des charges déductibles SCI est plus large qu'à l'IR. La SCI peut déduire :
- Les frais d'acquisition : frais de notaire, droits d'enregistrement, commissions d'agence
- Les intérêts d'emprunt, sans plafond spécifique
- Les travaux d'entretien, de réparation et d'amélioration
- La rémunération du gérant, déductible du résultat fiscal de la SCI
Chaque charge doit remplir trois conditions cumulatives : être réelle et justifiée, être engagée dans l'intérêt de l'activité, et être comptabilisée sur le bon exercice fiscal.
Le pilotage du revenu imposable via les dividendes
À l'IR, chaque associé est imposé sur sa quote-part du résultat de la SCI, qu'il ait perçu de l'argent ou non. À l'IS, les associés ne sont imposés personnellement que sur les dividendes effectivement distribués.
Cette différence permet de laisser les bénéfices en réserve dans la SCI pour les réinvestir, par exemple dans un nouveau bien. C'est l'effet « boule de neige » : les bénéfices non distribués ne subissent que l'IS, sans taxation supplémentaire au niveau des associés.
Lorsque les dividendes sont versés, ils sont soumis au Prélèvement Forfaitaire Unique (PFU) de 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux). L'associé peut aussi opter pour le barème progressif de l'IR avec un abattement de 40 % sur les dividendes, ce qui est plus avantageux si sa TMI est inférieure ou égale à 11 %.
Les inconvénients de la SCI à l'IS
L'IS présente aussi des contreparties significatives, en particulier à la revente du bien et sur le plan administratif.
La plus-value à la revente : le piège majeur
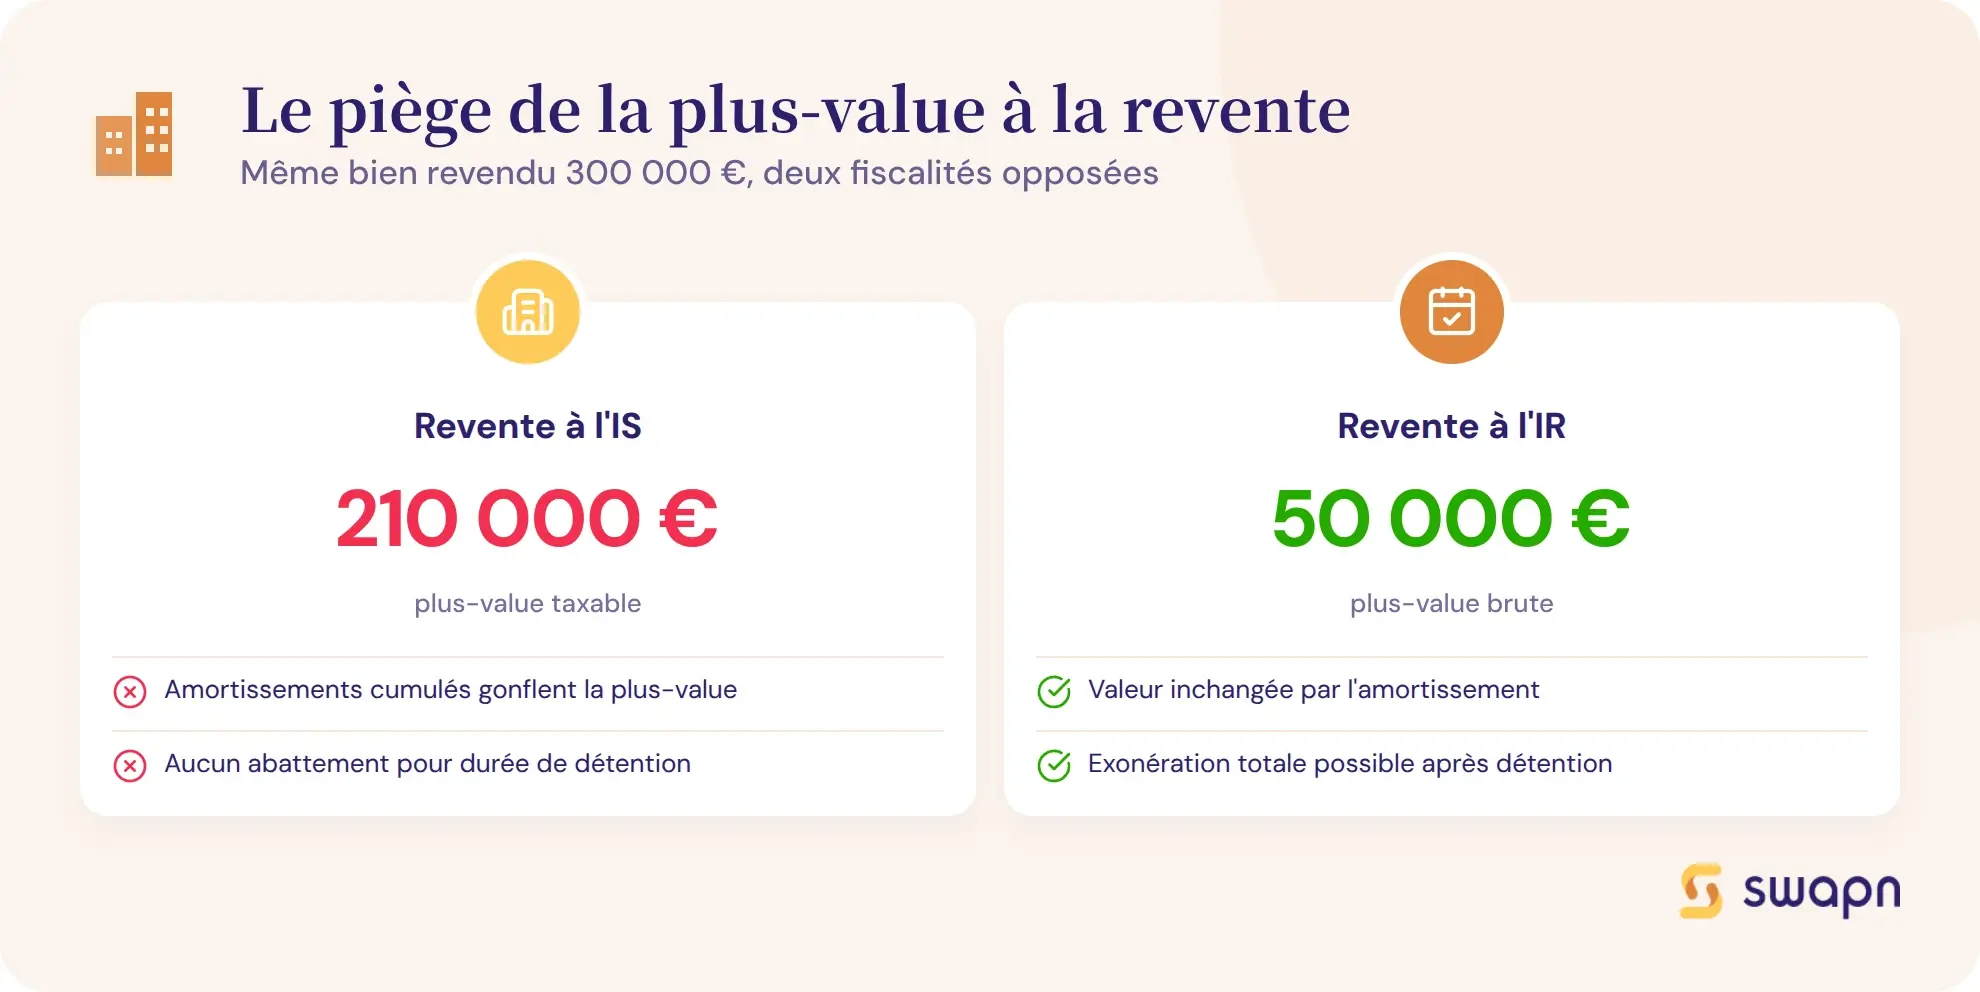
C'est le revers de l'amortissement. À l'IS, la plus-value à la revente est calculée selon le régime des plus-values professionnelles, et non celui des plus-values immobilières des particuliers.
La formule : prix de vente - valeur nette comptable (VNC). La VNC correspond au prix d'achat diminué de tous les amortissements cumulés. Après 20 ans d'amortissement, la VNC peut se rapprocher de la valeur du terrain seul, ce qui génère une plus-value quasi égale au prix de vente.
Prenons un exemple concret. Un bien acheté 250 000 € dont le bâti (200 000 €) est amorti sur 25 ans. Après 20 ans, les amortissements cumulés atteignent 160 000 €. La VNC tombe à 90 000 €. Si le bien est revendu 300 000 € :
- À l'IS : plus-value = 300 000 - 90 000 = 210 000 €. IS à 25 % = 52 500 €. Si le produit de cession est distribué aux associés, le PFU de 31,4 % s'ajoute.
- À l'IR : plus-value = 300 000 - 250 000 = 50 000 €. Après 22 ans de détention, exonération totale d'impôt sur le revenu. Après 30 ans, exonération totale de prélèvements sociaux.
Aucun abattement pour durée de détention ne s'applique à l'IS. L'écart est considérable.
Bon à savoir : L'option IS est révocable pendant 5 ans (article 239 du CGI). Passé ce délai, le retour à l'IR est définitivement impossible. Avant d'opter, simulez l'impact fiscal à la revente sur votre horizon de détention prévu.
La double imposition : IS puis impôt sur les dividendes
Le bénéfice imposable de la SCI à l'IS subit deux niveaux de taxation. Le premier : l'IS sur le résultat fiscal (15 % ou 25 %). Le second : le PFU de 31,4 % sur les dividendes SCI distribués aux associés.
Le taux global effectif dépend du taux d'IS applicable :
- IS à 15 % + PFU 31,4 % = taux global d'environ 41,7 %
- IS à 25 % + PFU 31,4 % = taux global d'environ 48,6 %
À l'IR, l'imposition est unique : barème progressif + prélèvements sociaux de 17,2 %. Pour un associé en TMI 30 %, le taux global atteint 47,2 %. La double imposition IS reste donc avantageuse pour les TMI de 41 % et 45 %, mais l'écart se réduit nettement pour une TMI de 30 % lorsque le taux normal d'IS (25 %) s'applique.
Des déficits non imputables sur les revenus personnels
À l'IR, les déficits fonciers (liés à des travaux importants ou des intérêts d'emprunt élevés) sont imputables sur le revenu global de l'associé, dans la limite de 10 700 € par an. Le surplus se reporte sur les revenus fonciers des 10 années suivantes.
À l'IS, les déficits restent dans la SCI. Ils se reportent en avant sur les bénéfices futurs, sans limite de durée. Mais ils ne réduisent jamais l'impôt personnel des associés. Les premières années, quand les charges sont élevées (travaux, intérêts), cette impossibilité peut peser.
Des obligations comptables plus lourdes
Une SCI à l'IS doit tenir une comptabilité commerciale complète :
- Bilan et compte de résultat annuels
- Grand livre et livre-journal
- Plan d'amortissement tenu rigoureusement
- Dépôt de la liasse fiscale dans les 3 mois suivant la clôture (4 mois si clôture au 31 décembre)
- Dépôt des comptes au greffe après approbation par l'assemblée générale
- Acomptes trimestriels d'IS (15 mars, 15 juin, 15 septembre, 15 décembre) si l'IS de l'exercice précédent dépasse 3 000 €
Le recours à un expert-comptable est quasi indispensable. Les honoraires varient généralement entre 800 et 2 000 € par an selon le nombre de biens et la complexité des opérations. Swapn, inscrit à l'Ordre des Experts-Comptables, assure la tenue comptable des sociétés dès 29 € HT/mois, sans engagement, avec bilan et liasse fiscale certifiés inclus.
La Contribution sur les Revenus Locatifs (CRL)
La CRL est une taxe de 2,5 % assise sur les revenus locatifs bruts des immeubles achevés depuis plus de 15 ans. Elle s'applique uniquement aux SCI soumises à l'IS. Les SCI à l'IR n'y sont pas assujetties.
Cette charge supplémentaire est souvent oubliée dans les simulations de rentabilité. Sur des loyers annuels de 15 000 €, la CRL est de 375 € par an.
Bon à savoir : La CRL de 2,5 % ne concerne que les immeubles achevés depuis plus de 15 ans. Si votre SCI détient un bien neuf ou récent, cette taxe ne s'applique pas dans l'immédiat, mais elle s'appliquera à terme. Intégrez-la dans vos projections de rentabilité long terme.
Simulation chiffrée : IS ou IR, que reste-t-il en poche ?
Pour mesurer l'écart réel entre IS et IR, rien ne vaut un calcul concret. Voici deux simulations basées sur un même bien locatif, avec deux profils d'investisseurs différents.
Cas pratique - investisseur en TMI 30 %
Profil : couple marié, revenus salariés de 60 000 €/an, TMI 30 %.
Bien : appartement acheté 250 000 € via une SCI (terrain 50 000 €, bâti 200 000 €).
Revenus locatifs bruts : 15 000 €/an. Charges déductibles (hors amortissement) : 3 000 €/an.
Phase de détention (par an) :
| SCI à l'IR | SCI à l'IS | |
|---|---|---|
| Revenus nets de charges | 12 000 € | 12 000 € |
| Amortissement déduit | 0 € | 8 000 € (bâti sur 25 ans) |
| Bénéfice imposable | 12 000 € | 4 000 € |
| Impôt annuel | 5 664 € (30 % + PS 17,2 %) | 600 € (IS 15 %) |
L'économie annuelle à l'IS atteint 5 064 € tant que les bénéfices ne sont pas distribués. Si les dividendes sont versés chaque année (PFU de 31,4 % sur le bénéfice après IS), l'économie se réduit à environ 3 996 €, mais reste significative. Sur 15 ans sans distribution, le cumul d'économies atteint 75 960 €.
Impact à la revente après 15 ans (bien revendu 300 000 €) :
À l'IS, les amortissements cumulés atteignent 120 000 €. La VNC tombe à 130 000 €. La plus-value taxable est de 170 000 €, soit un IS de 42 500 €. À l'IR, la plus-value brute est de 50 000 €. Avec les abattements pour durée de détention (60 % pour l'IR après 15 ans, 16,5 % pour les PS), l'impôt total à l'IR est d'environ 10 980 €. Le surcoût IS à la revente est donc de 31 520 €, largement compensé par les 75 960 € économisés en détention.
Cas pratique - investisseur en TMI 41 %
Profil : célibataire, revenus salariés de 95 000 €/an, TMI 41 %. Même bien, mêmes revenus locatifs.
| SCI à l'IR | SCI à l'IS | |
|---|---|---|
| Revenus nets de charges | 12 000 € | 12 000 € |
| Amortissement déduit | 0 € | 8 000 € |
| Bénéfice imposable | 12 000 € | 4 000 € |
| Impôt annuel | 6 984 € (41 % + PS 17,2 %) | 600 € (IS 15 %) |
L'économie annuelle grimpe à 6 384 €. Sur 15 ans : 95 760 € économisés. Sur 20 ans : 127 680 €.
À la revente après 20 ans, le surcoût IS sur la plus-value (environ 52 500 €) reste nettement inférieur aux économies cumulées. Pour un investisseur en TMI 41 %, l'IS reste gagnant sur la quasi-totalité des horizons de détention, à condition de ne pas distribuer l'intégralité des bénéfices chaque année. Le point de bascule se situe en dessous de 8 à 10 ans de détention, selon le montant des dividendes distribués.
Revendre un bien en SCI à l'IS : comment limiter la facture fiscale ?
La revente est le moment où l'IS peut coûter cher. Plusieurs stratégies permettent de réduire la facture fiscale, voire de l'éviter.
Pourquoi la plus-value explose à l'IS
Le mécanisme est contre-intuitif. Chaque année, l'amortissement réduit le bénéfice imposable (avantage en détention), mais il diminue aussi la valeur nette comptable du bien. À la revente, la plus-value se calcule sur cette VNC abaissée.
Voici le calcul pas à pas pour un bien acheté 250 000 € (bâti 200 000 €, amorti sur 25 ans), revendu 300 000 € après 20 ans :
- Amortissements cumulés : 8 000 € x 20 = 160 000 €
- Valeur nette comptable : 250 000 - 160 000 = 90 000 €
- Plus-value taxable : 300 000 - 90 000 = 210 000 €
- IS à 25 % sur la plus-value : 52 500 €
- Si distribution aux associés : PFU de 31,4 % sur le solde distribué
À l'IR, la plus-value brute serait de 50 000 € (300 000 - 250 000), avec une exonération totale d'impôt sur le revenu après 22 ans de détention et de prélèvements sociaux après 30 ans.
La donation de parts : une stratégie de sortie fiscalement optimisée
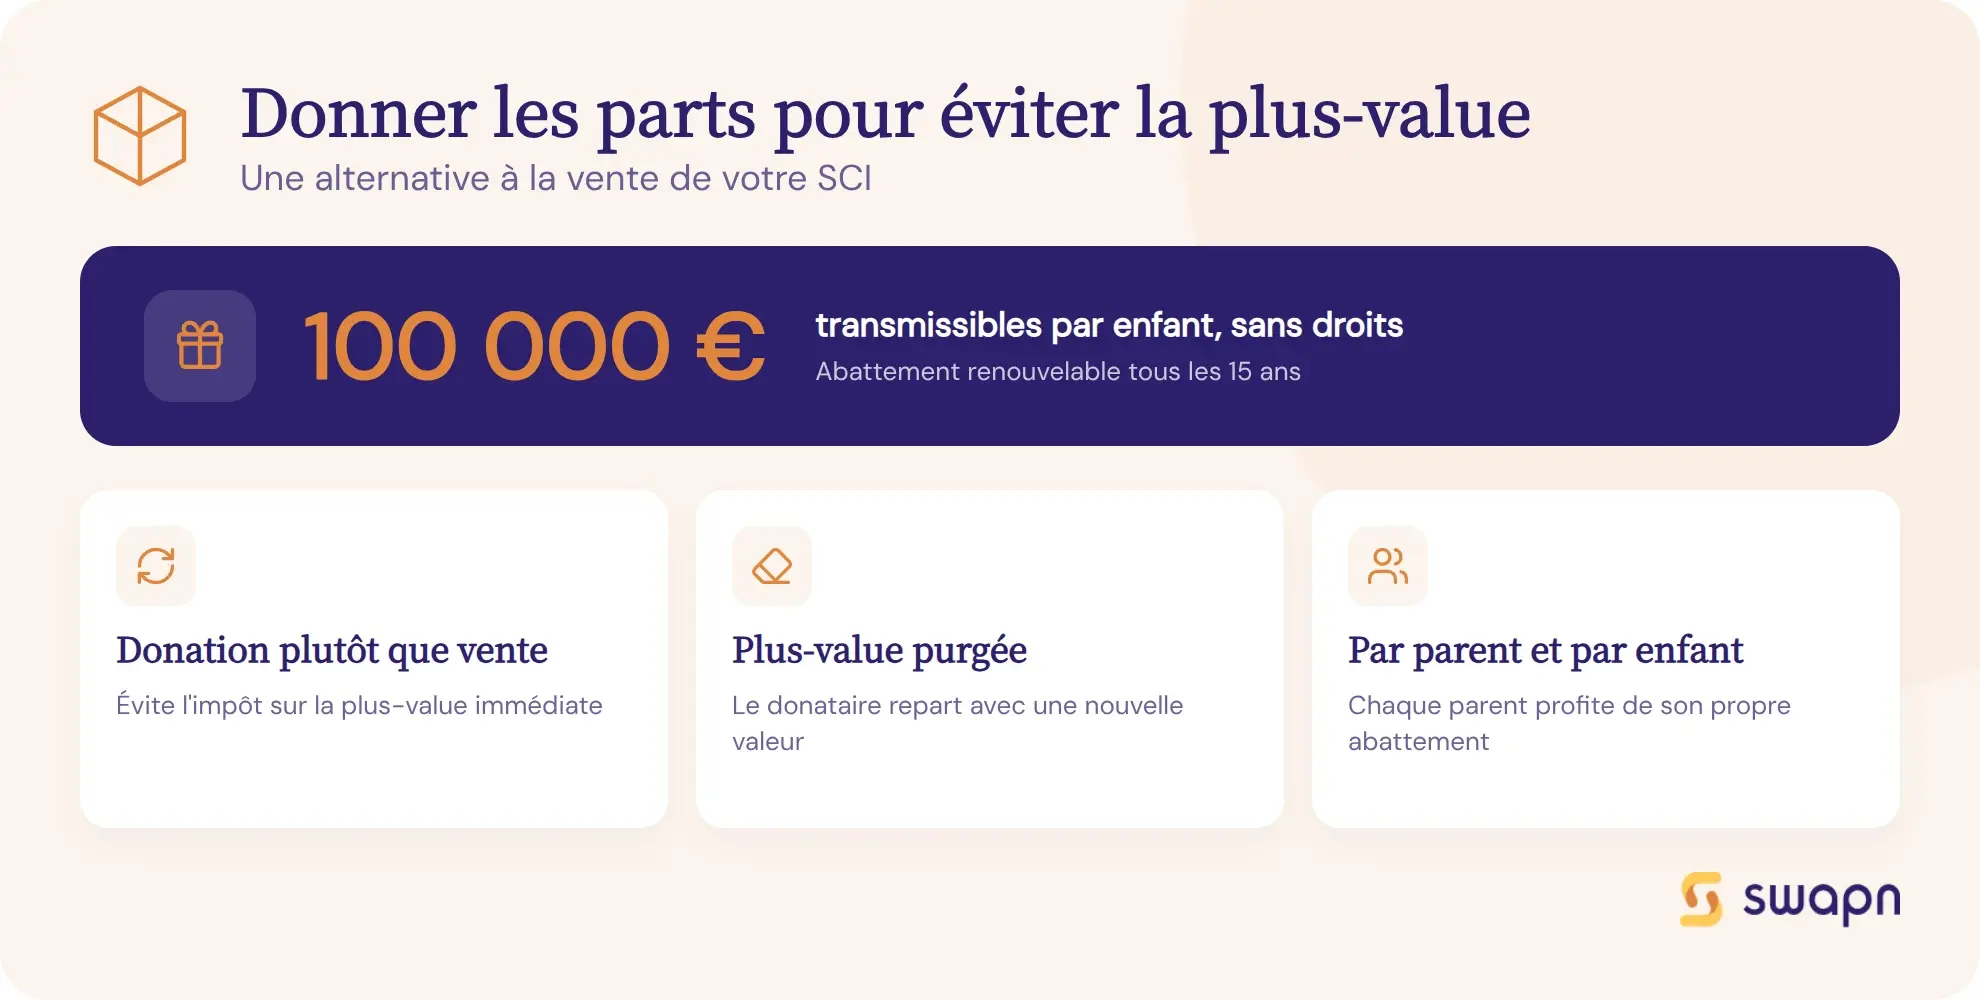
Plutôt que de vendre le bien et déclencher la plus-value, vous pouvez donner les parts de la SCI. La donation purge la plus-value latente : le donataire repart avec une valeur d'acquisition égale à la valeur des parts au jour de la donation.
Chaque parent peut donner jusqu'à 100 000 € par enfant sans droits de donation, et cet abattement se renouvelle tous les 15 ans. Pour une SCI dont les parts valent 300 000 €, un couple avec deux enfants peut transmettre 400 000 € en franchise de Droits de Mutation à Titre Gratuit (DMTG).
Les donations peuvent être étalées dans le temps pour maximiser les abattements. Cette stratégie est particulièrement adaptée à une logique patrimoniale familiale sur le long terme.
Conserver le bien et capitaliser les revenus
Si la revente n'est pas nécessaire, la stratégie la plus simple consiste à conserver le bien et à accumuler les bénéfices dans la SCI. Les réserves peuvent servir à financer l'apport d'un nouveau bien, créant un effet de capitalisation sur le long terme.
Cette approche est cohérente avec une vision intergénérationnelle du patrimoine immobilier. Les parts de la SCI seront transmises par donation ou succession, sans jamais déclencher la plus-value sur le bien lui-même.
Les questions fréquentes sur la SCI à l'IS
Quels sont les principaux inconvénients d'une SCI à l'IS ?
Les trois inconvénients majeurs sont la plus-value à la revente (calculée sur la valeur nette comptable réduite par les amortissements), la double imposition (IS sur le bénéfice + PFU 31,4 % sur les dividendes) et l'impossibilité d'imputer les déficits sur les revenus personnels. S'y ajoutent des obligations comptables plus lourdes.
Est-ce qu'une SCI à l'IS est rentable pour un investissement locatif ?
En phase de détention, oui, surtout si votre TMI dépasse 30 %. L'amortissement du bien réduit fortement le bénéfice imposable, et le taux IS à 15 % est bien inférieur aux tranches IR élevées. La rentabilité globale dépend toutefois de votre horizon : à la revente, la plus-value peut absorber une partie des économies réalisées pendant la détention.
Peut-on revenir à l'IR après avoir opté pour l'IS en SCI ?
Oui, mais uniquement dans les 5 exercices suivant l'option (article 239 du CGI). Passé ce délai, l'option IS devient définitivement irrévocable. La demande de retour à l'IR doit être adressée au Service des Impôts des Entreprises avant la date limite de paiement du premier acompte d'IS.
Comment est calculée la plus-value d'une SCI à l'IS lors de la revente ?
La plus-value se calcule ainsi : prix de vente - valeur nette comptable du bien. La VNC correspond au prix d'achat diminué des amortissements cumulés. Après 20-25 ans d'amortissement, cette valeur peut être proche de zéro, ce qui génère une plus-value quasi égale au prix de vente. Cette plus-value est imposée à l'IS (15 % ou 25 %), sans aucun abattement pour durée de détention.
Quelle est la différence entre flat tax et barème IR pour les dividendes d'une SCI à l'IS ?
La flat tax (PFU) applique un taux forfaitaire de 31,4 % (12,8 % d'impôt + 18,6 % de prélèvements sociaux) sur le montant brut des dividendes. L'option pour le barème IR permet d'appliquer un abattement de 40 % avant imposition au barème progressif. Le barème est généralement plus avantageux si votre TMI est inférieure ou égale à 11 %.
La SCI à l'IS est-elle obligatoire pour la location meublée ?
Pas systématiquement. Si les revenus de location meublée dépassent 10 % du total des revenus de la SCI, celle-ci bascule automatiquement à l'IS. Ce seuil s'apprécie chaque année. En dessous de 10 %, la SCI peut rester à l'IR même avec une activité de location meublée accessoire.
Combien coûte la comptabilité d'une SCI à l'IS ?
Une SCI à l'IS doit tenir une comptabilité SCI complète (bilan, compte de résultat, grand livre) et déposer une liasse fiscale chaque année. Le recours à un expert-comptable est quasi indispensable. Les honoraires varient généralement entre 800 et 2 000 € par an selon la complexité. Ce coût doit être intégré dans le calcul de rentabilité.
Vaut-il mieux créer une SCI à l'IS ou acheter en nom propre pour un investissement locatif ?
L'achat en nom propre (revenus fonciers, IR) est plus simple et permet l'exonération de plus-value après 22 ans. La SCI à l'IS est pertinente si vous êtes fortement imposé (TMI supérieure ou égale à 30 %), si vous souhaitez réinvestir les bénéfices sans les distribuer, ou si vous avez une stratégie de transmission patrimoniale. Si vous prévoyez de revendre à moyen terme, l'achat en nom propre est souvent plus avantageux.
Peut-on amortir le terrain dans une SCI à l'IS ?
Non. Seul le bâti est amortissable. Le terrain, considéré comme un actif non dépérissable, ne peut pas être amorti. La répartition terrain/bâti est généralement estimée à 20/80 en zone urbaine, mais elle varie selon la localisation. Cette répartition doit être justifiée et documentée dans la comptabilité de la SCI.
La SCI à l'IS paie-t-elle la CRL ?
Oui. La Contribution sur les Revenus Locatifs s'applique aux SCI à l'IS au taux de 2,5 % sur les revenus locatifs bruts, pour les immeubles achevés depuis plus de 15 ans. C'est une charge supplémentaire par rapport à la SCI à l'IR, souvent oubliée dans les simulations de rentabilité.
Sources & Références
Legifrance : Article 239 - Code général des impôts
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


