
Micro-BNC : seuil, calcul et déclaration en 2026
Dotation aux amortissements : calcul, écritures et exemples

Temps de lecture : 8 min
Résumé de l'article
- Dotation aux amortissements : c'est la tranche annuelle comptabilisée en charge pour constater l'usure d'un bien immobilisé.
- Seuil d'immobilisation : un bien d'au moins 500 € HT s'inscrit à l'actif et s'amortit.
- Deux méthodes : le linéaire répartit le coût en parts égales, le dégressif accélère la déduction.
- Écriture comptable : on débite le compte 6811 et crédite le compte 28xx à chaque clôture.
- Impact fiscal : la dotation réduit le résultat imposable sans aucune sortie de trésorerie.
- Gérer sa comptabilité : Swapn vous propose une solution tout-en-un dès 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Qu'est-ce qu'une dotation aux amortissements ?
Trois notions reviennent systématiquement dès qu'on parle de dotation aux amortissements : l'immobilisation, l'amortissement et la dotation elle-même. Les confondre mène à des erreurs de comptabilisation. Voici comment les distinguer, et pourquoi cette écriture comptable est obligatoire chaque année.
Immobilisation, amortissement, dotation : quelle différence ?
Une immobilisation est un bien inscrit à l'actif du bilan, utilisé durablement par l'entreprise (plus d'un an) et dont la valeur atteint au moins 500 € HT. Un ordinateur, un véhicule utilitaire ou une machine-outil sont des immobilisations corporelles. Un logiciel ou un brevet sont des immobilisations incorporelles.
L'amortissement est le mécanisme qui répartit le coût de cette immobilisation sur sa durée de vie utile. Il traduit l'usure ou l'obsolescence progressive du bien. L'amortissement n'est pas un événement ponctuel : c'est un processus étalé sur plusieurs exercices.
La dotation aux amortissements, elle, correspond au montant précis comptabilisé en charge d'exploitation pour un exercice donné. C'est la « tranche » annuelle de l'amortissement, aussi appelée annuité d'amortissement.
Prenons un exemple concret : vous achetez un véhicule utilitaire à 20 000 € HT et vous l'amortissez sur 5 ans. Chaque année, vous passez une dotation de 4 000 € dans vos comptes. Au bout de 5 ans, le véhicule est totalement amorti : sa valeur nette comptable (VNC) au bilan est de 0 €.
Bon à savoir : en dessous de 500 € HT, un bien peut être comptabilisé directement en charge (compte 606xx) sans passer par l'immobilisation ni l'amortissement. Au-dessus de ce seuil, l'inscription en immobilisation est la règle.
Pourquoi la dotation aux amortissements est-elle obligatoire ?
Le Plan Comptable Général (PCG) impose de constater la dépréciation des actifs dont la durée d'utilisation est limitée. C'est le principe de prudence : les comptes doivent refléter la réalité économique du patrimoine de l'entreprise.
Sans amortissement, l'actif du bilan reste surévalué. Un ordinateur acheté 1 500 € il y a quatre ans n'a plus cette valeur. Ne pas le constater fausse l'image fidèle des comptes.
Cette obligation s'applique même si l'entreprise est en perte. Le résultat de l'exercice ne change rien : la dotation doit être comptabilisée à chaque clôture d'exercice comptable. En cas d'omission, l'administration fiscale considère qu'il s'agit d'un amortissement irrégulièrement différé, ce qui peut entraîner un redressement fiscal.
Comment calculer la dotation aux amortissements ?
Le calcul de la dotation aux amortissements repose sur quelques données simples et sur le choix d'une méthode. Voici les quatre étapes à suivre, illustrées avec un même exemple fil rouge : une machine-outil à 10 000 € HT, amortie sur 5 ans.
- Rassembler les données de départ : valeur du bien, durée de vie et date de mise en service
- Appliquer la méthode linéaire pour répartir le coût de façon égale
- Accélérer la déduction avec la méthode dégressive
- Ajuster la première annuité au prorata du temps d'utilisation
Les données nécessaires avant tout calcul
Avant de choisir une méthode, vous devez réunir cinq informations :
- Valeur d'origine : coût d'acquisition HT, frais accessoires inclus (transport, installation, mise en service)
- Valeur résiduelle : valeur estimée du bien en fin de vie utile. Pour la plupart des TPE/PME, elle est considérée comme nulle
- Base amortissable : valeur d'origine moins valeur résiduelle. C'est le montant total à amortir
- Durée de vie utile : nombre d'années pendant lesquelles l'entreprise prévoit d'utiliser le bien. Elle est déterminée par le dirigeant selon l'usage réel
- Date de mise en service : date à laquelle le bien est opérationnel. Elle est différente de la date d'achat ou de facturation
Méthode linéaire : formule et exemple chiffré
L'amortissement linéaire répartit le coût du bien en parts égales sur toute sa durée de vie. C'est la méthode par défaut, adaptée à la majorité des immobilisations.
Formule : Dotation annuelle = Base amortissable ÷ Durée de vie utile
Le taux linéaire se calcule ainsi : 100 % ÷ Durée de vie. Pour un bien amorti sur 5 ans, le taux est de 20 %.
Reprenons notre machine-outil à 10 000 € HT, mise en service le 1er janvier, amortie sur 5 ans avec une valeur résiduelle nulle. Voici le plan d'amortissement complet :
| Année | Dotation annuelle | Amortissements cumulés | VNC fin d'exercice |
|---|---|---|---|
| 1 | 2 000 € | 2 000 € | 8 000 € |
| 2 | 2 000 € | 4 000 € | 6 000 € |
| 3 | 2 000 € | 6 000 € | 4 000 € |
| 4 | 2 000 € | 8 000 € | 2 000 € |
| 5 | 2 000 € | 10 000 € | 0 € |
| Total | 10 000 € |
Chaque année, la dotation est identique : 2 000 €. La VNC diminue régulièrement jusqu'à atteindre zéro à la fin de la cinquième année.
Méthode dégressive : formule et exemple chiffré
L'amortissement fiscal dégressif permet de déduire davantage les premières années. La dotation est plus élevée au début, puis diminue progressivement. Cette méthode est réservée aux biens neufs d'une durée de vie d'au moins 3 ans, dans certaines catégories (matériel industriel, informatique, outillage).
Formule : Dotation = VNC en début d'exercice × Taux dégressif
Le taux dégressif est obtenu en multipliant le taux linéaire par un coefficient fiscal :
- 1,25 pour une durée de 3 à 4 ans
- 1,75 pour une durée de 5 à 6 ans
- 2,25 pour une durée de 7 ans et plus
Pour notre machine-outil (5 ans), le taux dégressif est de 20 % × 1,75 = 35 %. Une règle de basculement s'applique : dès que le taux linéaire calculé sur la durée restante dépasse le taux dégressif, on passe en linéaire pour les années restantes.
| Année | VNC début | Taux appliqué | Dotation | Cumul | VNC fin |
|---|---|---|---|---|---|
| 1 | 10 000 € | 35 % (dégressif) | 3 500 € | 3 500 € | 6 500 € |
| 2 | 6 500 € | 35 % (dégressif) | 2 275 € | 5 775 € | 4 225 € |
| 3 | 4 225 € | 35 % (dégressif) | 1 479 € | 7 254 € | 2 746 € |
| 4 | 2 746 € | 50 % (linéaire) | 1 373 € | 8 627 € | 1 373 € |
| 5 | 1 373 € | 100 % (linéaire) | 1 373 € | 10 000 € | 0 € |
Le basculement vers le linéaire intervient en année 4. À ce stade, le taux linéaire sur les 2 années restantes (100 % ÷ 2 = 50 %) dépasse le taux dégressif de 35 %. L'avantage de cette méthode : la dotation de l'année 1 atteint 3 500 € contre 2 000 € en linéaire, ce qui réduit l'impôt plus rapidement.
Comment fonctionne le prorata temporis ?
Quand un bien est mis en service en cours d'exercice, la dotation de la première année (et de la dernière) est ajustée au temps réel d'utilisation. C'est le prorata temporis.
Les deux méthodes appliquent des conventions différentes. En amortissement linéaire, le prorata se calcule en jours réels rapportés à 360 (convention comptable). En amortissement dégressif, on raisonne en mois entiers : le mois de mise en service compte intégralement.
Reprenons notre machine-outil à 10 000 €, cette fois mise en service le 1er juillet :
- Linéaire : dotation année 1 = 2 000 € × 181/360 = 1 006 €. Le plan d'amortissement s'étale alors sur 6 exercices au lieu de 5.
- Dégressif : dotation année 1 = 3 500 € × 6/12 = 1 750 €. Les 6 mois restants (juillet à décembre) sont pris en compte.
Bon à savoir : la date de mise en service n'est pas la date de la facture. Un bien livré le 15 décembre mais installé et opérationnel le 5 janvier de l'exercice suivant ne sera amorti qu'à partir de janvier. C'est un piège fréquent chez les créateurs d'entreprise.
Quelle durée d'amortissement selon le type de bien ?
La durée de vie utile est fixée par l'entreprise en fonction de l'usage prévu du bien. L'administration fiscale admet toutefois des durées usuelles par catégorie. Utiliser ces durées évite les contestations en cas de contrôle.
| Catégorie de bien | Durée usuelle | Taux linéaire |
|---|---|---|
| Constructions | 20 à 30 ans | 3,33 % à 5 % |
| Agencements et installations | 10 à 20 ans | 5 % à 10 % |
| Matériel industriel et outillage | 5 à 10 ans | 10 % à 20 % |
| Matériel de transport (véhicule) | 4 à 5 ans | 20 % à 25 % |
| Matériel de bureau | 5 à 10 ans | 10 % à 20 % |
| Matériel informatique (ordinateur, serveur) | 3 à 5 ans | 20 % à 33 % |
| Mobilier | 10 ans | 10 % |
| Logiciels | 1 à 3 ans | 33 % à 100 % |
| Brevets | Durée de protection juridique | Variable |
L'entreprise peut justifier une durée différente si elle correspond à la réalité de l'utilisation. Un ordinateur utilisé intensivement dans un environnement industriel peut, par exemple, être amorti sur 3 ans au lieu de 5.
Comment comptabiliser la dotation aux amortissements ?
La comptabilisation de la dotation aux amortissements suit un schéma précis, avec des comptes dédiés et une écriture passée à chaque clôture d'exercice. Voici les trois points à maîtriser.
- Identifier les comptes de débit (6811) et de crédit (28xx) pour l'écriture annuelle
- Gérer l'écart entre durée comptable et durée fiscale via l'amortissement dérogatoire
- Repérer la dotation dans le compte de résultat, le bilan et le tableau des flux
Les comptes comptables à utiliser
L'enregistrement comptable de la dotation aux amortissements mobilise deux comptes :
- Au débit : le compte 6811 « Dotations aux amortissements sur immobilisations incorporelles et corporelles ». C'est une charge d'exploitation qui vient réduire le résultat.
- Au crédit : le compte 28xx « Amortissements des immobilisations », sous-compte miroir du compte d'immobilisation concerné. Par exemple, le compte 2815 pour le matériel industriel, ou le compte 2818 pour le matériel de transport.
Cette écriture est passée à la clôture de l'exercice, au minimum une fois par an. Pour notre machine-outil amortie en linéaire, l'écriture annuelle se présente ainsi :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6811 | Dotation aux amortissements | 2 000 € | |
| 2815 | Amortissement du matériel industriel | 2 000 € |
Cas particulier : l'amortissement dérogatoire
Il arrive que la durée d'amortissement comptable (basée sur l'usage réel du bien) diffère de la durée admise par l'administration fiscale. L'écart entre les deux se comptabilise en amortissement dérogatoire.
L'écriture utilise le compte 68725 « Dotations aux amortissements dérogatoires » au débit et le compte 145 « Amortissements dérogatoires » au crédit. Les années suivantes, quand l'avantage fiscal s'inverse, l'amortissement dérogatoire est repris (écriture inverse : débit 145, crédit 78725).
Ce mécanisme permet de capter l'avantage fiscal sans fausser la lecture comptable. Il reste toutefois complexe à gérer : double écriture chaque année, suivi du tableau de reprise, vérification des écarts. Les comptables Swapn, inscrits à l'Ordre des Experts-Comptables, gèrent ces écritures pour vous et s'assurent que chaque avantage fiscal est correctement capté.
Où retrouver la dotation dans les états financiers ?
La dotation aux amortissements apparaît dans trois documents comptables, chacun sous un angle différent :
- Compte de résultat : la dotation figure en charges d'exploitation. Elle réduit le résultat d'exploitation, et donc le résultat net de l'exercice.
- Bilan : les amortissements cumulés viennent en déduction de la valeur brute des immobilisations à l'actif. La différence donne la valeur nette comptable (VNC), qui reflète la valeur résiduelle du bien dans le patrimoine de l'entreprise.
- Tableau des flux de trésorerie : la dotation est réintégrée au résultat net car c'est une charge non décaissable. Elle augmente la capacité d'autofinancement (CAF), un indicateur clé pour les banques.
Quel impact fiscal et financier pour votre entreprise ?
La dotation aux amortissements a un double effet : elle réduit votre impôt et elle améliore votre capacité d'autofinancement, sans toucher à votre trésorerie. Voici comment ce mécanisme joue concrètement sur vos finances.
- Diminuer votre base d'imposition grâce à la déductibilité de la dotation
- Préserver votre trésorerie avec une charge qui ne génère aucun décaissement
- Peser les bénéfices et les contraintes du mécanisme
La dotation réduit votre résultat imposable
La dotation aux amortissements est une charge déductible du résultat fiscal, conformément à l'article 39-1-2° du CGI. Chaque euro de dotation réduit d'autant votre base d'imposition.
Prenons un exemple : votre entreprise dégage un résultat avant dotation de 50 000 €. Vous passez une dotation annuelle de 5 000 €. Votre résultat imposable tombe à 45 000 €. Avec un taux d'IS à 25 %, l'impôt passe de 12 500 € à 11 250 €, soit une économie de 1 250 €.
Pour que cette déduction soit valable, l'amortissement doit être effectivement comptabilisé. Aucune déduction extra-comptable n'est possible.
Bon à savoir : un amortissement non comptabilisé une année donnée est considéré comme irrégulièrement différé par l'administration fiscale. L'entreprise ne peut pas rattraper cette dotation oubliée sur les exercices suivants, et l'économie d'impôt correspondante est définitivement perdue.
Charge non décaissable : l'effet sur votre trésorerie
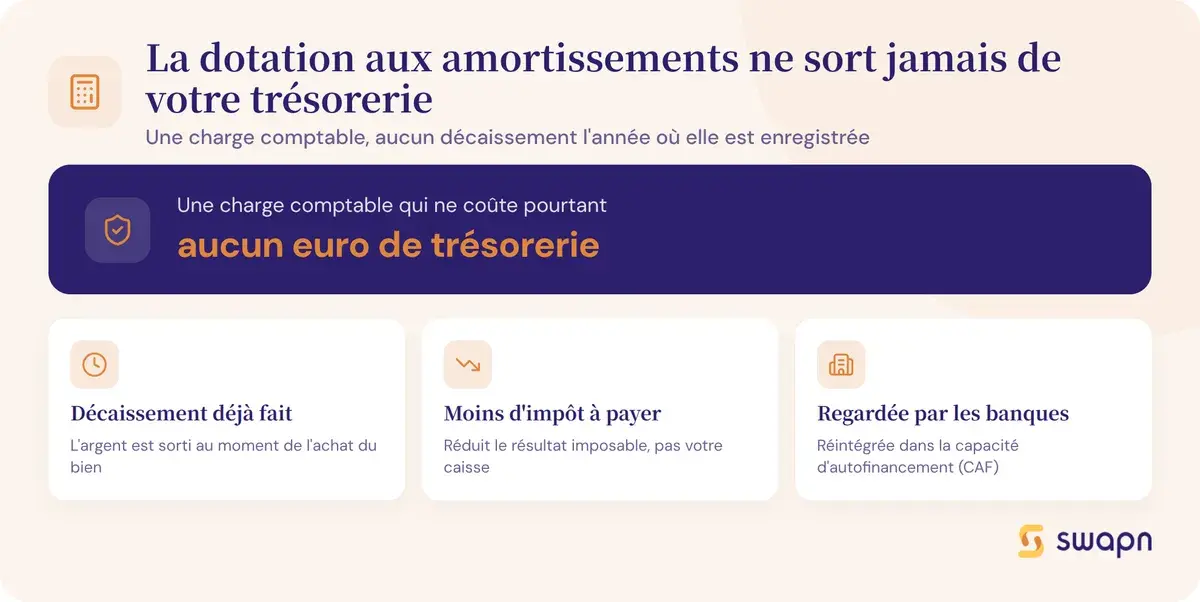
Contrairement à un loyer ou un salaire, la dotation aux amortissements n'entraîne aucune sortie de trésorerie l'année où elle est comptabilisée. Le décaissement a eu lieu au moment de l'achat du bien. La dotation réduit donc l'impôt sans réduire le cash disponible : c'est un effet positif net sur la trésorerie.
C'est pour cette raison que la dotation est réintégrée dans le calcul de la capacité d'autofinancement. La formule simplifiée : CAF = Résultat net + Dotations aux amortissements et provisions. Plus vos dotations sont élevées, plus votre CAF est forte, même si votre résultat net diminue.
Bon à savoir : la CAF est l'un des premiers indicateurs analysés par les banques pour évaluer votre capacité de remboursement. Une dotation bien comptabilisée renforce ce ratio sans effort de trésorerie supplémentaire.
Avec Swapn, la tenue comptable est automatisée et les dotations aux amortissements sont calculées et comptabilisées par votre comptable dédié, dès 29 € HT/mois.
Avantages et limites de la dotation aux amortissements
La dotation aux amortissements a des effets positifs clairs, mais aussi quelques contraintes à connaître.
Avantages :
- Déductibilité fiscale : chaque dotation réduit directement le résultat imposable
- Image fidèle du patrimoine : le bilan reflète la valeur réelle des actifs
- Anticipation du renouvellement : la CAF générée aide à financer le remplacement des biens usés
- Aucun impact sur la trésorerie courante
Limites :
- Réduction du résultat net apparent : un banquier ou un investisseur peu familier du mécanisme peut s'inquiéter d'un résultat faible. Pensez à joindre un tableau « résultat avant/après dotation » dans vos dossiers de financement
- Complexité pour les biens à composants : certains actifs (bâtiments, véhicules lourds) doivent être décomposés en plusieurs éléments amortis séparément
- Obligation même en période de pertes : l'entreprise ne peut pas « sauter » une année de dotation pour améliorer artificiellement son résultat
Les questions fréquentes sur la dotation aux amortissements
Quelle différence entre dotation aux amortissements et amortissement ?
L'amortissement désigne le mécanisme global de répartition du coût d'un bien sur sa durée de vie. La dotation aux amortissements est le montant précis comptabilisé en charge pour un exercice donné. L'amortissement est le processus ; la dotation est la « tranche » annuelle de ce processus.
La dotation aux amortissements est-elle obligatoire ?
Oui. Le Plan Comptable Général impose de constater l'amortissement des immobilisations dont la durée d'utilisation est limitée. Ne pas comptabiliser la dotation expose à un redressement fiscal pour amortissement irrégulièrement différé, et l'avantage fiscal perdu ne peut pas être rattrapé.
Quand commence l'amortissement d'un bien ?
L'amortissement débute à la date de mise en service du bien, pas à la date d'achat ni à la date de facturation. Un ordinateur livré le 20 décembre mais installé le 3 janvier ne sera amorti qu'à compter de janvier.
Comment calculer la dotation aux amortissements en cours d'année ?
On applique un prorata temporis. En linéaire, on calcule au nombre de jours réels rapportés à 360. En dégressif, on compte en mois entiers (le mois de mise en service est compté intégralement). Pour un bien mis en service le 1er juillet : dotation linéaire = annuité × 181/360 ; dotation dégressive = annuité × 6/12.
Quels comptes utiliser pour comptabiliser une dotation aux amortissements ?
On débite le compte 6811 « Dotations aux amortissements sur immobilisations » et on crédite le compte 28xx correspondant à la catégorie d'immobilisation (2815 pour le matériel industriel, 2818 pour le matériel de transport). L'écriture est passée à la clôture de l'exercice.
Vaut-il mieux choisir l'amortissement linéaire ou dégressif ?
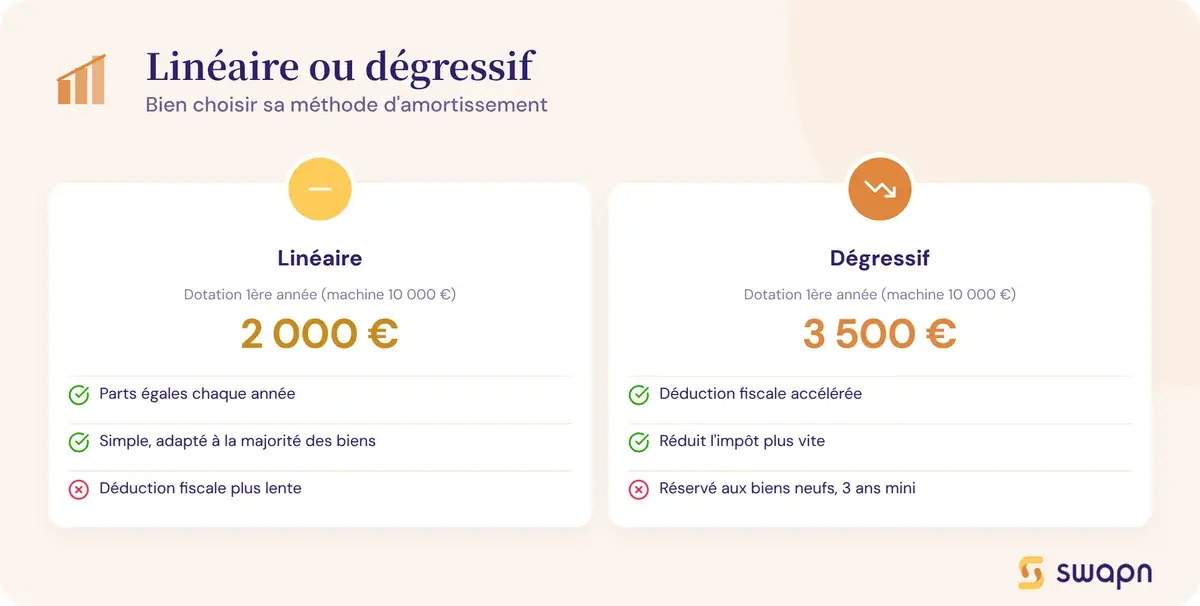
Le linéaire est plus simple et convient à la majorité des biens. Le dégressif permet de déduire davantage les premières années, ce qui réduit l'impôt plus vite et améliore la trésorerie à court terme. Il est réservé aux biens neufs d'une durée de vie d'au moins 3 ans. Si votre priorité est de préserver votre trésorerie, le dégressif est souvent plus avantageux.
Est-ce que la dotation aux amortissements sort de ma trésorerie ?
Non. C'est une charge non décaissable : elle réduit votre résultat comptable et votre impôt sans entraîner de sortie d'argent. Le décaissement a eu lieu au moment de l'achat du bien. C'est pour cette raison que la dotation est réintégrée dans le calcul de la CAF.
Peut-on amortir un bien d'occasion ?
Oui. Un bien d'occasion s'amortit sur sa durée d'utilisation restante estimée, à partir de sa valeur d'acquisition. L'amortissement dégressif est toutefois réservé aux biens acquis neufs : un bien d'occasion ne peut être amorti qu'en linéaire.
Que se passe-t-il si on oublie de comptabiliser la dotation une année ?
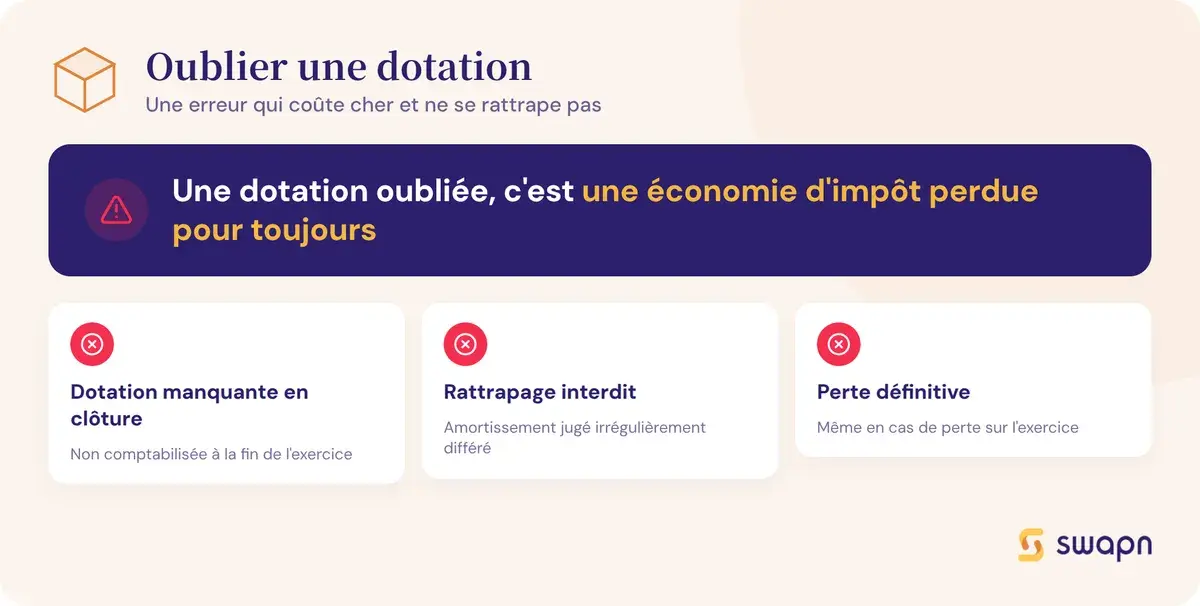
L'administration fiscale considère qu'il s'agit d'un amortissement irrégulièrement différé. L'entreprise ne peut pas rattraper la dotation oubliée sur les exercices suivants. L'économie d'impôt correspondante est définitivement perdue.
Comment la dotation aux amortissements affecte-t-elle la capacité d'autofinancement ?
La CAF se calcule en ajoutant les charges non décaissables (dont la dotation) au résultat net. Plus vos dotations sont élevées, plus votre CAF est forte, même si votre résultat net diminue. C'est un indicateur clé pour les banques qui évaluent votre capacité de remboursement.
Sources & Références
Legifrance : Article 39 - Code général des impôts
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


