Business plan entreprise de nettoyage : étapes et budget
Business plan marchand de biens : méthode et exemple chiffré

Temps de lecture : 10 min
Résumé de l'article
- Business plan marchand de biens : il s'articule autour du résumé exécutif, de l'étude de marché et du plan financier.
- Rentabilité cible : visez au minimum 15 % de rentabilité nette pour convaincre votre banque.
- Délai de revente : chaque mois supplémentaire de détention réduit la marge de 0,5 à 1 point.
- Fiscalité BIC : les bénéfices sont imposés à l'IS, 15 % jusqu'à 42 500 € puis 25 %.
- Double scénario exigé : la banque réclame un scénario nominal et une version dégradée du projet.
- Créer sa société de marchand de biens avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 19 octobre 2026
Que contient un business plan de marchand de biens ?
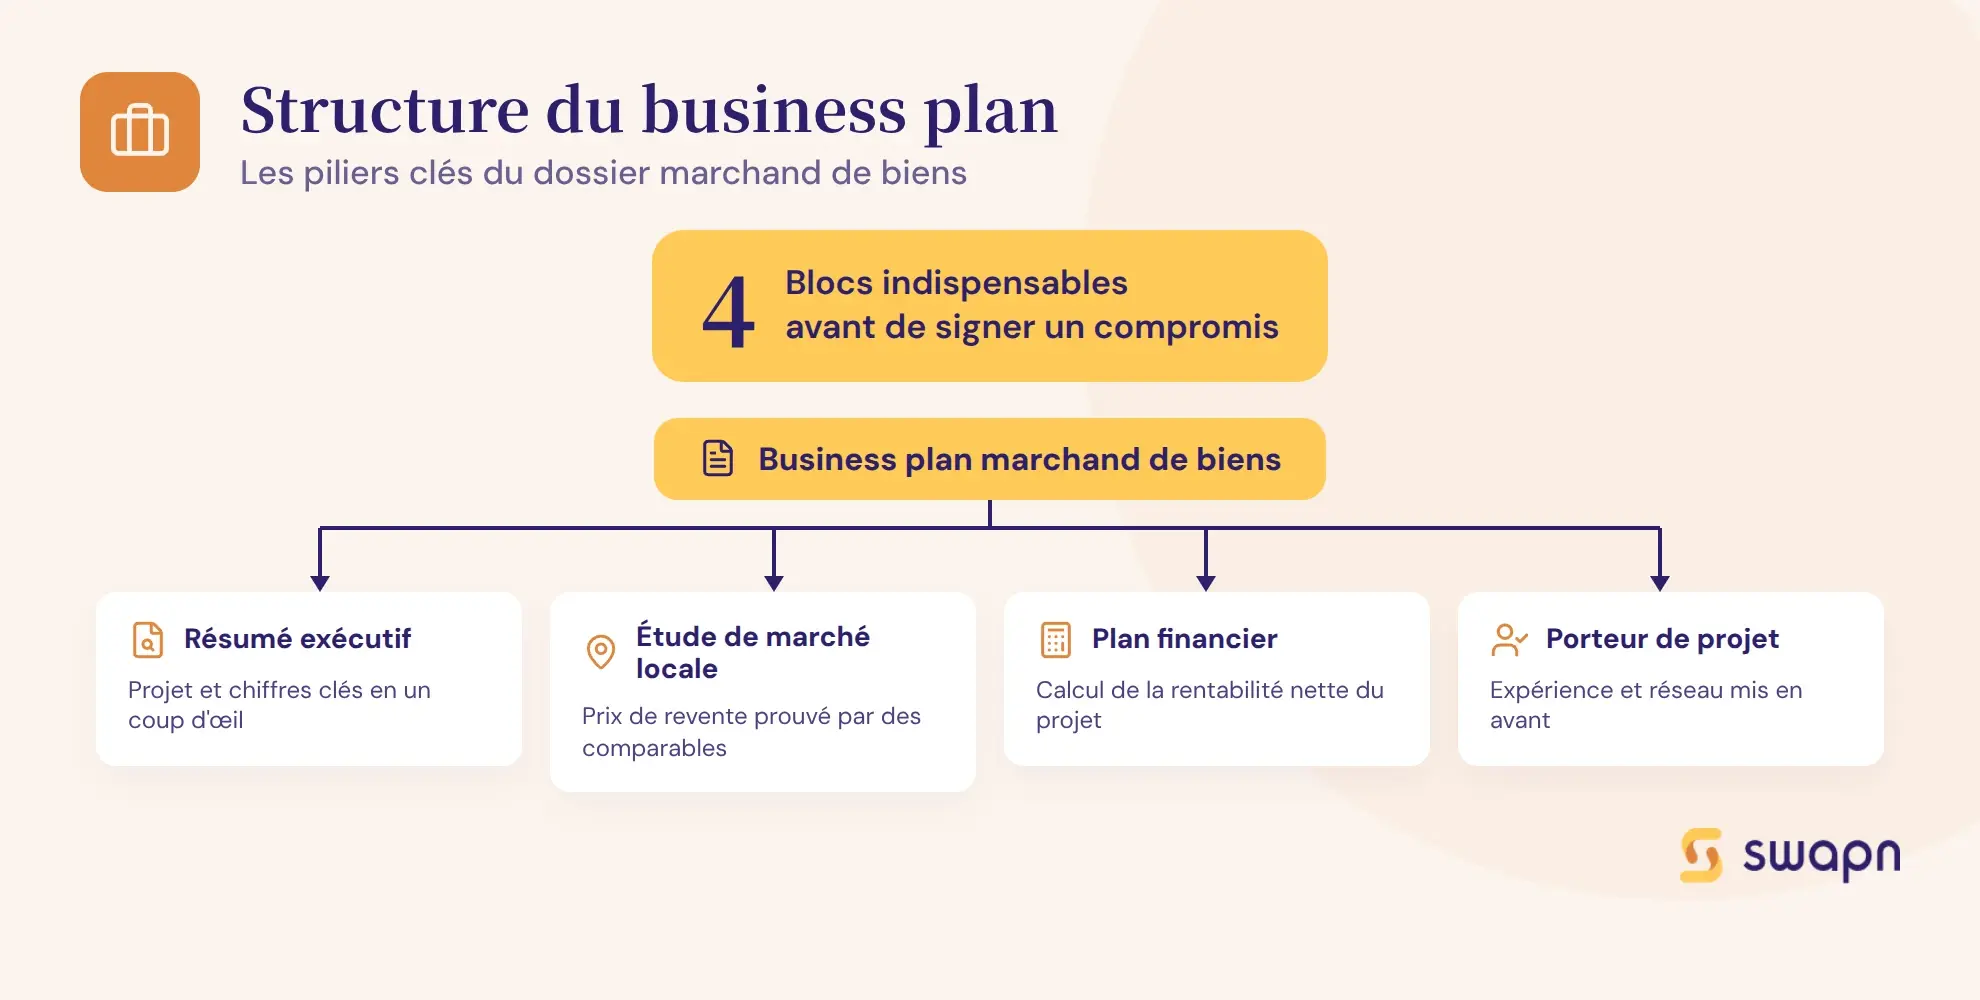
Un business plan marchand de biens se construit autour de quatre blocs. Chacun répond à une question précise que votre banque, votre associé ou vous-même devez pouvoir trancher avant de signer un compromis.
Les 4 parties indispensables du business plan
- Résumé exécutif (executive summary) : une à deux pages qui présentent le projet, les chiffres clés de l'opération (prix d'achat, prix de revente visé, marge nette estimée) et le montant du financement recherché. C'est la première page lue par le banquier.
- Étude de marché locale : les comparables de marché récents (prix au m² dans le quartier, délai de vente moyen observé, volume de transactions). Cette partie prouve que le prix de revente estimé repose sur des données vérifiables, pas sur une intuition.
- Plan financier : la structure de coûts poste par poste, le prévisionnel de trésorerie sur la durée de l'opération et le calcul de rentabilité nette après fiscalité BIC. C'est le cœur du dossier.
- Présentation du porteur de projet : votre expérience (opérations passées, formations), votre réseau professionnel (artisans, agents immobiliers, notaires) et votre connaissance du marché local. Pour une première opération, cette partie doit compenser le manque de track record par la solidité de la préparation.
Ce qui distingue le BP marchand de biens d'un BP immobilier classique
Le business plan achat-revente immobilier n'a rien à voir avec un dossier d'investissement locatif. Le modèle économique, la fiscalité, le type de crédit et le risque principal sont différents.
| Critère | Marchand de biens | Investisseur locatif |
|---|---|---|
| Modèle économique | Achat-revente court terme (3 à 12 mois) | Détention longue, revenus locatifs |
| Fiscalité | BIC (IS ou IR) | Revenus fonciers ou LMNP |
| Type de financement | Crédit court terme (12-24 mois) | Prêt immobilier classique (20-25 ans) |
| Risque principal | Délai de revente trop long | Vacance locative |
Le prévisionnel d'un marchand de biens ne contient pas de tableau de cash-flow mensuel sur 20 ans. Il se concentre sur une opération unique, avec un horizon de quelques mois et une sortie nette après revente. Toute la rentabilité se joue sur l'écart entre le prix d'achat et le prix de revente, diminué des coûts réels de l'opération.
Pour structurer votre business plan marchand de biens en ligne, vous pouvez utiliser le générateur de business plan Swapn et obtenir un prévisionnel financier étape par étape.
Comment structurer le plan financier d'une opération d'achat-revente ?
Le plan financier est la pièce maîtresse de votre BP marchand de biens. Il se décompose en trois volets :
- Lister et chiffrer chaque poste de coût de l'opération
- Calculer la marge brute et la marge nette après impôt
- Ajouter une réserve de sécurité pour absorber les imprévus
Les postes de coûts à budgéter
Six catégories de dépenses composent le coût total d'une opération d'achat-revente. Les oublier, c'est fausser toute la rentabilité du projet.
| Poste | Montant estimé | % du coût total |
|---|---|---|
| Prix d'acquisition | 200 000 € | 73 % |
| Frais de notaire (réduits) | 5 000 € | 2 % |
| Travaux + réserve 15 % | 46 000 € | 17 % |
| Frais financiers (intérêts intercalaires, 9 mois) | 8 300 € | 3 % |
| Commercialisation (agence 5 %) | 15 000 € | 5 % |
| Total | 274 300 € | 100 % |
Les frais de notaire sont réduits pour le marchand de biens : environ 2 à 3 % au lieu de 7 à 8 % dans l'ancien, à condition de s'engager à revendre le bien dans un délai de 5 ans. Les intérêts intercalaires, souvent sous-estimés, courent pendant toute la durée de détention du bien. Sur un crédit de 246 000 € à 4,5 %, chaque mois de détention coûte environ 920 € d'intérêts.
Les frais de commercialisation incluent les honoraires d'agence (4 à 7 % du prix de vente), le home staging éventuel et les diagnostics obligatoires. Si vous vendez en direct, ce poste diminue, mais le délai de revente peut s'allonger.
Calculer la marge brute et la marge nette
Trois formules suffisent pour évaluer la viabilité financière d'une opération :
Marge brute = prix de revente - coûts totaux (acquisition + travaux + frais financiers + commercialisation)
Marge nette = marge brute - impôt BIC (IS à 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà)
Rentabilité nette = (marge nette / coûts totaux engagés) × 100
Le seuil de référence pour convaincre une banque se situe autour de 15 % de rentabilité nette. En dessous, le dossier sera difficile à défendre. Ce seuil intègre une marge de sécurité implicite : si l'opération dérape légèrement, elle reste viable.
Intégrer une réserve de sécurité dans vos projections
Un BP marchand de biens sans marge de sécurité ne sera pas pris au sérieux. Majorez le budget travaux de 10 à 15 % pour absorber les imprévus (découverte d'amiante, problème structurel, retard d'un artisan). Prévoyez aussi un délai de revente supérieur de 2 à 3 mois à votre estimation initiale.
Chiffrez l'impact de chaque mois supplémentaire sur les frais financiers. Si votre crédit porte sur 246 000 € à 4,5 %, un mois de retard coûte environ 920 € d'intérêts supplémentaires. Intégrez un scénario dégradé dans votre BP : c'est ce scénario, pas le scénario nominal, que la banque regardera en premier.
Bon à savoir : Chaque mois de délai de revente supplémentaire réduit la rentabilité nette d'environ 0,5 à 1 point de pourcentage à cause des intérêts intercalaires qui courent. Sur une opération à 15 % de rentabilité prévisionnelle, 3 mois de retard peuvent faire passer la marge sous le seuil d'acceptation bancaire.
Exemple chiffré : calcul de rentabilité sur une opération type
Passons de la théorie aux chiffres. Voici un cas pratique complet, décliné en deux scénarios temporels pour montrer l'impact du délai de revente sur la marge nette.
Le scénario : achat d'un appartement à 200 000 € pour revente à 300 000 €
Un marchand de biens en SAS achète un T3 à rénover dans une ville moyenne. Voici le détail du calcul, poste par poste, sur une durée de détention de 9 mois (travaux + commercialisation).
| Poste | Montant |
|---|---|
| Prix d'acquisition | 200 000 € |
| Frais de notaire (droits réduits, ~2,5 %) | 5 000 € |
| Travaux de rénovation + réserve 15 % | 46 000 € |
| Frais financiers (4,5 % sur 246 000 €, 9 mois) | 8 300 € |
| Commercialisation (agence 5 % de 300 000 €) | 15 000 € |
| Coûts totaux | 274 300 € |
| Prix de revente | 300 000 € |
| Marge brute | 25 700 € |
| IS (15 % sur 25 700 €) | 3 855 € |
| Marge nette après impôt | 21 845 € |
| Rentabilité nette | ~8 % |
Avec un prix d'achat à 200 000 € et une revente à 300 000 €, la plus-value commerciale brute semble confortable (100 000 €). Mais une fois tous les coûts déduits, la marge nette tombe à 21 845 €, soit environ 8 % de rentabilité. Ce chiffre est inférieur au seuil bancaire de 15 %. Pour atteindre ce seuil, le marchand de biens doit négocier un prix d'achat plus bas, réduire ses coûts de travaux ou viser un prix de revente plus élevé. C'est tout l'enjeu du sourcing des biens.
L'impact du délai de revente : 6 mois vs 12 mois
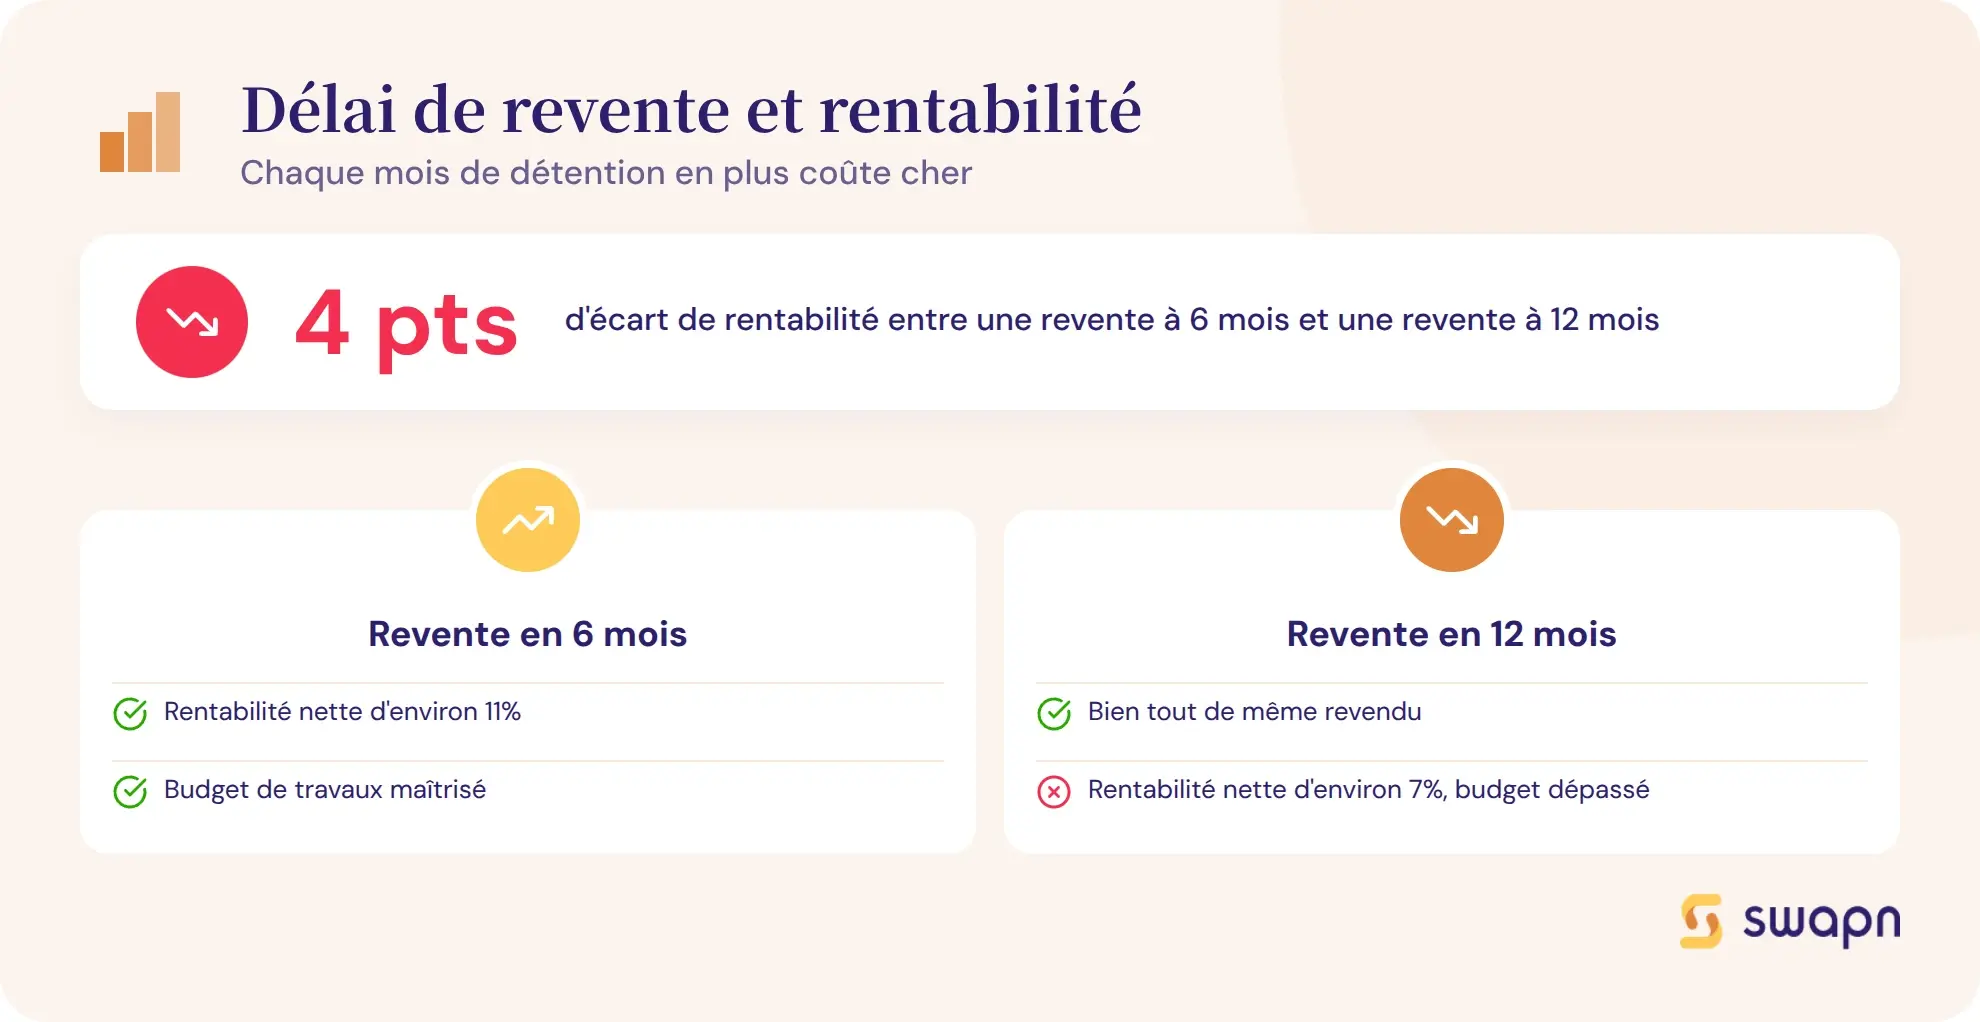
La durée de détention est la variable qui fait basculer la viabilité d'une opération. Voici le même bien décliné en deux scénarios : un scénario nominal (revente rapide, travaux dans le budget) et un scénario dégradé (revente retardée, dépassement de budget travaux).
| Poste | Scénario nominal (6 mois) | Scénario dégradé (12 mois) |
|---|---|---|
| Acquisition | 200 000 € | 200 000 € |
| Frais de notaire | 5 000 € | 5 000 € |
| Travaux | 40 000 € | 46 000 € (+15 %) |
| Frais financiers | 5 400 € | 11 070 € |
| Commercialisation | 15 000 € | 15 000 € |
| Coûts totaux | 265 400 € | 277 070 € |
| Marge brute | 34 600 € | 22 930 € |
| IS (15 %) | 5 190 € | 3 440 € |
| Marge nette | 29 410 € | 19 490 € |
| Rentabilité nette | ~11 % | ~7 % |
L'écart est net : 4 points de rentabilité entre les deux scénarios. En 6 mois avec des travaux maîtrisés, l'opération dégage près de 30 000 € de marge nette. En 12 mois avec un dépassement de budget, la marge tombe sous 20 000 €. Le BP doit présenter ces deux scénarios côte à côte pour montrer à la banque que vous avez mesuré le risque.
Bon à savoir : Le calcul ci-dessus utilise un taux IS de 15 %, applicable jusqu'à 42 500 € de bénéfice pour les PME. Au-delà, le taux passe à 25 %. Si vous exercez en entreprise individuelle, les bénéfices sont imposés à l'IR via le régime BIC (déclaration Cerfa 2031-SD pour le résultat, puis report sur la 2042-C-PRO).
Quelle fiscalité pour le marchand de biens ?
La fiscalité du marchand de biens suit des règles propres, différentes de celles de l'investisseur immobilier particulier. Deux sujets à maîtriser : le régime des BIC et la TVA immobilière.
Le régime des BIC (bénéfices industriels et commerciaux)
L'activité de marchand de biens est une activité commerciale au sens de l'article L110-1 du Code de commerce. Les bénéfices relèvent donc des BIC, pas du régime des plus-values immobilières des particuliers.
En société (SAS, SARL), les bénéfices sont imposés à l'IS : taux réduit de 15 % jusqu'à 42 500 € de bénéfice annuel, puis 25 % au-delà. Ce régime permet de réinvestir les bénéfices dans une nouvelle opération sans passer par l'IR.
En entreprise individuelle, les bénéfices sont intégrés au barème progressif de l'IR dans la catégorie BIC. La déclaration se fait via le Cerfa 2031-SD (résultat BIC), avec report sur la 2042-C-PRO. Les cotisations sociales s'ajoutent : environ 45 % du revenu net pour un TNS, ou 75 à 80 % du salaire brut versé pour un dirigeant assimilé salarié.
TVA sur les opérations de marchand de biens
La TVA immobilière dépend de l'ancienneté du bien. Pour un immeuble neuf (achevé depuis moins de 5 ans), la TVA s'applique sur le prix total au taux de 20 %. Pour un immeuble ancien (plus de 5 ans), la TVA porte sur la marge (différence entre prix de vente et prix d'achat) si le bien a été acquis sans TVA récupérable.
Le marchand de biens bénéficie aussi de droits de mutation réduits : un taux d'environ 0,715 % au lieu du taux normal, à condition de s'engager à revendre le bien dans les 5 ans. En cas de non-revente dans ce délai, les droits de mutation au taux normal sont exigés rétroactivement, majorés d'intérêts de retard.
Bon à savoir : L'engagement de revente dans les 5 ans réduit les droits de mutation d'environ 5 points, ce qui est une économie de plusieurs milliers d'euros sur chaque opération. Mais si vous ne revendez pas dans le délai, vous devrez payer la différence rétroactivement avec des intérêts de retard. Intégrez toujours le scénario « droits pleins » dans votre business plan comme filet de sécurité.
Comment convaincre votre banque avec un BP marchand de biens ?
Le financement d'une opération de marchand de biens passe par un dossier bancaire solide. Les critères d'acceptation sont spécifiques à ce métier et diffèrent du prêt immobilier classique.
Les critères bancaires spécifiques au marchand de biens
| Critère | Seuil exigé | Commentaire |
|---|---|---|
| Rentabilité nette minimum | 15 % | Seuil de référence, intègre une marge de sécurité |
| Apport personnel | 20-30 % du prix d'acquisition | 30 % recommandé pour une première opération |
| Durée du crédit | 12-24 mois | Crédit relais ou prêt professionnel court terme |
| Garanties | Hypothèque + caution personnelle | Hypothèque de premier rang sur le bien acquis |
| Documents clés | BP complet + comparables + devis | Scénario nominal et scénario dégradé exigés |
Le financement du marchand de biens est un crédit court terme, garanti par une hypothèque de premier rang sur le bien acquis. La banque peut saisir et revendre le bien en cas de défaillance. Elle exige aussi une caution personnelle du dirigeant, ce qui engage son patrimoine personnel.
Les 5 éléments que votre dossier doit démontrer
- Comparables de marché : présentez au moins 3 à 5 ventes récentes (moins de 6 mois) dans le même secteur. Utilisez la base DVF (Demande de Valeurs Foncières) pour objectiver le prix de revente estimé.
- Devis détaillés des travaux : signés par des artisans identifiés, avec un planning chiffré. Les estimations « au doigt mouillé » disqualifient immédiatement le dossier.
- Calendrier réaliste : planning des travaux, délai de commercialisation et marge de sécurité de 2 à 3 mois. Un calendrier trop optimiste inquiète plus qu'il ne rassure.
- Marge de sécurité intégrée : le scénario dégradé doit apparaître dans le BP (+15 % sur les coûts, +3 mois sur les délais, -5 % sur le prix de revente). Si l'opération reste viable dans ce scénario, le dossier est crédible.
- Expérience du porteur : opérations passées, réseau professionnel, connaissance du marché local. Pour une première opération, la qualité de la préparation compense le manque de track record.
Première opération : comment compenser le manque d'expérience
Sans historique d'opérations réussies, le dossier bancaire doit être irréprochable sur tous les autres critères. Commencez par une opération modeste : un petit lot avec un montant de travaux limité, dans un secteur que vous connaissez bien. Ce premier projet sert à constituer un track record.
Augmentez votre apport personnel pour rassurer la banque : visez 30 % plutôt que 20 %. Faites valider votre prévisionnel par un expert-comptable. Un BP certifié par un professionnel inscrit à l'Ordre pèse dans la balance. S'associer avec un professionnel expérimenté ou un mentor du secteur renforce aussi la crédibilité du dossier.
Quel statut juridique pour exercer comme marchand de biens ?
Le choix du statut juridique a un impact direct sur la fiscalité, la protection du patrimoine et le coût social de l'activité. Deux formes de société dominent le métier.
SAS ou SARL : le choix le plus courant
| Critère | SAS / SASU | SARL / EURL |
|---|---|---|
| Régime social du dirigeant | Assimilé salarié | TNS |
| Cotisations sociales | ~75-80 % du salaire brut | ~45 % du revenu net |
| Flexibilité statutaire | Élevée (statuts libres) | Encadrée par le Code de commerce |
| Imposition des bénéfices | IS (15 % puis 25 %) | IS (15 % puis 25 %) |
| Nombre d'associés minimum | 1 (SASU) ou 2+ (SAS) | 1 (EURL) ou 2+ (SARL) |
La SAS (ou SASU) attire les marchands de biens qui veulent de la souplesse dans la rédaction des statuts et une meilleure couverture sociale (régime général). La SARL (ou EURL) convient mieux à ceux qui privilégient des cotisations sociales plus faibles et prévoient de réinvestir la majorité des bénéfices dans de nouvelles opérations plutôt que de se verser un salaire élevé.
Dans les deux cas, l'IS est le régime fiscal habituel. Il permet de conserver les bénéfices dans la société au taux réduit de 15 % (jusqu'à 42 500 €) pour financer l'opération suivante, sans passer par l'IR.
L'entreprise individuelle : possible mais rarement adaptée
L'entreprise individuelle est juridiquement possible pour exercer comme marchand de biens. Mais elle présente plusieurs limites. L'imposition à l'IR dans la catégorie BIC (barème progressif) empêche de réinvestir les bénéfices au taux IS réduit. La responsabilité porte sur le patrimoine professionnel. Dès que les montants d'opérations deviennent significatifs, le risque financier personnel est trop élevé.
Le régime de la micro-entreprise est inadapté : le plafond de chiffre d'affaires de la micro-entreprise (203 100 € pour les activités commerciales) est trop bas pour la plupart des opérations, et l'abattement forfaitaire ne reflète pas la réalité des charges d'un marchand de biens.
Une fois votre statut choisi, Swapn vous accompagne gratuitement dans la création de votre société (SAS, SASU, SARL, EURL) : rédaction des statuts, formalités au greffe et obtention du Kbis, avec un conseiller dédié pour valider le choix le plus adapté à votre activité de marchand de biens.
Les erreurs qui plombent un business plan de marchand de biens
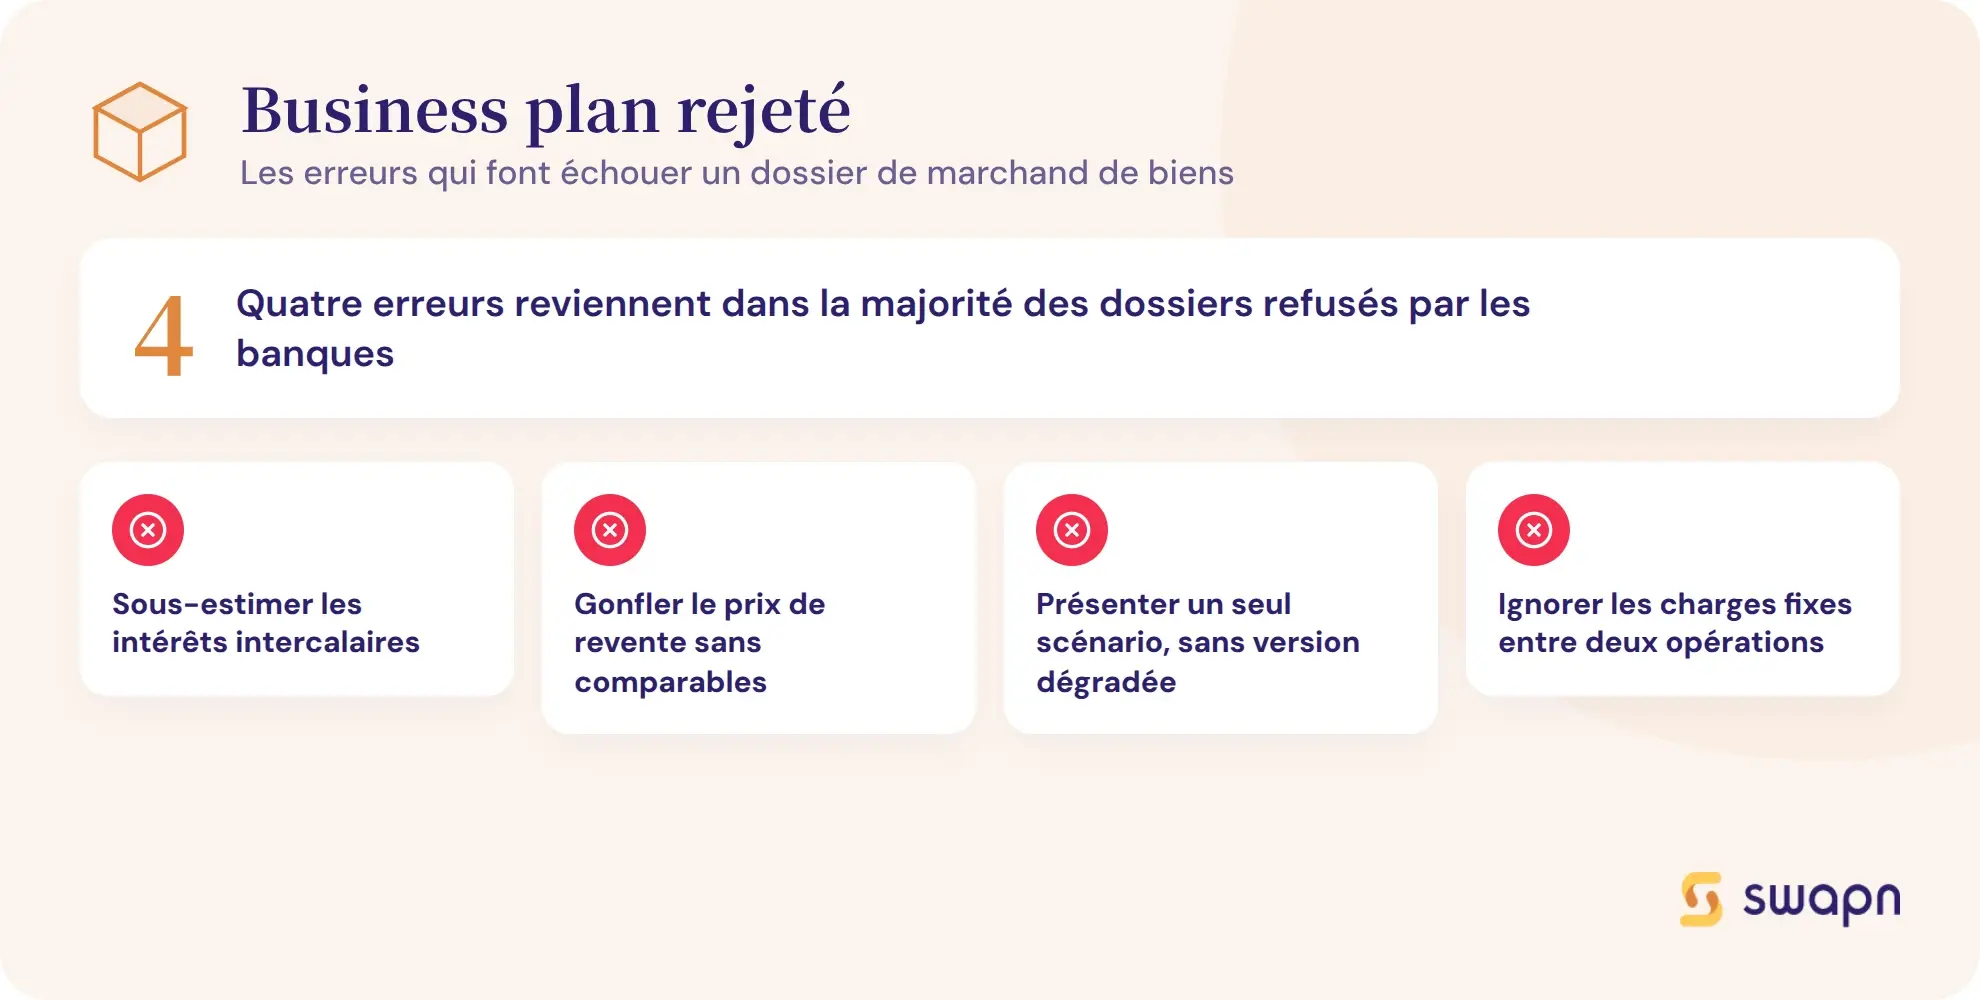
Quatre erreurs reviennent dans la majorité des dossiers refusés par les banques :
- Minimiser le poids des intérêts intercalaires dans le budget
- Gonfler le prix de revente sans comparables solides
- Présenter un seul scénario, sans version dégradée
- Ignorer les charges fixes entre deux opérations
Sous-estimer les frais financiers
Les intérêts intercalaires courent pendant toute la durée de détention du bien. Sur un crédit de 200 000 € à 4,5 %, chaque mois coûte environ 750 € d'intérêts. Un retard de 4 mois sur la revente est de 3 000 € de frais supplémentaires non budgétés, qui viennent directement rogner la marge nette.
Surestimer le prix de revente
Le prix de revente doit reposer sur des comparables de marché récents (moins de 6 mois), pas sur des estimations optimistes. Utilisez la base DVF (Demande de Valeurs Foncières), accessible gratuitement, pour vérifier les prix réels des transactions dans le secteur. Prévoyez un prix de revente conservateur dans le BP : mieux vaut surprendre positivement la banque que la décevoir.
Négliger le scénario dégradé
La banque attend un scénario nominal et un scénario pessimiste. Ce dernier doit intégrer : +15 % sur les travaux, +3 mois sur le délai de revente, -5 % sur le prix de vente. Si l'opération n'est plus viable dans ce scénario, c'est que la marge initiale est insuffisante ou que le prix d'achat est trop élevé.
Oublier la trésorerie entre deux opérations
Le marchand de biens a des charges fixes (loyer du local, comptabilité, assurances) même entre deux opérations. Le BP doit prévoir un fonds de roulement suffisant pour couvrir 3 à 6 mois de charges fixes sans revente. L'enchaînement trop rapide d'opérations sans trésorerie de sécurité est la première cause d'échec dans ce métier.
Les questions fréquentes sur le business plan marchand de biens
Quel budget minimum faut-il pour devenir marchand de biens ?
Il n'existe pas de capital minimum légal. En pratique, il faut un apport personnel de 20 à 30 % du prix d'acquisition du premier bien. Pour une opération d'entrée de gamme à 150 000 €, comptez 30 000 à 45 000 € d'apport, plus les frais de création de société (environ 300 à 500 €).
Est-ce que le métier de marchand de biens est rentable ?
Oui, à condition de maîtriser ses coûts et ses délais. La rentabilité nette d'une opération se situe généralement entre 10 et 25 % par opération, mais elle dépend du prix d'achat, du montant des travaux, de la durée de détention et de la fiscalité BIC. Une opération mal calibrée peut devenir déficitaire.
Quelle est la différence entre un marchand de biens et un promoteur immobilier ?
Le marchand de biens achète des biens existants pour les revendre, avec ou sans travaux de rénovation. Le promoteur construit des biens neufs sur un terrain. Les cycles sont très différents : 3 à 12 mois pour le marchand de biens, 2 à 5 ans pour le promoteur, avec des budgets bien supérieurs.
Faut-il un diplôme ou une carte professionnelle pour être marchand de biens ?
Non. L'activité ne nécessite ni diplôme ni carte professionnelle, contrairement à l'agent immobilier qui doit détenir la carte T. Il suffit de créer une société commerciale et de s'immatriculer au RCS. Une solide connaissance du marché immobilier local et des bases en gestion financière restent indispensables.
Comment calculer la rentabilité nette d'une opération de marchand de biens ?
La formule est : (marge nette après impôt / coûts totaux engagés) × 100. Les coûts totaux incluent le prix d'achat, les frais de notaire, les travaux, les intérêts intercalaires et les frais de commercialisation. Visez au moins 15 % de rentabilité nette pour obtenir un financement bancaire.
Quelle est la fiscalité d'un marchand de biens en France ?
Les bénéfices relèvent du régime BIC, pas des plus-values immobilières des particuliers. En société, l'IS s'applique (15 % jusqu'à 42 500 €, puis 25 %). En entreprise individuelle, les bénéfices sont intégrés au barème progressif de l'IR. La TVA immobilière s'ajoute, avec un régime de TVA sur la marge pour les biens anciens.
Peut-on être marchand de biens en auto-entrepreneur ?
Non. Le régime de la micro-entreprise n'est pas adapté : le plafond de chiffre d'affaires (203 100 € pour les activités commerciales) est trop bas pour la plupart des opérations, et l'abattement forfaitaire ne reflète pas la réalité des charges. Créez une société (SAS, SASU, SARL ou EURL) soumise à l'IS.
Quelles garanties demande la banque pour financer une opération de marchand de biens ?
La banque demande généralement une hypothèque de premier rang sur le bien acquis et une caution personnelle du dirigeant. Elle exige aussi un apport de 20 à 30 %, un business plan démontrant au moins 15 % de rentabilité nette, des comparables de marché et des devis de travaux détaillés.
Combien de temps faut-il pour revendre un bien en tant que marchand de biens ?
Le délai de revente moyen se situe entre 3 et 12 mois, travaux compris. Chaque mois supplémentaire de détention coûte en intérêts intercalaires et réduit la rentabilité nette d'environ 0,5 à 1 point. Le business plan doit toujours intégrer un scénario avec un délai majoré de 2 à 3 mois.
Vaut-il mieux créer une SAS ou une SARL pour une activité de marchand de biens ?
Les deux sont adaptés. La SAS ou SARL : la SAS donne plus de flexibilité statutaire et le statut assimilé salarié (meilleure couverture sociale, cotisations plus élevées). La SARL donne le statut TNS (cotisations plus faibles, ~45 % du net). Si vous prévoyez de réinvestir la majorité des bénéfices plutôt que de vous verser un salaire élevé, la SARL/EURL est souvent plus avantageuse.
Sources & Références
BOFiP : BIC - Profits réalisés par les marchands de biens et assimilés - Opérations imposables
BOFiP : BIC - Profits réalisés par les marchands de biens et assimilés - Modalités d'imposition
Legifrance : Article L110-1 - Code de commerce
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus