Devenir secrétaire médicale : le guide complet 2026
SAS ou SARL : toutes les différences pour bien choisir (2026)

Temps de lecture : 12 min
Résumé de l'article
- SAS ou SARL : deux formes à responsabilité limitée qui diffèrent surtout par le régime social du dirigeant.
- Régime social : le président de SAS cotise environ 82 % du net contre 45 % pour le gérant majoritaire.
- Dividendes : la SAS applique le PFU de 31,4 % sur la totalité, sans cotisations supplémentaires.
- Cession des titres : les droits d'enregistrement atteignent 0,1 % en SAS contre 3 % en SARL.
- Souplesse statutaire : la SAS offre une liberté quasi totale, la SARL garde un cadre légal prévisible.
- Créer sa SAS ou SARL avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre SARL avec Swapn - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 08 octobre 2026

SAS vs SARL : les 12 différences essentielles en un tableau
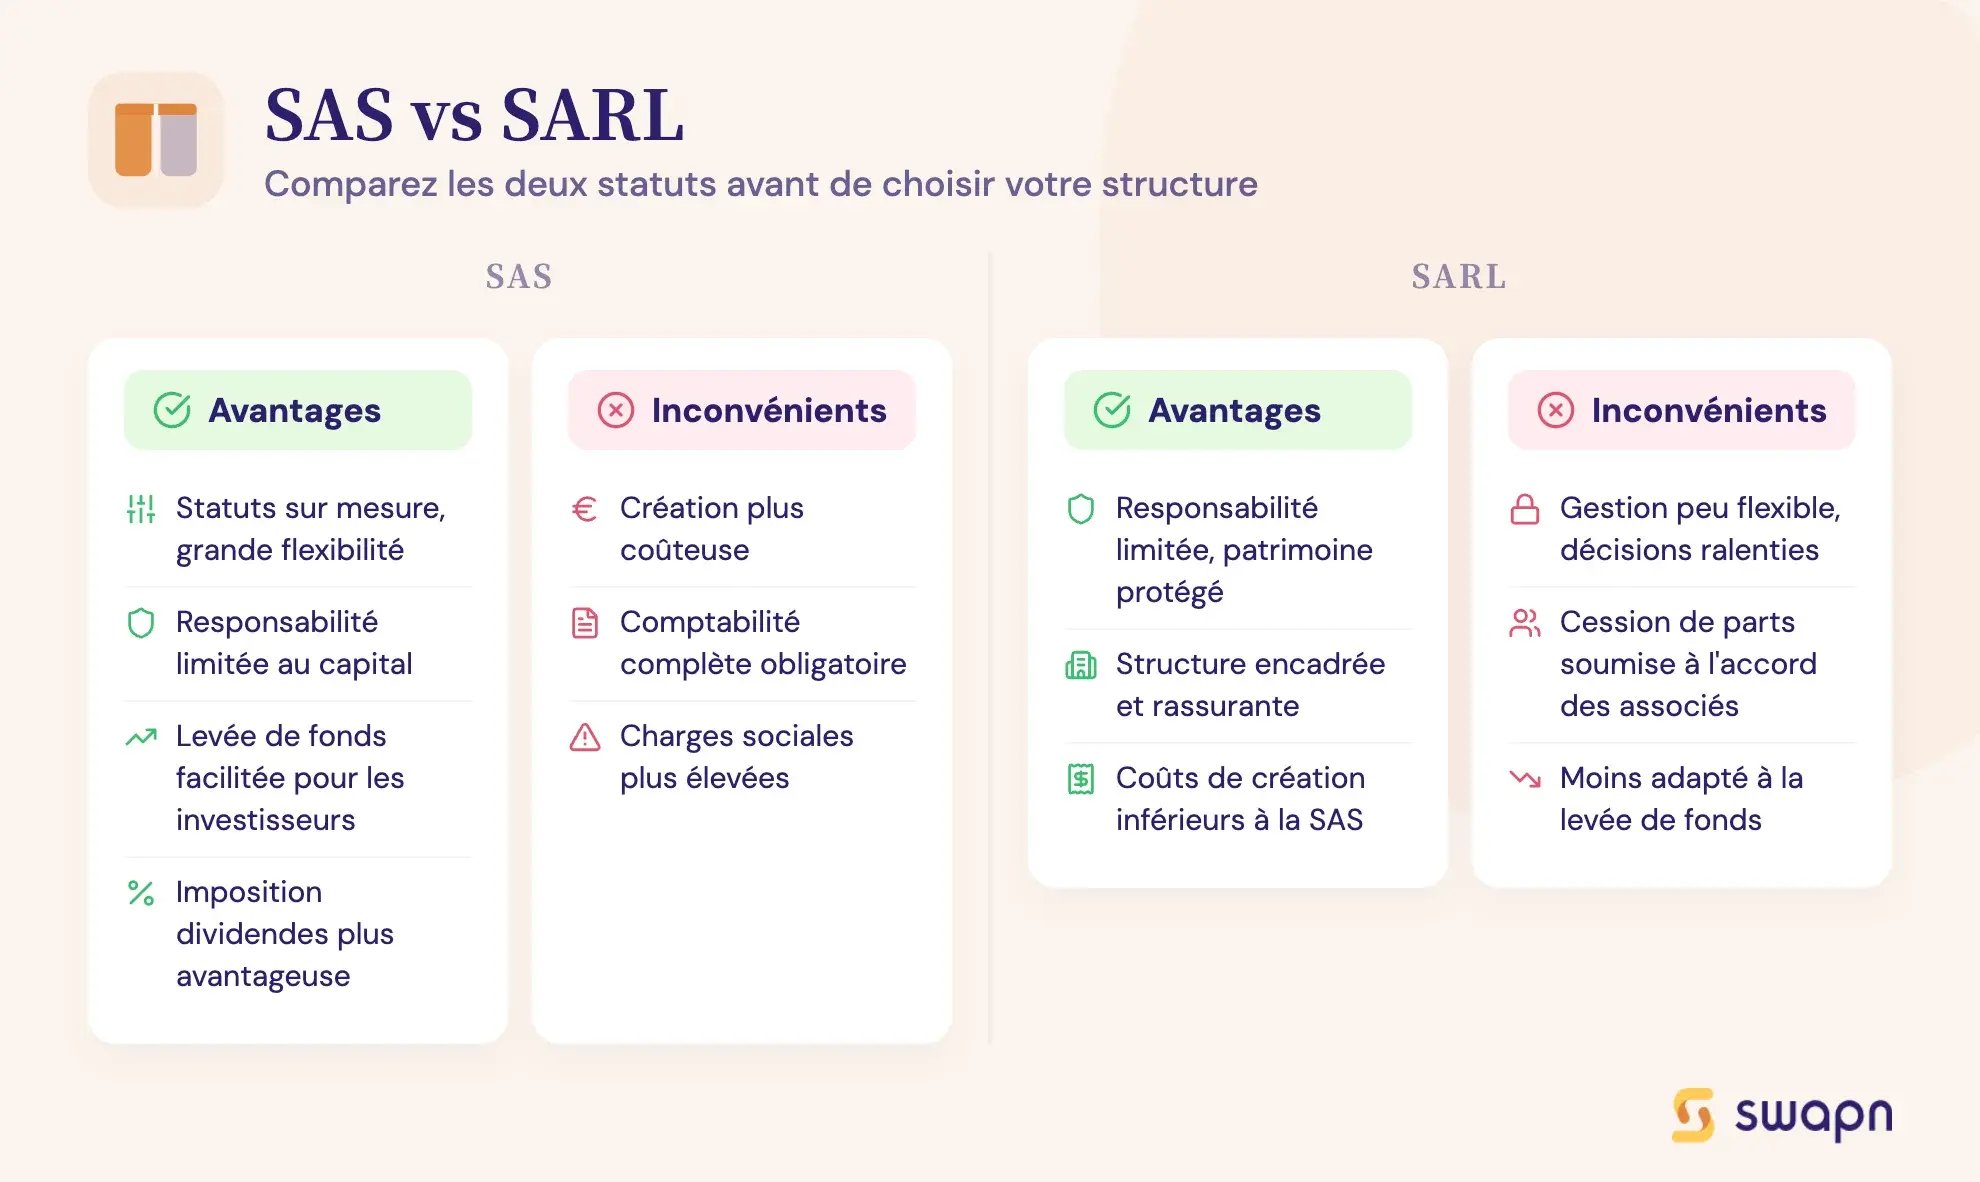
La SAS (société par actions simplifiée) et la SARL (société à responsabilité limitée) sont les deux formes juridiques les plus créées en France. Elles partagent plusieurs points communs : responsabilité limitée aux apports, capital social libre dès 1 €, imposition à l'IS par défaut. Pourtant, les différences entre SAS et SARL sont nombreuses et pèsent directement sur votre quotidien de dirigeant : régime social, fiscalité des dividendes, souplesse des statuts, cession des titres.
Le tableau ci-dessous résume les 14 critères du comparatif SAS SARL à connaître avant de choisir votre statut juridique.
| Critère | SAS | SARL |
|---|---|---|
| Nombre d'associés | 1 minimum (SASU), pas de maximum | 1 minimum (EURL), 100 maximum |
| Capital social minimum | 1 € | 1 € |
| Libération du capital à la constitution | 50 % des apports en numéraire | 20 % des apports en numéraire |
| Types d'apports | Numéraire, nature, industrie | Numéraire, nature, industrie |
| Direction | Président (personne physique ou morale) | Gérant(s) (personne physique uniquement) |
| Personne morale dirigeante | ✅ Possible | ❌ Impossible |
| Régime social du dirigeant | Assimilé salarié (régime général) | TNS - SSI (gérant majoritaire) |
| Fiscalité par défaut | IS | IS (IR par défaut pour l'EURL) |
| Option IR | 5 exercices max (sous conditions) | 5 exercices max (illimitée en SARL de famille) |
| Dividendes | PFU 31,4 % sur la totalité | PFU 31,4 % sous 10 % du capital social augmenté des primes d’émission et des apports en compte courant d’associé, cotisations TNS au-delà. |
| Cession des titres | Actions librement cessibles (sauf clauses). Droits : 0,1 % | Agrément obligatoire pour cession à un tiers. Droits : 3 % |
| Statut du conjoint | Associé ou salarié | Collaborateur, associé ou salarié |
| Forme unipersonnelle | SASU | EURL |
| Commissaire aux comptes | Obligatoire si seuils dépassés | Obligatoire si seuils dépassés |
Trois lignes de ce tableau méritent une attention particulière : le régime social du dirigeant, la fiscalité des dividendes et la cession des titres. Ce sont les critères qui créent le plus grand écart entre les deux statuts au quotidien.
Régime social du dirigeant : assimilé salarié (SAS) ou TNS (SARL) ?
Le choix entre SAS et SARL détermine directement le régime social du dirigeant, et donc le montant de ses cotisations, sa couverture maladie et sa retraite. C'est souvent le critère qui fait basculer la décision.
Le président de SAS : assimilé salarié
Le président de SAS est affilié au régime général de la Sécurité sociale, comme un salarié classique. Ses cotisations sociales sont d'environ 75 à 82 % du salaire net versé. En contrepartie, il bénéficie de la même couverture maladie, retraite de base et retraite complémentaire (Agirc-Arrco) qu'un salarié, à l'exception de l'assurance chômage. Pour tout comprendre sur ce régime, consultez notre guide sur le statut assimilé salarié.
Un bulletin de paie est obligatoire dès qu'une rémunération est versée. Si le président ne se verse aucune rémunération, il ne paie aucune cotisation, mais il n'a aucune couverture sociale non plus.
Le gérant majoritaire de SARL : travailleur non salarié (TNS)
Le gérant majoritaire de SARL (celui qui détient plus de 50 % des parts sociales) relève de la Sécurité sociale des indépendants (SSI). Ses cotisations s'élèvent à environ 45 % de la rémunération nette, soit un coût nettement inférieur à celui du régime assimilé salarié. Le statut du travailleur non salarié (TNS) couvre la maladie dans des conditions équivalentes au régime général, mais avec des différences notables sur la retraite.
La couverture maladie est équivalente à celle du régime général. La retraite de base est alignée. En revanche, la retraite complémentaire et la prévoyance sont plus limitées qu'en SAS.
Même sans rémunération, le gérant TNS paie des cotisations minimales d'environ 1 100 € par an. Les cotisations sont d'abord provisionnelles, puis régularisées l'année suivante en fonction du revenu réel. Ce décalage peut créer des surprises de trésorerie en année N+1 ou N+2.
Comparaison chiffrée : combien coûte réellement chaque régime ?
Le tableau ci-dessous compare le coût total pour l'entreprise selon deux niveaux de rémunération nette.
| Revenu net visé | Statut | Cotisations sociales | Coût total entreprise | Retraite complémentaire |
|---|---|---|---|---|
| 36 000 € / an | Président SAS | ~28 000 € | ~64 000 € | Complète (Agirc-Arrco) |
| 36 000 € / an | Gérant SARL (TNS) | ~16 200 € | ~52 200 € | Limitée (SSI) |
| 60 000 € / an | Président SAS | ~46 800 € | ~106 800 € | Complète (Agirc-Arrco) |
| 60 000 € / an | Gérant SARL (TNS) | ~27 000 € | ~87 000 € | Limitée (SSI) |
À rémunération nette équivalente, le régime assimilé salarié coûte environ 1,2 fois plus cher que le régime TNS. Cet écart s'explique par des cotisations retraite complémentaire et prévoyance plus élevées en SAS. Le surcoût n'est pas « perdu » : il finance une meilleure protection sociale, notamment pour la retraite.
Bon à savoir : Vous pouvez estimer votre situation avec notre simulateur SAS ou notre simulateur SARL.
Fiscalité : IS, option IR et SARL de famille
SAS et SARL partagent le même régime fiscal par défaut (l'impôt sur les sociétés), mais elles divergent sur deux points majeurs : les conditions de l'option IR et le traitement des dividendes.
L'impôt sur les sociétés (IS) : régime par défaut des deux formes
Les deux formes juridiques sont soumises à l'IS dans les mêmes conditions :
- Taux réduit de 15 % sur les 42 500 premiers euros de bénéfice, réservé aux PME (CA inférieur à 10 M€, capital entièrement libéré et détenu à 75 % ou plus par des personnes physiques)
- Taux normal de 25 % au-delà
Sur ce point, aucune différence entre SAS et SARL. Le choix du statut n'a pas d'impact sur l'IS. Pour aller plus loin, notre guide sur l'imposition de la SAS détaille les mécanismes applicables.
L'option pour l'impôt sur le revenu (IR) : conditions et durée
SAS comme SARL peuvent opter pour l'IR, mais cette option est limitée à 5 exercices maximum. Pour en bénéficier, la société doit remplir plusieurs conditions cumulatives : moins de 5 ans d'existence, moins de 50 salariés, CA inférieur à 10 M€, activité commerciale, artisanale, agricole ou libérale, et capital détenu à 50 % ou plus par des personnes physiques (dont 34 % par le dirigeant et sa famille). Notre guide sur la SAS à l'IS ou à l'IR vous aide à faire ce choix.
Cas particulier : l'EURL (SARL à associé unique personne physique) est soumise à l'IR par défaut. L'associé unique peut opter pour l'IS s'il le souhaite.
Bon à savoir : la SARL de famille permet l'option IR sans limitation de durée, à condition que tous les associés soient membres d'une même famille (parents en ligne directe, frères et sœurs, conjoints ou partenaires pacsés). C'est un avantage exclusif de la SARL, particulièrement intéressant pour les entreprises familiales qui souhaitent rester à l'IR de façon pérenne.
Imposition des dividendes : la vraie différence fiscale
C'est ici que le comparatif SAS SARL devient décisif pour les dirigeants qui arbitrent entre salaire et dividendes.
En SAS, les dividendes sont soumis au prélèvement forfaitaire unique (PFU, aussi appelé flat tax) de 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux). Ce taux s'applique sur la totalité des dividendes, sans cotisations sociales supplémentaires. Pour comprendre le détail du calcul, consultez notre article sur les dividendes SAS.
En SARL, le traitement dépend d'un seuil : 10 % du capital social (augmenté des primes d'émission et des apports en compte courant). En dessous de ce seuil, les dividendes sont soumis au PFU de 31,4 %, comme en SAS. Au-delà, ils sont soumis aux cotisations sociales TNS (~45 %) au lieu des seuls prélèvements sociaux (18,6 %). L'imposition des dividendes en SARL mérite d'être bien comprise avant toute distribution.
Prenons un exemple concret. Un dirigeant distribue 20 000 € de dividendes. Le capital social de sa société est de 1 000 €.
- En SAS : 20 000 € × 31,4 % (PFU) = 6 280 €. Net perçu : 13 720 €.
- En SARL : seuls 100 € (10 % de 1 000 € de capital) sont soumis au PFU de 31,4 %. Les 19 900 € restants supportent des cotisations TNS d'environ 8 955 € (au lieu de 3 701 € de prélèvements sociaux à 18,6 %). Le surcoût dépasse 5 200 € sur cette seule distribution.
Pour un dirigeant qui se rémunère principalement en dividendes avec un capital social faible, la SAS est nettement plus avantageuse. Chez Swapn, un comptable vous accompagne dans l'arbitrage entre salaire et dividendes dès 29 € HT/mois, sans engagement.
Bon à savoir : la règle des 10 % en SARL incite certains dirigeants à augmenter leur capital social, à utiliser des primes d'émission ou à laisser des fonds en compte courant d'associé afin de relever artificiellement ce seuil et réduire la part de dividendes soumise aux cotisations TNS. Cette stratégie a ses limites : le capital immobilisé ne produit pas de rendement et reste bloqué dans la société. Notre guide sur l'augmentation de capital en SARL détaille la procédure.
Capital social, apports et libération : ce qui change
Le capital social fonctionne de façon similaire en SAS et en SARL, mais deux différences pratiques méritent votre attention : les règles de libération et leurs conséquences fiscales.
Capital minimum et types d'apports
Dans les deux formes, le capital social minimum est de 1 € symbolique. Les apports en numéraire (argent) et en nature (biens matériels ou immatériels) sont autorisés dans les deux cas. Les apports en industrie (compétences, savoir-faire) sont également possibles en SAS comme en SARL, mais ils ne concourent pas à la formation du capital social : ils donnent droit à des parts ou actions, sans augmenter le montant du capital. Pour en savoir plus sur les apports en capital social, consultez notre guide dédié.
Un commissaire aux apports est obligatoire lorsqu'un apport en nature dépasse 30 000 € ou qu'il dépasse la moitié du capital social.
Libération du capital : 50 % en SAS vs 20 % en SARL
La libération du capital (le versement effectif des fonds) obéit à des règles différentes :
- En SAS : au moins 50 % des apports en numéraire doivent être libérés à la constitution. Le solde doit être versé dans les 5 ans. Retrouvez toutes les modalités dans notre article sur la libération du capital en SAS.
- En SARL : au moins 20 % des apports en numéraire doivent être libérés à la constitution. Le solde doit être versé dans les 5 ans.
En SARL, vous immobilisez donc moins de trésorerie au démarrage. Pour un capital de 10 000 €, vous versez au minimum 2 000 € en SARL contre 5 000 € en SAS.
Bon à savoir : tant que le capital n'est pas entièrement libéré, votre société ne peut pas bénéficier du taux réduit d'IS à 15 % sur les 42 500 premiers euros de bénéfice. Si vous optez pour une libération partielle, pensez à verser le solde rapidement pour profiter de cet avantage fiscal. Le dépôt du capital social en ligne peut se faire entièrement à distance.
Gouvernance et fonctionnement au quotidien
La façon dont la société est dirigée et organisée diffère sensiblement entre SAS et SARL. Ces différences pèsent sur la souplesse de gestion, l'accueil d'investisseurs et la place du conjoint dans l'entreprise.
Direction : président (SAS) vs gérant (SARL)
En SAS, la direction de la SAS est assurée par un président, qui peut être une personne physique ou une personne morale. Les statuts peuvent prévoir d'autres organes : directeur général, comité de direction, conseil d'administration. Cette liberté permet d'adapter la gouvernance à la taille et à la complexité du projet.
En SARL, la direction est confiée à un ou plusieurs gérants, obligatoirement personnes physiques. Le gérant de SARL voit son régime social dépendre de sa participation au capital : le gérant majoritaire est TNS, le gérant minoritaire ou égalitaire est assimilé salarié. Une personne morale ne peut pas être gérante de SARL.
Souplesse des statuts : la SAS en tête
La SAS bénéficie d'une liberté statutaire quasi totale. Les associés (appelés actionnaires) peuvent organiser la répartition des pouvoirs, les conditions de vote, les catégories d'actions et les clauses de gouvernance comme ils le souhaitent. La rédaction des statuts en SAS est donc plus complexe, mais offre une flexibilité majeure pour les startups, les projets avec investisseurs et les montages nécessitant des actions de préférence, des BSPCE ou des BSA.
La SARL, à l'inverse, est encadrée par le Code de commerce. Les règles de majorité, les modalités de consultation des associés et les droits de vote sont fixés par la loi. Cette rigidité apporte de la prévisibilité : chaque associé connaît ses droits sans avoir à décortiquer des statuts sur mesure.
Statut du conjoint : un avantage exclusif de la SARL
En SARL, le conjoint du gérant qui participe régulièrement à l'activité peut choisir entre trois statuts : conjoint collaborateur (sans rémunération, avec couverture sociale propre), conjoint associé ou conjoint salarié.
En SAS, seuls les statuts de conjoint associé ou conjoint salarié sont possibles. Le statut de conjoint collaborateur n'existe pas. Pour les entreprises familiales où le conjoint travaille dans l'entreprise sans être rémunéré, la SARL reste la seule option qui donne une couverture sociale sans salaire. Si vous vous associez à plusieurs, les questions à se poser avant de s'associer méritent d'être anticipées.
Cession des titres et entrée de nouveaux associés
La nature des titres (parts sociales en SARL, actions en SAS) détermine les règles de cession et le coût fiscal d'un transfert. C'est un critère souvent sous-estimé au moment de la création, mais qui pèse lourd quand un associé veut partir ou qu'un investisseur veut entrer. La différence entre actions et parts sociales est ici déterminante.
Parts sociales (SARL) : cession encadrée par la loi
La cession de parts sociales entre associés existants ou à un membre de la famille du cédant est libre, sauf clause contraire dans les statuts. En revanche, la cession à un tiers extérieur à la société nécessite un agrément de la majorité des associés représentant au moins la moitié des parts sociales. La procédure d'agrément en SARL est formalisée : le cédant notifie son projet de cession à la société et aux associés, qui disposent de 3 mois pour se prononcer. L'acte de cession doit ensuite être enregistré auprès du service des impôts.
Les droits d'enregistrement s'élèvent à 3 % du prix de cession, avec un abattement de 23 000 € réparti au prorata du nombre de parts cédées. Pour en savoir plus, notre article sur la cession de parts sociales en SARL détaille toutes les étapes.
Actions (SAS) : liberté organisée par les statuts
Par défaut, les actions de SAS sont librement cessibles : aucun agrément légal n'est requis. Les statuts peuvent toutefois prévoir des clauses restrictives pour contrôler l'entrée de nouveaux actionnaires : clause d'agrément en SAS, clause de préemption, clause d'inaliénabilité (10 ans maximum) ou clause d'exclusion.
Cette souplesse facilite l'entrée et la sortie d'investisseurs. La SAS permet aussi de créer des actions de préférence avec des droits financiers ou politiques différenciés, ce qui est impossible en SARL.
Les droits d'enregistrement ne sont que de 0,1 % du prix de cession.
Bon à savoir : sur une cession de 100 000 €, les droits d'enregistrement s'élèvent à 100 € en SAS contre 2 310 € en SARL (après abattement de 23 000 €). Cet écart de coût fiscal pèse dans la décision si vous envisagez des mouvements de capital à moyen terme. La cession d'actions en SAS suit une procédure distincte qu'il convient de maîtriser.
Et si vous êtes seul ? SASU ou EURL
Quand vous entreprenez seul, le choix entre SASU ou EURL se pose exactement dans les mêmes termes que SAS vs SARL. Les règles sont identiques, adaptées à un associé unique. Notre comparatif SASU ou EURL vous aide à trancher selon votre situation.
SASU : la SAS à associé unique
La SASU fonctionne comme une SAS classique : le président est assimilé salarié, les dividendes sont soumis au PFU de 31,4 % sans cotisations supplémentaires, et les statuts peuvent être rédigés avec une grande liberté. L'associé unique prend seul toutes les décisions, sans assemblée générale. Le rapport de gestion n'est pas obligatoire sous certains seuils de chiffre d'affaires et de bilan. Pour tout savoir sur le fonctionnement de ce statut, consultez notre guide sur le président de SASU.
EURL : la SARL à associé unique
L'EURL suit les règles de la SARL, avec une particularité fiscale : elle est soumise à l'IR par défaut lorsque l'associé unique est une personne physique. Les bénéfices sont alors imposés directement dans la déclaration de revenus du dirigeant, sans passer par l'IS. L'option pour l'IS reste possible à tout moment. Notre article sur la définition de l'EURL détaille l'ensemble de ses caractéristiques.
Le gérant-associé unique est TNS dans la grande majorité des cas. Le formalisme est allégé par rapport à une SARL classique, mais la flexibilité statutaire reste plus limitée qu'en SASU.
SASU ou EURL : quel choix pour un entrepreneur solo ?
Privilégiez la SASU si vous envisagez de vous rémunérer en dividendes, si vous avez besoin de flexibilité statutaire ou si vous prévoyez d'accueillir des associés ou des investisseurs à terme.
Privilégiez l'EURL si vous souhaitez minimiser vos cotisations sociales avec une rémunération régulière en salaire, ou si vos bénéfices sont modestes les premières années (l'IR par défaut peut être avantageux dans ce cas). Vous pouvez estimer votre revenu net avec notre simulateur EURL.
La transformation d'une EURL en SASU, ou inversement, est possible sans dissoudre la société. Votre choix initial n'est donc pas irréversible. Notre guide sur la transformation d'une SASU en EURL ou sur la transformation d'une EURL en SASU vous accompagne dans cette démarche.
Quel statut choisir selon votre profil ?
Choisir entre SAS et SARL dépend de votre situation personnelle, de votre stratégie de rémunération et de vos perspectives de développement. Voici les recommandations par profil type.
Vous lancez une startup ou prévoyez une levée de fonds
La SAS est le statut à privilégier. Elle permet de créer des catégories d'actions de préférence, d'émettre des BSPCE pour attirer des talents clés et d'organiser librement la gouvernance. La quasi-totalité des startups financées par du capital-risque sont en SAS. Notre guide sur comment structurer sa startup vous donnera des pistes concrètes.
Vous créez une entreprise familiale ou artisanale
La SARL est généralement plus adaptée. Le statut de conjoint collaborateur permet au conjoint de participer à l'activité avec une couverture sociale, sans rémunération. L'option SARL de famille donne accès à l'IR sans limitation de durée. Le cadre légal encadré protège aussi les associés minoritaires familiaux. Le pacte d'associés peut compléter utilement les statuts pour sécuriser les relations entre membres de la famille.
Vous êtes freelance ou consultant solo
Le choix dépend de votre stratégie de rémunération. La SASU convient si vous prévoyez une rémunération mixte (salaire + dividendes) et souhaitez une couverture sociale complète. Découvrez les avantages de la SASU pour les consultants et comment se verser un revenu optimal en tant que consultant indépendant. L'EURL est préférable si vous cherchez à minimiser le coût de vos cotisations avec un salaire régulier. Le niveau de CA visé et la répartition salaire/dividendes sont les deux variables clés.
Vous souhaitez minimiser le coût des cotisations sociales
La SARL avec gérance majoritaire est la forme la moins coûteuse en cotisations : environ 45 % du revenu net contre 75 à 82 % en SAS.
Attention toutefois aux dividendes : pour le gérant majoritaire de SARL, la fraction qui dépasse 10 % du capital social, des primes d'émission et des comptes courants d'associé est soumise aux cotisations sociales TNS (environ 45 %). L'arbitrage global entre salaire et dividendes mérite d'être travaillé avec un expert-comptable. Vous pouvez aussi utiliser notre simulateur de versement de dividendes pour comparer les scénarios.
Tableau récapitulatif : votre situation → le statut adapté
| Votre situation | Statut recommandé | Raison principale |
|---|---|---|
| Startup ou levée de fonds | SAS | Actions de préférence, BSPCE, gouvernance flexible |
| Entreprise familiale | SARL | Conjoint collaborateur, SARL de famille (IR illimité) |
| Freelance ou consultant solo | SASU ou EURL | SASU pour les dividendes, EURL pour les cotisations réduites |
| Minimisation des cotisations | SARL (gérance majoritaire) | Cotisations TNS ~45 % vs ~82 % en SAS |
| Projet évolutif avec futurs associés | SAS | Entrée d'associés fluide, cession d'actions à 0,1 % |
Swapn prend en charge la création de votre SAS ou la création de votre SARL gratuitement (0 €, sans engagement), avec un conseiller dédié pour valider votre choix de statut.
Les questions fréquentes sur la SAS et la SARL
Quelle est la principale différence entre une SAS et une SARL ?
La différence la plus structurante est le régime social du dirigeant. Le président de SAS est assimilé salarié (cotisations d'environ 82 % du net, couverture du régime général), tandis que le gérant majoritaire de SARL est TNS (cotisations d'environ 45 % du net, couverture SSI). Ce choix impacte directement le coût pour l'entreprise et la protection sociale du dirigeant.
Vaut-il mieux une SAS ou une SARL pour payer moins de charges sociales ?
La SARL avec gérance majoritaire est moins coûteuse en cotisations : environ 45 % du revenu net, contre 75 à 82 % en SAS. À rémunération nette équivalente, le régime assimilé salarié coûte environ 1,2 fois plus cher. La couverture retraite complémentaire et prévoyance est toutefois supérieure en SAS. Consultez notre article sur les charges sociales en SARL pour le détail des taux.
SAS ou SARL : quel statut pour se verser des dividendes ?
La SAS est plus avantageuse pour les dividendes. En SAS, les dividendes sont soumis au PFU de 31,4 %, sans cotisations supplémentaires. En SARL, pour le gérant majoritaire, les dividendes dépassant 10 % du capital social, des primes d'émission et des comptes courants d'associé sont soumis aux cotisations TNS (~45 %), ce qui réduit significativement le net perçu. Notre article sur la flat tax (PFU) vous explique le mécanisme en détail.
Peut-on transformer une SARL en SAS (ou inversement) ?
Oui, la transformation est possible sans dissolution de la société. Elle nécessite une décision unanime des associés (SARL vers SAS) ou à la majorité qualifiée (SAS vers SARL), la rédaction de nouveaux statuts, un rapport du commissaire à la transformation, une annonce légale et un dépôt au greffe. Notre guide sur comment transformer une SARL en SAS détaille toutes les étapes.
SASU ou EURL : laquelle choisir quand on est seul ?
La SASU convient mieux si vous envisagez de vous rémunérer en dividendes ou d'accueillir des associés à terme. L'EURL est préférable si vous souhaitez minimiser vos cotisations sociales avec une rémunération régulière. L'EURL est aussi soumise à l'IR par défaut, ce qui peut être avantageux si vos bénéfices sont modestes les premières années.
Quels sont les inconvénients d'une SAS par rapport à une SARL ?
Les principaux inconvénients de la SAS sont des cotisations sociales plus élevées (environ 1,2 fois le coût TNS), un formalisme de paie obligatoire dès qu'une rémunération est versée, l'impossibilité de nommer un conjoint collaborateur et l'obligation de libérer 50 % du capital à la constitution (contre 20 % en SARL). Notre article sur les avantages et inconvénients de la SASU complète ce panorama.
SAS ou SARL pour une entreprise familiale ?
La SARL est généralement plus adaptée aux entreprises familiales. Elle permet le statut de conjoint collaborateur et donne accès à l'option SARL de famille pour une imposition à l'IR sans limitation de durée. Le cadre légal plus encadré protège aussi les associés minoritaires familiaux.
Combien coûte la création d'une SAS vs une SARL ?
Les frais légaux sont proches : annonce légale d'environ 199 € pour une SAS et 148 € pour une SARL, frais de greffe d'environ 37,45 €. La différence se situe dans la rédaction des statuts : ceux d'une SAS sont plus complexes (liberté statutaire = plus de clauses à rédiger), ce qui peut augmenter le coût si vous faites appel à un professionnel. Consultez notre article sur le coût de création d'une SAS et celui sur le coût de création d'une SARL pour une estimation précise.
Est-ce qu'une SAS est mieux qu'une SARL pour lever des fonds ?
Oui, la SAS est le statut privilégié pour les levées de fonds. Elle permet de créer des catégories d'actions de préférence, d'émettre des BSPCE pour attirer des talents et d'organiser librement la gouvernance. La quasi-totalité des startups financées par du capital-risque sont en SAS.
Quelle est la différence de coût entre les cotisations d'un gérant de SARL et d'un président de SAS ?
Pour un revenu net de 36 000 € par an, un gérant majoritaire de SARL paie environ 16 200 € de cotisations (coût total entreprise : ~52 200 €), tandis qu'un président de SAS paie environ 28 000 € de cotisations (coût total entreprise : ~64 000 €). L'écart se creuse proportionnellement avec le niveau de rémunération. Notre article sur les charges sociales en SASU détaille le calcul côté SAS.
Sources & Références
Service-Public : Choisir votre statut juridique
Urssaf : Créer une société
Impôts.gouv : Imposition des résultats
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus