Business plan peintre en bâtiment : méthode et budget
Business plan salle de concert : budget et étapes

Temps de lecture : 13 min
Résumé de l'article
- Business plan salle de concert : il s'articule autour de huit sections pour convaincre vos financeurs.
- Budget d'ouverture : comptez de 200 000 € pour 200 places à 1 500 000 € pour 1 000 places.
- Cinq flux de revenus : billetterie, bar, location, sponsoring et merchandising sécurisent la trésorerie.
- Seuil de rentabilité : environ six concerts mensuels suffisent pour une salle de 300 places.
- Cadre légal : récépissé d'entrepreneur du spectacle, classement ERP type L et contrat SACEM obligatoires.
- Ouvrir sa salle de concert avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 02 novembre 2026
Que contient un business plan pour une salle de concert ?
Un business plan salle de concert se construit autour de huit sections qui forment un dossier complet pour vos financeurs. Chacune est détaillée dans la suite de cet article, avec des fourchettes chiffrées adaptées au marché français.
Les 8 sections indispensables
- Résumé exécutif : une page qui synthétise votre projet (mission, positionnement artistique, jauge, montant du financement recherché). C'est la première page lue par un banquier.
- Présentation du projet : type de salle, capacité d'accueil, localisation, identité musicale (musiques actuelles, jazz, électro, pluridisciplinaire).
- Analyse de marché : état du spectacle vivant en France, étude de la zone de chalandise, cartographie de la concurrence.
- Modèle économique : détail des flux de revenus (billetterie, bar, location, sponsoring, merchandising) et leur poids dans le chiffre d'affaires.
- Stratégie marketing et communication : identité de marque, canaux digitaux, partenariats locaux.
- Plan opérationnel : organigramme, gestion de la programmation, prestataires techniques, saisonnalité.
- Projections financières sur 3 ans : compte de résultat prévisionnel, plan de trésorerie mensuel, seuil de rentabilité.
- Plan de financement : apport personnel, prêt bancaire, subventions culturelles, crowdfunding.
Pour structurer votre business plan salle de concert section par section, vous pouvez utiliser le générateur de business plan Swapn : il vous guide étape par étape et produit un document présentable à un financeur.
Ce qui distingue un business plan de salle de concert d'un BP classique
Quatre spécificités rendent ce business plan différent d'un dossier classique. La saisonnalité est marquée : l'activité se concentre de septembre à mai, avec un creux estival qui pèse sur la trésorerie. Le poids des obligations réglementaires est élevé (licence d'entrepreneur du spectacle, déclarations SACEM, classement ERP). Le modèle économique repose sur des flux de revenus multiples, car la billetterie seule couvre rarement les charges. Enfin, la dimension culturelle implique des partenariats avec les collectivités territoriales, les labels et les producteurs, ce qui ouvre l'accès à des subventions spécifiques.
Analyser le marché du spectacle vivant dans votre zone
Avant de chiffrer votre projet, vous devez prouver qu'un public existe et qu'un créneau reste à prendre. Cette section de votre business plan salle de spectacle doit convaincre un financeur que la demande locale justifie l'investissement.
Le marché du spectacle vivant en France - chiffres clés
Le spectacle vivant en France génère environ 6,4 milliards d'euros de chiffre d'affaires (données CNM/PRODISS). Depuis 2022, la reprise post-COVID a été forte, avec un retour aux niveaux de fréquentation pré-pandémie dès 2023. Trois tendances se dégagent : la montée des petites jauges (200 à 800 places), la demande croissante de spectacles de proximité et la progression continue des festivals. Côté concurrence, vous faites face aux salles municipales subventionnées, aux bars-concerts et aux festivals itinérants.
Étudier votre zone de chalandise
Appliquez la méthode TAM/SAM/SOM pour dimensionner votre marché :
- TAM (marché total) : population dans un rayon de 30 à 50 km autour de votre salle, part des 18-45 ans, taux moyen de fréquentation des spectacles dans votre région.
- SAM (marché adressable) : spectateurs potentiels intéressés par votre genre musical, déduction faite de ceux déjà captés par les salles existantes.
- SOM (marché capturable) : part réaliste que vous pouvez atteindre en année 1 puis en année 3.
Cartographiez les salles existantes dans votre zone (jauges, programmation, taux de remplissage). Identifiez les créneaux non couverts : musiques actuelles, jazz, musiques du monde, électro. Recensez aussi la demande latente, comme le nombre de groupes locaux sans lieu de diffusion ou les associations culturelles en recherche de partenaires.
Positionner votre salle face à la concurrence
Votre business plan doit inclure une analyse SWOT contextualisée. Voici un exemple pour une salle de 300 places dédiée aux musiques actuelles :
| Forces | Faiblesses |
| Jauge unique sur le territoire (créneau 200-500 places) | Notoriété à construire de zéro |
| Localisation centre-ville, accès transports | Investissement initial lourd |
| Acoustique travaillée, expérience spectateur soignée | Dépendance à la qualité de la programmation |
| Identité musicale forte (niche musiques actuelles) | Compétences techniques spécifiques à recruter |
| Opportunités | Menaces |
| Créneau musical non couvert localement | Salles municipales subventionnées (prix bas) |
| Demande croissante de spectacle vivant de proximité | Hausse des cachets artistes |
| Partenariats possibles avec festivals et labels | Réglementation acoustique stricte |
| Aides CNM et DRAC pour les musiques actuelles | Saisonnalité marquée (creux juillet-août) |
À partir de ce SWOT, définissez votre proposition de valeur unique. Par exemple : « Salle de 300 places dédiée aux musiques actuelles avec bar craft et programmation émergente, dans un ancien entrepôt réhabilité. »
Définir le modèle économique de votre salle de concert
Le modèle économique est la colonne vertébrale de votre business plan. Une salle de concert rentable ne repose jamais sur un seul flux de revenus : la diversification est ce qui sécurise votre trésorerie face à la saisonnalité et aux aléas de programmation.
Les 5 sources de revenus d'une salle de concert
Billetterie
La billetterie pèse en moyenne 40 à 55 % du chiffre d'affaires. Le prix moyen constaté varie selon la jauge : 15 à 25 € pour une salle de musiques actuelles de 200 à 500 places, 25 à 50 € au-delà. Les variables clés sont le taux de remplissage (visez 60-70 % en année 1, puis 75-85 % en année 3) et le nombre de dates programmées chaque mois.
Bar et restauration (F&B)
Le bar génère 20 à 35 % du CA avec une marge brute élevée (65 à 75 % sur les boissons). Le panier moyen par spectateur se situe entre 8 et 15 €. Une licence de débit de boissons (licence III ou IV) est nécessaire. Miser sur une offre de bières artisanales locales ou de cocktails signatures permet d'augmenter le panier moyen.
Location de salle
Les jours sans programmation propre, vous pouvez louer votre salle à des producteurs extérieurs, des entreprises (séminaires, lancements de produits) ou des associations. Le tarif de location se situe entre 500 et 2 000 € par jour selon la jauge et l'équipement technique mis à disposition.
Sponsoring et mécénat
Les partenariats avec des marques locales (brasseries artisanales, médias régionaux) et le mécénat culturel peuvent représenter 5 à 15 % du CA. Les entreprises mécènes bénéficient d'une réduction d'impôt de 60 % du montant de leur don (article 238 bis du CGI), ce qui facilite la prospection.
Merchandising et services annexes
La vente de produits dérivés (t-shirts, affiches, vinyles exclusifs) et les services techniques (enregistrement live, captation vidéo) génèrent 2 à 5 % du CA. Cette part reste marginale mais contribue à la marge globale.
| Source de revenus | Part du CA | Marge brute | Piste d'optimisation |
|---|---|---|---|
| Billetterie | 40-55 % | 30-40 % | Taux de remplissage, tarification dynamique |
| Bar et restauration | 20-35 % | 65-75 % | Panier moyen, offre craft |
| Location de salle | 10-15 % | 80-90 % | Jours creux, événements privés |
| Sponsoring et mécénat | 5-15 % | 90-100 % | Partenariats locaux, mécénat culturel |
| Merchandising et services | 2-5 % | 50-60 % | Produits exclusifs, captation live |
Répartition type du chiffre d'affaires - exemple pour une salle de 300 places
Voici trois scénarios pour estimer le CA annuel d'une salle de 300 places en musiques actuelles, avec un ticket moyen de 20 € et un panier bar de 10 € :
| Scénario | Concerts/mois | Remplissage | CA annuel estimé |
|---|---|---|---|
| Pessimiste | 6 | 50 % | ~280 000 € |
| Réaliste | 8 | 70 % | ~450 000 € |
| Optimiste | 10 | 85 % | ~650 000 € |
Ces montants incluent l'ensemble des flux de revenus (billetterie, bar, location, sponsoring, merchandising). Le seuil de rentabilité est généralement atteint entre le 18e et le 30e mois d'activité, selon le rythme de montée en charge.
Estimer le budget d'investissement pour ouvrir une salle de concert
Le budget d'ouverture d'une salle de concert dépend de trois facteurs principaux : la jauge visée, l'état du local (rénovation ou construction neuve) et le niveau d'équipement technique. Voici les postes à chiffrer dans votre business plan.
Les postes d'investissement initial
| Poste | Fourchette basse | Fourchette haute |
|---|---|---|
| Travaux d'aménagement et mise aux normes ERP | 150 000 € | 500 000 € |
| Équipement son et lumière (line array, console, éclairage) | 50 000 € | 200 000 € |
| Mobilier et aménagement bar/accueil | 20 000 € | 60 000 € |
| Frais de création d'entreprise et juridiques | 1 000 € | 3 000 € |
| Trésorerie de démarrage (BFR, 3-6 mois de charges) | 45 000 € | 150 000 € |
| Communication de lancement | 5 000 € | 15 000 € |
Le poste le plus lourd reste les travaux : isolation acoustique, mise aux normes incendie, accessibilité PMR et aménagement de la scène. Un diagnostic acoustique préalable (2 000 à 5 000 €) permet d'éviter les mauvaises surprises.
Budget type selon la jauge de votre salle
| Poste | Salle 200 places | Salle 500 places | Salle 1 000 places |
|---|---|---|---|
| Travaux et normes ERP | 100 000-250 000 € | 200 000-400 000 € | 400 000-750 000 € |
| Son et lumière | 30 000-80 000 € | 80 000-150 000 € | 150 000-250 000 € |
| Mobilier et bar | 15 000-30 000 € | 30 000-50 000 € | 50 000-80 000 € |
| Frais juridiques | 1 000-2 000 € | 1 500-2 500 € | 2 000-3 000 € |
| Trésorerie (BFR) | 30 000-50 000 € | 60 000-120 000 € | 120 000-200 000 € |
| Communication lancement | 5 000-10 000 € | 8 000-15 000 € | 15 000-25 000 € |
| Total | 200 000-400 000 € | 400 000-800 000 € | 800 000-1 500 000 € |
Ces fourchettes varient fortement selon que vous rénovez un bâtiment existant ou partez d'un local brut. En Île-de-France, les coûts immobiliers sont 30 à 50 % plus élevés qu'en région.
Les charges fixes mensuelles à prévoir
Une fois la salle ouverte, les charges fixes mensuelles déterminent votre seuil de rentabilité. Voici les principaux postes pour une salle de 300 places :
- Loyer ou remboursement d'emprunt : 2 000 à 10 000 €/mois selon la localisation
- Masse salariale (directeur, régisseur, barman, accueil) : 8 000 à 25 000 €/mois selon la taille de l'équipe
- Assurances (RC organisateur, multirisque, annulation) : 300 à 800 €/mois
- Redevances SACEM/SPRE : environ 8 à 10 % des recettes de billetterie
- Énergie, entretien, maintenance technique : 1 000 à 3 000 €/mois
- TVA : à gérer dès le premier mois d'activité selon votre régime (réel normal ou simplifié), en vérifiant l'application des bons taux
Pour une salle de 300 places avec une équipe de 4 personnes, le total des charges fixes se situe entre 12 000 et 20 000 € par mois.
Bon à savoir : La SACEM perçoit des droits d'auteur sur chaque concert (environ 8 à 10 % des recettes de billetterie), tandis que la SPRE (Société pour la Perception de la Rémunération Équitable) prélève une rémunération pour les droits voisins lorsque de la musique enregistrée est diffusée entre les concerts. Ces deux redevances sont à budgéter dès l'ouverture de votre salle.
Respecter le cadre légal et réglementaire
Ouvrir une salle de concert en France implique de respecter un cadre réglementaire strict. Licence d'entrepreneur du spectacle, classement ERP, obligations SACEM : chaque point doit figurer dans votre business plan pour montrer aux financeurs que vous maîtrisez le sujet.
La licence d'entrepreneur du spectacle vivant
Le Code du travail (articles L7122-1 et suivants) définit trois catégories de licence :
| Catégorie | Activité | Quand elle est obligatoire |
|---|---|---|
| Catégorie 1 | Exploitant de lieu de spectacle | Dès que vous gérez la salle |
| Catégorie 2 | Producteur de spectacles | Si vous produisez vos propres événements |
| Catégorie 3 | Diffuseur de spectacles | Si vous accueillez des tournées |
La demande se fait en ligne auprès de la DRAC (Direction Régionale des Affaires Culturelles). Vous devez justifier d'une compétence ou d'une expérience professionnelle dans le spectacle vivant et être à jour de vos obligations sociales. Le récépissé de déclaration est délivré sous un mois et reste valable 5 ans.
Bon à savoir : Depuis la réforme de 2019, la licence d'entrepreneur du spectacle a été remplacée par un régime de récépissé de déclaration, mais la démarche reste obligatoire. Exercer sans déclaration expose à une amende de 30 000 € et jusqu'à un an d'emprisonnement (article L7122-11 du Code du travail).
Le classement ERP (Établissement Recevant du Public)
Une salle de concert est un ERP de type L (salles à usage d'audition, de conférences, de spectacles). La catégorie dépend de la jauge :
| Catégorie ERP | Effectif | Obligations principales |
|---|---|---|
| 5e catégorie | Moins de 200 personnes | Normes incendie de base, accessibilité PMR |
| 4e catégorie | 201 à 300 personnes | Commission de sécurité, SSI, désenfumage |
| 3e catégorie | 301 à 700 personnes | Avis favorable commission, registre de sécurité |
| 2e catégorie | 701 à 1 500 personnes | Service de sécurité incendie, agents SSIAP |
| 1re catégorie | Plus de 1 500 personnes | Obligations renforcées, pompiers de garde |
Avant l'ouverture, une visite de la commission de sécurité est obligatoire. L'avis favorable est un prérequis pour accueillir du public. Les normes couvrent l'accessibilité PMR, les issues de secours, le système de sécurité incendie (SSI), le désenfumage et l'isolation acoustique (décret du 31 août 2006 sur les seuils d'émergence sonore).
Obligations SACEM, SPRE et droits d'auteur
Vous devez signer un contrat général de représentation avec la SACEM pour diffuser des œuvres musicales lors de vos concerts. Chaque concert implique la déclaration du programme (setlist) à la SACEM. Le montant des droits d'auteur représente environ 8 à 10 % des recettes de billetterie.
La SPRE intervient en complément pour la rémunération équitable liée à la diffusion de musique enregistrée (ambiance entre les concerts, musique d'accueil). Ces deux redevances sont distinctes et cumulatives.
Quel statut juridique choisir pour une salle de concert ?
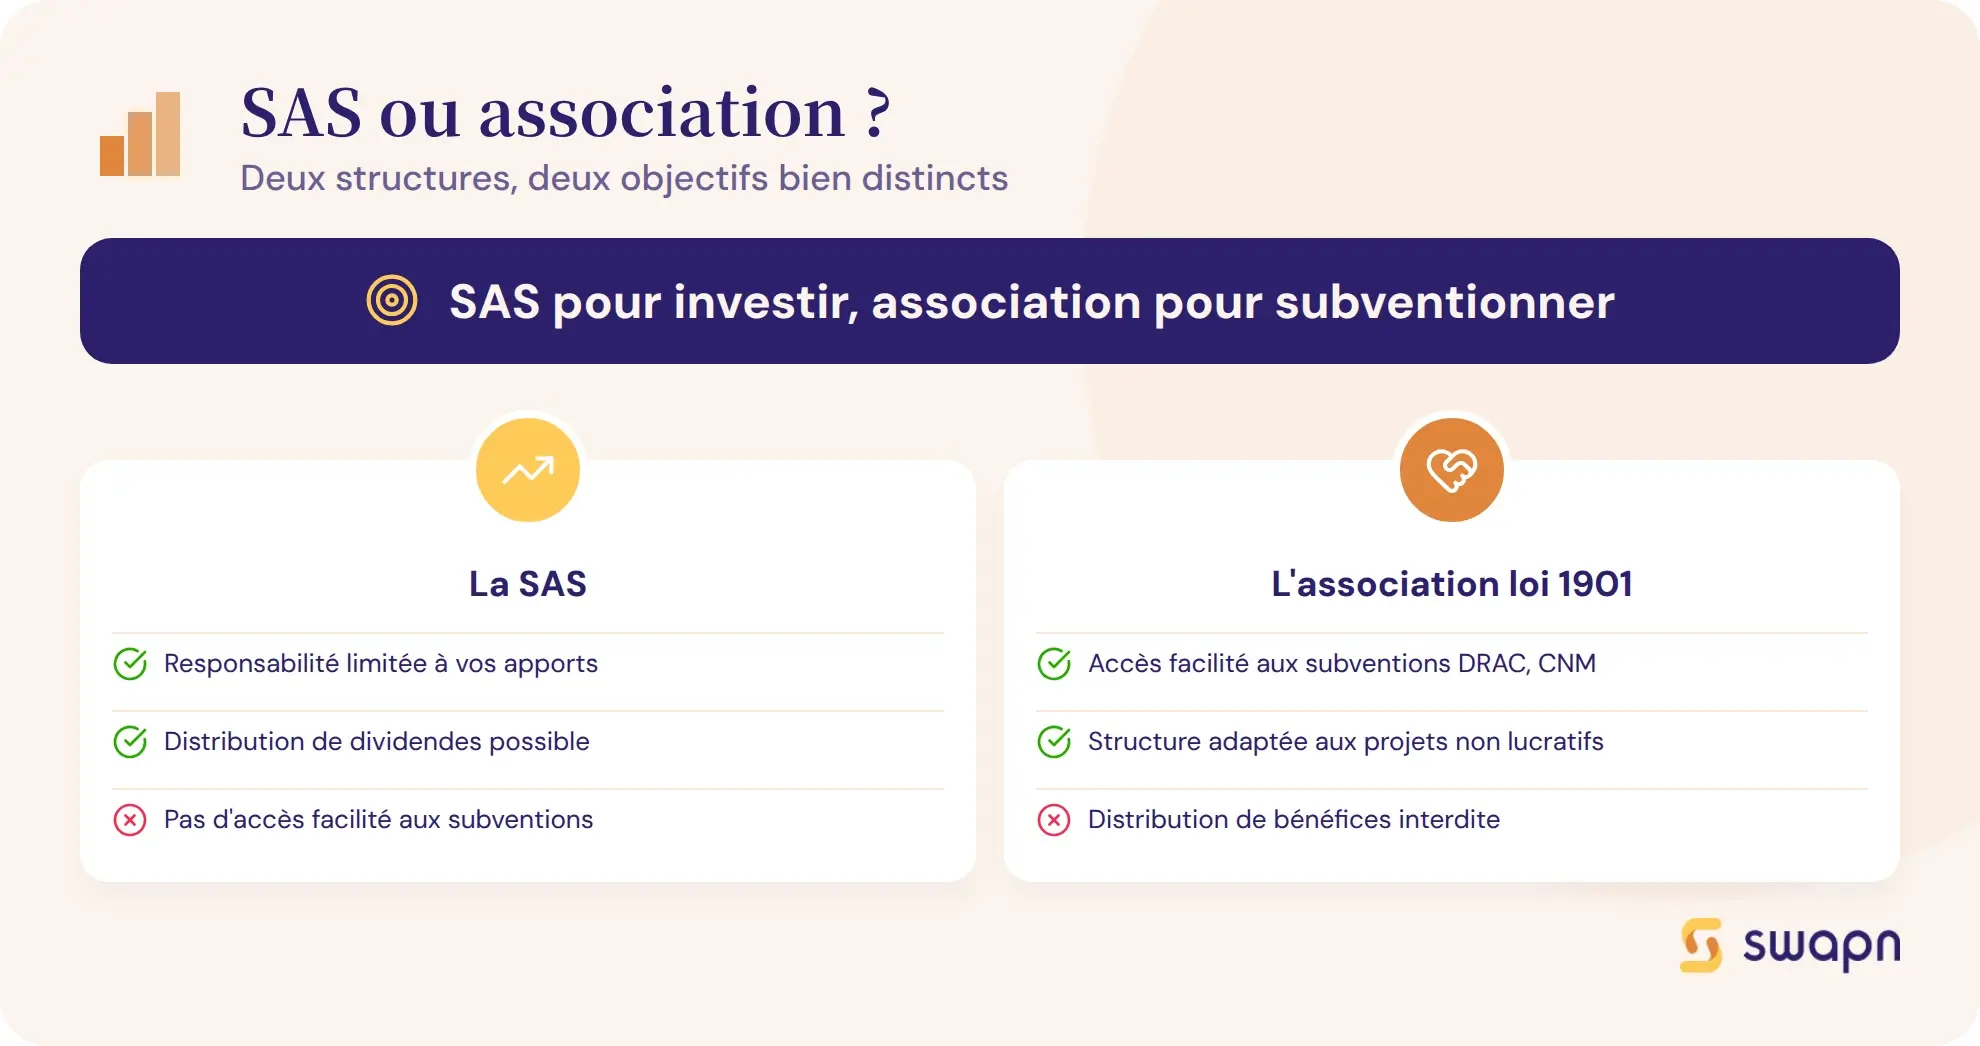
Le choix du statut juridique dépend de votre nombre d'associés, de votre objectif (lucratif ou non) et de votre stratégie de financement.
| Critère | SAS/SASU | SARL/EURL | Association 1901 | SCIC |
|---|---|---|---|---|
| Associés | 1 (SASU) ou 2+ | 1 (EURL) à 100 | 2 minimum | 3 catégories minimum |
| Responsabilité | Limitée aux apports | Limitée aux apports | Membres non responsables | Limitée aux apports |
| Régime social dirigeant | Assimilé salarié | TNS (gérant majoritaire) | Bénévole ou salarié | Selon la fonction |
| Accès subventions | Limité | Limité | Facilité (DRAC, CNM) | Facilité |
| Fiscalité | IS (option IR possible) | IS (option IR possible) | Non fiscalisée si non lucrative | IS |
| Gouvernance | Très souple (statuts libres) | Encadrée par la loi | Assemblée générale | Multi-parties prenantes |
La SAS est adaptée si vous cherchez des investisseurs ou si plusieurs associés participent au projet. La SARL convient aux structures plus petites avec un gérant unique. L'association loi 1901 facilite l'accès aux subventions DRAC et CNM mais interdit la distribution de bénéfices. La SCIC (Société Coopérative d'Intérêt Collectif) permet d'associer collectivités, salariés et usagers dans la gouvernance.
Une fois votre statut choisi et votre business plan finalisé, il reste à créer votre société. Swapn permet de créer gratuitement votre SAS, SASU, SARL ou EURL en ligne, avec un conseiller dédié pour valider votre choix de statut, puis un accompagnement comptable dès le lancement de votre activité.
Construire vos projections financières sur 3 ans
Les projections financières sont la partie la plus scrutée par les banquiers et les investisseurs. Elles doivent être réalistes, cohérentes avec votre analyse de marché et détaillées mois par mois pour la première année.
Le compte de résultat prévisionnel
Voici un exemple de compte de résultat prévisionnel pour une salle de 300 places en musiques actuelles :
| Poste | Année 1 | Année 2 | Année 3 |
|---|---|---|---|
| CA billetterie | 150 000 € | 250 000 € | 310 000 € |
| CA bar/restauration | 75 000 € | 125 000 € | 155 000 € |
| CA location de salle | 10 000 € | 20 000 € | 28 000 € |
| CA sponsoring/mécénat | 8 000 € | 15 000 € | 22 000 € |
| CA merchandising/services | 3 000 € | 6 000 € | 10 000 € |
| Total produits | 246 000 € | 416 000 € | 525 000 € |
| Cachets artistes | 95 000 € | 145 000 € | 180 000 € |
| SACEM/SPRE | 14 000 € | 23 000 € | 28 000 € |
| Personnel | 135 000 € | 155 000 € | 170 000 € |
| Loyer | 42 000 € | 43 000 € | 44 000 € |
| Énergie/entretien | 22 000 € | 26 000 € | 30 000 € |
| Assurances | 5 000 € | 5 500 € | 6 000 € |
| Communication | 18 000 € | 14 000 € | 12 000 € |
| Total charges | 331 000 € | 411 500 € | 470 000 € |
| Résultat net | -85 000 € | +4 500 € | +55 000 € |
En année 1, le résultat est négatif : c'est normal pour une phase de lancement avec un taux de remplissage de 55 %. L'équilibre est atteint en année 2, et la marge nette en année 3 atteint environ 10 %, ce qui correspond aux standards du secteur.
Le plan de trésorerie mensuel
La saisonnalité pèse fortement sur la trésorerie d'une salle de concert. Les recettes se concentrent de septembre à mai, tandis que juillet-août génèrent un déficit qu'il faut anticiper.
| Période | Recettes moyennes/mois | Dépenses moyennes/mois | Solde mensuel |
|---|---|---|---|
| Septembre-décembre | 42 000 € | 35 000 € | +7 000 € |
| Janvier-mai | 38 000 € | 34 000 € | +4 000 € |
| Juin | 28 000 € | 33 000 € | -5 000 € |
| Juillet-août | 12 000 € | 28 000 € | -16 000 € |
Prévoyez un fonds de roulement de 2 à 3 mois de charges fixes pour absorber les mois creux. Un avantage de la billetterie : les spectateurs paient avant le concert, ce qui crée un décalage de trésorerie favorable. Les cachets artistes, en revanche, sont souvent réglés à J+30.
Le seuil de rentabilité - combien de concerts pour être rentable ?
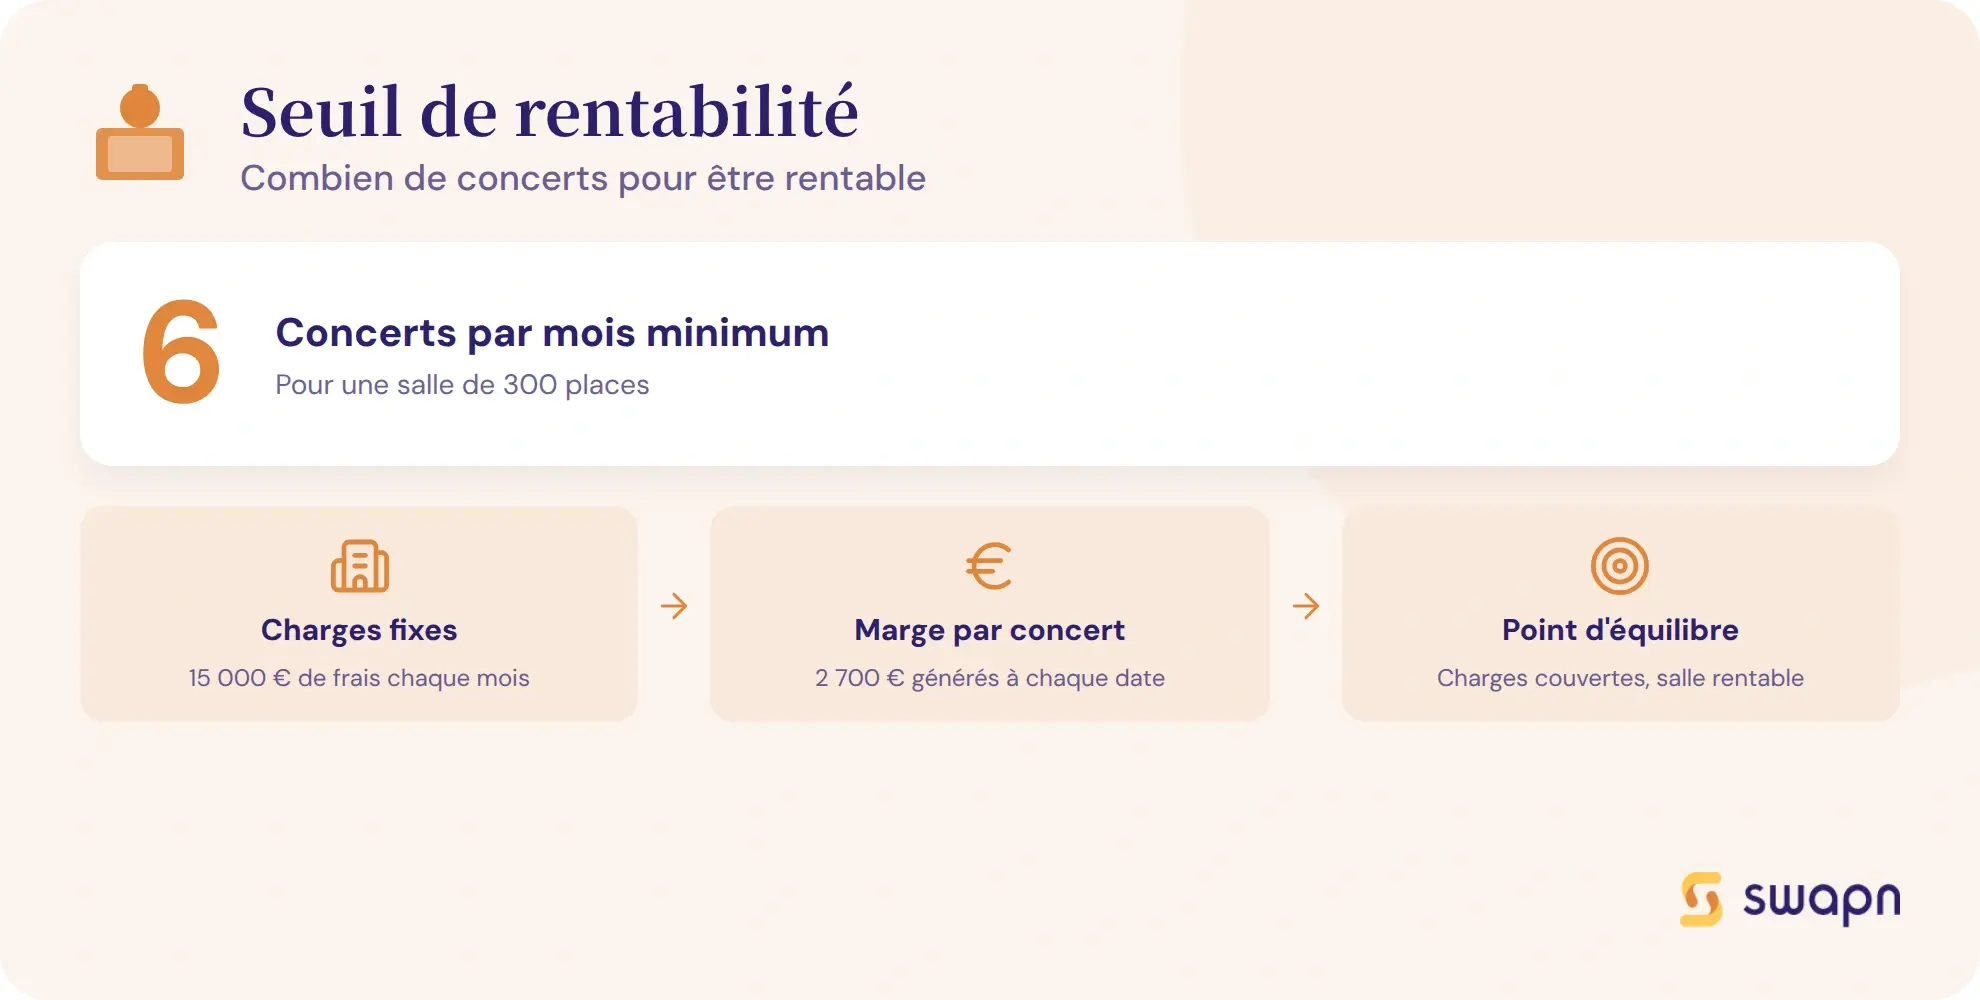
Le calcul du seuil de rentabilité indique le nombre minimum de concerts mensuels pour couvrir vos charges. Voici le calcul pour une salle de 300 places :
Données de départ :
- Charges fixes mensuelles : 15 000 €
- Recette moyenne par concert : 5 500 € (3 800 € de billetterie + 1 700 € de bar)
- Charges variables par concert : 2 800 € (cachet artiste + SACEM + personnel extra + consommables)
Calcul :
- Marge sur coût variable par concert : 5 500 - 2 800 = 2 700 €
- Seuil de rentabilité : 15 000 / 2 700 = 5,6 concerts par mois
Il faut donc programmer au minimum 6 concerts par mois pour couvrir les charges. En pratique, visez 8 à 10 concerts mensuels pour dégager une marge et constituer une réserve de trésorerie pour l'été. Une variation de 10 % du taux de remplissage (de 70 % à 63 %) fait passer la recette moyenne par concert de 5 500 € à 4 950 €, ce qui remonte le seuil à 7 concerts par mois.
Financer votre projet de salle de concert
Le plan de financement est la dernière pièce du puzzle. Il montre à vos interlocuteurs comment vous comptez réunir les fonds nécessaires et quelle part de risque vous prenez personnellement.
L'apport personnel et les associés
Les banques attendent un apport personnel de 20 à 30 % du montant total du projet. Pour une salle de 300 places avec un budget de 400 000 €, cela correspond à 80 000 à 120 000 €. Vous pouvez intégrer des associés (musiciens, professionnels du spectacle, investisseurs locaux) pour renforcer cet apport. La love money (fonds de l'entourage) est aussi une option, à condition de formaliser les engagements dans un pacte d'associés.
Le prêt bancaire professionnel
Le prêt bancaire couvre généralement 50 à 70 % du projet. La durée classique est de 5 à 7 ans pour les travaux d'aménagement et de 3 à 5 ans pour le matériel son et lumière. Votre business plan est le document clé pour convaincre le banquier : projections financières solides, analyse de marché documentée et apport personnel suffisant. La garantie BPI France peut couvrir jusqu'à 60 % du montant du prêt, ce qui rassure la banque.
Les subventions et aides culturelles
Le spectacle vivant bénéficie de dispositifs de financement spécifiques, souvent méconnus des porteurs de projet.
Aides du CNM (Centre National de la Musique)
Le CNM accorde des aides aux lieux de musiques actuelles, notamment les SMAC (Scènes de Musiques Actuelles). Ces aides couvrent le fonctionnement et l'équipement, sous conditions : programmation exigeante, diversité artistique et ancrage territorial. Le dossier de demande s'appuie directement sur votre business plan.
Subventions DRAC et collectivités territoriales
La DRAC attribue des subventions de fonctionnement aux structures labellisées. Les collectivités (région, département, commune) peuvent financer une partie des travaux ou mettre un local à disposition via un bail avantageux. Les contrats de filière musique, signés entre l'État et les régions, sont aussi une source de financement à identifier.
Le crédit d'impôt spectacle vivant
Ce dispositif permet de déduire 15 % des dépenses de création pour les PME (30 % pour les micro-entreprises au sens européen). Il s'applique aux spectacles agréés par le CNM et est plafonné à 500 000 € par entreprise et par exercice (article 220 quindecies du CGI).
Le financement participatif (crowdfunding)
Les plateformes comme KissKissBankBank ou Ulule sont bien adaptées aux projets culturels. Le crowdfunding a un double intérêt : lever des fonds (objectif réaliste : 10 000 à 50 000 €) et créer une communauté de futurs spectateurs avant même l'ouverture. Les contreparties classiques sont les places de concert, l'accès backstage ou le nom sur le mur des fondateurs.
Élaborer votre stratégie marketing et communication
Votre business plan doit montrer comment vous allez remplir la salle. La stratégie marketing repose sur trois piliers : une identité de marque forte, une présence digitale active et un ancrage local solide.
Construire votre identité de marque
Choisissez un nom de salle mémorable et créez une identité visuelle cohérente (logo, charte graphique, univers photographique). Votre positionnement éditorial doit être clair : quelle ligne artistique vous différencie des autres salles de la zone ? Le storytelling autour du lieu (patrimoine du bâtiment, histoire de la rénovation, parcours des fondateurs) renforce l'attachement du public.
Stratégie digitale pour remplir votre salle
- Site web avec billetterie intégrée : partenariat avec une plateforme de billetterie (Shotgun, Dice, Billetweb) pour simplifier l'achat et collecter les données clients.
- Réseaux sociaux : Instagram et TikTok pour le contenu visuel (backstage, extraits de concerts, interviews artistes), Facebook pour les événements et la communauté locale.
- Newsletter : fidélisation, annonces de programmation, offres early bird pour les abonnés.
- SEO local : fiche Google Business Profile optimisée avec photos, horaires, avis clients. Les recherches « concert + nom de ville » génèrent un trafic qualifié.
Partenariats et ancrage local
Tissez des liens avec les médias locaux (presse quotidienne régionale, radios associatives, blogs culturels) pour obtenir une couverture régulière. Les partenariats avec les écoles de musique, conservatoires et associations culturelles créent un vivier de public fidèle. Programmez des tremplins pour groupes locaux et des soirées open mic pour ancrer la salle dans la vie culturelle du territoire. L'adhésion au SMA (Syndicat des Musiques Actuelles) ou à la FEDELIMA vous connecte au réseau professionnel national.
Structurer l'équipe et le plan opérationnel
Le plan opérationnel décrit comment votre salle fonctionne au quotidien. Il rassure les financeurs sur votre capacité à gérer l'exploitation concrète du lieu.
L'organigramme type d'une salle de concert
Une salle de 300 places fonctionne avec une équipe resserrée, complétée par des intermittents et des prestataires :
- Direction/gérance : vision artistique, gestion financière, relations avec les collectivités et les producteurs.
- Programmation/booking : sélection des artistes, négociation des cachets, gestion du planning.
- Régie technique : son, lumière, plateau. Le régisseur général coordonne les techniciens intermittents mobilisés concert par concert.
- Accueil et bar : personnel de salle, barmen, agents de sécurité (souvent externalisés auprès d'une société spécialisée).
- Communication : community management, relations presse, graphisme. Ce poste est souvent mutualisé ou confié à un freelance.
Bon à savoir : Les techniciens du spectacle (son, lumière, plateau) sont souvent embauchés sous le régime de l'intermittence du spectacle (annexes 8 et 10 de l'assurance chômage). Ce statut implique des obligations déclaratives spécifiques auprès de France Travail et le versement de cotisations majorées via le GUSO ou Audiens.
Gérer la saisonnalité de l'activité
La saison haute s'étend de septembre à mai, avec 8 à 12 concerts par mois. En été (juin à août), l'activité tombe à 2-4 concerts mensuels. Pour compenser ce creux, programmez des événements hors musique : stand-up, projections en plein air, marchés de créateurs, locations privées. Cette diversification estivale limite l'impact sur la trésorerie. Constituez une réserve financière pendant la saison haute pour couvrir les mois déficitaires de juillet et août.
Les questions fréquentes sur le business plan salle de concert
Combien coûte l'ouverture d'une salle de concert en France ?
Le budget varie selon la jauge et l'état du local. Comptez 200 000 à 400 000 € pour une salle de 200 places, 400 000 à 800 000 € pour 500 places et 800 000 à 1 500 000 € pour 1 000 places. Les travaux de mise aux normes ERP et l'équipement son/lumière sont les postes les plus lourds.
Faut-il une licence pour ouvrir une salle de concert ?
Oui, vous devez déclarer votre activité d'entrepreneur du spectacle vivant auprès de la DRAC. La catégorie 1 (exploitant de lieu) est obligatoire. Si vous produisez ou diffusez des spectacles, les catégories 2 et 3 sont aussi nécessaires. Le récépissé est délivré sous un mois.
Quelles sont les sources de revenus d'une salle de concert ?
Les cinq sources principales sont la billetterie (40-55 % du CA), le bar et la restauration (20-35 %), la location de salle (10-15 %), le sponsoring et le mécénat (5-15 %) et le merchandising (2-5 %). Diversifier ces flux est la clé pour atteindre la rentabilité.
Est-ce rentable d'ouvrir une salle de concert ?
La rentabilité dépend du taux de remplissage, de la jauge et de la maîtrise des charges. Pour une salle de 300 places avec 8 concerts par mois et un remplissage de 70 %, le seuil de rentabilité est atteint avec environ 5-6 concerts mensuels. La marge nette en vitesse de croisière se situe entre 5 et 12 %.
Quel statut juridique choisir pour une salle de concert ?
La SAS convient si vous avez plusieurs associés ou visez des investisseurs. La SARL est adaptée aux petites structures avec un gérant unique. L'association loi 1901 facilite l'accès aux subventions culturelles mais interdit la distribution de bénéfices. La SCIC associe collectivités et usagers dans la gouvernance.
Comment obtenir des subventions pour ouvrir une salle de concert ?
Les principales aides sont celles du CNM (aide aux lieux de musiques actuelles), de la DRAC (subventions pour les structures labellisées), des collectivités territoriales (aides à l'investissement) et le crédit d'impôt spectacle vivant (15 % des dépenses de création, plafonné à 500 000 €). Un business plan solide et une programmation artistique exigeante sont les prérequis.
Quelles normes de sécurité pour une salle de concert ?
Une salle de concert est classée ERP type L. Selon la jauge, elle relève d'une catégorie allant de la 5e (moins de 200 personnes) à la 1re (plus de 1 500). Une visite de la commission de sécurité est obligatoire avant l'ouverture. Les normes couvrent la sécurité incendie, l'accessibilité PMR et l'isolation acoustique.
Combien de concerts par mois faut-il programmer pour être rentable ?
Pour une salle de 300 places avec des charges fixes de 15 000 €/mois, une recette moyenne de 5 500 € par soirée et des charges variables de 2 800 € par concert, il faut au minimum 6 concerts par mois. En pratique, visez 8 à 10 concerts mensuels pour dégager une marge confortable.
Comment rédiger le résumé exécutif d'un business plan de salle de concert ?
Le résumé exécutif tient sur une page. Il synthétise le concept et le positionnement artistique, la jauge et la localisation, le modèle économique, le montant du financement recherché et les objectifs à 3 ans. C'est la première page lue par un banquier : soignez sa clarté et ses chiffres clés.
Peut-on ouvrir une salle de concert sous forme d'association ?
Oui, de nombreuses salles de musiques actuelles fonctionnent en association loi 1901. Ce statut facilite l'accès aux subventions publiques (DRAC, CNM, collectivités) et au mécénat. Les bénéfices ne peuvent pas être distribués aux membres. Si votre projet a une vocation lucrative avec distribution de dividendes, la SAS ou la SARL sont plus adaptées.
Sources & Références
Legifrance : Activité d'entrepreneur de spectacles vivants (Articles L7122-1 à L7122-18)
INPI : Entrepreneur de spectacles
Legifrance : Établissements du type L - Salles à usage d'audition, de spectacles (Articles L 1 à L 85)
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus