Business plan padel : budget, charges et rentabilité
Business plan peintre en bâtiment : méthode et budget

Temps de lecture : 10 min
Résumé de l'article
- Business plan peintre en bâtiment : il comprend cinq sections, du résumé exécutif au prévisionnel financier.
- Investissement de départ : comptez entre 12 700 et 52 500 euros, le véhicule utilitaire en tête.
- Chiffre d'affaires réaliste : un peintre solo vise 50 000 à 80 000 euros HT la première année.
- Point mort : avec 30 000 euros de charges fixes, le seuil tourne autour de 54 500 euros HT.
- Statut recommandé : l'EURL s'impose souvent dès que le chiffre d'affaires dépasse 40 000 euros.
- Ouvrir son entreprise de peinture avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 02 novembre 2026
Que contient le business plan d'un peintre en bâtiment ?
Un business plan de peintre en bâtiment bien construit sert deux objectifs : convaincre un banquier de financer votre lancement et vérifier vous-même que l'activité sera rentable. Le document se compose de cinq sections complémentaires, chacune adaptée aux réalités du métier : saisonnalité, assurance décennale, types de donneurs d'ordres. Pour le structurer pas à pas, vous pouvez utiliser notre générateur de business plan en ligne, gratuit et adapté aux artisans du bâtiment.
- Synthétiser votre projet en une page claire pour le banquier
- Mettre en avant votre parcours et vos compétences de peintre
- Analyser la demande locale et identifier vos concurrents
- Fixer vos tarifs et choisir vos canaux d'acquisition clients
- Chiffrer revenus, charges et rentabilité sur 3 ans
Le résumé exécutif (executive summary)
Le résumé exécutif tient sur une page. Il présente qui vous êtes, quelle activité vous lancez (peinture intérieure, extérieure, ravalement de façades), dans quelle zone géographique, et avec quel positionnement. Indiquez votre objectif de chiffre d'affaires à 1 an et 3 ans, ainsi que le montant du financement recherché si vous sollicitez un prêt.
Bon à savoir : Rédigez le résumé exécutif en dernier. C'est la première page que lira votre banquier, mais elle synthétise l'ensemble du plan : écrivez-la une fois toutes les autres sections finalisées.
La présentation du porteur de projet et de l'activité
Cette section détaille votre parcours et vos qualifications. Un banquier veut savoir si vous avez les compétences pour réussir. Mentionnez vos diplômes : CAP Peintre applicateur de revêtement, BP Peinture applicateur de revêtements, Bac Pro aménagement-finition du bâtiment, BTS, ou une VAE avec au moins 3 ans d'expérience professionnelle dans le métier.
Décrivez ensuite vos prestations : peinture intérieure et extérieure, ravalement de façades, pose de revêtements muraux, décoration. Précisez votre cible (particuliers, professionnels, sous-traitance pour entreprises générales du bâtiment) et votre zone d'intervention géographique.
L'étude de marché
L'étude de marché montre que vous connaissez votre terrain. Elle se décompose en trois niveaux d'analyse.
Au niveau macro, identifiez les tendances du secteur BTP qui portent votre activité : croissance du marché de la rénovation, dispositifs comme MaPrimeRénov', demande en rénovation énergétique. Tenez compte de la saisonnalité : l'activité extérieure (ravalement, façades) connaît un pic au printemps-été et un creux en hiver.
Au niveau local, étudiez votre zone de chalandise :
- Nombre de logements anciens et taux de propriétaires
- Mises en chantier et transactions immobilières récentes
- Volume de rénovations liées aux passoires thermiques
Au niveau concurrentiel, recensez les peintres déjà installés dans votre zone, leur positionnement prix, leurs spécialités et la part de marché des entreprises générales du bâtiment. Évaluez aussi le poids du travail non déclaré, qui reste une réalité du secteur et pèse sur les prix.
La stratégie commerciale et marketing
Votre stratégie commerciale répond à quatre questions : à qui vendez-vous, à quel prix, par quels canaux, et comment gérez-vous la saisonnalité ?
Choisissez votre positionnement : particuliers haut de gamme, rénovation courante, sous-traitance pour des entreprises générales, ou marchés publics. Fixez votre politique tarifaire en vous appuyant sur les taux de référence du secteur : 35 à 55 € HT de l'heure selon la zone et la spécialité, avec une tarification au m² ou au forfait selon le type de chantier.
Pour trouver vos clients, combinez plusieurs canaux : bouche-à-oreille, plateformes de mise en relation (Habitatpresto, etc.), partenariats avec des agences immobilières ou des artisans complémentaires (plaquistes, électriciens), et présence web locale via Google Business Profile. Prévoyez de lisser l'activité sur l'année en alternant chantiers intérieurs (hiver) et extérieurs (printemps-été).
Le prévisionnel financier
Le prévisionnel financier traduit votre projet en chiffres. Il comprend quatre documents :
- Le compte de résultat prévisionnel sur 3 ans (CA, charges, résultat net)
- Le plan de trésorerie mensuel sur 12 mois
- Le bilan prévisionnel
- Le calcul du seuil de rentabilité (point mort)
Anticipez le décalage entre vos achats de matériaux et l'encaissement client : en BTP, les délais de paiement atteignent souvent 30 à 60 jours. Votre fonds de roulement doit couvrir ce décalage. La section suivante détaille comment chiffrer chaque ligne de ce prévisionnel.
Comment chiffrer le prévisionnel financier d'une entreprise de peinture ?
Le prévisionnel financier est la partie la plus scrutée de votre business plan d'entreprise de peinture, que ce soit par un banquier ou par vous-même. Voici comment le construire poste par poste, avec les fourchettes de référence du métier.
- Budgéter le véhicule, le matériel et le stock de départ
- Recenser les frais fixes mensuels et annuels
- Projeter un CA réaliste à partir des jours facturables
- Trouver le nombre de jours minimum pour couvrir vos charges
Estimer l'investissement de départ
Votre investissement initial dépend de votre situation : achat d'un véhicule neuf ou d'occasion, niveau d'équipement, ambition de communication au lancement. Voici les fourchettes constatées pour un peintre en bâtiment indépendant.
| Poste de dépense | Fourchette basse (€) | Fourchette haute (€) |
|---|---|---|
| Véhicule utilitaire | 5 000 | 30 000 |
| Matériel et outillage (échafaudages, pistolet airless, rouleaux, bâches, escabeaux) | 3 000 | 8 000 |
| Stock initial de peintures et consommables | 1 000 | 3 000 |
| Frais de création de société (greffe, annonce légale) | 200 | 1 500 |
| Communication de lancement (site web, cartes de visite, vêtements floqués) | 500 | 2 000 |
| Fonds de roulement (2-3 mois de charges fixes) | 3 000 | 8 000 |
| TOTAL | 12 700 | 52 500 |
Le poste le plus lourd reste le véhicule utilitaire. Un utilitaire d'occasion en bon état (type Renault Trafic ou Citroën Jumpy) se trouve entre 5 000 et 12 000 €. Le neuf démarre autour de 15 000 €.
Lister les charges récurrentes
Une fois lancé, vos charges fixes reviennent chaque mois ou chaque année. Les oublier dans le prévisionnel financier d'un peintre fausse tout le plan de trésorerie.
| Poste | Montant mensuel estimé | Montant annuel |
|---|---|---|
| Assurance décennale | 125 - 333 € | 1 500 - 4 000 € |
| RC professionnelle | 8 - 33 € | 100 - 400 € |
| Cotisations sociales (TNS, EURL) | Variable selon rémunération | ~45 % du net |
| Carburant et entretien véhicule | 200 - 500 € | 2 400 - 6 000 € |
| Renouvellement matériel et consommables | 100 - 300 € | 1 200 - 3 600 € |
| Comptabilité | À partir de 29 € HT | À partir de 348 € HT |
| Mutuelle et prévoyance | 50 - 150 € | 600 - 1 800 € |
Les charges sociales en EURL (gérant TNS) sont d'environ 45 % du revenu net. En SASU, le coût total pour 1 € net versé au président atteint environ 1,82 €. Intégrez aussi la régularisation des cotisations TNS en année 2, qui peut créer un pic de trésorerie (voir la section « erreurs à éviter »).
Calculer le chiffre d'affaires prévisionnel
La méthode la plus fiable pour un peintre solo : multipliez le nombre de jours facturables par votre taux journalier moyen.
Cas pratique : peintre solo, zone urbaine moyenne, taux journalier de 350 € HT
- Jours facturés année 1 : 190 jours (après déduction de la prospection, des déplacements, des intempéries et des congés)
- CA annuel : 190 × 350 = 66 500 € HT
- Montée en charge réaliste : semestre 1 = 80 jours × 350 € = 28 000 € HT, semestre 2 = 110 jours × 350 € = 38 500 € HT
Un peintre en bâtiment indépendant réalise en moyenne 50 000 à 80 000 € HT de chiffre d'affaires prévisionnel la première année. Prévoyez environ 60 % du CA cible au premier semestre et 100 % au second, le temps de constituer votre clientèle. Le taux journalier moyen constaté dans le secteur se situe entre 280 et 450 € HT/jour selon la zone géographique et la spécialité.
Déterminer le seuil de rentabilité (point mort)
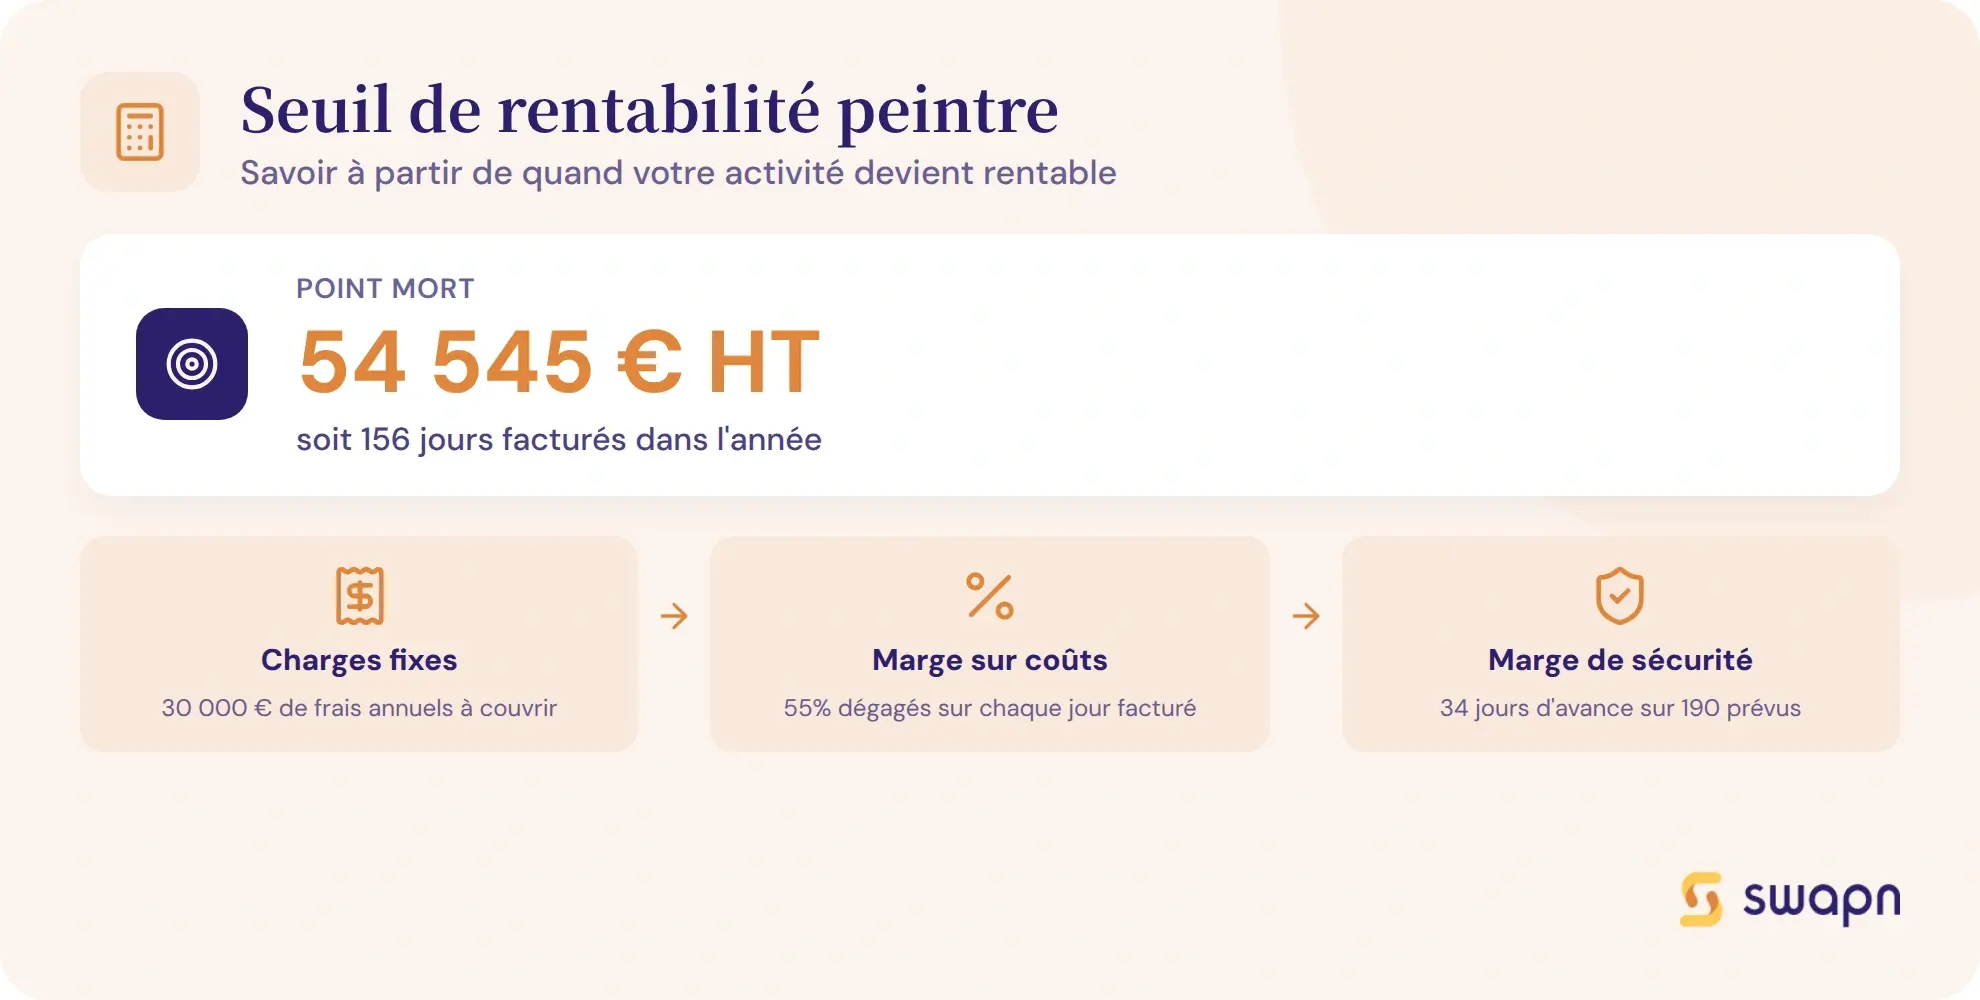
Le seuil de rentabilité (ou point mort) est le niveau de chiffre d'affaires à partir duquel votre activité couvre toutes ses charges. Voici comment le calculer.
Formule : charges fixes annuelles ÷ taux de marge sur coûts variables
Cas pratique :
- Charges fixes annuelles : 30 000 € (décennale + RC pro + cotisations minimales + véhicule + comptabilité)
- Taux de marge sur coûts variables : 55 % (après déduction des achats de peinture et consommables facturés au client)
- Point mort : 30 000 ÷ 0,55 = 54 545 € HT, soit environ 156 jours facturés à 350 €/jour
Avec 190 jours facturés prévus la première année, vous disposez d'une marge de sécurité de 34 jours. Si le point mort est atteint en 8 à 10 mois, votre plan est solide.
Bon à savoir : Le point mort est l'indicateur que votre banquier regardera en premier. Un seuil atteint en 8 à 10 mois rassure, au-delà de 14 mois, attendez-vous à des questions. Prévoyez un scénario pessimiste avec +20 % de charges pour montrer que vous avez anticipé les imprévus.
Quel statut juridique choisir pour un peintre en bâtiment ?
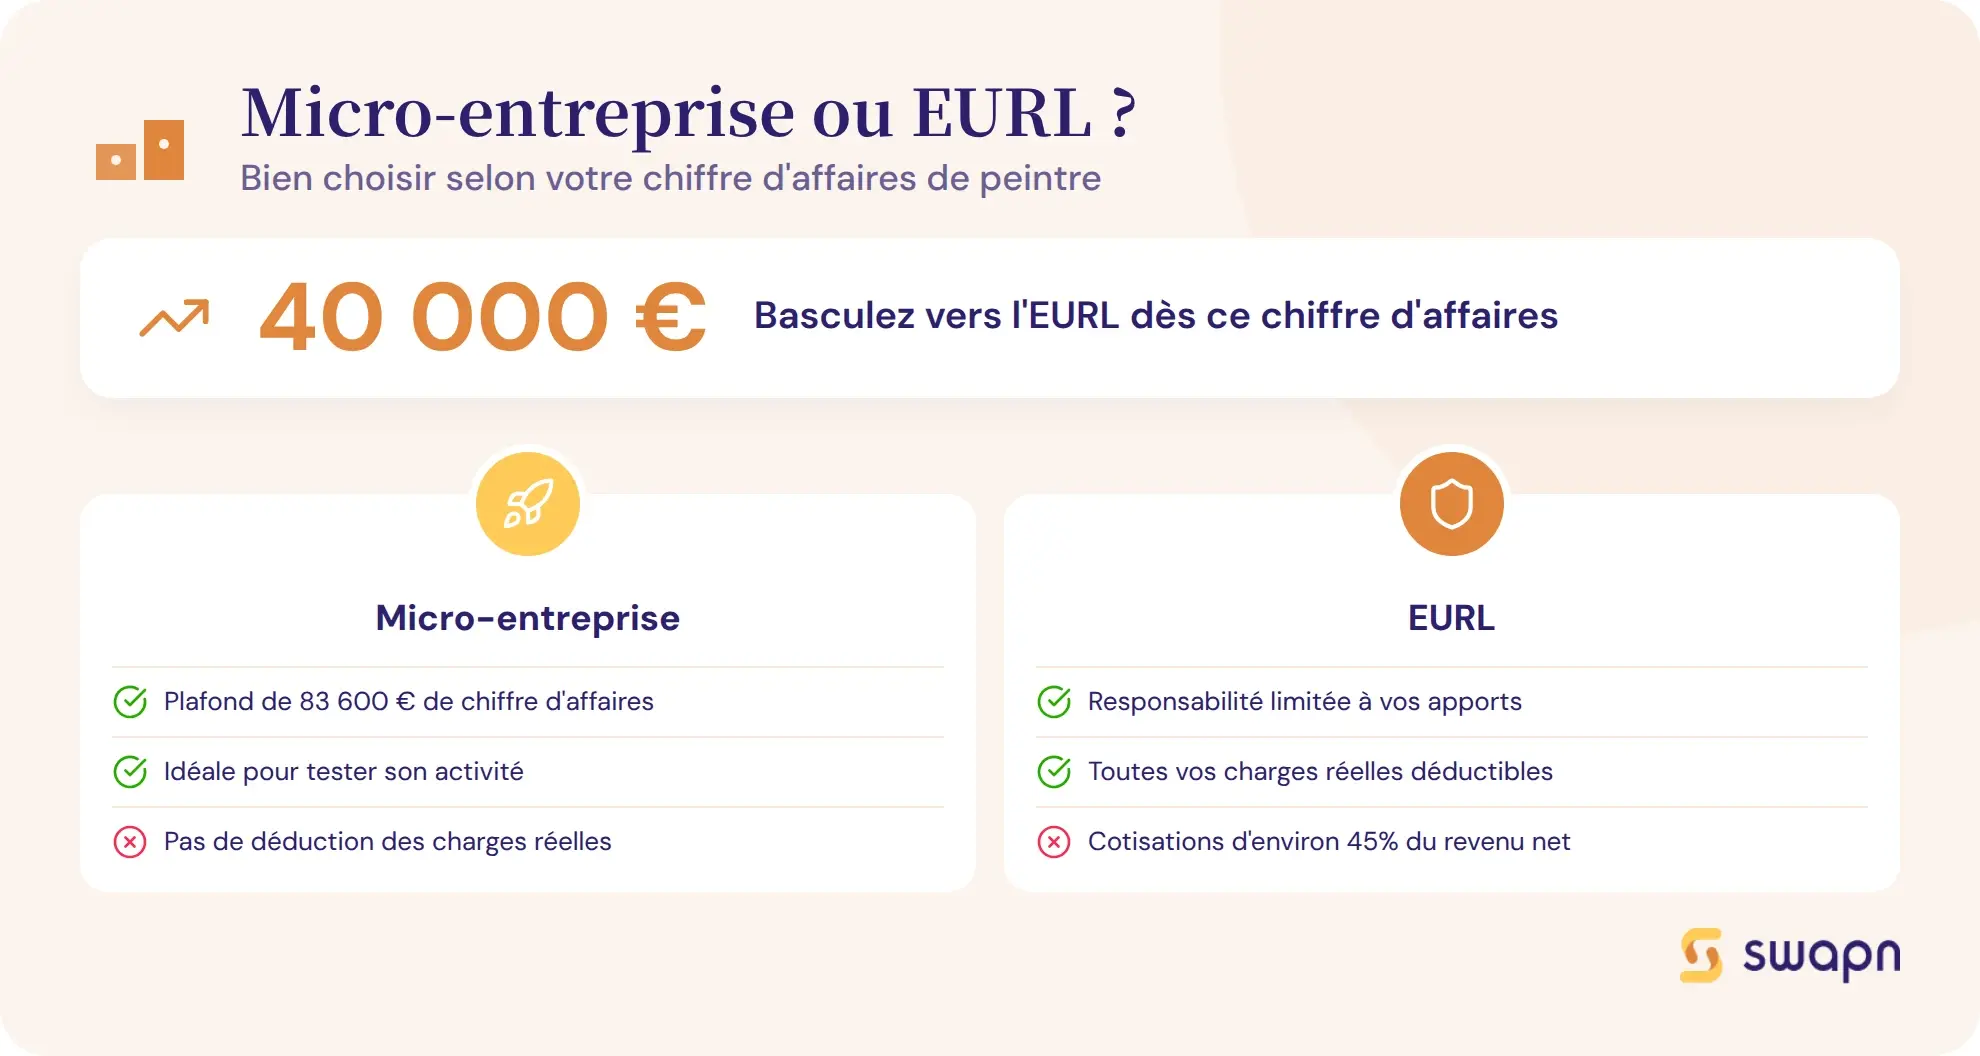
Le choix du statut juridique a un impact direct sur vos cotisations, votre fiscalité et votre capacité à déduire les charges liées au métier (véhicule, matériel, assurance décennale). Trois options principales s'offrent à un peintre qui se lance seul.
Micro-entreprise : simple mais limitée
La micro-entreprise séduit par sa simplicité administrative. Le plafond de chiffre d'affaires pour une prestation de services est fixé à 83 600 €. Les cotisations sociales s'élèvent à 21,20 % du CA, et l'impôt sur le revenu bénéficie d'un abattement forfaitaire de 50 % (BIC prestation de services).
Les limites apparaissent vite pour un peintre : pas de déduction des charges réelles (matériel, véhicule, sous-traitance), pas de récupération de TVA en micro-entreprise sous franchise en base, et un abattement forfaitaire qui ne reflète pas la réalité de vos dépenses. Ce statut convient pour un démarrage progressif ou une activité complémentaire, mais devient pénalisant dès que le CA dépasse 40 000 à 50 000 €.
EURL ou SARL : protéger son patrimoine à moindre coût social
En EURL, le gérant TNS (Travailleur Non Salarié) relève du régime TNS. Les cotisations sont d'environ 45 % du revenu net, un taux inférieur à celui du régime salarié. La rémunération se verse par simple virement, sans fiche de paie. La première année, un forfait de cotisations d'environ 3 500 € s'applique, avec régularisation en mai N+1.
Votre responsabilité est limitée aux apports, et vous déduisez toutes vos charges réelles : véhicule, matériel, décennale, sous-traitance. Si vous vous associez avec un autre artisan, la SARL est la version multi-associés de l'EURL.
SASU ou SAS : flexibilité et régime salarié
Le président de SASU est assimilé salarié et relève du régime général de la Sécurité sociale. Il reçoit une fiche de paie mensuelle et l'entreprise doit transmettre une DSN (Déclaration Sociale Nominative). Le coût total pour 1 € net versé atteint environ 1,82 €, ce qui rend ce statut plus coûteux en charges sociales.
L'avantage : si vous ne vous versez aucun salaire, vous ne payez aucune cotisation. Ce mécanisme est utile si vous bénéficiez du maintien de l'ARE (allocations chômage) pendant la phase de lancement. La SAS est la version multi-associés.
Tableau comparatif des statuts pour un peintre en bâtiment
| Critère | Micro-entreprise | EURL | SASU |
|---|---|---|---|
| Plafond CA | 83 600 € (prestations de services) | Aucun | Aucun |
| Régime social | Micro-social | TNS (gérant majoritaire) | Assimilé salarié (régime général) |
| Taux de cotisations | 21,20 % du CA | ~45 % du net | ~82 % du brut |
| Responsabilité | Patrimoine professionnel séparé | Limitée aux apports | Limitée aux apports |
| Récupération TVA | ❌ (sous franchise en base) | ✅ | ✅ |
| Déduction charges réelles | ❌ | ✅ | ✅ |
| Formalisme comptable | Livre de recettes | Comptabilité complète | Comptabilité complète |
| Coût de création | Gratuit (Guichet Unique) | 200 - 300 € | 200 - 300 € |
| Recommandation | Tester l'activité à temps partiel | Peintre solo confirmé, CA > 50 000 € | Maintien ARE au démarrage |
Comment financer le lancement de votre activité de peintre ?
Créer une entreprise de peinture en bâtiment demande un investissement initial de 12 000 à 50 000 € selon vos choix d'équipement. Plusieurs sources de financement se combinent pour boucler votre plan.
L'apport personnel et le prêt bancaire
Les banques attendent un apport personnel de 20 à 30 % du besoin total. Pour un projet à 30 000 €, prévoyez 6 000 à 9 000 € d'apport. Le prêt professionnel se rembourse généralement sur 5 à 7 ans. Votre business plan est le document clé pour convaincre la banque, en particulier le prévisionnel financier et le calcul du point mort.
La garantie BPI France peut couvrir jusqu'à 60 % du montant emprunté, ce qui facilite l'accord de la banque si vous n'avez pas de garantie personnelle à apporter.
Les aides à la création d'entreprise
Plusieurs dispositifs publics réduisent le coût de lancement. Ils se cumulent dans la plupart des cas.
L'ACRE (Aide à la Création et à la Reprise d'Entreprise)
L'ACRE création d'entreprise accorde une exonération partielle de cotisations sociales pendant votre première année d'activité. Vous pouvez en faire la demande au moment de la création et jusqu'à 60 jours après. Les conditions d'éligibilité incluent le statut de demandeur d'emploi, de jeune de moins de 26 ans ou de bénéficiaire du RSA.
L'ARCE (Aide à la Reprise ou à la Création d'Entreprise)
L'ARCE permet de convertir 60 % de vos droits ARE restants en capital. Le versement se fait en deux fois : 30 % au démarrage de l'activité, puis le solde six mois plus tard, sous condition que l'activité soit toujours en cours. Ce choix est irréversible : vous ne pouvez plus revenir au maintien mensuel de l'ARE une fois l'ARCE accordée.
Le prêt d'honneur et le financement participatif
Le prêt d'honneur est un prêt personnel à taux zéro, sans garantie, accordé par des réseaux comme Initiative France ou Réseau Entreprendre. Le montant peut atteindre 90 000 € selon le réseau et le projet. Il sert souvent d'apport pour débloquer un prêt bancaire complémentaire.
Le financement participatif (crowdfunding) peut financer un poste précis comme le véhicule ou le matériel. Il a aussi un effet de communication locale : vos premiers contributeurs deviennent souvent vos premiers clients.
Quelles obligations réglementaires intégrer dans votre business plan ?
Votre business plan doit montrer que vous maîtrisez le cadre réglementaire du métier de peintre en bâtiment. Trois volets sont à détailler : les qualifications, les assurances et les formalités d'immatriculation.
Les qualifications professionnelles exigées
Pour ouvrir une entreprise de peinture, vous devez justifier d'une qualification professionnelle. Plusieurs voies sont reconnues :
- CAP Peintre applicateur de revêtement
- BP Peinture applicateur de revêtements
- Bac Pro aménagement-finition du bâtiment
- BTS ou diplôme supérieur dans le domaine
Si vous n'avez pas de diplôme, deux alternatives existent : la VAE (Validation des Acquis de l'Expérience) ou la justification d'au moins 3 ans d'expérience professionnelle dans le métier. L'inscription à la Chambre des Métiers et de l'Artisanat est obligatoire.
Les assurances obligatoires
L'assurance décennale est obligatoire pour tout artisan du bâtiment, y compris le peintre. Elle couvre les dommages compromettant la solidité ou la destination de l'ouvrage pendant 10 ans après réception des travaux. Budget : 1 500 à 4 000 €/an selon votre chiffre d'affaires et votre expérience.
La RC professionnelle (responsabilité civile professionnelle) couvre les dommages matériels, immatériels et corporels causés à des tiers pendant un chantier. Budget : 100 à 400 €/an. Ajoutez l'assurance de votre véhicule professionnel. Intégrez ces trois postes dans votre prévisionnel dès le départ : ce sont des charges fixes incompressibles.
Bon à savoir : Sans assurance décennale, vous ne pouvez pas exercer légalement. Souscrivez-la avant le premier chantier, car la plupart des assureurs exigent un délai de 2 à 4 semaines pour émettre l'attestation. Intégrez ce délai dans votre rétro-planning de lancement.
Les formalités d'immatriculation
La création de votre entreprise de peinture passe par plusieurs étapes administratives :
- Dépôt du dossier via le Guichet Unique (INPI)
- Inscription au Répertoire des Métiers (RM) auprès de la Chambre des Métiers et de l'Artisanat
- Obtention du Kbis (extrait d'immatriculation)
- Si activité de ravalement en hauteur : déclaration auprès de la DREAL
Une fois votre business plan finalisé, Swapn vous accompagne dans la création de votre société de peinture en bâtiment, gratuitement, de la rédaction des statuts jusqu'à l'obtention du Kbis. Nos équipes, inscrites à l'Ordre des Experts-Comptables, peuvent ensuite prendre en charge votre comptabilité dès le lancement de l'activité.
Les erreurs à éviter dans un business plan de peintre en bâtiment
Un business plan crédible repose sur des hypothèses réalistes. Voici les trois erreurs les plus fréquentes dans les prévisionnels des peintres en bâtiment.
Sous-estimer les charges fixes la première année
L'assurance décennale (1 500 à 4 000 €) est souvent oubliée ou sous-évaluée dans le prévisionnel. Les cotisations sociales TNS bénéficient d'un forfait réduit la première année (~3 500 €), mais la régularisation en année 2 peut doubler la facture. Prévoyez aussi un fonds de roulement suffisant pour absorber les délais de paiement BTP (30 à 60 jours entre la fin du chantier et l'encaissement).
Surestimer le nombre de jours facturés
Compter 220 jours facturés dès la première année est une erreur classique qui décrédibilise votre plan auprès d'un banquier. En réalité, un peintre solo facture 180 à 210 jours la première année, après déduction du temps de prospection, des déplacements non facturés, des intempéries et des congés. Avec un taux journalier de 350 € HT, la différence entre 220 et 190 jours correspond à 10 500 € de CA en moins.
Négliger la saisonnalité
L'activité extérieure (ravalement de façades, peinture de volets) est quasi nulle en hiver dans certaines régions. Un plan de trésorerie annuel masque ce déséquilibre. Construisez un plan de trésorerie mensuel pour anticiper les mois creux et prévoir une réserve. Diversifiez vos prestations entre intérieur et extérieur pour lisser le chiffre d'affaires sur l'année.
Les questions fréquentes sur le business plan peintre en bâtiment
Faut-il un business plan pour ouvrir une entreprise de peinture en bâtiment ?
Ce n'est pas une obligation légale, mais c'est indispensable en pratique. Sans business plan, aucune banque ne vous accordera de prêt professionnel. Même sans besoin de financement, le prévisionnel vous permet de vérifier que votre activité sera rentable avant de vous lancer.
Quel budget prévoir pour créer une entreprise de peinture en bâtiment ?
Comptez entre 15 000 et 55 000 € tout compris : véhicule utilitaire, matériel, stock, assurances première année, fonds de roulement et frais de création. Le poste le plus lourd est le véhicule (5 000 à 30 000 € selon neuf ou occasion). L'assurance décennale (1 500 à 4 000 €/an) est souvent sous-estimée.
Quel est le taux horaire moyen d'un peintre en bâtiment indépendant ?
Le taux horaire se situe entre 35 et 55 € HT selon la zone géographique, la spécialité (peinture classique, décoration, ravalement) et le type de client. En tarification journalière, cela correspond à 280 à 450 € HT/jour.
Quel chiffre d'affaires peut espérer un peintre en bâtiment à son compte ?
Un peintre solo réalise en moyenne 50 000 à 80 000 € HT la première année, selon sa zone et son rythme de montée en charge. Ce chiffre suppose 180 à 210 jours facturés, déduction faite de la prospection, des déplacements et des intempéries.
Quel statut juridique choisir pour un peintre en bâtiment qui démarre seul ?
La micro-entreprise convient pour tester l'activité (plafond CA : 83 600 €), mais ne permet pas de déduire les charges réelles. L'EURL est souvent plus adaptée dès que le CA dépasse 40 000 à 50 000 € : les charges sont déductibles et les cotisations TNS (~45 % du net) restent maîtrisées.
L'assurance décennale est-elle obligatoire pour un peintre en bâtiment ?
Oui, l'assurance décennale est obligatoire pour tout artisan du bâtiment. Elle couvre les dommages compromettant la solidité ou la destination de l'ouvrage pendant 10 ans après réception. Budget : 1 500 à 4 000 €/an selon le chiffre d'affaires et l'expérience.
Comment financer la création d'une entreprise de peinture sans apport ?
Plusieurs dispositifs existent : l'ARCE permet de convertir 60 % de vos droits ARE en capital, le prêt d'honneur (Initiative France, Réseau Entreprendre) peut atteindre 90 000 € à taux zéro, et l'ACRE réduit vos cotisations la première année. Ces aides peuvent servir d'apport pour débloquer un prêt bancaire.
Combien de temps faut-il pour qu'une entreprise de peinture soit rentable ?
Avec un prévisionnel réaliste, le seuil de rentabilité est généralement atteint entre le 8e et le 12e mois d'activité pour un peintre solo. Ce délai dépend du niveau de charges fixes (décennale, véhicule) et de la vitesse de constitution de la clientèle.
Sources & Références
Service-Public : Comment concevoir un business plan
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus