
Frais PayPal : tarifs et astuces pour les réduire en 2026
Compte comptable taxe foncière : écritures et exemples

Temps de lecture : 8 min
Résumé de l'article
- Compte comptable taxe foncière : le propriétaire enregistre la charge au compte 63512 « Taxes foncières ».
- Entreprise locataire : la taxe refacturée par le bailleur passe au compte 614 « Charges locatives ».
- Compte de tiers : le 447 constate la dette envers le Trésor public avant paiement.
- Clôture décalée : une charge à payer au compte 4486 rattache la taxe au bon exercice.
- Déductibilité fiscale : la taxe foncière est intégralement déductible si le bien sert à l'activité.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un dès 29€ HT/mois sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Quel compte comptable utiliser pour la taxe foncière ?
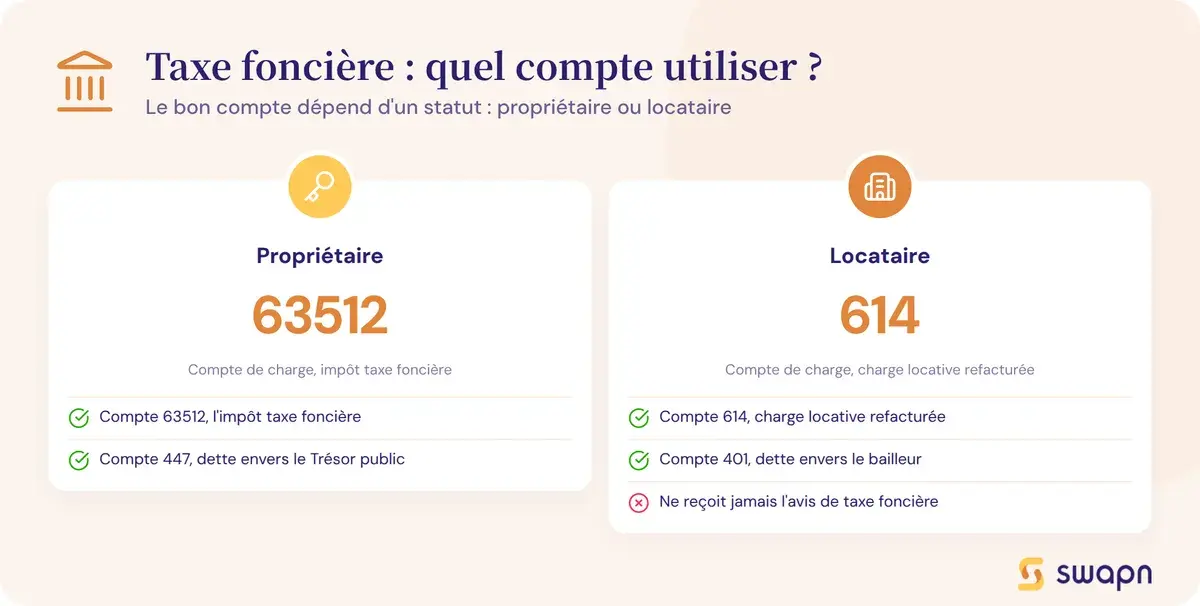
Le compte comptable de la taxe foncière dépend d'une seule question : votre entreprise est-elle propriétaire ou locataire du bien immobilier ? Le compte de charge, le compte de tiers et la logique d'enregistrement comptable changent selon votre situation.
Le compte 63512 « Taxes foncières » pour l'entreprise propriétaire
Quand l'entreprise est propriétaire du bien, la taxe foncière est un impôt local. Elle s'enregistre au compte 63512 « Taxes foncières », un compte de charge de classe 6 rattaché aux impôts et taxes du Plan comptable général (PCG).
Ce compte couvre la taxe foncière sur les propriétés bâties (TFPB) et la taxe foncière sur les propriétés non bâties (TFNB). La taxe foncière comptabilisée au 63512 est une charge déductible du résultat fiscal (IS ou IR), à condition que le bien soit affecté à l'activité professionnelle.
Trois comptes interviennent dans l'écriture comptable de la taxe foncière :
- 63512 « Taxes foncières » : le compte de charge
- 447 « Autres impôts, taxes et versements assimilés » : la dette envers le Trésor public
- 512 « Banque » : la sortie de trésorerie lors du paiement
Le compte 614 « Charges locatives » pour l'entreprise locataire
Si le bailleur refacture la taxe foncière au locataire, la nature de la charge change. Ce n'est plus un impôt pour l'entreprise, mais une charge locative. L'écriture passe par le compte 614 « Charges locatives et de copropriété ».
Cette situation est courante dans les baux commerciaux : une clause de refacturation prévoit que le locataire rembourse tout ou partie de la taxe foncière au bailleur. L'entreprise locataire ne reçoit pas l'avis d'imposition. Elle reçoit une facture ou un appel de charges de la part du bailleur.
Les comptes impliqués sont :
- 614 « Charges locatives et de copropriété » en débit
- 401 « Fournisseurs » en crédit (le bailleur est traité comme un fournisseur)
Bon à savoir : Le locataire ne reçoit jamais l'avis de taxe foncière. C'est le bailleur qui reçoit l'avis, le paie, puis le refacture au locataire via une facture ou un appel de charges. L'écriture passe donc par le compte 401 Fournisseurs, pas par le compte 447.
Récapitulatif des comptes selon votre situation
| Situation | Compte de charge | Compte de tiers | Compte de trésorerie |
|---|---|---|---|
| Propriétaire | 63512 - Taxes foncières | 447 - Autres impôts, taxes et versements assimilés | 512 - Banque |
| Locataire | 614 - Charges locatives | 401 - Fournisseurs | 512 - Banque |
| Rattachement exercice (charge à payer) | 63512 - Taxes foncières | 4486 - État, charges à payer | - |
Ce tableau vous permet d'identifier en un coup d'oeil les comptes à utiliser pour la comptabilisation de la taxe foncière selon votre situation.
Comment comptabiliser la taxe foncière en tant que propriétaire ?
La comptabilisation de la taxe foncière pour une entreprise propriétaire se déroule en deux temps : la constatation de la charge à la réception de l'avis, puis l'enregistrement du paiement.
- Constater la charge dès réception de l'avis d'imposition
- Solder la dette fiscale au moment du règlement
- Vérifier avec un cas pratique à 8 000 €
Écriture à la réception de l'avis d'imposition
À la réception de l'avis d'imposition (entre septembre et octobre en pratique), passez l'écriture suivante :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 63512 | Taxes foncières | X | |
| 447 | Autres impôts, taxes et versements assimilés | X |
Le débit au 63512 constate la charge sur l'exercice. Le crédit au 447 enregistre la dette de l'entreprise envers le Trésor public, en attendant le paiement effectif. La date de l'écriture correspond à la date de réception de l'avis.
Écriture lors du paiement
Au moment du prélèvement ou du virement, vous soldez la dette fiscale :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 447 | Autres impôts, taxes et versements assimilés | X | |
| 512 | Banque | X |
Le débit au 447 annule la dette. Le crédit au 512 traduit la sortie de trésorerie. Si vous avez opté pour la mensualisation, passez une écriture par prélèvement.
Exemple chiffré complet
Scénario : entreprise propriétaire de ses locaux, taxe foncière de 8 000 €, exercice du 1er janvier au 31 décembre.
Écriture 1 - Réception de l'avis le 15 septembre :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 63512 | Taxes foncières | 8 000 € | |
| 447 | Autres impôts, taxes et versements assimilés | 8 000 € |
Écriture 2 - Paiement le 15 octobre :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 447 | Autres impôts, taxes et versements assimilés | 8 000 € | |
| 512 | Banque | 8 000 € |
Le compte 63512 porte une charge de 8 000 € sur l'exercice. Le compte 447 est soldé après le paiement. Cette charge apparaît dans le compte de résultat et vient diminuer le bénéfice imposable.
Comment comptabiliser la taxe foncière en tant que locataire ?
Pour l'entreprise locataire, l'enregistrement comptable de la taxe foncière refacturée suit la logique d'un règlement fournisseur classique. Deux écritures suffisent.
- Enregistrer la facture du bailleur en charge locative
- Régler la dette fournisseur
- Appliquer la méthode sur un cas concret à 3 500 €
Écriture à la réception de la facture du bailleur
Le locataire ne reçoit jamais l'avis d'imposition. Il reçoit une facture ou un appel de charges du bailleur. Voici l'écriture à passer :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 614 | Charges locatives et de copropriété | X | |
| 401 | Fournisseurs | X |
Le débit au 614 constate la charge locative. Le crédit au 401 enregistre la dette envers le bailleur. Si la facture inclut de la TVA (rare sur la taxe foncière elle-même, mais possible sur certaines charges de copropriété), appliquez le traitement TVA habituel avec le compte 44566.
Écriture lors du paiement au bailleur
Au moment du règlement :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 401 | Fournisseurs | X | |
| 512 | Banque | X |
Le débit au 401 solde la dette fournisseur. Le crédit au 512 constate la sortie de trésorerie.
Exemple chiffré pour un locataire
Scénario : entreprise locataire, bail commercial avec clause de refacturation de la taxe foncière, montant refacturé de 3 500 €.
Écriture 1 - Réception de la facture du bailleur :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 614 | Charges locatives et de copropriété | 3 500 € | |
| 401 | Fournisseurs | 3 500 € |
Écriture 2 - Paiement au bailleur :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 401 | Fournisseurs | 3 500 € | |
| 512 | Banque | 3 500 € |
La charge de 3 500 € apparaît au compte 614 dans le compte de résultat.
Comment rattacher la taxe foncière au bon exercice comptable ?
Quand l'exercice comptable ne coïncide pas avec l'année civile, la comptabilisation de la taxe foncière se complique. Il faut répartir la charge entre les exercices concernés grâce au principe d'indépendance des exercices.
- Comprendre pourquoi la répartition entre exercices est nécessaire
- Passer les écritures de charge à payer et de contrepassation
- Dérouler un cas complet avec 4 écritures chronologiques
Le principe d'indépendance des exercices
Chaque exercice comptable ne doit supporter que les charges qui le concernent. La taxe foncière couvre l'année civile (1er janvier au 31 décembre), mais l'avis arrive en septembre.
Si votre exercice clôture au 30 juin, un problème se pose : la taxe foncière de l'année civile suivante n'a pas encore été reçue, alors qu'une partie de cette charge concerne l'exercice en cours. La solution est de constater une charge à payer au prorata temporis à la date de clôture.
Le calcul est simple : montant estimé de la TF × nombre de mois rattachables à l'exercice en cours / 12.
Les écritures de rattachement avec clôture décalée
À la clôture, vous estimez la quote-part de taxe foncière qui concerne l'exercice en cours mais n'a pas encore fait l'objet d'un avis d'imposition. Vous passez une écriture de charge à payer :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 63512 | Taxes foncières | X | |
| 4486 | État - charges à payer | X |
À l'ouverture de l'exercice suivant, cette écriture est contrepassée (inversée) :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 4486 | État - charges à payer | X | |
| 63512 | Taxes foncières | X |
La contrepassation annule la charge provisoire. Quand l'avis réel arrive, vous passez l'écriture classique (débit 63512 / crédit 447) pour le montant total.
Exemple chiffré avec clôture au 30 juin
Scénario : taxe foncière estimée à 12 000 € par an. Exercice du 1er juillet N au 30 juin N+1. L'avis pour l'année civile N est reçu en septembre N.
Écriture 1 - Réception de l'avis en septembre N :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 63512 | Taxes foncières | 12 000 € | |
| 447 | Autres impôts, taxes et versements assimilés | 12 000 € |
Cette écriture enregistre la totalité de la taxe foncière de l'année civile N.
Écriture 2 - Paiement en octobre N :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 447 | Autres impôts, taxes et versements assimilés | 12 000 € | |
| 512 | Banque | 12 000 € |
Écriture 3 - Clôture au 30 juin N+1 (charge à payer) :
L'avis pour l'année civile N+1 n'a pas encore été reçu (il arrivera en septembre N+1). Mais 6 mois de cette taxe (janvier à juin N+1) concernent l'exercice qui se termine. Calcul du prorata : 12 000 € × 6/12 = 6 000 €.
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 63512 | Taxes foncières | 6 000 € | |
| 4486 | État - charges à payer | 6 000 € |
Écriture 4 - Ouverture du 1er juillet N+1 (contrepassation) :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 4486 | État - charges à payer | 6 000 € | |
| 63512 | Taxes foncières | 6 000 € |
Ces quatre écritures garantissent que chaque exercice supporte sa quote-part de taxe foncière, conformément au principe d'indépendance des exercices. La charge à payer de 6 000 € rattache au bon exercice les 6 mois de taxe foncière N+1 qui n'ont pas encore fait l'objet d'un avis.
Avec Swapn, la tenue comptable est automatisée et vos déclarations fiscales sont gérées par un comptable dédié, dès 29 € HT/mois.
Comment comptabiliser un remboursement de taxe foncière ?
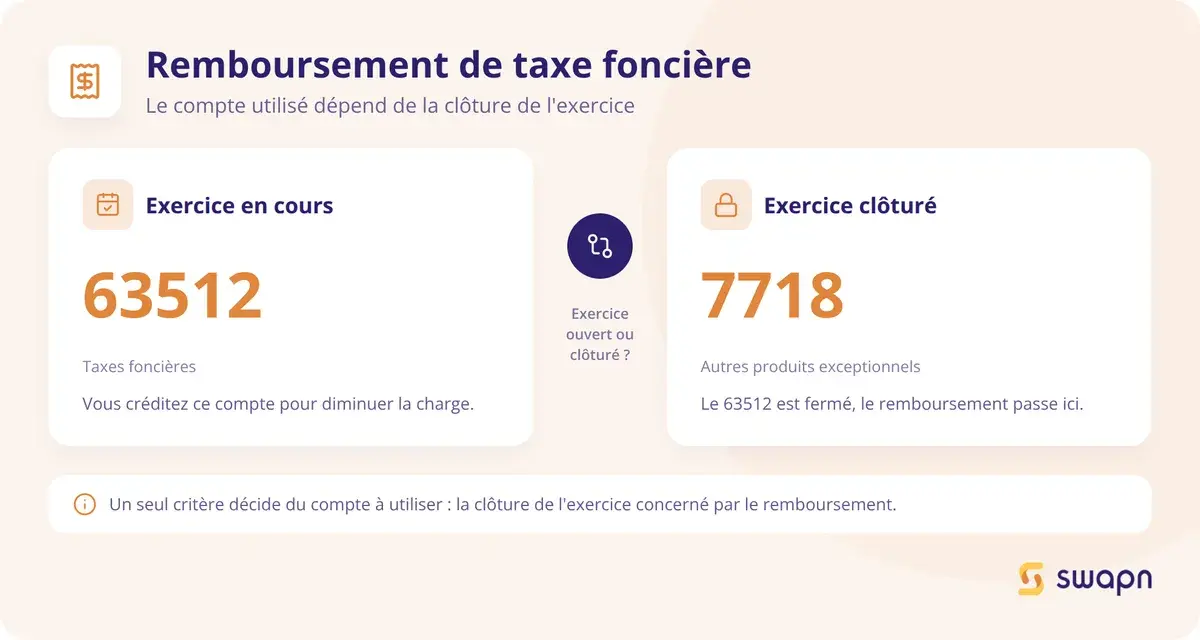
Après une contestation ou un dégrèvement, l'administration fiscale peut rembourser tout ou partie de la taxe foncière déjà payée. L'écriture comptable dépend de l'exercice concerné par le remboursement.
Remboursement après contestation ou dégrèvement
Quand l'entreprise conteste le montant de sa taxe foncière et obtient un remboursement partiel en cours d'exercice, l'écriture est la suivante :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 512 | Banque | X | |
| 63512 | Taxes foncières | X |
Le crédit au 63512 vient diminuer la charge comptabilisée sur l'exercice. Le débit au 512 constate l'entrée de trésorerie.
Si le remboursement concerne un exercice antérieur déjà clôturé, le traitement est différent : le crédit passe au compte 7718 « Autres produits exceptionnels » et non au 63512.
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 512 | Banque | X | |
| 7718 | Autres produits exceptionnels | X |
Bon à savoir : Si le remboursement porte sur un exercice comptable déjà clôturé, il ne peut pas venir diminuer le compte 63512 de l'exercice en cours. Il doit être comptabilisé en produit exceptionnel au compte 7718 « Autres produits exceptionnels ».
Exemple chiffré d'un remboursement partiel
Scénario : taxe foncière initiale de 8 000 € déjà comptabilisée et payée. L'entreprise obtient un remboursement de 1 200 € en cours d'exercice après contestation.
Écriture - Réception du remboursement :
| N° de compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 512 | Banque | 1 200 € | |
| 63512 | Taxes foncières | 1 200 € |
Charge nette de taxe foncière sur l'exercice : 8 000 - 1 200 = 6 800 €.
Taxe foncière et CFE : quelle différence en comptabilité ?
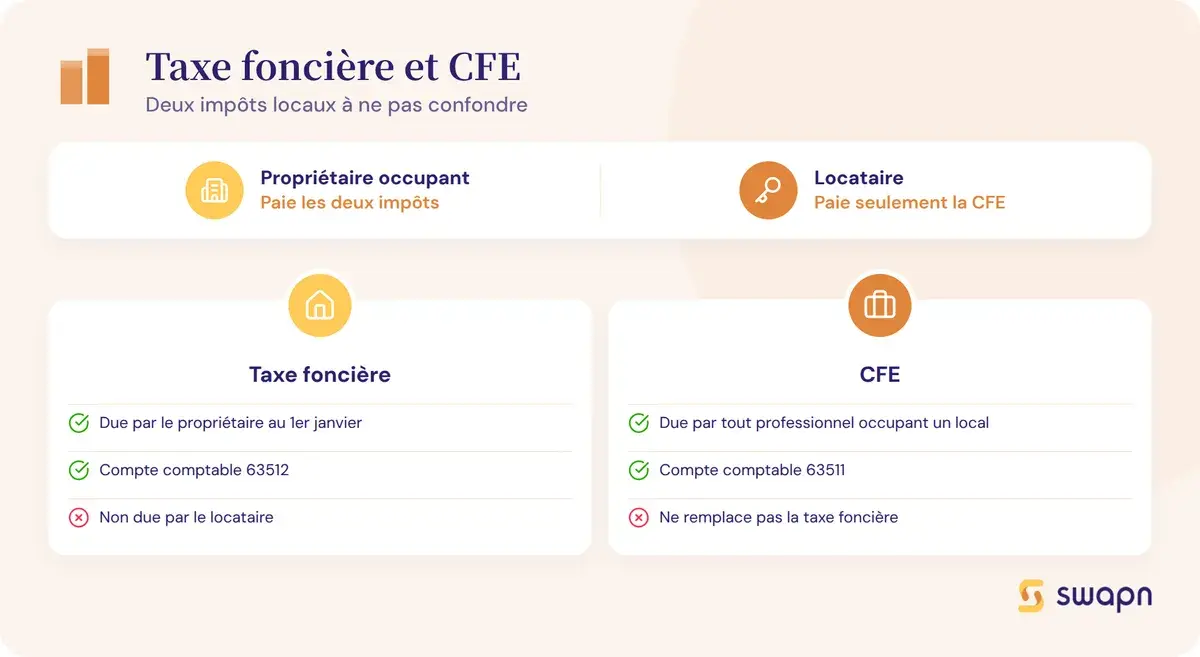
La taxe foncière et la cotisation foncière des entreprises (CFE) sont deux impôts locaux souvent confondus. Ils sont pourtant distincts, tant sur le plan fiscal que comptable.
Deux impôts distincts, deux comptes différents
La confusion vient du fait que les deux impôts sont assis sur la valeur cadastrale du bien. Mais le redevable, le compte comptable et les conditions d'assujettissement diffèrent.
| Critère | Taxe foncière | CFE |
|---|---|---|
| Redevable | Propriétaire du bien au 1er janvier | Tout professionnel occupant un local au 1er janvier |
| Base de calcul | Valeur locative cadastrale du bien | Valeur locative cadastrale du local professionnel |
| Compte comptable | 63512 - Taxes foncières | 63511 - Contribution économique territoriale |
| Période | Année civile | Année civile |
| Déductibilité | Oui, si le bien est affecté à l'activité | Oui, intégralement |
Un propriétaire qui occupe son local professionnel paie les deux : la taxe foncière en tant que propriétaire, et la CFE en tant qu'occupant. Un locataire ne paie que la CFE (sauf refacturation de la taxe foncière par le bailleur).
La taxe foncière est-elle déductible du résultat fiscal ?
La déductibilité fiscale de la taxe foncière est un point qui revient souvent. Voici les conditions à respecter.
Conditions de déductibilité
La taxe foncière est intégralement déductible du résultat imposable (IS ou IR selon le régime) si le bien est affecté à l'activité professionnelle. La déduction s'opère automatiquement via la comptabilisation en charge au compte 63512 : la charge apparaît dans le compte de résultat et réduit le bénéfice imposable. Aucune déclaration spécifique n'est nécessaire.
Si le bien est à usage mixte (professionnel et personnel), seule la quote-part professionnelle est déductible. Vous calculez le prorata en fonction de la surface affectée à l'activité par rapport à la surface totale du bien.
Bon à savoir : Si votre local est à usage mixte (professionnel et personnel), seule la quote-part correspondant à l'usage professionnel est déductible. Calculez-la au prorata de la surface affectée à l'activité.
Swapn, inscrit à l'Ordre des Experts-Comptables, inclut le bilan annuel certifié et la liasse fiscale dans toutes ses offres comptables.
Les questions fréquentes sur le compte comptable taxe foncière
Dans quel compte enregistrer la taxe foncière dans le plan comptable ?
La taxe foncière s'enregistre au compte 63512 « Taxes foncières » quand l'entreprise est propriétaire du bien. Si l'entreprise est locataire et que le bailleur lui refacture la taxe foncière, elle s'enregistre au compte 614 « Charges locatives et de copropriété ».
Quand utiliser le compte 447 pour la taxe foncière ?
Le compte 447 « Autres impôts, taxes et versements assimilés » sert de compte de contrepartie lors de la réception de l'avis de taxe foncière. Il enregistre la dette fiscale de l'entreprise envers le Trésor public, entre la date de réception de l'avis et la date de paiement effectif.
Quelle différence entre le compte 63512 et le compte 614 pour la taxe foncière ?
Le compte 63512 est réservé à l'entreprise propriétaire qui reçoit directement l'avis d'imposition. Le compte 614 est utilisé par l'entreprise locataire qui reçoit une facture de refacturation de la part de son bailleur. La nature de la charge change : impôt dans un cas, charge locative dans l'autre.
Comment comptabiliser la taxe foncière avec un exercice décalé au 30 juin ?
Il faut appliquer le principe d'indépendance des exercices. À la clôture du 30 juin, vous constatez une charge à payer au prorata : montant TF × 6/12, en débitant le 63512 et créditant le 4486. À l'ouverture du 1er juillet, cette écriture est contrepassée (débit 4486 / crédit 63512).
La taxe foncière est-elle déductible des impôts pour une entreprise ?
Oui, la taxe foncière est intégralement déductible du résultat imposable (IS ou IR) à condition que le bien soit affecté à l'activité professionnelle. En cas d'usage mixte, seule la quote-part professionnelle est déductible, calculée au prorata de la surface utilisée.
Comment passer l'écriture comptable d'un remboursement de taxe foncière ?
Si le remboursement intervient sur l'exercice en cours, débitez le compte 512 « Banque » et créditez le compte 63512 « Taxes foncières ». Si le remboursement concerne un exercice antérieur déjà clôturé, créditez le compte 7718 « Autres produits exceptionnels » à la place du 63512.
Est-ce que le locataire doit comptabiliser la taxe foncière comme un impôt ?
Non. Pour le locataire, la taxe foncière refacturée par le bailleur est une charge locative (compte 614), pas un impôt. Le locataire n'est pas le redevable légal de la taxe foncière : c'est toujours le propriétaire au 1er janvier qui la doit à l'administration fiscale.
Quelle est la différence entre taxe foncière et CFE en comptabilité ?
La taxe foncière (compte 63512) est due uniquement par le propriétaire du bien. La CFE (compte 63511) est due par tout professionnel occupant un local au 1er janvier, qu'il soit propriétaire ou locataire. Ce sont deux impôts locaux distincts avec des comptes comptables différents.
Faut-il comptabiliser la TEOM avec la taxe foncière ?
Non. La taxe d'enlèvement des ordures ménagères (TEOM) figure sur le même avis que la taxe foncière mais c'est une charge distincte. Pour le propriétaire, elle se comptabilise au compte 63513. Si elle est refacturée au locataire, elle est enregistrée au compte 614.
Comment comptabiliser la taxe foncière d'un bien à usage mixte ?
Seule la quote-part professionnelle de la taxe foncière est comptabilisée en charge déductible au compte 63512. Calculez le prorata en fonction de la surface affectée à l'activité professionnelle par rapport à la surface totale. La part personnelle ne doit pas apparaître dans la comptabilité de l'entreprise.
Sources & Références
BOFiP : IF - Taxe foncière sur les propriétés bâties - Champ d'application et territorialité
Impots.gouv.fr : Comment accéder à mon avis de taxes foncières et le payer ?
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


