
Liquidation amiable SASU : étapes, coûts et délais 2026
Cumul emploi-retraite 2027 : règles, plafonds et calcul

Temps de lecture : 7 min
Résumé de l'article
- Cumul emploi-retraite 2027 : la LFSS pour 2026 instaure un écrêtement progressif de la pension par tranche d'âge.
- Avant 64 ans : l'écrêtement est total, chaque euro gagné réduit la pension d'un euro.
- Entre 64 et 67 ans : un plafond de 7 000 € brut par an s'applique aux revenus.
- À partir de 67 ans : le cumul devient libre, sans plafond ni écrêtement de la pension.
- Délai supprimé : la reprise chez l'ancien employeur est désormais possible immédiatement, sans attendre six mois.
- Anticiper l'impact fiscal : Swapn vous propose une solution comptable tout-en-un dès 29€ HT/mois, sans engagement.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 octobre 2026
Quelles sont les nouvelles règles du cumul emploi-retraite au 1er janvier 2027 ?
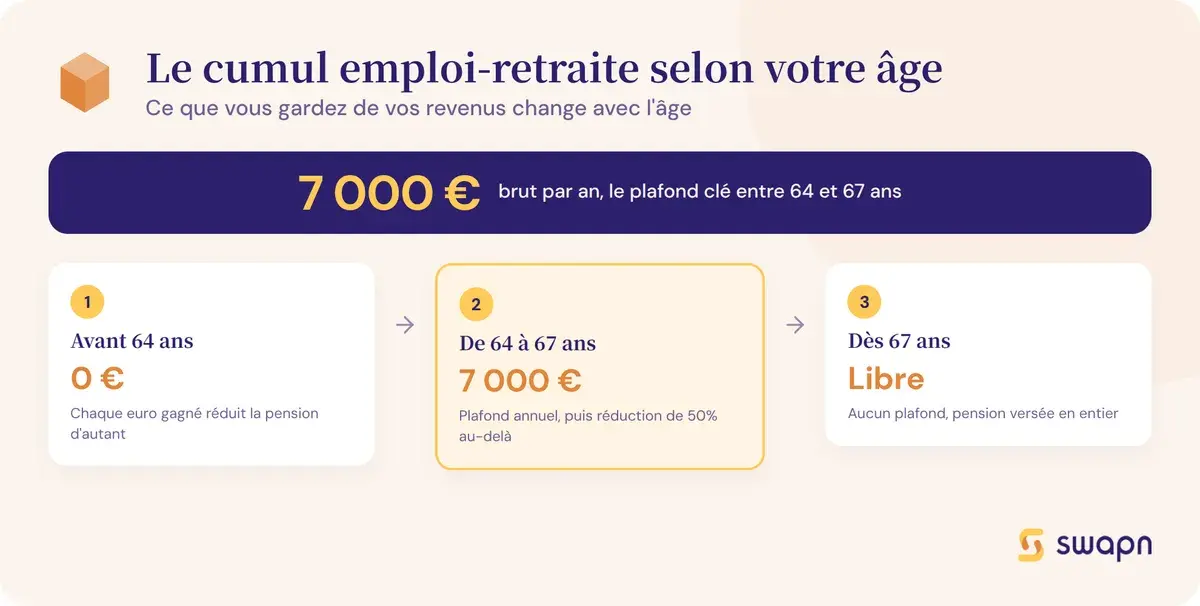
La LFSS pour 2026 (Loi de Financement de la Sécurité Sociale), via son article 102, remplace l'ancien système de cumul intégral/plafonné par un mécanisme d'écrêtement progressif lié à l'âge. Le cumul emploi-retraite, qui permet de reprendre une activité professionnelle tout en percevant sa pension, fonctionne désormais selon trois paliers distincts à compter du 1er janvier 2027.
- Réduction euro pour euro de la pension pour les retraités de moins de 64 ans
- Plafonnement des revenus à 7 000 € brut/an avec réduction partielle entre 64 et 67 ans
- Liberté totale de cumul sans aucune limite à partir de 67 ans
Avant 64 ans : écrêtement total de la pension
Pour les retraités qui reprennent une activité avant l'âge légal de départ à la retraite (64 ans pour les personnes nées à partir de 1969), l'écrêtement est total. Chaque euro de revenu d'activité réduit la pension d'un euro. Les revenus de remplacement, comme les indemnités journalières (IJ) de maladie, sont aussi pris en compte dans ce calcul.
Ce palier concerne notamment les retraités ayant bénéficié d'un départ anticipé pour carrières longues. Le cumul n'a d'intérêt financier que si le revenu d'activité dépasse le montant de la pension. Dans le cas contraire, le retraité ne gagne pas plus qu'en restant inactif.
Entre 64 et 67 ans : cumul partiel plafonné à 7 000 € brut/an
Entre 64 et 67 ans, le retraité actif peut percevoir des revenus d'activité dans la limite d'un plafond de 7 000 € brut par an (montant prévu par décret). Au-delà de ce seuil, la pension est réduite de 50 % du montant du dépassement. Les revenus de remplacement (IJ maladie) s'ajoutent aux revenus professionnels pour le calcul.
Bon à savoir : le plafond de 7 000 € brut/an inclut les revenus de remplacement (indemnités journalières maladie). Si vous percevez des IJ en plus de vos revenus d'activité, les deux montants s'additionnent pour déterminer si le plafond est dépassé.
À partir de 67 ans : cumul intégral sans plafond
À partir de 67 ans, l'âge du taux plein automatique, aucun plafond de revenus ne s'applique et aucun écrêtement ne réduit la pension. Le retraité cumule librement sa pension complète avec ses revenus d'activité. Les cotisations versées pendant cette période ouvrent des droits à une seconde pension de retraite.
Tableau récapitulatif des 3 paliers
| Tranche d'âge | Règle applicable | Plafond de revenus | Impact sur la pension |
|---|---|---|---|
| Avant 64 ans | Écrêtement total | Aucun (réduction euro pour euro) | Pension réduite du montant exact des revenus d'activité |
| 64 à 67 ans | Écrêtement partiel | 7 000 € brut/an | Réduction de 50 % du dépassement au-delà du plafond |
| À partir de 67 ans | Cumul intégral | Aucun plafond | Aucun écrêtement, pension versée intégralement |
Comment se calcule l'écrêtement de votre pension ? Exemples chiffrés
Trois cas pratiques, un par palier d'âge, permettent de mesurer l'impact concret des nouvelles règles d'écrêtement du cumul emploi-retraite sur vos revenus.
- Simuler la perte de pension pour un retraité de 60 ans en écrêtement total
- Calculer la réduction partielle pour un senior actif de 65 ans dépassant le plafond
- Vérifier l'absence d'impact pour un retraité de 68 ans en cumul libre
Exemple 1 : retraité de 60 ans reprenant une activité
Profil : retraité de 60 ans, pension de 1 200 €/mois, revenu d'activité de 800 €/mois.
- L'écrêtement total s'applique : chaque euro gagné réduit la pension d'un euro.
- Réduction de pension : 800 €/mois.
- Pension nette après écrêtement : 1 200 - 800 = 400 €/mois.
- Revenu total mensuel : 800 € (activité) + 400 € (pension réduite) = 1 200 €.
Ce retraité perçoit exactement le même montant qu'avant la reprise d'activité. Avant 64 ans, le cumul n'a d'intérêt que si le revenu d'activité dépasse la pension, par exemple un salaire de 1 500 €/mois pour une pension de 1 200 €.
Exemple 2 : retraité de 65 ans avec revenus supérieurs au plafond
Profil : retraité de 65 ans, pension de 1 500 €/mois (soit 18 000 €/an), revenus d'activité de 10 000 € brut/an.
- Plafond applicable : 7 000 € brut/an.
- Dépassement : 10 000 - 7 000 = 3 000 €.
- Réduction de pension : 50 % × 3 000 = 1 500 €/an, soit 125 €/mois.
- Pension annuelle après écrêtement : 18 000 - 1 500 = 16 500 €.
- Revenu total annuel : 10 000 € (activité) + 16 500 € (pension réduite) = 26 500 €.
Le cumul reste avantageux : ce retraité gagne 8 500 € de plus par an qu'avec sa seule pension. La règle des 50 % du dépassement limite la perte à la moitié de l'excédent.
Exemple 3 : retraité de 68 ans en cumul intégral
Profil : retraité de 68 ans, pension de 1 800 €/mois (soit 21 600 €/an), revenus d'activité de 15 000 €/an.
- Aucun plafond, aucun écrêtement.
- Pension versée intégralement : 21 600 €/an.
- Revenu total annuel : 15 000 € + 21 600 € = 36 600 €.
Ce retraité conserve l'intégralité de sa pension et cumule librement ses revenus. Les cotisations versées pendant cette période lui ouvrent des droits à une seconde pension.
Quelles conditions remplir pour bénéficier du cumul emploi-retraite ?
Trois conditions encadrent l'accès au dispositif de cumul emploi-retraite depuis la réforme issue de la LFSS pour 2026.
- Liquider la totalité de vos pensions (base et complémentaire)
- Reprendre une activité sans délai d'attente chez votre ancien employeur
- Déclarer tous vos revenus d'activité et de remplacement pour le calcul du plafond
Avoir liquidé l'intégralité de vos pensions
La liquidation totale des pensions est une condition impérative. Toutes vos pensions doivent être liquidées : régime de base, complémentaire et régimes étrangers si vous avez cotisé hors de France. Aucune liquidation partielle n'est acceptée.
Bon à savoir : si vous avez cotisé à plusieurs régimes (régime général + complémentaire Agirc-Arrco + régime étranger), toutes les pensions doivent être liquidées. Une pension complémentaire non encore demandée bloque l'accès au cumul.
Suppression du délai de carence de 6 mois
Avant 2027, un retraité devait attendre 6 mois avant de reprendre un emploi chez son dernier employeur. L'article 102 de la LFSS pour 2026 supprime ce délai de carence. La reprise d'activité est possible immédiatement après la date d'effet de la pension, y compris chez le même employeur.
Revenus pris en compte dans le calcul du plafond
Le calcul de l'écrêtement intègre l'ensemble des revenus suivants :
- Revenus d'activité professionnelle, salariée ou indépendante
- Revenus de remplacement, dont les indemnités journalières de maladie (plafond IJ : 2 613,83 € brut/mois en 2026)
Le calcul se fait sur une base annuelle. Les deux types de revenus s'additionnent pour déterminer si le plafond de 7 000 € brut/an est dépassé (tranche 64-67 ans) ou pour chiffrer l'écrêtement total (avant 64 ans).
Le calcul de l'écrêtement dépend de votre situation personnelle. Chez Swapn, nos comptables inscrits à l'Ordre des Experts-Comptables vous aident à anticiper l'impact fiscal du cumul emploi-retraite sur vos revenus (dès 29 € HT/mois, sans engagement).
Qu'est-ce qui change par rapport aux règles d'avant 2027 ?
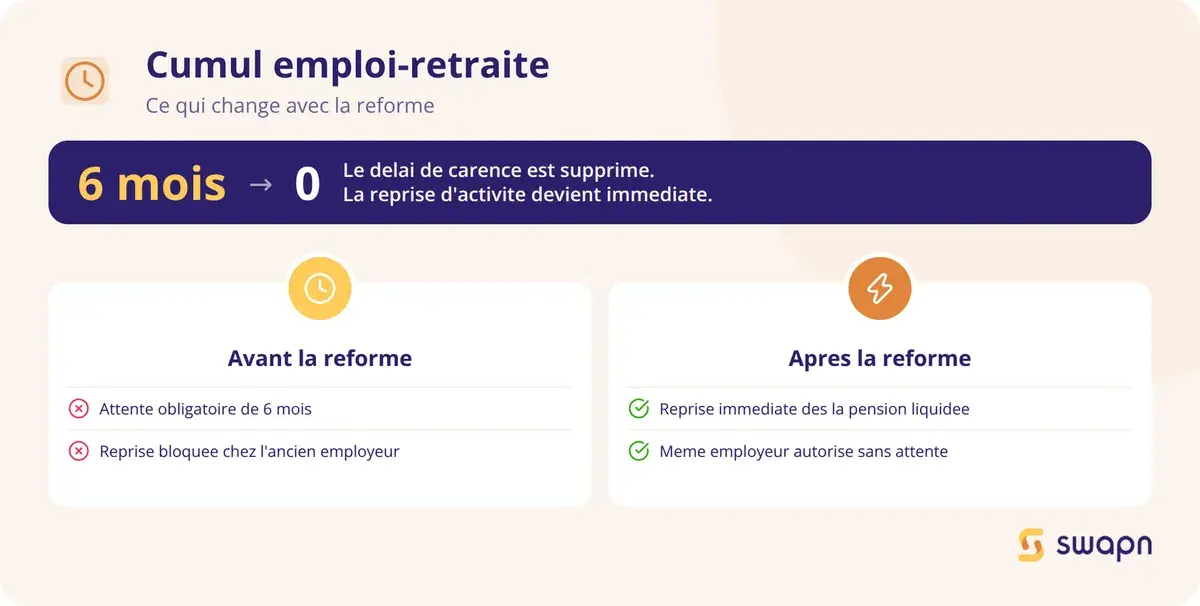
La réforme du cumul emploi-retraite issue de la LFSS pour 2026 modifie en profondeur le fonctionnement du dispositif. Voici les changements résumés dans un tableau, suivis d'un point sur les pensions déjà liquidées.
Tableau comparatif avant/après la réforme
| Critère | Avant le 1er janvier 2027 | À partir du 1er janvier 2027 |
|---|---|---|
| Type de cumul | Cumul intégral ou cumul plafonné selon conditions | Écrêtement progressif par tranche d'âge |
| Délai de carence | 6 mois pour reprendre chez le même employeur | Supprimé |
| Plafond de revenus (cumul plafonné) | Dernier salaire ou 160 % du SMIC | 7 000 € brut/an (tranche 64-67 ans uniquement) |
| Calcul de la réduction | Suspension totale de la pension en cas de dépassement | Écrêtement total (avant 64 ans) ou 50 % du dépassement (64-67 ans) |
| Acquisition de nouveaux droits | Oui, depuis la réforme 2023 | Oui, avec suppression du plafond de 5 % du PASS |
| Plafond de la seconde pension | 5 % du PASS (~2 403 €/an sur la base du PASS 2026 à 48 060 €) | Nouveau plafond fixé par décret (ancien plafond supprimé) |
Pensions liquidées avant 2027 : êtes-vous concerné ?
Les nouvelles règles d'écrêtement s'appliquent à tous les retraités en cumul emploi-retraite à partir du 1er janvier 2027, quelle que soit la date de liquidation de leur pension. Trois situations se distinguent :
- Avant 2015 : les anciennes règles de cumul s'appliquaient sans acquisition de nouveaux droits. À partir de 2027, le mécanisme d'écrêtement par âge remplace l'ancien système.
- Entre 2015 et 2026 : le cumul intégral ou plafonné s'appliquait selon les conditions remplies. Le basculement vers l'écrêtement par tranche d'âge est automatique au 1er janvier 2027.
- À partir de 2027 : les nouvelles règles s'appliquent directement dès la liquidation.
Si vous êtes déjà en cumul, vérifiez votre situation auprès de votre caisse de retraite pour anticiper l'impact du changement de régime.
Seconde pension de retraite : comment acquérir de nouveaux droits ?
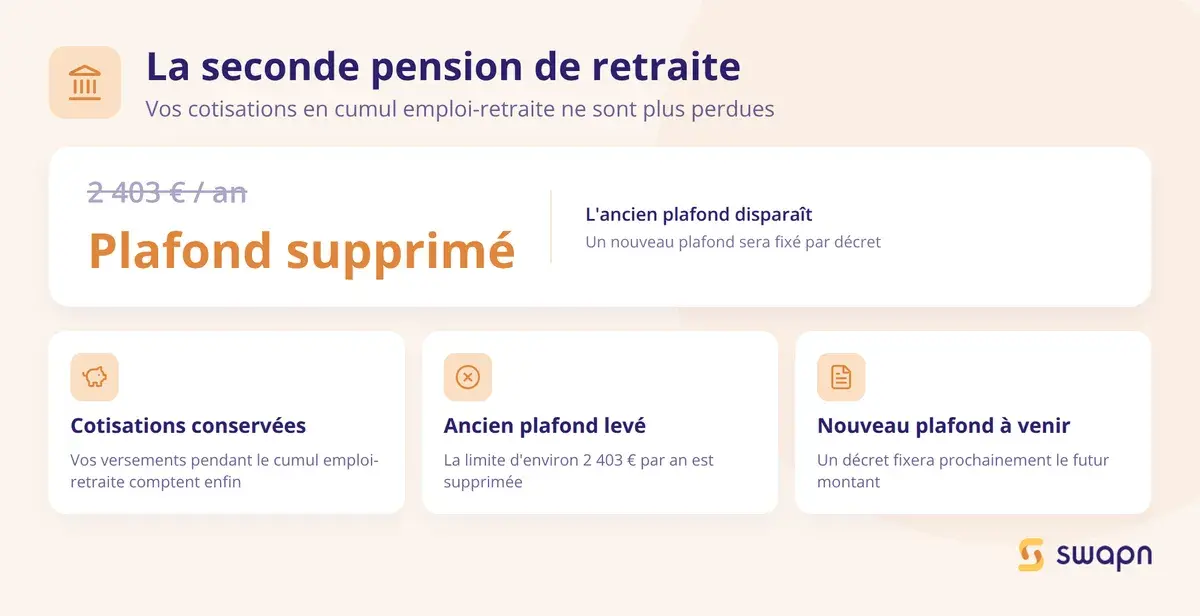
Les cotisations versées pendant le cumul emploi-retraite ne sont plus « perdues ». La LFSS pour 2026 renforce le mécanisme de la seconde pension en supprimant l'ancien plafond.
- Comprendre le principe d'acquisition de droits pendant le cumul
- Connaître les modalités de calcul et les limites de la seconde pension
- Vérifier le statut du décret d'application avant de prendre une décision
Le principe de la seconde pension
Depuis la réforme des retraites de 2023, les cotisations versées pendant le cumul emploi-retraite ouvrent des droits à une seconde pension. La nouveauté : le plafond de 5 % du PASS (Plafond Annuel de la Sécurité Sociale), qui limitait cette seconde pension à environ 2 403 €/an (sur la base du PASS 2026 à 48 060 €), est supprimé. Le nouveau plafond sera fixé par décret d'application.
Modalités concrètes de la seconde pension
La seconde pension obéit à des règles spécifiques :
- Elle ne bénéficie d'aucune majoration (pas de surcote, pas de majoration pour enfants)
- Aucune décote n'est appliquée
- Elle est réversible : le conjoint survivant peut en bénéficier
- Son montant maximal sera plafonné par décret
Ces règles garantissent un calcul simple : les droits acquis pendant le cumul donnent lieu à une pension complémentaire versée sans bonus ni malus.
Statut du décret d'application
Bon à savoir : le montant exact du plafond de 7 000 € brut/an et les modalités de calcul de la seconde pension sont fixés par décret d'application. Vérifiez la publication de ce décret sur legifrance.gouv.fr avant de prendre votre décision. Dernière vérification : octobre 2026.
Pour un audit personnalisé de votre situation retraite et fiscale, les comptables Swapn sont disponibles par téléphone, visio ou chat sous 24 h.
Cas particulier des fonctionnaires et militaires
Les agents publics sont aussi concernés par la réforme du cumul emploi-retraite. Les paliers d'âge sont identiques, mais des règles spécifiques s'ajoutent selon le régime.
Fonctionnaires civils de l'État
Les fonctionnaires civils sont soumis aux mêmes trois paliers d'âge (avant 64 ans, 64-67 ans, à partir de 67 ans). La date d'effet de la pension détermine les règles transitoires applicables :
- Avant 2015 : ancien régime de cumul sans acquisition de droits
- Entre 2015 et 2026 : cumul intégral ou plafonné selon les conditions remplies
- À partir de 2027 : écrêtement progressif par tranche d'âge
La seconde pension est calculée selon les règles du régime de la fonction publique, avec les mêmes restrictions (pas de majoration, pas de décote).
Militaires
Les militaires bénéficient de règles spécifiques liées à la nature de leurs pensions. Les conditions de cumul varient selon le type de pension perçue (pension d'ancienneté ou pension d'invalidité). Le détail des modalités est disponible sur retraitesdeletat.gouv.fr, qui distingue chaque cas de figure.
Les questions fréquentes sur le cumul emploi-retraite
Voici les réponses aux questions les plus fréquentes sur les nouvelles règles du cumul emploi-retraite applicables à compter du 1er janvier 2027.
Qu'est-ce que le cumul emploi-retraite ?
Le cumul emploi-retraite (CER) permet à un retraité de reprendre une activité professionnelle, salariée ou indépendante, tout en continuant à percevoir sa pension. Depuis le 1er janvier 2027, les règles ont été modifiées par la LFSS pour 2026 avec un mécanisme d'écrêtement par tranche d'âge.
Peut-on cumuler emploi et retraite sans limite de revenus ?
Oui, mais uniquement à partir de 67 ans (âge du taux plein automatique). Avant cet âge, un mécanisme d'écrêtement réduit la pension en fonction des revenus d'activité. Avant 64 ans, l'écrêtement est total. Entre 64 et 67 ans, un plafond de 7 000 € brut/an s'applique.
Quel est le plafond de revenus autorisé entre 64 et 67 ans ?
Le plafond est fixé à 7 000 € brut par an. Au-delà, la pension est réduite de 50 % du montant du dépassement. Pour 10 000 € de revenus annuels, le dépassement est de 3 000 € et la réduction de pension atteint 1 500 € sur l'année.
Le délai de carence de 6 mois est-il supprimé ?
Oui. Avant 2027, un retraité devait attendre 6 mois avant de reprendre un emploi chez son dernier employeur. L'article 102 de la LFSS pour 2026 supprime ce délai : la reprise est possible immédiatement dès la liquidation de la pension.
Les indemnités journalières maladie comptent-elles dans le plafond de 7 000 € ?
Oui. Les revenus de remplacement, dont les indemnités journalières de maladie, sont inclus dans le calcul. Ils s'ajoutent aux revenus professionnels pour déterminer si le plafond est dépassé.
Puis-je acquérir une seconde pension grâce au cumul emploi-retraite ?
Oui. Les cotisations versées pendant le cumul ouvrent des droits à une seconde pension de retraite. La LFSS pour 2026 supprime l'ancien plafond de 5 % du PASS qui limitait cette seconde pension. Le nouveau plafond sera fixé par décret.
Ces nouvelles règles s'appliquent-elles si ma retraite a été liquidée avant 2027 ?
Oui. Les nouvelles règles d'écrêtement s'appliquent à tous les retraités en cumul emploi-retraite à partir du 1er janvier 2027, quelle que soit la date de liquidation de leur pension. Vos revenus d'activité seront soumis aux nouveaux paliers.
Un fonctionnaire peut-il bénéficier du cumul emploi-retraite ?
Oui. Les fonctionnaires civils et militaires sont concernés par les mêmes paliers d'âge. Des règles spécifiques s'appliquent selon la date d'effet de la pension. Le détail est disponible sur retraitesdeletat.gouv.fr.
Quelle différence entre cumul emploi-retraite et retraite progressive ?
Le cumul emploi-retraite s'adresse aux personnes ayant déjà liquidé toutes leurs pensions et souhaitant reprendre une activité. La retraite progressive permet de réduire son temps de travail avant la liquidation tout en percevant une fraction de sa pension. Ce sont deux dispositifs distincts.
Le plafond de 7 000 € est-il définitif ?
Le montant de 7 000 € brut/an est celui prévu par la LFSS pour 2026, mais il doit être confirmé par un décret d'application. Ce décret fixera le montant exact et les modalités de calcul. Consultez legifrance.gouv.fr pour vérifier sa publication.
Sources & Références
Legifrance : Article 102 - LOI n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026
Service-Public : Cumul emploi-retraite : les précisions de la Cnav
Economie.gouv.fr : Cumul emploi-retraite : quelles sont les règles ?
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


