
Facture acquittée : définition, mentions et obligation
Amortissement SCI IR : règles, exceptions et alternatives

Temps de lecture : 10 min
Résumé de l'article
- Amortissement SCI IR : l'amortissement d'un bien immobilier n'est pas déductible fiscalement des revenus fonciers.
- Comptable vs fiscal : l'amortissement reste possible dans les comptes mais ne réduit jamais le revenu imposable.
- Dispositifs fermés : seuls les anciens régimes Robien, Besson et Périssol autorisaient une déduction, tous fermés.
- Déficit foncier : il s'impute sur le revenu global dans la limite de 10 700 € par an.
- Choix IR ou IS : l'IS déduit l'amortissement mais gonfle la plus-value imposable à la revente.
- Point informatif : le passage à l'IS devient irrévocable après le 5e exercice suivant l'option.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Peut-on amortir un bien immobilier en SCI à l'IR ?
En SCI soumise à l'impôt sur le revenu, l'amortissement d'un bien immobilier n'est pas déductible fiscalement. Cette règle surprend beaucoup de gérants, surtout ceux qui comparent avec le régime de l'IS. Voici pourquoi, et comment éviter une confusion fréquente entre comptabilité et fiscalité.
La règle générale - pas d'amortissement fiscal en SCI IR
La réponse est directe : non, vous ne pouvez pas déduire l'amortissement d'un immeuble de vos revenus fonciers en SCI à l'IR.
Le fondement tient en quelques lignes. Les revenus d'une SCI IR relèvent de la catégorie des revenus fonciers, définie aux articles 14 et suivants du CGI. L'article 31 du CGI liste de façon limitative les charges déductibles de ces revenus : travaux, intérêts d'emprunt, taxes, assurances, frais de gestion. L'amortissement n'y figure pas.
Cette exclusion découle du principe de transparence fiscale. La SCI à l'IR est une société « translucide » : chaque associé est imposé directement sur sa quote-part de résultat, comme s'il détenait le bien en propre. Or, un particulier propriétaire d'un logement locatif ne peut pas amortir son bien non plus. La SCI IR suit la même logique.
Le législateur considère qu'un bien immobilier est un actif patrimonial qui, en règle générale, prend de la valeur dans le temps. Il ne se déprécie pas comme une machine ou un véhicule. C'est pourquoi la déduction d'un amortissement immeuble SCI n'a pas été prévue dans le régime des revenus fonciers.
Amortissement comptable vs amortissement fiscal - la confusion à éviter
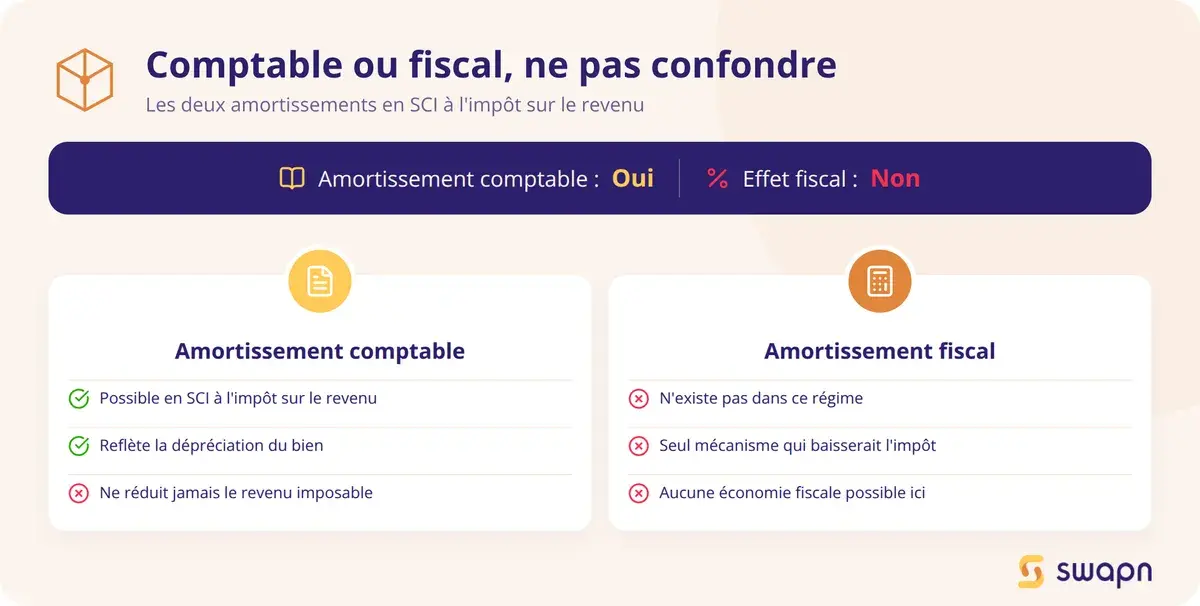
Beaucoup de gérants confondent deux notions distinctes. L'amortissement fiscal reste possible en SCI IR sur le plan comptable. Vous pouvez l'inscrire dans vos comptes pour refléter la dépréciation réelle du bien. Mais cet amortissement comptable n'a aucun effet fiscal : il ne réduit pas le revenu imposable des associés.
Le bénéfice comptable (après amortissement) peut donc être très différent du bénéfice imposable (avant amortissement).
Prenons un exemple. Votre SCI perçoit 12 000 € de loyers annuels, supporte 4 000 € de charges courantes et inscrit 3 000 € d'amortissement comptable. Le bénéfice comptable est de 5 000 €. Mais le revenu foncier imposable, lui, s'élève à 8 000 € (12 000 - 4 000), car l'amortissement n'est pas déductible fiscalement.
Bon à savoir : L'amortissement comptable peut servir à évaluer la valeur réelle du patrimoine de la SCI et à préparer une éventuelle cession de parts, même s'il ne procure aucun avantage fiscal.
Quelles exceptions permettent d'amortir en SCI à l'IR ?
Quelques dispositifs fiscaux ont historiquement dérogé à la règle générale en autorisant une déduction d'amortissement sur les revenus fonciers. Certains biens mobiliers restent aussi amortissables, sous conditions.
Les dispositifs de défiscalisation avec amortissement
Par exception, le législateur a créé des dispositifs qui permettaient de déduire un amortissement des revenus fonciers en SCI à l'IR. Ces dispositifs étaient tous liés à des engagements stricts : durée de location, plafonds de loyer, plafonds de ressources du locataire.
Le dispositif Robien
Le dispositif Robien permettait d'amortir 8 % du prix de revient les 5 premières années, puis 2,5 % les années suivantes (4 ans pour le Robien classique, 7 ans pour le Robien recentré). Il concernait les logements neufs acquis entre 2003 et 2009, avec un engagement de location nue pendant 9 ans minimum.
Les dispositifs Besson et Périssol
Le dispositif Besson neuf fonctionnait sur un schéma proche : amortissement de 8 % pendant 5 ans puis 2,5 % pendant 4 ans, pour les logements acquis entre 1999 et 2003. Le dispositif Périssol était encore plus généreux : 10 % les 4 premières années puis 2 % les 20 années suivantes, pour les logements acquis entre 1996 et 1999. Ces deux dispositifs sont fermés aux nouvelles souscriptions, mais les contribuables déjà engagés continuent d'en bénéficier.
Le dispositif Pinel - fermé depuis le 1er janvier 2025
Le Pinel est souvent cité dans les discussions sur l'amortissement en SCI IR, mais il reposait en réalité sur une réduction d'impôt, et non sur un amortissement déductible des revenus fonciers. La confusion est fréquente. Le Pinel était plafonné à 300 000 € d'investissement et 5 500 €/m². Il a été fermé le 1er janvier 2025 : plus aucun nouveau dispositif d'amortissement n'est disponible pour les SCI IR.
Les biens amortissables hors immobilier en SCI IR
Si l'immeuble lui-même n'est pas amortissable fiscalement, certains biens mobiliers peuvent l'être :
- Le mobilier mis en location meublée, mais attention : la location meublée en SCI entraîne un risque de requalification en activité commerciale et d'assujettissement à l'IS
- Le matériel informatique utilisé pour la gestion de la SCI, amortissable sur 3 ans
- Le mobilier de bureau, amortissable sur 7 à 10 ans
Ces amortissements restent marginaux par rapport à la valeur de l'immeuble.
Bon à savoir : Depuis la fermeture du Pinel au 1er janvier 2025, il n'existe plus aucun dispositif en vigueur permettant de pratiquer un amortissement déductible des revenus fonciers en SCI à l'IR pour de nouvelles acquisitions.
SCI IR vs SCI IS - comment l'amortissement change tout
Le choix du régime fiscal de votre SCI modifie radicalement le traitement de l'amortissement. En SCI à l'IS, l'amortissement devient un véritable outil de réduction de l'impôt annuel, mais avec des contreparties significatives à la revente.
Ce que permet l'amortissement en SCI à l'IS
En SCI soumise à l'IS, l'amortissement du bien immobilier est pleinement déductible du résultat fiscal. La méthode par composants est obligatoire : le bien est décomposé en éléments distincts (gros œuvre, toiture, installations techniques...), chacun amorti sur sa durée de vie propre selon un amortissement linéaire.
Le terrain, qui correspond à environ 15 à 20 % du prix d'acquisition, n'est jamais amortissable. Seule la partie construite est concernée. L'impact est direct : l'amortissement réduit le bénéfice imposable de la SCI, donc l'IS à payer chaque année.
Durées d'amortissement par composant
| Composant | Durée d'amortissement | Taux annuel linéaire |
|---|---|---|
| Gros œuvre | 50 à 80 ans | 1,25 à 2 % |
| Toiture | 25 ans | 4 % |
| Étanchéité | 15 ans | 6,67 % |
| Installations électriques | 25 ans | 4 % |
| Plomberie et sanitaires | 25 ans | 4 % |
| Ascenseurs et agencements intérieurs | 15 ans | 6,67 % |
| Menuiseries extérieures | 20 à 25 ans | 4 à 5 % |
Le terrain n'apparaît pas dans ce tableau : il n'est jamais amorti, quel que soit le régime fiscal.
Tableau comparatif complet IR vs IS
| Critère | SCI IR | SCI IS |
|---|---|---|
| Amortissement immobilier | Non déductible fiscalement | Déductible (méthode par composants) |
| Charges déductibles | Liste limitative (art. 31 CGI) | Toutes charges engagées dans l'intérêt de la société |
| Régime de plus-value | Plus-value des particuliers (19 % + PS 17,2 %) | Plus-value professionnelle (IS 15 % / 25 %) |
| Abattement pour durée de détention | Exonération IR après 22 ans, PS après 30 ans | Aucun abattement |
| Obligations comptables | Déclaration 2072 + déclaration 2044 des associés | Comptabilité d'engagement complète + liasse fiscale |
| Taux d'imposition des revenus | TMI de l'associé (0 à 45 %) + PS 17,2 % | IS 15 % (jusqu'à 42 500 €) puis 25 % |
| Déficit foncier | Imputable sur revenu global (≤ 10 700 €/an) | Reportable sur bénéfices futurs sans limite de montant |
| Distribution des bénéfices | Transparence : imposition directe des associés | Dividendes soumis au PFU 31,4 % ou barème progressif |
Cas pratique - impact de l'amortissement sur un bien à 200 000 €
Prenons un bien de 200 000 € (dont 40 000 € de terrain), générant 10 000 € de loyers bruts par an, avec 2 000 € de charges courantes. L'associé unique a un taux marginal d'imposition (TMI) de 30 %.
En SCI IR :
- Revenu foncier imposable = 10 000 - 2 000 = 8 000 €
- IR = 8 000 × 30 % = 2 400 €
- Prélèvements sociaux = 8 000 × 17,2 % = 1 376 €
- Total impôt annuel = 3 776 €
En SCI IS :
- Base amortissable = 200 000 - 40 000 (terrain) = 160 000 €
- Amortissement annuel moyen (composants ventilés) ≈ 4 500 €
- Résultat imposable = 10 000 - 2 000 - 4 500 = 3 500 €
- IS = 3 500 × 15 % = 525 €
| SCI IR | SCI IS | |
|---|---|---|
| Revenu / résultat imposable | 8 000 € | 3 500 € |
| Impôt annuel (hors distribution) | 3 776 € | 525 € |
| Économie annuelle grâce à l'amortissement | - | 3 251 € |
L'économie annuelle en IS est nette. Mais si l'associé distribue le bénéfice net sous forme de dividendes, le PFU de 31,4 % s'ajoute : (3 500 - 525) × 31,4 % = 934 €, portant l'impôt total à 1 459 €/an. L'avantage reste réel, mais il se réduit. Et comme vous le verrez plus bas, la plus-value à la revente peut inverser la balance.
Quelles charges pouvez-vous déduire en SCI à l'IR ?
L'amortissement en SCI IR n'est pas déductible, mais d'autres mécanismes permettent de réduire votre revenu foncier imposable. Le déficit foncier, les charges réelles et le choix du régime déclaratif sont vos trois principaux outils.
Le déficit foncier - l'alternative principale à l'amortissement
Quand vos charges déductibles en SCI dépassent vos revenus fonciers, vous créez un déficit foncier. Ce déficit est imputable sur votre revenu global dans la limite de 10 700 € par an. L'excédent au-delà de ce plafond est reportable sur vos revenus fonciers des 10 années suivantes.
Une condition importante : vous devez maintenir la location pendant au moins 3 ans après l'imputation du déficit sur le revenu global.
Attention à une subtilité : les intérêts d'emprunt ne peuvent pas créer de déficit imputable sur le revenu global. Ils s'imputent uniquement sur les revenus fonciers. Si vos seules charges sont des intérêts d'emprunt, le déficit créé ne sera reportable que sur les revenus fonciers futurs.
Prenons un exemple. Vous réalisez 10 000 € de travaux de rénovation dans l'année, avec 10 000 € de loyers et 2 000 € de charges courantes. Votre déficit foncier est de 2 000 € (10 000 - 10 000 - 2 000), imputable sur votre revenu global. Si votre TMI est de 30 %, l'économie d'impôt atteint 2 000 × (30 % + 17,2 %) = 944 €.
Chez Swapn, l'accompagnement comptable des SCI inclut les déclarations fiscales gérées par un comptable et le bilan certifié par un Expert-Comptable.
Liste des charges déductibles en SCI IR
L'article 31 du CGI autorise la déduction des charges suivantes sur vos revenus fonciers :
- Travaux d'entretien et de réparation : remise en état du bien, remplacement d'éléments vétustes (chaudière, volets, toiture)
- Travaux d'amélioration : uniquement dans les logements (salle de bain, chauffage central, isolation thermique)
- Intérêts d'emprunt et frais d'emprunt : frais de dossier, assurance emprunteur, indemnités de remboursement anticipé
- Taxe foncière : hors taxe d'enlèvement des ordures ménagères (TEOM), récupérable sur le locataire
- Primes d'assurance : propriétaire non occupant (PNO), garantie loyers impayés (GLI)
- Frais de gestion : forfait de 20 € par an et par local + honoraires de gestion locative si vous passez par une agence
- Frais de procédure judiciaire liés au bien (expulsion, recouvrement de loyers)
Micro-foncier ou régime réel - quel choix pour optimiser ?
Deux régimes s'offrent à vous pour déclarer vos revenus fonciers.
Le régime micro-foncier s'applique si la quote-part de revenus fonciers bruts de l'associé ne dépasse pas 15 000 € par an. Un abattement forfaitaire de 30 % est appliqué automatiquement. Aucune charge réelle n'est déductible.
Le régime réel permet de déduire toutes les charges listées ci-dessus et de créer du déficit foncier. Il devient intéressant dès que vos charges réelles dépassent 30 % de vos loyers bruts. Une fois choisi, il est irrévocable pendant 3 ans.
Comparons sur un cas concret. Pour 12 000 € de loyers bruts et 5 000 € de charges réelles :
- Micro-foncier : revenu imposable = 12 000 × 70 % = 8 400 €
- Régime réel : revenu imposable = 12 000 - 5 000 = 7 000 €
Le régime réel fait économiser 1 400 € de base imposable, soit environ 660 € d'impôt pour un associé au TMI de 30 % (prélèvements sociaux de 17,2 % inclus). Plus vos charges sont élevées (travaux, emprunt), plus l'écart se creuse.
Bon à savoir : Les travaux de construction, de reconstruction ou d'agrandissement ne sont jamais déductibles des revenus fonciers, même au régime réel. Seuls les travaux qui maintiennent ou améliorent un bien existant sans en modifier la structure sont éligibles.
Quel impact sur la plus-value à la revente ?
Le régime fiscal de votre SCI détermine aussi le calcul de la plus-value lors de la revente du bien. C'est souvent à ce moment que l'avantage apparent de l'IS s'inverse.
Plus-value en SCI IR - le régime des particuliers
En SCI à l'IR, la plus-value suit le régime des plus-values immobilières des particuliers.
Le calcul part du prix de vente, diminué du prix d'acquisition. Ce prix d'acquisition peut être majoré forfaitairement de 7,5 % pour les frais d'acquisition et de 15 % pour les travaux (si le bien est détenu depuis plus de 5 ans), ou des frais et travaux réels si ceux-ci sont plus élevés.
L'abattement pour durée de détention réduit ensuite la plus-value imposable :
- Pour l'impôt sur le revenu (19 %) : 6 % par an de la 6e à la 21e année, puis 4 % la 22e année. Exonération totale après 22 ans.
- Pour les prélèvements sociaux (17,2 %) : 1,65 % par an de la 6e à la 21e année, 1,60 % la 22e année, puis 9 % par an de la 23e à la 30e année. Exonération totale après 30 ans.
L'atout majeur de ce régime : l'absence d'amortissement en IR ne vient pas réduire le prix d'acquisition. La plus-value imposable reste calculée sur le prix réel d'achat.
Plus-value en SCI IS - le piège de la valeur nette comptable
En SCI à l'IS, le calcul est radicalement différent. La plus-value se calcule sur la différence entre le prix de vente et la valeur nette comptable (VNC), c'est-à-dire le prix d'acquisition diminué de tous les amortissements pratiqués depuis l'achat.
Aucun abattement pour durée de détention ne s'applique. La plus-value est imposée à l'IS (15 % jusqu'à 42 500 € de bénéfice, puis 25 %). Si le bénéfice net est ensuite distribué aux associés, les dividendes d'une SCI supportent en plus le PFU de 31,4 % (ou le barème progressif sur option).
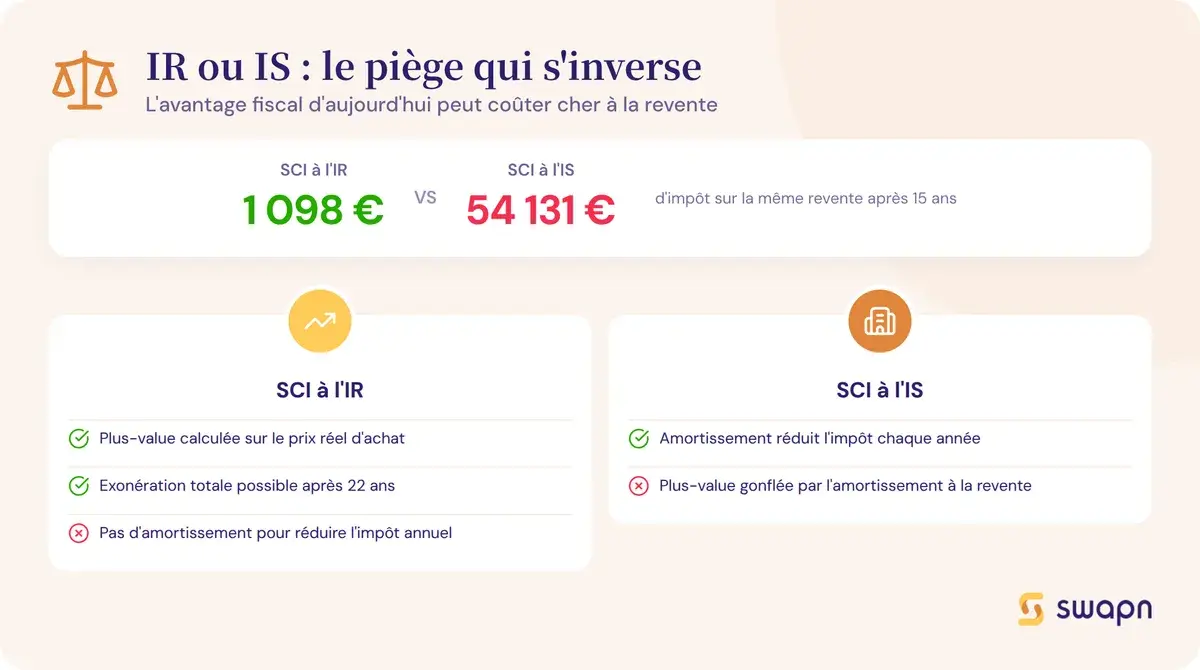
L'amortissement réduit donc l'impôt chaque année, mais il gonfle mécaniquement la plus-value au moment de la revente.
Simulation comparative - revente après 15 ans
Reprenons notre bien acheté 200 000 €, revendu 250 000 € après 15 ans de détention.
En SCI IR :
- Prix d'acquisition majoré = 200 000 + 15 000 (7,5 % frais) + 30 000 (15 % travaux) = 245 000 €
- Plus-value brute = 250 000 - 245 000 = 5 000 €
- Abattement IR (10 ans × 6 %) = 60 %, soit une PV imposable IR de 2 000 €
- Abattement PS (10 ans × 1,65 %) = 16,5 %, soit une PV imposable PS de 4 175 €
- Impôt total = (2 000 × 19 %) + (4 175 × 17,2 %) = 380 + 718 = 1 098 €
En SCI IS :
- VNC après 15 ans = 200 000 - 67 500 (amortissements cumulés) = 132 500 €
- Plus-value = 250 000 - 132 500 = 117 500 €
- IS = 42 500 × 15 % + 75 000 × 25 % = 6 375 + 18 750 = 25 125 €
- Si distribution aux associés : PFU = (117 500 - 25 125) × 31,4 % = 29 006 €
- Impôt total avec distribution = 54 131 €
L'écart est considérable : 1 098 € d'impôt sur la plus-value en IR contre 54 131 € en IS (avec distribution). Sur l'ensemble des 15 ans, l'IS a permis d'économiser environ 48 765 € d'impôt annuel (3 251 € × 15 ans, hors distribution). Mais la plus-value à la revente efface cet avantage et coûte même davantage au total. Le choix dépend donc de votre stratégie : si vous conservez le bien sans revendre, l'IS reste avantageux. Si une revente est envisagée, l'IR protège mieux votre patrimoine.
Faut-il passer votre SCI de l'IR à l'IS pour amortir ?
Le passage à l'IS pour bénéficier de la déduction d'amortissement SCI est tentant sur le papier. Mais cette décision mérite une analyse rigoureuse, car ses conséquences sont durables.
Les critères de décision
L'IS peut être pertinent si :
- Votre TMI est élevé (41 % ou 45 %) et l'imposition annuelle en IR pèse lourdement sur vos revenus
- Vous n'envisagez pas de revendre le bien à moyen terme
- Vos revenus fonciers sont importants et vous souhaitez réinvestir les bénéfices dans la SCI plutôt que les distribuer
- Vous acceptez une comptabilité d'une SCI plus lourde (comptabilité d'engagement, liasse fiscale annuelle)
L'IR reste préférable si :
- Une revente est envisagée avant 22 ans, pour profiter des abattements pour durée de détention
- Votre TMI est modéré (11 % ou 30 %)
- Vous souhaitez transmettre le patrimoine à vos héritiers
La durée de détention est le critère le plus déterminant. Plus elle est longue sans revente, plus l'IS est avantageux. Plus une revente est probable, plus l'IR protège votre plus-value.
Pour évaluer l'option la plus adaptée à votre situation, les comptables Swapn, inscrits à l'Ordre des Experts-Comptables, peuvent vous accompagner dans cette analyse dès 29 € HT/mois.
Les conséquences fiscales du changement de régime
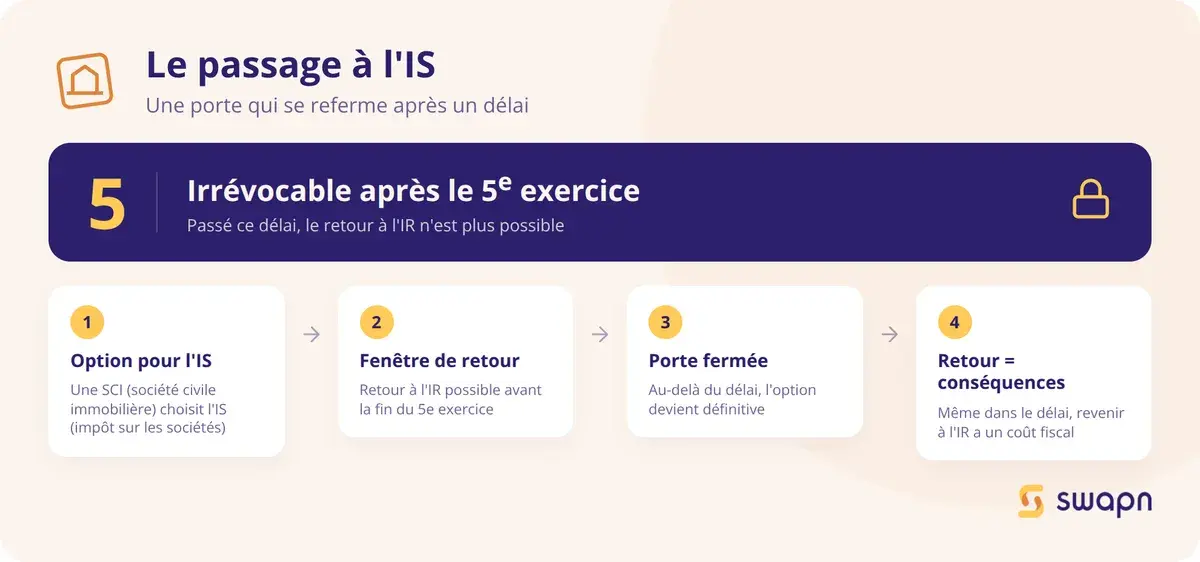
Le passage de l'IR à l'IS n'est pas anodin. Il entraîne les conséquences d'une cessation d'activité au plan fiscal : les plus-values latentes sur les biens inscrits au bilan sont immédiatement imposables.
Depuis 2019, une possibilité de retour existe. L'article 239 du CGI permet de renoncer à l'IS avant la fin du 5e exercice suivant l'option. Au-delà de ce délai, le passage à l'IS devient irrévocable.
Le retour à l'IR entraîne lui aussi des conséquences fiscales. Les bénéfices en sursis d'imposition et les amortissements pratiqués pendant la période IS sont repris et imposés. Ce n'est pas un simple « retour en arrière » sans coût. Avant toute décision, chiffrez précisément l'impact dans les deux sens.
Les questions fréquentes sur l'amortissement et la SCI à l'IR
Est-il obligatoire de comptabiliser un amortissement dans une SCI à l'IR ?
Non, il n'y a aucune obligation d'amortissement comptable en SCI à l'IR. Vous pouvez le pratiquer pour refléter la dépréciation réelle du bien dans vos comptes, mais il n'aura aucun impact sur votre imposition. Si la SCI n'a pas opté pour une comptabilité d'engagement, la question ne se pose pas.
Quelles sont les charges déductibles des revenus fonciers en SCI à l'IR ?
Les charges déductibles comprennent les travaux d'entretien, de réparation et d'amélioration, les intérêts d'emprunt, la taxe foncière (hors TEOM récupérable), les primes d'assurance, les frais de gestion (20 € par an forfaitaires par local + honoraires éventuels) et les frais de procédure. L'amortissement du bien et les travaux de construction ne sont pas déductibles.
Quelle est la durée d'amortissement d'un bien immobilier en SCI à l'IS ?
En SCI à l'IS, le bien est amorti par composants sur des durées différentes : 50 à 80 ans pour le gros œuvre, 25 ans pour la toiture et les installations électriques, 15 ans pour l'étanchéité et les agencements. Le terrain (environ 15 à 20 % du prix) n'est jamais amortissable.
Peut-on créer un déficit foncier en SCI à l'IR ?
Oui. Si vos charges déductibles (hors intérêts d'emprunt) dépassent vos revenus fonciers, le déficit est imputable sur votre revenu global dans la limite de 10 700 € par an. L'excédent est reportable sur vos revenus fonciers pendant 10 ans.
Vaut-il mieux une SCI à l'IR ou à l'IS pour un investissement locatif ?
Cela dépend de votre horizon de détention et de votre TMI. L'IS est avantageux en phase de détention (amortissement déductible, IS à 15 % jusqu'à 42 500 € de bénéfice) mais pénalisant à la revente (plus-value calculée sur la VNC, sans abattement). L'IR est plus simple et plus avantageux si vous envisagez de revendre avant 30 ans.
Le passage d'une SCI de l'IR à l'IS est-il irrévocable ?
Depuis 2019, vous pouvez revenir à l'IR avant la fin du 5e exercice suivant l'option pour l'IS (article 239 du CGI). Au-delà de ce délai, le passage devient définitif. Le changement de régime dans un sens comme dans l'autre entraîne des conséquences fiscales significatives.
Comment fonctionne le micro-foncier en SCI à l'IR ?
Le micro-foncier s'applique si la quote-part de revenus fonciers bruts de l'associé ne dépasse pas 15 000 € par an. Un abattement forfaitaire de 30 % est appliqué automatiquement, et aucune charge réelle n'est déductible. Ce régime est intéressant si vos charges réelles correspondent à moins de 30 % de vos loyers bruts.
L'amortissement en SCI IS augmente-t-il la plus-value à la revente ?
Oui, mécaniquement. En SCI IS, la plus-value se calcule sur la différence entre le prix de vente et la valeur nette comptable (prix d'acquisition moins amortissements cumulés). Plus vous amortissez longtemps, plus la VNC baisse et plus la plus-value imposable augmente.
Quels travaux peut-on déduire des revenus fonciers en SCI à l'IR ?
Sont déductibles les travaux d'entretien (remise en état, remplacement d'éléments vétustes), de réparation et d'amélioration (installation de chauffage, isolation, salle de bain dans un logement). Les travaux de construction, de reconstruction et d'agrandissement ne sont jamais déductibles.
Sources & Références
Legifrance : Article 31 - Code général des impôts
BOFiP : RFPI - Revenus fonciers - Charges déductibles - Frais d'administration et gestion
BOFiP : RFPI - Revenus fonciers - Champ d'application - Personnes concernées - Sociétés
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


