
Aide liasse fiscale : formulaires, erreurs et solutions
Régime de TVA : lequel choisir ? Seuils et déclarations

Temps de lecture : 9 min
Résumé de l'article
- Régime de TVA : il fixe vos obligations déclaratives selon votre chiffre d'affaires et votre activité.
- Trois régimes : franchise en base, régime simplifié et réel normal structurent toute la fiscalité TVA.
- Franchise en base : elle dispense de facturer la TVA sous 85 000 € ou 37 500 €.
- Fin du RSI : le régime simplifié disparaît au 1er janvier 2027 au profit du réel normal.
- Retard de déclaration : un intérêt de 0,20 % par mois s'ajoute aux majorations possibles.
- Gérer sa TVA : Swapn vous propose une comptabilité tout-en-un à partir de 29€ HT/mois, sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 15 octobre 2026
Quel régime de TVA s'applique à votre entreprise ?
Le régime de TVA de votre entreprise fixe vos obligations déclaratives, la fréquence de vos paiements et votre droit à récupérer la TVA sur vos achats. Votre chiffre d'affaires HT et votre type d'activité déterminent le régime qui s'applique à vous.
Les 3 régimes de TVA en un coup d'œil
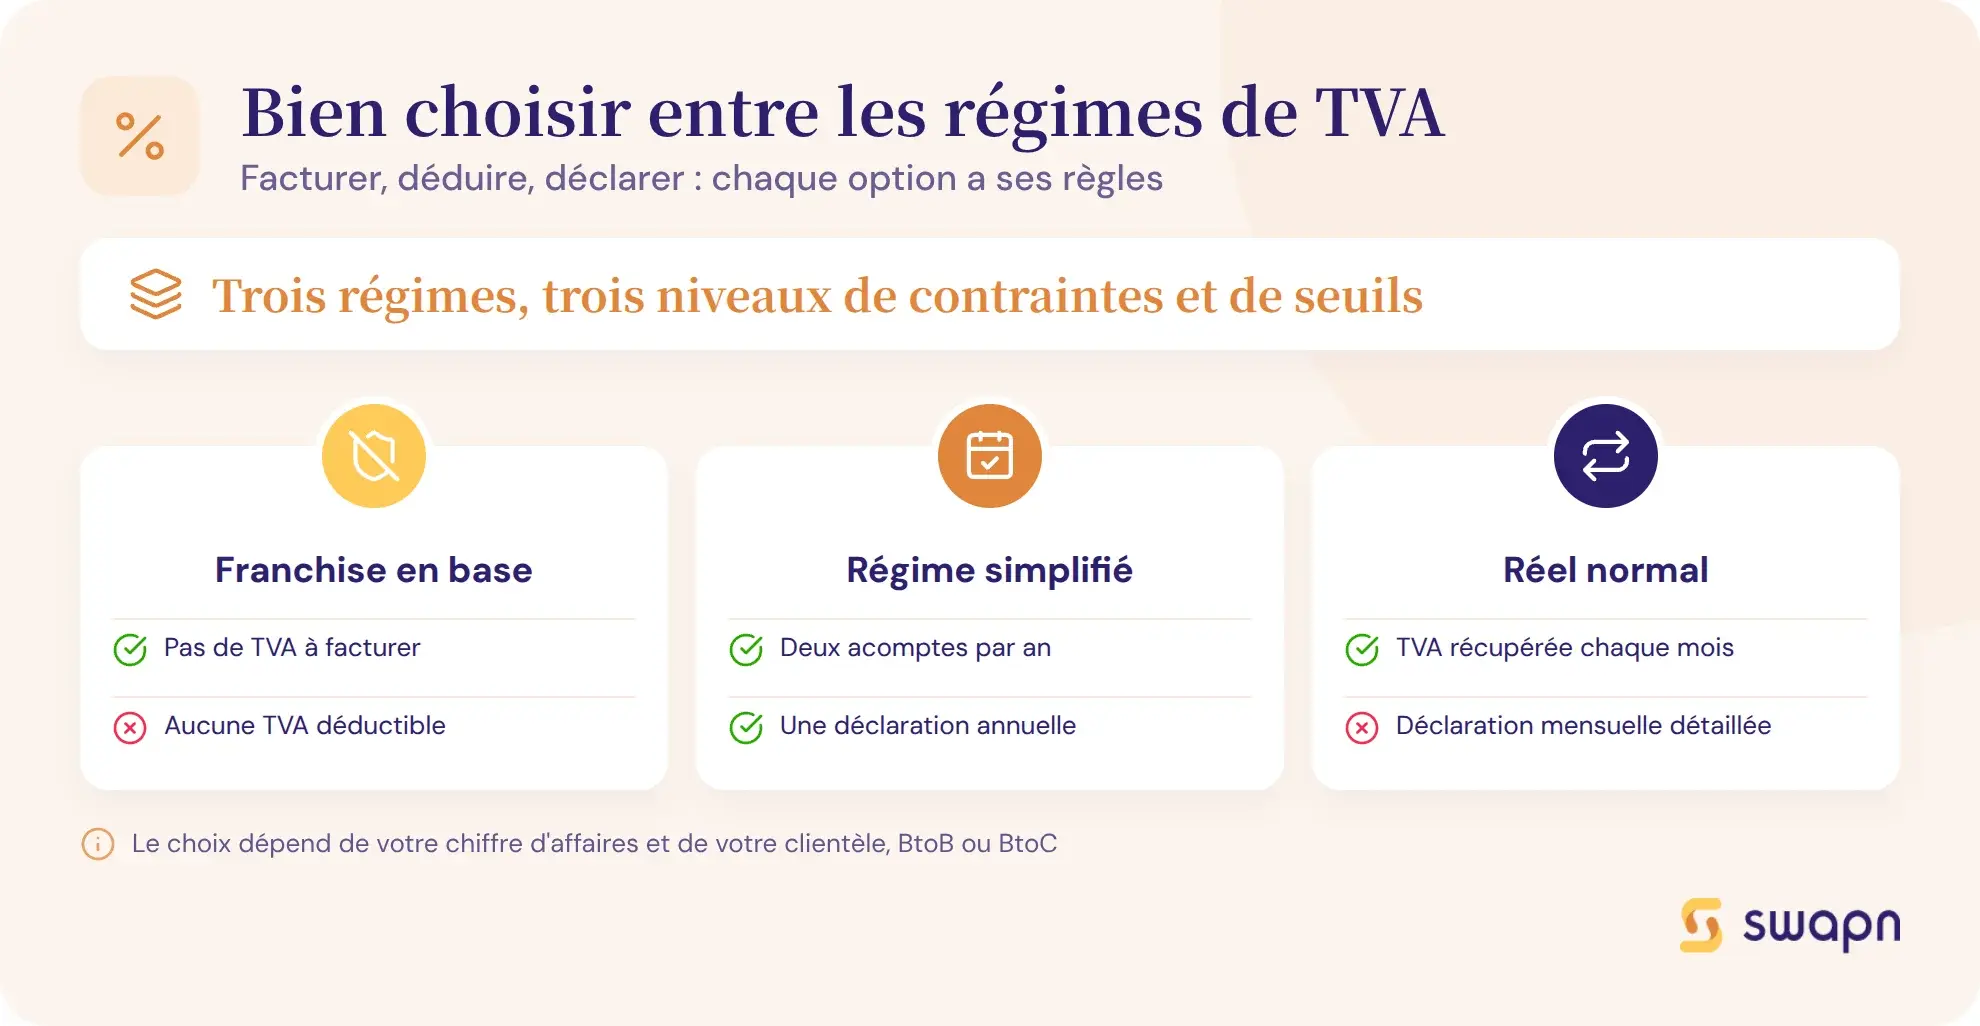
La franchise en base vous dispense de facturer la TVA. Le régime simplifié d'imposition (RSI) limite vos démarches à deux acomptes provisionnels semestriels et une déclaration annuelle. Le réel normal vous impose une déclaration mensuelle détaillée.
| Régime | Seuil de CA HT | Fréquence déclarative | Formulaire principal | Droit à déduction de TVA |
|---|---|---|---|---|
| Franchise en base | < 85 000 € (ventes) ou < 37 500 € (services) | Aucune | Aucun | Non |
| Régime simplifié (RSI) | Jusqu'à 840 000 € (ventes) ou 254 000 € (services) | 2 acomptes + déclaration annuelle | CA12 + 3514-SD | Oui |
| Réel normal | Au-delà des seuils RSI | Mensuelle ou trimestrielle | CA3 (3310-CA3-SD) | Oui |
Le régime dépend du CA HT de l'année précédente (N-1) et de la nature de l'activité : ventes de marchandises ou prestations de services. Vous pouvez aussi opter volontairement pour un régime supérieur à celui qui vous est attribué de plein droit.
Comment identifier votre régime selon votre chiffre d'affaires
Le CA HT réalisé en N-1 détermine votre régime applicable en N. Les seuils diffèrent selon votre activité :
- Ventes de marchandises et hébergement : seuils plus élevés (franchise jusqu'à 85 000 €, RSI jusqu'à 840 000 €)
- Prestations de services et professions libérales : seuils plus bas (franchise jusqu'à 37 500 €, RSI jusqu'à 254 000 €)
Si vous créez votre entreprise en cours d'année, votre CA est proratisé sur 12 mois pour vérifier si vous restez dans les seuils de franchise. La première année, vous bénéficiez de la franchise de plein droit tant que votre CA proratisé ne dépasse pas les seuils.
En cas de dépassement de seuil, l'administration fiscale vous bascule automatiquement vers le régime supérieur. Vous n'avez pas de démarche à effectuer, mais vous devez respecter immédiatement vos nouvelles obligations déclaratives.
La franchise en base de TVA : pour qui et jusqu'à quel seuil ?
La franchise en base est le régime le plus simple. Vous ne facturez pas la TVA, vous n'avez aucune déclaration à déposer, et vos prix restent compétitifs pour les clients particuliers. En contrepartie, vous ne récupérez pas la TVA sur vos achats.
Principe et fonctionnement de la franchise en base
Avec la franchise en base, votre entreprise reste assujettie à la TVA mais n'est pas redevable : vous ne collectez pas de TVA sur vos ventes et vous ne la déduisez pas sur vos achats. Chaque facture doit porter la mention « TVA non applicable, art. 293 B du CGI ».
L'avantage principal : une simplicité administrative totale. Aucune déclaration de TVA à déposer, aucun calcul de TVA collectée ou déductible. Pour les clients particuliers (BtoC), vos prix sont plus attractifs puisqu'ils n'incluent pas de TVA.
L'inconvénient : si vous achetez du matériel, réalisez des travaux ou investissez dans un véhicule, la TVA payée sur ces dépenses reste à votre charge. Elle ne peut pas être déduite.
Seuils de la franchise en base
Les seuils de franchise en base varient selon votre activité. Deux niveaux existent : le seuil de référence (basé sur le CA de N-1) et le seuil majoré (basé sur le CA de l'année en cours).
| Type d'activité | Seuil de référence (N-1) | Seuil majoré (N) | Conséquence si dépassé |
|---|---|---|---|
| Ventes de marchandises et hébergement | 85 000 € HT | 93 500 € HT | TVA due dès la facture de dépassement |
| Prestations de services et professions libérales | 37 500 € HT | 41 250 € HT | TVA due dès la facture de dépassement |
| Avocats, auteurs, artistes-interprètes | 50 000 € HT | 55 000 € HT | TVA due dès la facture de dépassement |
Si vous dépassez le seuil majoré en cours d'année, vous devenez redevable de la TVA immédiatement, dès la facture qui franchit le seuil. Si vous dépassez seulement le seuil de référence deux années consécutives (sans franchir le seuil majoré), vous perdez la franchise au 1er janvier de l'année suivante.
Bon à savoir : Le dépassement du seuil majoré a un effet immédiat : la TVA est due dès la facture qui fait franchir le seuil, pas au 1er janvier suivant. Vous devez refacturer la TVA au client sur l'opération de dépassement et commencer à déposer vos déclarations de TVA.
Le régime simplifié d'imposition (RSI) : seuils et obligations
Le régime simplifié allège vos démarches en limitant vos obligations à deux acomptes semestriels et une déclaration annuelle de régularisation. Il concerne les entreprises dont le CA dépasse les seuils de franchise sans atteindre ceux du réel normal. Attention : ce régime sera supprimé au 1er janvier 2027.
Qui est concerné par le régime simplifié de TVA ?
Le RSI s'applique aux entreprises qui remplissent deux conditions cumulatives :
- Le CA HT de N-1 se situe entre 85 000 € et 840 000 € (ventes de marchandises) ou entre 37 500 € et 254 000 € (prestations de services)
- La TVA due l'année précédente est inférieure à 15 000 €
Si la TVA due dépasse 15 000 €, l'entreprise bascule au réel normal, même si son CA reste dans les seuils du RSI. Une entreprise en franchise en base peut aussi opter volontairement pour le régime simplifié si elle souhaite récupérer la TVA sur ses achats tout en conservant des obligations déclaratives allégées.
Comment fonctionnent les acomptes et la déclaration annuelle
Le RSI repose sur un système d'acomptes TVA provisionnels calculés sur la TVA due l'année précédente, suivis d'une déclaration de régularisation annuelle.
| Échéance | Formulaire | Montant | Date limite |
|---|---|---|---|
| Acompte de juillet | 3514-SD | 55 % de la TVA due en N-1 | Juillet |
| Acompte de décembre | 3514-SD | 40 % de la TVA due en N-1 | Décembre |
| Déclaration annuelle (CA12) | 3517-CA12-SD | Régularisation du solde | 2e jour ouvré après le 1er mai |
Si la TVA due au titre de l'année précédente est inférieure à 1 000 €, vous êtes dispensé des acomptes. Seule la déclaration annuelle CA12 reste obligatoire. La télédéclaration et le télépaiement sont obligatoires pour toutes les entreprises au RSI.
Suppression du régime simplifié au 1er janvier 2027
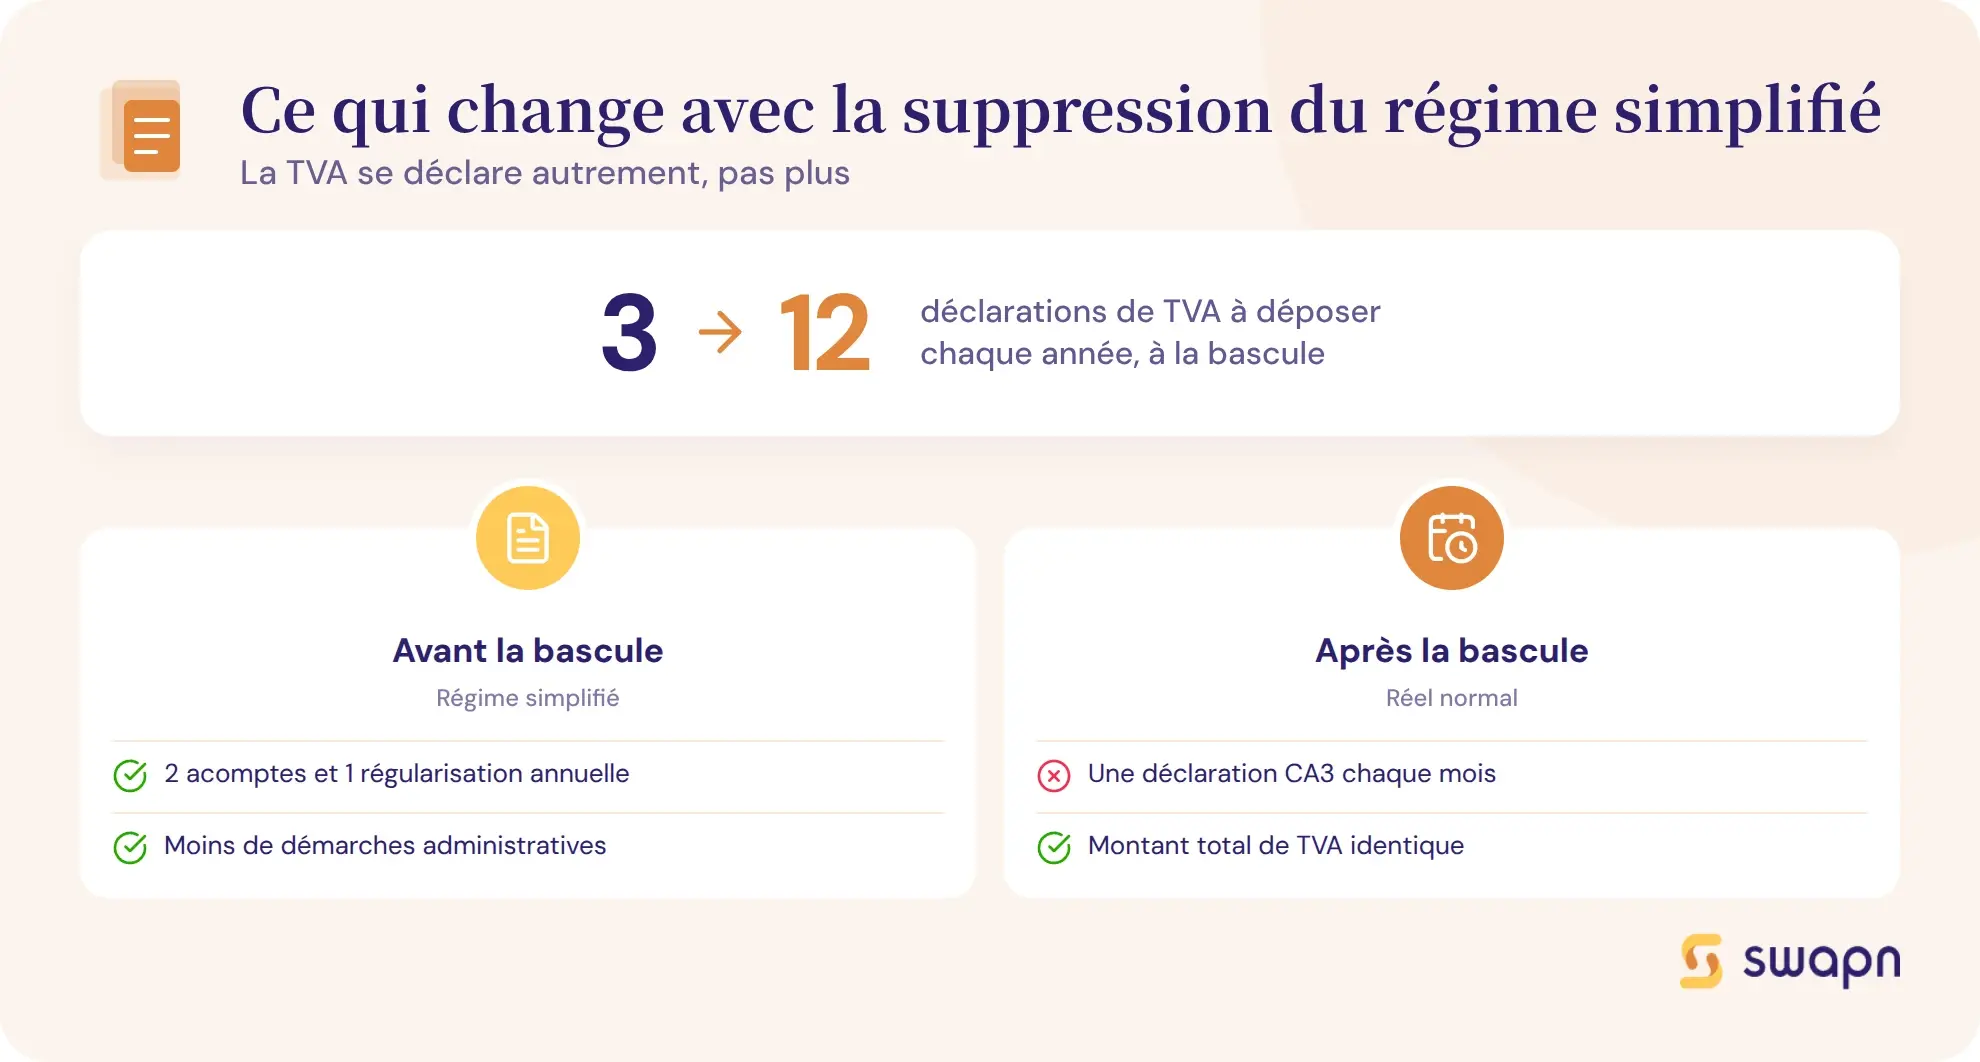
La loi de finances 2025 a acté la suppression du régime simplifié d'imposition de TVA à compter du 1er janvier 2027. Toutes les entreprises actuellement au RSI basculeront automatiquement au régime réel normal.
En pratique, cela signifie passer de 2 acomptes semestriels et 1 déclaration annuelle à une déclaration mensuelle CA3 (ou trimestrielle si votre TVA annuelle est inférieure à 4 000 €). Le volume de déclarations passe de 3 par an à 12.
Pour anticiper cette transition, familiarisez-vous dès maintenant avec le formulaire CA3 et le calcul mensuel TVA collectée - TVA déductible. Chez Swapn, la comptabilité tout-en-un dès 29 € HT/mois inclut les déclarations de TVA gérées par un comptable, pour simplifier ce passage au réel normal.
Bon à savoir : Si vous êtes actuellement au régime simplifié, préparez dès maintenant votre transition vers le réel normal. À partir du 1er janvier 2027, vous devrez déposer une déclaration CA3 chaque mois au lieu de deux acomptes par an.
Le régime réel normal : déclarations mensuelles et formulaires
Le réel normal est le régime le plus détaillé. Vous déclarez et payez la TVA chaque mois, avec un calcul exact de la TVA collectée et de la TVA déductible. C'est le régime des entreprises à fort CA, et il deviendra celui de toutes les entreprises redevables de TVA à partir du 1er janvier 2027.
Quelles entreprises relèvent du réel normal ?
Quatre cas de figure vous placent au réel normal :
- Votre CA HT dépasse 945 000 € (ventes de marchandises et hébergement) ou 254 000 € (prestations de services)
- Votre TVA due l'année précédente dépasse 15 000 €, même si votre CA reste sous les seuils du RSI
- Vous optez volontairement pour le réel normal (option valable 2 ans minimum, renouvelable tacitement)
- À partir du 1er janvier 2027 : vous étiez au RSI, qui est supprimé
Comment déclarer et payer la TVA chaque mois
Chaque mois, vous déposez une déclaration CA3 (formulaire 3310-CA3-SD) qui détaille :
- La TVA collectée sur vos ventes du mois
- La TVA déductible sur vos achats du mois
- La TVA nette à payer (ou le crédit de TVA si la déductible dépasse la collectée)
La date limite de dépôt varie du 15 au 24 du mois suivant la période déclarée, selon votre type d'entreprise, votre localisation et votre numéro SIREN. Si votre TVA annuelle est inférieure à 4 000 €, vous pouvez opter pour une déclaration trimestrielle au lieu de mensuelle. La télédéclaration et le télépaiement via l'espace professionnel impots.gouv.fr sont obligatoires.
Le régime mini-réel : une option méconnue
Le mini-réel permet de rester au régime simplifié pour l'impôt sur les bénéfices (IS ou IR) tout en optant pour le réel normal en matière de TVA uniquement. L'intérêt : vous déduisez la TVA chaque mois, ce qui est utile si vous réalisez des investissements importants, tout en conservant la simplicité du régime simplifié pour vos bénéfices.
L'option se fait par demande écrite au Service des Impôts des Entreprises (SIE) et prend effet au 1er jour du mois suivant. Cette option perd de sa pertinence après la suppression du RSI en 2027, puisque toutes les entreprises concernées seront de toute façon au réel normal pour la TVA.
Bon à savoir : En décembre, la déclaration CA3 sert aussi à déclarer la taxe annuelle sur les véhicules de tourisme (TAVT) si votre entreprise est concernée par cette taxe.
Comment choisir son régime de TVA selon son profil ?
Le bon régime de TVA dépend de votre clientèle, de vos charges et de votre volume d'activité. Voici les critères à prendre en compte selon votre situation.
Vous démarrez votre activité
Par défaut, vous bénéficiez de la franchise en base si votre chiffre d'affaires prévisionnel reste sous les seuils. Mais opter pour un régime de TVA dès le départ peut être avantageux si vous prévoyez des investissements de lancement : matériel, aménagement de locaux, véhicule. La TVA payée sur ces dépenses devient alors déductible.
Le type de clientèle pèse aussi dans la décision. Si vos clients sont des professionnels (BtoB), la TVA est neutre pour eux : ils la déduisent de leur côté. Facturer la TVA ne vous pénalise pas commercialement. Si vos clients sont des particuliers (BtoC), la franchise en base vous permet d'afficher des prix plus bas puisqu'ils n'incluent pas de TVA.
Lors de la création de votre société, un conseiller Swapn peut vous orienter gratuitement sur le régime de TVA adapté à votre activité.
Votre CA dépasse les seuils de la franchise en base
Dès que votre CA franchit les seuils de franchise, vous devenez redevable de la TVA. Jusqu'au 31 décembre 2026, le RSI s'applique si votre CA reste sous 840 000 € (ventes) ou 254 000 € (services). À partir du 1er janvier 2027, vous passez directement au réel normal.
Mettez en place immédiatement un suivi de votre TVA collectée et déductible. Chaque facture émise doit désormais mentionner la TVA, et chaque facture d'achat peut générer un droit à déduction.
Vous réalisez de nombreuses opérations chaque mois
Le réel normal mensuel permet un suivi plus fin de votre trésorerie TVA. Vous récupérez vos crédits de TVA chaque mois au lieu d'attendre la déclaration annuelle. C'est adapté aux entreprises avec un volume élevé de factures d'achat et de vente.
La contrepartie : une charge administrative plus lourde, avec une déclaration CA3 à déposer chaque mois. Un logiciel de comptabilité ou un expert-comptable peut automatiser cette tâche.
Cas pratique : freelance consultant BtoB avec 60 000 € de CA
Prenons l'exemple de Karim, consultant freelance en stratégie digitale. Il exerce en SASU et réalise 60 000 € HT de CA annuel en prestations de services BtoB.
Son CA dépasse le seuil de franchise (37 500 €). Il est donc redevable de la TVA. Voici ses calculs :
- TVA collectée : 20 % × 60 000 € = 12 000 €
- TVA déductible sur ses charges (abonnements logiciels, matériel, déplacements) : environ 2 000 €
- TVA nette à payer : 12 000 € - 2 000 € = 10 000 €
Jusqu'au 31 décembre 2026 (RSI)
- Acompte de juillet : 55 % × 10 000 € = 5 500 €
- Acompte de décembre : 40 % × 10 000 € = 4 000 €
- Régularisation sur la CA12 : 10 000 € - 9 500 € = 500 €
- Total : 3 déclarations par an
À partir du 1er janvier 2027 (réel normal)
- TVA nette mensuelle : 10 000 € / 12 ≈ 833 € par mois
- Total : 12 déclarations CA3 par an
Le montant total de TVA à payer reste le même (10 000 €). Ce qui change, c'est le rythme des paiements et le nombre de déclarations.
Comment changer de régime de TVA ?
Deux situations entraînent un changement de régime : l'option volontaire pour un régime supérieur, ou le basculement automatique en cas de dépassement de seuil. Dans les deux cas, vos nouvelles obligations déclaratives s'appliquent sans délai.
Opter pour un régime supérieur
Vous pouvez opter pour un régime supérieur à tout moment en adressant un courrier ou un formulaire à votre Service des Impôts des Entreprises (SIE). Les modalités varient selon le régime choisi :
- Option pour le réel normal : prise d'effet au 1er jour du mois suivant la demande
- Option pour le RSI (jusqu'au 31/12/2026) : prise d'effet au 1er janvier de l'année suivante
- Durée d'engagement : l'option est irrévocable pendant 2 ans, puis renouvelable tacitement
Par exemple, une entreprise en franchise en base qui prévoit d'acheter 50 000 € de matériel peut opter pour le réel normal afin de récupérer 10 000 € de TVA sur cet investissement.
Basculement automatique en cas de dépassement de seuil
Le basculement se produit sans démarche de votre part :
- Franchise → redevable : dès le dépassement du seuil majoré, la TVA est due sur la facture de dépassement (effet immédiat)
- RSI → réel normal : si votre CA dépasse 840 000 € (ventes) ou 254 000 € (services), ou si votre TVA due dépasse 15 000 €
L'administration fiscale vous notifie le changement de régime. En cas de baisse durable de votre CA sous les seuils, un retour au régime inférieur est possible, sous réserve de remplir à nouveau les conditions.
Quelles pénalités en cas de retard de déclaration ?
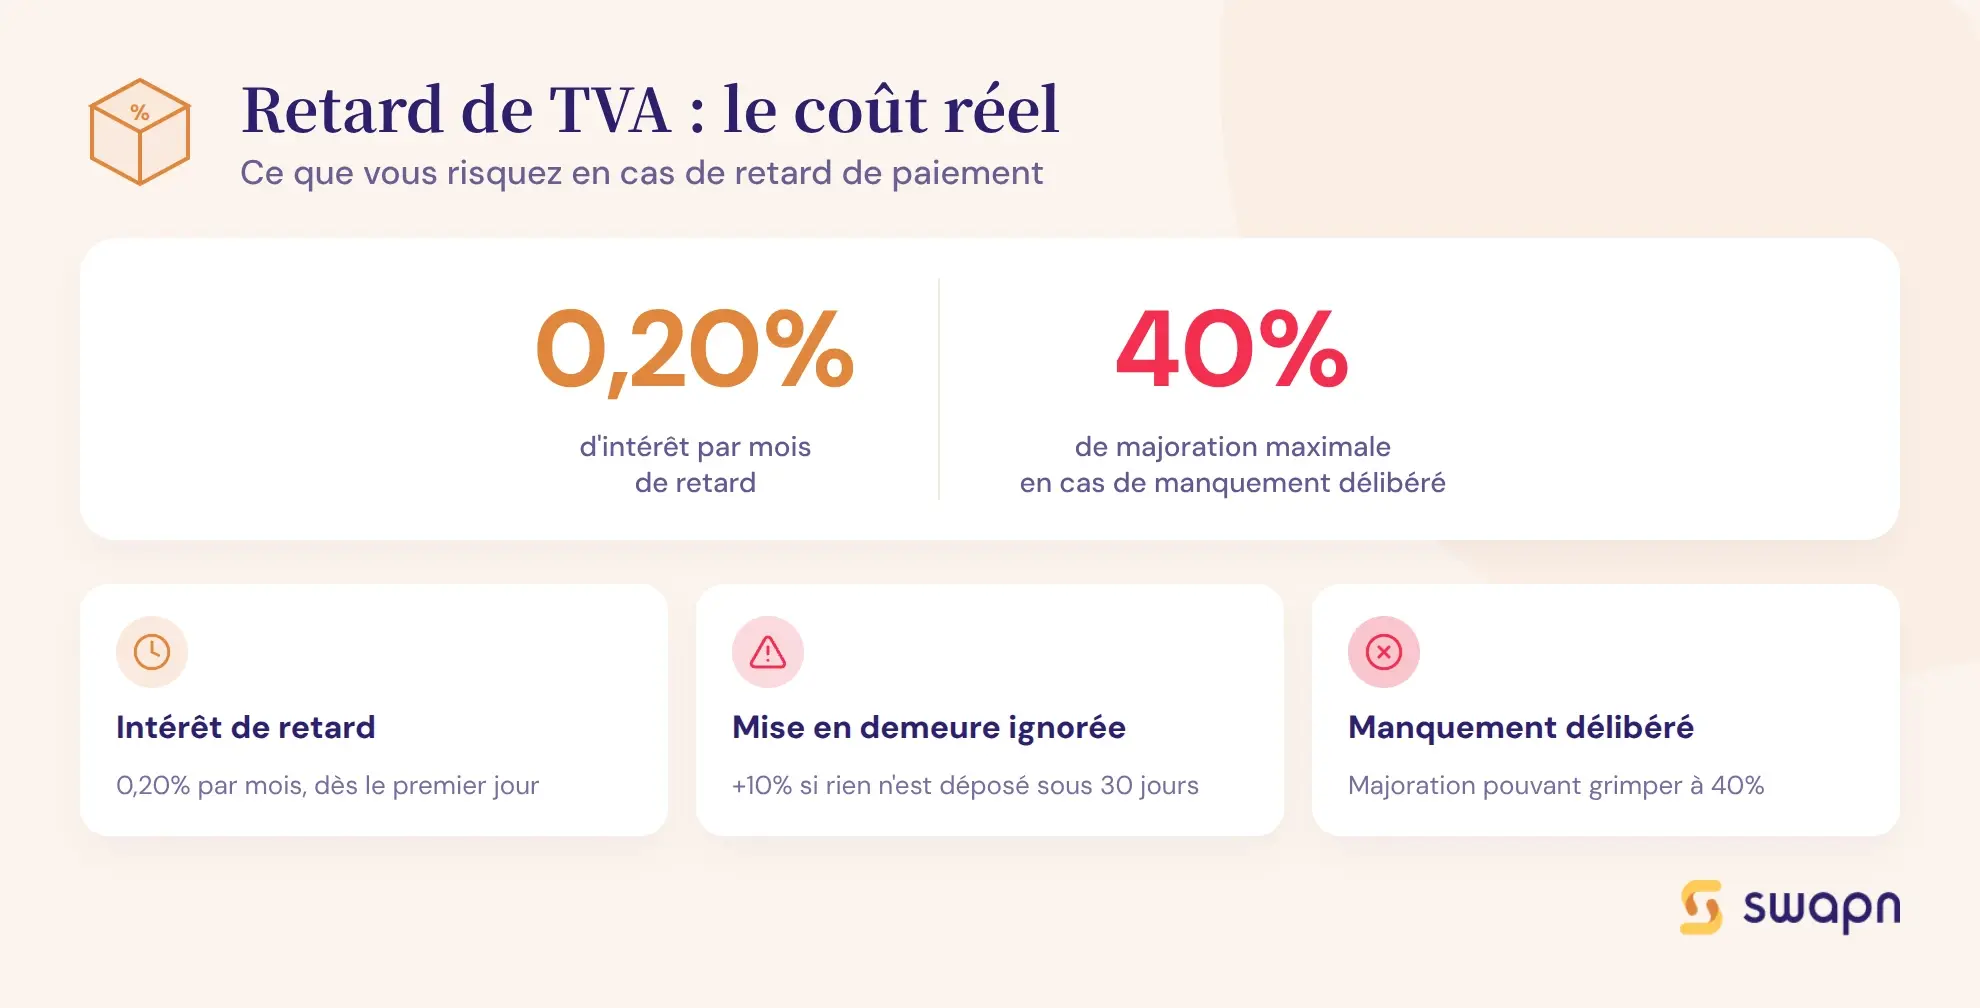
Un retard de déclaration ou de paiement de TVA entraîne des sanctions financières :
- Intérêt de retard : 0,20 % par mois de retard
- Majoration de 10 % si la déclaration n'est pas déposée dans les 30 jours suivant une mise en demeure de l'administration
- Majoration portée à 40 % en cas de manquement délibéré
Paramétrez des rappels dans votre agenda ou confiez la gestion de vos déclarations de TVA à un expert-comptable pour éviter ces pénalités.
Tableau récapitulatif des seuils de TVA par régime et par activité
Ce tableau regroupe l'ensemble des seuils, formulaires et fréquences déclaratives pour chaque régime d'imposition à la TVA.
| Régime | Type d'activité | Seuil de référence (N-1) | Seuil majoré / plafond (N) | Formulaire | Fréquence déclarative |
|---|---|---|---|---|---|
| Franchise en base | Ventes et hébergement | 85 000 € | 93 500 € | Aucun | Aucune |
| Franchise en base | Services et professions libérales | 37 500 € | 41 250 € | Aucun | Aucune |
| Franchise en base | Avocats, auteurs, artistes | 50 000 € | 55 000 € | Aucun | Aucune |
| RSI* | Ventes et hébergement | 85 000 € | 840 000 € | CA12 + 3514-SD | 2 acomptes + annuelle |
| RSI* | Services et professions libérales | 37 500 € | 254 000 € | CA12 + 3514-SD | 2 acomptes + annuelle |
| Réel normal | Ventes et hébergement | > 840 000 € | - | CA3 (3310-CA3-SD) | Mensuelle |
| Réel normal | Services et professions libérales | > 254 000 € | - | CA3 (3310-CA3-SD) | Mensuelle |
*Le RSI est applicable jusqu'au 31 décembre 2026 uniquement. À compter du 1er janvier 2027, le régime simplifié est supprimé. Toutes les entreprises au-dessus des seuils de franchise relèvent du réel normal.
Les questions fréquentes sur le régime de TVA
Comment savoir à quel régime de TVA mon entreprise est soumise ?
Votre régime dépend de votre chiffre d'affaires HT de l'année précédente (N-1) et de votre type d'activité. En dessous de 85 000 € (ventes) ou 37 500 € (services), vous êtes en franchise en base. Au-delà, vous relevez du régime simplifié (jusqu'au 31 décembre 2026) ou du réel normal. Votre avis de situation au SIE indique votre régime actuel.
Quelle est la différence entre le régime simplifié et le régime réel normal de TVA ?
Le régime simplifié prévoit 2 acomptes semestriels (juillet et décembre) et une déclaration annuelle de régularisation (CA12). Le réel normal impose une déclaration mensuelle CA3 avec le calcul exact de la TVA collectée moins la TVA déductible. Le RSI sera supprimé au 1er janvier 2027.
Est-ce que je peux choisir mon régime de TVA librement ?
Vous pouvez toujours opter pour un régime supérieur à celui qui vous est attribué de plein droit. L'option se fait par courrier au SIE et vous engage pour 2 ans minimum. En revanche, vous ne pouvez pas choisir un régime inférieur si votre CA dépasse les seuils.
Comment fonctionne la TVA mensuelle au régime réel normal ?
Chaque mois, vous déposez une déclaration CA3 (formulaire 3310-CA3-SD) qui calcule : TVA collectée sur vos ventes - TVA déductible sur vos achats = TVA nette à payer ou crédit de TVA. La date limite varie du 15 au 24 du mois suivant. La télédéclaration est obligatoire.
Que se passe-t-il si je dépasse le seuil de franchise en base de TVA en cours d'année ?
Si vous dépassez le seuil majoré (93 500 € pour les ventes, 41 250 € pour les services), vous devenez redevable de la TVA dès la facture de dépassement. Si vous dépassez seulement le seuil de référence deux années consécutives, vous perdez la franchise au 1er janvier suivant.
Le régime simplifié de TVA existe-t-il encore en 2027 ?
Non. La loi de finances 2025 a supprimé le RSI de TVA à compter du 1er janvier 2027. Toutes les entreprises qui en relevaient basculent automatiquement au réel normal, avec des déclarations mensuelles CA3.
Puis-je récupérer la TVA si je suis en franchise en base ?
Non. La franchise en base signifie que vous ne collectez pas la TVA sur vos ventes et ne déduisez pas celle payée sur vos achats. Si vous prévoyez des investissements importants, opter pour un régime avec TVA permet de récupérer la taxe sur ces dépenses.
Quels formulaires dois-je utiliser pour déclarer ma TVA ?
En franchise en base : aucune déclaration. En régime simplifié : formulaire 3514-SD pour les acomptes et 3517-CA12-SD pour la déclaration annuelle. En réel normal : formulaire 3310-CA3-SD chaque mois (ou chaque trimestre si votre TVA annuelle est inférieure à 4 000 €).
Vaut-il mieux rester en franchise en base ou opter pour la TVA quand on est freelance ?
Cela dépend de votre clientèle. Si vos clients sont des entreprises (BtoB), la TVA est neutre pour eux car ils la déduisent : opter pour un régime de TVA vous permet de récupérer la taxe sur vos achats sans les pénaliser. Si vos clients sont des particuliers (BtoC), la franchise maintient des prix plus compétitifs.
Comment passer du régime simplifié au régime réel normal de TVA ?
Adressez un courrier à votre SIE. L'option prend effet au 1er jour du mois suivant et vous engage pour 2 ans. À partir du 1er janvier 2027, la question ne se pose plus : le RSI est supprimé et toutes les entreprises concernées passent automatiquement au réel normal.
Sources & Références
Service-Public : Déclarer et payer la TVA
Impots.gouv.fr : Les régimes d'imposition à la TVA
Economie.gouv.fr : TVA : quels sont les différents régimes d'imposition ?
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




