
Dividende et imposition : taux, calcul et cas pratiques
Dépôt de bilan SAS : procédure, risques et alternatives

Temps de lecture : 11 min
Résumé de l'article
- Dépôt de bilan SAS : c'est la déclaration de cessation des paiements déposée par le président au tribunal.
- Délai impératif : le président dispose de 45 jours après la cessation des paiements pour déposer.
- Responsabilité du président : elle reste limitée aux apports, sauf caution personnelle ou faute de gestion.
- Deux issues : le tribunal prononce un redressement judiciaire ou une liquidation judiciaire.
- Protection des salariés : l'AGS garantit salaires et indemnités jusqu'à 96 120€ par salarié.
- Gérer sa comptabilité de SAS : Swapn vous propose une solution tout-en-un dès 29€ HT/mois, sans engagement.
Créez votre SAS avec Swapn - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Comment déposer le bilan d'une SAS ? La procédure étape par étape
Le dépôt de bilan d'une SAS, appelé juridiquement « déclaration de cessation des paiements », suit un parcours précis encadré par le Code de commerce. Dans le langage courant, on parle aussi de faillite d'une SAS ou de fermeture pour dettes, mais le mécanisme légal reste le même. C'est le président, seul représentant légal, qui doit engager cette démarche.
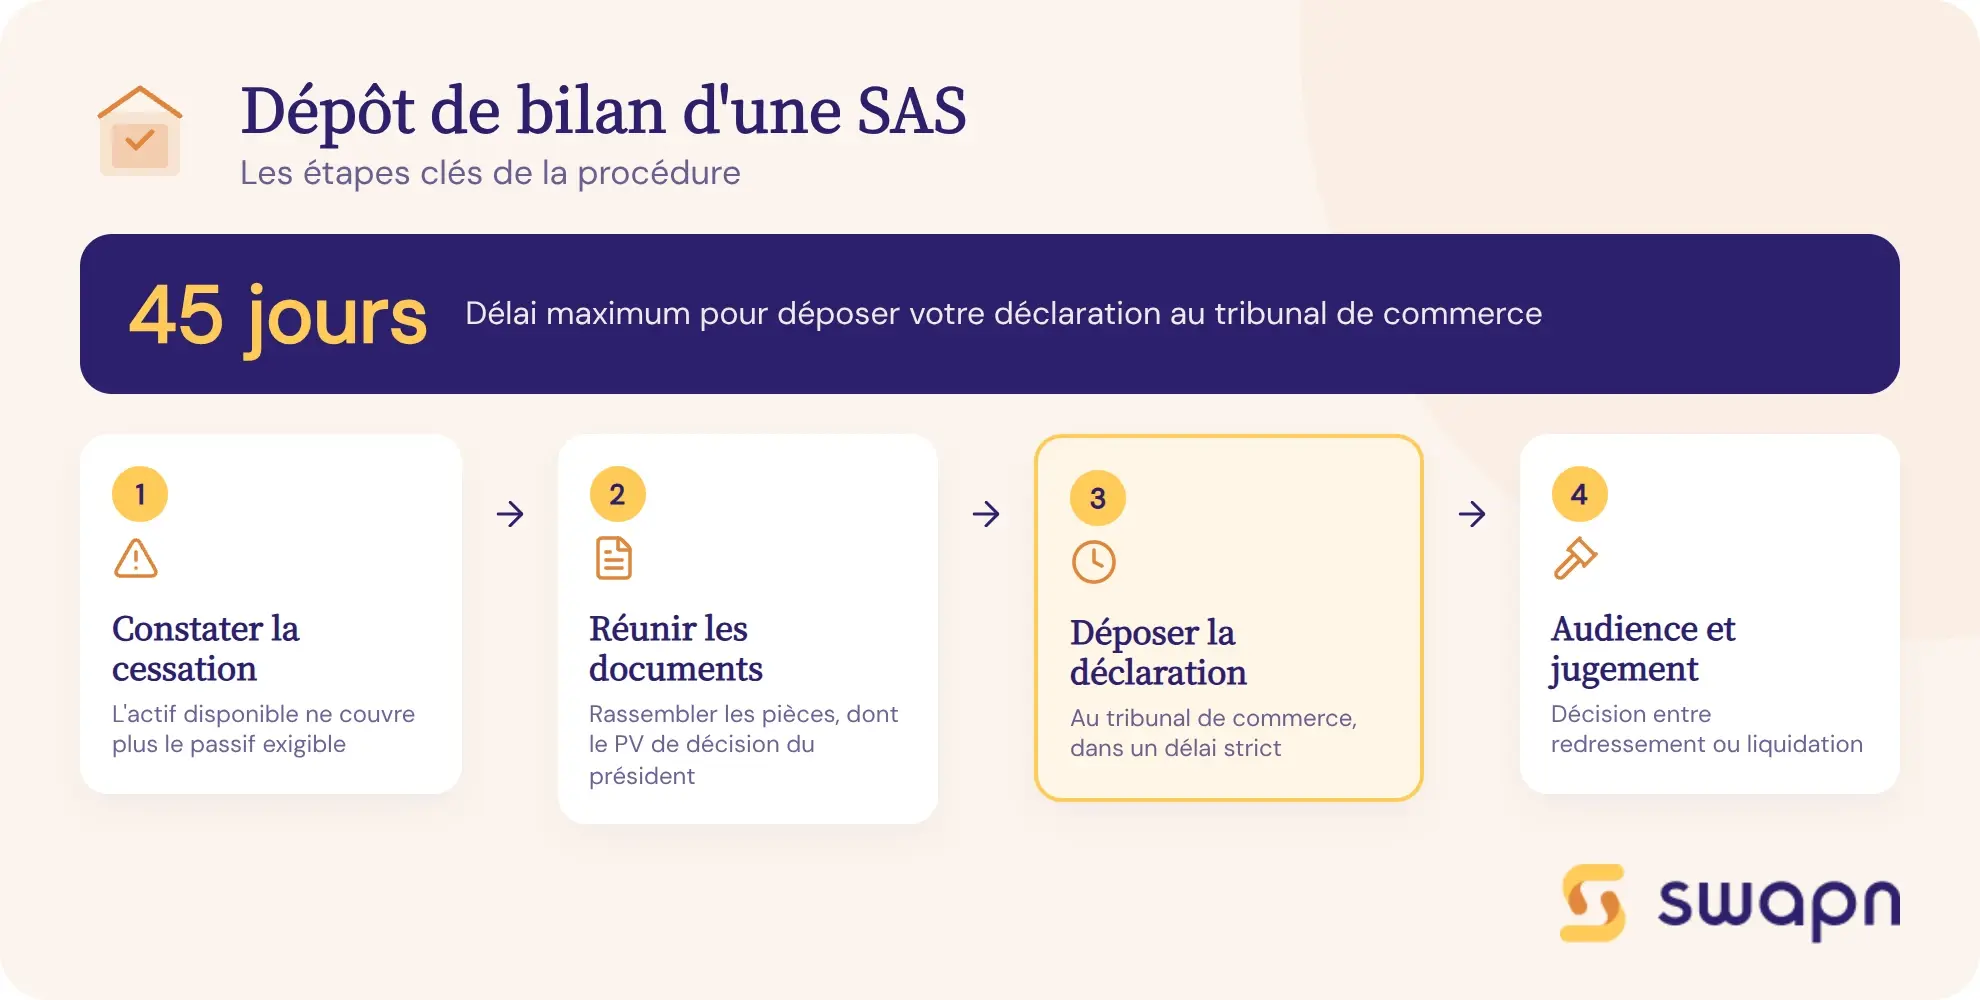
- Identifier l'impossibilité de régler les dettes échues avec la trésorerie disponible
- Constituer le dossier complet (CERFA, Kbis, comptes, PV du président)
- Remettre la déclaration au tribunal de commerce sous 45 jours
- Passer en audience pour obtenir le jugement d'ouverture
Étape 1 - Constater la cessation des paiements
La cessation des paiements est définie par l'article L631-1 du Code de commerce : l'actif disponible de la SAS ne couvre plus le passif exigible. L'actif disponible regroupe la trésorerie en banque, les sommes encaissables immédiatement et les réserves de crédit mobilisables. Le passif exigible comprend toutes les dettes arrivées à échéance : factures fournisseurs, salaires, cotisations URSSAF, échéances fiscales.
Pour une SAS, les signaux d'alerte sont concrets : impossibilité de verser les salaires à date, rejets de prélèvements bancaires, relances répétées de l'URSSAF, mises en demeure de fournisseurs.
Le tribunal fixe lui-même la date de cessation des paiements, qui peut remonter jusqu'à 18 mois avant le jugement d'ouverture. Cette date détermine le point de départ de la « période suspecte » (détaillée plus bas).
Bon à savoir : Ne confondez pas difficultés de trésorerie passagères et cessation des paiements. Une facture client en retard de 15 jours ne suffit pas si vous avez d'autres ressources pour couvrir vos dettes échues. La cessation des paiements suppose l'impossibilité totale de faire face au passif exigible avec l'actif disponible, y compris les réserves de crédit mobilisables.
Étape 2 - Réunir les documents obligatoires
Le dossier de déclaration de cessation des paiements comprend :
- Le formulaire CERFA n°10530*01, rempli et signé par le président
- Un extrait Kbis de moins de 3 mois
- Les comptes annuels du dernier exercice clos
- Un état de la trésorerie daté de moins d'un mois
- La liste des salariés avec leurs contrats de travail
- L'état détaillé des créances et des dettes, avec les échéances
- L'inventaire des biens de la SAS
- Le PV de la décision du président de déposer la déclaration
Ce dernier point est une spécificité de la SAS. Le président doit formaliser sa décision par un procès-verbal. Si les statuts prévoient une consultation préalable des actionnaires pour les décisions majeures, cette formalité doit aussi être respectée. Dans le cas d'une SASU (SAS à associé unique), le président-associé unique décide seul, sans formalisme d'assemblée.
Étape 3 - Déposer la déclaration au tribunal compétent
Le président de la SAS dépose la déclaration au tribunal de commerce du lieu du siège social. Le délai est impératif : 45 jours maximum après la date de cessation des paiements (art. L631-4 du Code de commerce). Dépasser ce délai expose le président à des sanctions personnelles.
Le dépôt peut être effectué par le président lui-même ou par un mandataire muni d'un pouvoir spécial. La déclaration de cessation des paiements est gratuite : aucun frais de greffe n'est facturé à ce stade.
Étape 4 - L'audience au tribunal et le jugement d'ouverture
Le tribunal convoque le président de la SAS pour une audition. Il expose la situation financière de la société et répond aux questions du juge.
Le tribunal rend ensuite un jugement d'ouverture et tranche entre deux voies :
- Redressement judiciaire, si le tribunal estime que la SAS peut être sauvée
- Liquidation judiciaire, si le redressement est manifestement impossible
Le jugement désigne les intervenants de la procédure : un juge-commissaire, un mandataire judiciaire, et éventuellement un administrateur judiciaire. Il est publié au Registre du Commerce et des Sociétés (RCS).
Dépôt de bilan SAS : quelles spécificités par rapport à la SARL ?
La SAS et la SARL suivent la même procédure de déclaration de cessation des paiements, mais plusieurs différences juridiques changent la donne en période de crise. Voici les points de divergence à connaître avant de déposer le bilan d'une SAS.
Le rôle du président vs le gérant
En SAS, c'est le président qui dépose la déclaration. Lui seul a qualité de représentant légal. Ni le directeur général, ni les actionnaires ne peuvent se substituer à lui sans mandat spécial.
En SARL, c'est le gérant qui remplit ce rôle. La différence majeure tient au statut social : le président de SAS est assimilé salarié, tandis que le gérant majoritaire de SARL est travailleur non salarié (TNS). Cette distinction a un impact direct sur les droits au chômage après une liquidation. Le président de SAS, s'il percevait une rémunération et a cotisé à l'assurance chômage, peut sous conditions bénéficier de l'allocation d'aide au retour à l'emploi (ARE).
La gouvernance statutaire et les décisions en période de crise
En SARL, les règles de gouvernance sont largement encadrées par la loi. En SAS, ce sont les statuts qui définissent librement l'organisation du pouvoir. Avant de déposer le bilan, le président doit vérifier si les statuts imposent une consultation préalable des actionnaires pour les décisions majeures.
Les pactes d'actionnaires peuvent aussi contenir des clauses qui impactent la gestion de crise : droit de veto d'un actionnaire minoritaire, obligation d'information renforcée, ou clause de sortie en cas de procédure collective. Ignorer ces dispositions expose le président à une mise en cause de sa responsabilité par les autres actionnaires.
Tableau comparatif SAS vs SARL en cas de dépôt de bilan
| Critère | SAS | SARL |
| Qui dépose la déclaration | Président (représentant légal) | Gérant |
| Statut social du dirigeant | Assimilé salarié | TNS (gérant majoritaire) |
| Responsabilité financière des associés | Limitée aux apports | Limitée aux apports |
| Gouvernance en période de crise | Libre, définie par les statuts | Encadrée par la loi |
| Droit au chômage du dirigeant | Possible sous conditions | Non (sauf contrat de travail distinct) |
| Régime de responsabilité pour faute de gestion | Action en insuffisance d'actif | Action en insuffisance d'actif |
Quelles conséquences pour le président de SAS ?
Les conséquences du dépôt de bilan varient selon la gestion passée du président et les engagements qu'il a pris à titre personnel. La responsabilité limitée aux apports reste le principe, mais plusieurs exceptions peuvent l'engager bien au-delà.
Responsabilité limitée aux apports… sauf exceptions
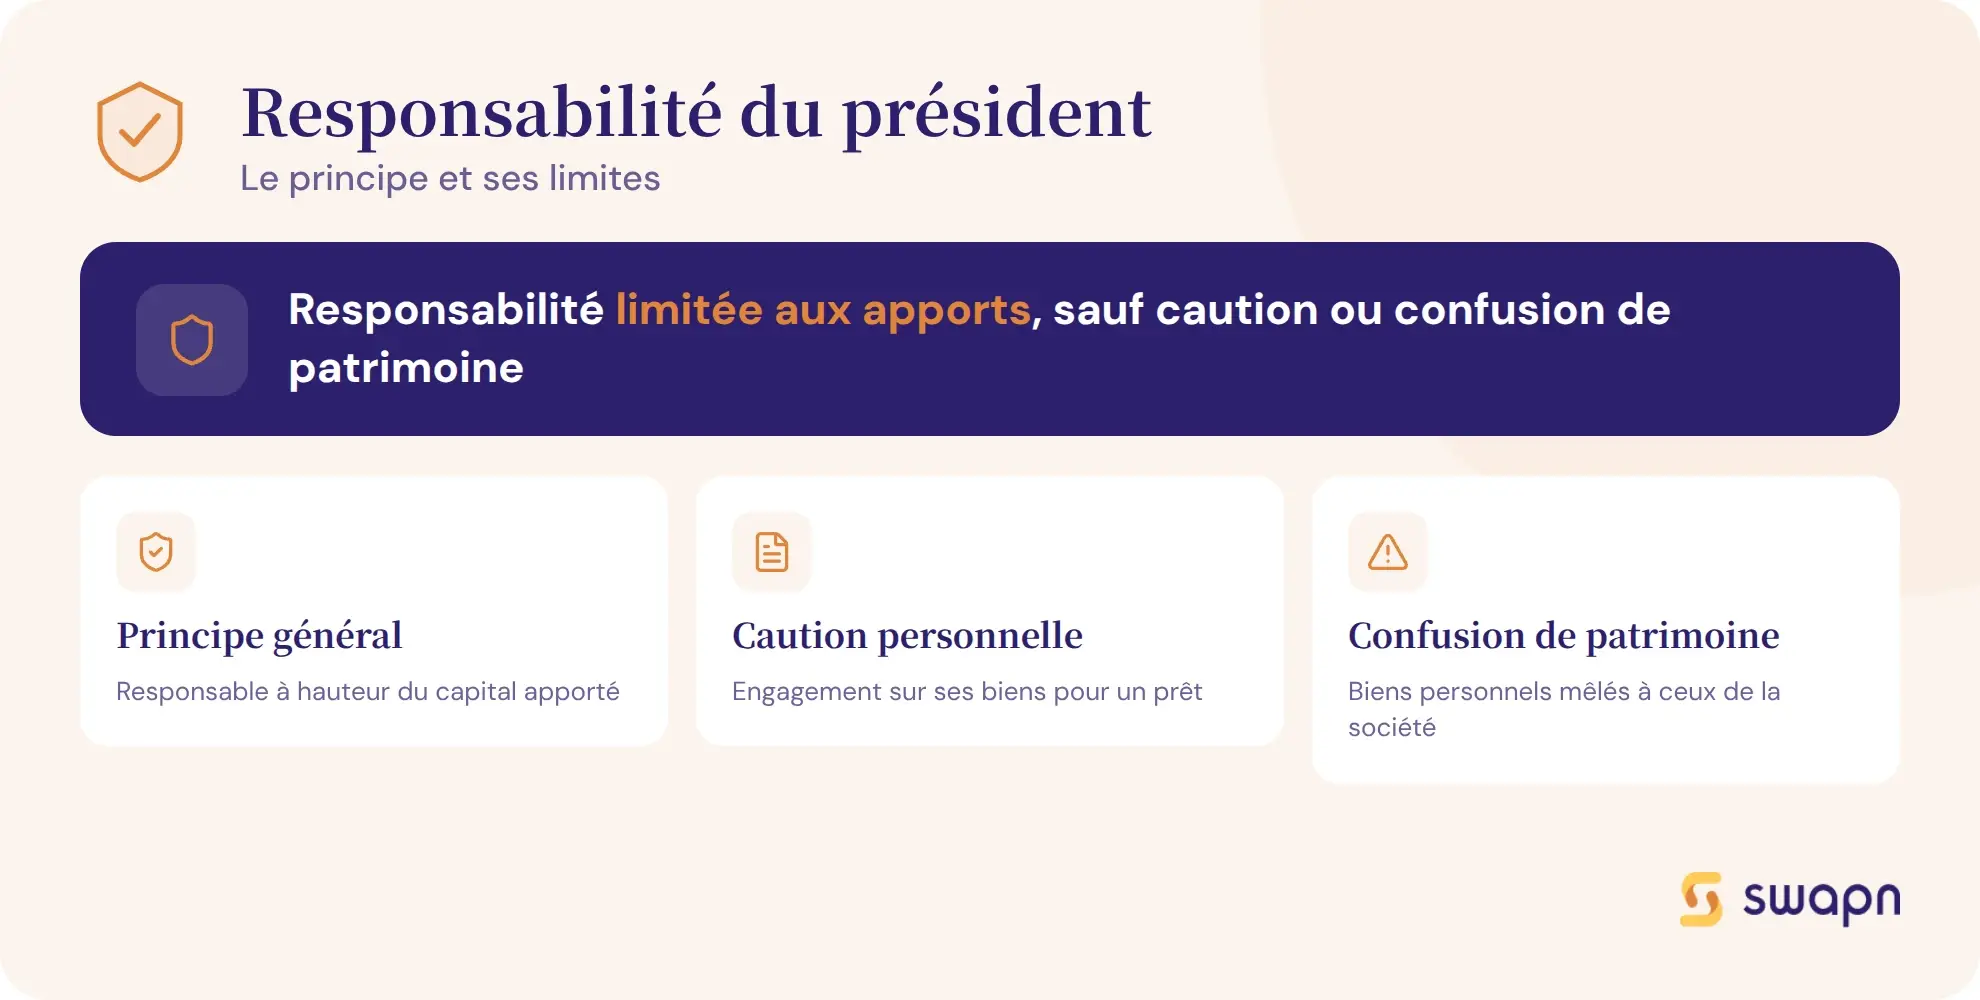
En SAS, les actionnaires ne sont responsables des dettes qu'à hauteur de leurs apports au capital. Si le capital social est de 1 000 €, c'est en théorie la perte maximale pour chaque actionnaire.
Deux exceptions majeures existent. La première : la caution personnelle. Si le président a cautionné un prêt bancaire au nom de la SAS, il est engagé sur ses biens propres en cas de défaillance. C'est le cas le plus fréquent d'engagement personnel du dirigeant.
La seconde : la confusion de patrimoine ou la fictivité de la société. Si le tribunal constate que le président a mélangé comptes personnels et professionnels, ou que la SAS n'a jamais eu de réalité économique propre, il peut décider une extension de procédure au patrimoine personnel du dirigeant.
L'action en insuffisance d'actif (ex-comblement de passif)
Quand les actifs de la SAS ne suffisent pas à rembourser les créanciers, le mandataire judiciaire ou le ministère public peut engager une action en insuffisance d'actif contre le président. Le tribunal peut alors le condamner à combler tout ou partie du passif restant, si une faute de gestion est à l'origine de cette insuffisance.
Les fautes de gestion reconnues par la jurisprudence incluent : l'absence de comptabilité régulière, la poursuite d'une activité déficitaire sans mesure corrective, des dépenses personnelles excessives imputées à la société, ou le défaut de déclaration de cessation des paiements dans les délais. La charge de la preuve pèse sur le mandataire judiciaire ou le ministère public.
Cas pratique - SAS de conseil en informatique
Une SAS de conseil emploie 3 salariés et réalise un CA de 180 000 €. Le président est l'unique actionnaire. La SAS accumule un passif de 120 000 € : 45 000 € de dettes fournisseurs, 30 000 € de cotisations URSSAF, 25 000 € de dettes fiscales et 20 000 € de salaires impayés. L'actif réalisable s'élève à 35 000 €. L'insuffisance d'actif atteint donc 85 000 €.
Le mandataire judiciaire découvre que le président n'a pas tenu de comptabilité régulière depuis 18 mois. Le tribunal retient la faute de gestion et le condamne à combler une partie des 85 000 € sur son patrimoine personnel.
Variante : si ce même président avait tenu sa comptabilité à jour et déposé sa déclaration dans les 45 jours, aucune faute de gestion ne serait retenue. Sa responsabilité resterait limitée à ses apports au capital.
Interdiction de gérer, faillite personnelle et banqueroute
Trois niveaux de sanctions personnelles existent, par ordre de gravité croissante.
L'interdiction de gérer est prononcée pour une durée de 3 à 15 ans en cas de faute de gestion caractérisée. Le dirigeant ne peut plus diriger, gérer ou administrer aucune entreprise pendant cette période.
La faillite personnelle est une sanction plus lourde. Elle interdit au dirigeant d'exercer toute activité commerciale et de diriger toute entreprise, sans limitation de périmètre.
La banqueroute est une infraction pénale. Elle vise les cas les plus graves : détournement d'actifs, comptabilité fictive, dissimulation de biens. Les peines vont jusqu'à 5 ans d'emprisonnement et 75 000 € d'amende.
Bon à savoir : Depuis la loi Macron de 2015, le président de SAS ne peut être sanctionné pour défaut de déclaration de cessation des paiements dans les 45 jours que s'il a omis sciemment de déposer le bilan (art. L.653-8 du Code de commerce). La bonne foi reste un moyen de défense reconnu par les tribunaux.
La notion de période suspecte
La période suspecte court entre la date de cessation des paiements fixée par le tribunal et le jugement d'ouverture de la procédure. Elle peut couvrir jusqu'à 18 mois.
Tous les actes passés par le président pendant cette période sont scrutés par le mandataire judiciaire. Certains actes sont annulés de plein droit : paiements de dettes non encore échues, donations, constitution de sûretés nouvelles pour des dettes anciennes.
Si le président a remboursé un prêt personnel avec les fonds de la SAS ou cédé un actif à un prix anormalement bas pendant cette période, ces opérations seront annulées et les sommes réintégrées dans l'actif de la procédure.
Que deviennent les salariés après le dépôt de bilan d'une SAS ?
Le sort des salariés dépend directement de l'issue prononcée par le tribunal : maintien des contrats en redressement judiciaire, ou licenciement économique en liquidation. Des mécanismes de protection garantissent le paiement de leurs créances salariales dans les deux cas.
Le rôle de l'AGS (garantie des salaires)
L'AGS (Association pour la Gestion du régime de garantie des créances des Salariés) intervient quand la SAS ne peut plus régler les sommes dues à ses salariés. Les créances couvertes incluent les salaires impayés, les indemnités de licenciement, les indemnités compensatrices de préavis et les congés payés non pris.
Le plafond de garantie AGS est de 96 120 € par salarié. Pour les créances les plus urgentes, comme les salaires, le versement intervient en principe sous 5 jours après la demande du mandataire judiciaire.
Le licenciement économique en cas de liquidation judiciaire
En liquidation judiciaire, les licenciements économiques interviennent dans les 15 jours suivant le jugement. Le liquidateur judiciaire se substitue à l'employeur pour mener la procédure de licenciement.
L'indemnité légale de licenciement se calcule ainsi : 1/4 de mois de salaire brut par année d'ancienneté pour les 10 premières années, puis 1/3 au-delà.
Cas pratique - Calcul pour un salarié de la SAS
Un salarié avec 6 ans d'ancienneté et un salaire brut mensuel de 2 800 € perçoit une indemnité légale de licenciement de : (2 800 × 1/4) × 6 = 4 200 €. S'y ajoutent l'indemnité compensatrice de préavis (2 mois de salaire, soit 5 600 €) et les congés payés non pris. L'ensemble est couvert par l'AGS dans la limite du plafond de 96 120 €.
Les salariés licenciés bénéficient d'une priorité de réembauche pendant un an si l'activité reprend sous une autre forme.
Le représentant des salariés
Le tribunal désigne un représentant des salariés parmi les employés de la SAS. Son rôle est de vérifier les créances salariales, de défendre les intérêts collectifs des salariés et d'assister aux opérations de la procédure. Il sert d'interlocuteur entre les salariés et le mandataire judiciaire tout au long du processus.
Redressement ou liquidation judiciaire : quelle issue après le dépôt de bilan ?
Après le dépôt de bilan, le tribunal de commerce tranche entre deux voies. Le choix dépend de la capacité de la SAS à poursuivre son activité et à rembourser ses créanciers, au moins en partie.
Le redressement judiciaire : sauver la SAS
Le redressement judiciaire est ouvert quand le tribunal estime que la SAS peut être sauvée. Une période d'observation de 6 mois (renouvelable une fois) débute : l'activité continue sous le contrôle d'un administrateur judiciaire.
Le président reste en fonction, mais ses pouvoirs sont encadrés. Selon la mission confiée à l'administrateur, le président peut être assisté ou partiellement dessaisi de sa gestion.
Trois issues sont possibles à l'issue de la période d'observation :
- Plan de continuation : la SAS conserve son activité et rembourse ses dettes selon un échéancier pouvant aller jusqu'à 10 ans
- Plan de cession : l'entreprise est vendue à un repreneur qui reprend tout ou partie de l'activité et des emplois
- Conversion en liquidation judiciaire : si le redressement s'avère finalement impossible
La liquidation judiciaire : la fin de la SAS
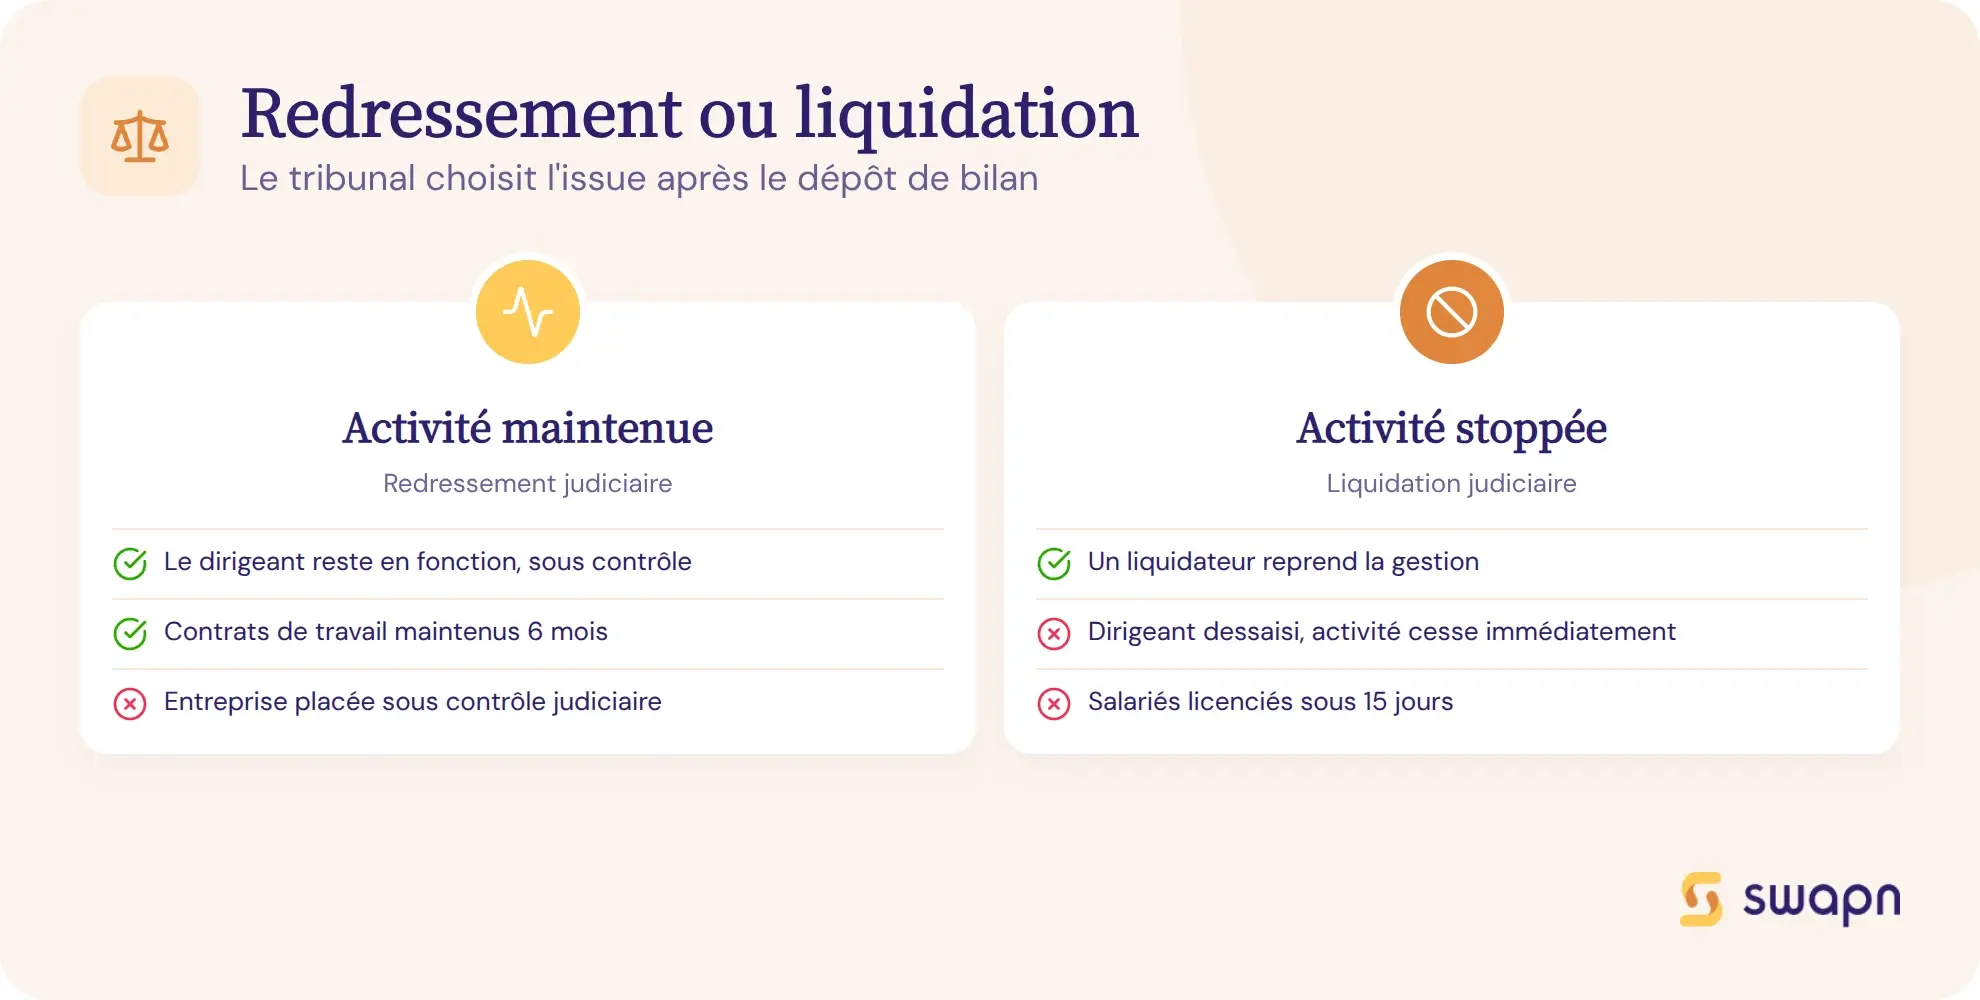
La liquidation judiciaire est prononcée quand le redressement est manifestement impossible. L'activité cesse immédiatement, sauf autorisation exceptionnelle de poursuite temporaire pour honorer des commandes en cours.
Le liquidateur judiciaire prend les commandes : il vend les actifs de la SAS, vérifie les créances déclarées par les créanciers, procède aux licenciements et répartit les fonds entre les créanciers selon leur rang de priorité. La procédure se clôture le plus souvent pour insuffisance d'actif : les fonds récupérés ne suffisent pas à rembourser tous les créanciers. La SAS est alors radiée du RCS.
La liquidation judiciaire simplifiée : pour les petites SAS
Les SAS de petite taille peuvent bénéficier d'une procédure accélérée. Les conditions : pas de bien immobilier, un chiffre d'affaires inférieur ou égal à 750 000 € et 5 salariés au maximum.
La clôture intervient en 6 mois (12 mois maximum), contre plusieurs années pour une liquidation classique. La vérification individuelle des créances est simplifiée quand les fonds sont insuffisants pour désintéresser les créanciers.
Bon à savoir : Si votre SAS réalise moins de 750 000 € de CA et emploie 5 salariés ou moins, sans bien immobilier, vous relevez de la liquidation judiciaire simplifiée, bouclée en 6 à 12 mois au lieu de plusieurs années en procédure classique.
| Critère | Redressement judiciaire | Liquidation judiciaire |
| Condition d'ouverture | Redressement jugé possible | Redressement manifestement impossible |
| Poursuite de l'activité | Oui, pendant la période d'observation | Non (sauf autorisation temporaire) |
| Sort du dirigeant | Reste en fonction sous contrôle | Dessaisi de ses pouvoirs |
| Sort des salariés | Contrats maintenus | Licenciement économique sous 15 jours |
| Durée | 6 mois renouvelable (+ plan sur 10 ans max) | Variable (6-12 mois en simplifié, plus en classique) |
| Issues possibles | Plan de continuation, cession ou conversion en liquidation | Clôture pour insuffisance d'actif ou extinction du passif |
Peut-on éviter le dépôt de bilan d'une SAS ?
Plusieurs dispositifs permettent d'agir avant que la situation ne devienne irréversible. La condition commune : intervenir le plus tôt possible, idéalement avant la cessation des paiements.
Le mandat ad hoc : une solution confidentielle
Le président de la SAS peut demander au président du tribunal de commerce la désignation d'un mandataire ad hoc. Ce mandataire négocie avec les principaux créanciers un accord amiable : rééchelonnement de dettes, remises partielles, délais de paiement.
L'atout du mandat ad hoc est sa confidentialité totale. Aucune publication n'est faite, ni au RCS ni dans un journal d'annonces légales. Clients, fournisseurs et salariés n'en sont pas informés. Condition d'accès : la SAS ne doit pas être en cessation des paiements.
La procédure de conciliation
La conciliation est ouverte aux SAS en difficulté, y compris celles en cessation des paiements depuis moins de 45 jours. Un conciliateur nommé par le tribunal négocie un accord amiable avec les principaux créanciers.
La procédure dure 5 mois maximum (4 mois + 1 mois de prolongation). L'accord obtenu peut être constaté (il reste confidentiel) ou homologué par le tribunal (il devient public mais donne une protection renforcée contre les poursuites des créanciers signataires).
Les solutions internes avant d'en arriver là
Avant de recourir à une procédure judiciaire, plusieurs actions internes peuvent rétablir la situation :
- Apport en compte courant d'associé : les actionnaires injectent des fonds pour reconstituer la trésorerie de la SAS
- Moratoire fiscal et social : demander un échelonnement des dettes URSSAF et fiscales auprès de la CCSF (commission des chefs des services financiers)
- Facilité de caisse : négocier un découvert temporaire ou une ligne de crédit avec la banque
- Cession d'actifs non stratégiques : vendre du matériel, des véhicules ou des stocks pour dégager des liquidités
Un tableau de bord de trésorerie en temps réel permet de repérer une dégradation financière plusieurs mois avant la cessation des paiements. L'application Swapn intègre ce suivi pour ses clients, avec alertes automatiques et assistance comptable sous 24h.
Comment rebondir après le dépôt de bilan d'une SAS ?
La liquidation judiciaire d'une SAS ne signifie pas la fin de l'aventure entrepreneuriale. Sous certaines conditions, le président peut repartir et créer une nouvelle société.
Peut-on recréer une société après une liquidation judiciaire ?
Oui, à condition que le tribunal n'ait pas prononcé d'interdiction de gérer ou de faillite personnelle. En l'absence de sanction, aucun délai légal n'empêche de recréer une société immédiatement après la clôture de la liquidation.
En pratique, l'accès au crédit bancaire sera plus difficile. Le fichage à la Banque de France peut durer jusqu'à 5 ans, ce qui complique l'obtention de prêts ou de facilités de caisse pour la nouvelle structure.
Les bonnes pratiques pour repartir
Analyser les causes de l'échec est la première étape : erreur de positionnement, sous-capitalisation, absence de suivi financier, marché trop étroit. Cette analyse évite de reproduire les mêmes erreurs.
Pour la nouvelle création, soignez votre business plan et votre trésorerie prévisionnelle dès le départ. Entourez-vous d'un expert-comptable et d'un conseiller juridique pour structurer la société correctement. Mettez en place un suivi de trésorerie en temps réel et un tableau de bord mensuel pour détecter les signaux d'alerte au plus tôt.
Avec Swapn, la création de société est gratuite et l'accompagnement comptable démarre dès 29 € HT/mois, avec un suivi de trésorerie en temps réel pour anticiper les difficultés financières.
Les questions fréquentes sur le dépôt de bilan d'une SAS
Que signifie concrètement « déposer le bilan » pour une SAS ?
Déposer le bilan, c'est effectuer une déclaration de cessation des paiements auprès du tribunal de commerce. La SAS n'est plus en mesure de payer ses dettes exigibles (fournisseurs, salaires, cotisations) avec sa trésorerie et ses actifs disponibles. Le président a un délai maximum de 45 jours après la constatation de cette situation pour déposer la déclaration.
Qui est responsable des dettes d'une SAS en cas de dépôt de bilan ?
Les actionnaires d'une SAS ne sont responsables des dettes qu'à hauteur de leurs apports au capital social. Si le président a signé des cautions personnelles pour des prêts bancaires, il est engagé sur son patrimoine personnel. Le tribunal peut aussi le condamner à combler l'insuffisance d'actif en cas de faute de gestion avérée.
Le président d'une SAS peut-il toucher le chômage après un dépôt de bilan ?
Oui, sous conditions. Le président de SAS est assimilé salarié. S'il percevait une rémunération et a cotisé à l'assurance chômage, il peut bénéficier de l'ARE après la liquidation judiciaire. En pratique, il faut vérifier si le contrat de travail, distinct du mandat social, est reconnu par France Travail.
Quelle différence entre dépôt de bilan et liquidation judiciaire d'une SAS ?
Le dépôt de bilan est la déclaration de cessation des paiements, une démarche administrative obligatoire. La liquidation judiciaire est une des issues possibles décidées par le tribunal après cette déclaration. L'autre issue possible est le redressement judiciaire, si le tribunal estime que la SAS peut être sauvée.
Combien coûte un dépôt de bilan pour une SAS ?
La déclaration de cessation des paiements est gratuite. Les frais de procédure peuvent s'accumuler ensuite : honoraires d'un avocat (recommandé mais non obligatoire, comptez 1 500 à 5 000 € selon la complexité), frais du mandataire judiciaire et du liquidateur (prélevés sur les actifs de la SAS). En liquidation judiciaire simplifiée, ces frais sont réduits.
Peut-on éviter le dépôt de bilan d'une SAS quand on a des dettes ?
Oui, si la SAS n'est pas encore en cessation des paiements. Plusieurs solutions existent : le mandat ad hoc, la procédure de conciliation (même si la cessation date de moins de 45 jours), un moratoire fiscal et social auprès de la CCSF, ou un apport en compte courant d'associé par les actionnaires.
Que deviennent les salariés d'une SAS après un dépôt de bilan ?
En redressement judiciaire, les contrats de travail sont maintenus pendant la période d'observation. En liquidation judiciaire, les salariés sont licenciés pour motif économique dans les 15 jours. Leurs salaires impayés et indemnités sont garantis par l'AGS dans la limite de 96 120 € par salarié.
Puis-je créer une nouvelle société après la liquidation judiciaire de ma SAS ?
Oui, à condition que le tribunal n'ait pas prononcé d'interdiction de gérer ou de faillite personnelle. En l'absence de sanction, aucun délai légal ne vous empêche de recréer une société immédiatement. L'accès au crédit bancaire sera toutefois plus difficile, avec un fichage Banque de France pouvant durer jusqu'à 5 ans.
Le dépôt de bilan d'une SASU suit-il la même procédure que celui d'une SAS ?
Oui, la procédure est strictement identique. La SASU étant une SAS à associé unique, c'est le président (souvent l'associé unique lui-même) qui dépose la déclaration de cessation des paiements. Seule différence pratique : pas besoin de consulter d'autres actionnaires avant la décision, ce qui simplifie la gouvernance en période de crise.
Sources & Références
Service-Public : Formulaire CERFA n°10530 - Déclaration de cessation des paiements
Légifrance : Article L631-1 - Code de commerce
URSSAF : La cessation de paiements
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




