
TVA intracommunautaire Suisse : taux, règles et facturation
Principe de prudence comptabilité : règles et cas concrets

Temps de lecture : 7 min
Résumé de l'article
- Principe de prudence : toute perte probable est comptabilisée immédiatement, un gain seulement s'il est définitivement acquis.
- Textes de référence : les articles L123-20 et L123-21 du Code de commerce et l'article 121-4 du PCG.
- Applications concrètes : provisions pour risques, dépréciations d'actifs et amortissements obligatoires chaque année.
- Risque fiscal : un amortissement oublié perd définitivement sa déductibilité au résultat imposable.
- Non-respect : comptes non conformes et qualification possible de dividendes fictifs engageant le dirigeant.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un dès 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Le principe de prudence en comptabilité repose sur une règle : toute perte probable doit être comptabilisée immédiatement, tandis qu'un gain ne peut être enregistré que s'il est définitivement acquis. Ce principe comptable de prudence empêche de présenter une image trop optimiste du patrimoine et du résultat d'une entreprise. Il protège les associés contre la distribution de dividendes basés sur des gains fictifs, les créanciers contre un bilan surévalué, et garantit la fiabilité des comptes annuels.
Bon à savoir : prudence ne signifie pas pessimisme. Une provision excessive est tout aussi fautive qu'une provision absente : elle fausse l'image fidèle des comptes et peut entraîner un redressement fiscal.
Quels textes encadrent le principe de prudence ?
Deux sources principales imposent la prudence comptable aux entreprises françaises : le Code de commerce et le Plan Comptable Général.
Le Code de commerce (articles L123-20 et L123-21)
L'article L123-20 du Code de commerce oblige les entreprises à tenir compte des risques et pertes intervenus au cours de l'exercice ou d'un exercice antérieur, même s'ils ne sont connus qu'entre la date de clôture et la date d'établissement des comptes. Concrètement, si vous apprenez en février qu'un client a été placé en liquidation judiciaire en décembre, vous devez provisionner cette perte dans les comptes de l'exercice clos en décembre.
L'article L123-21 complète cette règle : seuls les bénéfices réalisés à la date de clôture peuvent figurer dans les comptes annuels. Les plus-values latentes (un immeuble qui a pris de la valeur, des titres en hausse) ne sont pas comptabilisées. Ces deux articles s'imposent à toutes les entreprises soumises à la comptabilité en partie double : SARL, SAS, SASU, EURL à l'IS, etc.
Le Plan Comptable Général (PCG)
L'article 121-4 du PCG précise que la comptabilité est établie sur la base d'appréciations prudentes, pour éviter le risque de transfert d'incertitudes sur l'avenir. Plusieurs articles du Plan Comptable Général traduisent ce principe en règles opérationnelles :
- Article 312-2 : évaluation des actifs à l'inventaire
- Article 313-2 : constatation des dépréciations
- Article 313-5 : comptabilisation des provisions pour risques et charges
- Article 322-2 : calcul des amortissements
Le PCG transforme les principes posés par le Code de commerce en mécanismes comptables concrets, applicables à chaque catégorie d'actifs et de passifs.
Comment s'applique le principe de prudence dans les comptes ?
Le principe de prudence se traduit par quatre mécanismes comptables : le traitement asymétrique des charges et produits, les provisions, les dépréciations et les amortissements.
La règle asymétrique : charges et produits ne sont pas traités de la même façon
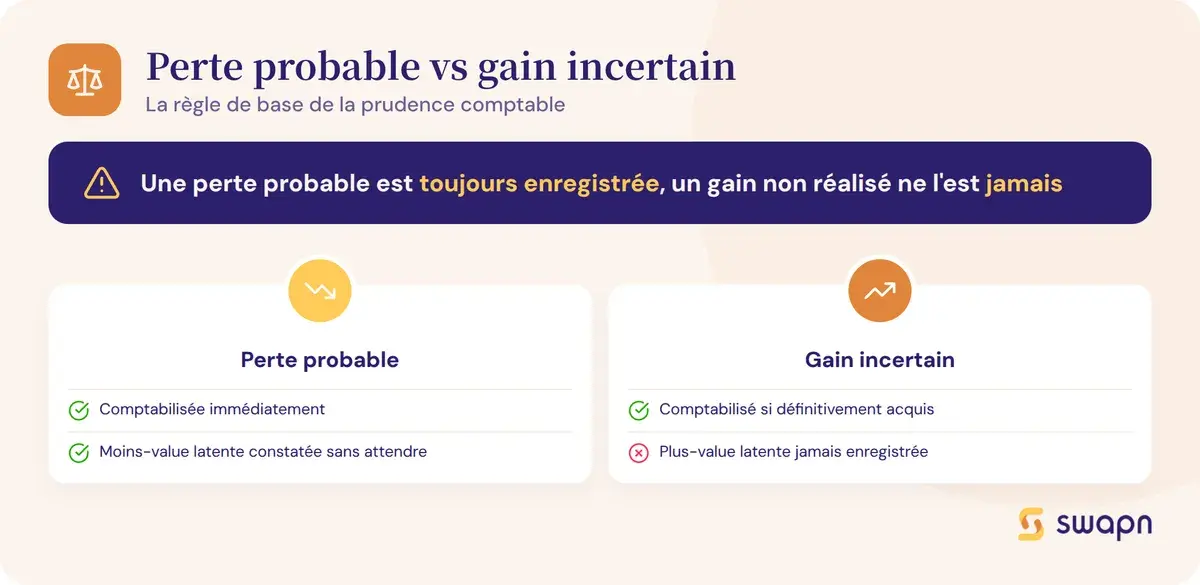
C'est le cœur du principe de prudence comptable. Les charges et les produits suivent des règles de comptabilisation différentes :
| Situation | Traitement comptable | Exemple concret |
|---|---|---|
| Charge certaine | Comptabilisée immédiatement | Facture fournisseur reçue |
| Charge probable (non certaine) | Provision constituée | Litige en cours, issue probable défavorable |
| Produit réalisé (définitivement acquis) | Comptabilisé | Facture client émise, prestation livrée |
| Produit probable (non encore réalisé) | Non comptabilisé | Commande signée mais prestation non livrée |
| Moins-value latente sur actif | Dépréciation constatée | Baisse de valeur d'un titre en portefeuille |
| Plus-value latente sur actif | Non comptabilisée | Hausse de valeur d'un immeuble |
La logique est simple : une perte probable est toujours enregistrée, un gain non réalisé ne l'est jamais.
Les provisions pour risques et charges
Une provision pour risques et charges est un passif dont l'échéance ou le montant n'est pas fixé avec certitude. Elle est comptabilisée dès que trois conditions sont réunies : un risque existe, il est probable (et non simplement possible), et son montant peut être estimé de manière fiable.
Quelques exemples courants :
- Provision pour litige : un client vous poursuit en justice. Votre avocat estime la probabilité de condamnation à 70 % pour un montant de 15 000 €. Vous constituez une provision de 15 000 €.
- Provision pour garantie : vous vendez des équipements avec une garantie de 2 ans. Sur la base de l'historique, 3 % des ventes génèrent des retours. Vous provisionnez ce montant.
- Provision pour remise en état : votre bail commercial prévoit la remise en état des locaux à la fin du contrat. Le coût estimé est provisionné dès la signature.
Les dépréciations d'actifs
Quand la valeur d'inventaire d'un actif tombe en dessous de sa valeur nette comptable (VNC), une dépréciation doit être constatée. Ce test de dépréciation est réalisé au moins à chaque clôture de l'exercice comptable, mais aussi en cours d'année si un indice de perte de valeur apparaît.
Immobilisations corporelles et incorporelles
La VNC est comparée à la valeur d'usage ou à la valeur vénale. Exemple : un véhicule utilitaire acheté 25 000 € HT, amorti sur 5 ans en linéaire. Après 2 ans, la VNC est de 15 000 €. Suite à un sinistre, la valeur vénale tombe à 8 000 €. Vous devez constater une dépréciation de 7 000 €. Le même raisonnement s'applique à un fonds de commerce ou à un brevet dont la valeur d'utilité a chuté.
Stocks et en-cours
Le coût d'entrée est comparé à la valeur nette de réalisation (prix de vente probable diminué des frais de commercialisation). Exemple : un stock de marchandises acquis 10 000 € dont le prix de vente net probable n'est plus que de 7 000 €. Dépréciation à constater : 3 000 €.
Créances clients
La valeur nominale est comparée à la valeur probable de recouvrement. Exemple : un consultant en SASU a une créance de 6 000 € TTC (5 000 € HT + 1 000 € de TVA à 20 %) sur un client en redressement judiciaire. Probabilité de recouvrement estimée à 50 %. Dépréciation = 50 % × 5 000 € HT = 2 500 €. L'écriture passe par le débit du compte 68174 (Dotation aux dépréciations des créances) et le crédit du compte 491 (Dépréciation des comptes clients). La TVA n'entre pas dans le calcul de la dépréciation.
Titres de participation et de placement
Le coût d'acquisition est comparé à la valeur d'utilité (pour les titres de participation) ou au cours de bourse (pour les titres de placement). Exemple : des titres de placement acquis 5 000 € dont le cours de bourse est de 3 800 € à la clôture. Dépréciation à constater : 1 200 €. Si le cours remonte l'année suivante, la dépréciation est reprise.
Les amortissements
L'amortissement traduit la consommation des avantages économiques d'un actif immobilisé sur sa durée d'utilisation. Il est obligatoire dès la mise en service du bien, quel que soit le résultat de l'exercice. Une entreprise déficitaire doit amortir ses actifs exactement comme une entreprise bénéficiaire. Un amortissement non comptabilisé une année donnée ne peut pas être « rattrapé » sur les exercices suivants.
Quel est l'impact fiscal du principe de prudence ?
Le principe de prudence en comptabilité a des conséquences directes sur le calcul du résultat imposable. Deux mécanismes méritent une attention particulière.
L'amortissement minimum : une obligation fiscale
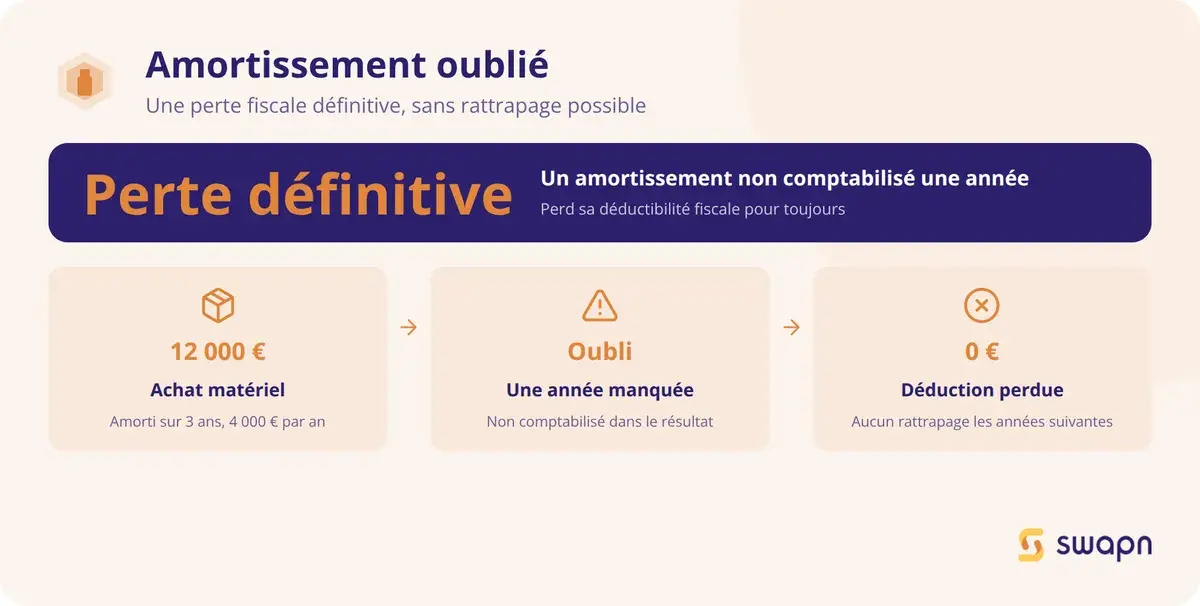
L'entreprise doit constater au minimum l'amortissement linéaire chaque année. Si l'amortissement comptabilisé est inférieur à l'amortissement linéaire cumulé, la différence est qualifiée de fraction irrégulièrement différée et perd définitivement sa déductibilité fiscale.
Prenons un exemple. Un entrepreneur achète du matériel informatique pour 12 000 € HT, amorti sur 3 ans en linéaire (soit 4 000 €/an). La deuxième année, il oublie de comptabiliser l'amortissement. L'amortissement linéaire cumulé après 2 ans est de 8 000 €. L'amortissement réellement comptabilisé n'est que de 4 000 € (année 1 uniquement). La fraction irrégulièrement différée s'élève à 4 000 €. Ces 4 000 € ne seront jamais déductibles du résultat imposable.
Bon à savoir : si vous ne comptabilisez pas l'amortissement minimum linéaire d'un exercice, l'administration fiscale ne vous redressera pas (car l'oubli augmente votre résultat imposable), mais la fraction non comptabilisée perd définitivement sa déductibilité et vous ne pourrez pas la rattraper les années suivantes.
L'application Swapn automatise le calcul et la comptabilisation des amortissements fiscaux pour éviter ce type d'oubli, avec un suivi en temps réel de vos immobilisations.
Provisions et dépréciations : le traitement fiscal
Les provisions et dépréciations sont déductibles du résultat imposable si elles respectent les conditions de fond (risque probable, montant estimable) et de forme (mention sur le relevé de provisions joint à la déclaration de résultat).
Si une provision obligatoire n'est pas comptabilisée, l'administration ne la réintègre pas : l'entreprise paie simplement plus d'impôt qu'elle ne devrait. À l'inverse, une provision injustifiée ou surévaluée sera réintégrée lors d'un contrôle fiscal, avec intérêts de retard.
Principe de prudence et normes IFRS : quelles différences ?
Le traitement du principe de prudence diffère entre les normes françaises et les normes internationales IFRS. Cette différence a évolué au fil du temps.
La disparition du principe
En 2010, l'IASB (International Accounting Standards Board) a retiré le principe de prudence du cadre conceptuel des normes IFRS. La raison : la prudence était jugée contradictoire avec le principe de neutralité, car elle pouvait encourager une sous-évaluation systématique des actifs. Pendant 8 ans, les entreprises appliquant les IFRS n'avaient plus de référence explicite à la prudence dans leur cadre de référence.
Le retour sous une forme différente
En 2018, l'IASB a réintroduit la prudence dans le cadre conceptuel révisé, mais avec un positionnement différent. La prudence est désormais présentée comme un soutien à la neutralité : elle signifie « exercer son jugement avec précaution en situation d'incertitude ». En droit français, le principe de prudence reste un principe explicite, inscrit dans le Code de commerce et le PCG, avec des applications concrètes : provisions obligatoires, interdiction de comptabiliser les plus-values latentes. La version IFRS est plus souple et laisse davantage de place au jugement professionnel.
Quels sont les autres principes comptables liés à la prudence ?
Le principe de prudence ne fonctionne pas seul. Il s'articule avec plusieurs autres principes comptables :
- Continuité d'exploitation : la prudence s'exerce dans l'hypothèse où l'entreprise poursuit son activité. Si la continuité est remise en cause, les règles d'évaluation changent et les actifs sont évalués à leur valeur liquidative.
- Image fidèle : la prudence ne doit pas rendre les comptes pessimistes. Elle vise la représentation la plus juste possible de la situation financière.
- Indépendance des exercices : les charges et produits sont rattachés à l'exercice qui les concerne. Le principe de prudence impose d'anticiper les charges probables dès l'exercice en cours, sans attendre leur réalisation effective.
- Permanence des méthodes : une fois la méthode d'évaluation choisie (amortissement linéaire, méthode FIFO pour les stocks), elle doit être appliquée d'un exercice à l'autre. Changer de méthode pour modifier le résultat irait à l'encontre de la prudence.
- Coût historique : les actifs sont enregistrés à leur coût d'acquisition. Le principe de prudence intervient quand la valeur réelle d'un actif devient inférieure à ce coût : une dépréciation est alors constatée.
Que risque-t-on si le principe de prudence n'est pas respecté ?
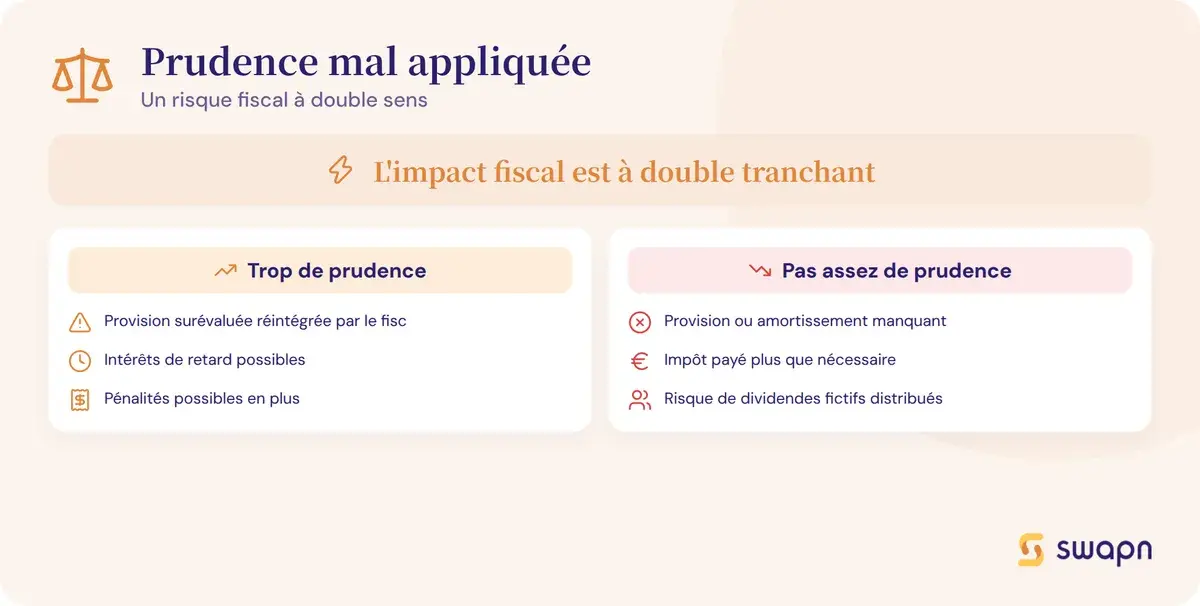
Le non-respect du principe de prudence expose l'entreprise et son dirigeant à des conséquences sur le plan comptable, juridique et fiscal.
Conséquences comptables et juridiques
Des comptes annuels qui ne respectent pas le principe de prudence ne sont pas conformes aux normes en vigueur. Si l'entreprise a un commissaire aux comptes, celui-ci peut émettre une réserve dans son rapport ou refuser de certifier les comptes.
Le risque le plus grave concerne les dividendes fictifs. Si le résultat est surestimé parce que des provisions n'ont pas été constituées, les dividendes versés sur cette base peuvent être qualifiés de fictifs. C'est une infraction pénale prévue par l'article L232-12 du Code de commerce. Le dirigeant peut aussi être tenu personnellement responsable de la présentation de comptes inexacts.
Chez Swapn, nos comptables inscrits à l'Ordre des Experts-Comptables vérifient chaque année la correcte application du principe de prudence lors de l'établissement de votre bilan (dès 29 € HT/mois, sans engagement).
Conséquences fiscales
Sur le plan fiscal, le non-respect du principe de prudence joue dans les deux sens. Un excès de prudence (provisions surévaluées ou injustifiées) entraîne une réintégration par l'administration fiscale, avec intérêts de retard et éventuelles pénalités pour manquement délibéré. Un défaut de prudence (amortissement insuffisant, absence de dépréciation) augmente artificiellement le résultat imposable : l'entreprise paie plus d'impôt, et la fraction d'amortissement non comptabilisée perd définitivement sa déductibilité.
Les questions fréquentes sur le principe de prudence en comptabilité
Quelle est la différence entre le principe de prudence et le principe d'image fidèle ?
Le principe d'image fidèle impose de refléter la réalité économique de l'entreprise. Le principe de prudence est un outil au service de cette image fidèle : il empêche de surestimer les actifs et le résultat. Une prudence excessive (provisions injustifiées) viole le principe d'image fidèle.
Le principe de prudence s'applique-t-il aux micro-entrepreneurs ?
Non. Les micro-entrepreneurs ne tiennent pas de comptabilité en partie double et ne produisent pas de comptes annuels. Le principe de prudence concerne les entreprises soumises aux obligations comptables du Code de commerce : SARL, SAS, SASU, EURL à l'IS, etc.
Comment comptabiliser une provision pour risques en application du principe de prudence ?
Vous débitez le compte 6815 (Dotation aux provisions pour risques) et créditez le compte 151x (Provision pour risques). La provision est constituée dès que le risque est probable et le montant estimable. Elle est reprise (compte 7815) quand le risque disparaît ou se réalise.
Faut-il provisionner une moins-value latente sur des titres de placement ?
Oui. Toute moins-value latente doit être constatée par une dépréciation quand la valeur de marché est inférieure au coût d'acquisition. En revanche, une plus-value latente n'est jamais comptabilisée.
Le principe de prudence existe-t-il en normes IFRS ?
Oui, mais sous une forme différente. Retiré du cadre conceptuel de l'IASB en 2010, il a été réintroduit en 2018 comme composante de la neutralité. En IFRS, la prudence signifie « exercer son jugement avec précaution », sans les mêmes règles mécaniques qu'en droit français.
Quels sont les principes comptables les plus importants en France ?
Le PCG et le Code de commerce reconnaissent plusieurs principes : prudence, continuité d'exploitation, indépendance des exercices, permanence des méthodes, coût historique, non-compensation, image fidèle et intangibilité du bilan d'ouverture.
Que se passe-t-il si je ne comptabilise pas une dépréciation obligatoire ?
Vos comptes annuels ne sont pas conformes. Le commissaire aux comptes peut émettre une réserve. Sur le plan fiscal, l'absence de dépréciation augmente votre résultat imposable. Si des dividendes sont distribués sur un résultat surestimé, ils peuvent être qualifiés de dividendes fictifs.
Peut-on annuler une provision constituée par prudence ?
Oui. Si le risque provisionné disparaît (litige gagné, client qui paie), la provision doit être reprise. La reprise est comptabilisée en produit (compte 78xx) et augmente le résultat de l'exercice. Une provision maintenue sans justification peut être requalifiée par l'administration fiscale.
Est-ce que l'amortissement est lié au principe de prudence ?
Oui. L'amortissement traduit la perte de valeur prévisible d'un actif immobilisé. Le principe de prudence impose de le constater chaque année, même si l'entreprise est déficitaire. Ne pas amortir revient à surévaluer l'actif au bilan.
Principe de prudence : quelles conséquences pour le calcul de l'impôt sur les sociétés ?
Le principe de prudence réduit généralement le résultat comptable via les provisions et dépréciations, ce qui diminue le résultat imposable. Mais une provision non justifiée sera réintégrée par l'administration fiscale, et un amortissement non comptabilisé entraîne une perte définitive de déductibilité. L'impact fiscal est à double tranchant.
Sources & Références
Legifrance : Article L123-20 - Code de commerce
Legifrance : Article L123-21 - Code de commerce
BOFIP : BIC - Amortissements - Obligation de constater un amortissement minimal
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


