
Comptabilité kiné libéral : régimes, charges et méthode
TVA intracommunautaire Suisse : taux, règles et facturation

Temps de lecture : 7 min
Résumé de l'article
- TVA intracommunautaire Suisse : la Suisse est un pays tiers, exclue du système intracommunautaire de l'UE.
- Numéro IDE : les entreprises suisses utilisent un numéro CHE, vérifiable sur uid.admin.ch et non VIES.
- Taux suisses : 8,1 % en taux normal, 3,8 % pour l'hébergement et 2,6 % réduit.
- Facturation B2B : vous émettez une facture HT sans TVA française, mention article 259-1° du CGI.
- Déclaration CA3 : les opérations avec la Suisse se reportent en ligne 04, jamais intracommunautaire.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 17 septembre 2026
La Suisse a-t-elle un numéro de TVA intracommunautaire ?
La réponse est non. La TVA intracommunautaire est un système qui s'applique uniquement entre les 27 États membres de l'Union européenne. La Suisse n'en fait pas partie, ce qui change radicalement la manière de facturer et de déclarer vos opérations avec ce pays.
Pourquoi la Suisse est exclue du système intracommunautaire
La Suisse n'est membre ni de l'UE ni de l'Espace économique européen (EEE). Au sens fiscal, elle a le statut de pays tiers, au même titre que les États-Unis ou le Japon. Le système de TVA intracommunautaire, encadré par la Directive 2006/112/CE, s'applique exclusivement aux échanges entre pays de l'UE.
Conséquence directe : il n'existe ni acquisition intracommunautaire, ni livraison intracommunautaire, ni DES (Déclaration Européenne de Services) pour les opérations avec la Suisse. Tous les échanges commerciaux entre la France et la Suisse relèvent du régime des exportations et importations.
Bon à savoir : Malgré les nombreux accords bilatéraux entre la Suisse et l'UE, la Suisse reste un pays tiers au sens de la TVA. Ne jamais appliquer les règles intracommunautaires aux échanges avec la Suisse, sous peine de redressement fiscal.
Numéro TVA suisse (IDE) vs numéro intracommunautaire : quelle différence ?
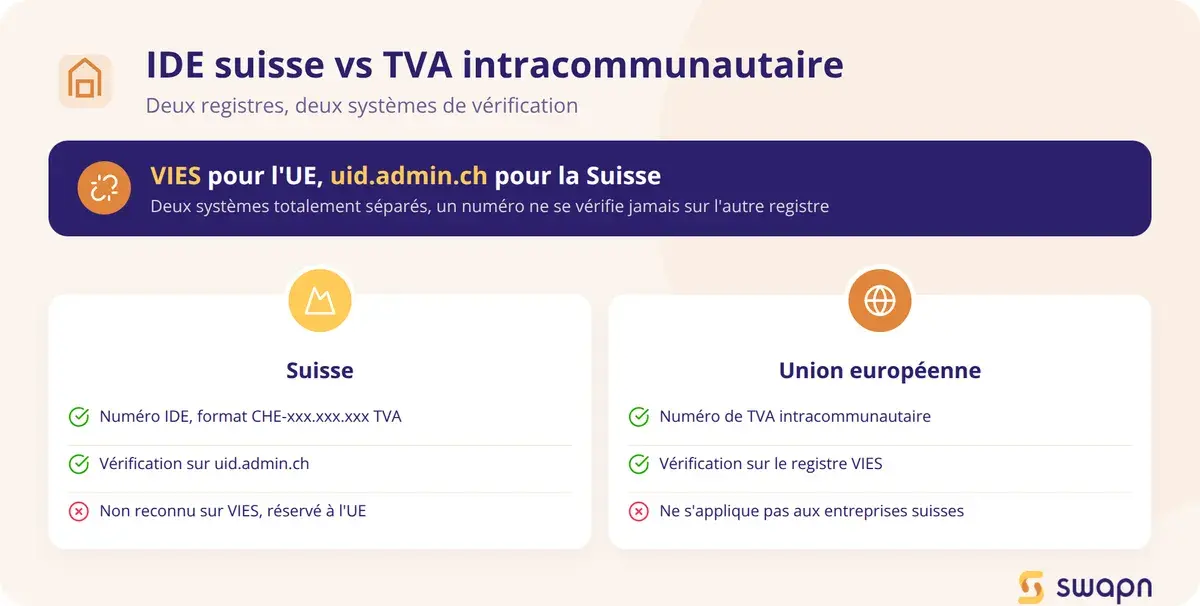
Les entreprises suisses utilisent un numéro d'Identification des Entreprises (IDE) et non un numéro de TVA intracommunautaire. Ces deux identifiants n'ont ni le même format, ni la même portée. Pour vérifier et calculer un numéro de TVA intracommunautaire pour vos clients européens, des outils en ligne existent.
| Critère | Numéro intracommunautaire UE | Numéro TVA suisse (IDE) |
|---|---|---|
| Format | Préfixe pays + chiffres (ex : FR + 11 chiffres) | CHE-xxx.xxx.xxx TVA (ou MWST / IVA) |
| Autorité émettrice | Administration fiscale de chaque État membre | Office fédéral de la statistique (OFS) |
| Zone de validité | 27 États membres de l'UE | Suisse uniquement |
| Système de vérification | VIES (ec.europa.eu) | Registre IDE (uid.admin.ch) |
| Utilisation en facturation | Obligatoire pour les échanges intra-UE | Obligatoire sur les factures suisses soumises à TVA |
| Autoliquidation | Oui, entre entreprises UE | Non applicable (régime export/import) |
Pour vérifier un numéro de TVA suisse, le système VIES ne fonctionne pas : il est réservé aux pays de l'UE. Rendez-vous sur le registre IDE à l'adresse uid.admin.ch pour contrôler la validité d'un numéro CHE.
Quels sont les taux de TVA en Suisse ?
La Suisse applique des taux de TVA nettement plus bas que la France. Trois taux coexistent, auxquels s'ajoutent des exonérations sectorielles et un seuil d'assujettissement spécifique.
Les 3 taux de TVA suisses applicables
| Taux | Dénomination | Biens et services concernés | Exemples concrets |
|---|---|---|---|
| 8,1 % | Taux normal | Majorité des biens et services | Conseil, informatique, vêtements, électronique |
| 3,8 % | Taux spécial hébergement | Hôtellerie, locations de vacances | Nuit d'hôtel à Genève, location Airbnb à Zurich |
| 2,6 % | Taux réduit | Alimentation, médicaments, livres, journaux | Pain, aspirine, roman, quotidien |
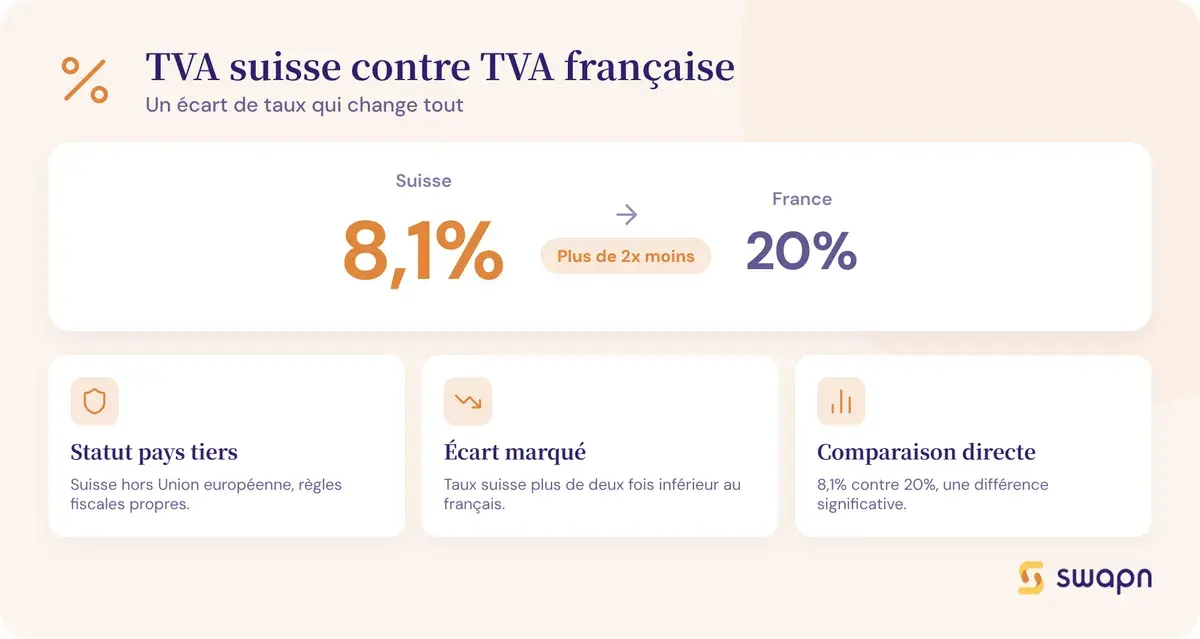
À titre de comparaison, le taux normal suisse de 8,1 % est plus de deux fois inférieur au taux normal français de 20 %. Ces taux sont en vigueur depuis le 1er janvier 2024.
Quels secteurs sont exonérés de TVA en Suisse ?
Certaines activités sont totalement exonérées de TVA en Suisse :
- Santé : soins médicaux et dentaires
- Formation et enseignement
- Culture : musées, bibliothèques
- Finance et assurance
- Location immobilière
Si vous êtes prestataire français et que votre service tombe dans l'une de ces catégories, vérifiez le traitement TVA applicable avant de facturer votre client suisse.
Seuil d'assujettissement : 100 000 CHF de chiffre d'affaires
Une entreprise, y compris étrangère, n'est assujettie à la TVA suisse qu'à partir de 100 000 CHF de chiffre d'affaires réalisé sur le territoire suisse. En dessous de ce seuil, aucune obligation d'enregistrement ni de déclaration TVA suisse ne s'applique.
Bon à savoir : Ce seuil de 100 000 CHF concerne le CA réalisé physiquement sur le territoire suisse (chantier, intervention sur site, événementiel), pas le CA facturé à distance à des clients suisses depuis la France. Une prestation de conseil réalisée par visio depuis Paris n'entre pas dans ce calcul.
Comment facturer un client suisse depuis la France ?
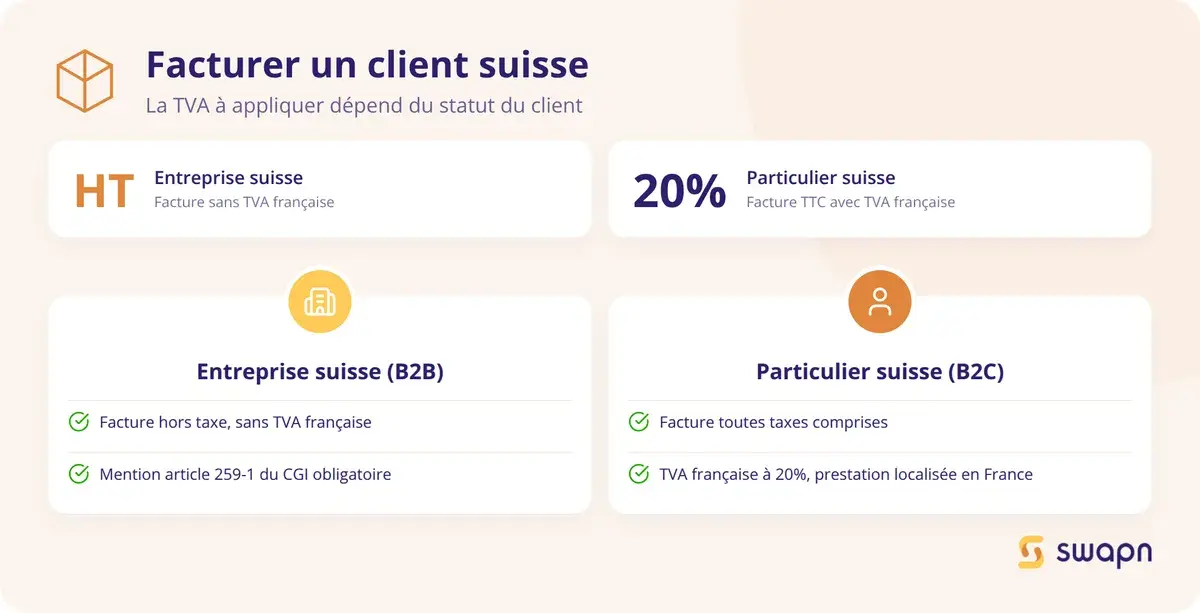
Les règles de facturation varient selon la nature de l'opération (services ou biens) et le statut du client (professionnel ou particulier). Voici les quatre cas de figure à connaître :
- Prestation B2B : facturer HT sans TVA française
- Prestation B2C : facturer TTC avec TVA française
- Vente de biens : traiter comme une exportation hors UE
- Cas pratique : appliquer ces règles à une facture de 5 000 €
Facturer une prestation de services B2B à un client suisse
Quand vous facturez une prestation de services à une entreprise suisse, la règle générale de l'article 259-1° du CGI s'applique : la prestation est localisée au lieu d'établissement du preneur, donc en Suisse.
Vous émettez une facture HT, sans TVA française. La mention à porter sur la facture est : « TVA non applicable - article 259-1° du CGI ». Le numéro IDE de votre client suisse doit aussi figurer sur le document. Pour vous assurer que votre modèle de facture intègre toutes les mentions légales requises, des modèles conformes sont disponibles en téléchargement.
Il n'y a pas de mécanisme d'autoliquidation intracommunautaire ici (ce mécanisme est réservé aux échanges intra-UE). Le client suisse gère la TVA suisse de son côté, selon sa propre législation.
Facturer une prestation de services B2C à un particulier suisse
La logique s'inverse. Quand le client est un particulier, la prestation est localisée en France (lieu d'établissement du prestataire). Vous facturez donc TTC avec la TVA française à 20 %.
Les services électroniques (SaaS, formations en ligne, téléchargements) suivent des règles spécifiques liées au lieu de consommation. Si votre activité relève de cette catégorie, vérifiez le régime applicable au cas par cas.
Vendre des biens (marchandises) à un client suisse
La vente de biens vers la Suisse est une exportation hors UE, pas une livraison intracommunautaire. Vous facturez HT, exonérée de TVA en vertu de l'article 262-I du CGI.
Cette exonération exige des justificatifs : le DAU (Document Administratif Unique) ou toute preuve de sortie du territoire douanier de l'UE. Les formalités douanières sont obligatoires. De son côté, le client suisse paiera la TVA suisse à l'importation, généralement au taux de 8,1 %.
Bon à savoir : Sans le DAU ou la preuve de sortie du territoire UE, l'administration fiscale française peut requalifier l'opération et exiger la TVA française à 20 %. Conservez ces justificatifs pendant au moins 6 ans.
Cas pratique chiffré : prestation de conseil à 5 000 € pour une société suisse
Prenons le cas de Marie, consultante en stratégie digitale en SASU, qui réalise une mission de conseil pour une société basée à Zurich. Si vous envisagez vous-même de créer ce type de structure, vous pouvez consulter notre guide sur le coût de création d'une SASU pour anticiper les frais.
Profil : prestation de services B2B, client assujetti à la TVA suisse, mission réalisée à distance depuis la France.
Facture émise :
| Élément | Détail |
|---|---|
| Montant HT | 5 000 € |
| TVA française | 0 € (non applicable) |
| Montant total | 5 000 € |
| Mention légale | « TVA non applicable - article 259-1° du CGI » |
| Numéro client | CHE-xxx.xxx.xxx TVA |
Déclaration CA3 :
| Ligne CA3 | Montant | Objet |
|---|---|---|
| Ligne 04 (autres opérations non imposables) | 5 000 € | Prestation de services hors champ territorial |
| Ligne E1 (services hors UE) | 5 000 € | Ventilation de la ligne 04 |
Marie n'a pas de DES à remplir (réservée aux échanges intra-UE) ni de DEB/Intrastat (réservé aux biens intra-UE).
L'outil de facturation Swapn génère automatiquement les mentions légales adaptées (article du CGI, numéro IDE du client) pour vos factures export hors UE.
Quelles obligations déclaratives pour les opérations avec la Suisse ?
Les échanges avec la Suisse suivent un régime déclaratif distinct de celui des opérations intracommunautaires. Voici les lignes à remplir sur votre CA3 et les déclarations qui ne vous concernent pas.
Déclaration de TVA CA3 : quelles lignes remplir ?
Le point le plus important : ne jamais reporter vos opérations avec la Suisse sur les lignes intracommunautaires (lignes 06, 6A, A1). La Suisse est un pays tiers.
| Type d'opération | Ligne CA3 | Montant à reporter |
|---|---|---|
| Prestation de services B2B vers la Suisse | Ligne 04 + ligne E1 | Montant HT facturé |
| Exportation de biens vers la Suisse | Ligne 04 + ligne E2 | Montant HT facturé |
| Importation de biens depuis la Suisse | Ligne A2 + lignes de TVA correspondantes | Valeur en douane + droits |
Pour les importations, l'autoliquidation de la TVA à l'importation s'applique depuis le 1er janvier 2022. Vous déclarez et déduisez la TVA directement sur votre CA3, sans avance de trésorerie en douane.
Avec Swapn, les déclarations de TVA sont gérées par un comptable dédié. Votre prestation vers la Suisse est automatiquement reportée sur les bonnes lignes de votre CA3, dès 29 € HT/mois.
DES et DEB : sont-elles obligatoires pour la Suisse ?
Non, ni la DES ni la DEB ne sont à remplir pour les opérations avec la Suisse. La DES (Déclaration Européenne de Services) est réservée aux prestations entre entreprises de l'UE. La DEB/Intrastat ne concerne que les échanges de biens entre pays membres.
En revanche, toute expédition ou réception de biens physiques avec la Suisse nécessite une déclaration en douane classique (régime export ou import). Si vous gérez une activité de vente en ligne avec des clients suisses, les règles de fiscalité e-commerce méritent également d'être examinées.
Votre entreprise française doit-elle s'enregistrer à la TVA en Suisse ?
Si vous travaillez régulièrement avec des clients suisses, la question de l'enregistrement auprès de l'Administration fédérale des contributions (AFC) peut se poser. Tout dépend du volume et de la nature de votre activité sur le territoire suisse.
Les conditions d'enregistrement auprès de l'AFC
L'enregistrement est obligatoire dès que votre entreprise réalise plus de 100 000 CHF de CA annuel de prestations sur le territoire suisse. « Sur le territoire suisse » signifie une activité physique : chantier, conseil sur site, événementiel, formation en présentiel.
La simple facturation à distance depuis la France ne déclenche pas cette obligation.
Si vous êtes concerné, voici les étapes :
- Enregistrement en ligne auprès de l'AFC
- Désignation obligatoire d'un représentant fiscal en Suisse
- Obtention d'un numéro TVA suisse au format CHE-xxx.xxx.xxx TVA
- Dépôt de décomptes TVA périodiques
Les deux méthodes de déclaration TVA suisse
Une fois enregistré, vous choisissez entre deux méthodes de déclaration. Ce choix se fait lors de l'enregistrement et reste modifiable sous conditions.
| Critère | Méthode effective | Méthode de la dette fiscale nette |
|---|---|---|
| Fréquence de déclaration | Trimestrielle | Semestrielle |
| Calcul | TVA collectée - impôt préalable (TVA déductible) | Taux forfaitaire appliqué au CA |
| Déduction de l'impôt préalable | Oui | Non |
| Profil adapté | Entreprises avec des charges importantes soumises à TVA | Petites structures avec peu de charges déductibles |
La méthode de la dette fiscale nette est plus simple à gérer au quotidien. Elle convient bien aux prestataires de services qui ont peu d'achats soumis à TVA en Suisse. Pour les consultants indépendants qui exercent en SASU, les avantages de la SASU pour les consultants peuvent également influencer le choix de la structure la plus adaptée à ce type d'activité internationale.
Les questions fréquentes sur la TVA intracommunautaire et la Suisse
La Suisse a-t-elle un numéro de TVA intracommunautaire ?
Non. La Suisse n'étant pas membre de l'UE, ses entreprises ne disposent pas de numéro de TVA intracommunautaire. Elles utilisent un numéro IDE au format CHE-xxx.xxx.xxx TVA, attribué par l'Office fédéral de la statistique suisse.
Peut-on vérifier un numéro de TVA suisse sur VIES ?
Non, le système VIES est réservé aux numéros de TVA des 27 États membres de l'UE. Pour vérifier un numéro TVA suisse, utilisez le registre IDE accessible sur uid.admin.ch.
Quel est le taux de TVA en Suisse ?
La Suisse applique trois taux : 8,1 % (taux normal), 3,8 % (hébergement) et 2,6 % (alimentation, médicaments, livres). Ces taux sont en vigueur depuis le 1er janvier 2024.
Faut-il facturer avec ou sans TVA un client suisse ?
En B2B (prestation de services à une entreprise suisse), vous facturez HT sans TVA française. En B2C (à un particulier suisse), vous facturez TTC avec la TVA française à 20 %. Pour les biens, c'est une exportation hors UE : facture HT exonérée de TVA. Les mentions obligatoires sur une facture de prestation de service doivent dans tous les cas être respectées.
Comment fonctionne l'autoliquidation de la TVA avec la Suisse ?
Il n'y a pas d'autoliquidation intracommunautaire avec la Suisse, ce mécanisme étant réservé à l'UE. En revanche, depuis 2022, les importations de biens depuis la Suisse font l'objet d'une autoliquidation de la TVA à l'importation, déclarée directement sur la CA3.
Faut-il remplir une DES pour une prestation vers la Suisse ?
Non. La Déclaration Européenne de Services concerne uniquement les prestations entre entreprises au sein de l'UE. Les prestations vers la Suisse en sont exclues.
Une entreprise française doit-elle s'enregistrer à la TVA en Suisse ?
Seulement si elle réalise plus de 100 000 CHF de chiffre d'affaires annuel de prestations sur le territoire suisse (activité physique). La simple facturation à distance depuis la France ne déclenche pas cette obligation.
Quelle mention porter sur une facture destinée à un client suisse (B2B) ?
Vous devez indiquer « TVA non applicable - article 259-1° du CGI » pour les prestations de services, ou « Exonération de TVA - article 262-I du CGI » pour les ventes de biens exportés. Le numéro IDE du client suisse doit aussi figurer sur la facture.
Quels pays sont concernés par la TVA intracommunautaire ?
Les 27 États membres de l'UE : France, Allemagne, Italie, Espagne, Belgique, Pays-Bas, etc. La Suisse, la Norvège et le Royaume-Uni n'en font pas partie. La Norvège et l'Islande (EEE) ont des accords spécifiques mais restent hors du système de TVA intracommunautaire.
Sources & Références
Service-Public : Numéro de TVA intracommunautaire
BOFIP : TVA - Lieu des prestations de services - Règles générales
Économie.gouv.fr : Ce qu'il faut savoir sur le numéro de TVA intracommunautaire
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


