
SARL familiale immobilière : avantages, fiscalité et LMNP
Expert-comptable et TVA : taux, calcul et déclaration

Temps de lecture : 10 min
Résumé de l'article
- Expert-comptable et TVA : il tient les écritures, dépose les déclarations et sécurise chaque euro déductible.
- Quatre taux : 20 % par défaut, 10 %, 5,5 % et 2,1 % selon la nature du bien.
- Calcul de la TVA nette : soustrayez la TVA déductible de la TVA collectée sur vos ventes.
- Deux déclarations : la CA3 mensuelle au réel normal, la CA12 annuelle au réel simplifié.
- Pénalités de retard : majoration de 10 % plus des intérêts de 0,20 % par mois.
- Gérer la TVA de son activité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 septembre 2026
Pourquoi confier la gestion de la TVA à un expert-comptable ?
La TVA est l'impôt indirect le plus fréquemment déclaré par les entreprises françaises, et celui qui génère le plus d'erreurs dans les TPE. Faire appel à un expert-comptable pour la TVA vous protège des pénalités, vous aide à récupérer chaque euro de TVA déductible et vous libère d'une charge administrative récurrente.
Ce que fait concrètement un expert-comptable pour votre TVA
Un expert-comptable prend en charge l'ensemble du cycle TVA de votre entreprise :
- Tenue des écritures de TVA : enregistrement de la TVA collectée sur vos ventes et de la TVA déductible sur vos achats dans votre comptabilité.
- Préparation et dépôt des déclarations : remplissage et transmission de la CA3 (mensuelle) ou de la CA12 (annuelle) dans les délais légaux.
- Calcul du solde de TVA : détermination du montant à reverser à l'État ou du crédit de TVA à récupérer.
- Vérification de vos factures : contrôle des mentions obligatoires, des taux appliqués et de la cohérence entre montants HT, TVA et TTC.
Chez Swapn, les déclarations de TVA sont prises en charge par nos comptables, avec une assistance disponible sous 24 h par téléphone, visio, chat ou e-mail.
Les risques d'une mauvaise gestion de la TVA
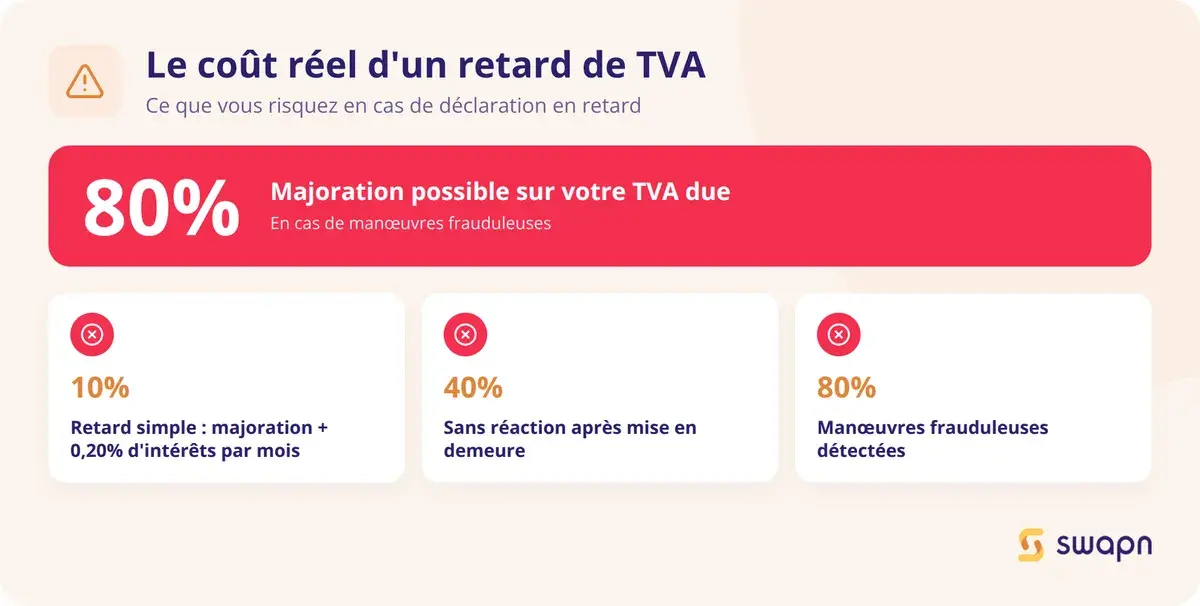
Une erreur de TVA peut coûter cher. Les sanctions prévues par l'administration fiscale sont progressives :
- Retard de déclaration : majoration de 10 % du montant de TVA due, plus des intérêts de retard de 0,20 % par mois.
- Défaut de déclaration après mise en demeure : la majoration passe à 40 %.
- Manquement délibéré (erreur de taux volontaire, par exemple) : majoration de 40 %.
- Manœuvres frauduleuses : majoration pouvant atteindre 80 %.
Au-delà des sanctions, une mauvaise gestion de la TVA déductible pèse directement sur votre trésorerie. Prenons un exemple : un entrepreneur qui oublie de déduire 800 € de TVA sur ses achats professionnels chaque mois perd 9 600 € par an. C'est de l'argent qui reste dans les caisses de l'État au lieu de financer son activité.
Franchise en base, régime réel simplifié ou normal : comment choisir ?
Le choix du régime de TVA dépend de votre chiffre d'affaires et de votre activité. Votre expert-comptable vous recommande le régime le plus adapté à votre profil de trésorerie.
| Critère | Franchise en base | Réel simplifié | Réel normal |
|---|---|---|---|
| Seuil de CA (prestations de services) | ≤ 36 800 € | ≤ 254 000 € | > 254 000 € (ou sur option) |
| Seuil de CA (ventes de biens) | ≤ 91 900 € | ≤ 840 000 € | > 840 000 € (ou sur option) |
| Formulaire | Aucun | CA12 | CA3 |
| Périodicité déclarative | Aucune | Annuelle + 2 acomptes semestriels | Mensuelle (ou trimestrielle si TVA < 4 000 €/an) |
| Avantage principal | Pas de TVA à facturer ni à déclarer | Moins de déclarations à produire | Suivi précis de la TVA chaque mois |
| Inconvénient principal | Pas de récupération de TVA sur les achats | Acomptes à anticiper | Charge administrative mensuelle |
Bon à savoir : Les seuils de franchise en base restent fixés à 36 800 € pour les prestations de services et 91 900 € pour les ventes de biens. Un dépassement du seuil majoré (39 100 € ou 101 000 €) entraîne l'application immédiate de la TVA dès le premier jour du mois de dépassement.
Comment fonctionne la TVA pour une entreprise ?
La TVA (taxe sur la valeur ajoutée) est un impôt indirect payé par le consommateur final, mais collecté et reversé par les entreprises. Comprendre son mécanisme vous aide à mieux suivre votre trésorerie et à dialoguer avec votre expert-comptable.
Le mécanisme de la TVA en 3 étapes
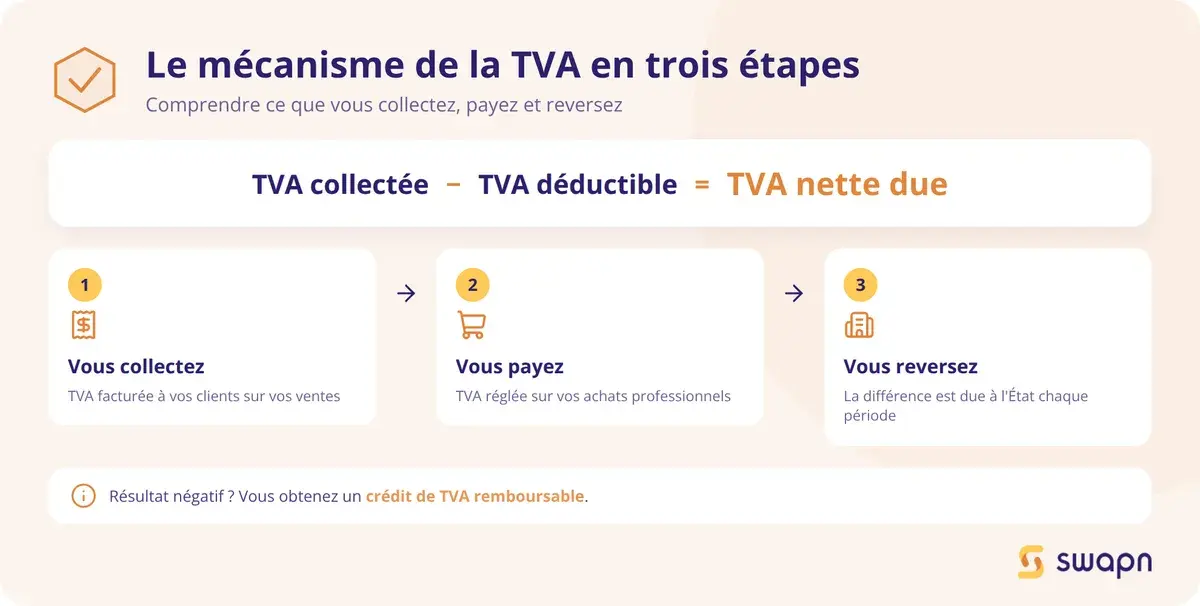
Le fonctionnement de la TVA repose sur trois temps :
- Vous collectez la TVA sur vos ventes. Chaque facture émise à vos clients inclut un montant de TVA collectée.
- Vous payez la TVA sur vos achats professionnels. Chaque facture reçue de vos fournisseurs inclut un montant de TVA déductible.
- Vous reversez la différence à l'État. Le calcul est simple : TVA collectée - TVA déductible = TVA nette due.
Si le résultat est négatif (vous avez payé plus de TVA que vous n'en avez collecté), vous avez un crédit de TVA remboursable.
Prenons un cas concret. Un consultant facture 10 000 € HT de prestations dans le mois. La TVA collectée à 20 % s'élève à 2 000 €. Ses achats professionnels (logiciels, déplacements, sous-traitance) totalisent 3 000 € HT, soit 600 € de TVA déductible. En tant que redevable de la TVA, il reverse à l'État : 2 000 € - 600 € = 1 400 € de TVA nette due.
TVA collectée, TVA déductible et crédit de TVA
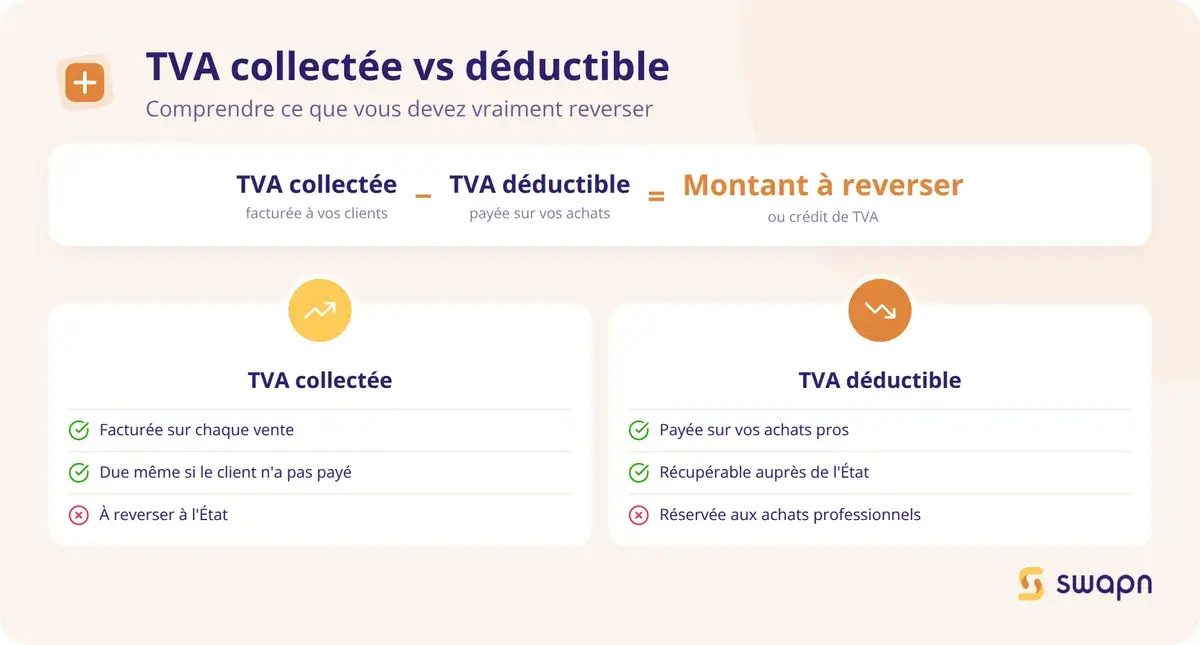
La TVA collectée figure sur chaque facture que vous émettez. Elle est due à l'État même si votre client n'a pas encore réglé sa facture. Le fait générateur (le moment où la TVA devient exigible) correspond à la livraison du bien ou à l'achèvement de la prestation, sauf option pour la TVA sur les débits.
La TVA déductible est récupérable sur vos achats professionnels, à condition de respecter quatre règles :
- La dépense est nécessaire à votre activité taxable.
- Vous avez une facture conforme avec toutes les mentions obligatoires.
- Le bien ou service n'est pas exclu du droit à déduction (hébergement hôtelier, certains véhicules de tourisme, par exemple).
- La TVA est exigible chez votre fournisseur.
Le crédit de TVA apparaît quand votre TVA déductible dépasse votre TVA collectée. C'est fréquent en phase de lancement (investissements importants, peu de ventes) ou pour les entreprises exportatrices (ventes exonérées de TVA, achats avec TVA). Vous pouvez reporter ce crédit sur la déclaration suivante ou demander son remboursement au Service des Impôts des Entreprises (SIE).
Quels sont les taux de TVA applicables en France ?
La France applique quatre taux de TVA en métropole, avec des spécificités pour la Corse et les départements d'outre-mer. Le taux applicable dépend de la nature du bien ou du service vendu, pas du statut de l'entreprise.
Les 4 taux de TVA en France métropolitaine
| Taux | Pourcentage | Exemples de biens et services |
|---|---|---|
| Normal | 20 % | Majorité des biens et services, prestations intellectuelles, honoraires d'expert-comptable, abonnements gaz et électricité |
| Intermédiaire | 10 % | Restauration sur place, travaux de rénovation (logements > 2 ans), transport de voyageurs, hébergement |
| Réduit | 5,5 % | Produits alimentaires de première nécessité, livres, travaux d'amélioration énergétique |
| Super réduit | 2,1 % | Médicaments remboursés par la Sécurité sociale, presse, spectacles vivants (140 premières représentations) |
Le taux normal de 20 % s'applique par défaut. Si vous hésitez sur le taux à facturer, c'est celui-ci qui s'applique, sauf disposition légale contraire. Pour la TVA en restauration, les règles de ventilation entre taux méritent une attention particulière.
Taux spécifiques en Corse et dans les DOM
Les territoires ultramarins bénéficient de taux adaptés. La Guyane et Mayotte ne sont pas soumises à la TVA.
| Taux | Métropole | Corse | DOM (Guadeloupe, Martinique, Réunion) |
|---|---|---|---|
| Normal | 20 % | 20 % | 8,5 % |
| Intermédiaire | 10 % | 10 % | 2,1 % |
| Réduit | 5,5 % | 2,1 % | 1,75 % |
| Super réduit | 2,1 % | 0,9 % | 1,05 % |
| Spécifique | - | 13 % (produits pétroliers) | - |
L'expert-comptable vérifie que le bon taux est appliqué selon la localisation de la livraison ou de la prestation. Une erreur de taux sur un volume important de factures peut déclencher un redressement fiscal.
Quel taux de TVA sur les honoraires d'un expert-comptable ?
Les prestations d'expertise comptable sont des prestations intellectuelles soumises au taux normal de 20 % en France métropolitaine. Ce taux s'applique à tous les honoraires : tenue comptable, déclarations fiscales, conseil, audit.
La règle de territorialité change la donne pour les clients situés hors métropole. En B2B (entre professionnels), c'est la TVA du pays du preneur (votre pays, en tant que client) qui s'applique, selon l'article 259 B du CGI :
- Client établi en Corse : le taux reste à 20 % (pas de taux réduit pour les prestations intellectuelles).
- Client établi en Guadeloupe, Martinique ou Réunion : le taux applicable est de 8,5 %.
- Client établi dans un autre pays de l'UE (B2B) : pas de TVA française facturée, le client autoliquide la TVA dans son pays.
Bon à savoir : Les prestations d'expertise comptable suivent la règle de territorialité des prestations immatérielles (article 259 B du CGI). En B2B, c'est la TVA du pays du client qui s'applique. Si votre expert-comptable est basé à Paris mais que vous êtes établi en Martinique, le taux applicable est de 8,5 %, pas 20 %.
Comment calculer la TVA sur une facture ?
Le calcul de la TVA repose sur des formules simples, mais une erreur d'arrondi ou de taux sur une facture peut fausser toute votre déclaration. Voici les formules à connaître et un cas pratique détaillé.
Formules de calcul HT → TTC et TTC → HT
Trois formules couvrent tous les cas de figure :
- Prix TTC = Prix HT × (1 + taux de TVA). Exemple : 1 000 € HT × 1,20 = 1 200 € TTC.
- Prix HT = Prix TTC / (1 + taux de TVA). Exemple : 1 200 € TTC / 1,20 = 1 000 € HT.
- Montant de TVA = Prix HT × taux de TVA. Exemple : 1 000 € × 0,20 = 200 € de TVA.
Le tableau ci-dessous récapitule les coefficients multiplicateurs pour chaque taux :
| Taux de TVA | Coefficient (HT → TTC) | Division (TTC → HT) |
|---|---|---|
| 20 % | × 1,20 | ÷ 1,20 |
| 10 % | × 1,10 | ÷ 1,10 |
| 5,5 % | × 1,055 | ÷ 1,055 |
| 2,1 % | × 1,021 | ÷ 1,021 |
Cas pratique : calculer la TVA d'une facture de prestation de services
Un consultant en informatique facture 5 jours de mission à 500 € HT par jour. Voici le détail du calcul :
- Base imposable (montant hors taxe) : 5 jours × 500 € = 2 500 € HT.
- Montant de TVA (taux normal 20 %) : 2 500 € × 0,20 = 500 €.
- Total TTC : 2 500 € + 500 € = 3 000 €.
Sur cette facture, l'expert-comptable vérifie le taux applicable (20 % pour une prestation intellectuelle), la cohérence entre le HT, la TVA et le TTC, et la présence des mentions obligatoires sur un devis et sur la facture (numéro de TVA intracommunautaire, date d'exigibilité, conditions de paiement).
Comment déclarer et payer la TVA ?
La déclaration de TVA est une obligation récurrente pour toute entreprise assujettie et redevable. La périodicité, le formulaire et les délais dépendent de votre régime d'imposition. Un expert-comptable gère ces échéances pour vous et anticipe les acomptes semestriels.
Déclaration mensuelle (CA3) ou annuelle (CA12) : quelle périodicité ?
| Critère | CA3 (réel normal) | CA12 (réel simplifié) |
|---|---|---|
| Périodicité | Mensuelle (trimestrielle si TVA annuelle < 4 000 €) | Annuelle + 2 acomptes semestriels |
| Date limite | Entre le 15 et le 24 du mois suivant | Acompte 1 : juillet (55 %), Acompte 2 : décembre (40 %), Solde : mai |
| Acomptes | Non | Oui, calculés sur la TVA due l'année précédente |
| Mode de dépôt | Télédéclaration sur impots.gouv.fr | Télédéclaration sur impots.gouv.fr |
| Profil type | CA > 254 000 € (services) ou > 840 000 € (ventes), ou sur option | CA ≤ 254 000 € (services) ou ≤ 840 000 € (ventes) |
La télédéclaration est obligatoire pour toutes les entreprises, quel que soit le régime. L'expert-comptable se connecte à votre espace professionnel sur impots.gouv.fr pour déposer la déclaration dans les délais.
Quelles sont les étapes d'une déclaration de TVA ?
Le processus de déclaration de TVA suit six étapes :
- Rassembler les factures de ventes et d'achats de la période concernée.
- Calculer la TVA collectée : additionner les montants de TVA figurant sur toutes vos factures de ventes.
- Calculer la TVA déductible : additionner les montants de TVA figurant sur vos factures d'achats éligibles.
- Déterminer le solde : TVA collectée - TVA déductible = TVA nette due (ou crédit de TVA si le résultat est négatif).
- Remplir et transmettre le formulaire (CA3 ou CA12) via l'espace professionnel en ligne.
- Payer la TVA due par prélèvement automatique ou virement, ou demander le remboursement du crédit de TVA.
Votre expert-comptable réalise ces six étapes pour vous. Il vérifie chaque montant, s'assure que toutes les factures sont conformes et respecte les échéances pour éviter les pénalités de retard. Pour les entreprises qui souhaitent gérer une partie de leur comptabilité en autonomie, un logiciel de comptabilité pas cher peut compléter l'accompagnement de l'expert-comptable.
Que faire en cas de crédit de TVA ?
Quand votre TVA déductible dépasse votre TVA collectée, vous avez un crédit de TVA. Vous avez deux solutions :
- Reporter le crédit sur votre prochaine déclaration. Le montant vient en déduction de la TVA due le mois ou le trimestre suivant.
- Demander le remboursement auprès du SIE via le formulaire 3519. Le remboursement est possible chaque trimestre si le crédit atteint au moins 760 €, ou une fois par an (lors de la déclaration annuelle) sans montant minimum.
Les situations de crédit de TVA sont fréquentes en début d'activité. Un entrepreneur qui investit 50 000 € HT en matériel paie 10 000 € de TVA déductible. S'il ne facture que 5 000 € HT le premier trimestre (1 000 € de TVA collectée), son crédit de TVA est de 9 000 €. L'expert-comptable demande le remboursement dès le premier trimestre pour préserver la trésorerie.
Bon à savoir : Vous pouvez demander le remboursement de votre crédit de TVA chaque trimestre si le montant est supérieur ou égal à 760 €. En dessous de ce seuil, le remboursement n'est possible qu'une fois par an, lors de la déclaration annuelle. Un crédit de TVA non réclamé est de la trésorerie dormante.
TVA intracommunautaire : le rôle clé de l'expert-comptable
Dès que vous achetez ou vendez à un professionnel dans un autre pays de l'Union européenne, les règles de TVA changent. L'expert-comptable s'assure que chaque opération est correctement traitée et déclarée.
Qu'est-ce que le numéro de TVA intracommunautaire ?
Le numéro de TVA intracommunautaire est un identifiant fiscal attribué à toute entreprise assujettie à la TVA dans l'UE. En France, il se compose de 13 caractères : le préfixe « FR », une clé de 2 chiffres, puis votre numéro SIREN à 9 chiffres.
La clé de vérification se calcule avec cette formule :
Clé = [12 + 3 × (SIREN modulo 97)] modulo 97
Ce numéro doit figurer sur toutes vos factures adressées à des clients professionnels dans l'UE. Avant de facturer un client européen sans TVA, vérifiez la validité de son numéro de TVA intracommunautaire via le système VIES de la Commission européenne. Un numéro invalide vous expose à devoir payer la TVA à la place de votre client.
Achats et ventes dans l'UE : les règles de TVA à connaître
Les règles varient selon le type d'opération et la nature du bien ou service échangé.
| Type d'opération | Traitement TVA | Obligation déclarative |
|---|---|---|
| Vente de prestation B2B à un client UE | Pas de TVA française, autoliquidation par le client | Déclaration européenne de services (DES) |
| Achat de prestation B2B auprès d'un fournisseur UE | Autoliquidation : TVA collectée + TVA déductible sur la même déclaration (opération neutre) | Ligne spécifique sur la CA3 ou CA12 |
| Livraison intracommunautaire de biens | Exonérée de TVA (sous conditions : preuve de transport + numéro de TVA valide du client) | État récapitulatif des livraisons intracommunautaires |
| Acquisition intracommunautaire de biens | TVA française due par l'acheteur (autoliquidation) | Ligne spécifique sur la CA3 ou CA12 |
L'autoliquidation est le mécanisme central des échanges intracommunautaires en B2B. Pour une prestation achetée à un fournisseur allemand, par exemple, vous inscrivez la TVA française à la fois en TVA collectée et en TVA déductible sur votre déclaration. L'opération est neutre pour votre trésorerie, mais elle doit être correctement enregistrée dans votre comptabilité. Une erreur d'écriture peut déclencher un contrôle fiscal.
Combien coûte un expert-comptable pour gérer la TVA ?
Le coût de la gestion TVA dépend du mode d'accompagnement choisi et du volume d'activité de votre entreprise. Dans la grande majorité des cas, cette mission est incluse dans le forfait de tenue comptable.
Les missions TVA incluses dans un forfait comptable
La gestion de la TVA n'est généralement pas facturée séparément. Elle fait partie du forfait de tenue comptable qui couvre :
- Les écritures de TVA collectée et déductible.
- Les déclarations périodiques (CA3 ou CA12).
- Le suivi du crédit de TVA et les demandes de remboursement.
- La vérification de la conformité de vos factures.
Pour un indépendant ou une TPE, le forfait comptable complet (tenue comptable + déclarations TVA + bilan annuel et liasse fiscale) se situe entre 29 € et 150 € HT/mois, selon le prestataire, le nombre de factures mensuelles et la complexité de l'activité. Les opérations intracommunautaires ou un régime réel normal avec déclaration mensuelle peuvent augmenter le tarif. Pour mieux comprendre les écarts de tarification, consultez notre comparatif des prix d'un comptable par poste et par statut.
Expert-comptable en ligne vs cabinet traditionnel : quel impact sur le prix ?
Les tarifs varient selon le modèle d'exercice. Un cabinet de proximité facture en moyenne entre 150 € et 500 € HT/mois pour une TPE, avec des écarts selon la région et la taille du cabinet. Les experts-comptables en ligne se situent entre 29 € et 100 € HT/mois, grâce à l'automatisation de la saisie comptable et des déclarations.
Quel que soit le modèle, vérifiez que le forfait inclut bien la déclaration de TVA (certains prestataires la facturent en supplément) et l'assistance en cas de contrôle fiscal. Le critère déterminant reste l'inscription à l'Ordre des Experts-Comptables (OEC), qui garantit la compétence professionnelle et engage la responsabilité du cabinet. Pour comprendre les différences entre les deux profils, lisez notre article sur la différence entre comptable et expert-comptable.
Chez Swapn, le forfait comptable tout-en-un démarre à 29 € HT/mois, sans engagement, et inclut la gestion complète des déclarations de TVA par un comptable ainsi qu'un bilan certifié par un Expert-Comptable inscrit à l'Ordre.
Les questions fréquentes sur l'expert-comptable et la TVA
Est-ce qu'un expert-comptable est obligatoire pour déclarer la TVA ?
Non, la loi n'impose pas de recourir à un expert-comptable. Vous pouvez déclarer votre TVA vous-même via votre espace professionnel sur impots.gouv.fr. Une erreur de déclaration expose toutefois à des pénalités (10 % de majoration + intérêts de retard). Un expert-comptable sécurise vos déclarations et vous fait gagner du temps.
Combien coûte un expert-comptable pour gérer la TVA d'une TPE ?
La gestion de la TVA est incluse dans le forfait de tenue comptable. Pour une TPE ou un indépendant, comptez entre 29 € et 150 € HT/mois pour un forfait complet (tenue comptable + déclarations TVA + bilan annuel), selon le prestataire et le volume d'activité.
Quelle est la différence entre TVA collectée et TVA déductible ?
La TVA collectée est celle que vous facturez à vos clients. La TVA déductible est celle que vous payez sur vos achats professionnels. La différence (collectée - déductible) correspond au montant à reverser à l'État. Si la TVA déductible est supérieure, vous avez un crédit de TVA.
Comment savoir si mon entreprise est assujettie à la TVA ?
Toute entreprise exerçant une activité économique à titre indépendant est assujettie à la TVA (seuls les particuliers et certaines associations sont non-assujettis). Si votre chiffre d'affaires reste sous les seuils de la franchise en base (36 800 € pour les prestations de services, 91 900 € pour les ventes de biens), vous êtes dispensé de la facturer et de la déclarer. Les règles spécifiques à la TVA en micro-entreprise méritent d'être connues si vous exercez sous ce statut.
Quand facturer la TVA à 10 % au lieu de 20 % ?
Le taux de 10 % s'applique à la restauration sur place, aux travaux de rénovation dans les logements de plus de 2 ans (hors amélioration énergétique à 5,5 %), au transport de voyageurs et à certaines prestations spécifiques. En cas de doute, votre expert-comptable vérifie le taux applicable.
Mon expert-comptable peut-il m'aider à récupérer un crédit de TVA ?
Oui, c'est une de ses missions courantes. Il identifie les situations de crédit de TVA, prépare la demande de remboursement (formulaire 3519) et l'adresse au SIE. Le remboursement est possible chaque trimestre si le crédit dépasse 760 €.
Quelle TVA appliquer quand je facture un client dans un autre pays de l'UE ?
Pour une prestation de services B2B à un client établi dans un autre pays de l'UE, vous ne facturez pas de TVA française. Le client autoliquide la TVA dans son pays. Vous devez mentionner « autoliquidation » sur la facture et déposer une déclaration européenne de services (DES).
Un expert-comptable en ligne gère-t-il la TVA aussi bien qu'un cabinet de proximité ?
Oui, à condition qu'il soit inscrit à l'Ordre des Experts-Comptables. Les déclarations déposées (CA3, CA12), les vérifications effectuées et la responsabilité professionnelle engagée sont identiques. La différence porte sur le mode de communication (app, visio, chat) et le tarif.
Quelles sont les pénalités en cas de retard de déclaration de TVA ?
Un retard entraîne une majoration de 10 % du montant de TVA due, plus des intérêts de retard de 0,20 % par mois. Après mise en demeure sans réponse, la majoration passe à 40 %. En cas de manœuvres frauduleuses, elle peut atteindre 80 %. Ces pénalités s'ajoutent à une éventuelle dette fiscale qui peut rapidement peser sur la trésorerie de l'entreprise.
Est-ce que les professions libérales paient la TVA ?
La plupart des professions libérales sont assujetties au taux normal de 20 %. Certaines activités bénéficient d'une exonération (professions médicales et paramédicales pour les actes de soins, enseignement). Les professions libérales dont le CA reste sous le seuil de franchise (36 800 €) en sont dispensées. Pour les BNC, les règles de comptabilité BNC encadrent également le traitement de la TVA.
Sources & Références
Service-Public : Taxe sur la valeur ajoutée (TVA)
Economie.gouv.fr : TVA : quels sont les taux de votre quotidien ?
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


