
Simulateur CFE : calcul, barème et exonérations 2026
Mis à jour le 06 novembre 2026
Comment est calculée la CFE ?
La cotisation foncière des entreprises (CFE) est un impôt local dû par toute entreprise ou travailleur indépendant exerçant une activité professionnelle au 1er janvier de l'année. Elle fait partie de la contribution économique territoriale (CET). Son montant dépend de trois variables : votre base d'imposition, le taux voté par votre commune et les taxes additionnelles.
La formule de calcul complète
Voici la formule à retenir pour calculer la CFE :
CFE = base d'imposition × taux communal + taxe additionnelle CCI + frais de gestion
La base d'imposition correspond soit à la valeur locative cadastrale des biens que vous utilisez pour votre activité, soit à la cotisation minimum si vous n'avez pas de local professionnel (ou si sa valeur locative est trop faible).
Le taux communal est fixé chaque année par votre commune ou votre intercommunalité (EPCI). Il varie fortement d'une ville à l'autre, de ~15 % à plus de 40 % selon les délibérations du conseil municipal. C'est ce taux qui explique les écarts de CFE entre deux entrepreneurs ayant le même chiffre d'affaires mais installés dans des communes différentes.
À ce montant s'ajoutent deux éléments :
- La taxe additionnelle CCI, d'environ 1,12 % du montant de CFE brute
- Les frais de gestion, de 1 % du total (CFE brute + taxe CCI)
Base d'imposition avec local professionnel
Si vous exercez dans un local dédié (bureau, atelier, boutique), votre base d'imposition est la valeur locative cadastrale de ce bien au 1er janvier de l'année d'imposition. Cette valeur est fixée par l'administration fiscale. Vous pouvez la retrouver sur l'avis de taxe foncière du local ou en contactant votre Service des Impôts des Entreprises (SIE).
Pour les locaux partagés (coworking, pépinière), la base peut être réduite puisque vous n'occupez qu'une fraction de la surface. En cas de simple domiciliation commerciale sans occupation réelle, c'est la cotisation minimum qui s'applique.
Base d'imposition sans local (cotisation minimum)
La majorité des entrepreneurs sans local propre, domiciliés chez eux ou en espace de coworking, relèvent de la cotisation minimum. Ce montant plancher est fixé par délibération du conseil municipal, dans les fourchettes légales définies par l'article 1647 D du Code général des impôts.
La tranche applicable dépend de votre chiffre d'affaires ou de vos recettes HT réalisés en N-2 (deux ans avant l'année d'imposition). Pour une entreprise créée récemment, la période de référence est ajustée au prorata.
Bon à savoir : Le simulateur en haut de page affiche une fourchette de base, pas le montant final de votre CFE. Votre montant réel est égal à cette base multipliée par le taux de votre commune, plus les taxes additionnelles. Deux entreprises avec le même CA peuvent payer une CFE très différente selon leur commune d'implantation.
Barème de la cotisation minimum CFE
Les fourchettes de cotisation minimum sont fixées au niveau national. Chaque commune choisit librement le montant qu'elle applique à l'intérieur de ces bornes, ce qui explique les écarts importants d'une ville à l'autre.
Tableau des fourchettes par tranche de chiffre d'affaires
| Tranche de CA / recettes HT (N-2) | Fourchette de base minimum | CFE estimée (taux moyen 25 %) |
|---|---|---|
| ≤ 10 000 € | 237 - 565 € | ~60 - 145 € |
| 10 001 - 32 600 € | 237 - 1 130 € | ~60 - 290 € |
| 32 601 - 100 000 € | 237 - 2 374 € | ~60 - 610 € |
| 100 001 - 250 000 € | 237 - 3 957 € | ~60 - 1 015 € |
| 250 001 - 500 000 € | 237 - 5 652 € | ~60 - 1 450 € |
| > 500 000 € | 237 - 7 349 € | ~60 - 1 890 € |
Les estimations de la dernière colonne incluent la taxe CCI et les frais de gestion (~2 % au total). Le montant réel dépend du taux voté par votre commune et de la base minimum qu'elle a retenue dans la fourchette.
Comment trouver la cotisation minimum de votre commune
- Consultez votre avis de CFE sur votre espace professionnel impots.gouv.fr : il mentionne la base retenue et le taux appliqué.
- Contactez votre SIE (Service des Impôts des Entreprises) du siège social par téléphone ou courriel.
- Vérifiez le site de votre mairie : certaines communes publient leurs délibérations fiscales, dont le montant de cotisation minimum retenu.
Exemples de calcul de la CFE
Trois cas concrets pour comprendre comment le montant de la CFE varie selon la situation de l'entreprise. Les taux et bases retenus ci-dessous sont des hypothèses réalistes.
Exemple 1 - Micro-entrepreneur consultant, CA 28 000 €, sans local
Ce consultant travaille depuis son domicile. Son CA de l'année N-2 est de 28 000 €, ce qui le place dans la tranche 10 001 - 32 600 €. Sa commune a fixé la base minimum à 500 €.
| Élément | Montant |
|---|---|
| Base minimum retenue par la commune | 500 € |
| × Taux communal (28 %) | 140 € |
| + Taxe additionnelle CCI (~1,12 %) | 1,57 € |
| + Frais de gestion (~1 %) | 1,42 € |
| = CFE totale | ~143 € |
Avec un taux communal de 20 % au lieu de 28 %, la CFE tomberait à environ 102 €. Le taux de la commune fait toute la différence.
Exemple 2 - Société (SASU) avec bureau, valeur locative 6 000 €
Cette SASU loue un bureau dont la valeur locative cadastrale est de 6 000 €. Ce montant dépasse la cotisation minimum de la commune, c'est donc la valeur locative qui sert de base.
| Élément | Montant |
|---|---|
| Base d'imposition (valeur locative) | 6 000 € |
| × Taux communal (30 %) | 1 800 € |
| + Taxe additionnelle CCI (~1,12 %) | 20,16 € |
| + Frais de gestion (~1 %) | 18,20 € |
| = CFE totale | ~1 838 € |
Si la cotisation minimum de cette commune était de 800 €, elle ne s'appliquerait pas ici puisque la valeur locative (6 000 €) est supérieure. C'est toujours la base la plus élevée qui est retenue.
Exemple 3 - Société créée en année N, première et deuxième année
Reprenons le profil de l'exemple 1 (base minimum 500 €, taux 28 %) pour une entreprise nouvellement créée :
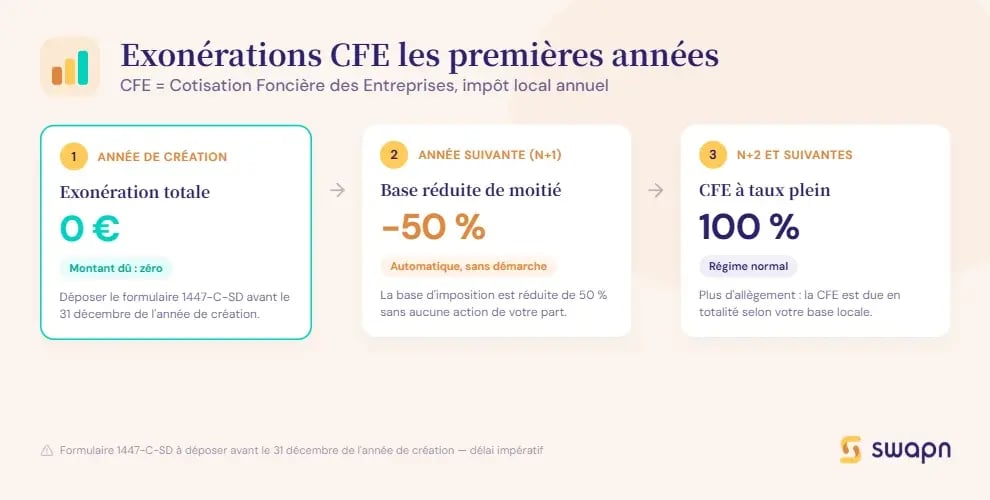
- Année N (création) : exonération totale de CFE. Montant dû = 0 €.
- Année N+1 : la base d'imposition est réduite de 50 %. Base retenue = 500 / 2 = 250 €. CFE brute = 250 × 28 % = 70 €. Avec les taxes additionnelles : ~72 €.
- Année N+2 et suivantes : CFE à taux plein, soit ~143 € dans cet exemple.
La réduction de 50 % en deuxième année est automatique. Aucune démarche supplémentaire n'est nécessaire.
Qui est exonéré de CFE ?
Plusieurs cas d'exonération permettent de ne pas payer la CFE, ou d'en réduire le montant. Certaines sont automatiques, d'autres nécessitent une demande explicite.
Exonération totale l'année de création
Toute entreprise est exonérée de CFE l'année de sa création, quel que soit son statut juridique (micro-entreprise, SASU, EURL, SARL, etc.). Cette exonération s'applique automatiquement.
Une condition existe cependant : vous devez déposer le formulaire 1447-C-SD auprès de votre SIE avant le 31 décembre de l'année de création. Ce formulaire recense les caractéristiques de votre entreprise et permet à l'administration de calculer votre future CFE.
Bon à savoir : Un oubli ou un retard dans le dépôt de la 1447-C-SD peut entraîner une imposition d'office, sans possibilité de réclamer l'exonération de première année a posteriori. Déposez ce formulaire dès votre immatriculation pour éviter tout risque.
Réduction de 50 % la deuxième année
L'année suivant la création, la base d'imposition de la CFE est automatiquement réduite de moitié. Cette réduction s'applique à la base retenue, qu'il s'agisse de la valeur locative cadastrale ou de la cotisation minimum.
Aucune démarche n'est nécessaire : la réduction est appliquée par l'administration fiscale. À partir de la troisième année d'activité, la CFE s'applique à taux plein.
Exonération pour chiffre d'affaires inférieur à 5 000 €
Les entreprises dont le CA ou les recettes annuels sont inférieurs ou égaux à 5 000 € sont exonérées de la cotisation minimum de CFE. Cette exonération est automatique, sans aucune démarche à effectuer.
Le seuil s'apprécie sur le CA ou les recettes de la période de référence (N-2 en régime de croisière). Un micro-entrepreneur qui démarre son activité avec un CA très faible peut donc être exonéré les premières années.
Autres exonérations (zones et activités spécifiques)
Des exonérations temporaires existent selon votre zone d'implantation ou votre activité :
- Zones franches urbaines (ZFU) et quartiers prioritaires de la politique de la ville (QPV) : exonération de 5 ans, puis dégressive
- France Ruralités Revitalisation (FRR), ex-ZRR, et bassins d'emploi à redynamiser (BER) : exonération de 2 à 5 ans selon le dispositif
- Artisans employant jusqu'à 3 salariés : réduction de base (pas une exonération totale)
- Certaines activités agricoles et artistes : exonérations permanentes sous conditions
Ces exonérations nécessitent souvent une demande via la déclaration 1447-C-SD (à la création) ou 1447-M-SD (en cours d'activité). Vérifiez votre éligibilité auprès de votre SIE.
Comment déclarer et payer la CFE ?
La gestion de la CFE passe par deux types de déclarations et un calendrier de paiement strict. Voici les étapes à connaître :
- Remplir la déclaration initiale 1447-C-SD dès la création de votre entreprise
- Signaler tout changement via le formulaire 1447-M-SD
- Régler le solde avant le 15 décembre (et l'acompte avant le 15 juin si applicable)
- Activer le prélèvement automatique sur impots.gouv.fr
La déclaration initiale : formulaire 1447-C-SD
Le formulaire 1447-C-SD est à déposer avant le 31 décembre de l'année de création auprès du SIE de votre siège social. Il recense les caractéristiques de votre entreprise : activité exercée, locaux utilisés, surfaces occupées et zone d'implantation.
Ce formulaire permet de bénéficier des exonérations auxquelles vous avez droit (première année, zones franches, etc.). Il n'est à remplir qu'une seule fois, sauf en cas de création d'un nouvel établissement.
Bon à savoir : Si votre siège est à votre domicile sans surface exclusivement dédiée à l'activité, indiquez 9 m² par défaut dans la rubrique « surface des locaux ». Cette valeur forfaitaire est couramment admise par l'administration.
La déclaration de modification : formulaire 1447-M-SD
Le formulaire 1447-M-SD est à déposer uniquement en cas de changement : nouvelle adresse, modification de surface, changement d'activité ou variation d'effectif. Il n'y a pas de périodicité fixe, la déclaration est déclenchée par l'événement.
Ce formulaire permet aussi de signaler un droit à exonération que vous n'aviez pas demandé lors de la déclaration initiale (par exemple, si votre commune passe en zone FRR après votre création).
Calendrier de paiement de la CFE
Le paiement de la CFE suit un calendrier précis :
- 15 juin : acompte de 50 %, uniquement si votre CFE de l'année précédente (N-1) dépasse 3 000 €
- 15 décembre : solde de la CFE (ou totalité si pas d'acompte)
- Mise en recouvrement : l'avis est disponible en ligne environ un mois avant chaque échéance
L'avis de CFE est consultable uniquement en ligne, sur votre espace professionnel impots.gouv.fr. Aucun envoi papier n'est effectué.
Bon à savoir : Si vous ne consultez pas votre espace en ligne, vous risquez de manquer l'échéance du 15 décembre et de subir une majoration de 10 %. Pensez à vérifier votre espace dès novembre.
Avec Swapn Comptabilité (dès 29 € HT/mois, sans engagement), vos échéances fiscales, dont la CFE, sont suivies par une équipe comptable pour éviter tout oubli ou retard.
Comment adhérer au prélèvement automatique
- Connectez-vous sur votre espace professionnel impots.gouv.fr.
- Rendez-vous dans la rubrique « Gérer mes contrats de prélèvement automatique ».
- Choisissez le prélèvement à l'échéance (adhérer avant le 30 novembre pour une prise en compte dès décembre) ou le prélèvement mensuel (adhérer avant le 30 juin).
- En cas d'adhésion tardive, réglez manuellement la CFE de l'année en cours.
Erreurs fréquentes sur le calcul de la CFE
Quelques confusions reviennent régulièrement chez les entrepreneurs qui découvrent la CFE. Les identifier permet d'éviter des mauvaises surprises sur le montant à payer.
Confondre la base d'imposition et le montant final de la CFE
C'est l'erreur la plus courante : croire que la fourchette de cotisation minimum affichée dans un simulateur ou un barème est le montant à payer. En réalité, cette fourchette est la base d'imposition. Le montant final de la CFE est le résultat de la multiplication de cette base par le taux communal, auquel s'ajoutent les taxes additionnelles.
Un entrepreneur dont la base minimum est de 500 € ne paiera pas 500 € de CFE. Avec un taux communal de 28 %, il paiera environ 143 €. Avec un taux de 40 %, ce serait plutôt 204 €.
Oublier la déclaration 1447-C-SD et perdre l'exonération
L'exonération de CFE la première année est automatique, mais elle est conditionnée au dépôt de la 1447-C-SD avant le 31 décembre. En cas d'oubli ou de retard, l'administration peut vous imposer d'office, et il n'est pas possible de réclamer l'exonération après coup.
Le conseil : déposez cette déclaration dès l'immatriculation de votre entreprise, sans attendre le mois de décembre. Les entrepreneurs qui créent leur société avec Swapn sont guidés pas à pas dans leurs démarches post-création, y compris le dépôt de la déclaration 1447-C-SD auprès du SIE.
Croire que la CFE ne concerne pas les micro-entrepreneurs
Les micro-entrepreneurs sont redevables de la CFE au même titre que les sociétés. La seule exception concerne ceux dont le CA annuel est inférieur ou égal à 5 000 € : ils sont exonérés de la cotisation minimum.
Un micro-entrepreneur avec un CA de 25 000 € paiera bien la CFE. Le régime micro-social simplifié ne dispense pas de cet impôt local.
Les questions fréquentes sur la CFE
Comment calculer le montant de sa CFE ?
La CFE se calcule en multipliant votre base d'imposition (valeur locative cadastrale ou cotisation minimum fixée par la commune) par le taux communal, puis en ajoutant la taxe additionnelle CCI (~1,12 %) et les frais de gestion (1 %). Si vous n'avez pas de local professionnel, votre base est la cotisation minimum, qui dépend de votre tranche de CA.
Quelle est la différence entre la base CFE et le montant de la CFE ?
La base est le montant de référence sur lequel l'impôt est calculé (valeur locative ou cotisation minimum). Le montant de la CFE est le résultat de la multiplication de cette base par le taux communal, auquel s'ajoutent les taxes additionnelles. La base seule ne correspond donc pas à ce que vous allez payer.
Est-ce qu'un micro-entrepreneur doit payer la CFE ?
Oui, les micro-entrepreneurs sont redevables de la CFE comme toutes les entreprises. Seule exception : si votre chiffre d'affaires annuel est inférieur ou égal à 5 000 €, vous êtes exonéré de la cotisation minimum. L'année de création est aussi exonérée.
Comment est-on exonéré de CFE la première année ?
L'exonération est automatique l'année de création de votre entreprise. Vous devez cependant déposer le formulaire 1447-C-SD auprès de votre SIE avant le 31 décembre de l'année de création. Sans ce formulaire, vous risquez une imposition d'office sans possibilité de récupérer l'exonération.
Quand faut-il payer la CFE ?
Le solde de la CFE est à payer au plus tard le 15 décembre de chaque année. Si votre CFE de l'année précédente dépasse 3 000 €, un acompte de 50 % est dû avant le 15 juin. L'avis de CFE est consultable uniquement en ligne sur votre espace professionnel impots.gouv.fr.
Comment trouver le taux de CFE de ma commune ?
Vous pouvez consulter votre avis de CFE sur votre espace professionnel impots.gouv.fr, qui mentionne le taux appliqué. Vous pouvez aussi contacter le SIE de votre siège social, ou consulter les délibérations fiscales publiées par votre mairie.
Combien coûte la CFE pour un freelance ?
Pour un freelance sans local propre, la CFE correspond à la cotisation minimum de sa commune, qui dépend de sa tranche de CA. Avec un CA de 28 000 € dans une commune ayant fixé une base minimum de 500 € et un taux de 28 %, la CFE serait d'environ 143 €. Le montant varie fortement selon la commune.
Peut-on être exonéré de CFE si son chiffre d'affaires est faible ?
Oui, les entreprises dont le CA ou les recettes annuels sont inférieurs ou égaux à 5 000 € sont exonérées de la cotisation minimum de CFE. Cette exonération est automatique, sans aucune démarche à effectuer.
Comment remplir la déclaration 1447-C-SD pour la CFE ?
Le formulaire 1447-C-SD est à déposer avant le 31 décembre de l'année de création auprès du SIE de votre siège social. Vous y indiquez l'activité exercée, les caractéristiques de vos locaux (ou l'absence de local, en indiquant 9 m² si vous êtes domicilié chez vous), et votre zone d'implantation pour bénéficier d'éventuelles exonérations.
La CFE est-elle réduite la deuxième année d'activité ?
Oui, l'année suivant la création, la base d'imposition de la CFE est automatiquement réduite de 50 %. Aucune démarche n'est nécessaire. À partir de la troisième année, la CFE s'applique à taux plein sur la base normale.
Sources & Références
Service-Public : Cotisation foncière des entreprises (CFE)
Impots.gouv.fr : Impôts locaux : CET (CFE et CVAE) et TF
Legifrance : Article 1647 D - Code général des impôts (cotisation minimum CFE)