
Simulateur de calcul IS et IR 2026 : rapide et gratuit
Mis à jour le 16 septembre 2026
Simulateur IS vs IR : comparez votre imposition en ligne
Le simulateur de calcul IS et IR ci-dessous vous permet de comparer en quelques clics le montant d'impôt que vous paieriez dans chaque régime fiscal. Deux modes sont disponibles : une simulation rapide pour obtenir un premier résultat, et une simulation personnalisée pour affiner selon votre situation réelle.
Simulation simple : estimez votre impôt en 3 champs
Le mode simple donne une estimation immédiate de votre imposition à l'IS et à l'IR. Trois informations suffisent :
- Votre chiffre d'affaires annuel (hors taxes)
- Le montant de vos charges annuelles (achats, loyer, sous-traitance, etc.)
- La rémunération annuelle que vous souhaitez vous verser dans le scénario IS
Le simulateur calcule automatiquement le bénéfice imposable, applique les taux d'IS (15 % et 25 %) et le barème progressif de l'IR, puis affiche le montant d'impôt dans chaque régime. Les hypothèses par défaut sont : activité commerciale, 100 % du bénéfice après IS distribué en dividendes, dirigeant célibataire (1 part fiscale).
Simulation personnalisée : affinez selon votre situation réelle
Le mode personnalisé intègre plus de 20 paramètres pour un résultat au plus proche de votre situation.
Paramètres d'activité
- Nature de l'activité (commerciale, libérale, artisanale)
- Catégorie micro-entreprise (vente de marchandises, restauration, hébergement, prestations de services)
- Option pour le versement libératoire en micro-entreprise
- Date de création, bénéfice de l'ACRE, activité saisonnière
Rémunération et dividendes (société à l'IS)
- Part du bénéfice après IS distribuée en dividendes
- Capital social, primes d'émission et compte courant d'associé
Foyer fiscal
- Méthode de calcul de l'IR (barème standard)
- Situation de famille, nombre d'enfants à charge
- Autres revenus imposables du foyer
Paramètres personnels avancés
- Résidence fiscale à l'étranger, établissement en outre-mer, bénéfice du RSA
- Statut de conjoint collaborateur, revenus étrangers, indemnités journalières de sécurité sociale (IJSS)
- Cotisations facultatives (contrats Madelin, PER)
- Exonération de cotisations pour pension d'invalidité
Bon à savoir : La simulation personnalisée intègre le compte courant d'associé et les primes d'émission, deux paramètres qui impactent directement le calcul du PFU sur les dividendes excédant 10 % du capital social pour les gérants de SARL ou d'EURL. Renseignez ces champs pour obtenir un résultat fiable.
Comment fonctionne le calcul de l'impôt sur les sociétés (IS) ?
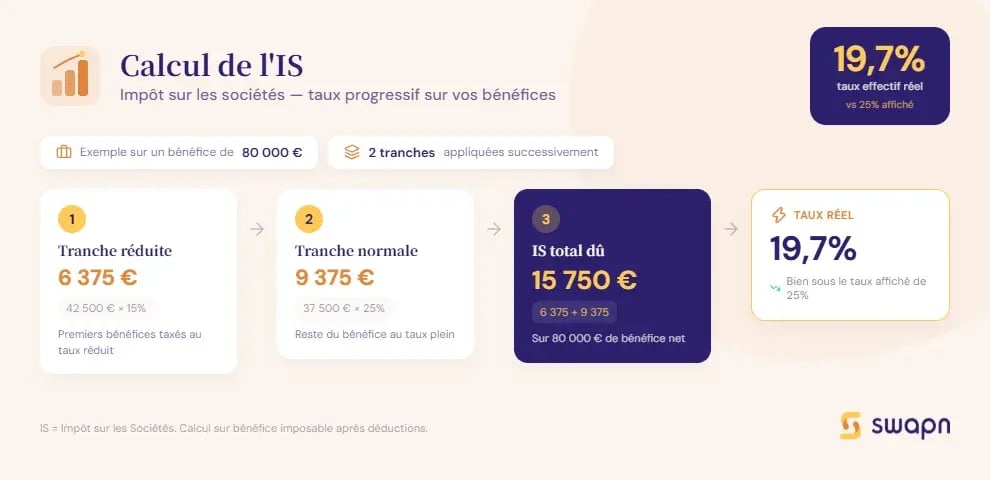
L'impôt sur les sociétés s'applique directement sur le bénéfice de la société, pas sur le revenu personnel du dirigeant. Voici les taux en vigueur, les statuts concernés et un exemple de calcul concret.
Les taux d'IS applicables
L'IS fonctionne avec deux taux :
| Tranche de bénéfice | Taux d'IS | Conditions du taux réduit |
|---|---|---|
| Jusqu'à 42 500 € | 15 % (taux réduit) | CA HT < 10 M€, capital entièrement libéré, détenu à 75 % minimum par des personnes physiques |
| Au-delà de 42 500 € | 25 % (taux normal) | Aucune |
Le bénéfice imposable correspond au résultat de la société : chiffre d'affaires moins charges moins rémunération du dirigeant. Ce résultat imposable est taxé au niveau de la société, indépendamment de la situation personnelle du dirigeant.
Quelles sociétés sont soumises à l'IS ?
IS de plein droit
- SARL (hors SARL familiale), SAS, SASU, SA, SEL, SCA
IS sur option
- EURL, EI (option irrévocable depuis 2022), SCI, SNC
Pour les EURL, SCI et SNC, l'option pour l'IS est révocable pendant les 5 premières années. Pour l'EI, une fois choisie, il n'est plus possible de revenir à l'IR.
Exemple de calcul IS étape par étape
Prenons une société avec un bénéfice imposable de 80 000 € :
- Sur les premiers 42 500 € : 42 500 × 15 % = 6 375 €
- Sur le reste (80 000 - 42 500 = 37 500 €) : 37 500 × 25 % = 9 375 €
- IS total : 6 375 + 9 375 = 15 750 €
Le taux effectif d'imposition atteint 19,7 % (15 750 / 80 000), bien en dessous du taux nominal de 25 %. Le taux réduit à 15 % sur la première tranche explique cet écart.
Comment fonctionne le calcul de l'impôt sur le revenu (IR) ?
L'impôt sur le revenu s'applique sur le revenu global du foyer fiscal, selon un barème progressif par tranches. Contrairement à l'IS, il dépend directement de la situation personnelle du dirigeant : situation familiale, nombre d'enfants, autres revenus du foyer.
Le barème progressif par tranches
Le barème de l'IR applicable aux revenus 2025 (déclaration 2026) comporte 5 tranches :
| Tranche de revenu imposable (par part) | Taux d'imposition |
|---|---|
| Jusqu'à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Chaque euro de revenu est imposé au taux de la tranche dans laquelle il se situe, pas au taux de la tranche la plus élevée. Un revenu de 40 000 € n'est pas taxé à 30 % sur la totalité : seule la part au-delà de 29 579 € l'est.
Le quotient familial et les parts fiscales
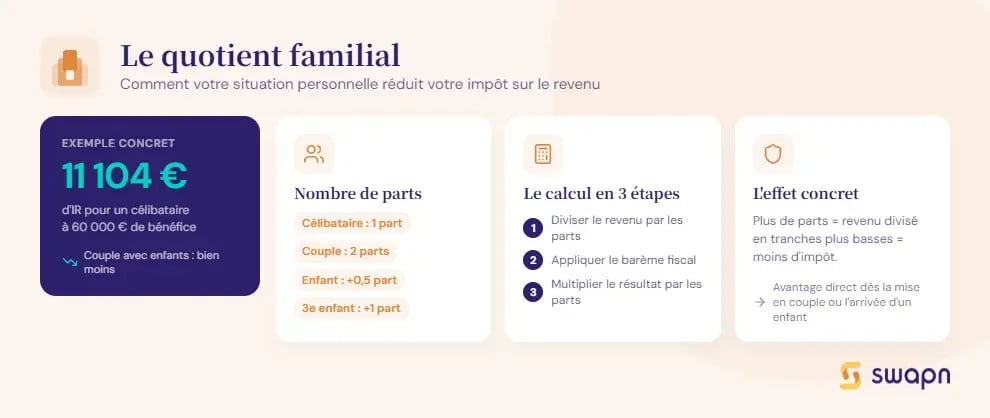
Le quotient familial divise le revenu imposable par le nombre de parts du foyer avant d'appliquer le barème :
- Célibataire = 1 part
- Couple marié ou pacsé = 2 parts
- Chaque enfant à charge = 0,5 part (1 part à partir du 3e enfant)
Le calcul suit trois étapes : le revenu imposable est divisé par le nombre de parts, le barème s'applique sur ce montant réduit, puis le résultat est multiplié par le nombre de parts.
L'impact est significatif. À 60 000 € de bénéfice, un célibataire (1 part) paie environ 11 104 € d'IR. Un couple marié avec 2 enfants (3 parts) paie environ 2 772 € sur le même montant, soit 4 fois moins.
Le taux marginal d'imposition (TMI) : pourquoi il compte
Le TMI est le taux appliqué à la dernière tranche de revenu atteinte, pas le taux moyen. C'est lui qui détermine le coût réel d'un euro supplémentaire de revenu, ou l'économie réelle d'une déduction.
Avec un revenu imposable de 50 000 € (1 part), le TMI est de 30 % : chaque euro gagné au-delà de 29 579 € est taxé à ce taux. Pourtant, le taux moyen effectif n'est que de 16,2 % (8 104 € d'IR sur 50 000 €). Les tranches inférieures, taxées à 0 % et 11 %, tirent la moyenne vers le bas.
Quelles entreprises relèvent de l'IR ?
IR de plein droit
- EI (dont micro-entreprise), EURL à associé personne physique, SNC, SCI, SARL familiale
- Les professions libérales en EI relèvent des BNC (bénéfices non commerciaux), les activités commerciales et artisanales des BIC (bénéfices industriels et commerciaux). La comptabilité en BNC suit des règles spécifiques à connaître avant de choisir votre régime.
IR sur option (5 ans maximum, non renouvelable)
- SARL, SAS, SASU, SA
Le micro-entrepreneur est obligatoirement à l'IR, avec la possibilité d'opter pour le versement libératoire. La SARL familiale bénéficie d'un régime particulier : elle peut rester à l'IR sans limitation de durée, à condition que tous les associés soient membres d'une même famille (conjoints, ascendants, descendants, frères et sœurs). Pour en savoir plus sur ce statut, consultez notre page dédiée à la SARL de famille.
Bon à savoir : L'option pour l'IR d'une société normalement soumise à l'IS (SAS, SARL classique) est limitée à 5 exercices. Au-delà, le retour à l'IS est automatique et irrévocable. Ce délai de 5 ans est un outil stratégique : il permet de tester le régime le plus favorable dans les premières années d'activité.
IS ou IR : quel régime est le plus avantageux pour votre société ?
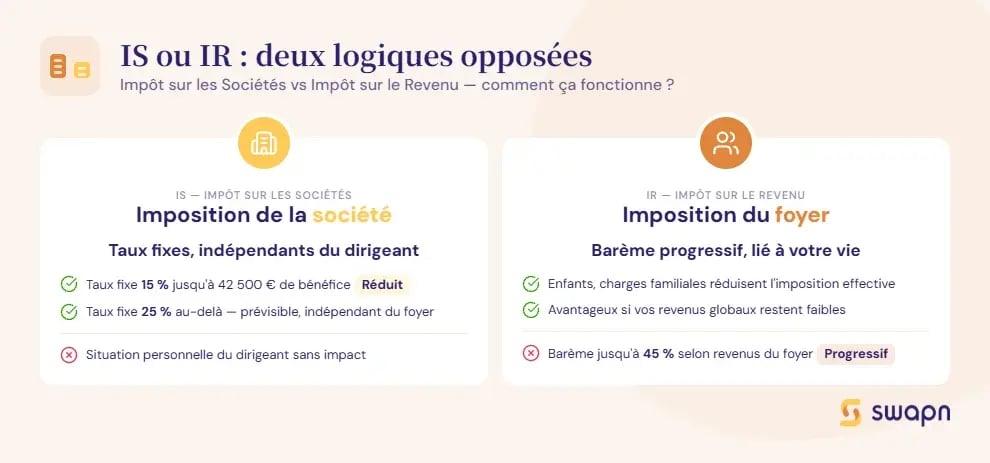
La réponse dépend de votre niveau de bénéfice, de votre stratégie de distribution (rémunération, dividendes, capitalisation) et de votre situation familiale. Voici comment chaque facteur joue dans la comparaison IS vs IR.
L'impact sur les bénéfices : qui paie le moins d'impôt ?
À l'IS, le bénéfice est imposé au niveau de la société (15 % ou 25 %). Le dirigeant n'est imposé à l'IR que sur sa rémunération, et au PFU (prélèvement forfaitaire unique) sur ses dividendes. Tant que le bénéfice reste dans la société, il n'est taxé qu'une seule fois.
À l'IR, la totalité du bénéfice remonte dans le revenu imposable du dirigeant, même s'il n'est pas distribué.
Le seuil de basculement se situe autour de 53 000 € de bénéfice annuel pour un célibataire, en comparant l'IS (bénéfice conservé dans la société) et l'IR. En dessous, l'IR est moins coûteux grâce aux tranches basses du barème (0 % et 11 %). Au-delà, l'IS à 15 % puis 25 % devient plus avantageux. Ce seuil varie selon le nombre de parts fiscales : un couple avec enfants peut rester à l'IR jusqu'à des bénéfices plus élevés grâce au quotient familial.
L'impact sur les dividendes et la rémunération
À l'IS, les dividendes versés au dirigeant sont soumis au PFU de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux). Pour comprendre en détail le fonctionnement de cette imposition, notre article sur la flat tax PFU détaille les mécanismes et les cas où le barème progressif reste préférable. Le dirigeant peut aussi opter pour le barème progressif avec un abattement de 40 % sur les dividendes.
À l'IR, il n'y a pas de dividendes au sens fiscal : le bénéfice est directement imposé dans le revenu du dirigeant.
L'un des atouts de l'IS est la souplesse d'arbitrage entre rémunération (déductible du résultat imposable) et dividendes (soumis au PFU). Le dirigeant peut ajuster chaque année la répartition pour réduire sa charge fiscale globale.
| Élément | IS | IR |
|---|---|---|
| Rémunération du dirigeant | Déductible du résultat, soumise à l'IR + cotisations | Pas de distinction : le bénéfice est le revenu |
| Dividendes | PFU 31,4 % ou barème + abattement 40 % | Pas de dividendes (bénéfice imposé directement) |
| Bénéfice non distribué | Imposé à l'IS uniquement (15 % ou 25 %) | Imposé à l'IR même sans distribution |
Attention pour les gérants de SARL ou d'EURL à l'IS : les dividendes excédant 10 % du capital social (augmenté des primes d'émission et du compte courant d'associé) sont soumis aux cotisations sociales TNS (environ 45 % du net), et non au simple PFU. Les dividendes en EURL suivent ainsi des règles distinctes de celles applicables aux présidents de SAS ou SASU.
L'impact sur les déficits
À l'IS, le déficit se reporte en avant sans limite de durée, mais il est plafonné à 1 M€ + 50 % du bénéfice excédentaire par exercice. Le report en arrière (carry-back) est possible sur le bénéfice de l'exercice précédent uniquement, dans la limite de 1 M€, et génère une créance fiscale sur l'État.
À l'IR, le déficit s'impute sur le revenu global du foyer, plafonné à 10 700 € par an pour les BIC. L'excédent se reporte pendant 6 ans sur les revenus de même catégorie.
L'avantage de l'IR en début d'activité est direct : un déficit réduit l'impôt du foyer dès l'année où il se produit. Si votre conjoint perçoit un salaire, le déficit de votre activité s'impute sur ce salaire et génère une économie d'impôt immédiate.
Cas pratique complet : 40 000 € vs 70 000 € vs 100 000 € de bénéfice
Voici trois scénarios comparatifs. Pour chaque cas, le calcul IS inclut l'impôt société et le PFU sur les dividendes distribués (ou l'IR sur la rémunération). Le calcul IR applique le barème progressif sur la totalité du bénéfice. Les cotisations sociales ne sont pas incluses.
Scénario 1 : bénéfice 40 000 €, célibataire, pas de rémunération
- IS : 40 000 × 15 % = 6 000 €. Dividendes : 34 000 €. PFU : 34 000 × 31,4 % = 10 676 €. Total IS distribué : 16 676 €. Total IS conservé (sans distribution) : 6 000 €
- IR : (29 579 - 11 600) × 11 % + (40 000 - 29 579) × 30 % = 1 978 + 3 126 = 5 104 €
Scénario 2 : bénéfice 70 000 €, couple marié 1 enfant (2,5 parts), rémunération 35 000 €
- IS sur bénéfice résiduel (35 000 €) : 5 250 €. Dividendes : 29 750 €. PFU : 9 342 €. IR sur rémunération (2,5 parts) : 660 €. Total IS distribué : 15 252 €. Total IS conservé : 5 910 €
- IR sur 70 000 € (2,5 parts) : revenu par part = 28 000 €. IR par part = 1 804 €. Total IR : 4 510 €
Scénario 3 : bénéfice 100 000 €, célibataire, rémunération 50 000 €
- IS sur bénéfice résiduel (50 000 €) : 8 250 €. Dividendes : 41 750 €. PFU : 13 110 €. IR sur rémunération (1 part) : 8 104 €. Total IS distribué : 29 464 €. Total IS conservé : 16 354 €
- IR sur 100 000 € (1 part) : 1 978 + 16 499 + 6 323 = 24 800 €
| Scénario | IS (tout distribué) | IS (bénéfice conservé) | IR |
|---|---|---|---|
| 40 000 €, célibataire | 16 676 € | 6 000 € | 5 104 € |
| 70 000 €, couple 1 enfant | 15 252 € | 5 910 € | 4 510 € |
| 100 000 €, célibataire | 29 464 € | 16 354 € | 24 800 € |
Quand le dirigeant distribue tout le bénéfice en dividendes, l'IR est systématiquement moins coûteux en impôt pur : la double imposition (IS + PFU) pèse lourd. L'avantage de l'IS apparaît dans deux situations : quand le dirigeant conserve le bénéfice dans la société (pas de PFU, IS seul à 15-25 %), et quand on intègre les cotisations sociales, plus faibles sur les dividendes que sur le bénéfice à l'IR pour un président de SAS/SASU.
Dans le scénario 3, si le dirigeant conserve les 41 750 € dans la société, l'impôt total IS tombe à 16 354 €, soit 8 446 € de moins que l'IR.
Bon à savoir : Ces simulations ne tiennent pas compte des cotisations sociales, qui varient fortement entre un gérant TNS (EURL/SARL, environ 45 % du net) et un président assimilé salarié (SAS/SASU, environ 82 % du net). Le statut d'assimilé salarié implique notamment une affiliation au régime général de la Sécurité sociale, ce qui change sensiblement le calcul global. Utilisez le simulateur en haut de page pour intégrer ce paramètre dans votre comparaison.
Avec une comptabilité tout-en-un dès 29 € HT/mois, Swapn vous accompagne dans le suivi de votre imposition et de vos obligations fiscales tout au long de l'année.
Tableau comparatif IS vs IR : les différences clés
Ce tableau synthétise les 12 critères de comparaison entre l'IS et l'IR pour vous aider à choisir le régime adapté à votre situation.
| Critère | IS | IR |
|---|---|---|
| Base imposable | Bénéfice de la société | Revenu global du foyer fiscal |
| Taux d'imposition | 15 % (≤ 42 500 €) puis 25 % | Barème progressif de 0 % à 45 % |
| Imposition des dividendes | PFU 31,4 % ou barème + abattement 40 % | Pas de dividendes : bénéfice imposé directement |
| Traitement des déficits | Report en avant illimité + carry-back (1 M€) | Imputation sur revenu global (10 700 € max en BIC) + report 6 ans |
| Cotisations sociales du dirigeant | Sur rémunération uniquement (+ dividendes > 10 % capital en SARL/EURL) | Sur la totalité du bénéfice |
| Imposition sans distribution | IS seul (15-25 %) sur le bénéfice | Oui, même si le bénéfice n'est pas prélevé |
| Impact du quotient familial | Aucun sur l'IS (impact sur l'IR de la rémunération uniquement) | Direct : réduit l'impôt selon le nombre de parts |
| Arbitrage rémunération/dividendes | Oui : le dirigeant choisit la répartition chaque année | Non : le bénéfice est le revenu du dirigeant |
| Obligations comptables | Comptabilité d'engagement, bilan, liasse fiscale | Comptabilité simplifiée possible (micro, régime réel simplifié) |
| Changement de régime | Option IR possible 5 ans (SARL, SAS) | Option IS possible (irrévocable pour l'EI) |
| Statuts par défaut | SARL, SAS, SASU, SA, SEL, SCA | EI, EURL, SNC, SCI, SARL familiale |
| Avantage principal | Capitalisation à moindre coût fiscal, souplesse de distribution | Simplicité, pas de double imposition, quotient familial |
4 conseils pour choisir entre IS et IR
Le choix entre IS et IR dépend de votre situation personnelle et de votre stratégie d'entreprise. Voici quatre repères pour vous orienter.
- Chiffrez votre bénéfice annuel attendu pour identifier le régime le moins coûteux
- Intégrez votre quotient familial dans la comparaison
- Prévoyez l'impact des déficits éventuels en phase de lancement
- Sollicitez un professionnel pour modéliser vos scénarios à long terme
Évaluez votre niveau de bénéfice prévisionnel
En dessous de 50 000-55 000 € de bénéfice annuel (célibataire), l'IR est souvent plus simple et moins coûteux. Au-delà, le taux réduit d'IS à 15 % combiné à la possibilité de capitaliser dans la société devient compétitif. Testez plusieurs niveaux de chiffre d'affaires dans le simulateur pour identifier votre seuil de basculement. Pour les dirigeants de SAS, notre article sur l'imposition de la SAS détaille les mécanismes propres à cette forme juridique.
Tenez compte de votre situation familiale
Le quotient familial réduit significativement l'IR pour les foyers avec enfants ou en couple. Un couple marié avec 2 enfants (3 parts) peut rester à l'IR jusqu'à des bénéfices bien plus élevés qu'un célibataire. L'IS, lui, ne dépend pas de la situation familiale : le taux est le même pour tous.
Anticipez vos premières années d'activité
Si des déficits sont probables les premières années, l'IR permet de les imputer sur les revenus du foyer et de réduire l'impôt immédiatement. L'option IR temporaire (5 ans) pour une SAS ou SARL est une stratégie courante en phase de lancement. En phase de croissance avec des bénéfices élevés, l'IS permet de capitaliser dans la société à moindre coût fiscal. Pour les SASU, notre article sur l'optimisation fiscale SASU présente les principales stratégies disponibles.
Faites-vous accompagner par un expert-comptable
Le choix IS/IR a des conséquences à long terme, notamment quand l'option est irrévocable (EI). Un expert-comptable pour la création d'entreprise peut modéliser plusieurs scénarios en intégrant les cotisations sociales, la protection sociale et la stratégie patrimoniale. Ce choix se fait idéalement avant la création de la société, pas après.
Swapn, inscrit à l'Ordre des Experts-Comptables, propose un accompagnement dès la création de votre société, avec un conseiller dédié pour vous aider à choisir le régime fiscal adapté à votre situation.
Les questions fréquentes sur le calcul IS et IR
Vaut-il mieux l'IS ou l'IR pour une SASU ?
Pour la plupart des SASU, l'IS est le régime par défaut et le plus adapté dès que le bénéfice dépasse 50 000-55 000 €. Le taux réduit de 15 % combiné à la possibilité de capitaliser dans la société revient souvent moins cher que le barème progressif de l'IR. Si vos bénéfices sont modestes et que vous êtes en couple avec enfants, le quotient familial peut rendre l'IR plus favorable. Notre article sur la SASU à l'impôt sur le revenu détaille les conditions et les démarches pour opter pour ce régime.
Comment calculer l'impôt sur les sociétés sur un bénéfice de 50 000 € ?
Appliquez le taux réduit de 15 % sur les premiers 42 500 € (= 6 375 €), puis le taux normal de 25 % sur les 7 500 € restants (= 1 875 €). L'IS total est de 8 250 €, soit un taux effectif de 16,5 %. Condition : votre CA HT doit être inférieur à 10 M€ et votre capital entièrement libéré.
Peut-on passer de l'IR à l'IS en cours d'activité ?
Oui. Une société à l'IR (EURL, SCI, SNC) peut opter pour l'IS à tout moment. L'inverse est plus contraint : une société à l'IS peut opter pour l'IR uniquement pendant les 5 premiers exercices, et cette option n'est pas renouvelable. Pour l'EI, l'option pour l'IS est irrévocable. Si vous envisagez un changement de régime, notre guide sur le changement de statut juridique vous présente les étapes à suivre.
Quel est l'impact du quotient familial sur le choix IS ou IR ?
Le quotient familial divise le revenu imposable par le nombre de parts du foyer avant d'appliquer le barème progressif. Plus votre foyer compte de parts (enfants, couple), plus l'IR est réduit. Un couple marié avec 2 enfants (3 parts) peut rester à l'IR jusqu'à des bénéfices plus élevés qu'un célibataire.
Les dividendes sont-ils imposés différemment à l'IS et à l'IR ?
À l'IS, les dividendes versés au dirigeant sont soumis au PFU de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux), ou au barème progressif sur option avec abattement de 40 %. Pour approfondir ce point, notre article sur la flat tax ou barème progressif compare les deux options selon votre tranche marginale d'imposition. À l'IR, il n'y a pas de dividendes au sens fiscal : le bénéfice est directement imposé dans le revenu du dirigeant.
Comment fonctionne le carry-back en IS ?
Le carry-back (report en arrière) permet de reporter un déficit fiscal sur le bénéfice de l'exercice précédent, dans la limite de 1 M€. Il génère une créance fiscale sur l'État, utilisable pour payer l'IS des exercices suivants ou remboursable au bout de 5 ans. Ce mécanisme n'existe pas à l'IR.
L'ACRE a-t-elle un impact sur le choix entre IS et IR ?
L'ACRE réduit les cotisations sociales la première année, quel que soit le régime fiscal. Son impact sur le choix IS/IR est indirect : en réduisant les charges sociales, elle augmente le revenu net imposable à l'IR. Le simulateur en mode personnalisé intègre ce paramètre pour calculer l'impact réel. Pour en savoir plus sur ce dispositif, consultez notre article sur l'ACRE à la création d'entreprise.
Peut-on simuler l'IS et l'IR en tenant compte des cotisations Madelin ou PER ?
Oui, le simulateur en mode personnalisé permet de renseigner vos cotisations facultatives (contrats Madelin, PER). Ces cotisations sont déductibles du bénéfice imposable, ce qui réduit l'assiette fiscale. Leur impact est plus marqué à l'IR qu'à l'IS. Pour les gérants d'EURL, notre article sur le PER pour les gérants d'EURL détaille les conditions de déductibilité.
Quel régime fiscal choisir quand on prévoit des pertes les premières années ?
L'IR est généralement plus avantageux en cas de déficits en début d'activité. Le déficit s'impute sur le revenu global du foyer (salaire du conjoint, autres revenus), ce qui procure une économie d'impôt immédiate. L'option IR temporaire (5 ans) pour une SAS ou SARL est une stratégie courante en phase de lancement. Notre article sur la SAS à l'IS ou à l'IR détaille les critères de ce choix pour cette forme juridique.
La SARL familiale peut-elle rester indéfiniment à l'IR ?
Oui. Une SARL dont tous les associés sont membres d'une même famille (conjoints, ascendants, descendants, frères et sœurs) peut opter pour l'IR sans limitation de durée. Cette option n'est pas soumise au plafond de 5 exercices applicable aux autres sociétés.
Sources & Références
Service-Public : Fiscalité de la société par actions simplifiée (SAS)
Impots.gouv.fr : Simulateur d'impôt sur le revenu 2026
BOFiP : Barème IR - Prélèvement à la source - Grilles des taux