
Amortissement dérogatoire : calcul, écritures et exemple
Acompte sur devis : règles, montant et modèle 2026

Temps de lecture : 7 min
Résumé de l'article
- Acompte sur devis : paiement partiel qui engage définitivement le client et le prestataire.
- Acompte ou arrhes : seul l'acompte interdit toute rétractation, les arrhes autorisent un dédit réciproque.
- Montant : plafonné à 15 % en B2C sous 12 000 € TTC, librement négocié au-delà.
- Mention obligatoire : le mot « acompte » doit figurer sur le devis, sinon requalification en arrhes.
- TVA et facture : chaque acompte encaissé exige une facture dédiée et une TVA déclarée immédiatement.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Acompte ou arrhes : quelle différence ?
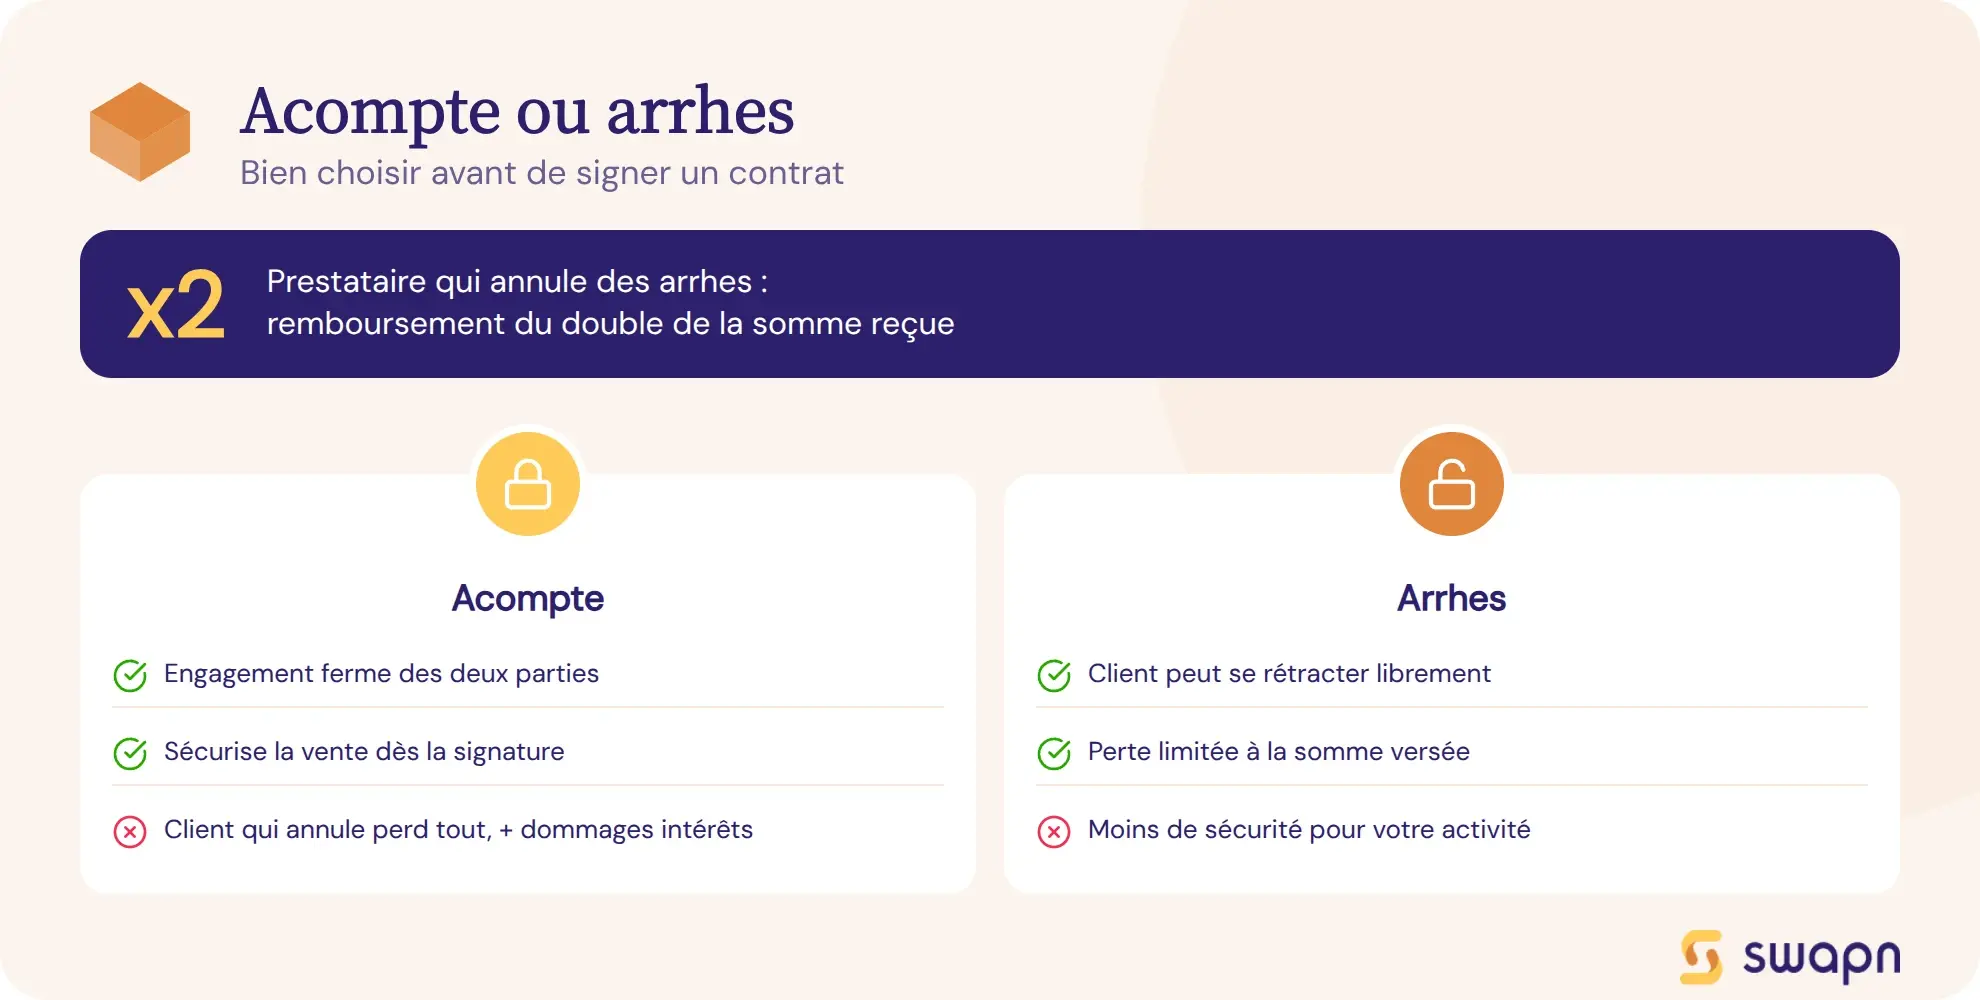
L'acompte et les arrhes sont deux formes de versement anticipé, mais leur portée juridique n'a rien à voir. L'acompte est un engagement ferme et définitif des deux parties. Les arrhes, elles, laissent à chacun une faculté de dédit.
Avec des arrhes, le client qui annule perd la somme versée, sans rien devoir de plus. Le prestataire qui annule doit rembourser le double du montant reçu. Avec un acompte, la partie qui rompt le contrat s'expose à des dommages et intérêts, en plus de la perte ou du remboursement de la somme.
Point à retenir : dans un contrat entre un professionnel et un consommateur (B2C), toute somme versée d'avance est présumée être des arrhes (article L214-1 du Code de la consommation). Pour que le versement soit qualifié d'acompte, le mot doit figurer expressément sur le devis signé.
| Critère | Acompte | Arrhes |
|---|---|---|
| Nature de l'engagement | Engagement ferme et définitif | Faculté de dédit pour les deux parties |
| Annulation par le client | Perd l'acompte + risque de dommages et intérêts | Perd la somme versée, sans autre conséquence |
| Annulation par le prestataire | Rembourse l'acompte + risque de dommages et intérêts | Rembourse le double de la somme versée |
| Présomption légale (B2C) | Aucune : le mot « acompte » doit figurer sur le devis | Par défaut (art. L214-1 du Code de la consommation) |
| Mention nécessaire sur le devis | Oui, obligatoirement | Non, c'est la qualification par défaut en B2C |
L'acompte sur devis est-il obligatoire ?
Demander un acompte n'est pas une obligation légale. C'est un choix contractuel entre le professionnel et son client. Mais si vous en demandez un, certaines règles s'appliquent.
Ce que dit la loi
Aucun texte n'impose de demander un acompte sur un devis. Vous êtes libre de facturer la totalité à la fin de la prestation. En revanche, si un acompte est prévu, il doit figurer sur le devis signé par le client, avec son montant et ses conditions de versement.
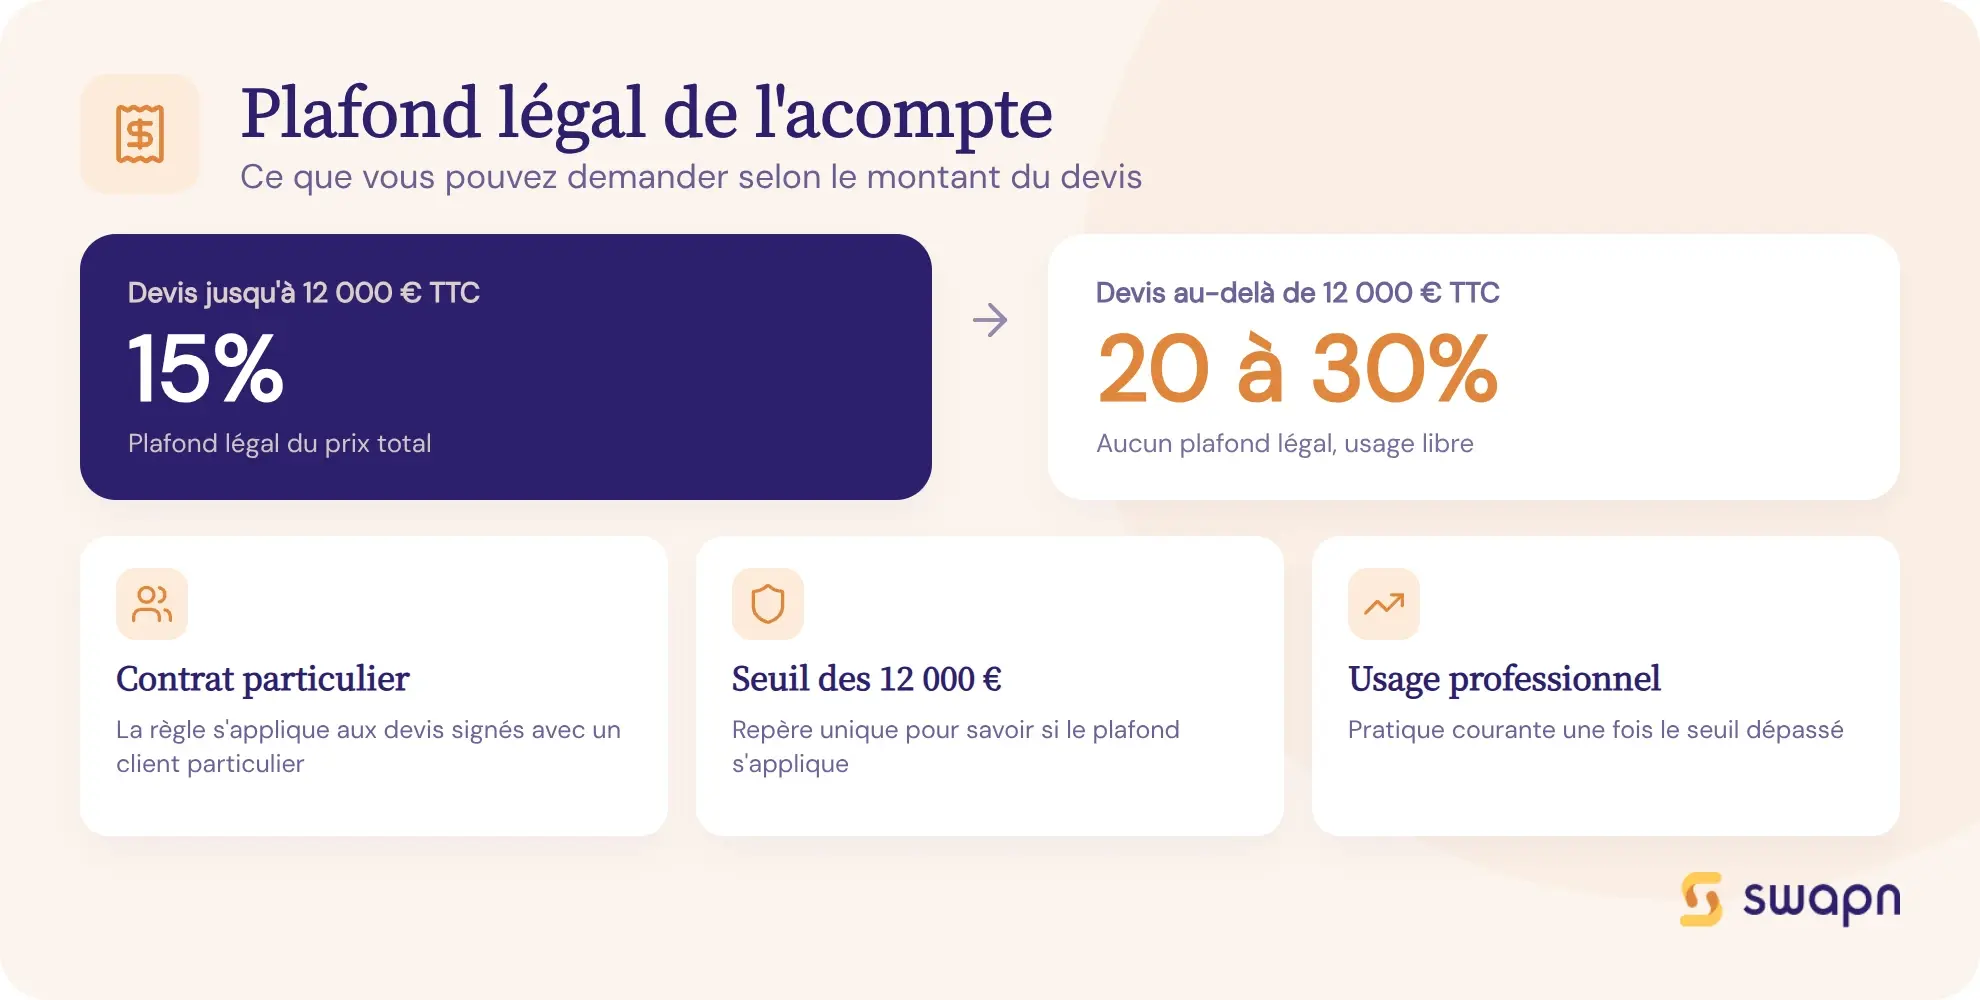
Pour les marchés inférieurs à 12 000 € TTC conclus avec un consommateur, l'acompte est plafonné à 15 % du montant total. Au-delà de ce seuil, aucun plafond légal ne s'applique : l'usage professionnel se situe généralement entre 20 % et 30 %.
Pourquoi demander un acompte : les avantages pour le professionnel
- Couvrir l'achat de matériaux ou les frais de démarrage avant de commencer la prestation
- Valider l'engagement du client et réduire le risque d'annulation de dernière minute
- Avoir de la trésorerie disponible dès le démarrage, surtout sur les projets longs (chantiers, missions de plusieurs mois)
- Conserver la somme en cas d'annulation par le client, contrairement aux arrhes
Bon à savoir : Pour les contrats conclus à distance ou hors établissement (démarchage), le client bénéficie d'un délai de rétractation de 14 jours. Pendant cette période, aucun acompte ne peut être encaissé (article L221-10 du Code de la consommation).
Quel montant d'acompte demander sur un devis ?
Le montant dépend du type de contrat, du montant total et de la relation entre les parties. Voici les règles à connaître et trois cas concrets pour fixer le bon pourcentage.
Le plafond légal pour les marchés inférieurs à 12 000 € TTC
Pour tout contrat entre un professionnel et un consommateur dont le montant ne dépasse pas 12 000 € TTC, l'acompte ne peut pas excéder 15 % du prix TTC. Par exemple, pour un devis de 8 000 € TTC, l'acompte maximal est de 1 200 €. Ce plafond protège le consommateur contre les versements disproportionnés avant le début des travaux.
Les usages courants au-delà de 12 000 € TTC
Au-dessus du seuil de 12 000 € TTC, le montant de l'acompte est librement négocié entre les parties. L'usage professionnel se situe entre 20 % et 30 % du montant TTC. Plus le projet nécessite des achats en amont (matériaux, sous-traitance), plus un pourcentage élevé se justifie. Pour un devis de 25 000 € TTC, un acompte de 30 %, soit 7 500 €, reste dans la norme.
Cas pratique : calculer l'acompte selon votre situation
| Situation | Montant du devis TTC | Plafond applicable | Acompte conseillé | Montant en € |
|---|---|---|---|---|
| Consultant B2B (entre professionnels) | 6 000 € | Aucun (contrat B2B) | 30 % | 1 800 € |
| Artisan BTP (client particulier, > 12 000 €) | 21 600 € | Aucun (> 12 000 € TTC) | 30 % | 6 480 € |
| Freelance pour un particulier (< 12 000 €) | 4 200 € | 15 % (B2C, < 12 000 €) | 15 % | 630 € |
Le consultant facture un autre professionnel : le plafond de 15 % ne s'applique pas, car il vise uniquement les contrats B2C. L'artisan BTP intervient sur un chantier à 21 600 € TTC : le montant dépasse 12 000 €, donc pas de plafond. Le freelance travaille pour un particulier sur un devis inférieur à 12 000 € TTC : il est limité à 15 %, soit 630 €.
Comment mentionner l'acompte sur votre devis ?
La rédaction de la clause acompte dans le devis est la clé pour sécuriser votre engagement. Un oubli ou une formulation imprécise peut transformer votre acompte en arrhes, avec des conséquences très différentes en cas d'annulation.
Les mentions indispensables dans la clause acompte
- Qualifier expressément la somme d'« acompte » (jamais « avance » ou « versement ») pour éviter la requalification en arrhes
- Indiquer le montant en euros TTC et le pourcentage du total
- Préciser les conditions de versement : à la signature du devis, avant le début des travaux, etc.
- Mentionner que l'acompte est non remboursable en cas d'annulation par le client
- Indiquer les modalités de paiement acceptées (virement, chèque, carte bancaire)
Exemple de clause acompte prête à l'emploi
Voici un modèle de clause à adapter et à placer dans votre devis, après la ligne « Total TTC » et avant la zone de signature « Bon pour accord » :
« Un acompte de [X] % du montant total TTC, soit [montant] €, est exigé à la signature du présent devis. Ce versement est un acompte au sens de l'article 1590 du Code civil et engage définitivement les deux parties. En cas d'annulation par le client, l'acompte reste acquis au prestataire. Le solde sera facturé à l'achèvement de la prestation. Paiement par virement bancaire / chèque / carte bancaire. »
N'oubliez pas qu'une facture d'acompte distincte doit être émise au moment de l'encaissement. L'outil de facturation intégré de Swapn génère automatiquement les factures d'acompte conformes à partir de vos devis.
Bon à savoir : Si le devis ne mentionne pas le mot « acompte », la somme versée d'avance est présumée être des arrhes dans un contrat B2C. Le client pourrait alors se rétracter en perdant uniquement le montant versé, sans devoir le solde. Qualifier explicitement le versement protège le professionnel.
Acompte encaissé : quelles obligations comptables et fiscales ?
Encaisser un acompte ne se limite pas à recevoir un virement. Trois obligations s'imposent : émettre une facture d'acompte, déclarer la TVA et comptabiliser correctement la somme.
L'obligation d'émettre une facture d'acompte
Toute somme encaissée avant la livraison ou l'achèvement de la prestation doit faire l'objet d'une facture d'acompte (article 289 du CGI). Cette facture comporte les mêmes mentions obligatoires qu'une facture prestation de service, plus l'indication « Facture d'acompte ». À l'achèvement de la prestation, vous émettez une facture de solde qui déduit le montant de l'acompte déjà versé.
TVA sur l'acompte : quand la déclarer ?
Pour les prestations de services soumises à la TVA, la TVA est exigible dès l'encaissement de l'acompte. Vous devez la déclarer au titre de la période d'encaissement (mois ou trimestre, selon votre régime).
Le taux applicable est celui de la prestation finale : 20 % en taux normal ou 10 % en taux intermédiaire (par exemple, travaux de rénovation dans un logement de plus de 2 ans).
Exemple : vous encaissez un acompte de 3 000 € TTC sur une prestation au taux normal. Le montant HT est de 2 500 € (3 000 / 1,20). La TVA collectée à déclarer est de 500 €.
Comptabilisation de l'acompte reçu
À l'encaissement, l'enregistrement comptable se décompose ainsi :
- Débit du compte 512 (Banque) : 3 000 €
- Crédit du compte 4191 (Clients - avances et acomptes reçus) : 2 500 €
- Crédit du compte 44571 (TVA collectée) : 500 €
À la facturation finale, le compte 4191 est soldé et le chiffre d'affaires total est enregistré. L'erreur la plus fréquente : comptabiliser l'acompte directement en produit dès l'encaissement, ce qui fausse vos comptes et crée une double comptabilisation.
Swapn, inscrit à l'Ordre des Experts-Comptables, automatise la comptabilisation des acomptes reçus et la déclaration de TVA associée, dès 29 € HT/mois.
Bon à savoir : L'acompte n'est pas du chiffre d'affaires au moment de l'encaissement. Il le devient uniquement à la facturation finale. Comptabiliser l'acompte directement en produit est l'erreur la plus courante chez les entrepreneurs qui gèrent leur comptabilité seuls.
Annulation du devis : que devient l'acompte ?
L'annulation d'un devis signé avec acompte versé a des conséquences très différentes selon la qualification du versement (acompte ou arrhes) et selon la partie qui annule.
Annulation par le client
Si la somme versée est un acompte, le client reste engagé. Le professionnel conserve l'acompte et peut réclamer des dommages et intérêts pour le préjudice subi (manque à gagner, matériaux déjà commandés, temps mobilisé).
Si la somme est qualifiée d'arrhes, le client perd le montant versé mais ne doit rien de plus. Le professionnel ne peut pas exiger le paiement du solde.
Exception : le délai de rétractation de 14 jours s'applique aux contrats conclus à distance ou par démarchage. Le client peut alors annuler sans frais, même si un acompte a été versé.
Annulation par le professionnel
Si la somme est un acompte, le professionnel doit rembourser l'intégralité de l'acompte et peut être condamné à verser des dommages et intérêts au client.
Si la somme est des arrhes, le professionnel doit rembourser le double de la somme versée. Sur des arrhes de 2 000 €, cela fait 4 000 € à restituer.
Que faire en cas de litige sur l'acompte ?
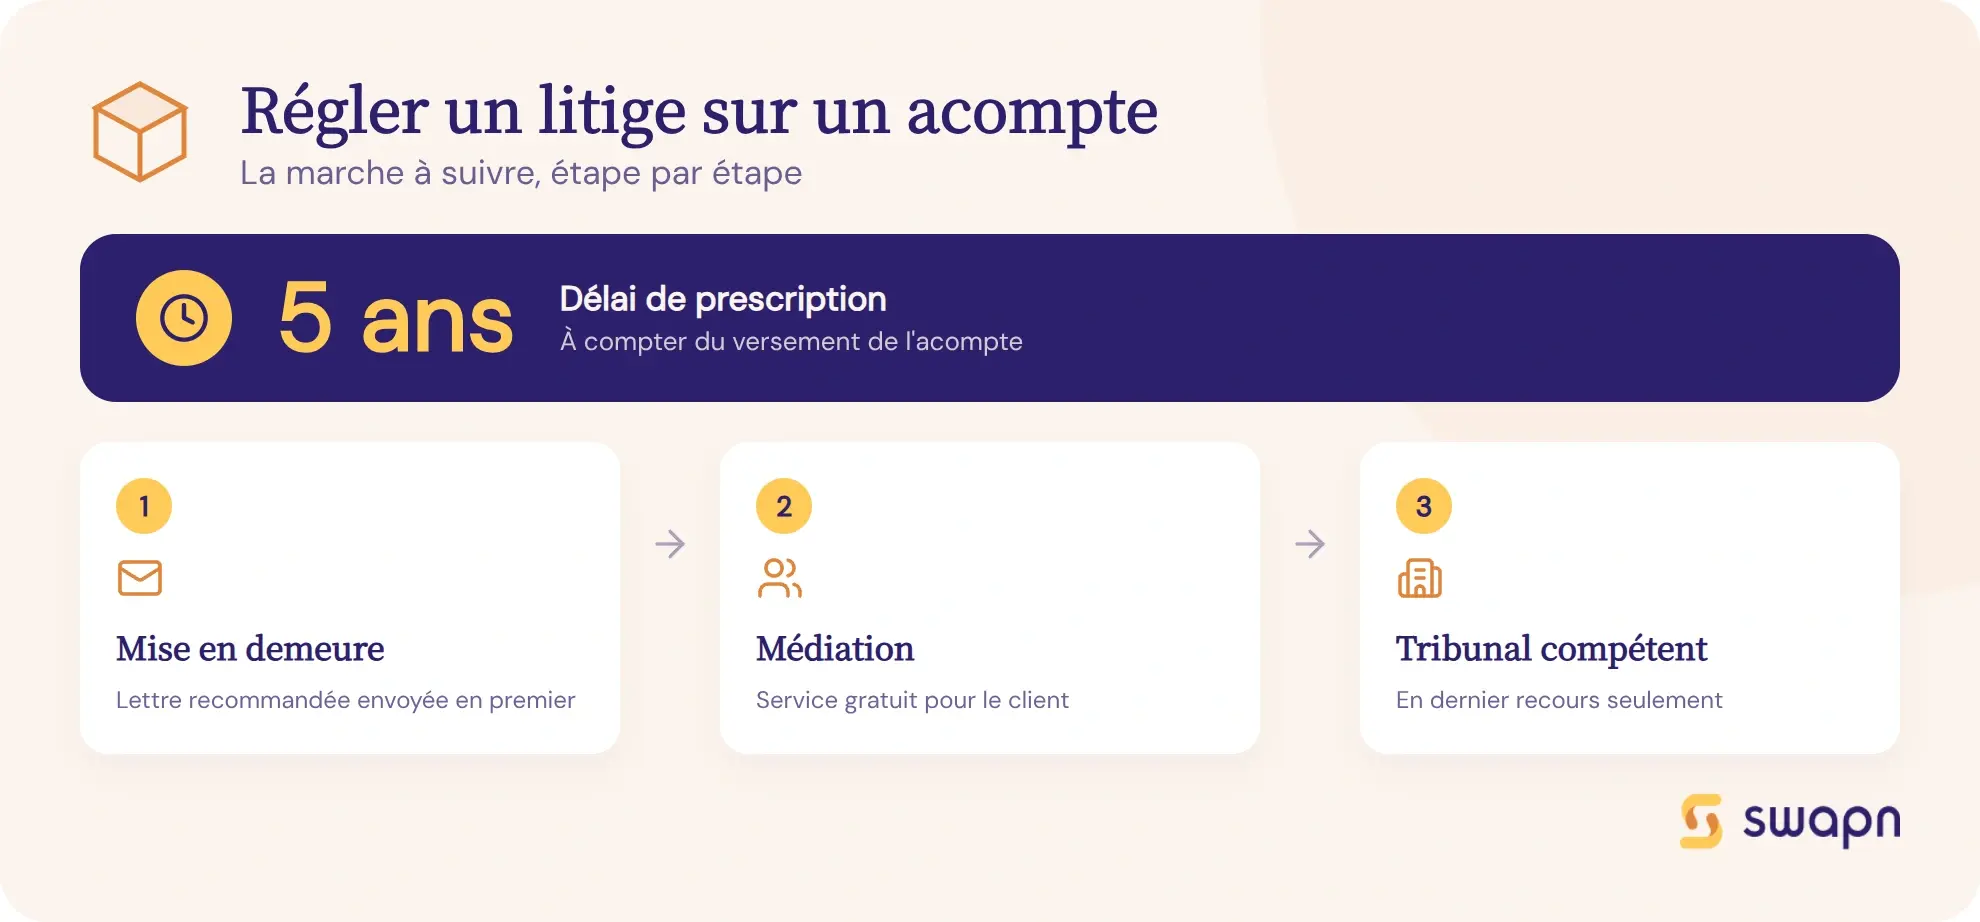
- Envoyez une mise en demeure par lettre recommandée avec accusé de réception à l'autre partie, en rappelant les termes du devis signé et le montant dû
- Saisissez le service de médiation de la consommation, gratuit pour le consommateur et obligatoire pour le professionnel, pour trouver un accord amiable
- En dernier recours, saisissez le tribunal compétent : tribunal de proximité pour les litiges inférieurs ou égaux à 10 000 €, tribunal judiciaire au-delà
- Le délai de prescription est de 5 ans à compter du versement de l'acompte
Les questions fréquentes sur l'acompte sur devis
Est-ce qu'un acompte versé sur un devis est remboursable ?
Non, par principe. L'acompte engage définitivement les deux parties. Si le client annule, le professionnel conserve la somme et peut réclamer des dommages et intérêts. Si la somme est qualifiée d'arrhes (par défaut en B2C), le client perd uniquement le montant versé.
Quelle différence entre un acompte et des arrhes sur un devis ?
L'acompte est un engagement ferme : ni le client ni le prestataire ne peuvent annuler sans conséquences. Les arrhes permettent à chacun de se désengager. Le client perd la somme, le prestataire rembourse le double. En B2C, toute somme versée d'avance est présumée être des arrhes sauf mention contraire.
Quel pourcentage d'acompte peut-on demander sur un devis ?
Pour un contrat B2C inférieur à 12 000 € TTC, l'acompte est plafonné à 15 %. Au-delà, pas de plafond légal : l'usage se situe entre 20 % et 30 %. Entre professionnels, le montant est librement négocié.
Un professionnel peut-il demander un acompte sans l'avoir mentionné sur le devis ?
C'est risqué. Si le devis signé ne mentionne pas d'acompte, le professionnel ne peut pas l'exiger a posteriori sans l'accord du client. Sans la mention « acompte », la somme sera qualifiée d'arrhes en B2C, ce qui affaiblit la protection du professionnel.
Faut-il émettre une facture quand on reçoit un acompte ?
Oui, c'est obligatoire. L'article 289 du CGI impose d'émettre une facture d'acompte pour toute somme encaissée avant l'achèvement de la prestation. Cette facture doit comporter les mentions légales habituelles et indiquer « Facture d'acompte ».
La TVA s'applique-t-elle sur un acompte ?
Oui, pour les prestations de services. La TVA est exigible dès l'encaissement de l'acompte et doit être déclarée sur la période concernée. Le taux applicable est celui de la prestation finale (20 % en taux normal, 10 % en taux intermédiaire pour certains travaux).
Peut-on annuler un devis signé avec acompte versé ?
Cela dépend de la qualification du versement. Si c'est un acompte, l'annulation expose le client à perdre la somme et à payer des dommages et intérêts. Si ce sont des arrhes, le client perd uniquement la somme versée. Le délai de rétractation de 14 jours s'applique aux contrats à distance ou par démarchage.
Comment comptabiliser un acompte reçu sur un devis ?
L'acompte reçu se comptabilise au crédit du compte 4191 (Clients - avances et acomptes reçus) et au débit du compte 512 (banque), avec la TVA collectée en compte 44571. L'acompte ne doit jamais être enregistré directement en chiffre d'affaires.
Est-ce qu'un devis signé sans la mention « acompte » vaut engagement ?
Le devis signé vaut engagement contractuel, avec ou sans acompte. Mais si une somme est versée sans que le mot « acompte » figure sur le devis, elle sera considérée comme des arrhes en B2C. Le client peut alors se désengager plus facilement.
Que faire si un artisan encaisse l'acompte mais ne réalise pas les travaux ?
Vous pouvez exiger le remboursement de l'acompte et des dommages et intérêts. Envoyez d'abord une mise en demeure par lettre recommandée, puis saisissez le médiateur de la consommation (gratuit). En dernier recours, le tribunal compétent tranchera. Le délai de prescription est de 5 ans.
Sources & Références
Service-Public : Devis obligatoire : activités concernées
Légifrance : Chapitre IV : Arrhes et acomptes (Articles L214-1 à L214-3)
DGCCRF : Acompte, arrhes, avoir
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




