
Liquidation judiciaire SAS : procédure, risques et rebond
Charges déductibles SCI : conditions et liste IR vs IS

Temps de lecture : 10 min
Résumé de l'article
- Charges déductibles SCI : leur nature dépend directement du régime fiscal choisi, IR ou IS.
- SCI à l'IR : seules les charges listées à l'article 31 du CGI sont déductibles.
- SCI à l'IS : la déductibilité s'élargit à l'amortissement du bien et aux frais de notaire.
- Capital d'emprunt : jamais déductible, ni à l'IR ni à l'IS, seuls les intérêts le sont.
- Déficit foncier : il s'impute sur le revenu global dans la limite de 10 700 € annuels.
- Choisir son régime SCI : les experts-comptables Swapn vous accompagnent dès 29 € HT/mois, sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 17 septembre 2026
Quelles charges peut-on déduire en SCI ? Le principe selon le régime fiscal
Le régime fiscal de votre SCI détermine directement quelles charges déductibles SCI vous pouvez retrancher de vos revenus imposables. À l'IR, la liste est encadrée par la loi. À l'IS, elle est bien plus large. Voici les règles de base avant d'entrer dans le détail.
SCI à l'IR (transparence fiscale) : les charges de l'article 31 du CGI
Une SCI soumise à l'IR est dite « translucide » ou en transparence fiscale : la société ne paie pas d'impôt elle-même. Ce sont les associés qui déclarent leur quote-part de revenus fonciers sur leur déclaration personnelle.
Les charges déductibles sont listées de façon limitative à l'article 31 du CGI. Autrement dit, si une dépense n'y figure pas, elle n'est pas déductible. Pour qu'une charge soit admise, quatre conditions cumulatives doivent être réunies :
- L'immeuble est donné en location (ou destiné à l'être).
- La charge est engagée pour l'acquisition ou la conservation du revenu foncier.
- La charge est effectivement supportée par le propriétaire (la SCI).
- La charge a été payée au cours de l'année d'imposition.
Si les revenus fonciers bruts de l'ensemble des associés restent inférieurs à 15 000 € par an, le régime micro-foncier peut s'appliquer : un abattement forfaitaire de 30 % remplace la déduction des charges réelles. Ce régime est plus simple, mais souvent moins avantageux quand les charges réelles dépassent 30 % des loyers.
SCI à l'IS : une déductibilité élargie (article 39 du CGI)
Quand la SCI opte pour l'impôt sur les sociétés, les règles changent. L'article 39 du CGI pose un principe large : toute charge engagée dans l'intérêt de la société et régulièrement comptabilisée est déductible du résultat.
L'avantage majeur de l'IS est la possibilité d'amortir le bien immobilier, ce qui génère une charge comptable annuelle sans sortie de trésorerie. Les frais d'acquisition (notaire, agence) sont également déductibles, contrairement à l'IR.
La contrepartie est double : l'option IS est irrévocable, et la plus-value à la revente se calcule sur la valeur nette comptable (prix d'achat moins amortissements cumulés), ce qui l'augmente mécaniquement.
Tableau synthétique : charges déductibles SCI à l'IR vs SCI à l'IS
| Type de charge | IR | IS |
|---|---|---|
| Intérêts d'emprunt | ✅ | ✅ |
| Frais de dossier bancaire et garantie | ✅ | ✅ |
| Assurance emprunteur | ✅ | ✅ |
| Taxe foncière | ✅ | ✅ |
| Assurance PNO / multirisque immeuble | ✅ | ✅ |
| Assurance loyers impayés (GLI) | ✅ | ✅ |
| Travaux de réparation et d'entretien | ✅ | ✅ |
| Travaux d'amélioration (habitation) | ✅ | ✅ |
| Travaux d'amélioration (locaux professionnels) | ❌ (sauf handicap/amiante) | ✅ |
| Travaux de construction / agrandissement | ❌ | ✅ (via amortissement) |
| Frais de gestion locative (agence) | ✅ | ✅ |
| Honoraires comptables | ✅ | ✅ |
| Frais de notaire (acquisition) | ❌ | ✅ |
| Honoraires d'agence à l'achat | ❌ | ✅ |
| Amortissement du bien immobilier | ❌ | ✅ |
| Intérêts de compte courant d'associé | ❌ | ✅ (sous conditions) |
| Provisions pour charges de copropriété | ✅ | ✅ |
| Indemnité d'éviction | ✅ (si relocation) | ✅ |
| Capital remboursé de l'emprunt | ❌ | ❌ |
Liste des charges déductibles en SCI à l'IR
Chaque catégorie ci-dessous correspond à une ligne de l'article 31 du CGI. Pour être admise, la dépense doit remplir les quatre conditions cumulatives vues plus haut.
Dépenses de réparation et d'entretien
Ce sont les travaux qui remettent l'immeuble en état d'usage normal, sans modifier sa structure ni sa consistance. Quelques exemples courants :
- Réfection de toiture ou de façade (ravalement)
- Remplacement d'une chaudière à l'identique
- Traitement de charpente contre les insectes
- Reprise de plomberie ou de canalisations
- Remise en état des peintures et revêtements de sol
La condition clé : les travaux ne doivent pas changer la destination du bien ni augmenter sa surface habitable.
Dépenses d'amélioration
Les travaux d'amélioration apportent un équipement ou un confort nouveau sans toucher à la structure du bâtiment. Pour les locaux d'habitation, ils sont déductibles : installation d'un chauffage central, d'un ascenseur, d'une cuisine équipée, mise aux normes électriques.
Pour les locaux professionnels et commerciaux, ces dépenses ne sont pas déductibles, sauf deux exceptions prévues à l'article 31-I-1° a bis du CGI : les travaux facilitant l'accueil des personnes handicapées et ceux liés à la protection contre l'amiante.
Intérêts d'emprunt et frais financiers
Les intérêts du prêt immobilier contracté pour l'acquisition, la construction, la réparation ou l'amélioration du bien sont déductibles. S'y ajoutent les frais de dossier bancaire, les frais de garantie (hypothèque, caution) et les primes d'assurance emprunteur.
Bon à savoir : Le capital remboursé chaque mois sur votre prêt immobilier n'est jamais déductible, ni à l'IR, ni à l'IS. Seuls les intérêts le sont. Sur une mensualité de 1 200 €, la part d'intérêts peut ne représenter que 300 à 400 € en fin de prêt.
Autre point à retenir : le déficit généré par les intérêts d'emprunt ne s'impute que sur les revenus fonciers des 10 années suivantes, jamais sur le revenu global.
Frais d'administration et de gestion
Plusieurs frais liés au fonctionnement de la SCI sont déductibles :
- Rémunération du gérant (si les statuts la prévoient)
- Honoraires de gestion locative versés à une agence
- Frais de comptabilité et de conseil fiscal
- Frais de procédure (contentieux locatif, recouvrement de loyers)
- Forfait de 20 € par local pour les frais de correspondance et de téléphone
Impôts et taxes déductibles
La taxe foncière est déductible des revenus fonciers, tout comme la taxe spéciale d'équipement. En revanche, la TEOM (taxe d'enlèvement des ordures ménagères) n'est pas déductible : c'est une charge récupérable sur le locataire.
Primes d'assurance
Les primes versées pour couvrir un risque lié à l'immeuble loué sont déductibles :
- Assurance propriétaire non occupant (PNO)
- Assurance loyers impayés (GLI)
- Assurance multirisque immeuble
Le contrat doit couvrir un risque directement lié au bien donné en location.
Provisions pour charges de copropriété
Les provisions versées au syndic au titre de l'article 14-1 de la loi du 10 juillet 1965 sont déductibles l'année de leur versement. L'année suivante, une régularisation s'impose : il faut réintégrer la part correspondant aux charges non déductibles et aux charges récupérables sur le locataire. Ce mécanisme fonctionne en deux temps (provision en année N, régularisation en N+1).
Indemnités d'éviction et frais de relogement
L'indemnité versée à un locataire pour libérer les lieux est déductible, à condition que l'éviction ait pour but de relouer le bien. Les frais de relogement du locataire évincé suivent la même règle. Si l'éviction vise à vendre le bien ou à l'occuper personnellement, la déduction est refusée.
Charges déductibles spécifiques à la SCI à l'IS
Toutes les charges déductibles à l'IR le sont aussi à l'IS. Mais le régime IS ouvre droit à des déductions supplémentaires, parfois très significatives.
Amortissement du bien immobilier par composants
L'amortissement consiste à répartir le coût du bien entre ses composants et à déduire chaque fraction sur sa durée de vie estimée. Pour comprendre les mécanismes de calcul, les règles d'amortissement fiscal s'appliquent selon les mêmes principes qu'en comptabilité d'entreprise.
| Composant | Quote-part indicative | Durée d'amortissement |
|---|---|---|
| Structure / gros œuvre | 60 % | 50 ans |
| Toiture | 15 % | 25 ans |
| Installations techniques (chauffage, électricité) | 15 % | 20 ans |
| Agencements intérieurs | 10 % | 15 ans |
| Terrain | 15-20 % du prix total | Non amortissable |
Prenons un bien acquis 300 000 € dont 50 000 € de terrain. La base amortissable est de 250 000 €. Avec la répartition ci-dessus : structure 150 000 € / 50 ans = 3 000 €, toiture 37 500 € / 25 ans = 1 500 €, installations 37 500 € / 20 ans = 1 875 €, agencements 25 000 € / 15 ans = 1 667 €. Total : environ 8 000 € de charge annuelle déduite du résultat imposable, sans aucune sortie de trésorerie.
Bon à savoir : L'amortissement réduit votre résultat imposable chaque année, mais il augmente mécaniquement votre plus-value à la revente. La plus-value est calculée sur la valeur nette comptable (prix d'achat moins amortissements cumulés), pas sur le prix d'achat initial.
Frais d'acquisition (notaire, agence)
Les frais de notaire (droits de mutation, émoluments, débours) et les honoraires d'agence immobilière à l'achat sont déductibles à l'IS. Deux options s'offrent à la SCI : les déduire immédiatement en charge l'année de l'acquisition, ou les intégrer au coût du bien et les étaler via l'amortissement. Ces frais ne sont pas déductibles en SCI à l'IR.
Intérêts de compte courant d'associé
Quand un associé prête de l'argent à la SCI via son compte courant d'associé, les intérêts versés sont déductibles à l'IS, sous conditions (article 39-1-3° du CGI). Le taux d'intérêt ne doit pas dépasser le taux moyen des prêts aux entreprises publié par l'administration. Le capital social de la SCI doit être entièrement libéré.
Autres charges déductibles à l'IS
Au-delà des charges communes avec l'IR, la SCI à l'IS peut aussi déduire :
- Les pertes sur créances irrécouvrables (loyers impayés définitifs, après épuisement des recours)
- Les provisions pour risques et charges (travaux futurs identifiés, litiges en cours)
- La rémunération du gérant associé, sous réserve qu'elle ne soit pas excessive au regard du service rendu
Quelles charges ne sont pas déductibles en SCI ?
Connaître les charges non déductibles est aussi utile que la liste des charges admises. Une erreur de déduction peut entraîner un redressement fiscal avec intérêts de retard.
Charges non déductibles en SCI à l'IR
- Travaux de construction, reconstruction et agrandissement (modification de structure, augmentation de surface, changement de destination)
- Frais d'acquisition (notaire, agence immobilière à l'achat)
- Amortissement du bien immobilier
- Capital remboursé de l'emprunt
- Taxe d'enlèvement des ordures ménagères (charge récupérable sur le locataire)
- Impôt sur le revenu et prélèvements sociaux des associés
- Dépenses d'amélioration des locaux professionnels (sauf exceptions handicap et amiante)
Charges non déductibles en SCI à l'IS
- Capital remboursé de l'emprunt
- Impôt sur les sociétés lui-même
- Dépenses somptuaires au sens de l'article 39-4 du CGI (résidences de plaisance, chasse, pêche)
- Charges non engagées dans l'intérêt de la société (acte anormal de gestion)
- Amendes et pénalités fiscales
Les 5 erreurs de déduction les plus fréquentes
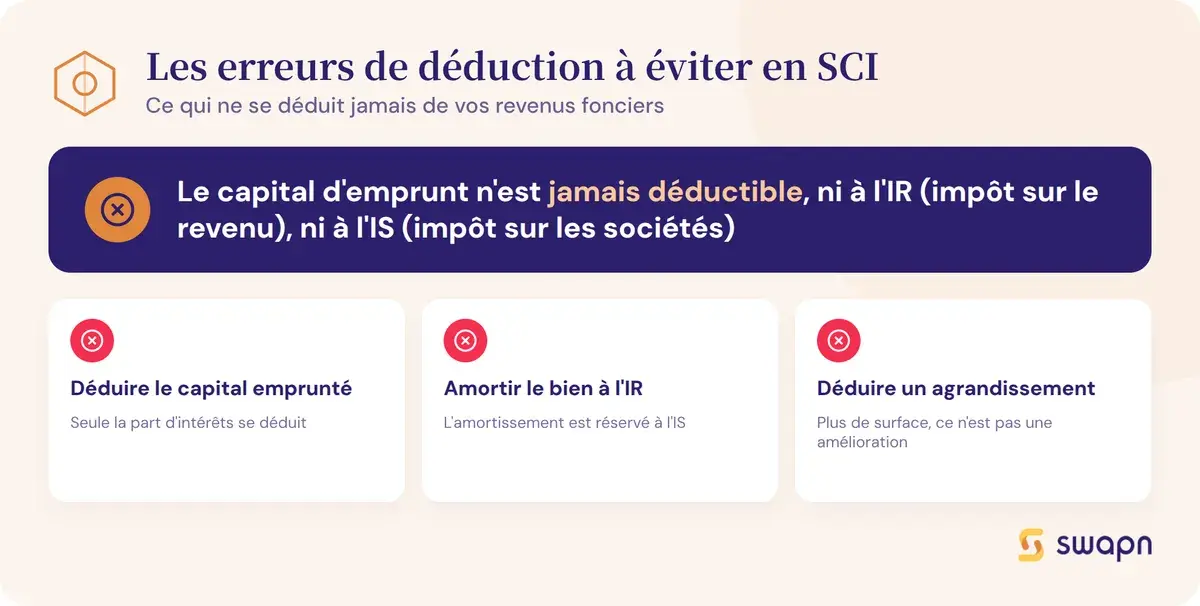
- Déduire le capital d'emprunt en plus des intérêts. Seule la part d'intérêts de chaque mensualité est déductible, jamais le remboursement du capital.
- Amortir le bien à l'IR. L'amortissement est réservé aux SCI à l'IS. À l'IR, tenter de le déduire déclenche un redressement systématique.
- Déduire des travaux d'agrandissement à l'IR. Aménager des combles pour créer une chambre supplémentaire augmente la surface habitable : c'est un agrandissement, pas une amélioration.
- Déduire des charges payées par un associé à titre personnel. Si la facture n'est pas au nom de la SCI et le paiement ne provient pas de son compte bancaire, la charge est rejetée.
- Oublier la régularisation des provisions de copropriété. Les provisions déduites en année N doivent être régularisées en N+1. Sans cette régularisation, l'administration rectifie le revenu foncier déclaré.
Déficit foncier en SCI à l'IR : comment réduire votre impôt ?
Quand les charges déductibles dépassent les loyers perçus, la SCI à l'IR génère un déficit foncier. Ce mécanisme permet de réduire directement l'impôt sur le revenu des associés.
Mécanisme du déficit foncier
Le déficit foncier naît lorsque le total des charges déductibles est supérieur aux revenus fonciers bruts. Les règles d'imputation sont les suivantes :
- Le déficit hors intérêts d'emprunt s'impute sur le revenu global de l'associé, dans la limite de 10 700 € par an.
- Le déficit provenant des intérêts d'emprunt ne s'impute que sur les revenus fonciers des 10 années suivantes.
- L'excédent au-delà de 10 700 € est reportable sur les revenus fonciers des 10 années suivantes.
Condition importante : le bien doit rester loué pendant au moins 3 ans après l'imputation du déficit sur le revenu global.
Cas pratique : simulation de déficit foncier
Prenons une SCI à l'IR détenue à 50/50 par deux associés. Le bien est loué 18 000 €/an. La SCI engage 21 000 € de travaux d'entretien et paie 4 000 € d'intérêts d'emprunt.
Étape 1 : Déduction des intérêts sur les loyers : 18 000 - 4 000 = 14 000 € (solde positif, donc pas de déficit lié aux intérêts).
Étape 2 : Déduction des travaux : 14 000 - 21 000 = -7 000 €. Ce déficit provient des charges hors intérêts : il est imputable sur le revenu global.
Étape 3 : Répartition entre associés : chacun déclare un déficit foncier de 3 500 € (7 000 / 2), bien en dessous du plafond de 10 700 €.
Résultat : Pour un associé imposé à la tranche marginale de 30 %, l'économie d'impôt est de 3 500 × 30 % = 1 050 €. Sur les deux associés, la SCI permet d'économiser 2 100 € d'impôt cette année-là.
SCI à l'IR ou à l'IS : quel régime pour optimiser vos déductions ?
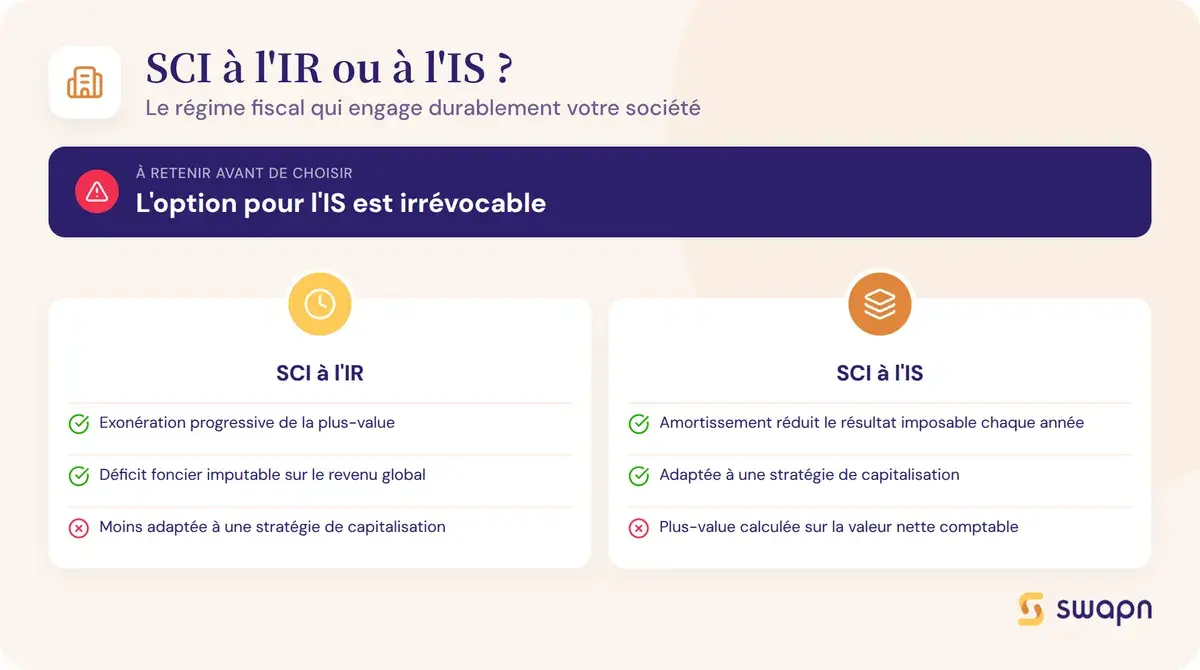
Le choix du régime fiscal conditionne la nature et le volume des charges déductibles. Voici les critères de décision selon votre stratégie patrimoniale.
Quand privilégier la SCI à l'IR ?
L'IR est adapté quand vous visez une détention longue du bien. La plus-value immobilière bénéficie d'une exonération progressive : totale après 22 ans pour l'IR et 30 ans pour les prélèvements sociaux (17,2 %). Si vous prévoyez des travaux importants à court terme, le déficit foncier permet de réduire votre revenu global. L'IR convient aussi quand les revenus fonciers restent modérés et que votre TMI est basse (11 % ou 30 %). Enfin, la transmission du bien aux héritiers se fait sans impact lié aux amortissements passés.
Quand privilégier la SCI à l'IS ?
L'IS est pertinent pour une stratégie de capitalisation. L'amortissement réduit le résultat imposable chaque année, ce qui laisse plus de trésorerie pour réinvestir. Si votre TMI est élevée (41 % ou 45 %), l'IS à 15 % jusqu'à 42 500 € de bénéfice est nettement plus favorable sur le plan annuel. Les frais d'acquisition (notaire, agence) sont déductibles, ce qui allège la charge fiscale dès la première année.
La contrepartie est réelle : à la revente, la plus-value se calcule sur la valeur nette comptable. Après 15 ans d'amortissement, la VNC est bien inférieure au prix d'achat, ce qui gonfle la plus-value imposable. Et l'option IS est irrévocable.
Bon à savoir : L'option pour l'IS est irrévocable. Une fois exercée, il est impossible de revenir à l'IR. Ce choix doit être mûrement réfléchi, idéalement avec un expert-comptable, car il engage la SCI pour toute sa durée de vie.
Cas pratique comparatif IR vs IS
Scénario : bien acquis 300 000 € (terrain 50 000 €), loyers 24 000 €/an, charges courantes 6 000 €, intérêts d'emprunt 3 500 €.
Calcul IR : Revenu foncier net = 24 000 - 6 000 - 3 500 = 14 500 €. Pour un associé unique à la TMI 30 % : imposition à 30 % + prélèvements sociaux 17,2 % = 14 500 × 47,2 % = 6 844 €.
Calcul IS : Résultat avant amortissement = 14 500 €. Amortissement annuel ≈ 8 000 €. Résultat imposable = 6 500 €. IS à 15 % = 975 €.
| Critère | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Base imposable annuelle | 14 500 € | 6 500 € |
| Impôt annuel | 6 844 € | 975 € |
| Économie annuelle IS vs IR | - | 5 869 € |
| Plus-value à la revente (après 15 ans) | Exonération progressive | Calculée sur VNC (plus-value plus élevée) |
L'IS génère une économie annuelle significative, mais après 15 ans, les amortissements cumulés (environ 120 000 €) augmentent d'autant la plus-value imposable à la revente. Le choix dépend de votre horizon de détention et de votre stratégie de sortie. Pour affiner cette comparaison selon votre situation, le simulateur de calcul IS et IR permet de comparer vos impôts en quelques minutes.
Pour vous aider à choisir le régime fiscal adapté à votre projet, les experts-comptables Swapn, inscrits à l'Ordre, vous accompagnent dès 29 € HT/mois, sans engagement.
Quelles preuves conserver pour justifier vos charges en SCI ?
Une charge correctement identifiée mais mal documentée sera rejetée en cas de contrôle. Voici les règles à respecter pour sécuriser vos déductions.
Les règles de preuve à respecter
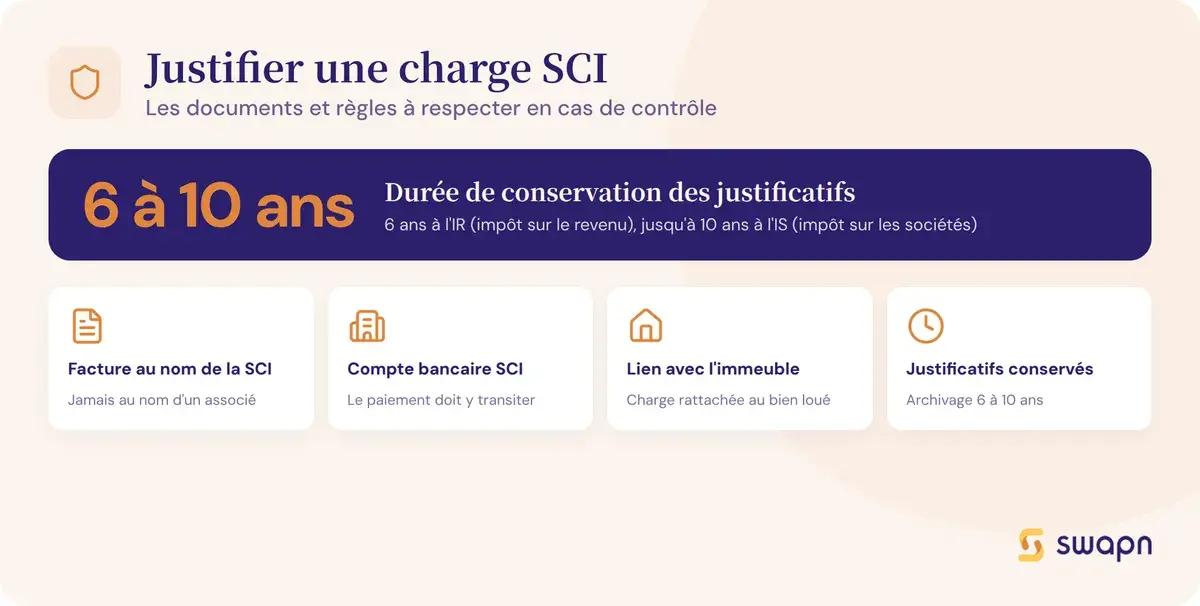
Quatre principes encadrent la justification des charges déductibles :
- La facture doit être établie au nom de la SCI, pas au nom d'un associé.
- Le paiement doit transiter par le compte bancaire de la SCI.
- La charge doit être rattachée à l'immeuble donné en location.
- Les justificatifs doivent être conservés au minimum 6 ans (délai de reprise de l'administration fiscale pour l'IR), voire 10 ans en matière de comptabilité IS.
Les justificatifs à conserver par type de charge
| Type de charge | Justificatif requis | Durée de conservation |
|---|---|---|
| Travaux | Devis signé + facture détaillée + preuve de paiement | 6 ans (IR) / 10 ans (IS) |
| Intérêts d'emprunt | Tableau d'amortissement + relevés bancaires | 6 ans (IR) / 10 ans (IS) |
| Assurances | Appels de cotisation + preuves de paiement | 6 ans (IR) / 10 ans (IS) |
| Charges de copropriété | Appels de fonds du syndic + décompte de régularisation | 6 ans (IR) / 10 ans (IS) |
| Taxe foncière | Avis d'imposition | 6 ans (IR) / 10 ans (IS) |
Swapn automatise le suivi de vos charges et la conservation de vos justificatifs grâce à son app tout-en-un, avec bilan certifié par un Expert-Comptable inclus.
Les questions fréquentes sur les charges déductibles en SCI
Peut-on déduire des travaux de rénovation en SCI à l'IR ?
Oui, mais uniquement les travaux de réparation, d'entretien et d'amélioration (pour les locaux d'habitation). Les travaux de construction, reconstruction ou agrandissement ne sont pas déductibles. Refaire une toiture est déductible, aménager des combles en surface habitable ne l'est pas.
Quelle est la différence entre charges déductibles en SCI à l'IR et à l'IS ?
À l'IR, la liste est limitative (article 31 du CGI) : seules les charges expressément prévues sont admises. À l'IS, la déductibilité est plus large (article 39 du CGI) : toute charge engagée dans l'intérêt de la société est déductible, y compris l'amortissement et les frais de notaire.
Le capital remboursé d'un emprunt est-il déductible en SCI ?
Non, jamais. Seuls les intérêts d'emprunt sont déductibles, que la SCI soit à l'IR ou à l'IS. Le capital remboursé correspond au remboursement de la dette, pas à une charge d'exploitation.
Comment fonctionne l'amortissement d'un bien en SCI à l'IS ?
La SCI à l'IS amortit le bien par composants : structure sur 50 ans, toiture sur 25 ans, installations techniques sur 20 ans. Le terrain n'est pas amortissable. Pour un bien à 300 000 € (hors terrain 50 000 €), l'amortissement atteint environ 8 000 € de charges déductibles par an.
Peut-on déduire les frais de notaire en SCI ?
Uniquement en SCI à l'IS. Les frais d'acquisition sont déductibles soit en charge immédiate, soit étalés via l'amortissement. En SCI à l'IR, ces frais ne sont pas déductibles des revenus fonciers.
Quel est le plafond du déficit foncier imputable sur le revenu global ?
Le déficit foncier s'impute sur le revenu global dans la limite de 10 700 € par an, hors déficit provenant des intérêts d'emprunt. L'excédent et le déficit issu des intérêts sont reportables sur les revenus fonciers des 10 années suivantes.
La taxe foncière est-elle déductible en SCI ?
Oui, la taxe foncière est déductible en SCI à l'IR comme à l'IS. La TEOM (taxe d'enlèvement des ordures ménagères) ne l'est pas, car c'est une charge récupérable sur le locataire.
Est-ce que l'option IS est réversible en SCI ?
Non, l'option pour l'IS est irrévocable. Une fois exercée, la SCI ne peut plus revenir à l'IR. Ce choix impacte durablement la fiscalité, notamment le calcul de la plus-value en cas de revente.
Peut-on déduire des charges en SCI si le bien n'est pas loué ?
En principe non. À l'IR, les charges ne sont déductibles que si l'immeuble est loué ou destiné à l'être. Si le bien est vacant, les charges restent déductibles à condition de prouver une recherche active de locataire (annonces, mandat de gestion). À l'IS, la charge doit être engagée dans l'intérêt de la société.
Comment déclarer les charges déductibles d'une SCI à l'IR ?
Les charges se déclarent sur le formulaire 2044 (déclaration des revenus fonciers), annexé à la déclaration 2042 de chaque associé. La SCI doit aussi déposer une déclaration 2072 qui récapitule l'ensemble des revenus et charges de la société.
Sources & Références
Legifrance : Article 31 - Code général des impôts
BOFiP : Revenus fonciers - Charges déductibles - Définition des dépenses de travaux
BOFiP : Revenus fonciers - Charges déductibles - Frais d'administration et gestion
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


