
Avoir comptabilité : écritures, TVA et cas pratiques
Charges constatées d'avance (CCA) : calcul et écritures

Temps de lecture : 6 min
Résumé de l'article
- Charge constatée d'avance : elle transfère sur l'exercice suivant la part d'une charge déjà enregistrée.
- Principe clé : seule la période de consommation du service compte, pas la date de facture.
- Calcul au prorata : vous isolez la part concernant N+1 sur le montant HT uniquement.
- Écritures : débitez le compte 486 à la clôture, puis contrepassez au 1er janvier N+1.
- Impact fiscal : la CCA augmente le résultat imposable de N, mais reste déductible en N+1.
- Gérer sa comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 15 octobre 2026
Qu'est-ce qu'une charge constatée d'avance (CCA) ?
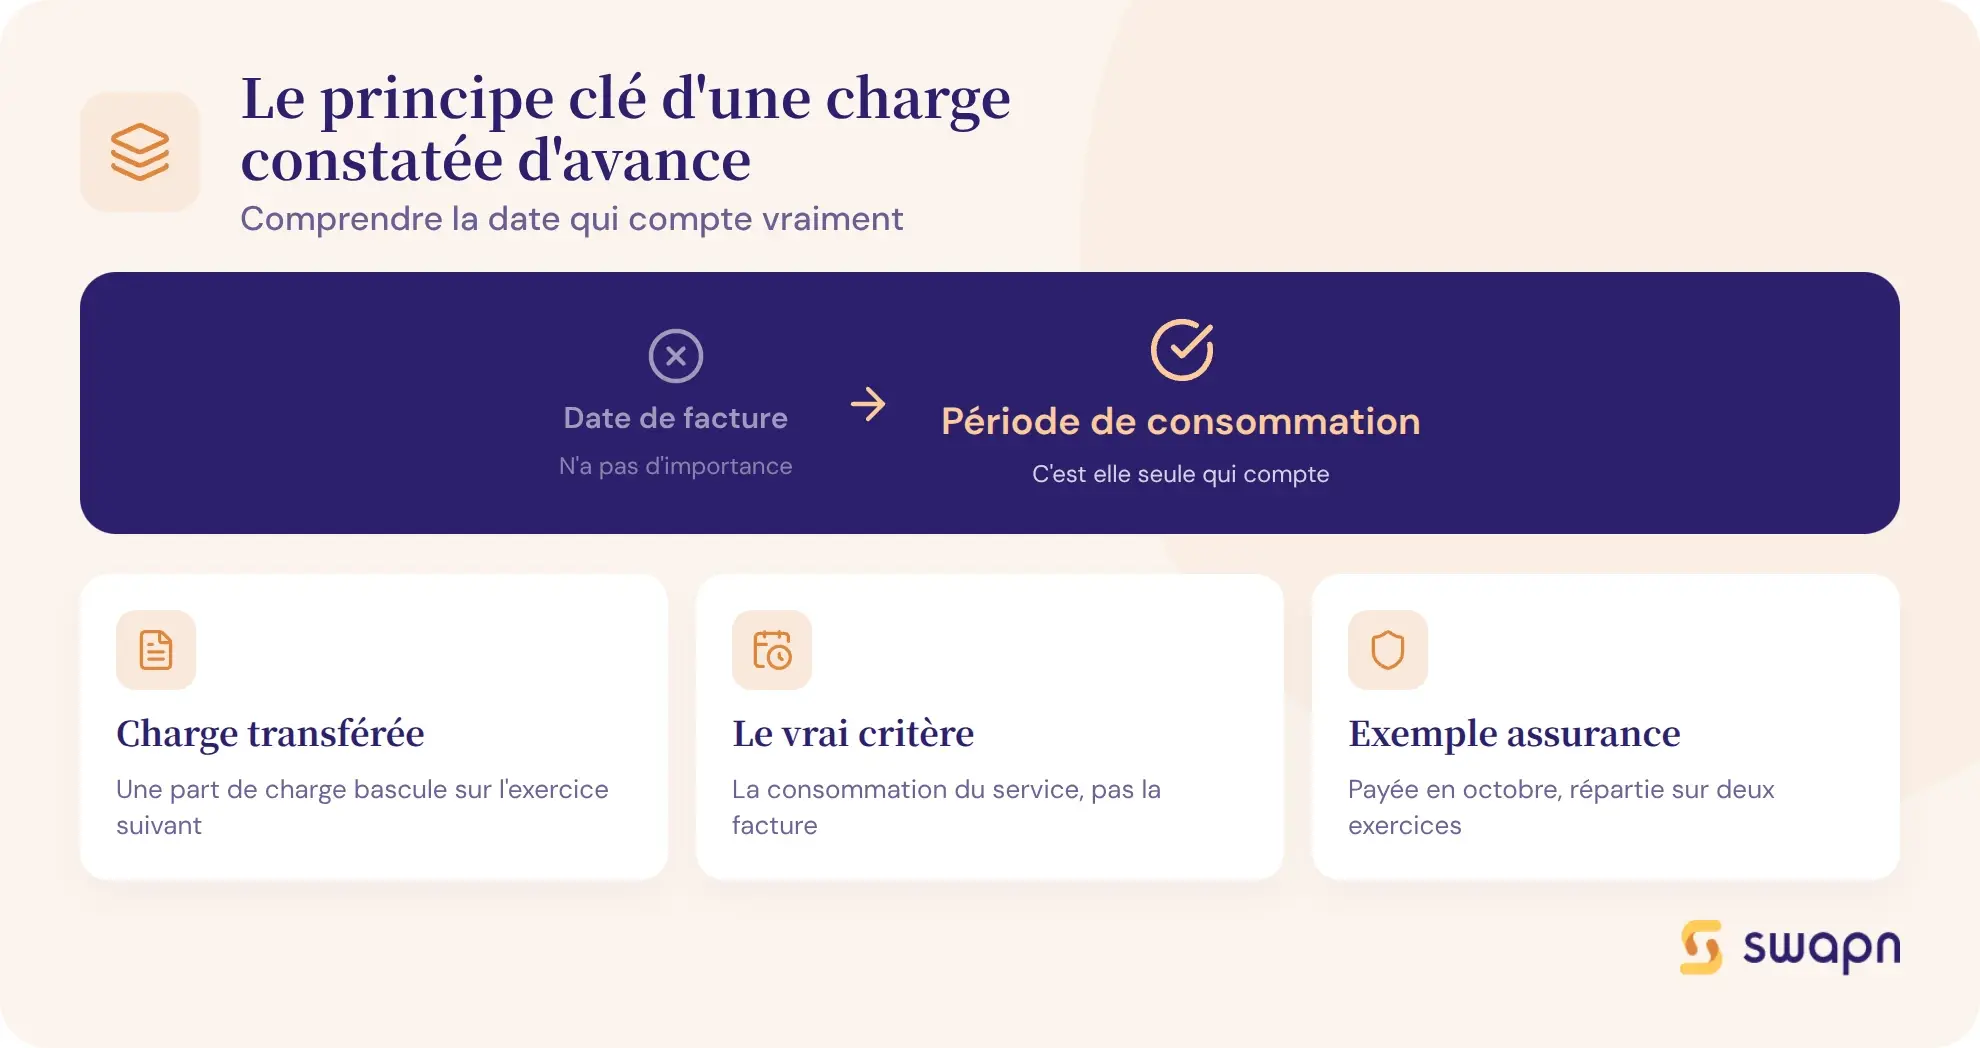
Une charge constatée d'avance est une écriture de régularisation passée à la clôture d'un exercice comptable. Elle permet de transférer sur l'exercice suivant la part d'une charge déjà enregistrée mais pas encore consommée.
Définition et principe d'indépendance des exercices
Une CCA est une charge enregistrée dans l'exercice N qui concerne, en totalité ou en partie, l'exercice N+1. Vous avez comptabilisé une facture cette année, mais le service correspondant s'étend au-delà de votre date de clôture.
Le principe d'indépendance des exercices impose de ne rattacher à un exercice que les charges qui s'y rapportent. La date de facture ou de paiement n'a pas d'importance : c'est la période de consommation du service qui compte. L'objectif est de donner une image fidèle et sincère des comptes annuels.
Exemple simple : vous payez en octobre N une assurance couvrant 12 mois, jusqu'en septembre N+1. Sans CCA, les 12 mois de charge pèseraient sur l'exercice N alors que 9 mois concernent N+1. L'écriture de CCA corrige ce décalage.
Quelles charges sont concernées ?
Les charges les plus souvent concernées par une CCA sont :
- Les assurances annuelles (responsabilité civile, multirisque)
- Les loyers payés d'avance (terme à échoir)
- Les abonnements logiciels ou téléphoniques
- Les contrats de maintenance
- Les campagnes publicitaires prépayées
Le critère commun : la facture a été comptabilisée en N, mais la prestation ou la couverture s'étend au-delà de la date de clôture. En pratique, la procédure n'est mise en œuvre que pour des montants significatifs. Un abonnement de quelques euros par mois ne justifie pas l'écriture.
À quel moment comptabiliser une CCA ?
La CCA est comptabilisée lors des travaux d'inventaire, c'est-à-dire pendant les opérations de cut-off qui précèdent la clôture comptable. C'est l'expert-comptable ou le dirigeant qui, en révisant les comptes, passe en revue les factures de charges enregistrées en fin d'exercice. Toute facture dont la période de couverture dépasse la date de clôture doit être analysée pour déterminer si une CCA est nécessaire.
Comment calculer une charge constatée d'avance ?
Le calcul d'une CCA repose sur le prorata temporis : vous isolez la part de la charge qui concerne l'exercice suivant, en fonction du nombre de jours ou de mois restants après la clôture.
La formule de calcul au prorata temporis
Deux formules sont possibles selon la précision souhaitée.
Formule en mois
CCA = Montant HT de la charge × Nombre de mois concernant N+1 / Nombre total de mois de la période facturée
Formule en jours
CCA = Montant HT de la charge × Nombre de jours concernant N+1 / Nombre total de jours de la période facturée
Le calcul se fait toujours sur le montant HT. La TVA déductible n'est pas concernée par l'écriture de CCA. Pour la formule en jours, la convention retenue est généralement 365 jours par an (certaines entreprises utilisent 360 jours).
Exemple chiffré pas-à-pas
Prenons une assurance professionnelle de 4 800 € HT, souscrite le 1er octobre N pour 12 mois (du 1er octobre N au 30 septembre N+1). La clôture de l'exercice est fixée au 31 décembre.
Calcul en mois
La période qui concerne N+1 va du 1er janvier au 30 septembre, soit 9 mois sur 12.
CCA = 4 800 × 9 / 12 = 3 600 €
Calcul en jours
Du 1er janvier au 30 septembre N+1, on compte 273 jours sur une période totale de 365 jours.
CCA = 4 800 × 273 / 365 = 3 583,56 €
Sur les 4 800 € comptabilisés en charges dans l'exercice N, seuls 1 200 € concernent réellement cet exercice. Le reste (3 600 € ou 3 583,56 € selon la méthode) est une charge constatée d'avance à transférer sur N+1.
Bon à savoir : Le calcul se fait toujours sur le montant HT. La TVA déductible (compte 44566) reste intégralement rattachée à l'exercice de la facture et n'est pas proratisée.
Comment comptabiliser une CCA ? Écritures au compte 486
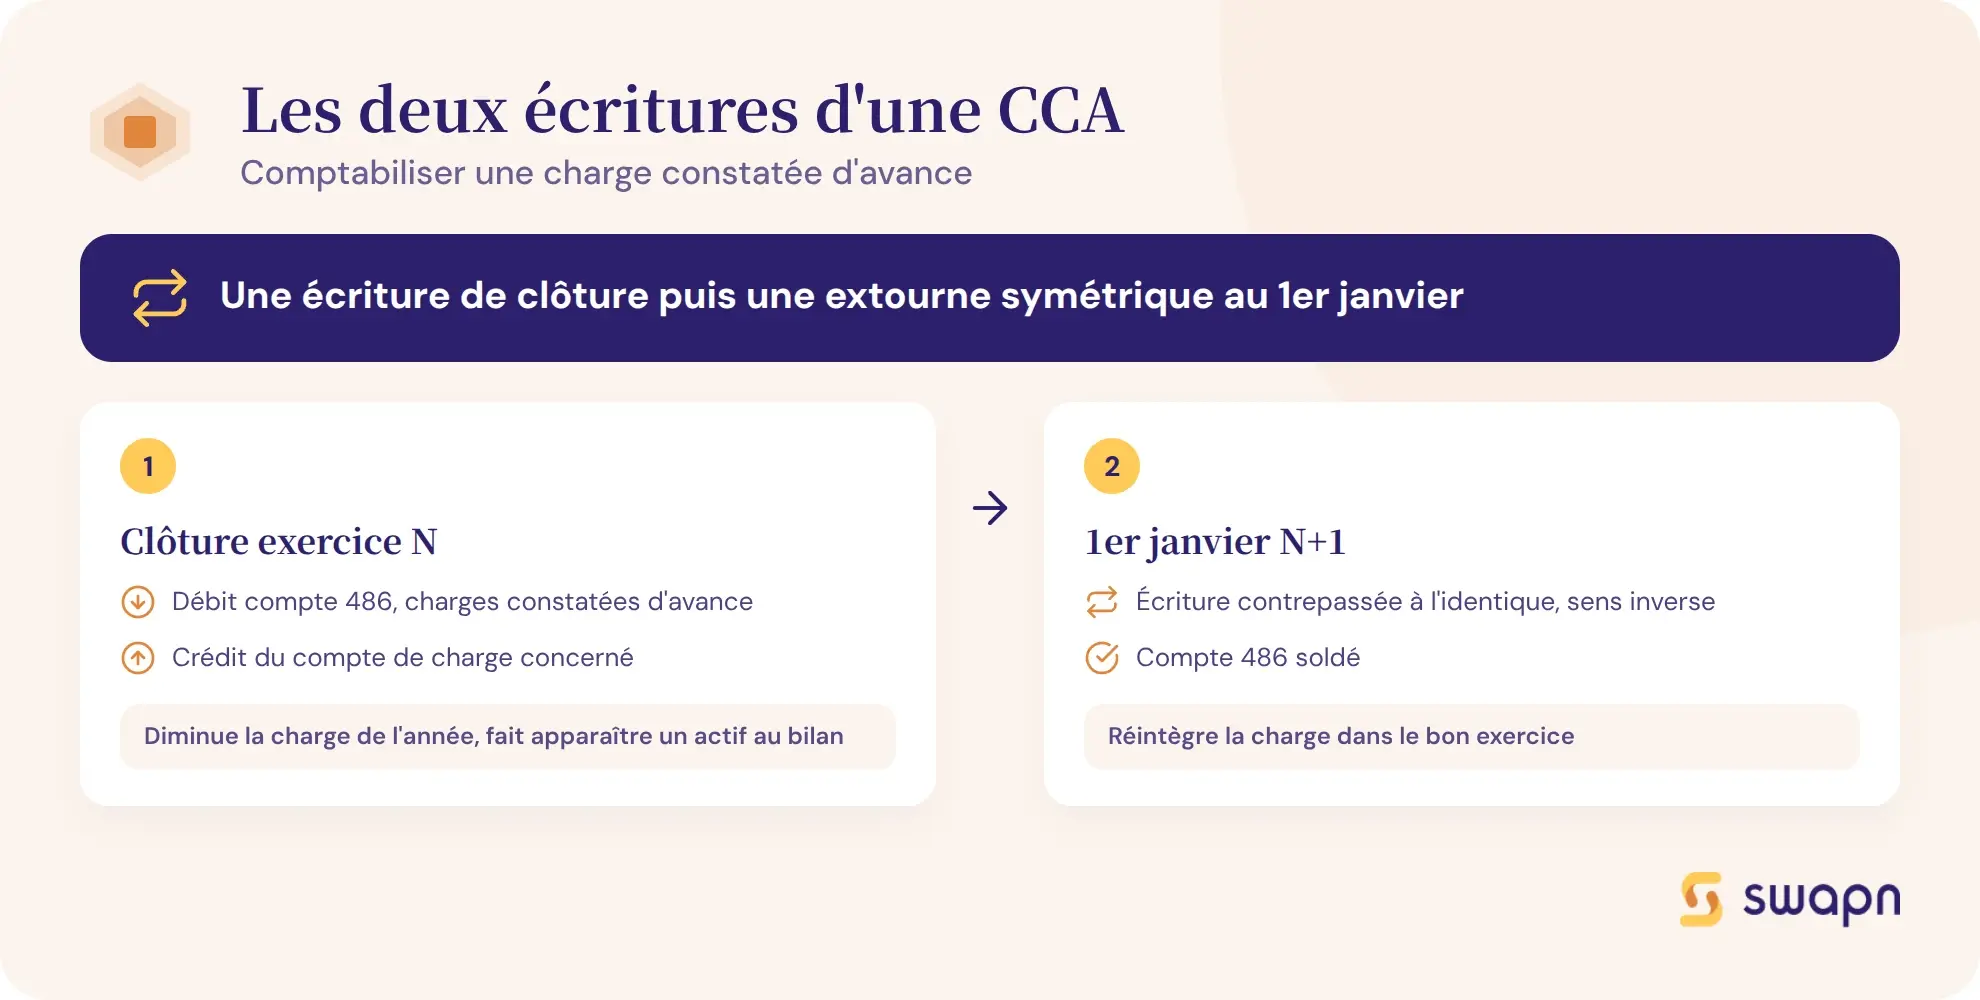
La comptabilisation d'une CCA passe par deux écritures symétriques : une écriture de clôture en fin d'exercice N, puis une extourne (contrepassation) à l'ouverture de N+1.
L'écriture de clôture au 31 décembre N
Au 31 décembre (ou à votre date de clôture), vous passez l'écriture suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 486 | Charges constatées d'avance | 3 600 € | |
| 616 | Primes d'assurance | 3 600 € |
Le compte 486 « Charges constatées d'avance » est débité du montant HT calculé au prorata temporis. En contrepartie, le compte de charge concerné (ici le 616 pour une assurance, mais ce serait le 613 pour un loyer ou le 618 pour un abonnement) est crédité du même montant.
Cette écriture a deux effets : elle diminue les charges de l'exercice N et fait apparaître un actif au bilan.
L'extourne à l'ouverture de N+1
Au 1er janvier N+1, l'écriture est contrepassée (extournée) :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 616 | Primes d'assurance | 3 600 € | |
| 486 | Charges constatées d'avance | 3 600 € |
L'écriture inverse solde le compte 486 (ramené à zéro) et réintègre la charge dans l'exercice N+1, là où elle est réellement consommée. Le rattachement des charges au bon exercice est ainsi garanti.
Bon à savoir : L'extourne peut être automatisée dans la plupart des logiciels de compta. Vérifiez que votre outil génère bien la contrepassation au 1er jour de N+1 pour éviter un double comptage de la charge.
Avec Swapn, la tenue comptable est automatisée et les déclarations de TVA sont gérées par un comptable, dès 29 € HT/mois, sans engagement.
Où apparaissent les CCA dans les états financiers ?
Les CCA ne se limitent pas à une simple écriture comptable. Elles apparaissent dans plusieurs documents financiers de l'entreprise.
Position à l'actif du bilan
Les CCA figurent à l'actif du bilan comptable, dans la rubrique « Comptes de régularisation », généralement après les disponibilités. Elles correspondent à un droit : l'entreprise a payé pour un service qu'elle n'a pas encore consommé. À la clôture, le solde du compte 486 regroupe la somme de toutes les CCA constatées.
Côté résultat, les CCA diminuent les charges de l'exercice N. Mécaniquement, le bénéfice comptable de l'exercice augmente du montant des CCA constatées.
Mention en annexe comptable et liasse fiscale
Pour les montants significatifs, les CCA doivent être mentionnées dans l'annexe comptable des comptes annuels, conformément à l'article L123-13 du Code de commerce. L'annexe précise la nature des charges concernées et les montants en jeu. Dans la liasse fiscale, les CCA sont reportées dans l'état des créances et dettes.
En cas de contrôle fiscal ou de révision, le détail des CCA doit pouvoir être justifié pièce par pièce : facture d'origine, période couverte et calcul du prorata temporis.
Quel impact fiscal pour les charges constatées d'avance ?
Le traitement fiscal des CCA suit directement les règles comptables. Comprendre cet impact vous évite les mauvaises surprises lors de la déclaration de résultat.
CCA et résultat imposable
La fiscalité s'aligne sur la comptabilité : les CCA diminuent les charges déductibles de l'exercice N. Le résultat imposable de N augmente donc du montant de la CCA.
Reprenons notre exemple : en constatant une CCA de 3 600 €, vous retirez ce montant des charges de N. Votre résultat imposable augmente de 3 600 €. Mais cette charge sera déductible en N+1 après l'extourne. Il s'agit d'un décalage temporel, pas d'une perte de déductibilité. Sur deux exercices, l'impact fiscal est neutre.
Bon à savoir : En comptabilité super-simplifiée (BIC au réel simplifié), les entreprises peuvent être dispensées de constater les CCA pour les charges récurrentes de faible montant. Vérifiez votre régime comptable avant la clôture.
En cas de doute sur le traitement comptable de vos CCA, les comptables Swapn sont disponibles par téléphone, visio ou chat pour vous accompagner.
CCA, FNP, produits constatés d'avance : quelles différences ?
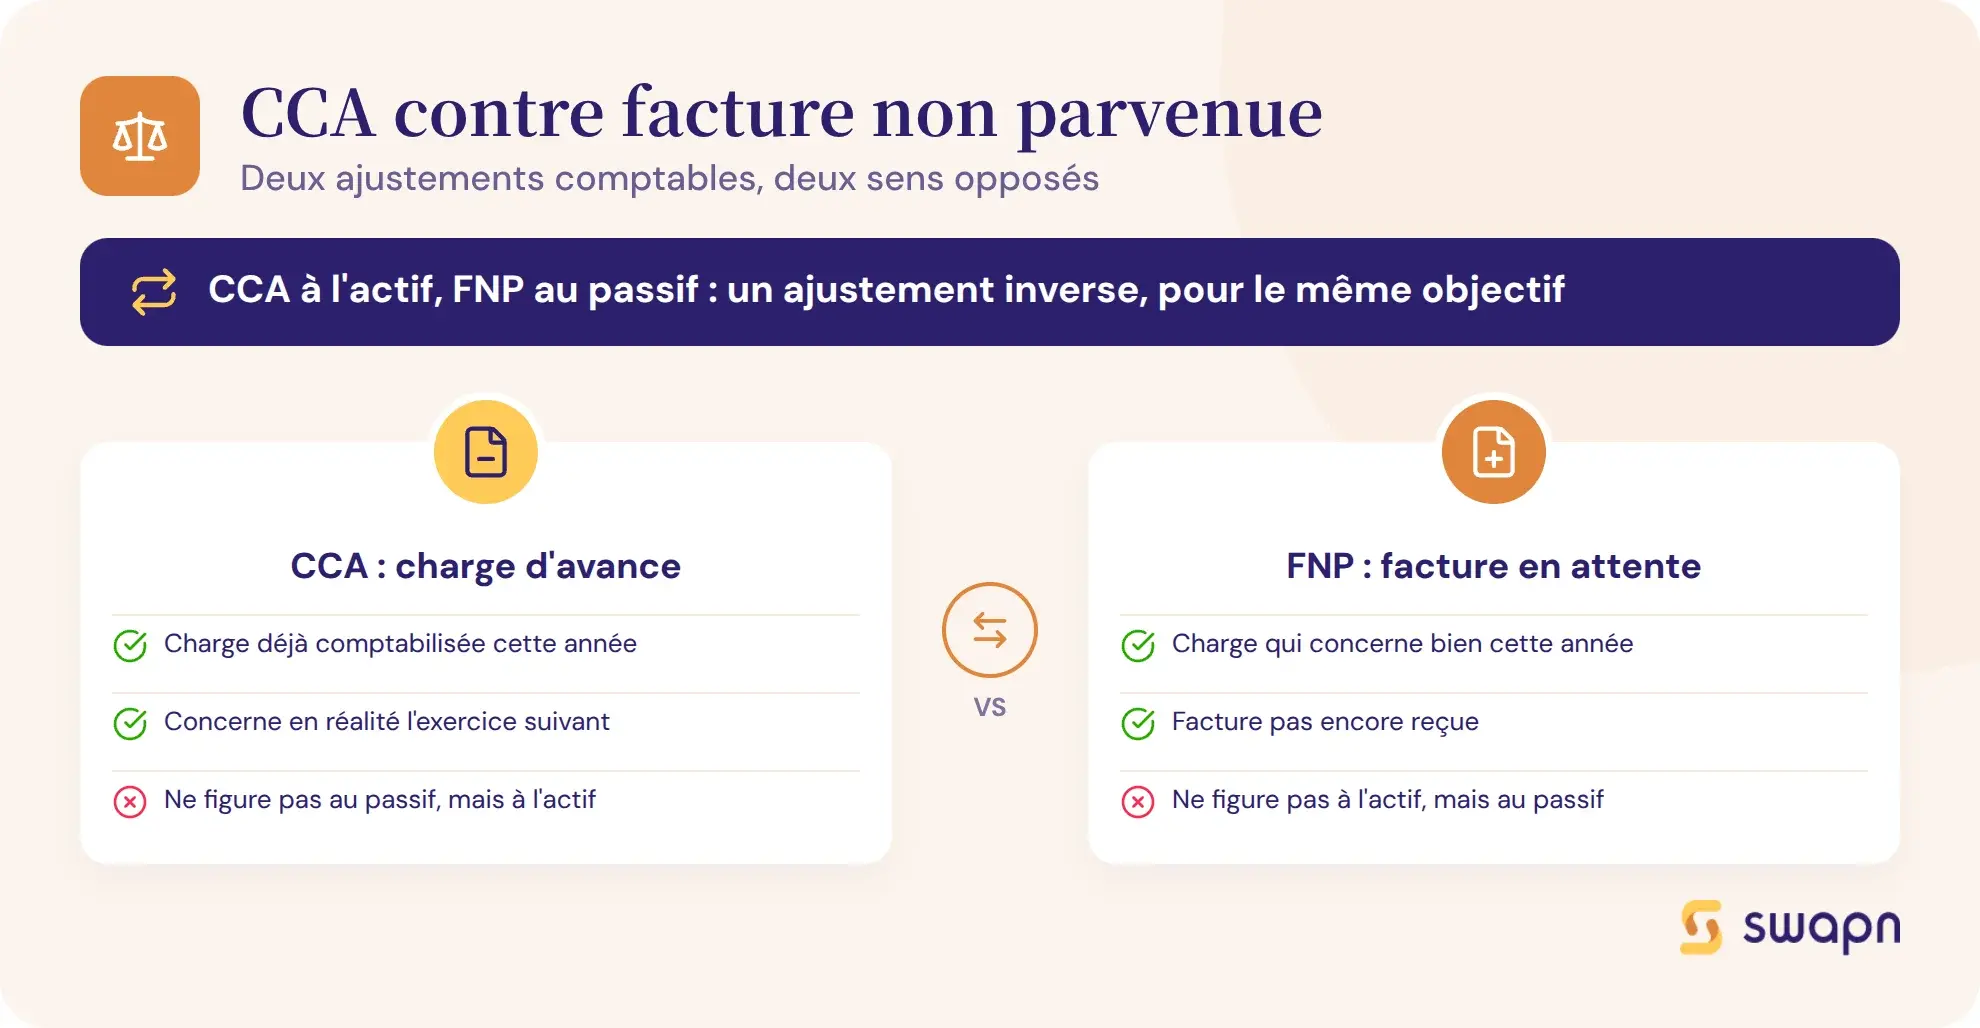
Les CCA ne sont qu'un des quatre types de régularisations passées à la clôture d'un exercice. Voici comment les distinguer des notions proches pour éviter les erreurs de comptabilisation.
CCA vs factures non parvenues (FNP)
La CCA et la FNP (facture non parvenue) poursuivent le même objectif, rattacher la charge au bon exercice, mais le sens de l'ajustement est inversé.
La CCA concerne une charge déjà comptabilisée en N mais qui se rapporte à N+1 : on la retire des charges de N. La FNP concerne une charge qui se rapporte à N mais dont la facture n'est pas encore reçue à la clôture : on l'ajoute aux charges de N via le compte 408.
| Critère | CCA (compte 486) | FNP (compte 408) |
|---|---|---|
| Facture reçue ? | Oui | Non |
| La charge concerne... | N+1 | N |
| Ajustement | On retire la charge de N | On ajoute la charge à N |
| Position au bilan | Actif | Passif |
CCA vs produits constatés d'avance (PCA)
Les produits constatés d'avance (compte 487) sont le mécanisme miroir des CCA, côté produits. Un PCA est un produit encaissé ou facturé en N qui concerne N+1. On le retire des produits de N pour le reporter sur l'exercice suivant.
Les PCA figurent au passif du bilan, contrairement aux CCA qui sont à l'actif. La logique est symétrique : les CCA corrigent les charges, les PCA corrigent les produits.
Tableau récapitulatif des régularisations de fin d'exercice
| Notion | Compte PCG | Sens de l'ajustement | Position au bilan |
|---|---|---|---|
| CCA | 486 | Diminue les charges de N | Actif |
| PCA | 487 | Diminue les produits de N | Passif |
| FNP | 408 | Augmente les charges de N | Passif |
| Charges à payer | Classe 4 | Augmente les charges de N | Passif |
Les questions fréquentes sur les charges constatées d'avance
Comment comptabiliser une charge constatée d'avance ?
Au 31 décembre, débitez le compte 486 et créditez le compte de charge concerné (classe 6) pour le montant HT de la période qui dépasse la clôture. Au 1er janvier N+1, passez l'écriture inverse pour réintégrer la charge dans le bon exercice.
Quelle est la différence entre une CCA et une FNP ?
La CCA retire des charges de N une charge déjà comptabilisée mais qui concerne N+1. La FNP ajoute aux charges de N une charge qui s'y rapporte mais dont la facture n'est pas encore reçue. Le sens de l'ajustement est inversé, l'objectif est le même.
Quand utiliser le compte 487 ?
Le compte 487 enregistre les produits constatés d'avance (PCA) : des produits facturés ou encaissés en N mais qui concernent N+1. C'est le miroir des CCA, côté produits. Les PCA figurent au passif du bilan.
Est-ce que la TVA est impactée par une charge constatée d'avance ?
Non. L'écriture de CCA porte uniquement sur le montant HT. La TVA déductible (compte 44566) reste rattachée à l'exercice de la facture et n'est pas proratisée.
Quand utiliser le compte 678 ?
Le compte 678 « Autres charges exceptionnelles » n'a pas de lien avec les CCA. Il enregistre des pénalités ou des rappels sur exercices antérieurs. Les CCA utilisent le compte 486 et corrigent un compte de classe 6 courant (613, 616, 618...).
Faut-il constater une CCA pour un petit montant ?
Les CCA ne sont constatées que pour des montants significatifs. Le seuil dépend de la taille de l'entreprise et de l'impact sur l'image fidèle des comptes. En comptabilité super-simplifiée, les CCA récurrentes de faible montant peuvent être dispensées.
Comment calculer une CCA pour un loyer payé d'avance ?
Appliquez le prorata temporis. Pour un loyer trimestriel de 3 000 € HT couvrant du 1er décembre N au 28 février N+1, la CCA correspond aux 2 mois de N+1 : 3 000 × 2/3 = 2 000 €. Débitez le compte 486 et créditez le compte 613.
Les charges constatées d'avance augmentent-elles le résultat imposable ?
Oui. En retirant une partie des charges de N, la CCA augmente le bénéfice comptable et le résultat imposable. Mais la charge sera déductible en N+1 après l'extourne : c'est un décalage, pas une perte.
Où apparaissent les charges constatées d'avance dans le bilan ?
Les CCA figurent à l'actif du bilan, dans la rubrique « Comptes de régularisation ». Elles correspondent à un service payé mais pas encore consommé. Les montants significatifs doivent aussi être détaillés dans l'annexe des comptes annuels.
Est-ce qu'un logiciel comptable gère automatiquement les CCA ?
La plupart des logiciels permettent de saisir l'écriture de CCA à la clôture et de programmer l'extourne automatique au 1er jour de N+1. Certains détectent même les factures à proratiser en fonction des dates de prestation renseignées.
Sources & Références
Legifrance : Article L123-13 - Code de commerce
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




