
Amortissement fiscal : calcul, durées et cas pratiques
PPF et facture électronique : ce qui change en 2026

Temps de lecture : 7 min
Résumé de l'article
- PPF facture électronique : le Portail Public de Facturation n'émet ni ne reçoit plus aucune facture.
- Nouveau rôle : le PPF gère l'annuaire central des entreprises et concentre les données fiscales.
- Plateforme Agréée : seule habilitée à émettre, recevoir et transmettre les factures électroniques entre entreprises.
- Calendrier : la réception devient obligatoire pour toutes les entreprises assujetties dès septembre 2026.
- Émission : les TPE et PME devront émettre leurs factures électroniques à partir de septembre 2027.
- Gérer sa comptabilité et sa facturation : Swapn intègre une plateforme agréée dans son offre tout-en-un dès 29€ HT/mois.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Qu'est-ce que le PPF (Portail Public de Facturation) ?
Le PPF (Portail Public de Facturation) est la plateforme publique créée par l'État dans le cadre de la réforme de la facturation électronique. Son rôle a radicalement changé depuis octobre 2024 : il ne sert plus à émettre ni recevoir de factures. Voici ce qu'il faut savoir sur son évolution, ses missions actuelles et ce que cela implique pour votre entreprise.
Le rôle initial du PPF dans la réforme
La réforme de la facturation électronique est née de l'ordonnance n° 2021-1190 du 15 septembre 2021. Trois objectifs la motivent : lutter contre la fraude à la TVA, permettre le pré-remplissage des déclarations fiscales et donner à l'administration une vision en temps réel de l'activité économique des entreprises.
Dans ce cadre, le PPF devait être la plateforme publique gratuite permettant à toute entreprise assujettie à la TVA d'émettre, recevoir et transmettre ses factures au format électronique. Il devait coexister avec des Plateformes de Dématérialisation Partenaires (PDP), des acteurs privés remplissant les mêmes fonctions. Chaque entreprise aurait eu le choix : passer par le portail public de facturation gratuitement ou par une PDP payante.
Le recentrage du PPF
Le 16/10/24, la DGFiP a publié un communiqué qui a changé la donne : le PPF n'assurera plus les fonctions d'émission et de réception de factures. Ce recentrage a été motivé par trois raisons. D'abord, simplifier un projet techniquement complexe. Ensuite, respecter le calendrier de déploiement prévu pour 2026. Enfin, s'appuyer sur l'ensemble des plateformes privées, jugé suffisamment mature pour prendre le relais.
La loi de finances 2025 a entériné cette décision. En pratique, cela signifie qu'aucune entreprise ne peut utiliser le PPF pour envoyer ou recevoir ses factures électroniques. Les anciennes PDP sont devenues des Plateformes Agréées (PA), seules habilitées à gérer ces flux.
Bon à savoir : Le PPF ne permet plus d'émettre ni de recevoir des factures. Si vous comptiez sur cette solution gratuite, vous devez choisir une Plateforme Agréée avant le 1er septembre 2026.
Les deux missions conservées par le PPF
Malgré l'abandon de ses fonctions d'émission et de réception, le PPF conserve deux missions :
- Annuaire central : il référence toutes les entreprises assujetties à la TVA, leur Plateforme Agréée et leur adresse électronique de facturation. C'est grâce à cet annuaire que les PA savent où envoyer une facture.
- Concentrateur de données : il collecte les données d'e-invoicing et d'e-reporting transmises par les PA, puis les redistribue à l'administration fiscale (DGFiP).
Le PPF reste géré par l'AIFE (Agence pour l'Informatique Financière de l'État), mais son périmètre se limite désormais à ces deux fonctions.
PPF, Plateforme Agréée et solution compatible : quelles différences ?
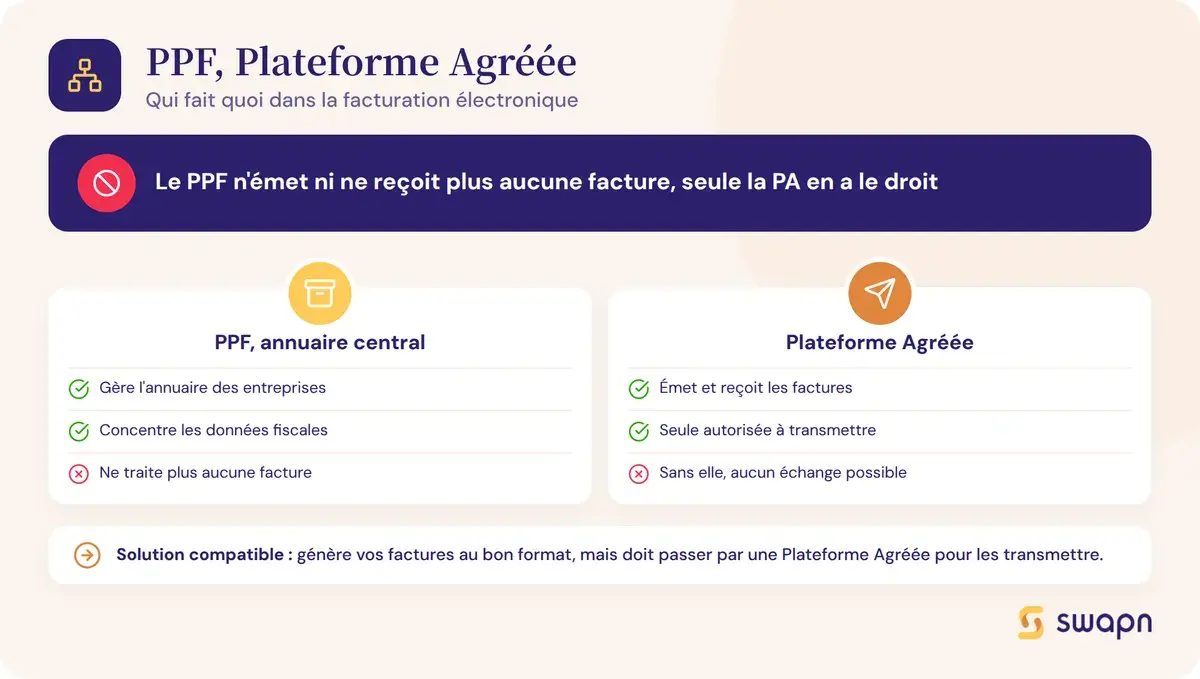
La réforme fait intervenir trois types d'acteurs aux rôles très différents. Les confondre peut mener à de mauvais choix de plateforme. Voici ce que fait chacun d'eux et comment ils s'articulent.
Le PPF - annuaire et concentrateur
Le PPF gère l'annuaire central des entreprises et concentre les données fiscales pour le compte de la DGFiP. Il ne traite aucune facture. Aucune entreprise ne peut s'en servir pour émettre ou recevoir un document. Son accès est réservé à l'administration et aux Plateformes Agréées qui y inscrivent leurs clients.
La Plateforme Agréée (PA) - ex-PDP
La Plateforme Agréée (PA), anciennement appelée Plateforme de Dématérialisation Partenaire (PDP), est une plateforme privée immatriculée par la DGFiP. C'est le seul acteur habilité à émettre, recevoir et transmettre les factures électroniques entre entreprises. La PA assure aussi la transmission des données d'e-invoicing et d'e-reporting au PPF.
À ce jour, 136 PA sont immatriculées (immatriculation provisoire ou définitive). La liste complète est consultable sur impots.gouv.fr. Ce nombre évolue régulièrement à mesure que de nouveaux acteurs obtiennent leur immatriculation.
La solution compatible (OD - Opérateur de Dématérialisation)
Une solution compatible, aussi appelée Opérateur de Dématérialisation (OD), est un logiciel ou service qui génère des factures au bon format (Factur-X, UBL ou CII) mais qui ne peut pas les transmettre directement. L'OD doit obligatoirement passer par une PA pour l'émission, la réception et l'e-reporting.
Son intérêt : vous pouvez garder votre outil de facturation habituel, à condition qu'il soit connecté à une Plateforme Agréée. Si vous cherchez à comparer les options disponibles, un comparatif des logiciels de facturation professionnels peut vous aider à faire le bon choix.
Bon à savoir : Une solution compatible ne suffit pas à elle seule pour respecter la réforme. Elle doit obligatoirement être connectée à une Plateforme Agréée pour transmettre et recevoir les factures.
Tableau récapitulatif PPF vs PA vs solution compatible
| Critère | PPF | Plateforme Agréée (PA) | Solution compatible (OD) |
|---|---|---|---|
| Émission de factures électroniques | ❌ | ✅ | ❌ (via PA uniquement) |
| Réception de factures électroniques | ❌ | ✅ | ❌ (via PA uniquement) |
| Transmission des factures à l'administration | ❌ | ✅ | ❌ |
| E-reporting (données de transaction et de paiement) | ❌ (concentre les données reçues) | ✅ | ❌ |
| Annuaire central (inscription / consultation) | ✅ (gère l'annuaire) | ✅ (inscrit ses clients) | ❌ |
| Coût pour l'entreprise | Gratuit (pas d'accès direct) | Payant (abonnement ou coût par facture) | Variable (selon l'éditeur) + coût PA |
| Immatriculation DGFiP requise | Non (plateforme publique) | Oui (obligatoire) | Non |
PPF et Chorus Pro : quelle différence ?
Chorus Pro et le PPF sont tous deux gérés par l'AIFE, mais ils couvrent des périmètres distincts. Chorus Pro est la plateforme de facturation électronique dédiée aux marchés publics (B2G, business-to-government). Elle est opérationnelle depuis 2017 et obligatoire pour toute entreprise qui facture le secteur public.
Le PPF, lui, concerne la facturation interentreprises (B2B). Il devait initialement être l'équivalent de Chorus Pro pour le privé, mais son recentrage en a fait un simple annuaire et concentrateur de données.
Si vous facturez à la fois des clients publics et privés, vous utilisez Chorus Pro pour le secteur public et une Plateforme Agréée pour le privé. Les deux systèmes fonctionnent de manière indépendante.
E-invoicing et e-reporting : les deux volets de la réforme
La réforme de la facturation électronique repose sur deux mécanismes complémentaires. Les comprendre permet de savoir exactement quelles données vous devez transmettre et par quel canal.
L'e-invoicing (facturation électronique interentreprises)
L'e-invoicing concerne toutes les transactions domestiques B2B entre assujettis à la TVA établis en France. Chaque facture doit être émise, transmise et reçue via une Plateforme Agréée, dans l'un des trois formats acceptés : Factur-X, UBL ou CII (normes AFNOR XP Z12-012, XP Z12-013 et XP Z12-014).
Ces formats garantissent l'intégrité des données, l'authenticité de l'origine et la lisibilité de chaque facture. Concrètement, une facture PDF classique envoyée par e-mail ne sera plus conforme pour les transactions B2B domestiques. Pour bien comprendre les mentions à faire figurer sur vos documents, consultez les règles relatives aux mentions obligatoires sur une facture.
L'e-reporting (transmission des données de transaction et de paiement)
L'e-reporting couvre les opérations qui échappent à l'e-invoicing. Il porte sur deux types de données :
- Données de transaction : ventes B2C (aux particuliers) et transactions B2B internationales, pour lesquelles l'e-invoicing ne s'applique pas.
- Données de paiement : informations sur le règlement effectif des factures électroniques émises via l'e-invoicing.
Ces données sont transmises par votre PA au PPF, qui joue son rôle de concentrateur. L'objectif pour l'administration : pré-remplir les déclarations de TVA et détecter les incohérences.
Quel est le calendrier de la facturation électronique ?
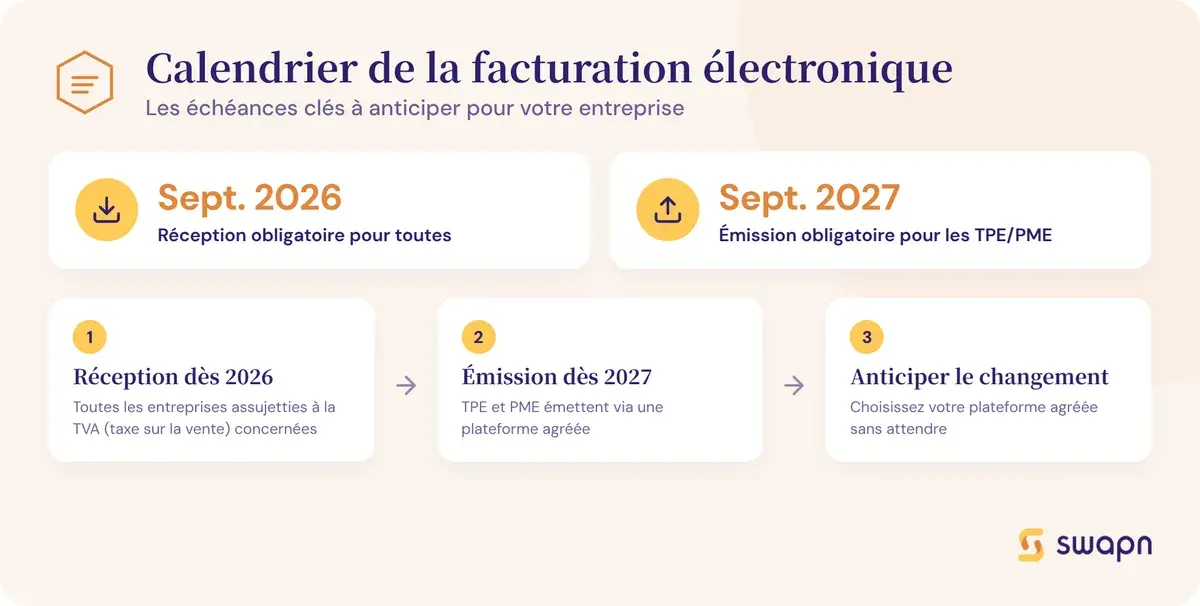
La réforme entre en vigueur de manière progressive. Les dates varient selon la taille de l'entreprise et le type d'obligation (réception ou émission).
Réception obligatoire pour toutes les entreprises
À compter du 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques, quelle que soit leur taille. Cela implique d'avoir choisi une Plateforme Agréée et de s'être inscrit à l'annuaire central du PPF avant cette date.
Bon à savoir : Même si votre obligation d'émission ne commence qu'en septembre 2027, vous devez pouvoir recevoir des factures électroniques dès septembre 2026. Anticipez le choix de votre PA.
Swapn intègre la facturation électronique via une plateforme agréée directement dans son app de comptabilité, pour permettre aux entrepreneurs de se conformer à la réforme sans multiplier les outils.
Émission obligatoire par taille d'entreprise
L'obligation d'émettre des factures électroniques suit un calendrier en deux temps, prévu par l'article 91 de la loi de finances 2024 :
- 1er septembre 2026 : les grandes entreprises et les ETI doivent émettre leurs factures au format électronique via une PA.
- 1er septembre 2027 : les PME et les TPE (y compris les micro-entreprises assujetties à la TVA) sont à leur tour concernées.
Calendrier récapitulatif de la réforme
| Date | Obligation | Entreprises concernées |
|---|---|---|
| 14 octobre 2025 | Ouverture de l'environnement de qualification PPF | PA candidates à l'immatriculation |
| 1er semestre 2026 | Pilote national | Entreprises volontaires |
| 1er septembre 2026 | Réception obligatoire de factures électroniques | Toutes les entreprises assujetties à la TVA |
| 1er septembre 2026 | Émission obligatoire de factures électroniques | Grandes entreprises et ETI |
| 1er septembre 2027 | Émission obligatoire de factures électroniques | PME et TPE |
Comment choisir sa Plateforme Agréée ?
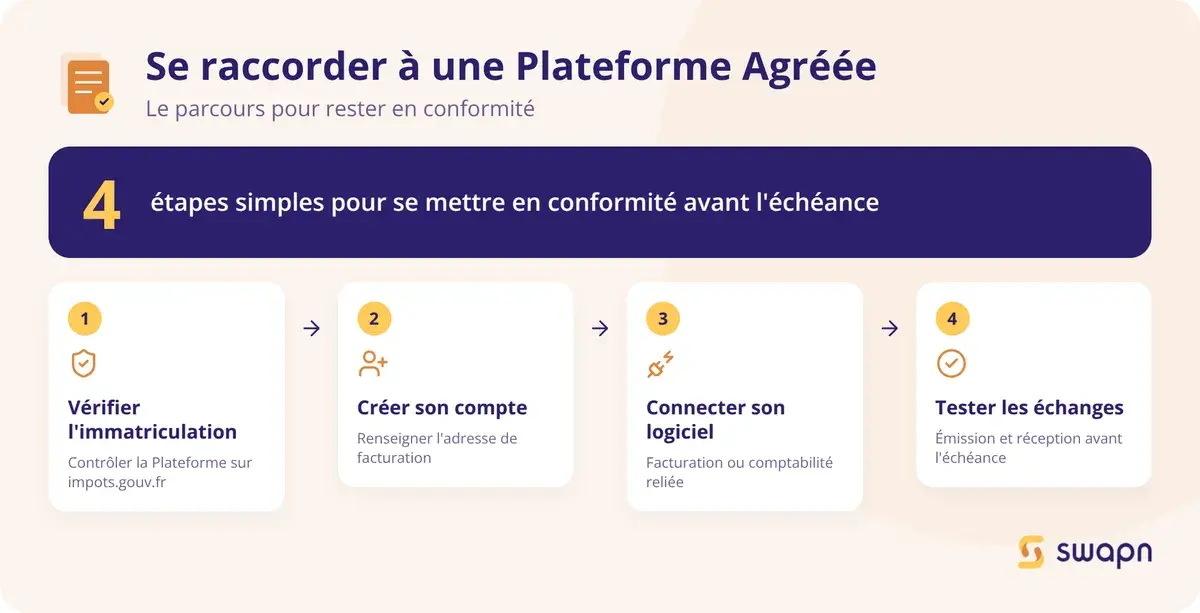
Le PPF ne gérant plus l'émission ni la réception, le choix d'une PA est devenu la décision clé pour se conformer à la réforme. Voici les critères à examiner et les démarches à suivre.
Les critères de choix d'une PA
Plusieurs éléments méritent votre attention avant de vous engager :
- Immatriculation vérifiable : la PA doit figurer sur la liste officielle publiée sur impots.gouv.fr. C'est le premier réflexe à avoir.
- Compatibilité : vérifiez que la PA se connecte à votre logiciel de comptabilité ou de facturation existant (via API ou import de fichiers).
- Couverture fonctionnelle : e-invoicing, e-reporting et archivage doivent être pris en charge. Certaines PA couvrent les trois, d'autres non.
- Accompagnement : assistance technique, aide au paramétrage, support en cas de rejet de facture.
- Tarification : abonnement mensuel, coût par facture émise, services inclus ou en option. Comparez sur la base de votre volume de factures mensuel.
Swapn intègre la facturation électronique conforme à la réforme via une plateforme agréée directement dans son offre de comptabilité tout-en-un, dès 29 € HT/mois.
Les étapes pour se raccorder à une PA
- Vérifier l'immatriculation de la PA sur le site impots.gouv.fr.
- Créer votre compte sur la PA choisie et renseigner votre adresse électronique de facturation.
- Connecter votre logiciel de facturation ou de comptabilité (via API, import ou intégration native).
- Tester l'émission et la réception de factures avant l'échéance réglementaire pour identifier d'éventuels problèmes de format ou de paramétrage.
Si vous avez déjà souscrit à une solution et souhaitez en changer, les démarches pour changer de plateforme agréée sont détaillées dans un guide dédié.
Les questions fréquentes sur le PPF et la facture électronique
Le PPF existe-t-il toujours ?
Oui, le PPF existe toujours mais son rôle a été recentré en octobre 2024. Il ne permet plus d'émettre ni de recevoir des factures électroniques. Il conserve deux missions : gérer l'annuaire central des entreprises et concentrer les données fiscales transmises par les Plateformes Agréées.
Quelle est la différence entre le PPF et une PDP (Plateforme Agréée) ?
Le PPF est la plateforme publique qui gère l'annuaire et collecte les données fiscales. La Plateforme Agréée (anciennement PDP) est une plateforme privée immatriculée par la DGFiP, seule habilitée à émettre, recevoir et transmettre les factures électroniques entre entreprises. C'est via une PA que vous devez passer pour facturer.
Pourquoi l'État a-t-il abandonné le PPF pour l'émission de factures ?
La DGFiP a annoncé le 16/10/24 le recentrage du PPF pour simplifier le projet et respecter le calendrier de déploiement. L'ensemble des Plateformes Agréées privées s'est suffisamment développé (plus de 130 PA immatriculées) pour prendre en charge l'émission et la réception sans plateforme publique.
La facturation électronique est-elle obligatoire pour les TPE et PME ?
Oui. Dès le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. L'obligation d'émettre s'applique aux TPE et PME à partir du 1er septembre 2027. Pour les TPE qui se demandent si elles ont besoin d'un accompagnement comptable, la question du coût d'un comptable mérite d'être posée en amont.
Comment choisir entre une Plateforme Agréée et une solution compatible ?
La Plateforme Agréée est indispensable : c'est elle qui transmet les factures et les données fiscales à l'administration. La solution compatible (OD) génère les factures au bon format mais doit se connecter à une PA pour les transmettre. Si votre logiciel actuel est un OD, vous devez en plus souscrire à une PA.
Combien coûte le passage à la facturation électronique pour une petite entreprise ?
Le coût dépend de la PA choisie. Les tarifs varient de quelques euros par mois à un coût par facture émise. Certaines solutions tout-en-un intègrent la facturation électronique dans leur offre de comptabilité. Comparez les PA sur la base de votre volume de factures mensuel et des fonctionnalités incluses. Pour les PME, un comparatif des meilleurs logiciels comptables pour petites entreprises peut vous aider à évaluer les offres du marché.
Quelle différence entre Chorus Pro et le PPF ?
Chorus Pro gère la facturation électronique pour les marchés publics (B2G), obligatoire depuis 2020. Le PPF concerne le B2B. Les deux sont gérés par l'AIFE mais ont des périmètres distincts : Chorus Pro pour le secteur public, le PPF comme annuaire et concentrateur pour le privé.
Qu'est-ce que l'e-reporting et est-ce lié au PPF ?
L'e-reporting est l'obligation de transmettre à l'administration les données des transactions non couvertes par l'e-invoicing (ventes B2C, transactions internationales) et les données de paiement. Ces données sont transmises par votre PA au PPF, qui les concentre pour la DGFiP.
Mon logiciel de facturation est-il compatible avec la réforme ?
Vérifiez auprès de votre éditeur s'il est immatriculé comme PA ou référencé comme solution compatible connectée à une PA. La liste des PA est consultable sur impots.gouv.fr. Si votre logiciel n'est ni PA ni OD connecté, vous devrez changer d'outil avant l'échéance. Le suivi de facturation devra également être adapté à ces nouveaux flux.
Faut-il s'inscrire sur le PPF pour recevoir des factures électroniques ?
Non. C'est votre Plateforme Agréée qui vous référence dans l'annuaire central du PPF et renseigne votre adresse de facturation. Votre seule démarche : choisir une PA et créer votre compte chez elle.
Sources & Références
Service-Public : Facturation électronique : la DGFIP met à jour ses fiches informatives
Legifrance : Ordonnance n° 2021-1190 du 15 septembre 2021 relative à la généralisation de la facturation électronique
Impots.gouv.fr : Facturation électronique et plateformes agréées
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


