
Heure supplémentaire et impôt : ce qu'il faut savoir
Acompte TVA : calcul, échéances et cas pratiques

Temps de lecture : 6 min
Résumé de l'article
- Acompte TVA : versement anticipé calculé sur la TVA nette de l'année précédente, dû deux fois par an.
- Régime concerné : seules les entreprises au régime réel simplifié versent ces acomptes semestriels.
- Calcul : 55 % de la TVA nette N-1 en juillet, puis 40 % en décembre.
- Dispense automatique : aucun acompte à verser si la TVA nette N-1 est inférieure à 1 000 €.
- Fin programmée : le régime simplifié disparaît au 1er janvier 2027, remplacé par la déclaration mensuelle CA3.
- Gérer sa TVA : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Comment calculer le montant de ses acomptes de TVA ?
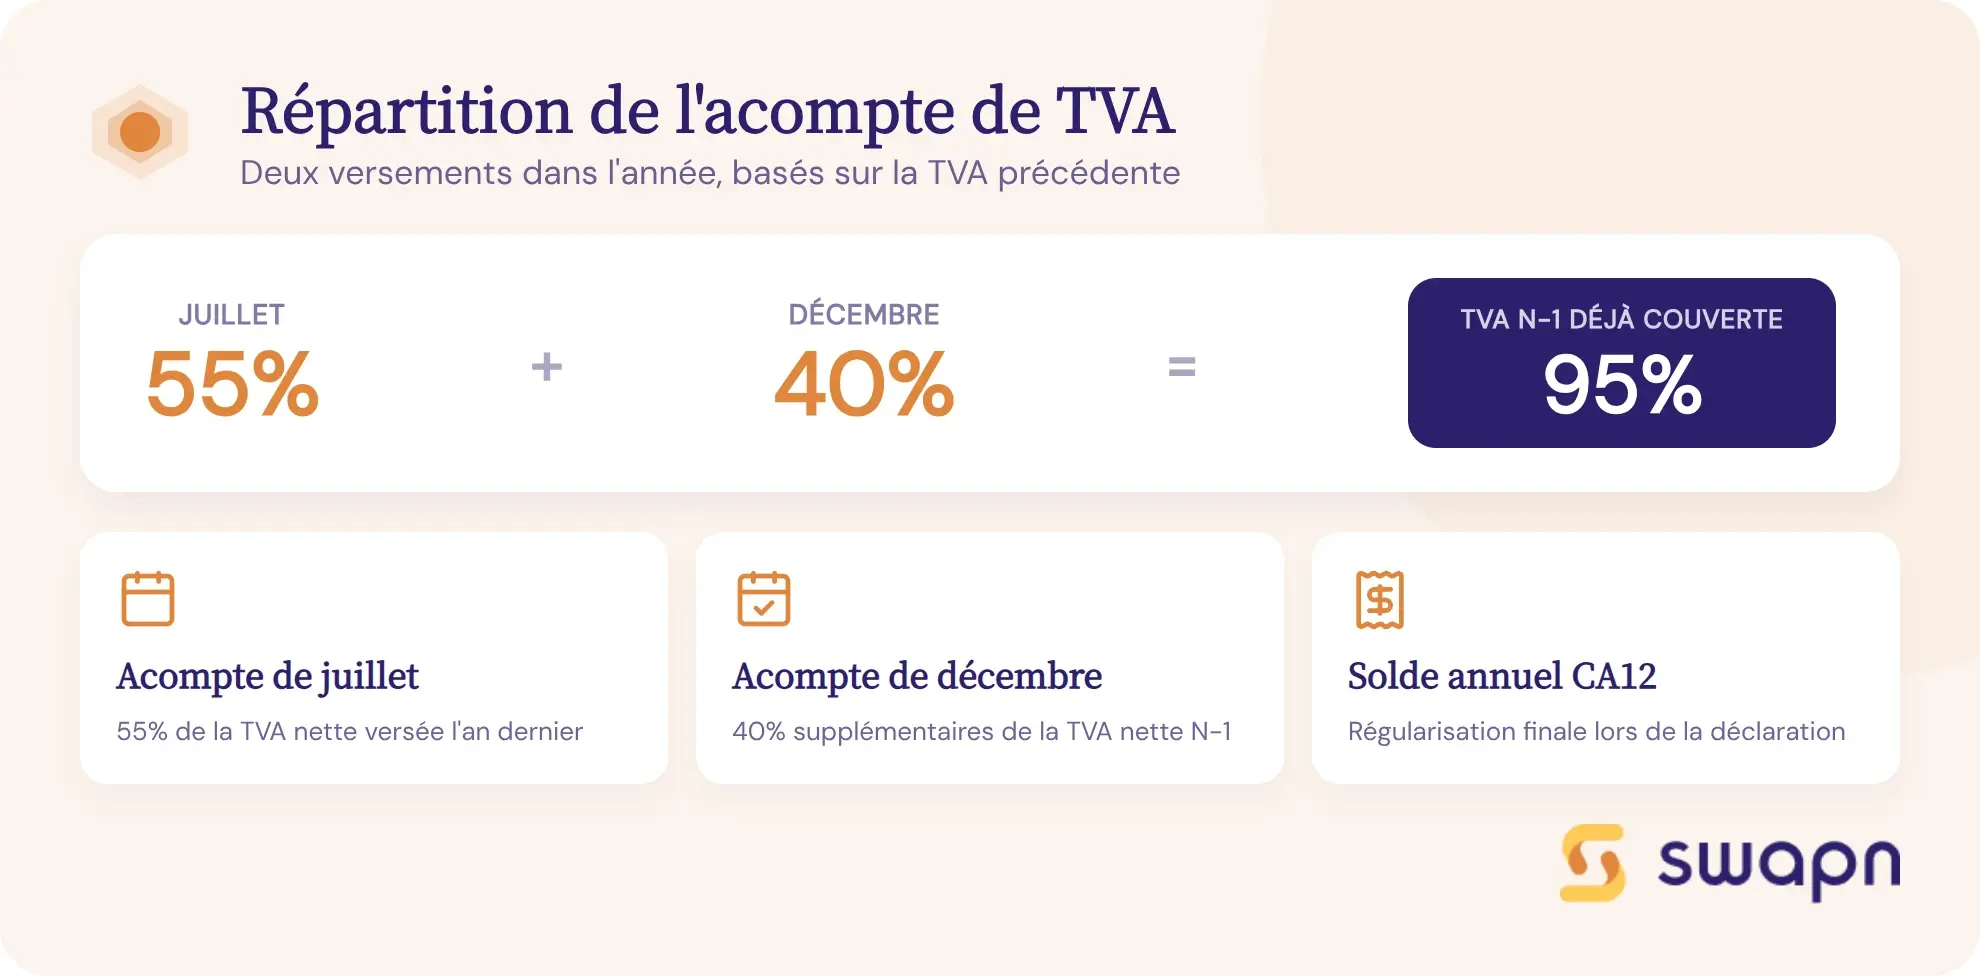
Le calcul repose sur la TVA nette que vous avez déclarée l'année précédente. Voici les quatre situations à maîtriser :
- Retrouver la base : repérer la TVA nette N-1 sur votre dernière CA12
- Appliquer 55 % : déterminer l'acompte de juillet
- Appliquer 40 % : déterminer l'acompte de décembre
- Premier exercice : estimer la TVA réelle sans référence N-1
Bon à savoir : le régime réel simplifié s'applique aux entreprises dont le chiffre d'affaires annuel HT se situe entre 37 500 € et 254 000 € pour les prestations de services, ou entre 85 000 € et 840 000 € pour les ventes de marchandises (seuils en vigueur depuis le 1er janvier 2026).
La base de calcul : la TVA nette de l'année précédente
La base de calcul de vos acomptes est la TVA nette due figurant à la ligne 57 de votre dernière déclaration annuelle CA12 (formulaire 3517-CA12-SD).
Pour bien comprendre cette notion, trois termes sont à distinguer. La TVA collectée est la TVA que vous facturez à vos clients. La TVA déductible est la TVA que vous payez sur vos achats professionnels. La TVA nette correspond à la différence entre les deux : TVA collectée moins TVA déductible.
C'est cette TVA nette, avant déduction des acomptes déjà versés au cours de l'année, qui sert de référence pour le calcul de vos prochains acomptes semestriels.
Le calcul de l'acompte de juillet (55 %)
L'acompte de juillet correspond à 55 % de la TVA nette N-1.
Prenons un exemple fil rouge que nous suivrons tout au long de cet article. Vous dirigez une SASU de conseil avec un CA annuel de 120 000 € HT. Votre TVA nette N-1 (ligne 57 de la CA12) s'élève à 8 000 €.
Calcul de l'acompte TVA juillet :
8 000 € × 55 % = 4 400 €
Vous déclarez et payez ce montant via le formulaire 3514-SD.
Le calcul de l'acompte de décembre (40 %)
L'acompte de décembre correspond à 40 % de la TVA nette N-1.
Suite de notre exemple :
8 000 € × 40 % = 3 200 €
Au total, vous aurez versé 4 400 + 3 200 = 7 600 € d'acomptes sur l'année, soit 95 % de la TVA nette de l'année précédente. L'écart avec la TVA réellement due sera régularisé lors du dépôt de la CA12.
Le cas des entreprises nouvellement créées
Si vous venez de créer votre entreprise, vous n'avez pas de TVA N-1 de référence. Le calcul change : vous devez estimer la TVA réellement due depuis le début de votre activité et verser un acompte basé sur ce montant.
Le montant versé doit représenter au minimum 80 % de la TVA réelle de la période.
Exemple : vous créez une EURL de prestation de services en mars. Entre mars et juin, votre TVA réelle s'élève à 3 000 €. Votre acompte de juillet doit être d'au moins :
3 000 € × 80 % = 2 400 €
Bon à savoir : si votre acompte est inférieur à 80 % de la TVA réellement due sur la période, vous risquez une majoration de 10 % sur la différence. Prévoyez une marge de sécurité dans votre estimation pour éviter cette pénalité.
Quand payer ses acomptes de TVA ?
Les dates de versement dépendent de la date de clôture de votre exercice comptable. Voici les échéances à retenir et les modalités de paiement.
Les échéances selon la date de clôture de l'exercice
Pour un exercice calé sur l'année civile (clôture au 31 décembre), les acomptes sont dus en juillet et en décembre. Si votre exercice est décalé, les dates changent.
| Date de clôture | Acompte 1 (55 %) | Acompte 2 (40 %) | Déclaration CA12 |
|---|---|---|---|
| 31 décembre | Juillet | Décembre | 2e jour ouvré après le 1er mai |
| 31 mars | Octobre | Mars | 2e jour ouvré après le 1er août |
| 30 juin | Janvier | Juin | 2e jour ouvré après le 1er novembre |
| 30 septembre | Avril | Septembre | 2e jour ouvré après le 1er février |
La déclaration annuelle CA12 de régularisation est due au plus tard le 2e jour ouvré suivant une date fixe, qui varie selon votre mois de clôture. Pour un exercice civil, c'est le 2e jour ouvré après le 1er mai.
Comment payer son acompte de TVA ?
Le paiement se fait en ligne, via votre espace professionnel sur impots.gouv.fr. Pour chaque acompte, vous remplissez le formulaire 3514-SD qui détaille le montant versé. La régularisation annuelle passe ensuite par le formulaire 3517-CA12-SD, sur lequel vous déclarez la TVA réellement due sur l'exercice et calculez le solde restant.
Peut-on être dispensé d'acompte de TVA ?
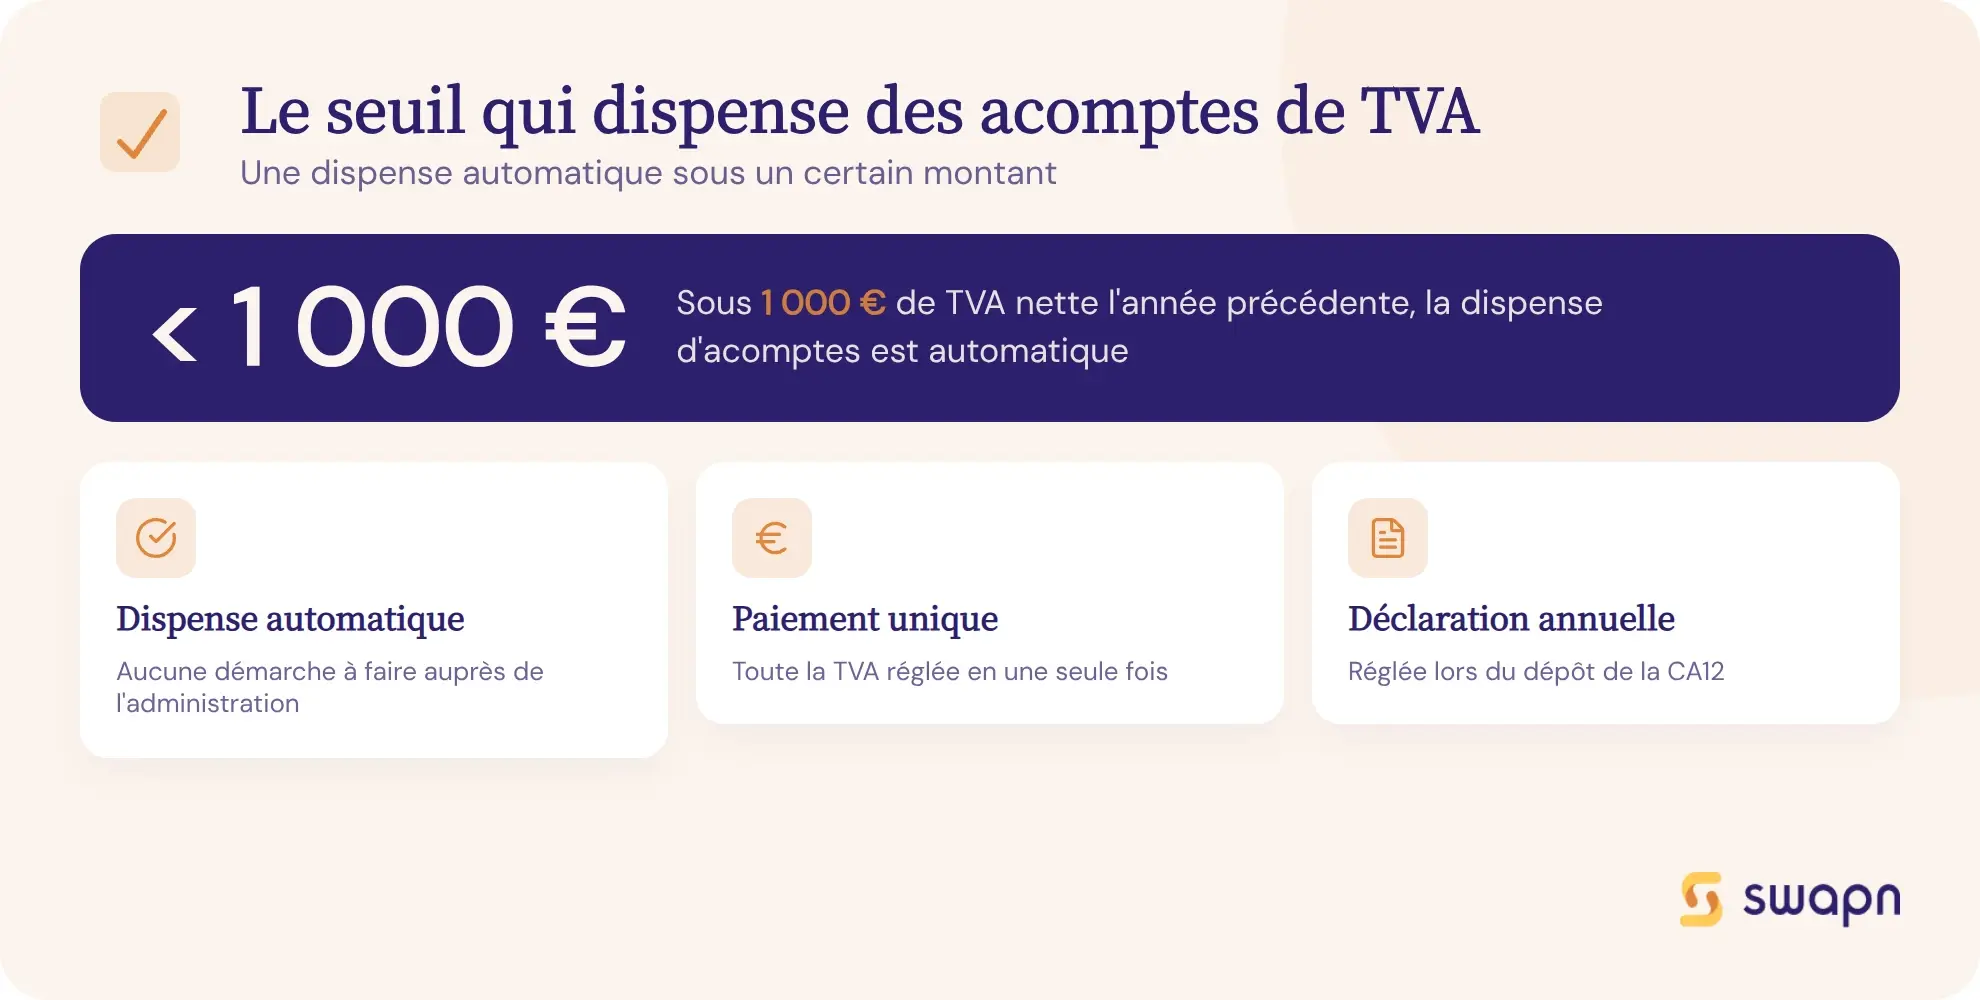
Oui, à une condition : votre TVA nette due au titre de l'exercice précédent doit être inférieure à 1 000 €. Dans ce cas, vous êtes dispensé de verser des acomptes semestriels. Vous payez la totalité de la TVA en une seule fois, lors du dépôt de votre déclaration annuelle CA12.
Cette dispense d'acompte TVA est automatique. Vous n'avez aucune demande à formuler auprès de l'administration fiscale. Elle s'applique dès lors que le seuil est respecté sur la dernière CA12 déposée.
Bon à savoir : si votre entreprise est en situation de crédit de TVA (TVA déductible supérieure à la TVA collectée), vous n'avez pas non plus d'acompte à verser. Ce crédit peut être reporté sur les exercices suivants ou faire l'objet d'une demande de remboursement lors du dépôt de la CA12.
Comment moduler le montant de ses acomptes ?
Il arrive que votre activité de l'année en cours soit très différente de celle de l'année précédente. Dans ce cas, vous pouvez ajuster le montant de vos acomptes, mais avec des règles précises à respecter.
Réduire son acompte à la baisse
Si vous estimez que votre TVA réelle de l'année en cours sera inférieure à celle de N-1, vous pouvez moduler votre acompte à la baisse. Cette option est utile quand votre chiffre d'affaires a diminué ou que vos achats déductibles ont augmenté.
Le montant versé ne doit toutefois pas être inférieur de plus de 10 % à la TVA réellement due sur la période. Au-delà de cet écart, une majoration s'applique.
Exemple : votre TVA N-1 est de 10 000 €. L'acompte théorique de juillet serait de 5 500 € (10 000 × 55 %). Mais vous estimez que votre TVA réelle pour l'année en cours ne dépassera pas 6 000 €. Vous pouvez moduler votre acompte de juillet à 3 300 € (6 000 × 55 %), à condition que la TVA réelle finale ne s'écarte pas de plus de 10 % de votre estimation.
Majoration de 10 % en cas de sous-estimation
Si le montant total de vos acomptes est inférieur de plus de 10 % à la TVA réellement due, l'administration applique une majoration de 10 % sur la différence.
Exemple concret : vous avez modulé vos acomptes et versé un total de 7 000 € sur l'année. Or, votre TVA réelle s'élève finalement à 9 000 €. L'écart est de 2 000 €, soit plus de 10 % de la TVA due. La majoration s'applique :
2 000 € × 10 % = 200 € de pénalité
En cas de doute sur votre estimation, mieux vaut verser un acompte légèrement supérieur à votre prévision. Si vous avez trop payé, la différence vous sera restituée sous forme de crédit de TVA lors du solde de régularisation annuel.
Le solde de régularisation en fin d'année
Au moment du dépôt de la déclaration annuelle CA12 (formulaire 3517-CA12-SD), vous calculez la TVA réellement due sur l'exercice écoulé et vous la comparez au total des acomptes versés.
Reprenons notre exemple fil rouge pour voir le mécanisme de bout en bout :
| Étape | Montant |
|---|---|
| TVA nette N-1 (base de calcul) | 8 000 € |
| Acompte de juillet (55 %) | 4 400 € |
| Acompte de décembre (40 %) | 3 200 € |
| Total des acomptes versés | 7 600 € |
| TVA réelle de l'année N | 9 200 € |
| Solde à payer avec la CA12 | 1 600 € |
Votre TVA réelle (9 200 €) dépasse le total de vos acomptes (7 600 €). Vous devez verser un complément de 1 600 € au moment du dépôt de la CA12.
Dans le cas inverse, si vos acomptes dépassent la TVA réellement due, vous êtes en crédit de TVA. Ce crédit peut être imputé sur vos prochains acomptes ou remboursé sur demande auprès de l'administration fiscale.
Chez Swapn, le bilan annuel et la liasse fiscale sont certifiés par un Expert-Comptable inscrit à l'Ordre, et les déclarations de TVA sont gérées par un comptable dédié, le tout à partir de 29 € HT/mois.
Suppression des acomptes de TVA : ce qui change
Le régime réel simplifié vit ses derniers mois. Voici ce qui va changer et comment vous y préparer dès maintenant.
Fin du régime réel simplifié et de la CA12
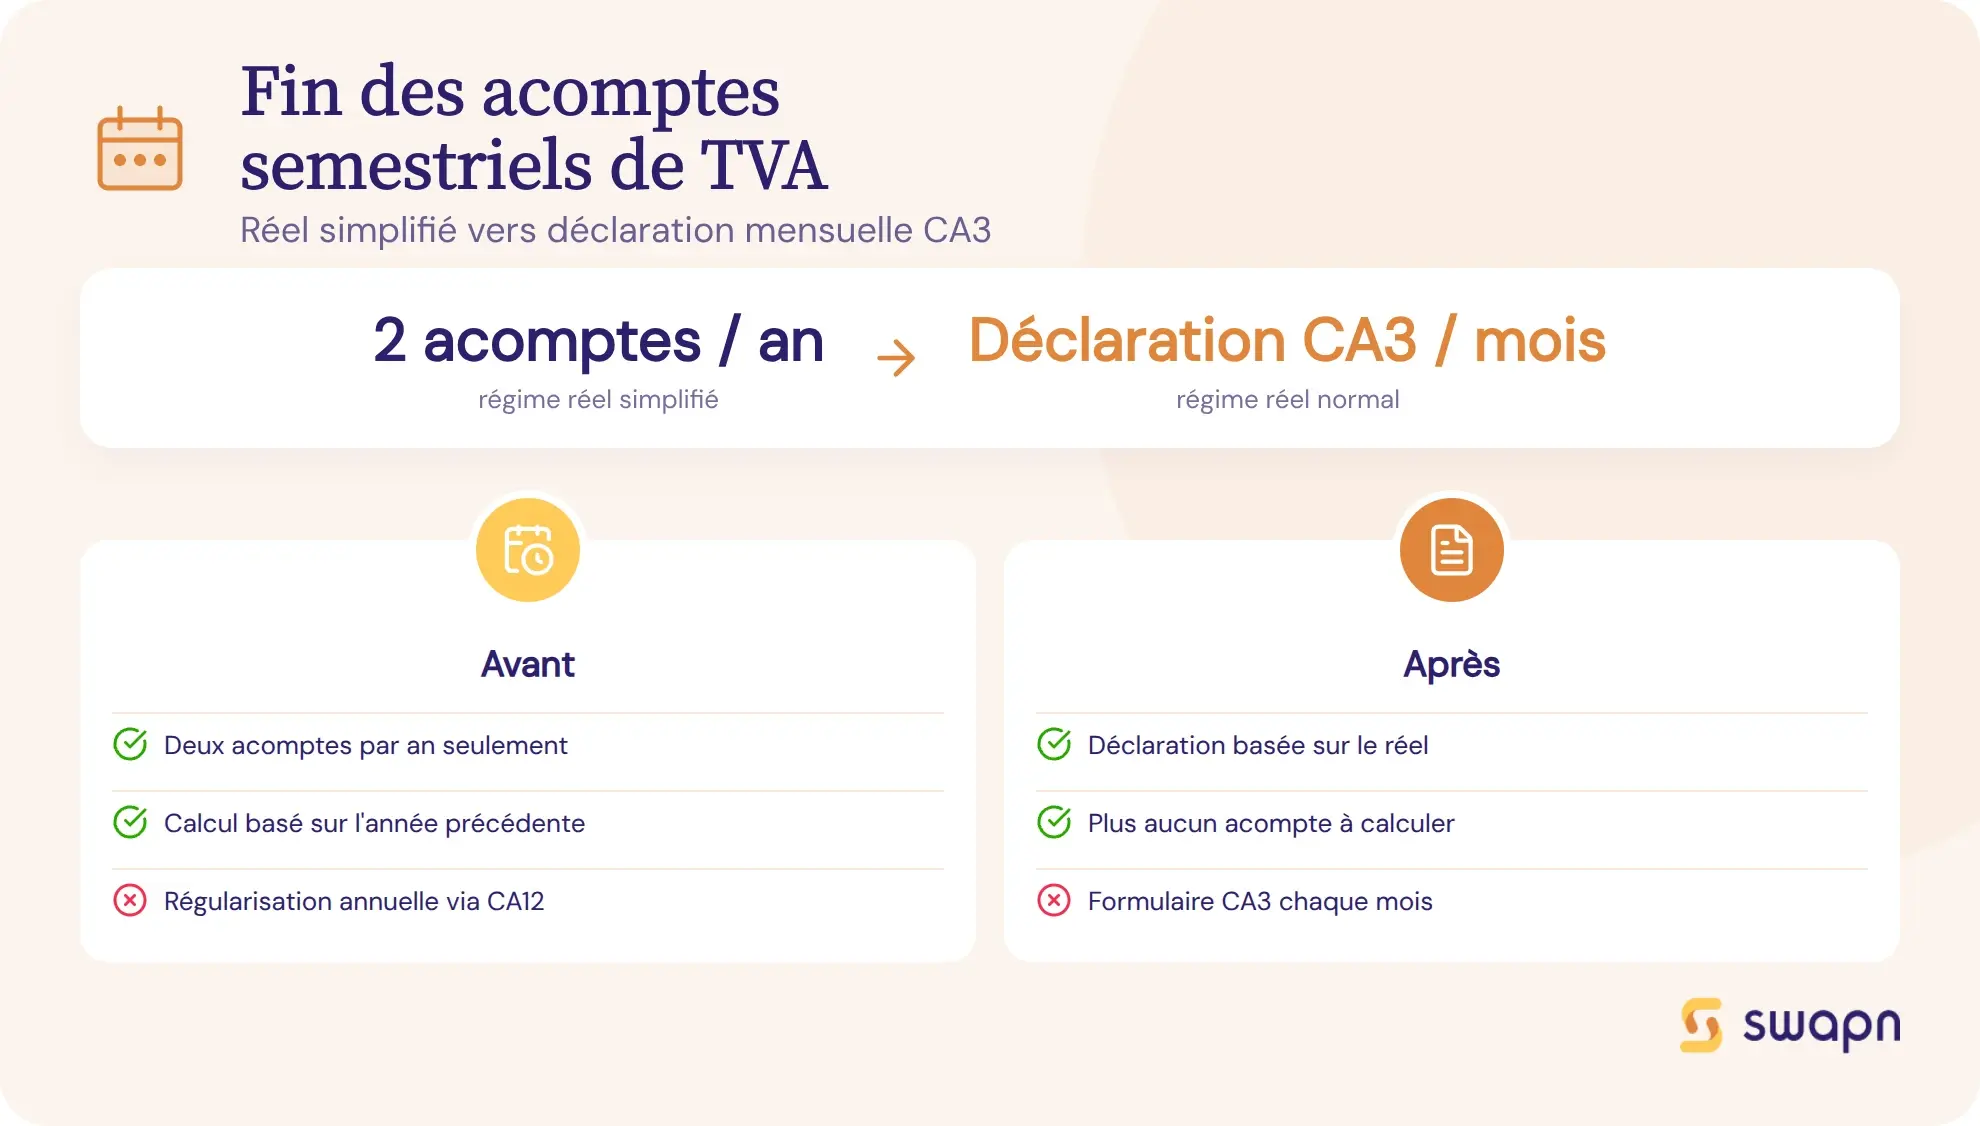
Le régime réel simplifié d'imposition est supprimé au 1er janvier 2027. Le formulaire CA12, qui servait à la déclaration annuelle de TVA et à la régularisation des acomptes, disparaît à cette date. Toutes les entreprises actuellement au régime simplifié basculeront automatiquement au régime réel normal.
Quelles conséquences concrètes pour votre entreprise ?
Le passage au régime réel normal modifie en profondeur votre rythme de déclaration. Vous déposerez une déclaration mensuelle CA3 (ou trimestrielle sous conditions), au lieu de deux acomptes semestriels et une déclaration annuelle. Les acomptes semestriels de TVA disparaissent : la TVA est déclarée et payée chaque mois sur la base des opérations réelles du mois écoulé.
L'impact sur votre trésorerie est double. Les montants à payer chaque mois sont plus faibles, mais la fréquence de paiement est plus élevée. Ce changement demande d'adapter votre organisation comptable : suivi mensuel de la TVA collectée et déductible, respect de nouvelles échéances déclaratives, et mise à jour de vos outils de gestion.
Pour anticiper cette transition, des solutions comme Swapn (dès 29 € HT/mois, sans engagement) prennent en charge vos déclarations de TVA : un comptable gère vos déclarations, que vous soyez au régime simplifié ou au réel normal.
Les questions fréquentes sur l'acompte de TVA
Quelles sont les dates des acomptes de TVA ?
Pour un exercice calé sur l'année civile (clôture au 31 décembre), le premier acompte est dû en juillet (55 % de la TVA nette N-1) et le second en décembre (40 %). Si votre exercice est décalé, les dates changent en fonction de votre mois de clôture.
Comment calculer le montant de son acompte de TVA de juillet ?
Prenez la TVA nette due figurant à la ligne 57 de votre dernière déclaration CA12, puis multipliez par 55 %. Exemple : si votre TVA nette N-1 est de 8 000 €, votre acompte de juillet est de 4 400 €.
Peut-on être dispensé de payer des acomptes de TVA ?
Oui, si la TVA nette due au titre de l'exercice précédent est inférieure à 1 000 €. Vous payez alors la totalité de la TVA lors de la déclaration annuelle CA12.
Quel formulaire utiliser pour déclarer un acompte de TVA ?
Le formulaire 3514-SD sert à déclarer et payer chaque acompte semestriel. La régularisation annuelle se fait via le formulaire 3517-CA12-SD.
Est-il possible de réduire le montant de son acompte de TVA ?
Oui, vous pouvez moduler votre acompte à la baisse si vous estimez que votre TVA réelle sera inférieure à celle de N-1. Attention : si le montant versé est inférieur de plus de 10 % à la TVA réellement due, une majoration de 10 % s'applique sur la différence.
Comment fonctionne l'acompte de TVA pour une entreprise nouvellement créée ?
Sans TVA de référence (N-1), vous calculez votre acompte sur la TVA réellement due depuis le début de l'activité. Le montant versé doit représenter au minimum 80 % de cette TVA réelle, sous peine de majoration.
Que se passe-t-il si mes acomptes de TVA dépassent la TVA réellement due ?
Vous êtes en situation de crédit de TVA. Ce crédit peut être imputé sur vos prochains acomptes ou faire l'objet d'une demande de remboursement auprès de l'administration fiscale lors du dépôt de la CA12.
Les acomptes de TVA vont-ils être supprimés ?
Oui. Le régime réel simplifié d'imposition est supprimé au 1er janvier 2027. Les entreprises concernées basculeront au régime réel normal avec des déclarations mensuelles (CA3). Il n'y aura plus d'acomptes semestriels.
Quelle est la différence entre un acompte de TVA et une déclaration mensuelle de TVA ?
L'acompte de TVA (régime simplifié) est un versement forfaitaire basé sur la TVA de N-1, versé deux fois par an. La déclaration mensuelle CA3 (régime réel normal) calcule la TVA réellement due chaque mois. Avec la suppression du régime simplifié, toutes les entreprises passeront à la déclaration mensuelle.
Quel taux de TVA s'applique sur une facture d'acompte ?
La facture d'acompte suit le même taux de TVA que la prestation ou la vente finale (20 %, 10 %, 5,5 % selon la nature de l'opération). La TVA sur l'acompte est exigible dès l'encaissement pour les prestations de services, et dès la facturation pour les livraisons de biens.
Sources & Références
Service-Public : Déclarer et payer la TVA
Impots.gouv.fr : Les régimes d'imposition à la TVA
Legifrance : Article 287 du Code général des impôts
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




