
Charges fixes : liste, calcul et optimisation en 2026
Comptabilité financière : définition, principes et utilité

Temps de lecture : 11 min
Résumé de l'article
- Comptabilité financière : elle enregistre et synthétise les transactions pour produire des états financiers fiables destinés aux tiers.
- Trois documents obligatoires : le bilan, le compte de résultat et l'annexe forment les comptes annuels des sociétés.
- Cinq principes clés : prudence, continuité d'exploitation, indépendance des exercices, permanence des méthodes et coût historique.
- Différence avec la gestion : la financière regarde le passé pour les tiers, la gestion pilote l'avenir en interne.
- Cadre légal : le Plan Comptable Général structure les comptes en huit classes pour toutes les sociétés.
- Gérer sa comptabilité financière : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Qu'est-ce que la comptabilité financière ?
La comptabilité financière regroupe l'ensemble des opérations d'enregistrement, de classification et de synthèse des transactions d'une entreprise. Son objectif : produire des états financiers fiables, destinés aux parties prenantes externes comme les banques, les investisseurs ou l'administration fiscale. Voici ce qu'elle recouvre concrètement et pourquoi elle concerne chaque dirigeant.
Définition de la comptabilité financière
La comptabilité financière est un système normé qui traduit l'activité économique d'une entreprise en chiffres exploitables. Elle enregistre chaque opération (vente, achat, encaissement, paiement) dans des comptes structurés, puis les agrège pour produire des documents de synthèse : le bilan, le compte de résultat et l'annexe comptable.
Son rôle dépasse la simple tenue de livres. Là où la tenue comptable se limite à saisir les écritures au quotidien, la comptabilité financière inclut l'analyse, l'interprétation et la communication de ces données aux tiers. Elle vise à donner une image fidèle du patrimoine, de la situation financière et du résultat de l'entreprise.
Bon à savoir : En France, les termes « comptabilité financière » et « comptabilité générale » sont souvent utilisés comme synonymes. La comptabilité financière désigne plus précisément la dimension de production et de communication des états financiers aux tiers, tandis que la comptabilité générale couvre l'ensemble de l'enregistrement comptable des opérations courantes.
À quoi sert la comptabilité financière dans une entreprise ?
La comptabilité financière remplit plusieurs fonctions concrètes pour un dirigeant de TPE ou de PME :
- Respecter la loi : toute société commerciale (SASU, SAS, EURL, SARL) doit tenir une comptabilité et établir des comptes annuels, selon l'article L123-12 du Code de commerce.
- Assurer la transparence : les états financiers donnent une vision claire du patrimoine et de la santé financière de l'entreprise à une date donnée.
- Servir de base aux déclarations fiscales : l'impôt sur les sociétés (IS), la TVA et la CFE s'appuient sur les données issues de la comptabilité. La liasse fiscale est directement dérivée des comptes annuels.
- Appuyer les décisions stratégiques : demander un prêt bancaire, convaincre un investisseur, évaluer la rentabilité d'un projet ou décider d'une distribution de dividendes, tout part des états financiers.
Un dirigeant de SASU qui veut emprunter 30 000 € pour investir dans du matériel devra présenter ses comptes annuels à sa banque. Sans comptabilité financière rigoureuse, pas de dossier de financement solide.
Comptabilité financière vs comptabilité de gestion : quelles différences ?
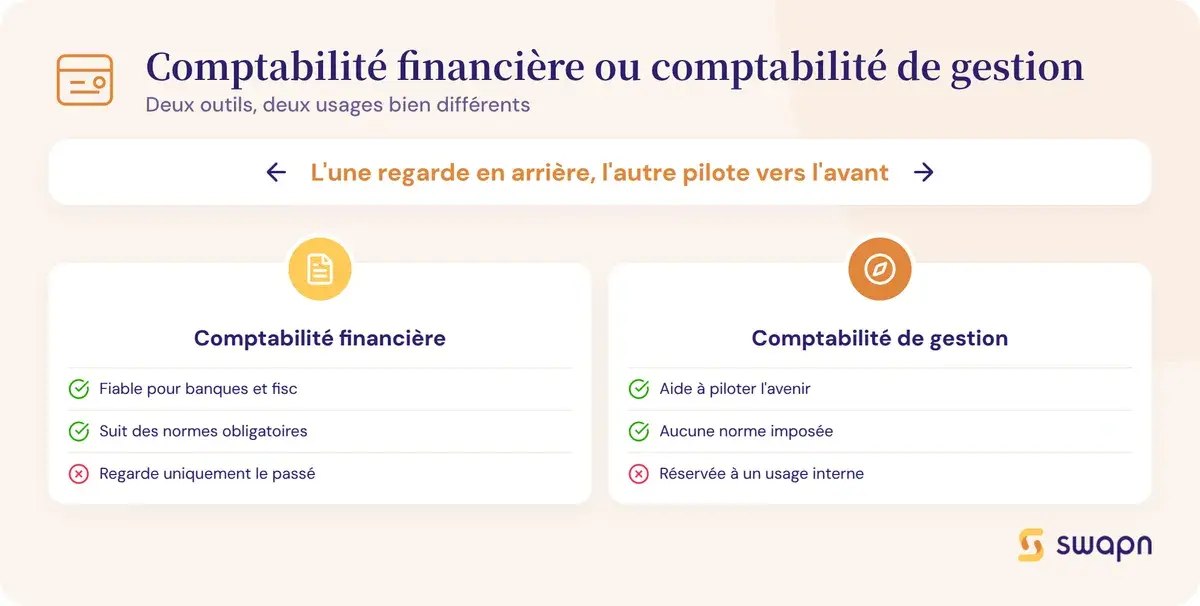
Ces deux branches de la comptabilité répondent à des besoins distincts. Les confondre revient à utiliser un rétroviseur pour anticiper un virage : l'un regarde en arrière, l'autre aide à piloter vers l'avant.
Deux objectifs radicalement différents
La comptabilité financière informe les parties prenantes externes sur la santé financière passée de l'entreprise. Elle répond à la question : « Qu'a fait l'entreprise sur les 12 derniers mois ? ». Ses documents sont normés, vérifiables et comparables d'une entreprise à l'autre.
La comptabilité analytique (aussi appelée comptabilité analytique dans sa composante d'analyse des coûts) aide les dirigeants à piloter l'activité au quotidien et à anticiper l'avenir. Elle répond à la question : « Quel service est le plus rentable ? Où réduire les coûts ? ».
Prenons un exemple concret. Le bilan comptable d'une SARL montre à la banque que l'entreprise a 85 000 € de capitaux propres et peut rembourser un emprunt. Le tableau de bord de gestion, lui, montre au gérant que l'activité de conseil génère une marge de 60 % contre 25 % pour la formation, et qu'il a intérêt à réorienter ses efforts commerciaux.
Tableau comparatif comptabilité financière vs comptabilité de gestion
| Critère | Comptabilité financière | Comptabilité de gestion |
|---|---|---|
| Destinataires | Externes (investisseurs, banques, fisc) | Internes (dirigeants, managers) |
| Normes applicables | PCG, IFRS (obligatoires) | Aucune norme imposée |
| Horizon temporel | Passé (historique) | Futur (prévisionnel) |
| Documents produits | Bilan, compte de résultat, annexe | Budgets, tableaux de bord, coûts |
| Fréquence | Annuelle (trimestrielle pour les cotées) | Continue, à la demande |
| Obligation légale | Oui, pour toutes les sociétés | Non, démarche volontaire |
Les deux critères les plus importants à retenir sont les destinataires et le caractère obligatoire. La comptabilité financière s'adresse aux tiers et s'impose à toute société commerciale. La comptabilité de gestion reste un choix du dirigeant, sans format ni calendrier imposé. En pratique, les deux se complètent : la première assure la conformité, la seconde aide à prendre de meilleures décisions.
Quels sont les principes fondamentaux de la comptabilité financière ?
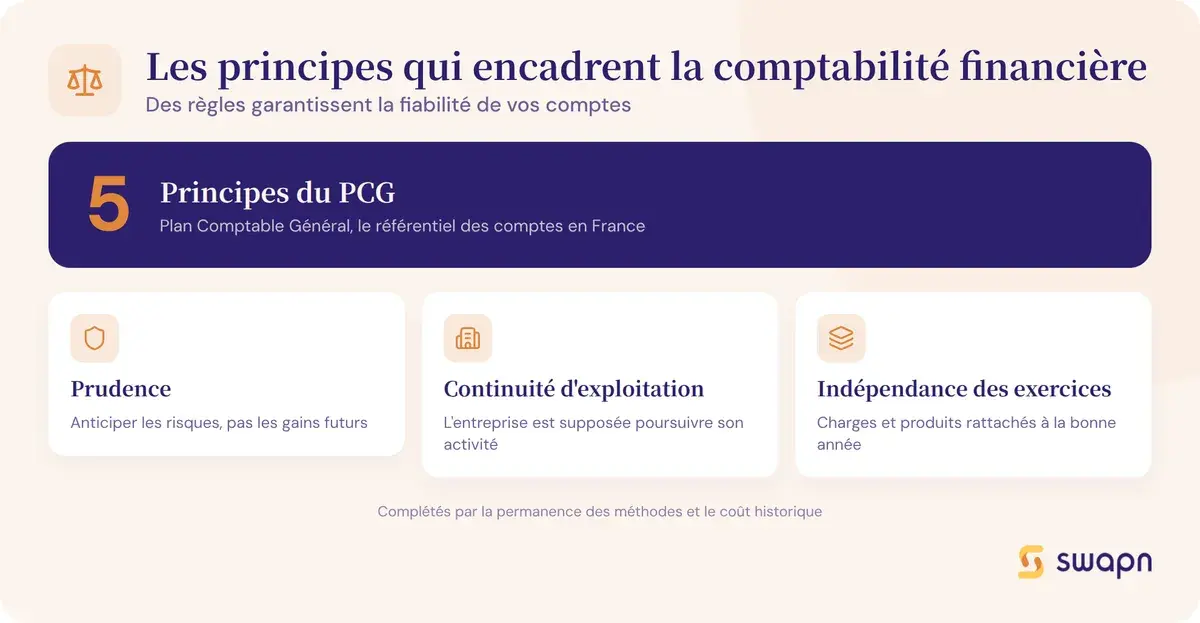
Le Plan Comptable Général (PCG) fixe cinq principes qui encadrent la production des états financiers en France. Chacun a un impact direct sur la façon dont les comptes sont établis.
- Anticiper les pertes sans comptabiliser les gains incertains (prudence)
- Supposer que l'entreprise continuera son activité (continuité d'exploitation)
- Rattacher chaque charge et produit au bon exercice (indépendance des exercices)
- Garder les mêmes méthodes comptables d'une année sur l'autre (permanence des méthodes)
- Enregistrer les actifs à leur prix d'achat (coût historique)
Le principe de prudence
Ce principe impose de ne comptabiliser un gain que lorsqu'il est certain, mais d'enregistrer une perte dès qu'elle est probable. Il protège les lecteurs des états financiers contre un excès d'optimisme.
Cas pratique : une SASU de conseil a facturé 10 000 € à un client en juin. Six mois plus tard, la facture reste impayée et le client ne répond plus. Même si aucune procédure de faillite n'est ouverte, le principe de prudence impose de constater une provision pour dépréciation de créance. L'entreprise inscrit une charge de 10 000 € (ou un pourcentage estimé du risque de non-recouvrement) dans ses comptes, ce qui réduit son résultat. Si le client finit par payer, la provision sera reprise l'exercice suivant. Pour aller plus loin sur la gestion des impayés, consultez notre article sur la facture impayée.
Le principe de continuité d'exploitation
Les comptes sont établis en supposant que l'entreprise poursuivra son activité dans un avenir prévisible, soit au moins 12 mois. Cette hypothèse a une conséquence directe : les actifs sont évalués à leur coût d'acquisition (coût historique), pas à leur valeur de revente en cas de liquidation.
Ce principe tombe dans deux situations : lorsqu'une procédure collective est ouverte (redressement ou liquidation judiciaire), ou lorsque la cessation d'activité est programmée. Dans ces cas, les actifs sont réévalués à leur valeur liquidative, souvent bien inférieure à leur valeur comptable.
Le principe d'indépendance des exercices
Chaque exercice comptable (12 mois en général) est traité de manière autonome. Les charges et les produits doivent être rattachés à l'exercice qui les a générés, pas à celui où le paiement intervient. C'est le fondement de la comptabilité d'exercice, par opposition à la comptabilité de caisse.
Cas pratique : une EURL paie en décembre un loyer trimestriel de 12 000 € couvrant la période janvier-mars de l'année suivante. Sur cet exercice, seul un tiers du loyer (4 000 €) est comptabilisé en charge. Les 8 000 € restants sont inscrits en « charges constatées d'avance » à l'actif du bilan, puis basculés en charges sur l'exercice suivant. Sans ce mécanisme, le résultat de l'exercice en cours serait artificiellement diminué de 8 000 €.
Le principe de permanence des méthodes
Une entreprise doit appliquer les mêmes méthodes comptables d'un exercice à l'autre : même mode d'amortissement (linéaire ou dégressif), même méthode de valorisation des stocks (FIFO, coût moyen pondéré), mêmes règles de provisionnement.
L'objectif est de permettre la comparaison des états financiers dans le temps. Si une entreprise change de méthode d'amortissement chaque année, impossible de savoir si l'évolution du résultat reflète une vraie performance ou un simple changement de calcul. Un changement de méthode reste possible, mais il doit être justifié et signalé dans l'annexe comptable.
Le principe du coût historique
Les actifs sont enregistrés au bilan à leur valeur d'acquisition, pas à leur valeur de marché actuelle. Un local professionnel acheté 150 000 € en 2020 reste inscrit à ce montant (diminué des amortissements cumulés), même si sa valeur de marché atteint 200 000 € en 2026.
La limite principale de ce principe est le décalage entre la valeur comptable et la réalité économique. Une entreprise peut posséder un patrimoine immobilier dont la valeur réelle dépasse largement ce qui figure dans ses comptes.
Bon à savoir : La réévaluation libre des actifs est autorisée en France (article L123-18 du Code de commerce), mais elle reste rare en pratique pour les PME. La raison : l'écart de réévaluation génère un montant imposable. Les normes IFRS, elles, imposent la juste valeur pour certains actifs financiers, mais ces normes ne s'appliquent pas aux comptes individuels des PME françaises.
Quels sont les états financiers produits par la comptabilité financière ?
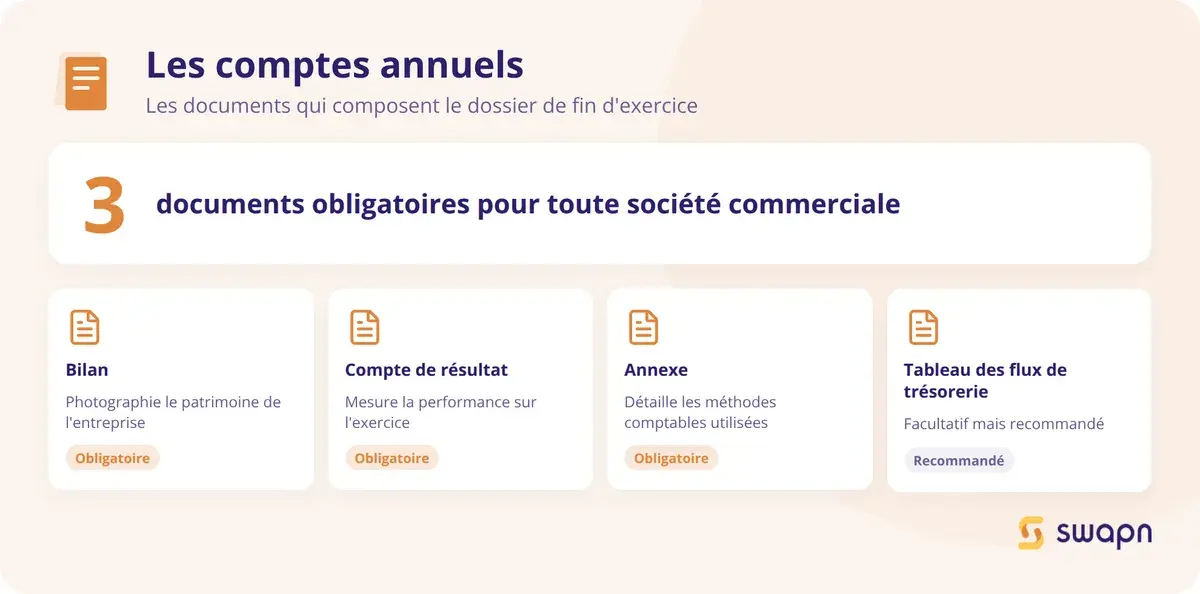
La comptabilité financière aboutit à la production de documents de synthèse qui forment les comptes annuels. En France, trois sont obligatoires pour les sociétés commerciales, et un quatrième est facultatif mais recommandé.
- Le bilan présente le patrimoine à une date donnée
- Le compte de résultat mesure la performance sur l'exercice
- L'annexe détaille les méthodes et complète les deux premiers documents
- Le tableau des flux de trésorerie retrace les mouvements de cash
Le bilan comptable : photographie du patrimoine
Le bilan présente ce que l'entreprise possède (l'actif) et ce qu'elle doit (le passif) à la date de clôture. L'actif est toujours égal au passif.
Voici un exemple simplifié pour une SASU de prestation de services au 31 décembre :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations (matériel, logiciels) | 15 000 € | Capitaux propres | 35 000 € |
| Créances clients | 22 000 € | Résultat de l'exercice | 18 000 € |
| Trésorerie (banque) | 38 000 € | Dettes fournisseurs | 8 000 € |
| Charges constatées d'avance | 10 000 € | Dettes fiscales et sociales | 24 000 € |
| Total actif | 85 000 € | Total passif | 85 000 € |
Ce bilan montre que l'entreprise a une trésorerie de 38 000 €, des créances à encaisser de 22 000 €, et des dettes totales de 32 000 €. Sa situation financière est saine.
Le compte de résultat : mesure de la performance
Le compte de résultat retrace l'ensemble des produits (chiffre d'affaires, produits financiers) et des charges (achats, salaires, impôts, amortissements) sur un exercice. La différence donne le résultat net : bénéfice ou perte.
Cas pratique pour une SASU de conseil :
- Chiffre d'affaires : 80 000 €
- Charges d'exploitation : achats et sous-traitance (8 000 €), rémunération du dirigeant (30 000 €), charges sociales (10 000 €), loyer et charges (6 000 €), amortissements (1 000 €)
- Résultat d'exploitation : 25 000 €
- Impôt sur les sociétés (IS à 15 %) : 3 750 €
- Résultat net : 21 250 €
Les soldes intermédiaires de gestion (SIG) permettent d'affiner l'analyse : marge brute, excédent brut d'exploitation (EBE), résultat d'exploitation. Chaque palier isole un type de performance. Les charges d'exploitation méritent une attention particulière pour comprendre la structure de coûts de l'entreprise.
L'annexe comptable : les explications indispensables
L'annexe est un document obligatoire qui complète et commente le bilan et le compte de résultat. Elle détaille les méthodes comptables utilisées (mode d'amortissement, valorisation des stocks), le détail des immobilisations, les engagements hors bilan et les événements survenus après la clôture.
Les micro-entreprises au sens comptable (à ne pas confondre avec le régime micro-entrepreneur) bénéficient d'une dispense d'annexe si elles ne dépassent pas deux des trois seuils suivants : CA inférieur à 900 000 €, total de bilan inférieur à 450 000 €, et moins de 10 salariés.
Le tableau des flux de trésorerie
Ce document n'est pas obligatoire pour les PME en France, mais il est fortement recommandé pour piloter sa trésorerie au quotidien. Il classe les mouvements de cash en trois catégories : flux d'exploitation (encaissements clients, paiements fournisseurs), flux d'investissement (achats d'équipement) et flux de financement (emprunts, apports en capital).
Son intérêt concret : une entreprise peut afficher un résultat net positif tout en manquant de cash. C'est le cas typique d'une société dont les clients paient à 60 ou 90 jours alors que ses charges tombent chaque mois. Le tableau des flux de trésorerie met ce décalage en évidence.
Qui utilise les états financiers et pourquoi ?
Les documents produits par la comptabilité financière s'adressent à plusieurs catégories de lecteurs, chacune avec des attentes précises.
Les investisseurs et associés
Avant d'investir ou de rester au capital, un associé ou un investisseur évalue la rentabilité de l'entreprise. Les indicateurs qu'il regarde en priorité : le résultat net, les capitaux propres et le taux de marge. Une entreprise qui affiche trois exercices consécutifs de croissance du résultat net inspire davantage confiance qu'une société dont les performances fluctuent sans explication.
Les banques et établissements de crédit
Pour accorder un prêt professionnel, la banque analyse la solvabilité et la capacité de remboursement de l'entreprise. Elle calcule des ratios clés : taux d'endettement, capacité d'autofinancement, fonds de roulement.
En pratique, pour un prêt de 50 000 €, la banque exige au minimum les trois derniers bilans et comptes de résultat. Des comptes attestés par un expert-comptable renforcent la crédibilité du dossier et accélèrent le traitement. Vous pouvez estimer votre capacité d'emprunt avec un simulateur de prêt professionnel.
L'administration fiscale
L'administration fiscale s'appuie sur les états financiers pour vérifier la conformité des déclarations d'IS, de TVA et de CFE. Le résultat fiscal, base de calcul de l'impôt, est dérivé du résultat comptable après retraitements (réintégrations et déductions extra-comptables).
L'article L123-22 du Code de commerce impose de conserver les documents comptables pendant 10 ans. En cas de contrôle fiscal, l'entreprise doit être en mesure de présenter l'intégralité de ses pièces justificatives sur cette période. Une dette fiscale non anticipée peut rapidement fragiliser la trésorerie d'une TPE.
Les fournisseurs et partenaires commerciaux
Un fournisseur qui accorde des délais de paiement à 30 ou 60 jours vérifie d'abord la fiabilité financière de son client. Les comptes annuels des sociétés commerciales sont publics et consultables via le greffe (Infogreffe). Un fournisseur peut donc consulter le bilan d'un prospect avant de s'engager sur des conditions de paiement.
Quels sont les avantages de la comptabilité financière ?
Au-delà de l'obligation légale, la comptabilité financière apporte des bénéfices concrets au dirigeant qui sait l'utiliser.
Transparence et crédibilité auprès des tiers
Des comptes annuels bien tenus et attestés par un expert-comptable renforcent la confiance des partenaires. Une banque, un investisseur ou un client grand compte qui consulte des états financiers clairs et cohérents accorde plus facilement sa confiance. L'obligation de dépôt des comptes au greffe garantit cette transparence publique.
Pilotage de la performance dans le temps
Grâce au principe de permanence des méthodes, les états financiers sont comparables d'un exercice à l'autre. Le dirigeant peut identifier des tendances : croissance du chiffre d'affaires, évolution de la marge, maîtrise des charges. Un compte de résultat qui montre une marge brute en baisse sur trois ans alerte sur un problème de pricing ou de coûts. Pour affiner ce pilotage, le calcul du chiffre d'affaires prévisionnel est un complément utile.
Conformité légale et sécurité fiscale
Tenir une comptabilité financière rigoureuse permet de :
- Respecter les obligations du Code de commerce et du Code général des impôts
- Réduire le risque de redressement fiscal grâce à des écritures justifiées et traçables
- Faciliter les contrôles URSSAF et les éventuels audits
- Produire la liasse fiscale dans les délais sans stress de dernière minute
Une comptabilité bien tenue est la meilleure protection en cas de contrôle. Les erreurs ou les incohérences dans les comptes attirent l'attention de l'administration et augmentent le risque de vérification approfondie.
Quelles sont les limites de la comptabilité financière ?
Malgré ses atouts, la comptabilité financière présente des limites que tout dirigeant doit connaître pour ne pas s'appuyer uniquement sur elle.
Une vision tournée vers le passé
Les états financiers reflètent ce qui s'est passé, pas ce qui va se passer. Le bilan au 31 décembre montre la situation à cette date, mais ne dit rien sur le carnet de commandes de janvier ni sur un client qui s'apprête à résilier un contrat. Pour anticiper un retournement de marché ou prendre une décision stratégique, le dirigeant a besoin d'outils complémentaires : prévisionnel de trésorerie, budget, tableaux de bord de gestion. Un modèle prévisionnel financier peut aider à structurer cette démarche.
Le décalage entre valeur comptable et valeur réelle
Le principe du coût historique peut créer un écart significatif entre ce que montrent les comptes et la réalité économique. Un bien immobilier peut être sous-évalué (sa valeur de marché a augmenté), tandis qu'un équipement technique peut être surévalué (il est devenu obsolète).
Les actifs incorporels comme la réputation, le savoir-faire ou le capital humain sont souvent absents du bilan. Une entreprise avec une marque forte et une clientèle fidèle vaut bien plus que ses capitaux propres comptables. C'est pourquoi la valorisation d'une entreprise lors d'une cession dépasse presque toujours sa valeur nette comptable.
Un cadre rigide peu adapté aux petites structures
Les normes comptables sont conçues pour assurer la comparabilité entre entreprises. Elles ne s'adaptent pas au contexte spécifique de chaque structure. Pour une TPE de 3 salariés, le bilan seul ne dit rien sur la satisfaction client, la qualité du carnet de commandes ou la dépendance à un client unique qui pèse 70 % du chiffre d'affaires.
Le dirigeant doit compléter la comptabilité financière par des indicateurs de gestion (KPI) adaptés à son activité : taux de transformation, panier moyen, taux de rétention client.
Bon à savoir : Les micro-entreprises au sens comptable (CA inférieur à 900 000 € et total de bilan inférieur à 450 000 €) bénéficient d'une comptabilité super-simplifiée avec un bilan et un compte de résultat abrégés, et une dispense d'annexe. Cette simplification allège la charge administrative sans supprimer l'obligation de tenue comptable.
Comment est organisée la comptabilité financière en France ?
Le cadre réglementaire français repose sur un référentiel national, des normes internationales pour certaines entreprises, et des professionnels habilités à accompagner les dirigeants.
Le Plan Comptable Général (PCG) : le cadre de référence
Le PCG est le document réglementaire qui fixe les règles de comptabilisation, d'évaluation et de présentation des comptes en France. Il s'applique à toutes les entreprises soumises à l'obligation de tenir une comptabilité.
Mis à jour par l'Autorité des Normes Comptables (ANC), il structure les comptes en 8 classes : les classes 1 à 5 alimentent le bilan (capitaux, immobilisations, stocks, tiers, trésorerie), les classes 6 et 7 alimentent le compte de résultat (charges et produits), et la classe 8 regroupe les comptes spéciaux. Chaque écriture comptable utilise un numéro de compte issu de cette nomenclature.
Les normes IFRS : quand s'appliquent-elles ?
Les normes IFRS (International Financial Reporting Standards) sont obligatoires uniquement pour les comptes consolidés des sociétés cotées en bourse dans l'Union européenne. Les sociétés non cotées peuvent les adopter pour leurs comptes consolidés, mais c'est rare en pratique.
Les PME françaises suivent le PCG pour leurs comptes individuels. Les normes IFRS ne s'appliquent pas à elles. La différence la plus notable entre les deux référentiels concerne l'évaluation des actifs : le PCG privilégie le coût historique, tandis que les IFRS imposent la juste valeur pour certains actifs financiers. L'approche par composants (amortir séparément chaque élément d'un actif complexe) est aussi plus développée en IFRS. L'amortissement fiscal suit des règles spécifiques qu'il convient de maîtriser.
Le rôle de l'expert-comptable
L'expert-comptable est un professionnel inscrit à l'Ordre des Experts-Comptables (OEC). Il est le seul habilité à tenir, réviser ou attester la comptabilité pour le compte d'un tiers. Ses missions couvrent la tenue ou la révision comptable, l'établissement des comptes annuels, le conseil fiscal et juridique.
Faire appel à un expert-comptable n'est pas obligatoire légalement. Le dirigeant peut tenir lui-même sa comptabilité. Mais il reste personnellement responsable de ses comptes, même s'il les établit seul. En pratique, la complexité des normes comptables et fiscales rend l'accompagnement par un professionnel fortement recommandé, surtout pour sécuriser le bilan et la liasse fiscale. Pour comparer les options disponibles, consultez notre article sur la différence entre comptable et expert-comptable.
Swapn, inscrit à l'Ordre des Experts-Comptables, propose une solution de comptabilité en ligne dès 29 € HT/mois incluant le bilan annuel attesté par un expert-comptable, sans engagement.
Les questions fréquentes sur la comptabilité financière
Quelle est la différence entre comptabilité financière et comptabilité de gestion ?
La comptabilité financière produit des états financiers destinés aux parties prenantes externes (banques, investisseurs, fisc) selon des normes obligatoires comme le PCG. La comptabilité de gestion produit des analyses internes (budgets, coûts, marges) pour aider les dirigeants à piloter l'entreprise, sans norme imposée.
Quels sont les principaux états financiers en comptabilité financière ?
En France, les comptes annuels obligatoires comprennent le bilan, le compte de résultat et l'annexe comptable. Le tableau des flux de trésorerie est facultatif pour les PME mais recommandé pour suivre les mouvements de cash.
La comptabilité financière est-elle obligatoire pour toutes les entreprises ?
Oui, toute société commerciale (SASU, SAS, EURL, SARL) doit établir des comptes annuels et les déposer au greffe du tribunal de commerce. Les micro-entrepreneurs (auto-entrepreneurs) ont des obligations comptables allégées et ne sont pas soumis aux mêmes règles.
Quels sont les 5 principes clés de la comptabilité financière ?
Les principes clés du PCG sont la prudence, la continuité d'exploitation, l'indépendance des exercices, la permanence des méthodes et le coût historique. Chacun encadre la façon dont les comptes sont établis et garantit la fiabilité des états financiers.
Est-ce qu'un dirigeant de TPE doit comprendre la comptabilité financière ?
Maîtriser les écritures comptables n'est pas indispensable. Comprendre les grands principes permet de lire son bilan, dialoguer avec son expert-comptable et prendre des décisions éclairées sur un prêt, un investissement ou une distribution de dividendes.
Qui peut tenir la comptabilité financière d'une entreprise ?
Le dirigeant peut tenir lui-même sa comptabilité. Seul un expert-comptable inscrit à l'Ordre est habilité à tenir ou réviser la comptabilité pour le compte d'un tiers et à attester les comptes. Confier sa comptabilité à un professionnel réduit le risque d'erreur et de redressement.
Les normes IFRS s'appliquent-elles aux PME françaises ?
Non. Les normes IFRS sont obligatoires uniquement pour les comptes consolidés des sociétés cotées dans l'Union européenne. Les PME françaises suivent le Plan Comptable Général (PCG). Elles peuvent opter pour les IFRS dans leurs comptes consolidés, mais c'est rare en pratique.
Combien coûte la tenue de la comptabilité financière pour une petite entreprise ?
Le coût varie selon la complexité de l'activité, le volume de factures, le régime de TVA et le niveau d'accompagnement souhaité. Les prix des logiciels comptables s'échelonnent de quelques dizaines d'euros par mois pour une solution en ligne à plusieurs centaines d'euros pour un accompagnement complet. Swapn propose par exemple une offre de comptabilité tout-en-un dès 29 € HT/mois, sans engagement, avec bilan attesté et assistance de comptables inclus.
Quelle est la différence entre comptabilité financière et comptabilité analytique ?
La comptabilité analytique est une composante de la comptabilité de gestion. Elle décompose les coûts par produit, service ou activité pour identifier ce qui est rentable. La comptabilité financière donne une vision globale et normée de l'entreprise, sans ce niveau de détail par segment.
Comment la comptabilité financière aide-t-elle à obtenir un prêt bancaire ?
La banque analyse les états financiers pour évaluer la solvabilité, la rentabilité et la capacité de remboursement. Elle calcule des ratios clés comme le taux d'endettement et la capacité d'autofinancement. Des comptes bien tenus et attestés par un expert-comptable renforcent la crédibilité du dossier.
Sources & Références
Service-Public : Règles comptables
Economie.gouv.fr : La fonction Comptabilité et Finance
Economie.gouv.fr : Quelques notions de comptabilité
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


