
Comptabilité SCI : obligations et coûts en 2026
Plan comptable général : structure et comptes 2026

Temps de lecture : 13 min
Résumé de l'article
- Plan comptable général : le PCG est le référentiel national qui fixe les règles comptables de toutes les entreprises françaises.
- 8 classes de comptes : les classes 1 à 5 forment le bilan, les classes 6 et 7 le compte de résultat.
- Numérotation hiérarchique : le premier chiffre donne la classe, les trois premiers identifient le compte principal.
- Plan de comptes : chaque entreprise sélectionne dans le PCG les vingt à cinquante comptes utiles à son activité.
- Réforme ANC 2022-06 : le nombre de comptes passe d'environ 2 000 à 1 600 depuis 2025.
- Gérer la comptabilité de son activité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Qu'est-ce que le plan comptable général (PCG) ?
Le plan comptable général est le cadre de référence de toute comptabilité en France. Il fixe les règles que chaque entreprise doit appliquer pour enregistrer ses opérations, évaluer ses actifs et ses dettes, et présenter ses comptes annuels.
Définition du plan comptable général
Le plan comptable général (PCG) est le référentiel comptable national français. Il est encadré par le règlement ANC n°2014-03 du 5 juin 2014, adopté par l'Autorité des Normes Comptables. Ce texte s'impose à toutes les personnes physiques et morales soumises à l'obligation d'établir des comptes annuels : bilan, compte de résultat et annexe.
Le PCG remplit trois fonctions :
- Il définit les règles de comptabilisation, c'est-à-dire quand et comment enregistrer une opération
- Il fixe les méthodes d'évaluation, soit le montant auquel inscrire un actif ou un passif
- Il normalise la présentation des comptes pour que toutes les entreprises utilisent le même format
Depuis la refonte de 2014, le PCG est organisé en 4 livres thématiques : principes généraux, modalités d'application, règles de comptabilisation et d'évaluation, et fonctionnement des comptes. Cette architecture a été modernisée par le règlement ANC n°2022-06, applicable aux exercices ouverts à compter du 1er janvier 2025.
Quelle différence entre le PCG et le plan de comptes d'une entreprise ?
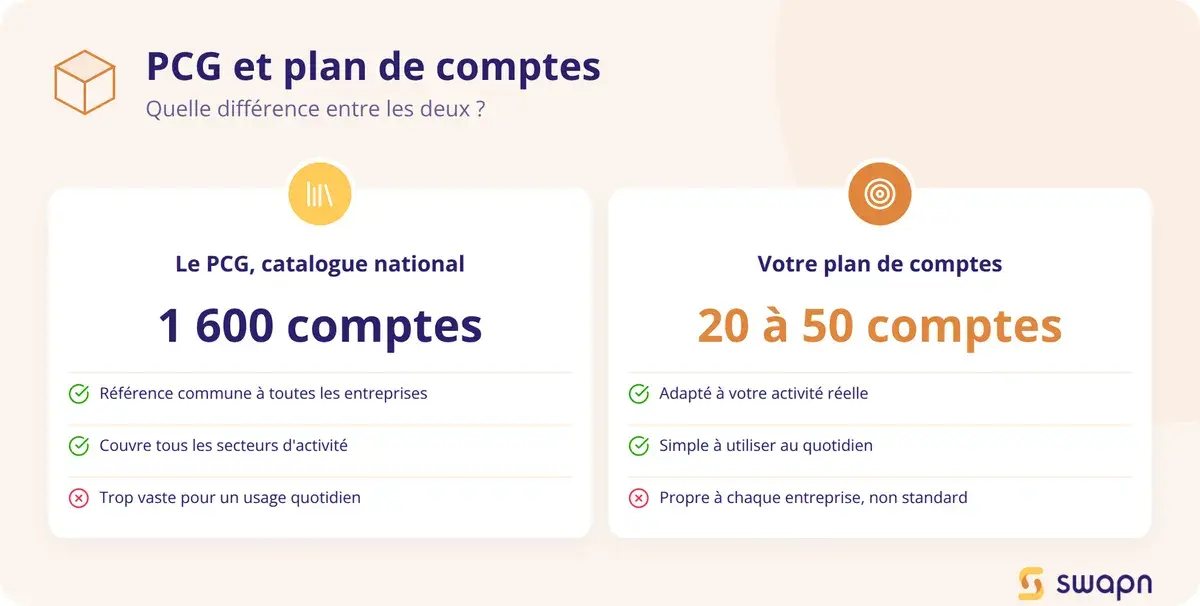
Le PCG est le cadre réglementaire national. Il liste l'ensemble des comptes comptables existants, soit environ 1 600 comptes depuis la réforme. C'est un catalogue complet dans lequel chaque entreprise vient piocher.
Le plan de comptes, lui, est la sélection personnalisée que chaque entreprise fait à partir du PCG. Vous ne retenez que les comptes utiles à votre activité. Un consultant en SASU qui facture des prestations de conseil utilise une vingtaine de comptes au quotidien. Une entreprise industrielle avec des stocks, des machines et plusieurs ateliers en utilise plusieurs centaines.
Vous pouvez aussi créer des sous-comptes supplémentaires (des subdivisions) pour affiner votre suivi. Par exemple, scinder le compte 706 (prestations de services) en 7061 (conseil stratégique) et 7062 (formation). La seule contrainte : respecter la numérotation hiérarchique du PCG.
Bon à savoir : Vous n'avez pas besoin de connaître les 1 600 comptes du PCG. Votre expert-comptable paramètre votre plan de comptes avec les 20 à 50 comptes réellement utiles à votre activité.
À quoi sert le plan comptable au quotidien ?
Au-delà du cadre réglementaire, le plan comptable a un impact direct sur la gestion quotidienne de votre entreprise. Voici ses trois utilités concrètes.
Garantir la conformité légale de la comptabilité
Toute entreprise soumise à un régime réel (SASU, SAS, EURL, SARL, entreprise individuelle au réel) doit tenir une comptabilité conforme au PCG. Cette obligation légale n'est pas facultative : en cas de contrôle fiscal, vos écritures comptables doivent respecter la nomenclature officielle.
Le PCG permet de produire les comptes annuels dans un format normalisé : bilan, compte de résultat et annexe. Ces documents servent de base à la liasse fiscale transmise chaque année à l'administration.
Piloter son entreprise grâce aux données comptables
Le classement normalisé des opérations vous donne une lecture claire de votre rentabilité. Vous pouvez suivre vos charges par nature (loyer, déplacements, honoraires) et comparer vos résultats d'un exercice à l'autre.
Un freelance en SASU qui veut savoir si ses frais de déplacement ont augmenté consulte le compte 6251 (voyages et déplacements). Le montant de l'exercice comptable en cours comparé à celui de l'année précédente donne une réponse immédiate. Cette comparaison fonctionne aussi entre entreprises du même secteur, puisque tout le monde utilise la même nomenclature.
Faciliter le dialogue avec l'expert-comptable et l'administration
Le PCG crée un langage commun entre vous, votre comptable, votre banquier et l'administration fiscale. Quand votre expert-comptable vous parle du compte 401, vous savez qu'il s'agit de vos fournisseurs. Quand l'administration examine votre liasse fiscale, elle retrouve les mêmes numéros de comptes que dans toutes les autres entreprises françaises.
Comment est structuré le plan comptable général ?
Le PCG repose sur une organisation simple : 8 classes de comptes numérotées, et une logique de numérotation hiérarchique qui permet de naviguer du plus large au plus précis.
Les 8 classes de comptes
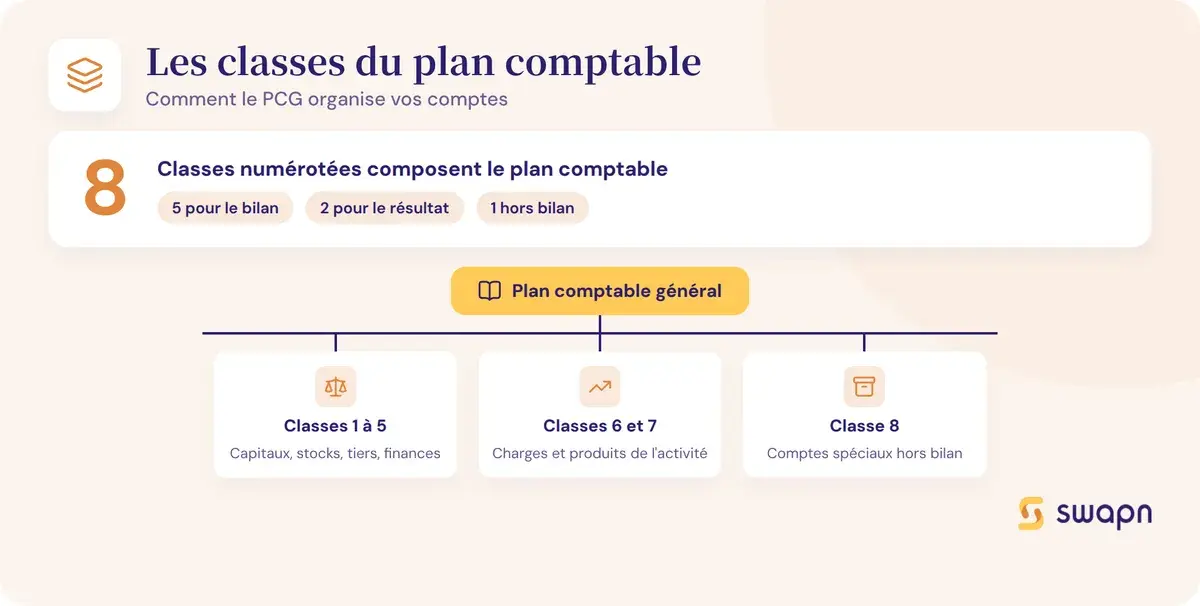
Le plan comptable général est organisé en 8 classes numérotées de 1 à 8. Chaque classe regroupe des comptes de même nature.
| Classe | Intitulé | Catégorie |
|---|---|---|
| 1 | Comptes de capitaux | Bilan |
| 2 | Comptes d'immobilisations | Bilan |
| 3 | Comptes de stocks et en-cours | Bilan |
| 4 | Comptes de tiers | Bilan |
| 5 | Comptes financiers | Bilan |
| 6 | Comptes de charges | Gestion |
| 7 | Comptes de produits | Gestion |
| 8 | Comptes spéciaux | Spéciaux |
Les classes 1 à 5 sont les comptes de bilan : elles enregistrent le patrimoine de l'entreprise (ce qu'elle possède et ce qu'elle doit). Les classes 6 et 7 sont les comptes de gestion : elles forment le compte de résultat (charges et produits de l'exercice). La classe 8 regroupe les comptes spéciaux, utilisés pour les engagements hors bilan et la comptabilité analytique.
La logique de numérotation hiérarchique
Chaque numéro de compte suit une logique d'arborescence. Plus le numéro est long, plus le compte est précis.
- Le premier chiffre indique la classe (niveau le plus large)
- Les deux premiers chiffres désignent la sous-classe (ex : 64 = charges de personnel)
- Les trois premiers chiffres identifient le compte principal (ex : 641 = rémunérations du personnel)
- Au-delà de 3 chiffres, ce sont des subdivisions propres à l'entreprise
Prenons un exemple concret. Vous achetez des fournitures de bureau pour 150 € TTC (125 € HT + 25 € de TVA) :
- Classe 6 : c'est une charge
- Sous-classe 60 : c'est un achat
- Compte 606 : achats non stockés de matières et fournitures
- Subdivision 6064 : fournitures administratives
L'écriture comptable simplifiée donne : débit du compte 6064 pour 125 €, débit du compte 44566 (TVA déductible sur autres biens et services) pour 25 €, et crédit du compte 401 (fournisseurs) pour 150 €.
Classe 1 - Comptes de capitaux
Les comptes de classe 1 enregistrent les ressources stables de votre entreprise. Ils figurent au passif du bilan, dans la partie haute.
À quoi servent les comptes de classe 1 ?
Cette classe regroupe le capital social, les réserves, le résultat de l'exercice et les emprunts à long terme. Ce sont les ressources qui financent l'activité de manière durable.
Pour un créateur d'entreprise, les comptes les plus utilisés sont le 101 (capital social), le 108 (compte de l'exploitant en entreprise individuelle) et le 164 (emprunts auprès des établissements de crédit). Le compte 12 (résultat de l'exercice) est alimenté automatiquement à la clôture de chaque exercice comptable.
Liste des principaux comptes de classe 1
| Numéro | Intitulé | Description |
|---|---|---|
| 10 | Capital et réserves | Capital social, primes d'émission, réserves légales et statutaires |
| 11 | Report à nouveau | Bénéfices ou pertes des exercices précédents non encore affectés |
| 12 | Résultat de l'exercice | Bénéfice (solde créditeur) ou perte (solde débiteur) de l'année |
| 13 | Subventions d'investissement | Aides reçues pour financer un investissement durable |
| 14 | Provisions réglementées | Provisions imposées par des textes fiscaux spécifiques |
| 15 | Provisions | Provisions pour risques et charges futurs probables |
| 16 | Emprunts et dettes assimilées | Emprunts bancaires, dépôts et cautionnements reçus |
| 17 | Dettes rattachées à des participations | Dettes envers des entreprises liées (groupe) |
| 18 | Comptes de liaison | Comptes entre établissements ou sociétés en participation |
Classe 2 - Comptes d'immobilisations
La classe 2 concerne les biens durables de votre entreprise, c'est-à-dire les actifs destinés à rester plus d'un exercice comptable.
À quoi servent les comptes de classe 2 ?
Les immobilisations se répartissent en trois catégories : les immobilisations incorporelles (logiciels, brevets, fonds de commerce), les immobilisations corporelles (matériel, mobilier, véhicules) et les immobilisations financières (participations, dépôts de garantie).
Les comptes 28 et 29 enregistrent respectivement les amortissements (perte de valeur progressive d'un bien) et les dépréciations (perte de valeur ponctuelle). Ces comptes viennent réduire la valeur des immobilisations à l'actif du bilan.
Liste des principaux comptes de classe 2
| Numéro | Intitulé | Exemple |
|---|---|---|
| 20 | Immobilisations incorporelles | Logiciel métier, brevet, fonds de commerce |
| 21 | Immobilisations corporelles | Ordinateur, mobilier, véhicule |
| 22 | Immobilisations mises en concession | Biens confiés à un concessionnaire |
| 23 | Immobilisations en cours | Bien en construction ou en développement |
| 25 | Parts dans des entreprises liées | Titres de filiales |
| 26 | Participations et créances rattachées | Parts dans d'autres sociétés |
| 27 | Autres immobilisations financières | Dépôts de garantie versés (ex : caution du bail) |
| 28 | Amortissements des immobilisations | Amortissement cumulé d'un ordinateur |
| 29 | Dépréciations des immobilisations | Perte de valeur d'un fonds de commerce |
Exemple concret : vous achetez un ordinateur à 1 200 € HT pour votre activité. Vous l'enregistrez au débit du compte 2183 (matériel de bureau et matériel informatique). Chaque année, vous passez une dotation aux amortissements au compte 28183 pour constater l'usure du bien.
Classe 3 - Comptes de stocks et en-cours
La classe 3 enregistre les biens destinés à être vendus ou consommés dans le processus de production. Elle concerne surtout les entreprises de négoce et de fabrication.
À quoi servent les comptes de classe 3 ?
Si vous êtes prestataire de services, consultant ou profession libérale, vous n'utiliserez quasiment jamais ces comptes. Ils servent à suivre les matières premières, les produits finis et les marchandises en stock. Les comptes 39 enregistrent les éventuelles dépréciations de stocks (quand un stock perd de la valeur).
Liste des principaux comptes de classe 3
| Numéro | Intitulé | Description |
|---|---|---|
| 31 | Matières premières et fournitures | Matières brutes utilisées dans la production |
| 32 | Autres approvisionnements | Emballages, combustibles |
| 33 | En-cours de production de biens | Produits en cours de fabrication |
| 34 | En-cours de production de services | Prestations commencées mais non achevées |
| 35 | Stocks de produits | Produits finis prêts à la vente |
| 37 | Stocks de marchandises | Marchandises achetées pour être revendues en l'état |
| 39 | Dépréciations des stocks et en-cours | Perte de valeur constatée sur un stock |
Classe 4 - Comptes de tiers
Les comptes de classe 4 font partie des plus utilisés au quotidien. Ils enregistrent toutes les créances et dettes liées à vos relations avec des tiers : fournisseurs, clients, État, organismes sociaux et associés.
À quoi servent les comptes de classe 4 ?
Chaque fois que vous émettez une facture, vous créez une créance client (compte 411). Chaque fois que vous recevez une facture fournisseur, vous enregistrez une dette (compte 401). Les comptes 43 et 44 gèrent vos relations avec les organismes sociaux et l'administration fiscale.
Pour un créateur d'entreprise, les comptes les plus fréquents sont le 401 (fournisseurs), le 411 (clients), le 421 (personnel), le 431 (sécurité sociale) et les comptes de TVA (4456 et 4457).
Liste des principaux comptes de classe 4
| Numéro | Intitulé | Description |
|---|---|---|
| 40 | Fournisseurs et comptes rattachés | Dettes envers vos fournisseurs |
| 41 | Clients et comptes rattachés | Créances sur vos clients |
| 42 | Personnel et comptes rattachés | Salaires dus, avances au personnel |
| 43 | Sécurité sociale et organismes sociaux | Cotisations URSSAF, retraite, prévoyance |
| 44 | État et autres collectivités publiques | TVA, impôt sur les sociétés, CFE |
| 45 | Groupe et associés | Comptes courants d'associés, dividendes à payer |
| 46 | Débiteurs et créditeurs divers | Créances et dettes hors exploitation courante |
| 47 | Comptes transitoires ou d'attente | Opérations en attente d'imputation définitive |
| 48 | Comptes de régularisation | Charges et produits constatés d'avance |
| 49 | Dépréciations des comptes de tiers | Créances clients douteuses |
Les sous-comptes de TVA sont parmi les plus recherchés par les entrepreneurs. Voici les principaux :
- 4456 : TVA déductible (la TVA que vous récupérez sur vos achats)
- 44566 : TVA déductible sur autres biens et services
- 4457 : TVA collectée (la TVA que vous facturez à vos clients)
- 44551 : TVA à décaisser (le solde à reverser à l'État)
Classe 5 - Comptes financiers
La classe 5 retrace tous les mouvements de trésorerie de votre entreprise : entrées et sorties sur le compte bancaire, encaissements en espèces et placements à court terme.
À quoi servent les comptes de classe 5 ?
Le compte 512 (banque) est probablement le compte le plus mouvementé de toute votre comptabilité. Chaque encaissement et chaque paiement y transite. Les comptes de classe 5 reflètent la trésorerie disponible de votre entreprise à un instant donné.
Liste des principaux comptes de classe 5
| Numéro | Intitulé | Description |
|---|---|---|
| 50 | Valeurs mobilières de placement | Placements financiers à court terme |
| 51 | Banques et établissements financiers | Compte courant bancaire professionnel |
| 53 | Caisse | Espèces détenues par l'entreprise |
| 54 | Régies d'avances et accréditifs | Fonds mis à disposition d'un tiers |
| 58 | Virements internes | Transferts entre comptes bancaires de l'entreprise |
| 59 | Dépréciations des comptes financiers | Perte de valeur sur des placements |
Exemple d'écriture courante : un client vous règle une facture de 1 000 €. Vous passez l'écriture suivante : débit du compte 512 (banque) pour 1 000 € et crédit du compte 411 (clients) pour 1 000 €. La créance client disparaît et votre trésorerie augmente.
Classe 6 - Comptes de charges
La classe 6 regroupe toutes les dépenses liées à l'activité de votre entreprise. C'est la classe que vous alimentez le plus souvent au fil de l'exercice.
À quoi servent les comptes de classe 6 ?
Les charges forment le côté gauche du compte de résultat. Elles diminuent le résultat de l'exercice : plus vos charges sont élevées, plus votre bénéfice (et donc votre impôt) diminue. C'est pourquoi le bon classement de chaque dépense a un impact fiscal direct.
Liste des principaux comptes de classe 6
| Numéro | Intitulé | Exemples pour un entrepreneur |
|---|---|---|
| 60 | Achats | Achats de matières, fournitures, sous-traitance |
| 61 | Services extérieurs | Loyer (6132), assurance (616), entretien (615) |
| 62 | Autres services extérieurs | Honoraires comptables (6226), téléphone (626), déplacements (6251) |
| 63 | Impôts, taxes et versements assimilés | CFE, CVAE, taxe sur les salaires |
| 64 | Charges de personnel | Rémunération du dirigeant (641), charges sociales (645) |
| 65 | Autres charges de gestion courante | Pertes sur créances irrécouvrables, cessions d'immobilisations |
| 66 | Charges financières | Intérêts d'emprunt, agios bancaires |
| 67 | Charges exceptionnelles | Pénalités, amendes, sinistres majeurs |
| 68 | Dotations aux amortissements et provisions | Amortissement annuel de votre matériel |
| 69 | Participation des salariés et impôts sur les bénéfices | IS, participation |
Pour un freelance ou un consultant, les comptes les plus courants sont le 6226 (honoraires comptables), le 6251 (voyages et déplacements), le 6132 (locations immobilières) et le 6064 (fournitures administratives).
Ce qui change avec la réforme : les comptes de transfert de charges supprimés
Avant la réforme, les comptes 791 (transferts de charges d'exploitation), 796 (transferts de charges financières) et 797 (transferts de charges exceptionnelles) servaient à neutraliser certaines charges. Par exemple, quand une assurance remboursait un sinistre, le remboursement passait par un compte de transfert de charges.
Ces trois comptes ont été supprimés par le règlement ANC n°2022-06. Les frais concernés sont désormais comptabilisés directement dans les comptes correspondant à leur nature. Un remboursement d'assurance vient réduire la charge concernée ou est enregistré en produit dans le compte approprié.
Bon à savoir : Si votre logiciel comptable utilise encore les comptes 791, 796 ou 797, il doit être mis à jour. Vérifiez avec votre expert-comptable que votre plan de comptes est conforme au PCG en vigueur.
Classe 7 - Comptes de produits
La classe 7 est le miroir de la classe 6. Elle enregistre tous les revenus et gains de votre entreprise, et forme le côté droit du compte de résultat.
À quoi servent les comptes de classe 7 ?
Le résultat de l'exercice se calcule par la différence entre les produits (classe 7) et les charges (classe 6). Si vos produits dépassent vos charges, vous dégagez un bénéfice. Dans le cas contraire, vous êtes en perte. Le compte 706 (prestations de services) est le compte de produit le plus utilisé par les prestataires et les consultants.
Liste des principaux comptes de classe 7
| Numéro | Intitulé | Description |
|---|---|---|
| 70 | Ventes de produits, prestations de services, marchandises | Chiffre d'affaires principal |
| 71 | Production stockée ou déstockage | Variation des stocks de produits finis |
| 72 | Production immobilisée | Biens produits par l'entreprise pour elle-même |
| 74 | Subventions d'exploitation | Aides publiques liées à l'exploitation courante |
| 75 | Autres produits de gestion courante | Revenus divers, cessions d'immobilisations |
| 76 | Produits financiers | Intérêts perçus, gains de change |
| 77 | Produits exceptionnels | Gains liés à un événement majeur et inhabituel |
| 78 | Reprises sur amortissements, dépréciations et provisions | Annulation partielle ou totale d'une provision antérieure |
| 79 | Transferts de charges | Supprimé par la réforme ANC n°2022-06 |
Pour un prestataire de services BtoB, les comptes les plus courants sont le 706 (prestations de services) et le 708 (produits des activités annexes). Si vous distinguez plusieurs types de prestations, vous pouvez créer des sous-comptes : 7061 pour le conseil, 7062 pour la formation, par exemple.
La redéfinition du résultat exceptionnel
Avant la réforme, le résultat exceptionnel (comptes 67 et 77) englobait des opérations courantes mais inhabituelles, comme la cession d'un véhicule ou une pénalité contractuelle.
Le règlement ANC n°2022-06 a restreint le périmètre du résultat exceptionnel. Il se limite désormais aux opérations directement liées à un événement majeur et inhabituel : expropriation, catastrophe naturelle, interdiction administrative. Les cessions d'immobilisations, par exemple, sont reclassées dans les comptes 657 et 757 (gestion courante).
Cette redéfinition a un impact concret : le résultat d'exploitation augmente mécaniquement, puisque des opérations auparavant classées en exceptionnel remontent dans le résultat courant. Cela peut modifier certains ratios bancaires et le calcul de la CVAE.
Classe 8 - Comptes spéciaux
La classe 8 est la moins utilisée par les TPE et les entrepreneurs individuels. Elle couvre des besoins très spécifiques.
À quoi servent les comptes de classe 8 ?
Les comptes de classe 8 servent à enregistrer les engagements hors bilan (cautions données ou reçues, garanties) et à organiser la comptabilité analytique (suivi des coûts par projet ou par activité). Ces comptes ne figurent ni au bilan ni au compte de résultat. Ils apparaissent uniquement dans l'annexe comptable des comptes annuels, quand l'entreprise a des engagements hors bilan significatifs à mentionner.
Comment trouver le bon numéro de compte en 3 étapes ?
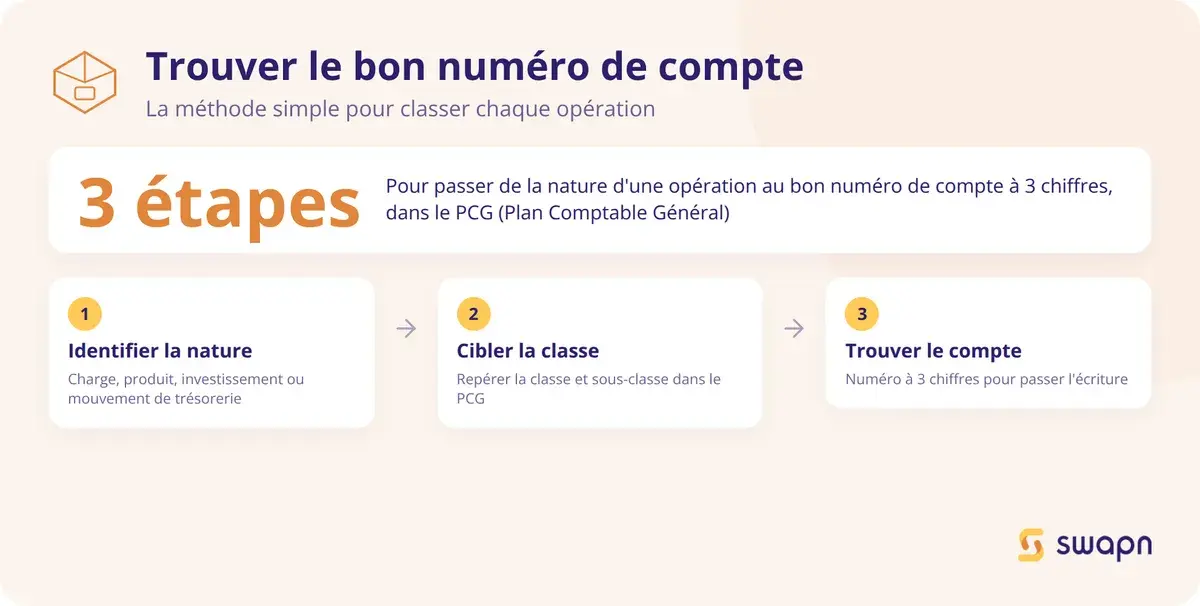
Naviguer dans le plan comptable peut sembler complexe quand on débute. En réalité, la méthode est toujours la même, quelle que soit l'opération à enregistrer.
- Déterminer si l'opération est une charge, un produit, un investissement ou un mouvement de trésorerie
- Cibler la classe et la sous-classe correspondantes dans le PCG
- Descendre au numéro de compte à 3 chiffres (ou plus) pour passer l'écriture
Étape 1 - Identifier la nature de l'opération
La première question à vous poser : quelle est la nature de cette opération ? Est-ce une dépense courante, un investissement durable, un encaissement, une dette ou une créance ? La réponse vous oriente directement vers la bonne classe.
| Type d'opération | Classe concernée | Exemple de compte |
|---|---|---|
| Achat d'un bien durable (ordinateur, véhicule) | Classe 2 | 2183 (matériel informatique) |
| Achat de fournitures consommables | Classe 6 | 6064 (fournitures administratives) |
| Paiement d'un loyer ou d'un service | Classe 6 | 6132 (locations immobilières) |
| Facturation d'un client | Classe 7 + Classe 4 | 706 (prestations) + 411 (clients) |
| Encaissement d'un paiement client | Classe 5 + Classe 4 | 512 (banque) + 411 (clients) |
| Paiement d'un fournisseur | Classe 5 + Classe 4 | 512 (banque) + 401 (fournisseurs) |
| Versement de salaires | Classe 6 + Classe 4 | 641 (rémunérations) + 421 (personnel) |
| Paiement de la TVA | Classe 4 + Classe 5 | 44551 (TVA à décaisser) + 512 (banque) |
| Souscription d'un emprunt bancaire | Classe 1 + Classe 5 | 164 (emprunts) + 512 (banque) |
| Réception d'une subvention | Classe 7 + Classe 5 | 74 (subventions) + 512 (banque) |
Étape 2 - Repérer la classe et la sous-classe
Une fois la classe identifiée, affinez avec les deux premiers chiffres (la sous-classe). C'est à ce niveau que vous ciblez la famille de comptes.
Exemple : vous recevez une facture d'électricité. C'est une charge (classe 6), plus précisément un service extérieur (sous-classe 61). En descendant d'un cran, vous arrivez au compte 6061 (fournitures non stockables, eau et énergie).
Étape 3 - Affiner vers le compte exact
Descendez au niveau du compte à 3 chiffres pour identifier le compte principal. Si besoin, créez des sous-comptes à 4 ou 5 chiffres pour un suivi plus fin.
Cas pratique complet : vous êtes consultant en SASU et vous recevez une facture d'honoraires comptables de 348 € TTC (290 € HT + 58 € de TVA).
- Nature de l'opération : c'est une charge de service extérieur
- Classe 6, sous-classe 62 (autres services extérieurs)
- Compte 6226 (honoraires)
- Écriture : débit 6226 pour 290 €, débit 44566 (TVA déductible) pour 58 €, crédit 401 (fournisseurs) pour 348 €
En cas de doute, votre expert-comptable ou votre logiciel de comptabilité vous guide. Les meilleurs logiciels de comptabilité intègrent le PCG et vous permettent de rechercher un compte par mot-clé ou par numéro, ce qui simplifie le travail au quotidien. Avec une solution comme Swapn (dès 29 € HT/mois, sans engagement), la catégorisation de vos opérations est automatisée : l'application attribue le bon compte comptable à partir de vos factures et relevés bancaires, et un comptable vérifie votre saisie.
La réforme du plan comptable : ce qui a changé depuis le 1er janvier 2025
Le plan comptable général a connu sa plus importante mise à jour depuis 2014. Cette réforme modifie la structure des comptes, la présentation des états financiers et certaines règles de classement.
Le règlement ANC n°2022-06 : pourquoi cette réforme ?
L'objectif du règlement ANC n°2022-06 est de moderniser les états financiers français pour les rendre plus lisibles et plus comparables au niveau européen. Adopté le 4 novembre 2022 par l'Autorité des Normes Comptables, il a été homologué par l'arrêté du 26 décembre 2023.
Ce règlement s'applique aux exercices ouverts à compter du 1er janvier 2025. Les premiers bilans impactés sont ceux des exercices clos au 31 décembre 2025 ou après.
Les 4 changements majeurs à connaître
La réforme touche quatre aspects du plan comptable :
- Réduction du nombre de comptes : le PCG passe d'environ 2 000 à environ 1 600 comptes, par suppression des redondances et des comptes devenus obsolètes
- Suppression des comptes de transfert de charges (791, 796, 797) : les opérations concernées sont reclassées dans les comptes correspondant à leur nature
- Redéfinition stricte du résultat exceptionnel : seuls les événements majeurs et inhabituels (catastrophe naturelle, expropriation) restent en comptes 67 et 77 ; les cessions d'immobilisations et autres opérations courantes passent en comptes 65 et 75
- Nouveaux modèles de bilan et de compte de résultat : la présentation est modernisée et rapprochée des standards internationaux
Bon à savoir : La réforme modifie la présentation de votre bilan et de votre compte de résultat, mais pas vos obligations déclaratives. Vos déclarations de TVA, votre liasse fiscale et vos comptes annuels restent dus aux mêmes échéances.
Swapn, inscrit à l'Ordre des Experts-Comptables, intègre automatiquement les évolutions du PCG dans sa tenue comptable. Votre bilan et votre liasse fiscale sont établis conformément au référentiel en vigueur, sans action de votre part.
Les règlements complémentaires applicables en 2026
Plusieurs règlements adoptés par l'ANC en 2024 et 2025 viennent compléter la réforme initiale. Ils portent sur des adaptations sectorielles (associations, professions libérales, commissaires de justice) et sur la coordination avec les obligations fiscales.
Ces textes complémentaires ajustent notamment l'impact de la réforme sur le calcul de la CVAE et sur le format de la liasse fiscale. Si votre activité relève d'un secteur concerné par une adaptation spécifique, votre expert-comptable vous indiquera les comptes à modifier dans votre plan de comptes.
Les questions fréquentes sur le plan comptable général
Quelles sont les 8 classes du plan comptable général ?
Le PCG compte 8 classes : classe 1 (capitaux), classe 2 (immobilisations), classe 3 (stocks), classe 4 (tiers), classe 5 (comptes financiers), classe 6 (charges), classe 7 (produits) et classe 8 (comptes spéciaux). Les classes 1 à 5 forment le bilan, les classes 6 et 7 le compte de résultat.
Quelle différence entre le plan comptable général et le plan de comptes ?
Le PCG est le référentiel national qui liste tous les comptes possibles (environ 1 600 depuis la réforme). Le plan de comptes est la sélection personnalisée que chaque entreprise fait à partir du PCG, en ne retenant que les comptes utiles à son activité.
Est-ce que toutes les entreprises doivent utiliser le plan comptable général ?
Oui, toute personne physique ou morale soumise à l'obligation de tenir une comptabilité et d'établir des comptes annuels doit respecter le PCG. Cela concerne les sociétés (SASU, SAS, EURL, SARL), les entreprises individuelles au régime réel et les associations dépassant certains seuils. Les micro-entrepreneurs en sont dispensés.
Comment savoir quel numéro de compte utiliser pour une dépense ?
Identifiez d'abord la nature de la dépense : achat durable, charge courante ou frais financier. Cela vous oriente vers la classe (2 pour un investissement, 6 pour une charge). Affinez ensuite avec la sous-classe puis descendez au compte à 3 chiffres. En cas de doute, votre expert-comptable ou votre logiciel comptable vous guide.
Qu'est-ce qui a changé dans le plan comptable avec la réforme de 2025 ?
Le règlement ANC n°2022-06 a réduit le nombre de comptes d'environ 2 000 à 1 600, supprimé les comptes de transfert de charges (791, 796, 797), redéfini le résultat exceptionnel de manière plus stricte, et modernisé les modèles de bilan et de compte de résultat.
Un freelance en SASU a-t-il besoin de connaître tout le plan comptable ?
Non. Un freelance en SASU utilise en pratique une vingtaine de comptes : 706 (prestations de services), 512 (banque), 411 (clients), 401 (fournisseurs), quelques comptes de charges (62, 63, 64) et les comptes de TVA (4456, 4457). Votre expert-comptable paramètre votre plan de comptes sur mesure.
Où trouver le plan comptable général officiel en ligne ?
Le PCG officiel est publié par l'Autorité des Normes Comptables sur son site anc.gouv.fr. Le texte de référence est le règlement ANC n°2014-03 du 5 juin 2014, modifié par le règlement n°2022-06. Des versions consultables sont aussi disponibles sur plancomptable.com et sur Legifrance.
Les comptes de transfert de charges existent-ils encore ?
Non. Les comptes 791, 796 et 797 ont été supprimés par la réforme ANC n°2022-06. Les frais concernés sont désormais comptabilisés directement dans les comptes correspondant à leur nature, en réduction de charge ou en produit.
Quelle est la différence entre les comptes de bilan et les comptes de gestion ?
Les comptes de bilan (classes 1 à 5) enregistrent le patrimoine de l'entreprise à un instant donné : ce qu'elle possède et ce qu'elle doit. Les comptes de gestion (classes 6 et 7) enregistrent les flux de l'exercice : charges engagées et produits réalisés. La différence entre produits et charges donne le résultat, qui rejoint ensuite le bilan au compte 12.
Comment adapter le plan comptable à mon activité de prestataire de services ?
Partez du PCG et ne conservez que les comptes utiles. Un prestataire BtoB utilise principalement le 706 (prestations), le 6226 (honoraires), le 6132 (locations), le 6251 (déplacements), le 512 (banque), les comptes 411/401 (clients/fournisseurs) et les comptes de TVA. Vous pouvez ajouter des sous-comptes personnalisés pour distinguer vos différents types de prestations.
Sources & Références
Service-Public.fr : Refonte du plan comptable général (PCG)
Legifrance : Arrêté du 26 décembre 2023 portant homologation du règlement ANC n°2022-06
ANC : Plan comptable général
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


