
Externalisation comptable : coût, étapes et erreurs à éviter
Liasse fiscale : définition et mode d'emploi 2026

Temps de lecture : 8 min
Résumé de l'article
- Liasse fiscale c'est quoi : un ensemble de documents fiscaux transmis chaque année à l'administration.
- Qui est concerné : toutes les entreprises au régime réel, les micro-entreprises en sont dispensées.
- Composition : une déclaration de résultat principale et 7 à 18 tableaux annexes selon le régime.
- Résultat fiscal : il s'obtient en ajoutant les réintégrations puis en soustrayant les déductions extracomptables.
- Retard de dépôt : la majoration atteint 10 % à 40 % de l'impôt dû.
- Gérer la comptabilité de son entreprise : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 17 septembre 2026
Qu'est-ce qu'une liasse fiscale ?
La liasse fiscale est un terme que tout dirigeant d'entreprise finit par croiser, souvent au moment de sa première clôture d'exercice comptable. Voici ce qu'elle recouvre concrètement et à quoi elle sert.
Définition simple de la liasse fiscale
La liasse fiscale est un ensemble de documents fiscaux normalisés que votre entreprise transmet chaque année à l'administration fiscale. Elle se compose de deux parties : une déclaration de résultat (le document principal) et des tableaux annexes (formulaires Cerfa qui détaillent le bilan, le compte de résultat, les amortissements, les provisions, etc.).
Son objectif : permettre au Service des Impôts des Entreprises (SIE), rattaché à la DGFiP (Direction Générale des Finances Publiques), de calculer le montant d'impôt dû par votre société. Que vous soyez soumis à l'impôt sur les sociétés (IS) ou à l'impôt sur le revenu (IR), la liasse fiscale est le support de cette déclaration. Cette obligation est prévue par l'article 53 A du Code général des impôts.
On parle parfois de « déclaration de résultat » pour désigner la liasse fiscale. Le terme n'est pas faux, mais il est réducteur : la déclaration de résultat n'est que le document principal de la liasse, pas l'ensemble.
À quoi sert la liasse fiscale ?
La liasse fiscale remplit plusieurs rôles selon qui la consulte :
- Pour l'administration fiscale : elle sert de base au calcul du bénéfice imposable et du montant de l'impôt (IS ou IR selon le régime de l'entreprise).
- Pour les banques : elle permet d'évaluer la santé financière de votre entreprise lors d'une demande de prêt professionnel. Votre banquier vous la demandera systématiquement.
- Pour les investisseurs : elle sert à analyser la rentabilité et la structure financière de l'entreprise en cas de levée de fonds ou de projet de cession.
- Pour le dirigeant : elle donne une photographie annuelle complète de la situation financière de l'entreprise, utile pour piloter son activité.
Qui doit déposer une liasse fiscale ?
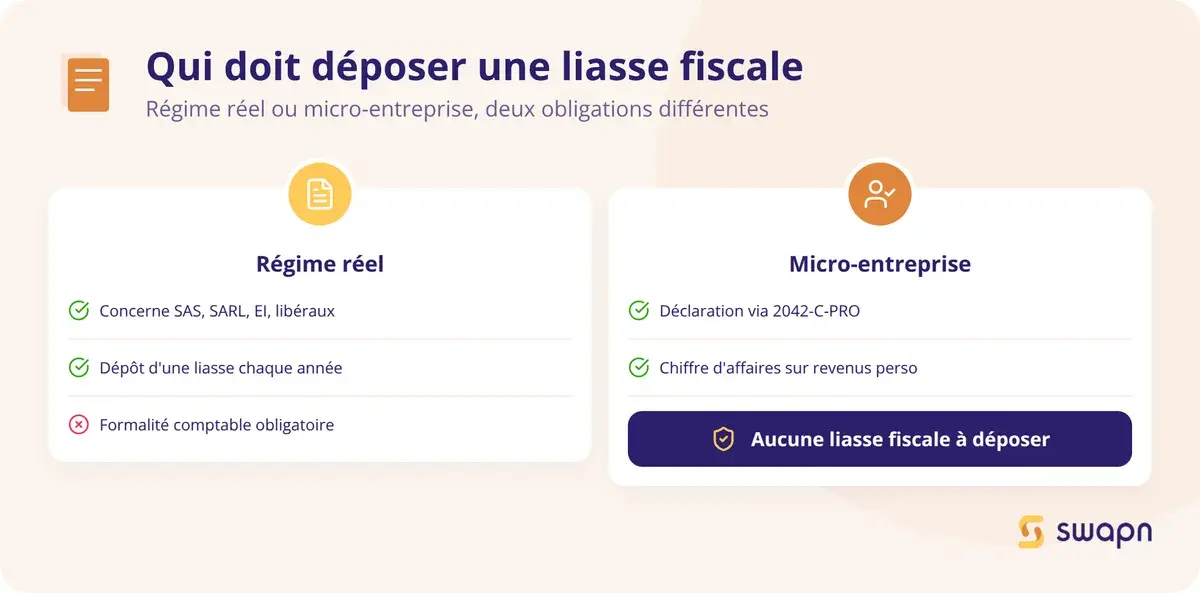
Toutes les entreprises ne sont pas soumises à cette obligation. Le critère déterminant est votre régime fiscal, pas votre forme juridique.
Les entreprises concernées
Sont tenues de déposer une liasse fiscale :
- Les sociétés soumises à l'impôt sur les sociétés (IS) : SAS, SASU, SARL, EURL à l'IS, SA. Quel que soit leur chiffre d'affaires.
- Les entreprises soumises à l'impôt sur le revenu (IR) au régime réel : EI (entreprise individuelle), EURL à l'IR, sociétés de personnes.
- Les professionnels relevant des BIC (Bénéfices Industriels et Commerciaux) au régime réel simplifié ou réel normal.
- Les professionnels relevant des BNC (Bénéfices Non Commerciaux) au régime de la déclaration contrôlée, c'est-à-dire l'équivalent du régime réel pour les professions libérales. La comptabilité BNC suit des règles spécifiques qu'il est utile de connaître avant de remplir votre liasse.
Le régime réel simplifié et le régime réel normal sont tous les deux concernés. Seuls les formulaires à remplir diffèrent.
Les entreprises exemptées
Les micro-entrepreneurs (micro-BIC et micro-BNC) n'ont pas à déposer de liasse fiscale. Ils déclarent leur chiffre d'affaires directement sur leur déclaration de revenus personnelle, via le formulaire 2042-C-PRO.
Les seuils de la micro-entreprise sont de 203 100 € de CA pour les activités de vente et d'hébergement, et de 83 600 € de CA pour les prestations de services. Ces montants ont évolué récemment : retrouvez les nouveaux seuils de la micro-entreprise en vigueur pour 2026.
Bon à savoir : Être en franchise en base de TVA ne dispense pas de déposer une liasse fiscale. Seul le régime micro (micro-BIC ou micro-BNC) vous exempte de cette obligation. Les deux notions sont indépendantes.
Que contient la liasse fiscale ?
La composition de la liasse fiscale dépend de votre régime d'imposition (IS ou IR) et de votre régime fiscal (réel simplifié ou réel normal). Voici le détail des documents qui la composent.
La déclaration de résultat
C'est le document principal de la liasse. Il récapitule le résultat fiscal de l'exercice. Le formulaire varie selon votre situation :
- Formulaire 2065-SD : pour les sociétés soumises à l'IS (SAS, SASU, SARL, EURL à l'IS)
- Formulaire 2031-SD : pour les entreprises relevant des BIC à l'IR (EI, EURL à l'IR)
- Formulaire 2035-SD : pour les professions libérales relevant des BNC en déclaration contrôlée
Les tableaux annexes
Les tableaux annexes complètent la déclaration de résultat avec le détail chiffré de votre bilan, de votre compte de résultat et de vos opérations comptables.
Au régime réel normal, la liasse comprend 18 tableaux annexes (formulaires 2050 à 2059-G). On y trouve le bilan actif, le bilan passif, le compte de résultat de l'exercice, le tableau des immobilisations, le tableau des amortissements, le tableau des provisions, l'état des échéances des créances et des dettes, etc.
Au régime réel simplifié, la liasse est allégée : 7 tableaux annexes (formulaires 2033-A à 2033-G) couvrent les mêmes informations sous une forme condensée.
Pour les BNC en déclaration contrôlée, les annexes se limitent aux formulaires 2035-A (compte de résultat) et 2035-B (plus-values et moins-values).
Chaque tableau a une fonction précise. Le formulaire 2058-A, par exemple, est la « table de passage » entre le résultat comptable et le résultat fiscal. C'est lui qui matérialise les réintégrations et déductions extracomptables.
Tableau récapitulatif : quelle liasse selon votre situation ?
| Forme juridique | Régime d'imposition | Régime fiscal | Déclaration principale | Tableaux annexes |
|---|---|---|---|---|
| SAS / SASU | IS | Réel normal | 2065-SD | 2050 à 2059-G (18 tableaux) |
| SAS / SASU | IS | Réel simplifié | 2065-SD | 2033-A à G (7 tableaux) |
| SARL / EURL | IS | Réel normal | 2065-SD | 2050 à 2059-G (18 tableaux) |
| SARL / EURL | IS | Réel simplifié | 2065-SD | 2033-A à G (7 tableaux) |
| EI / EURL (IR) | IR | BIC réel simplifié | 2031-SD | 2033-A à G (7 tableaux) |
| Profession libérale | IR | BNC déclaration contrôlée | 2035-SD | 2035-A, 2035-B |
En prestations de services, vous relevez du régime réel simplifié si votre CA reste inférieur à 286 000 €. Au-delà, vous passez au régime réel normal. Pour les activités de vente et d'hébergement, le seuil est fixé à 945 000 €. Vous pouvez aussi opter volontairement pour le réel normal, quel que soit votre chiffre d'affaires.
Quelle différence entre liasse fiscale et liasse comptable ?
Ces deux termes sont souvent confondus. Ils désignent pourtant des ensembles de documents distincts, avec des destinataires et des finalités différents.
| Critère | Liasse fiscale | Liasse comptable |
|---|---|---|
| Destinataire | Administration fiscale (SIE) | Associés, tiers, greffe du tribunal de commerce |
| Contenu | Déclaration de résultat + tableaux Cerfa normalisés | Bilan + compte de résultat + annexe légale |
| Formulaires | Cerfa numérotés (2065, 2031, 2035…) | Pas de formulaire imposé |
| Échéance | 2e jour ouvré après le 1er mai (ou 3 mois après la clôture) | Dans les 6 mois suivant la clôture (dépôt au greffe pour les sociétés) |
| Finalité | Calculer l'impôt dû par l'entreprise | Refléter la réalité économique de l'entreprise |
Les deux se recoupent en partie : le bilan et le compte de résultat figurent dans les deux. Mais la liasse fiscale ajoute des retraitements spécifiques (réintégrations, déductions) pour passer du résultat comptable au résultat fiscal. La liasse comptable, elle, n'a pas vocation à calculer l'impôt.
Côté conservation, les documents comptables doivent être gardés 10 ans. Les documents fiscaux doivent être conservés 6 ans, conformément à l'article L102 B du Livre des procédures fiscales. Pour en savoir plus sur le contenu attendu, consultez notre article sur l'annexe comptable.
Comment est calculé le résultat fiscal de la liasse ?
Le résultat fiscal est le montant sur lequel l'administration calcule votre impôt. Il ne correspond pas toujours au résultat comptable, car certaines charges ou certains produits reçoivent un traitement fiscal différent de leur traitement comptable.
La formule du résultat fiscal
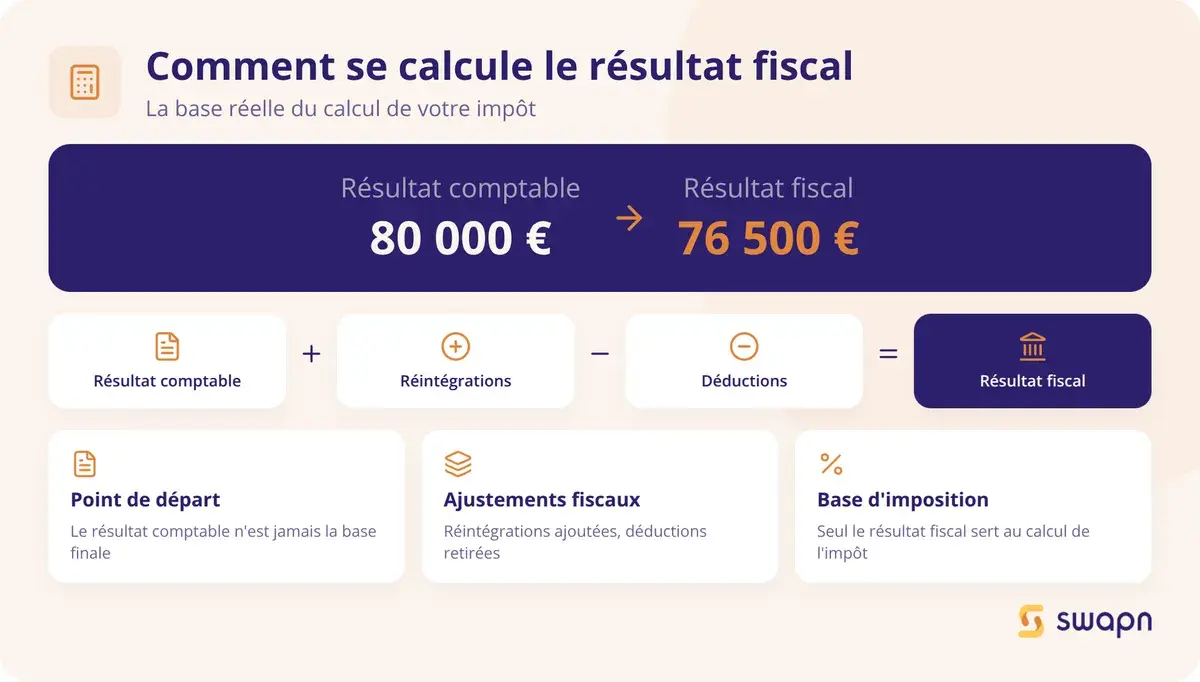
Le calcul suit une formule simple :
Résultat comptable + réintégrations extracomptables - déductions extracomptables = résultat fiscal
Le résultat comptable reflète la réalité économique de votre entreprise. Le résultat fiscal, lui, reflète les règles du Code général des impôts. Les deux ne coïncident pas toujours, et c'est le résultat fiscal (aussi appelé résultat imposable) qui sert de base au calcul de l'impôt.
Bon à savoir : Une entreprise peut afficher un bénéfice comptable de 80 000 € et un résultat fiscal de 76 500 €, ou inversement. C'est le résultat fiscal, pas le résultat comptable, qui détermine le montant d'impôt à payer.
Exemples de réintégrations et déductions
Les réintégrations sont des charges comptabilisées dans vos comptes mais non déductibles fiscalement. Elles augmentent le résultat fiscal. Exemples courants :
- Amendes et pénalités (PV de stationnement, amendes routières)
- Dépenses somptuaires (chasse, pêche, résidences de plaisance)
- Fraction non déductible de la CSG/CRDS
- Amortissements excédentaires (au-delà des plafonds fiscaux)
Les déductions sont des produits comptabilisés mais non imposables, ou des avantages fiscaux spécifiques. Elles diminuent le résultat fiscal :
- Certaines plus-values à long terme exonérées
- Quote-part de frais et charges sur dividendes (régime mère-fille)
Cas pratique : calcul du résultat fiscal d'une SASU
Prenons une SASU de conseil BtoB, exercice clos au 31 décembre :
- Résultat comptable de l'exercice : 80 000 €
- Réintégration : une amende routière de 1 500 € (charge non déductible fiscalement)
- Déduction : une quote-part de plus-value à long terme exonérée de 5 000 €
Calcul du résultat fiscal : 80 000 + 1 500 - 5 000 = 76 500 €
Calcul de l'IS dû sur ce résultat :
- Taux réduit de 15 % sur les 42 500 premiers euros : 42 500 × 15 % = 6 375 €
- Taux normal de 25 % sur le solde : 34 000 × 25 % = 8 500 €
- IS total dû : 14 875 €
Pour aller plus loin sur la fiscalité SASU et les stratégies d'optimisation fiscale en SASU, des guides dédiés détaillent les options disponibles.
Comment transmettre sa liasse fiscale à l'administration ?
La transmission de la liasse fiscale suit des règles précises. Depuis 2015, le dépôt papier n'est plus accepté : la dématérialisation est obligatoire pour toutes les entreprises.
La transmission dématérialisée obligatoire
Deux modes de transmission existent :
- Mode EFI (Échange de Formulaires Informatisé) : vous saisissez les formulaires directement sur le site impots.gouv.fr, dans l'espace professionnel de votre entreprise. Ce mode est accessible à tout dirigeant.
- Mode EDI-TDFC (Échange de Données Informatisé - Transfert des Données Fiscales et Comptables) : la liasse est transmise automatiquement via un logiciel de comptabilité agréé ou par un expert-comptable mandaté. C'est le mode le plus utilisé en pratique.
Le rôle de l'expert-comptable
L'expert-comptable prépare la liasse, vérifie la cohérence des comptes et transmet l'ensemble via EDI-TDFC. Il atteste la régularité des informations déclarées.
Un dirigeant peut techniquement remplir sa liasse seul en mode EFI. En pratique, le risque d'erreur est élevé : les formulaires sont techniques (jusqu'à 18 tableaux au régime réel normal), et une erreur sur le formulaire 2058-A peut déclencher un contrôle fiscal ou une majoration. La grande majorité des dirigeants délèguent cette tâche. Si vous hésitez sur le professionnel à solliciter, notre comparatif comptable vs expert-comptable vous aidera à faire le bon choix.
Chez Swapn, cabinet inscrit à l'Ordre des Experts-Comptables, le bilan annuel certifié par un Expert-Comptable, incluant la préparation et la transmission de la liasse fiscale, est inclus dans l'offre comptable dès 29 € HT/mois, sans engagement.
Quand déposer sa liasse fiscale ?
Les délais de dépôt dépendent de la date de clôture de votre exercice comptable. Un retard expose votre entreprise à des pénalités financières significatives.
Les délais selon la date de clôture
Si votre exercice se clôture au 31 décembre (cas le plus fréquent), la liasse doit être déposée au plus tard le 2e jour ouvré suivant le 1er mai. En pratique, cela tombe généralement le 3 mai, sauf si ce jour est un week-end ou un jour férié.
Si votre exercice se clôture à une autre date, vous avez 3 mois après la clôture pour déposer votre liasse.
Un délai supplémentaire de 15 jours est toléré par l'administration pour les transmissions en EDI-TDFC (via un expert-comptable ou un logiciel agréé).
Exemple concret : votre exercice se clôture le 30 juin. Vous avez jusqu'au 30 septembre pour déposer votre liasse. Si la transmission se fait en EDI-TDFC, le délai est repoussé au 15 octobre.
Quelles sanctions en cas de retard ou de non-dépôt ?
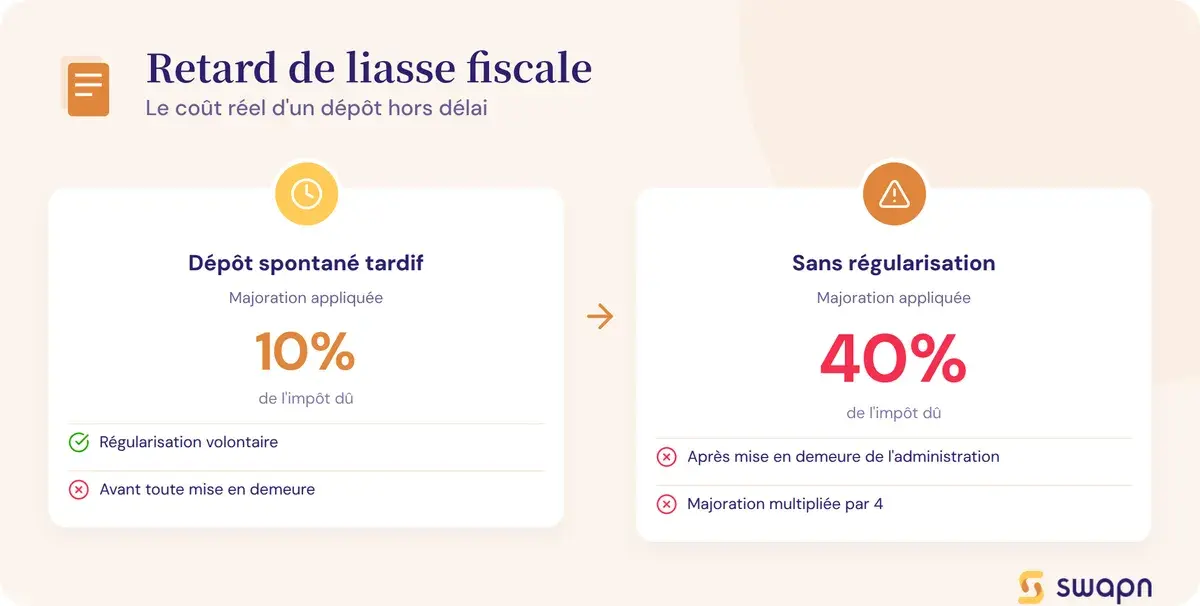
Les pénalités sont progressives :
- Dépôt spontané en retard (sans mise en demeure de l'administration) : majoration de 10 % de l'impôt dû
- Non-dépôt après mise en demeure : la majoration passe à 40 %
- Intérêts de retard : 0,20 % par mois (soit 2,4 % par an), calculés sur le montant de l'impôt dû
- Documents manquants ou inexacts : amende forfaitaire de 150 € par document (article 1729 B du CGI)
- Absence totale de déclaration : l'administration peut procéder à une taxation d'office, c'est-à-dire estimer elle-même votre bénéfice imposable
Bon à savoir : En cas de taxation d'office, vous perdez la possibilité de contester le montant fixé par l'administration, sauf à prouver que son estimation est erronée. La charge de la preuve s'inverse : c'est à vous de démontrer l'erreur, et la majoration appliquée est de 40 %. Une dette fiscale non régularisée rapidement peut ainsi s'alourdir très vite.
Les questions fréquentes sur la liasse fiscale
Comment obtenir sa liasse fiscale quand on ne l'a pas ?
Vous pouvez demander un double à votre Service des Impôts des Entreprises (SIE) ou la retrouver dans votre espace professionnel sur impots.gouv.fr. Si c'est votre expert-comptable qui l'a transmise, il en conserve une copie et peut vous la fournir.
Quelle est la différence entre un bilan et une liasse fiscale ?
Le bilan est un document comptable unique qui présente l'actif et le passif de l'entreprise à une date donnée. La liasse fiscale est un ensemble de documents (dont le bilan fait partie) transmis à l'administration pour calculer l'impôt. Le bilan est une composante de la liasse, pas un synonyme.
Est-ce qu'une micro-entreprise doit déposer une liasse fiscale ?
Non. Les micro-entrepreneurs (micro-BIC et micro-BNC) sont dispensés de liasse fiscale. Ils déclarent leur chiffre d'affaires sur leur déclaration de revenus personnelle via le formulaire 2042-C-PRO. Pour tout comprendre sur l'imposition de la micro-entreprise, un guide dédié détaille les règles applicables.
Combien coûte la préparation d'une liasse fiscale ?
Le coût dépend de votre expert-comptable et du périmètre de la mission. La liasse est généralement incluse dans la mission annuelle de tenue comptable et d'établissement des comptes annuels. Swapn, inscrit à l'Ordre des Experts-Comptables, inclut la liasse fiscale et le bilan certifié dans son offre comptable tout-en-un dès 29 € HT/mois. Pour estimer le prix d'un comptable selon votre situation, consultez notre comparatif des tarifs par poste et par statut.
Peut-on remplir sa liasse fiscale soi-même sans expert-comptable ?
Oui, c'est légalement possible via le mode EFI sur impots.gouv.fr. En pratique, les formulaires sont techniques (jusqu'à 18 tableaux au régime réel normal) et une erreur peut entraîner un contrôle fiscal ou une majoration.
Quand faut-il déposer sa liasse fiscale si l'exercice se clôture au 30 juin ?
Vous avez 3 mois après la clôture, soit jusqu'au 30 septembre. Si la transmission se fait en EDI-TDFC, un délai supplémentaire de 15 jours est toléré, soit jusqu'au 15 octobre.
Quelle différence entre la liasse fiscale et la liasse comptable ?
La liasse fiscale est destinée à l'administration fiscale et sert à calculer l'impôt (formulaires Cerfa normalisés). La liasse comptable regroupe les documents comptables annuels (bilan, compte de résultat, annexe) destinés aux associés et au greffe. Les deux se recoupent mais n'ont pas la même finalité.
Que se passe-t-il si je dépose ma liasse fiscale en retard ?
Un dépôt spontané après la date limite entraîne une majoration de 10 % de l'impôt dû, plus des intérêts de retard de 0,20 % par mois. Après mise en demeure sans régularisation sous 30 jours, la majoration passe à 40 %.
Est-ce que la liasse fiscale est la même chose que la déclaration de résultat ?
Pas exactement. La déclaration de résultat (formulaire 2065, 2031 ou 2035) est le document principal de la liasse. Mais la liasse comprend aussi les tableaux annexes (7 à 18 selon le régime) qui détaillent le bilan, les amortissements, les provisions, etc. La déclaration de résultat est le cœur de la liasse, pas la liasse entière.
Comment savoir si mon entreprise est au régime réel simplifié ou au régime réel normal ?
Le régime dépend de votre chiffre d'affaires. En prestations de services, le seuil est de 286 000 € : en dessous, vous êtes au réel simplifié ; au-dessus, au réel normal. Pour les activités de vente, le seuil est de 945 000 €. Vous pouvez aussi opter volontairement pour le réel normal.
Sources & Références
Service-Public : Liasse fiscale du régime réel normal (BIC/IS)
Legifrance : Article 53 A - Code général des impôts
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


