
Assujetti à la TVA : définition, régimes et seuils 2026
Aide liasse fiscale : formulaires, erreurs et solutions

Temps de lecture : 8 min
Résumé de l'article
- Liasse fiscale : elle regroupe la déclaration de résultat et les tableaux annexes transmis à chaque clôture.
- Quel CERFA : le formulaire dépend du régime fiscal et de la catégorie de revenus.
- Délai de dépôt : comptez 3 à 4 mois après la clôture, plus 15 jours pour la télédéclaration.
- Pénalités de retard : la majoration atteint 10 % de l'impôt dû dès le premier jour.
- Erreurs fréquentes : mauvaise classification des charges, oublis de crédits d'impôt et incohérences entre tableaux.
- Gérer sa comptabilité et sa liasse fiscale : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 octobre 2026
La liasse fiscale est l'ensemble des documents comptables et fiscaux qu'une entreprise transmet à l'administration à chaque clôture d'exercice : déclaration de résultat, bilan, compte de résultat, tableaux d'immobilisations, d'amortissements et de provisions. Son rôle : permettre au fisc de calculer l'impôt dû (IS ou IR professionnel). Toutes les sociétés soumises à l'IS (SASU, SAS, SARL, EURL à l'IS), les entreprises individuelles au régime réel (BIC ou BNC) et les SCI ou SNC à l'IR doivent déposer leur liasse fiscale entreprise. Seuls les micro-entrepreneurs en sont dispensés grâce au régime micro-fiscal simplifié.
Quels formulaires CERFA pour votre liasse fiscale ?
Le formulaire CERFA à remplir dépend de votre régime fiscal (réel normal, réel simplifié ou déclaration contrôlée) et de la catégorie de revenus de votre entreprise (IS, BIC ou BNC).
La liasse fiscale au régime réel normal (CERFA 2050 à 2059)
Le formulaire principal est le 2065-SD pour les sociétés à l'IS, ou le 2031-SD pour les entreprises individuelles en BIC à l'IR. Les tableaux annexes couvrent l'intégralité de la comptabilité :
- 2050 : bilan actif
- 2051 : bilan passif
- 2052 et 2053 : compte de résultat
- 2054 à 2059 : immobilisations, amortissements, provisions, état des échéances des créances et des dettes
Ce régime concerne les entreprises dont le chiffre d'affaires dépasse 945 000 € pour les activités de vente et d'hébergement, ou 286 000 € pour les prestations de services (seuils en vigueur depuis le 01/01/2026).
La liasse fiscale au régime réel simplifié (CERFA 2033)
La déclaration de résultat reste le 2065-SD (IS) ou le 2031-SD (BIC à l'IR). Les tableaux annexes sont allégés : CERFA 2033-A à 2033-G. Ils couvrent le bilan simplifié, le compte de résultat simplifié et les principales annexes, avec moins de détails que le régime normal.
Le régime réel simplifié s'applique aux entreprises dont le CA se situe entre 85 000 et 945 000 € (ventes) ou entre 37 500 et 286 000 € (prestations de services). C'est le régime le plus fréquent chez les TPE et les créateurs de société.
La liasse BNC pour les professions libérales (CERFA 2035)
Les professions libérales au régime de la déclaration contrôlée (l'équivalent du réel pour les BNC) utilisent le formulaire 2035-SD. Kinésithérapeutes, infirmiers, sage-femmes, consultants : tous les professionnels dont les recettes dépassent le seuil du micro-BNC sont concernés. Les annexes comprennent le 2035-A (compte de résultat fiscal) et le 2035-B (plus-values).
Tableau récapitulatif : quel formulaire pour quelle situation ?
| Type d'entreprise | Régime fiscal | Catégorie | Formulaire principal | Annexes | Délai de dépôt |
|---|---|---|---|---|---|
| SASU, SAS, SARL à l'IS | Réel normal | IS | 2065-SD | 2050 à 2059 | ~mi-mai (clôture 31/12) |
| SASU, SAS, SARL à l'IS | Réel simplifié | IS | 2065-SD | 2033-A à 2033-G | ~mi-mai (clôture 31/12) |
| EI, EURL à l'IR | Réel normal | BIC | 2031-SD | 2050 à 2059 | 2e jour ouvré après le 1er mai + 15 j |
| EI, EURL à l'IR | Réel simplifié | BIC | 2031-SD | 2033-A à 2033-G | 2e jour ouvré après le 1er mai + 15 j |
| Professions libérales | Déclaration contrôlée | BNC | 2035-SD | 2035-A, 2035-B... | 2e jour ouvré après le 1er mai + 15 j |
| SCI, SNC à l'IR | Transparence fiscale | IR | 2072 (SCI) / 2031 (SNC) | Selon régime | 2e jour ouvré après le 1er mai + 15 j |
Ne confondez pas la liasse fiscale avec les formulaires de paiement de l'IS : les acomptes (CERFA 2571-SD) et le solde (CERFA 2572-SD) sont des déclarations séparées.
Quels sont les délais de dépôt de la liasse fiscale ?
Le délai de dépôt varie selon la date de clôture de votre exercice comptable. Un retard, même de quelques jours, déclenche des pénalités automatiques.
Exercice clos au 31 décembre
Le délai légal est de 4 mois après la clôture, soit au plus tard le 30 avril. La télédéclaration (obligatoire pour toutes les entreprises) accorde un délai supplémentaire : la date limite est repoussée au 2e jour ouvré suivant le 1er mai, plus 15 jours calendaires. En pratique, cela donne une échéance autour de mi-mai.
Exercice à clôture décalée
Pour les exercices qui ne se terminent pas au 31 décembre, le délai est de 3 mois après la date de clôture. Exemple : une clôture au 30 juin impose un dépôt avant le 30 septembre. Le délai supplémentaire de 15 jours pour la télédéclaration s'applique aussi.
Quelles pénalités en cas de retard ?
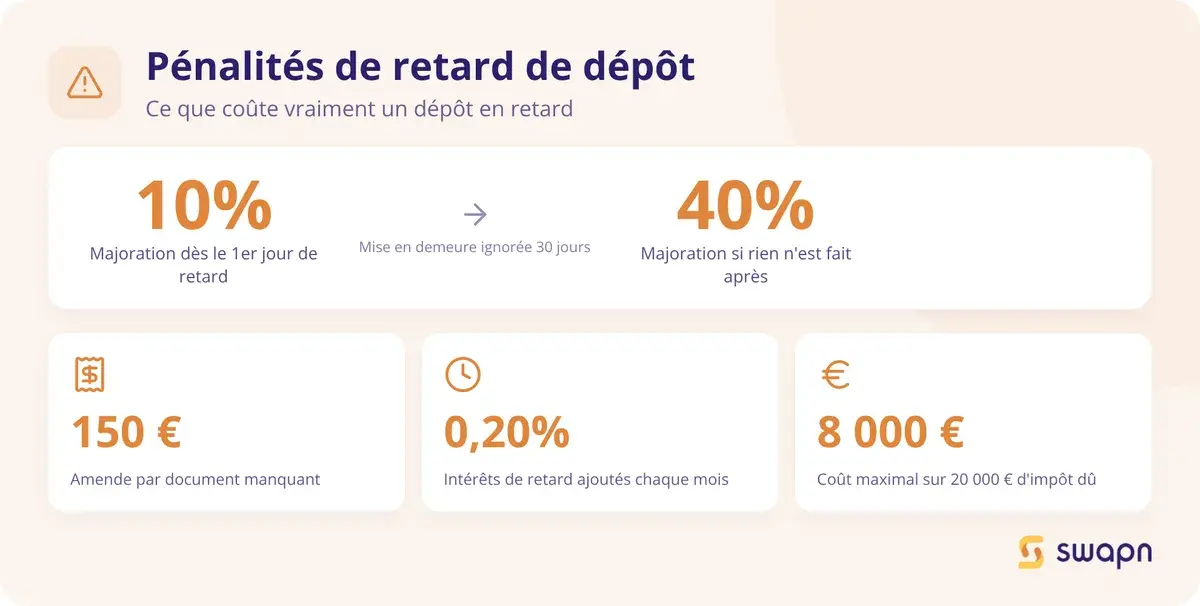
Les sanctions sont progressives et peuvent vite devenir coûteuses :
- Majoration de 10 % de l'impôt dû dès le premier jour de retard
- Majoration portée à 40 % après mise en demeure non suivie d'effet dans les 30 jours
- Intérêts de retard : 0,20 % par mois
- Amende forfaitaire de 150 € par document manquant dans la liasse
Pour une société qui doit 20 000 € d'IS, un simple retard coûte 2 000 € de majoration. Après mise en demeure ignorée, la facture grimpe à 8 000 €.
Bon à savoir : la télédéclaration est obligatoire pour toutes les entreprises, et la dématérialisation du dépôt accorde un délai supplémentaire de 15 jours calendaires, ce qui repousse la date limite autour de mi-mai pour un exercice clos au 31 décembre.
Les 5 erreurs les plus courantes dans la liasse fiscale
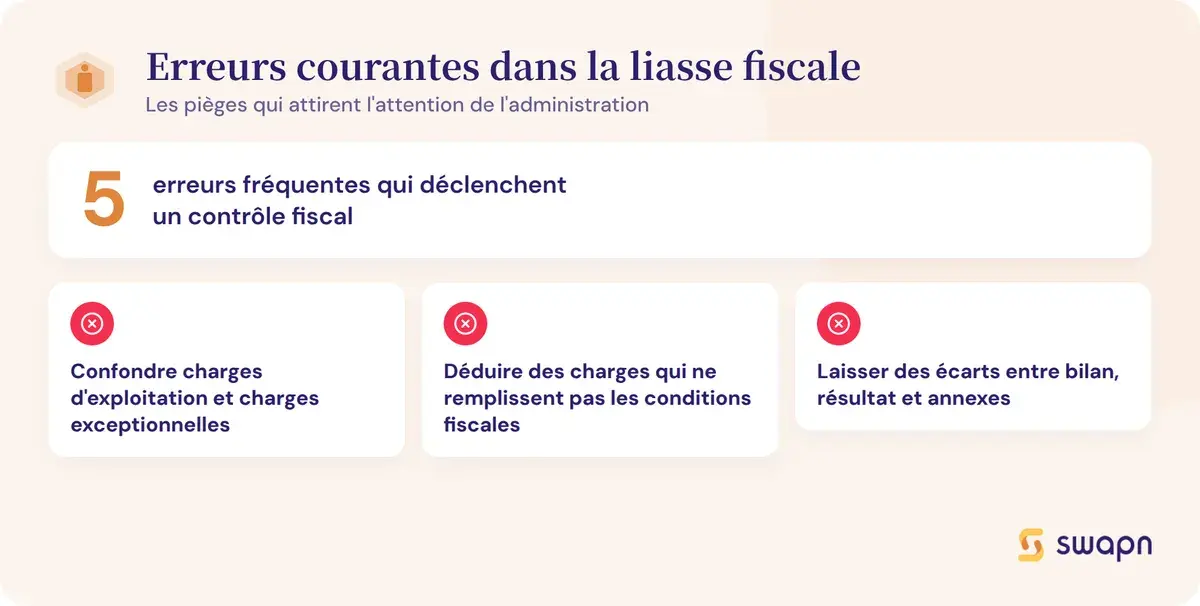
Certaines erreurs reviennent chaque année et peuvent déclencher un contrôle ou un redressement fiscal. Voici les cinq pièges à éviter :
- Confondre charges d'exploitation et charges exceptionnelles
- Oublier de déclarer ses crédits d'impôt
- Déduire des charges qui ne remplissent pas les conditions fiscales
- Laisser des écarts entre bilan, résultat et annexes
- Transmettre la liasse sur un canal non conforme
Erreur n°1 - Mauvaise classification des charges et produits
La confusion entre charges d'exploitation et charges exceptionnelles est fréquente. Un remboursement d'assurance classé en produit d'exploitation au lieu de produit exceptionnel fausse le résultat courant. L'administration peut considérer que le résultat fiscal est erroné et engager un redressement. Vérifiez la ventilation analytique de chaque écriture avant la clôture.
Erreur n°2 - Omission de crédits d'impôt et déductions fiscales
Le CIR (crédit d'impôt recherche), le crédit d'impôt formation du dirigeant ou le mécénat d'entreprise sont souvent oubliés. Résultat : un surpaiement d'impôt qui peut atteindre plusieurs milliers d'euros. Avant chaque clôture, établissez une checklist des crédits d'impôt applicables à votre activité et remplissez les formulaires correspondants.
Erreur n°3 - Non-respect des règles de déductibilité des charges
Toutes les charges comptabilisées ne sont pas déductibles du résultat fiscal. Frais personnels passés en charges professionnelles, dépenses sans justificatif, charges somptuaires : l'administration les réintègre au résultat fiscal et applique une majoration.
Bon à savoir : une charge est déductible si elle remplit 3 conditions cumulatives : elle est réelle et justifiée par une pièce probante, engagée dans l'intérêt de l'activité professionnelle, et comptabilisée dans le bon exercice. Le non-respect d'une seule condition suffit à entraîner son rejet.
Erreur n°4 - Incohérences entre les tableaux de la liasse
Le bilan comptable, le compte de résultat et les annexes doivent être parfaitement cohérents entre eux. Si le total des immobilisations brutes au bilan ne correspond pas au tableau des immobilisations (CERFA 2054), l'administration reçoit une alerte automatique. Effectuez un contrôle de cohérence systématique en rapprochant les montants entre tous les tableaux avant le dépôt.
Erreur n°5 - Dépôt au mauvais format ou sur le mauvais canal
La télétransmission est obligatoire pour toutes les entreprises, quelle que soit leur taille. Deux modes existent :
- EDI (Échange de Données Informatisé) : transmission via un logiciel comptable ou un tiers déclarant comme l'expert-comptable
- EFI (Échange de Formulaires Informatisé) : saisie en ligne directement sur impots.gouv.fr
Un dépôt papier est considéré comme un non-dépôt et déclenche les pénalités de retard. Vérifiez que votre logiciel est compatible EDI-TDFC (Transfert des Données Fiscales et Comptables) avant la période de clôture comptable.
Peut-on faire sa liasse fiscale soi-même ?
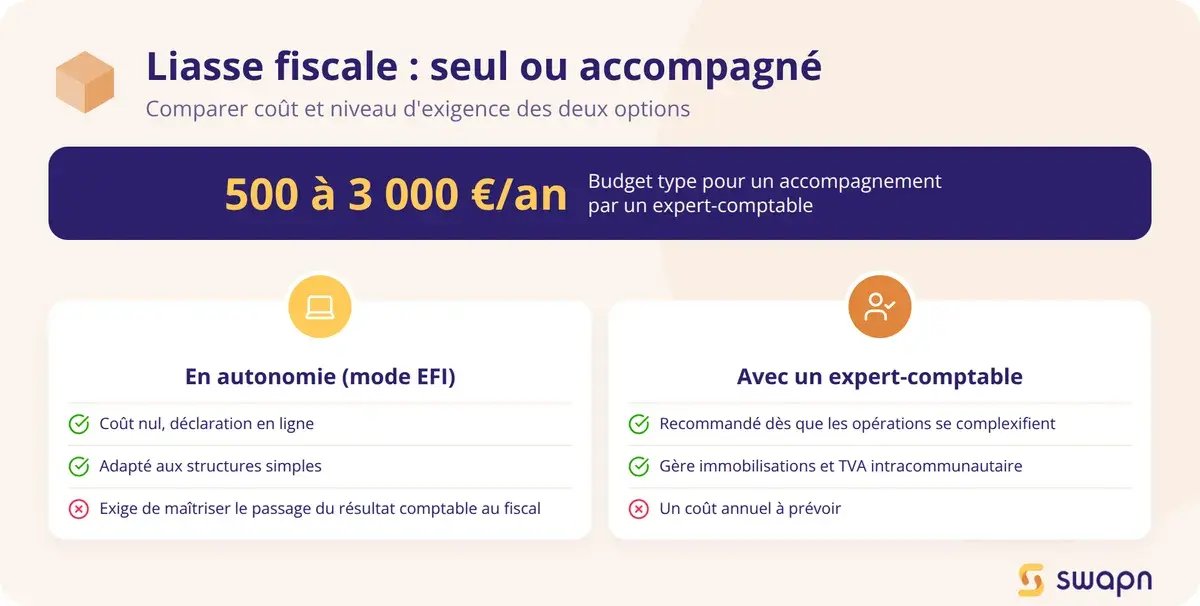
Faire sa liasse fiscale en autonomie est légalement possible, mais la difficulté varie fortement selon votre structure et votre régime fiscal.
Ce que cela implique concrètement
Vous pouvez saisir votre liasse en ligne via le mode EFI sur impots.gouv.fr, ou utiliser un logiciel comptable compatible EDI. Dans les deux cas, vous devez maîtriser le passage du résultat comptable au résultat fiscal : identifier les réintégrations fiscales (charges comptabilisées mais non déductibles, comme certaines amendes) et les déductions extra-comptables. Ce retraitement est formalisé dans le tableau 2058 au réel normal ou le 2033-D au réel simplifié.
Une erreur dans ce calcul peut coûter bien plus cher que le prix d'un accompagnement professionnel.
Quand faire appel à un expert-comptable ?
L'accompagnement par un expert-comptable est recommandé dès que votre structure gère des opérations complexes : immobilisations, provisions, crédits d'impôt, TVA intracommunautaire. Pour les sociétés à l'IS, la liasse fiscale est nettement plus technique qu'en entreprise individuelle.
Le coût moyen d'un accompagnement comptable varie de 500 à 3 000 € par an selon la taille de l'entreprise et le volume d'écritures. Des solutions comptatech comme Swapn incluent la tenue comptable, les déclarations de TVA et le bilan attesté par un expert-comptable inscrit à l'Ordre, dès 29 € HT/mois sans engagement.
Bon à savoir : le bilan attesté par un expert-comptable inscrit à l'Ordre n'est pas une obligation légale, mais il renforce la crédibilité de vos comptes auprès de l'administration fiscale, des banques et des investisseurs. En cas de contrôle, une liasse préparée par un professionnel réduit le risque de redressement.
Quels outils et solutions pour préparer votre liasse fiscale ?
Plusieurs options existent pour préparer et déposer votre liasse fiscale en ligne ou avec un accompagnement, du logiciel en autonomie à la formule tout-en-un.
Les logiciels comptables avec module liasse fiscale
Les meilleurs logiciels de comptabilité traditionnels (Sage, Cegid, EBP) intègrent un module de génération de la liasse fiscale. Ils sont puissants mais conçus pour des utilisateurs qui maîtrisent la comptabilité. Les plateformes comptatech en ligne automatisent la saisie (à partir de photos ou de PDF), catégorisent les écritures par IA et génèrent la liasse automatiquement.
Le critère à vérifier avant tout : la compatibilité EDI-TDFC du logiciel, sans laquelle la télétransmission à l'administration est impossible.
L'accompagnement par un expert-comptable en ligne
Les formules tout-en-un combinent tenue comptable automatisée, déclarations de TVA gérées par un comptable et bilan avec liasse fiscale certifiés. Le bilan est attesté par un professionnel inscrit à l'Ordre des Experts-Comptables, ce qui donne une valeur probante à vos comptes.
Swapn, inscrit à l'Ordre des Experts-Comptables, inclut le bilan et la liasse fiscale certifiés dans toutes ses formules de comptabilité en ligne, avec une assistance par téléphone, visio, chat ou e-mail sous 24 h.
Les dispositifs de financement de l'accompagnement
Si vous souhaitez monter en compétences sur la gestion comptable et fiscale, plusieurs dispositifs peuvent financer votre formation :
- OPCO (Opérateur de Compétences) : prise en charge de formations à la comptabilité et à la fiscalité
- FAF (Fonds d'Assurance Formation) : AGEFICE pour les commerçants, FIFPL pour les professions libérales
- France Travail : aide à la formation pour les demandeurs d'emploi créateurs d'entreprise
Ces dispositifs financent la montée en compétences, pas directement la prestation comptable.
Checklist avant de déposer votre liasse fiscale
Avant d'envoyer votre liasse à l'administration, passez en revue ces deux séries de vérifications pour éviter les rejets et les pénalités.
Vérifications comptables
- Rapprochement bancaire effectué et soldé
- Toutes les factures clients et fournisseurs comptabilisées sur le bon exercice
- Stocks inventoriés et valorisés (si applicable)
- Amortissements calculés et enregistrés
- Provisions justifiées et documentées
Vérifications fiscales
- Passage du résultat comptable au résultat fiscal effectué (réintégrations et déductions extra-comptables identifiées)
- Crédits d'impôt recensés et formulaires correspondants remplis
- Cohérence vérifiée entre tous les tableaux de la liasse
- Mode de télétransmission choisi (EDI ou EFI) et testé
- Respect du délai de dépôt vérifié
Les questions fréquentes sur la liasse fiscale
Quel est le prix d'une liasse fiscale ?
En autonomie via le mode EFI sur impots.gouv.fr, le coût est nul. Avec un logiciel comptable, comptez quelques dizaines d'euros par mois. L'accompagnement par un expert-comptable est généralement inclus dans l'honoraire annuel, de 500 à 3 000 € selon la complexité. Des solutions comptatech en ligne existent dès 29 € HT/mois, bilan et liasse inclus.
Est-il possible de faire sa liasse fiscale soi-même ?
Oui, c'est légalement possible via le mode EFI ou un logiciel compatible EDI. Cela exige une solide maîtrise des règles comptables et fiscales, notamment le passage du résultat comptable au résultat fiscal. Pour une société à l'IS, l'accompagnement par un expert-comptable est fortement recommandé.
Quel est le meilleur outil pour préparer la liasse fiscale ?
Le meilleur outil dépend de votre profil. Pour une EI simple en BNC, une plateforme comptatech peut suffire. Pour une société à l'IS avec des opérations complexes, une solution combinant logiciel et expert-comptable est plus adaptée. Vérifiez toujours la compatibilité EDI-TDFC pour la télétransmission.
Quelle est la date limite de dépôt de la liasse fiscale ?
Pour un exercice clos au 31 décembre, la date limite tombe autour de mi-mai (2e jour ouvré après le 1er mai + 15 jours de télédéclaration). Pour une clôture décalée, le délai est de 3 mois après la date de clôture, plus les 15 jours de télédéclaration.
Quelle différence entre liasse fiscale au réel normal et au réel simplifié ?
La liasse au réel normal comporte davantage de tableaux annexes (CERFA 2050 à 2059) et exige une comptabilité plus détaillée. La liasse au réel simplifié utilise des formulaires allégés (CERFA 2033-A à 2033-G). Le régime dépend du chiffre d'affaires : au-delà de 945 000 € (ventes) ou 286 000 € (prestations), vous êtes au réel normal.
Que risque-t-on si on dépose sa liasse fiscale en retard ?
Une majoration de 10 % de l'impôt dû s'applique dès le premier jour de retard. Après mise en demeure non suivie d'effet dans les 30 jours, la majoration passe à 40 %. Des intérêts de retard de 0,20 % par mois et une amende de 150 € par document manquant s'ajoutent.
Comment passer du résultat comptable au résultat fiscal dans la liasse ?
Le résultat fiscal se calcule à partir du résultat comptable en ajoutant les réintégrations (charges non déductibles fiscalement, comme certaines amendes ou dépenses somptuaires) et en retranchant les déductions extra-comptables. Ce retraitement est formalisé dans le tableau 2058 (réel normal) ou 2033-D (réel simplifié).
Un expert-comptable est-il obligatoire pour déposer la liasse fiscale ?
Non, aucune loi n'impose de recourir à un expert-comptable. Seul un professionnel inscrit à l'Ordre peut cependant attester vos comptes, ce qui renforce votre crédibilité auprès de l'administration et des partenaires. Pour les sociétés à l'IS, le recours à un expert-comptable est fortement recommandé.
Quels sont les formulaires CERFA de la liasse fiscale pour une SASU ?
Une SASU soumise à l'IS utilise le formulaire 2065-SD comme déclaration de résultat. Les annexes dépendent du régime : CERFA 2050 à 2059 au réel normal, ou CERFA 2033-A à 2033-G au réel simplifié. Le choix du régime dépend du chiffre d'affaires de la société.
Peut-on corriger une liasse fiscale après l'avoir déposée ?
Oui, vous pouvez déposer une liasse rectificative auprès de l'administration fiscale. La correction est possible jusqu'au 31 décembre de la 2e année suivant celle de la mise en recouvrement de l'impôt. Accompagnez la liasse rectificative d'un courrier explicatif détaillant les modifications apportées.
Sources & Références
Service-Public : Liasse fiscale du régime réel normal (BIC/IS)
Impots.gouv.fr : Formulaire n°2050-LIASSE
BOFiP : BIC - Obligations fiscales et comptables dans le cadre du régime du réel normal d'imposition
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


