
Autoliquidation de TVA : comment ça marche en 2026
Amortissement batterie véhicule électrique : règles et calcul

Temps de lecture : 8 min
Résumé de l'article
- Amortissement batterie véhicule électrique : facturée séparément, la batterie échappe au plafond de déductibilité du véhicule.
- Plafond véhicule : un véhicule 100 % électrique bénéficie du plafond maximal de 30 000 € TTC.
- Économie d'impôt : sur un VE à 45 000 €, la facturation séparée économise 3 750 € d'IS sur cinq ans.
- Durée d'amortissement : comptez 4 à 5 ans en linéaire pour un véhicule neuf.
- Véhicule d'occasion : estimez la valeur de la batterie par règle de trois sur le prix neuf.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Comment amortir la batterie d'un véhicule électrique sans plafond ?
Un véhicule 100 % électrique acheté par une société bénéficie d'un plafond d'amortissement de 30 000 €. Mais la batterie, qui pèse souvent 30 à 40 % du prix total, peut être amortie sans aucune limite, à une condition précise.
Le principe : séparer la batterie du véhicule
L'amortissement batterie véhicule électrique repose sur un mécanisme simple : si la batterie (appelée « accumulateurs embarqués » dans les textes fiscaux) est facturée séparément du véhicule, elle échappe au plafond de déductibilité prévu par l'article 39-4 du CGI.
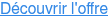
Prenons un exemple concret. Vous achetez un véhicule électrique à 45 000 € TTC, dont 15 000 € pour la batterie. Deux scénarios se présentent :
- Sans facturation séparée : le prix total de 45 000 € est soumis au plafond de 30 000 €. Vous ne pouvez déduire que 30 000 € sur la durée d'amortissement.
- Avec facturation séparée : le véhicule hors batterie (30 000 €) respecte le plafond, et la batterie (15 000 €) est amortie intégralement, sans plafond. Vous déduisez 45 000 € au total.
La différence est nette : 15 000 € de déduction supplémentaire, soit une économie d'impôt sur les sociétés de 3 750 € sur 5 ans (au taux de 25 %).
Quelles conditions pour bénéficier de cet avantage ?
Trois conditions doivent être réunies pour amortir la batterie sans plafond :
- La facture d'achat du concessionnaire ou du constructeur doit mentionner distinctement le prix de la batterie et le prix du véhicule hors batterie.
- Le véhicule doit être 100 % électrique. Les hybrides rechargeables et hybrides légers sont exclus de l'amortissement séparé de la batterie, conformément à l'article 39 AC du CGI.
- Le véhicule doit être inscrit à l'actif immobilisé de l'entreprise (pas comptabilisé en charges).
Bon à savoir : Tous les constructeurs ne mentionnent pas spontanément le prix de la batterie sur la facture. Demandez cette mention au concessionnaire avant la signature du bon de commande. Certains constructeurs comme Tesla, Renault ou Peugeot la fournissent sur simple demande. En cas de refus, demandez un devis détaillé séparant le châssis et la batterie.
Quels sont les plafonds d'amortissement d'un véhicule électrique ?
Le plafond d'amortissement déductible d'un véhicule de tourisme dépend de ses émissions de CO2. Voici les seuils en vigueur, calculés selon la norme WLTP.
Le tableau des plafonds par émissions de CO2
| Émissions CO2 (norme WLTP) | Plafond d'amortissement déductible |
|---|---|
| < 20 g/km (électrique, hydrogène) | 30 000 € |
| 20 à 59 g/km (hybride rechargeable) | 20 300 € |
| 60 à 130 g/km | 18 300 € |
| > 130 g/km (thermique classique) | 9 900 € |
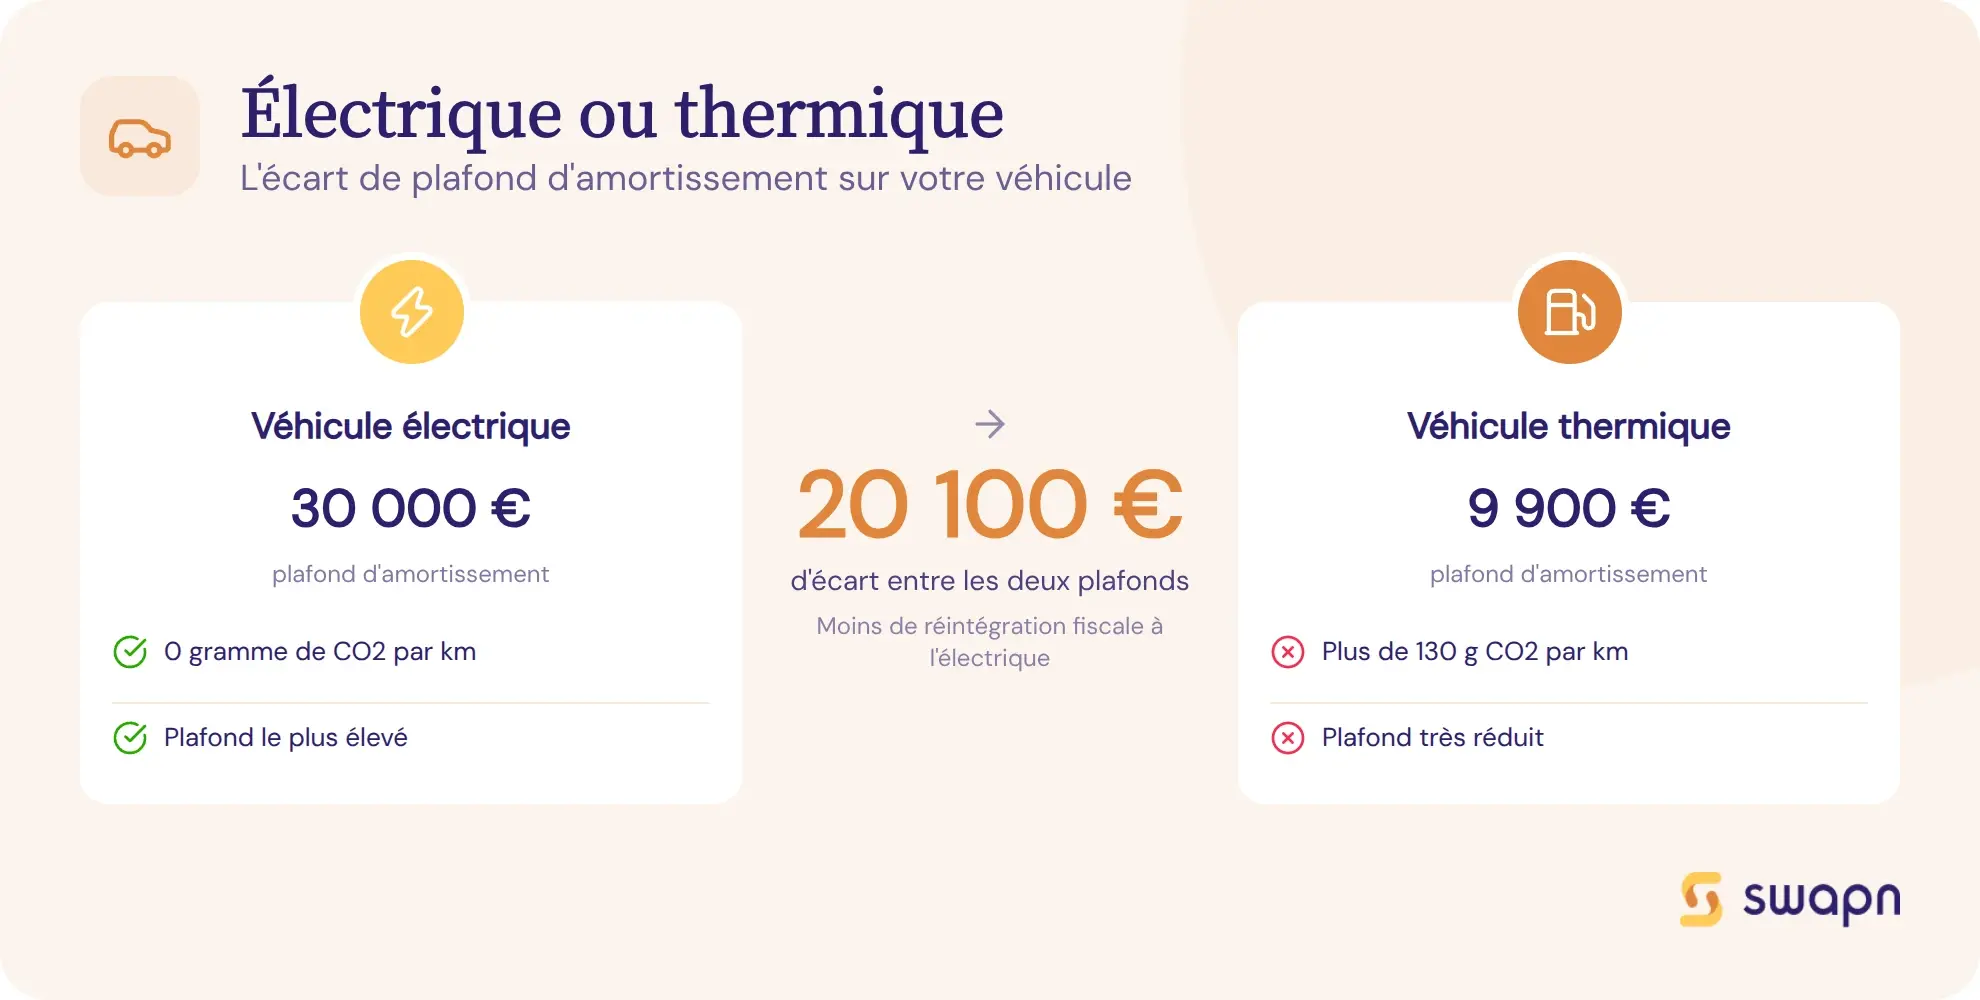
Un véhicule 100 % électrique émet 0 g de CO2/km. Il entre donc automatiquement dans la tranche la plus favorable, avec un plafond de 30 000 €. Ces plafonds s'appliquent au prix TTC pour les véhicules de tourisme, car la TVA n'est pas récupérable sur ce type de véhicule.
Pourquoi l'électrique bénéficie du plafond le plus élevé
L'écart entre un véhicule électrique et un thermique classique est significatif : 30 000 € contre 9 900 €, soit 20 100 € de différence. Sur un amortissement de 5 ans, cela réduit fortement la réintégration fiscale (la part d'amortissement non déductible que l'entreprise doit ajouter à son résultat imposable).
Avec la batterie amortie séparément, le plafond effectif dépasse souvent 40 000 € au total. Un dirigeant de TPE qui achète un véhicule électrique à 50 000 € peut ainsi déduire la quasi-totalité du prix, là où un véhicule thermique au même prix ne permettrait de déduire que 9 900 €.
Norme NEDC vs WLTP : quelle différence pour le calcul ?
La norme WLTP s'applique à tous les véhicules immatriculés depuis mars 2020. Les seuils de l'ancienne norme NEDC étaient différents : ne les confondez pas si vous consultez d'anciens barèmes. En pratique, un véhicule 100 % électrique est toujours classé à moins de 20 g/km, quelle que soit la norme utilisée. Ce point ne pose donc aucune difficulté pour les VE.
Comment calculer l'amortissement non déductible (AND) ?
L'amortissement non déductible correspond à la fraction de l'amortissement comptable que l'entreprise doit réintégrer dans son résultat fiscal chaque année. Plus le prix du véhicule dépasse le plafond, plus cette réintégration est élevée.
La formule de calcul de l'AND
La formule est la suivante :
AND = (Prix d'acquisition TTC - Plafond de déductibilité) / Durée d'amortissement
L'AND est une réintégration extracomptable : l'entreprise enregistre l'amortissement total en comptabilité, mais elle ajoute l'AND à son résultat fiscal lors de la déclaration d'impôt. Le résultat imposable augmente d'autant, ce qui génère un surcoût d'IS.
Cas pratique n°1 - VE sans facturation séparée de la batterie
Un dirigeant de SASU achète un véhicule électrique neuf à 45 000 € TTC, batterie incluse. La facture ne mentionne pas séparément le prix de la batterie.
| Élément | Montant |
|---|---|
| Prix d'acquisition TTC | 45 000 € |
| Plafond de déductibilité | 30 000 € |
| Dépassement du plafond | 15 000 € |
| Durée d'amortissement | 5 ans |
| Annuité d'amortissement comptable | 9 000 €/an |
| AND (réintégration annuelle) | 3 000 €/an |
| Amortissement déductible annuel | 6 000 €/an |
Chaque année, le dirigeant déduit 6 000 € au lieu de 9 000 €. Les 3 000 € restants sont réintégrés dans le résultat fiscal.
Cas pratique n°2 - VE avec facturation séparée de la batterie
Même véhicule à 45 000 € TTC, mais la facture distingue le véhicule hors batterie (30 000 €) et la batterie (15 000 €).
| Élément | Montant |
|---|---|
| Prix véhicule hors batterie | 30 000 € |
| Plafond applicable au véhicule | 30 000 € |
| Dépassement du plafond | 0 € |
| AND sur le véhicule | 0 €/an |
| Amortissement batterie (sans plafond) | 3 000 €/an |
| Amortissement déductible total | 9 000 €/an |
| Économie d'IS sur 5 ans (taux 25 %) | 3 750 € |
Avec la facturation séparée, l'intégralité des 9 000 € annuels est déductible. L'économie d'IS atteint 3 750 € sur la durée d'amortissement.
Tableau récapitulatif : avec vs sans facturation séparée
| Critère | Sans séparation batterie | Avec séparation batterie |
|---|---|---|
| Prix total TTC | 45 000 € | 45 000 € |
| Prix véhicule hors batterie | 45 000 € (batterie incluse) | 30 000 € |
| Prix batterie | Inclus | 15 000 € |
| Plafond applicable | 30 000 € | 30 000 € (véhicule) + aucun (batterie) |
| AND annuel | 3 000 € | 0 € |
| Amortissement déductible annuel | 6 000 € | 9 000 € |
| Total déductible sur 5 ans | 30 000 € | 45 000 € |
| Économie d'IS sur 5 ans (taux 25 %) | - | 3 750 € |
La facturation séparée de la batterie permet de déduire 15 000 € supplémentaires sur 5 ans, sans rien changer au véhicule acheté.
Chez Swapn, nos comptables accompagnent les dirigeants de TPE dans l'optimisation de l'amortissement de leur véhicule professionnel, dès 29 € HT/mois et sans engagement.
Quelle durée d'amortissement pour un véhicule électrique ?
La durée d'amortissement varie selon que le véhicule est neuf ou d'occasion. Dans les deux cas, seul l'amortissement linéaire est applicable aux véhicules de tourisme.
Véhicule neuf : 4 à 5 ans en linéaire
L'administration fiscale admet une durée d'amortissement de 4 à 5 ans pour un véhicule de tourisme neuf. L'amortissement linéaire est le mode le plus courant : les annuités sont constantes sur toute la durée.
Le point de départ de l'amortissement est la date de mise en service du véhicule, pas la date de commande ni celle de la facture. La première année, un prorata temporis s'applique : l'annuité est calculée au jour près, du jour de mise en service au 31 décembre.
Véhicule d'occasion : une durée réduite
Pour un véhicule d'occasion, la durée d'amortissement correspond à la durée d'utilisation restante estimée, soit généralement 2 à 3 ans selon l'ancienneté du véhicule. La base amortissable est le prix d'achat TTC (pas la valeur à neuf). Le plafond de déductibilité de 30 000 € s'applique de la même façon que pour un véhicule neuf.
Amortissement linéaire ou dégressif ?
L'amortissement dégressif n'est pas applicable aux véhicules de tourisme. La réglementation l'exclut explicitement. L'amortissement linéaire s'impose donc : les annuités restent identiques chaque année, ce qui simplifie le suivi comptable.
Bon à savoir : Pour un véhicule électrique d'occasion, la batterie peut aussi être amortie séparément si elle figure distinctement sur la facture de vente. Si ce n'est pas le cas, vous pouvez estimer la valeur de la batterie par une règle de trois basée sur la proportion batterie/prix total du modèle neuf équivalent. Conservez la justification de ce calcul dans vos dossiers comptables en cas de contrôle.
Comment amortir la batterie d'un véhicule électrique d'occasion ?
L'achat d'un véhicule électrique d'occasion pose une difficulté spécifique : la valeur de la batterie n'apparaît pas toujours sur la facture. Voici comment procéder pour bénéficier malgré tout de l'amortissement séparé.
Obtenir la valeur de la batterie sur un VE d'occasion
La première option est de demander au vendeur professionnel une facture mentionnant distinctement la batterie. Si le vendeur ne peut pas (ou ne veut pas) séparer les montants, vous pouvez utiliser la méthode de la règle de trois.
Le principe : identifiez la proportion de la batterie dans le prix neuf du même modèle, puis appliquez ce pourcentage au prix d'occasion.
Exemple concret : un modèle vendu 43 000 € neuf dont 15 000 € de batterie. La batterie pèse 35 % du prix neuf. Vous achetez ce modèle d'occasion à 25 000 €. La valeur estimée de la batterie est de 25 000 € × 35 % = 8 750 €. Le véhicule hors batterie vaut donc 16 250 €.
Base amortissable et durée pour un VE d'occasion
Avec cette ventilation, le véhicule hors batterie (16 250 €) est soumis au plafond de 30 000 €. Comme 16 250 € est inférieur au plafond, l'AND est nul. La batterie (8 750 €) est amortie séparément, sans plafond.
Sur une durée de 3 ans, l'amortissement déductible total s'élève à 25 000 € / 3 = 8 333 €/an, intégralement déductible. Conservez le détail du calcul de la règle de trois et la source du prix neuf utilisé pour justifier la ventilation en cas de contrôle fiscal.
Véhicule en LLD ou crédit-bail : comment déduire la batterie ?
L'achat n'est pas le seul mode de financement d'un véhicule électrique. En location longue durée (LLD) ou en crédit-bail, les règles de déduction changent, mais le principe de la facturation séparée reste identique.
Loyers de location longue durée (LLD)
En LLD, le véhicule n'est pas inscrit à l'actif de l'entreprise. Il n'y a donc pas d'amortissement comptable. La déduction fiscale se fait via les loyers versés au loueur.
Le plafond de déductibilité s'applique sur la part des loyers correspondant à l'amortissement du véhicule, selon le même barème que pour un achat. Si le contrat de LLD mentionne distinctement la part de loyer relative à la batterie, cette part est déductible sans plafond. La logique est la même que pour un achat : la séparation sur le contrat remplace la séparation sur la facture.
Crédit-bail
Le crédit-bail suit la même logique que la LLD pendant la phase de location : la réintégration fiscale porte sur la fraction des loyers qui dépasse le plafond. Vérifiez que le contrat mentionne séparément la valeur de la batterie.
À la levée d'option d'achat, le véhicule entre dans l'actif immobilisé de l'entreprise. L'amortissement reprend alors les règles classiques décrites plus haut, sur la base du prix de levée d'option.
Bon à savoir : Que vous achetiez, louiez en LLD ou preniez un crédit-bail, la règle est la même : la mention distincte de la batterie sur le contrat ou la facture est la condition pour échapper au plafond. Négociez ce point avant de signer.
Swapn, inscrit à l'Ordre des Experts-Comptables, prend en charge les déclarations fiscales et les réintégrations extracomptables liées à votre véhicule professionnel.
Base d'amortissement : TTC ou HT ?
La question revient souvent : faut-il amortir un véhicule électrique sur son prix TTC ou HT ? La réponse dépend du type de véhicule.
Véhicule de tourisme : base TTC
La TVA sur les véhicules de tourisme n'est pas récupérable. La base d'amortissement est donc le prix de revient TTC. C'est le cas pour la grande majorité des dirigeants de TPE/PME qui achètent une voiture électrique pour leurs déplacements professionnels.
Seule exception : les véhicules utilitaires, pour lesquels la TVA est récupérable. La base d'amortissement est alors le prix HT.
Et pour la batterie facturée séparément ?
La batterie suit le même régime TVA que le véhicule auquel elle est rattachée. Pour un véhicule de tourisme, la batterie est amortie sur sa valeur TTC. Pour un véhicule utilitaire, elle est amortie sur sa valeur HT. Il n'y a pas de régime TVA spécifique à la batterie.
Les questions fréquentes sur l'amortissement de la batterie d'un véhicule électrique
La batterie d'un véhicule électrique doit-elle obligatoirement être facturée séparément pour être amortie sans plafond ?
Oui, c'est une condition indispensable. Si la batterie n'apparaît pas distinctement sur la facture (sous l'intitulé « accumulateurs » ou « batterie »), elle est incluse dans le prix total du véhicule et soumise au plafond de 30 000 €. Demandez cette mention au concessionnaire avant de signer le bon de commande.
Quel est le plafond d'amortissement d'un véhicule 100 % électrique ?
Le plafond est de 30 000 € TTC pour un véhicule émettant moins de 20 g de CO2/km, ce qui inclut tous les véhicules 100 % électriques. Ce plafond concerne uniquement le véhicule hors batterie si celle-ci est facturée séparément. La batterie, elle, est amortissable sans aucun plafond.
Comment calculer l'amortissement non déductible (AND) d'une voiture électrique ?
La formule est : AND = (Prix d'acquisition TTC - Plafond de déductibilité) / Durée d'amortissement. Par exemple, pour un VE acheté 45 000 € TTC (batterie incluse) amorti sur 5 ans : AND = (45 000 - 30 000) / 5 = 3 000 € par an à réintégrer dans le résultat fiscal.
Peut-on amortir la batterie d'un véhicule électrique d'occasion ?
Oui, à condition que la batterie soit mentionnée distinctement sur la facture de vente. Si ce n'est pas le cas, vous pouvez estimer sa valeur par une règle de trois : appliquez au prix d'occasion la proportion de la batterie dans le prix du modèle neuf équivalent. Conservez le détail de ce calcul pour justifier la ventilation en cas de contrôle.
Quelle est la durée d'amortissement d'un véhicule électrique en société ?
Pour un véhicule neuf, la durée admise est de 4 à 5 ans en amortissement linéaire. Pour un véhicule d'occasion, comptez 2 à 3 ans selon l'ancienneté du véhicule. La batterie suit la même durée d'amortissement que le véhicule auquel elle est rattachée.
L'amortissement d'un véhicule électrique se calcule-t-il sur le prix TTC ou HT ?
Pour un véhicule de tourisme (cas le plus fréquent en TPE/PME), la base d'amortissement est le prix TTC, car la TVA n'est pas récupérable sur ce type de véhicule. Pour un véhicule utilitaire, la TVA est récupérable et la base d'amortissement est le prix HT.
Est-il possible de récupérer la TVA sur un véhicule électrique de tourisme ?
Non. La TVA sur les véhicules de tourisme n'est pas récupérable, que le véhicule soit électrique, hybride ou thermique. En revanche, la TVA sur l'électricité utilisée pour recharger le véhicule est récupérable à 100 %.
Un véhicule hybride rechargeable bénéficie-t-il des mêmes avantages d'amortissement qu'un 100 % électrique ?
Non. L'hybride rechargeable bénéficie d'un plafond plus favorable que le thermique (20 300 € si émissions entre 20 et 59 g/km), mais il ne peut pas prétendre à l'amortissement séparé de la batterie sans plafond. Cet avantage est réservé aux véhicules 100 % électriques au sens de l'article 39 AC du CGI.
Comment amortir la batterie d'un véhicule électrique en LLD ou crédit-bail ?
En LLD ou crédit-bail, la déduction se fait via les loyers, pas par amortissement comptable. Le plafond de déductibilité s'applique sur la part des loyers correspondant au véhicule. Si le contrat de location mentionne distinctement la part de loyer relative à la batterie, cette part est déductible sans plafond.
Combien peut-on économiser d'impôt en amortissant séparément la batterie ?
L'économie dépend du prix de la batterie et du taux d'IS applicable. Pour une batterie de 15 000 € sur un VE à 45 000 €, la facturation séparée permet de déduire 15 000 € supplémentaires sur 5 ans, soit une économie d'IS de 3 750 € au taux de 25 %. Plus la batterie est chère, plus l'économie augmente.
Sources & Références
BOFiP : BIC - Amortissements exceptionnels - Mesures en faveur de la lutte contre les pollutions
Legifrance : Article 39 - Code général des impôts
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




