
Comptabilité SCI : obligations et coûts en 2026
Calcul revenu fiscal de référence 2026 : formule et exemples

Temps de lecture : 7 min
Résumé de l'article
- Revenu fiscal de référence : il mesure l'ensemble de vos ressources, y compris celles imposées hors barème progressif.
- La formule : RFR égale revenu net imposable plus revenus au PFU et avantages fiscaux réintégrés.
- Toujours supérieur : le RFR reste supérieur ou égal à votre revenu net imposable, jamais inférieur.
- Dividendes au PFU : ils sont intégralement réintégrés dans le RFR malgré leur imposition séparée.
- Où le trouver : votre RFR figure en page 1 de l'avis d'imposition, cadre Vos références.
- Passer en société : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 octobre 2026
Comment calculer le revenu fiscal de référence ?
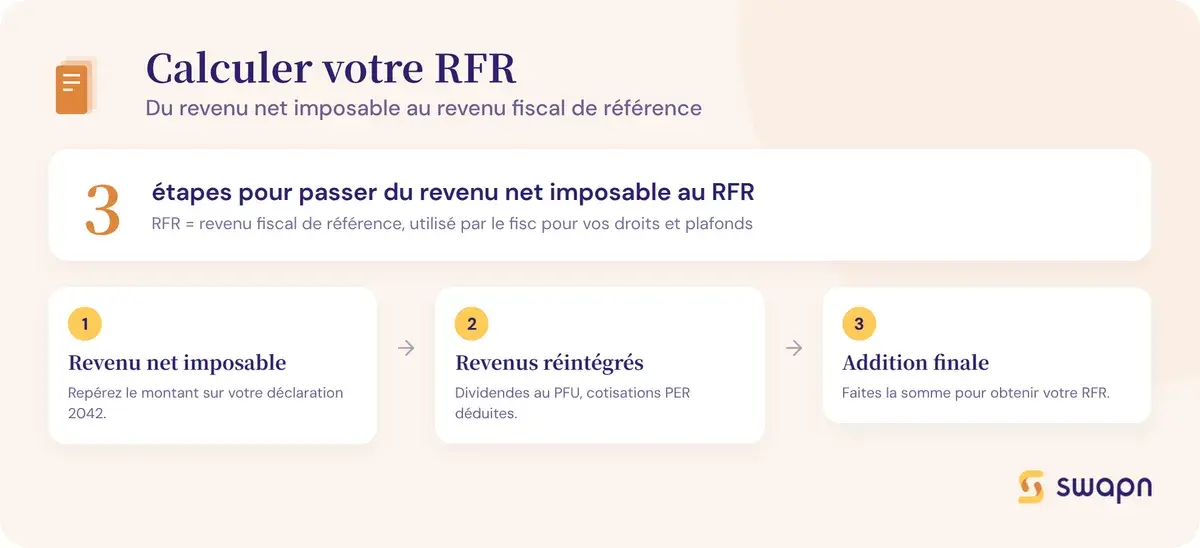
Le calcul du revenu fiscal de référence - aussi abrégé RFR, parfois mal orthographié « revenu fiscale » ou « revenue fiscal » - suit une mécanique en trois temps définie par l'article 1417 IV du Code général des impôts. Le RFR mesure l'ensemble de vos ressources, y compris celles imposées en dehors du barème progressif de l'impôt sur le revenu.
- Repérer votre revenu net imposable sur la déclaration 2042
- Recenser les revenus et avantages fiscaux que le fisc réintègre
- Additionner le tout grâce à la formule du RFR
Le point de départ : votre revenu net imposable
Le RFR part toujours de votre revenu net imposable. Ce montant figure sur votre déclaration de revenus (formulaire 2042).
Pour l'obtenir, l'administration additionne d'abord vos revenus catégoriels nets : salaires après abattement de 10 %, bénéfices non commerciaux (BNC), bénéfices industriels et commerciaux (BIC), revenus fonciers nets, pensions de retraite, etc. Cette somme donne le revenu brut global.
Le revenu net imposable s'obtient ensuite en soustrayant les charges déductibles : CSG déductible, pensions alimentaires versées, cotisations versées sur un plan d'épargne retraite (PER), etc. Exemple : vous gagnez 40 000 € de salaire brut. Après l'abattement de 10 % (soit 4 000 €), votre salaire net imposable est de 36 000 €. Si vous versez 3 000 € sur un PER, votre revenu net imposable tombe à 33 000 €.
Les éléments réintégrés dans le RFR
Le RFR ne s'arrête pas au revenu net imposable. L'administration y ajoute des revenus ou avantages fiscaux qui ont été déduits ou imposés séparément. C'est ce qui explique que votre RFR est souvent supérieur à votre revenu net imposable.
Voici les principales réintégrations prévues par l'article 1417 IV du CGI :
- Revenus soumis au prélèvement forfaitaire unique (PFU, aussi appelé flat tax à 31,4 %, dont 12,8 % d'impôt sur le revenu) : dividendes, intérêts, plus-values mobilières
- Revenus soumis au prélèvement forfaitaire libératoire (PFL)
- Abattement de 40 % sur les dividendes, quand vous avez opté pour l'imposition au barème progressif
- Cotisations déduites au titre de l'épargne retraite (PER, ex-PERP, ex-contrat Madelin)
- Plus-values mobilières en report d'imposition ou en sursis d'imposition
- Abattements pour durée de détention sur les plus-values mobilières (régime applicable avant 2018)
- Revenus exonérés en vertu d'une convention fiscale internationale
- Revenus perçus hors de France, non imposables en France mais retenus pour le calcul du taux effectif d'imposition
Cette liste est limitative. Seuls ces éléments sont réintégrés dans le RFR. Un revenu qui n'y figure pas n'augmente pas votre RFR au-delà de ce qu'il apporte déjà au revenu net imposable.
La formule synthétique du RFR
RFR = Revenu net imposable + Revenus au PFU/PFL + Abattement 40 % dividendes (option barème) + Cotisations PER/PERP/Madelin déduites + Plus-values en report ou sursis + Revenus exonérés par convention fiscale
L'administration fiscale effectue ce calcul automatiquement à partir de votre déclaration de revenus. Vous n'avez rien à calculer vous-même, mais comprendre cette formule vous aide à vérifier le montant affiché sur votre avis d'imposition et à anticiper votre éligibilité à certaines aides.
RFR, revenu net imposable, revenu brut global : quelles différences ?
Trois notions de revenu coexistent sur votre déclaration et votre avis d'imposition. La confusion entre elles est fréquente, surtout entre le revenu net imposable et le RFR. Le tableau ci-dessous clarifie ce que chacune inclut.
Tableau comparatif des trois notions
| Élément | Revenu brut global | Revenu net imposable | RFR |
|---|---|---|---|
| Salaires (après abattement 10 %) | Oui | Oui | Oui |
| BIC / BNC / BA nets | Oui | Oui | Oui |
| Revenus fonciers nets | Oui | Oui | Oui |
| Pensions de retraite (après abattement 10 %) | Oui | Oui | Oui |
| Pensions alimentaires reçues | Oui | Oui | Oui |
| CSG déductible, pensions alimentaires versées | Non | Non (déduites) | Non |
| Cotisations PER / PERP / Madelin | Non | Non (déduites) | Réintégrées |
| Dividendes au PFU (12,8 % IR) | Non | Non | Réintégrés |
| Intérêts et placements au PFU | Non | Non | Réintégrés |
| Plus-values mobilières au PFU | Non | Non | Réintégrées |
| Abattement 40 % dividendes (option barème) | Non | Non (déduit) | Réintégré |
| Plus-values en report / sursis d'imposition | Non | Non | Réintégrées |
| Revenus exonérés par convention internationale | Non | Non | Réintégrés |
Oui = inclus | Non = non compté ou déduit | Réintégré = réintégré dans le RFR
Le RFR est toujours supérieur ou égal au revenu net imposable. Il ne peut jamais être inférieur.
Pourquoi votre RFR est souvent plus élevé que votre revenu net imposable
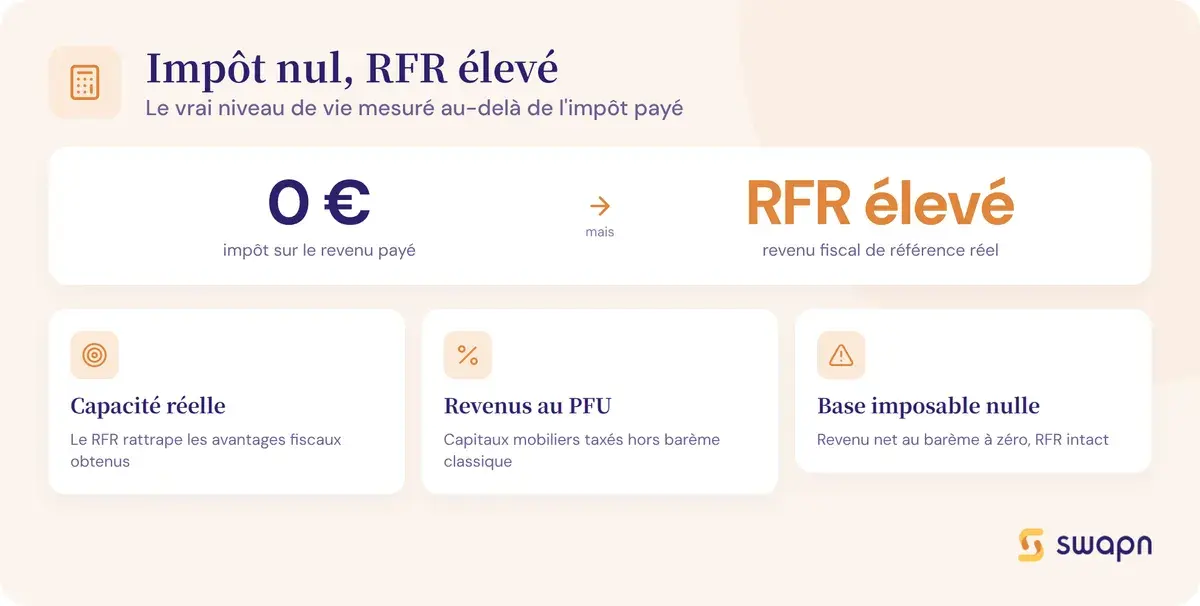
Le RFR « rattrape » les avantages fiscaux pour mesurer votre capacité contributive réelle. L'État l'utilise comme indicateur de ressources plus fidèle que le seul revenu imposable.
Conséquence concrète : vous pouvez payer 0 € d'impôt sur le revenu tout en ayant un RFR élevé. C'est le cas typique d'un contribuable dont les revenus sont intégralement soumis au PFU. Son revenu net imposable au barème est nul, mais son RFR intègre l'ensemble de ses revenus de capitaux mobiliers.
4 exemples concrets de calcul du RFR
Rien ne vaut un cas chiffré pour comprendre la mécanique du RFR. Voici quatre profils types, du plus simple au plus contre-intuitif.
- Un salarié classique sans revenus complémentaires
- Un dirigeant combinant salaire, dividendes au PFU et épargne retraite
- Un indépendant en micro-entreprise ayant opté pour le versement libératoire
- Un consultant en SASU mixant rémunération et distribution de dividendes
Exemple 1 - Salarié sans placements financiers
Profil : Sophie, salariée, 35 000 € de salaire brut annuel, aucun revenu complémentaire.
- Salaire après abattement de 10 % : 35 000 € - 3 500 € = 31 500 €
- Revenu brut global : 31 500 €
- Charges déductibles : 0 €
- Revenu net imposable : 31 500 €
- Réintégrations : aucune
- RFR : 31 500 €
Dans ce cas simple, le RFR est identique au revenu net imposable. Sans revenus au PFU ni avantages fiscaux déduits, rien n'est réintégré.
Exemple 2 - Cadre avec dividendes et PER
Profil : Thomas, cadre dirigeant de SASU, 50 000 € de salaire brut + 15 000 € de dividendes soumis au PFU + 4 000 € versés sur un PER.
- Salaire après abattement de 10 % : 50 000 € - 5 000 € = 45 000 €
- Revenu brut global : 45 000 €
- Cotisation PER déduite : - 4 000 €
- Revenu net imposable : 41 000 €
- Réintégrations : dividendes au PFU (+ 15 000 €) + cotisation PER (+ 4 000 €) = + 19 000 €
- RFR : 41 000 € + 19 000 € = 60 000 €
L'écart atteint 19 000 € entre le revenu net imposable et le RFR. Le PFU et le PER augmentent mécaniquement le RFR.
Bon à savoir : Les dividendes soumis au PFU sont imposés séparément (12,8 % d'IR) et n'apparaissent pas dans votre revenu net imposable. Pourtant, ils sont intégralement réintégrés dans votre RFR. Vous pouvez donc avoir un impôt faible mais un RFR élevé, ce qui vous fait perdre l'éligibilité à certaines aides.
Exemple 3 - Micro-entrepreneur avec versement libératoire
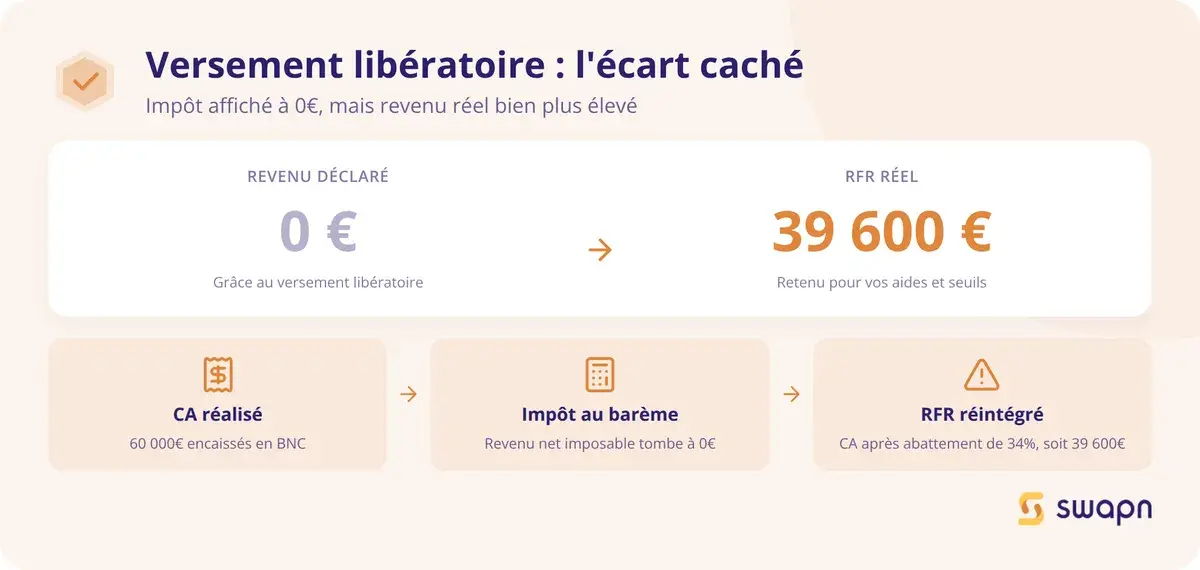
Profil : Léa, micro-entreprise en BNC (conseil), 60 000 € de chiffre d'affaires annuel, option pour le versement libératoire de l'impôt sur le revenu.
- Avec le versement libératoire, revenu net imposable déclaré au barème : 0 €
- Réintégration dans le RFR : CA après abattement forfaitaire de 34 % (BNC) → 60 000 € × 66 % = 39 600 €
- RFR : 39 600 €
Résultat contre-intuitif : Léa ne paie « pas d'impôt » au barème, mais son RFR atteint 39 600 €. Ce décalage peut lui faire perdre l'éligibilité à certaines aides ou dépasser le seuil du versement libératoire lui-même.
Bon à savoir : Avec le versement libératoire, votre revenu net imposable affiché est de 0 €, mais votre CA après abattement forfaitaire est réintégré dans le RFR. Ce décalage peut vous faire dépasser le plafond de RFR conditionnant l'accès au versement libératoire, fixé à environ 29 315 € par part de quotient familial.
Si votre RFR dépasse ce seuil, le passage en société peut être une piste à étudier. Swapn, inscrit à l'Ordre des Experts-Comptables, prend en charge la création d'entreprise gratuitement, avec un conseiller dédié pour choisir le statut adapté à votre situation.
Exemple 4 - Freelance en SASU qui se verse dividendes + salaire
Profil : Karim, consultant freelance en SASU, 30 000 € de salaire net annuel + 20 000 € de dividendes soumis au PFU, pas de PER.
- Salaire après abattement de 10 % : 30 000 € - 3 000 € = 27 000 €
- Revenu net imposable : 27 000 €
- Réintégration : dividendes au PFU (+ 20 000 €)
- RFR : 27 000 € + 20 000 € = 47 000 €
L'écart entre le revenu net imposable et le RFR atteint 20 000 €, soit le montant exact des dividendes. Le choix entre PFU et imposition au barème pour les dividendes impacte directement le niveau du RFR.
Pour les dirigeants de SASU, l'arbitrage entre salaire et dividendes en SASU a des conséquences directes sur le RFR et l'éligibilité aux aides. Swapn, inscrit à l'Ordre des Experts-Comptables, accompagne les entrepreneurs dans ces arbitrages avec une comptabilité tout-en-un dès 29 € HT/mois.
Où trouver votre revenu fiscal de référence ?
Votre RFR est calculé automatiquement par l'administration fiscale. Vous pouvez le consulter à deux endroits.
Sur votre avis d'imposition papier
Le RFR figure en première page de votre avis d'imposition, dans le cadre intitulé « Vos références ». Il est indiqué sous la mention « Revenu fiscal de référence » avec le montant en euros.
L'avis reçu à l'été N concerne les revenus de l'année N-1. L'avis reçu en août 2026, par exemple, porte sur vos revenus de 2025.
Bon à savoir : Quand un organisme vous demande votre « RFR 2026 », il s'agit en réalité du RFR figurant sur votre dernier avis d'imposition disponible, qui porte sur les revenus de l'année précédente.
Sur impots.gouv.fr
- Connectez-vous à votre espace particulier sur impots.gouv.fr
- Rendez-vous dans la rubrique « Documents »
- Ouvrez votre dernier avis d'imposition : le RFR apparaît en première page
Vous pouvez aussi consulter les RFR des années précédentes dans cette même rubrique. C'est utile quand un organisme vous demande le RFR de N-2, comme c'est le cas pour le versement libératoire ou le chèque énergie.
À quoi sert le revenu fiscal de référence ?
Le RFR ne sert pas à calculer votre impôt sur le revenu (c'est le rôle du revenu net imposable). Il sert à déterminer votre éligibilité à des aides, exonérations et dispositifs sociaux.
Les aides et exonérations conditionnées au RFR
Plusieurs dispositifs utilisent le RFR comme critère d'accès :
- Exonération ou dégrèvement de taxe foncière sur la résidence principale, sous conditions de RFR et d'âge
- Exonération de taxe d'habitation sur les résidences secondaires (plafonds de RFR)
- Accès à la complémentaire santé solidaire (CSS)
- Attribution du chèque énergie
- Calcul de certaines prestations sociales (prime d'activité, APL)
- Détermination du taux de prélèvement à la source, calculé à partir du RFR
Les seuils de RFR à connaître
Les seuils varient selon le nombre de parts fiscales de votre foyer fiscal. Voici les ordres de grandeur pour les principaux dispositifs (montants indicatifs, revalorisés chaque année par la loi de finances) :
| Dispositif | 1 part | 1,5 parts | 2 parts | 2,5 parts |
|---|---|---|---|---|
| Exonération de taxe foncière | ~12 500 € | ~16 000 € | ~19 500 € | ~23 000 € |
| Dégrèvement de taxe foncière | ~28 500 € | ~37 000 € | ~45 500 € | ~50 000 € |
| Chèque énergie (en UC) | ~11 000 € | ~16 500 € | ~22 000 € | ~27 500 € |
Le chèque énergie utilise les unités de consommation (UC), qui diffèrent des parts fiscales. Ces seuils sont actualisés chaque année. Pour les montants exacts applicables à votre situation, consultez le BOFiP (article 1417 du CGI).
Les questions fréquentes sur le revenu fiscal de référence
Quelle est la différence entre le revenu fiscal de référence et le revenu net imposable ?
Le revenu net imposable sert à calculer votre impôt sur le revenu. Le RFR reprend ce montant et y ajoute certains revenus imposés séparément (dividendes au PFU, plus-values en report) et certains avantages fiscaux (cotisations PER déduites, abattement 40 % dividendes). Le RFR est donc toujours supérieur ou égal au revenu net imposable.
Comment trouver mon revenu fiscal de référence sur mon avis d'imposition ?
Votre RFR figure en page 1 de votre avis d'imposition, dans le cadre « Vos références ». En ligne, connectez-vous à votre espace particulier sur impots.gouv.fr, rubrique « Documents », puis ouvrez votre dernier avis d'imposition.
Pourquoi mon RFR est-il plus élevé que mon revenu imposable ?
Le RFR réintègre des revenus qui n'apparaissent pas dans votre revenu net imposable : dividendes soumis au PFU, cotisations PER déduites, plus-values en sursis d'imposition, etc. Plus vous avez de revenus taxés au forfait ou d'avantages fiscaux déduits, plus l'écart se creuse.
Est-ce que les dividendes en flat tax comptent dans le revenu fiscal de référence ?
Oui. Les dividendes soumis au prélèvement forfaitaire unique (PFU à 31,4 %, dont 12,8 % d'IR) sont intégralement réintégrés dans le RFR, même s'ils ne figurent pas dans votre revenu net imposable. C'est l'un des principaux facteurs d'écart entre les deux montants.
Quel est le revenu fiscal de référence d'un micro-entrepreneur en versement libératoire ?
Avec le versement libératoire, votre revenu net imposable déclaré est de 0 €, mais votre chiffre d'affaires après abattement forfaitaire (34 % en BNC, 50 % en BIC services, 71 % en BIC vente) est réintégré dans le RFR. Exemple : 60 000 € de CA en BNC donne un RFR de 39 600 €.
Le RFR sert-il à calculer mon impôt sur le revenu ?
Non. L'impôt sur le revenu est calculé à partir du revenu net imposable, pas du RFR. Le RFR sert à déterminer votre éligibilité à certaines aides et exonérations : dégrèvement de taxe foncière, chèque énergie, complémentaire santé solidaire, etc.
Comment simuler mon revenu fiscal de référence avant de recevoir mon avis d'imposition ?
Vous pouvez utiliser le simulateur officiel sur impots.gouv.fr en renseignant l'ensemble de vos revenus. Le simulateur calcule votre revenu net imposable. Pour estimer votre RFR, ajoutez manuellement les revenus au PFU et les cotisations PER déduites au montant obtenu.
Est-ce que les cotisations PER déduites augmentent le revenu fiscal de référence ?
Oui. Les cotisations versées sur un PER (ou ex-PERP, ex-Madelin) et déduites de votre revenu imposable sont réintégrées dans le RFR. Le PER réduit donc votre impôt mais augmente votre RFR, ce qui peut impacter votre éligibilité à certains dispositifs sous conditions de ressources.
Quel revenu fiscal de référence pour être exonéré de taxe foncière ?
Les seuils d'exonération dépendent du nombre de parts fiscales et sont revalorisés chaque année. Pour une personne seule (1 part), le seuil se situe aux alentours de 12 500 €. Vérifiez le montant exact sur le BOFiP ou dans l'article 1417 du CGI pour l'année en cours.
Quelle différence entre revenu fiscal de référence et revenu brut global ?
Le revenu brut global est la somme de vos revenus catégoriels nets avant déduction des charges. Le revenu net imposable = revenu brut global - charges déductibles. Le RFR = revenu net imposable + réintégrations (PFU, PER, etc.). Le RFR est le plus large des trois indicateurs.
Sources & Références
Service-Public : Qu'est-ce que le revenu fiscal de référence ?
Legifrance : Article 1417 - Code général des impôts
BOFiP : Actualisation des seuils de RFR prévus par l'article 1417 du CGI
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


