
Intégration fiscale : mécanisme, conditions et avantages
Revenu fiscal de référence n-2 : tout comprendre en 2026

Temps de lecture : 6 min
Résumé de l'article
- Revenu fiscal de référence n-2 : il correspond aux revenus perçus deux ans avant votre démarche administrative.
- Décalage de deux ans : vos revenus déclarés au printemps figurent sur l'avis reçu l'été suivant.
- Calcul du RFR : il part du revenu net imposable et réintègre dividendes, PER et revenus exonérés.
- Où le trouver : il figure en page 1 de votre avis, cadre « Vos références ».
- Changement de situation : signalez une baisse de revenus à l'organisme pour un recalcul de vos droits.
- Gérer sa comptabilité après création : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 15 octobre 2026
Quel RFR n-2 est utilisé selon l'année de votre démarche ?
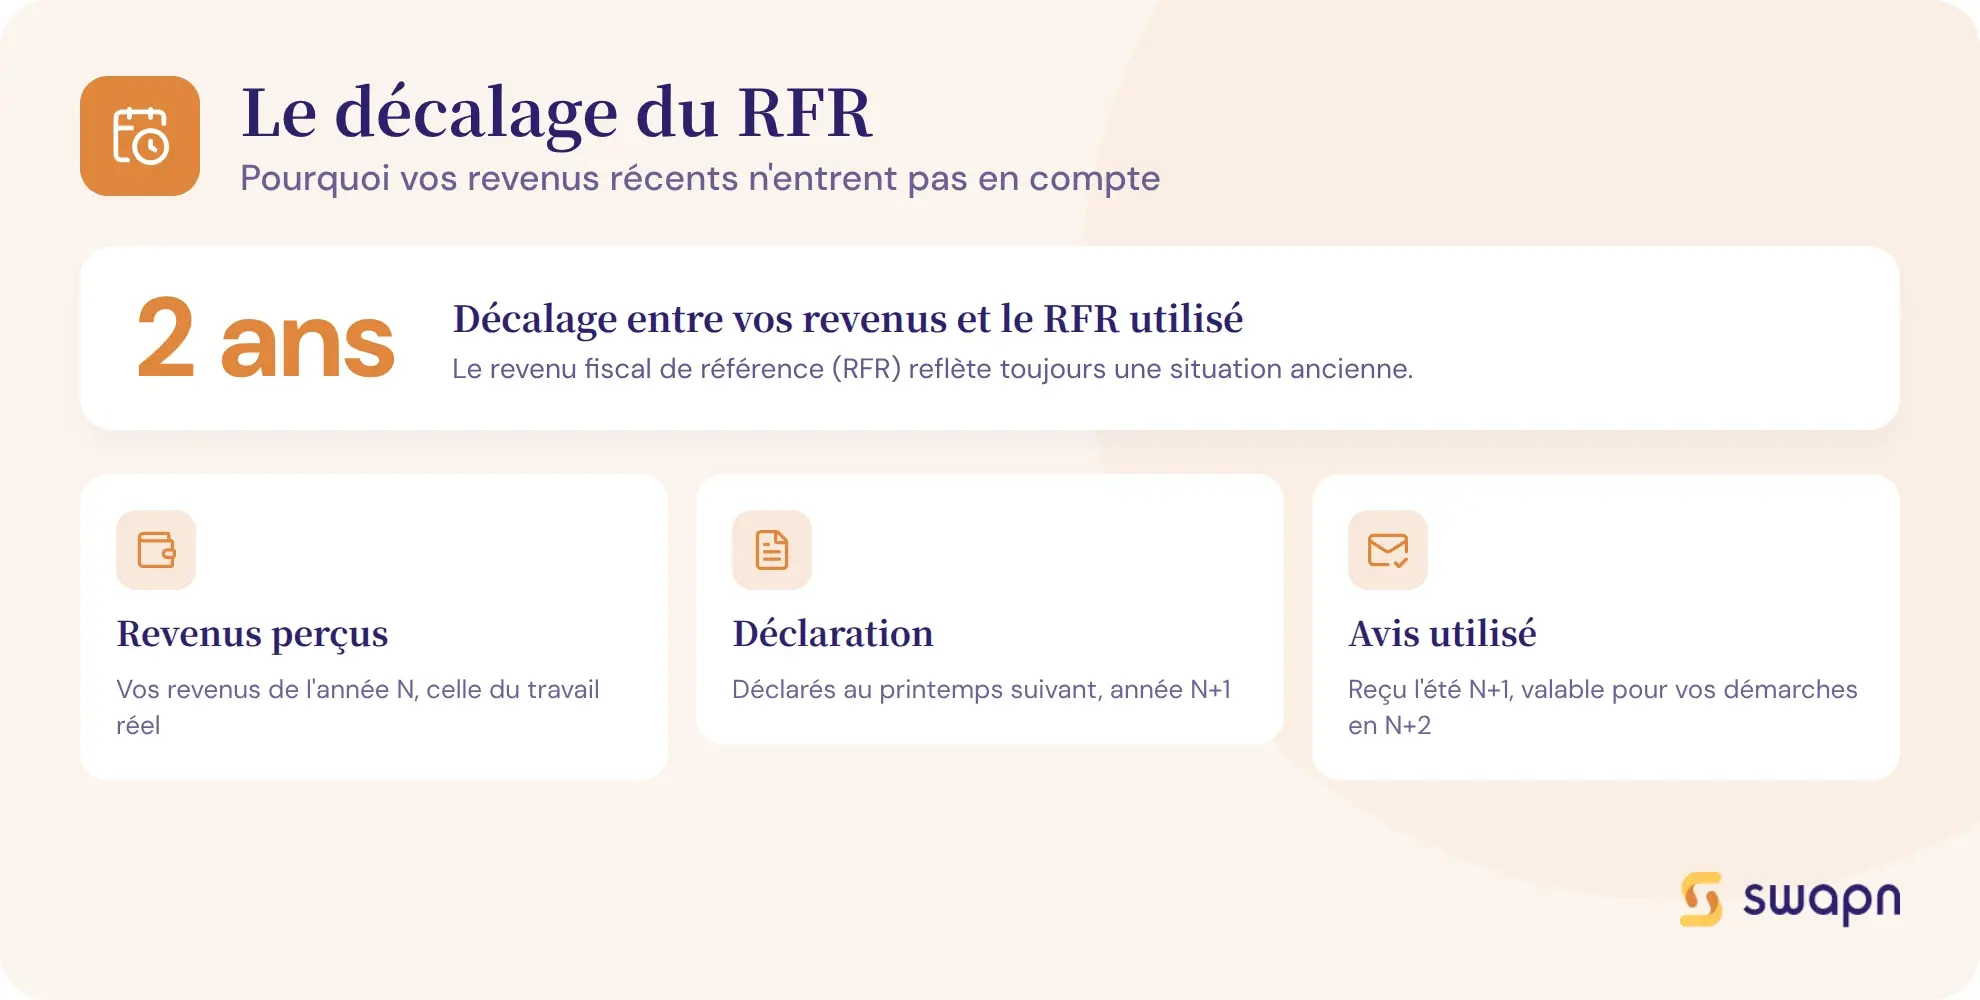
Le décalage « n-2 » s'explique par le fonctionnement même de la déclaration de revenus. Vos revenus d'une année N doivent d'abord être déclarés (au printemps N+1), puis traités par l'administration, avant de figurer sur un avis d'imposition reçu à l'été N+1. Quand vous faites une démarche en année N, le dernier revenu fiscal de référence de l'année n-2 vérifié est donc celui qui porte sur vos revenus de deux ans plus tôt.
Voici le tableau de correspondance pour identifier immédiatement quel RFR vous concerne :
| Année de la démarche | Avis d'imposition utilisé | Revenus concernés |
|---|---|---|
| 2024 | Avis reçu à l'été 2023 | Revenus 2022 |
| 2025 | Avis reçu à l'été 2024 | Revenus 2023 |
| 2026 | Avis reçu à l'été 2025 | Revenus 2024 |
| 2027 | Avis reçu à l'été 2026 | Revenus 2025 |
Certains organismes, comme la CAF ou le CROUS, demandent explicitement le RFR n-2. D'autres réclament le « dernier avis reçu », ce qui peut correspondre à un RFR plus récent si votre nouvel avis est déjà disponible. Vérifiez toujours la formulation exacte de la demande.
Bon à savoir : Avant la réception de votre nouvel avis d'imposition (généralement entre juillet et septembre), c'est l'avis de l'année précédente qui fait foi. Après réception, certains organismes basculent automatiquement sur le nouvel avis. En cas de doute, contactez directement l'organisme pour savoir quel avis fournir.
Comment est calculé le revenu fiscal de référence ?
Le RFR n'est pas un simple copier-coller de vos revenus déclarés. Il part du revenu net imposable et y ajoute plusieurs éléments que l'administration réintègre pour obtenir une image plus complète de vos ressources.
La base de calcul : le revenu net imposable
Le revenu net imposable (RNI) est le point de départ du calcul. Il regroupe l'ensemble de vos revenus catégoriels (salaires, bénéfices industriels et commerciaux, bénéfices non commerciaux, revenus fonciers, pensions) après application des abattements et déductions auxquels vous avez droit. C'est sur cette base que le barème progressif de l'impôt sur le revenu s'applique.
Les revenus réintégrés dans le RFR
Le RFR réintègre au revenu net imposable plusieurs éléments déduits ou exonérés :
- Les revenus des capitaux mobiliers soumis au prélèvement forfaitaire unique (PFU), comme certains intérêts et dividendes
- L'abattement de 40 % sur les dividendes (la part déduite est rajoutée au RFR)
- Les plus-values immobilières nettes imposables
- Certains revenus exonérés d'impôt (revenus perçus à l'étranger sous convention fiscale, certaines plus-values)
- Les cotisations d'épargne-retraite déduites (PER, PERP, Madelin)
- Les abattements spécifiques (dirigeants partant à la retraite, par exemple)
Bon à savoir : Les versements sur un PER réduisent votre impôt mais augmentent votre RFR. Si vous êtes proche d'un seuil d'éligibilité pour une aide (APL, exonération de taxe foncière), un versement PER important peut vous faire perdre cet avantage. Anticipez cet effet avant de verser.
Exemple chiffré : du revenu net imposable au RFR
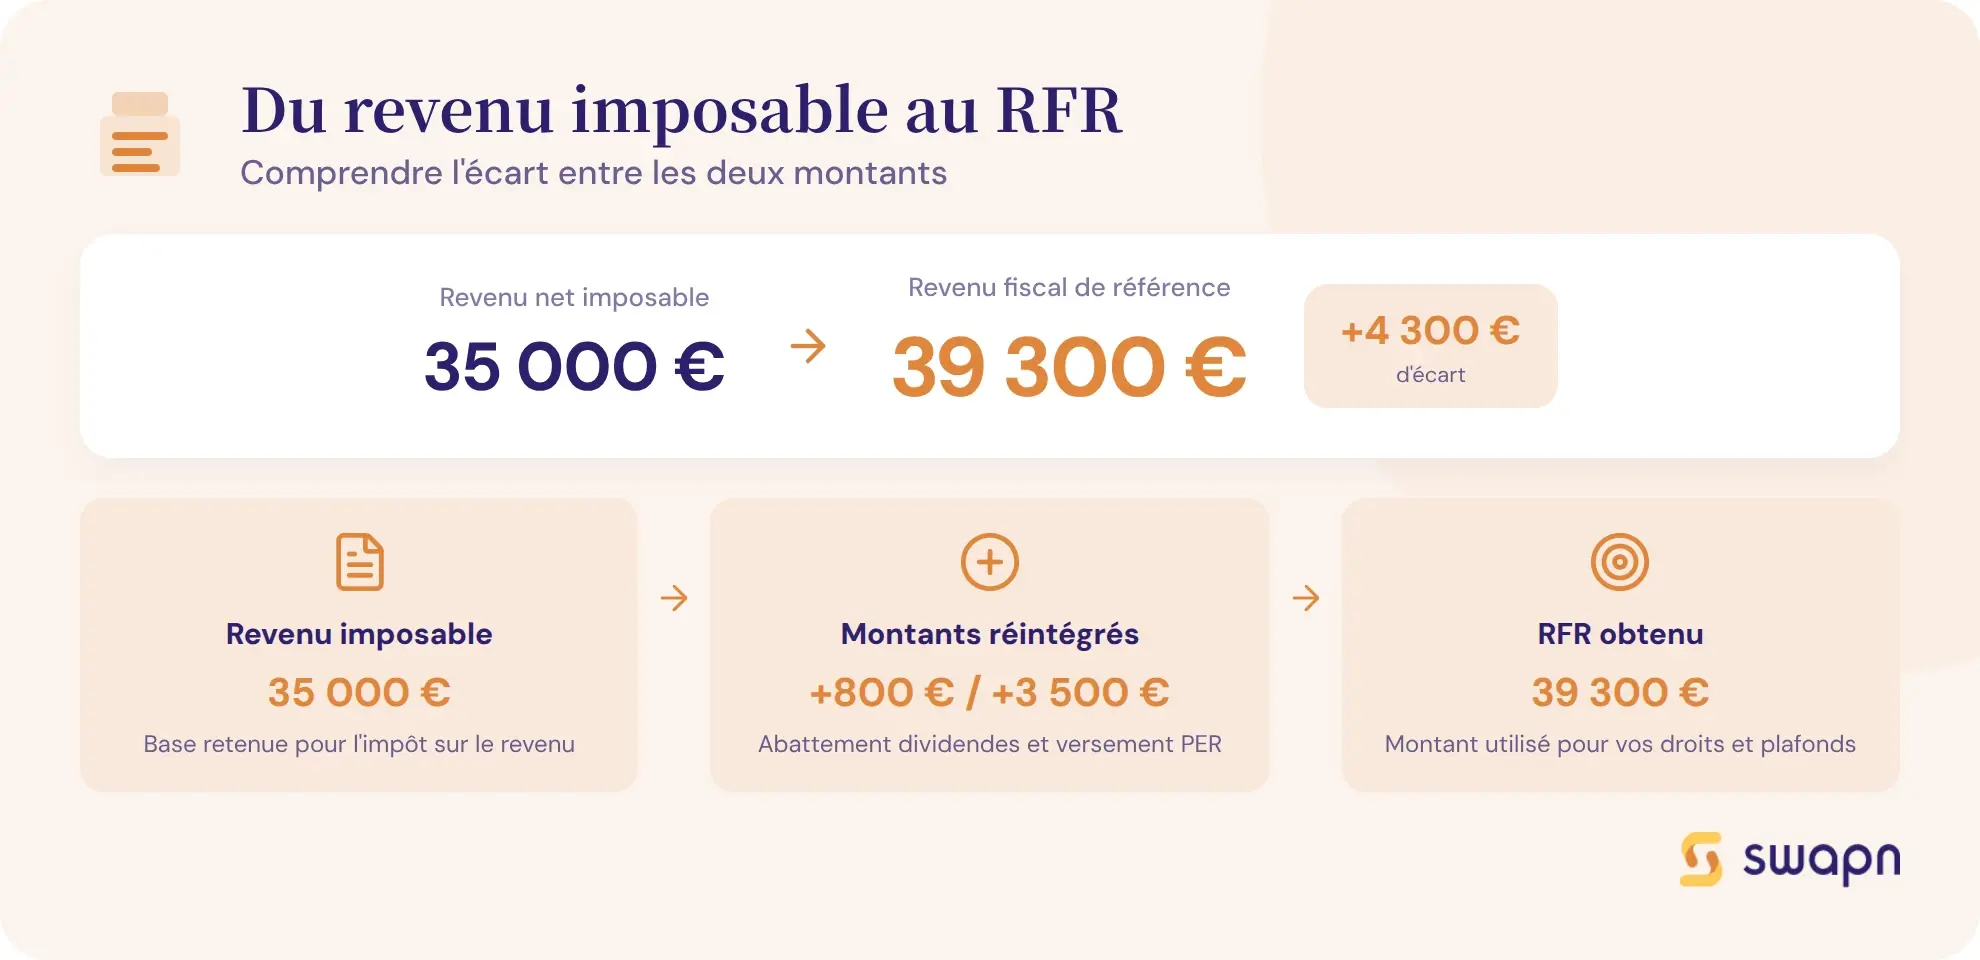
Prenons le cas de Sophie, salariée. Voici sa situation :
- Revenu net imposable : 35 000 €
- Dividendes perçus : 2 000 €, dont 800 € correspondent à l'abattement de 40 % (déjà déduit du RNI)
- Versement PER : 3 500 € (déduits du RNI lors de la déclaration)
Le calcul du RFR se fait ainsi :
35 000 € (RNI) + 800 € (réintégration de l'abattement sur dividendes) + 3 500 € (réintégration du PER) = 39 300 €
Le RFR de Sophie atteint 39 300 €, soit 4 300 € de plus que son revenu net imposable. C'est la raison pour laquelle beaucoup de contribuables constatent que leur RFR est supérieur à leur revenu imposable : le RFR réintègre des sommes qui ont été déduites ou exonérées lors du calcul de l'impôt.
Quelle différence entre revenu fiscal de référence et revenu net imposable ?
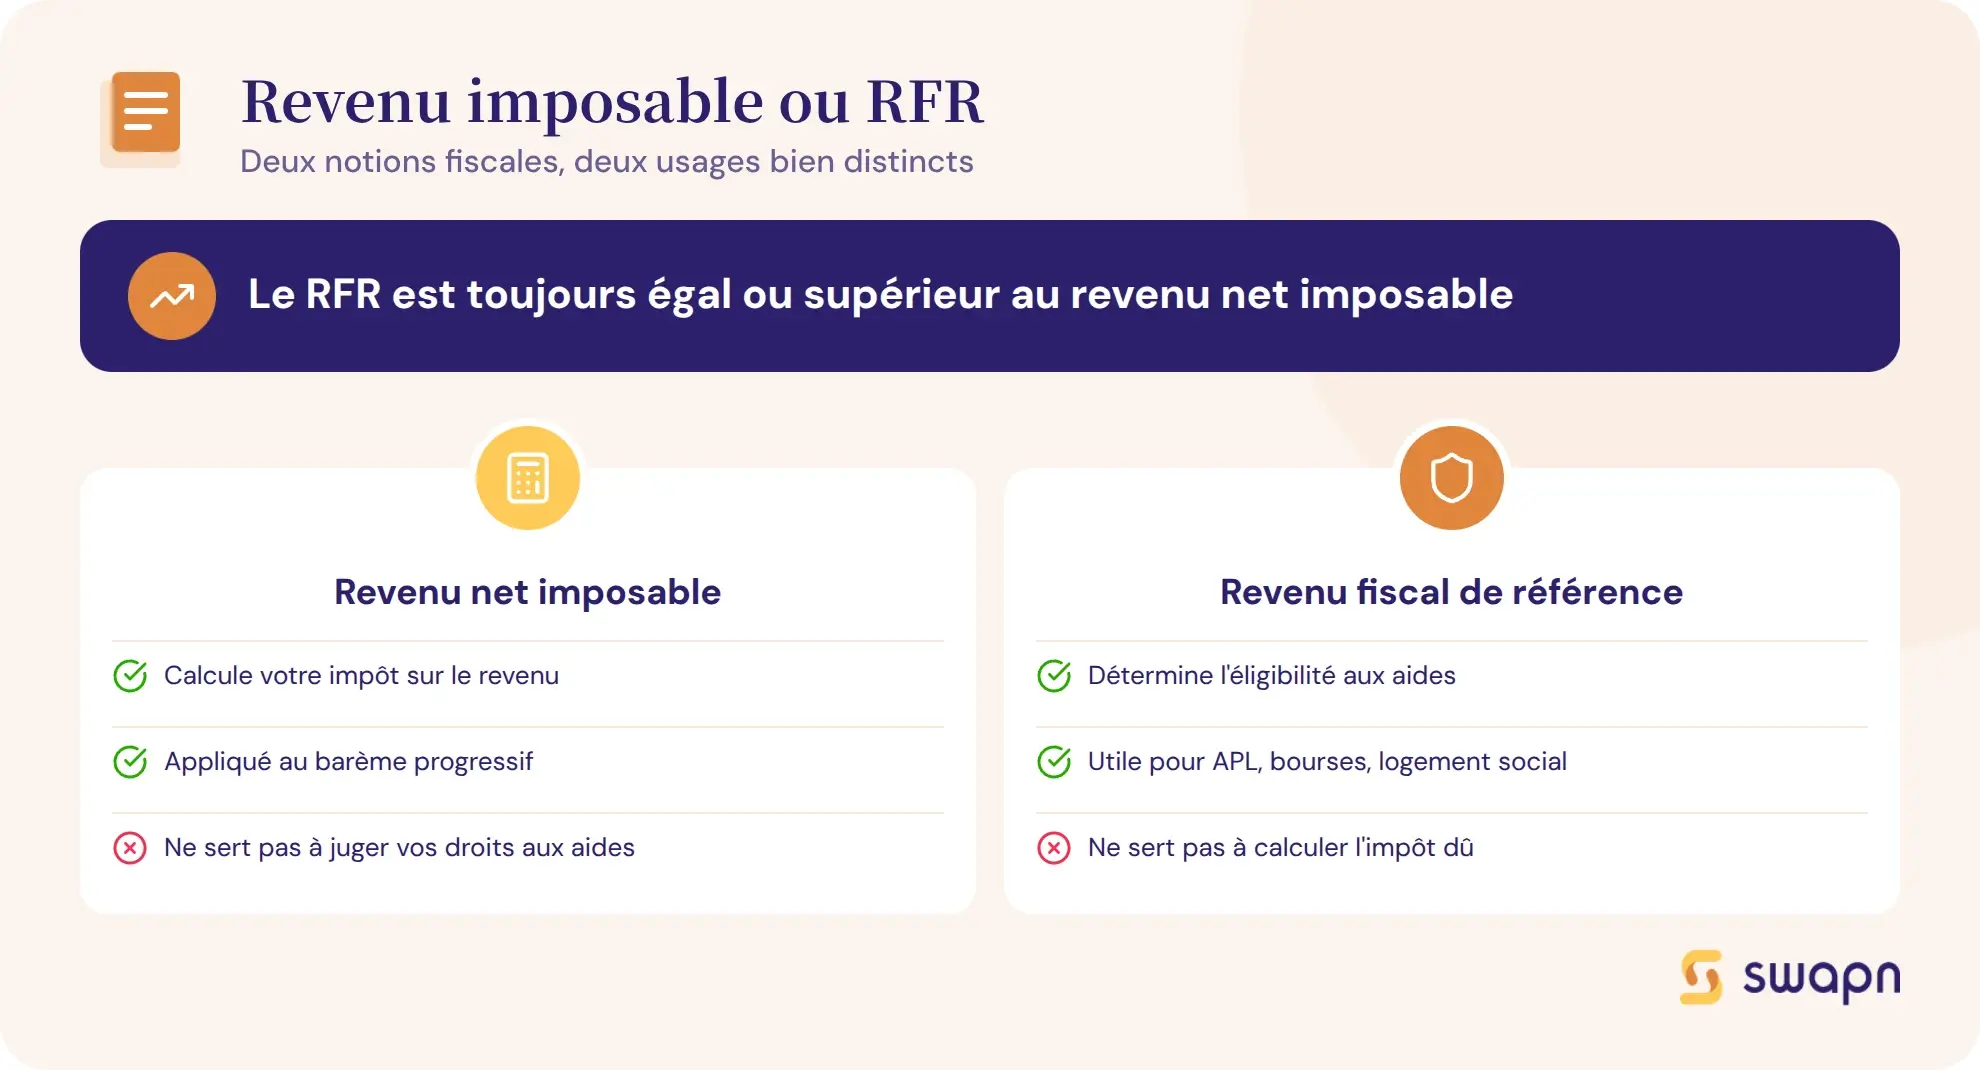
Ces deux notions sont souvent confondues, mais elles n'ont ni la même composition ni le même usage. Le revenu net imposable sert à calculer votre impôt sur le revenu. Le RFR, lui, sert à déterminer vos droits aux aides et exonérations.
| Critère | Revenu net imposable (RNI) | Revenu fiscal de référence (RFR) |
|---|---|---|
| Définition | Revenus après abattements et déductions | RNI + revenus réintégrés (exonérés, déduits, forfaitaires) |
| Éléments inclus | Salaires, BIC, BNC, fonciers, pensions (nets) | Tout le RNI + PFU, abattement dividendes, PER, plus-values |
| Usage | Base du barème progressif de l'impôt | Éligibilité aux aides, exonérations, logement social |
| Où le trouver | Avis d'imposition, ligne « revenu imposable » | Avis d'imposition, cadre « Vos références » (page 1) |
Le RFR est donc toujours égal ou supérieur au RNI. Plus vous bénéficiez de déductions (PER, abattements), plus l'écart se creuse.
Où trouver votre revenu fiscal de référence n-2 ?
Trois moyens permettent de retrouver votre RFR n-2, selon votre situation et vos préférences.
Sur votre avis d'imposition papier
Le RFR figure en page 1 de votre avis d'imposition, dans le cadre « Vos références » situé en haut à gauche. Pour une démarche en 2026, consultez l'avis reçu à l'été 2025 (qui porte sur vos revenus 2024). Conservez vos avis des années précédentes : certains organismes peuvent demander un RFR antérieur.
Sur impots.gouv.fr (espace particulier)
Connectez-vous à votre espace particulier sur impots.gouv.fr. Rendez-vous dans la rubrique « Documents », puis ouvrez l'avis d'imposition de l'année souhaitée. Le RFR apparaît sur le document PDF téléchargeable. Vous pouvez consulter les avis des années antérieures, ce qui est utile si vous avez besoin d'un RFR n-2 d'une année précédente.
En contactant votre centre des finances publiques
Si vous avez perdu votre avis ou si vous rencontrez des difficultés d'accès en ligne, contactez votre centre des finances publiques par téléphone, par courrier ou en vous rendant au guichet. Munissez-vous de votre numéro fiscal (13 chiffres, visible sur vos anciens avis ou courriers de l'administration).
À quoi sert le revenu fiscal de référence n-2 ?
Le RFR n-2 intervient dans de nombreuses démarches administratives. Voici les principales situations où il est exigé.
Exonérations et dégrèvements fiscaux
- Taxe foncière : l'exonération ou le dégrèvement de taxe foncière sur la résidence principale dépend du RFR n-2, selon les seuils fixés par l'article 1417 du CGI. Ces seuils varient chaque année et selon le nombre de parts fiscales (environ 12 455 € pour une part en métropole, majoré par demi-part supplémentaire).
- CSG sur les pensions de retraite : le taux de contribution sociale généralisée appliqué à votre pension (exonération, taux réduit de 3,8 %, taux médian de 6,6 % ou taux normal de 8,3 %) dépend de votre RFR n-2.
- Contribution exceptionnelle sur les hauts revenus (CEHR) : elle s'applique lorsque le RFR dépasse 250 000 € pour un célibataire ou 500 000 € pour un couple soumis à imposition commune.
Aides sociales et prestations
- APL (aides au logement) : la CAF utilise le RFR n-2 pour calculer le montant de vos droits.
- Bourses d'études (CROUS) : les plafonds de RFR déterminent votre échelon de bourse (de 0 à 7). Le RFR du foyer fiscal des parents est pris en compte pour les étudiants rattachés.
- Complémentaire santé solidaire (ex-CMU-C) : l'éligibilité dépend du RFR n-2 du foyer, comparé à un plafond actualisé chaque année.
- Tarification sociale : certaines collectivités utilisent le RFR n-2 pour fixer les tarifs de cantine, de transport ou de crèche.
Accès au logement social
Les plafonds de ressources pour accéder à un logement HLM sont fixés chaque année et reposent sur le RFR n-2 du foyer fiscal complet, pas uniquement celui du demandeur. Si vous êtes en couple avec déclaration commune, c'est le RFR global du foyer qui est comparé au plafond.
Dispositifs de défiscalisation
Certains dispositifs comme le Pinel ou le Denormandie imposent des plafonds de RFR aux locataires. Le bailleur doit vérifier que le RFR n-2 du locataire ne dépasse pas le seuil fixé pour la zone géographique du logement, faute de quoi l'avantage fiscal est remis en cause.
Que faire si votre RFR n-2 ne reflète plus votre situation actuelle ?
Le décalage de deux ans peut poser problème quand votre situation a changé entre-temps. Plusieurs solutions existent selon l'organisme concerné.
Les situations qui créent un décalage problématique
- Perte d'emploi ou cessation d'activité
- Passage en retraite avec une baisse significative de revenus
- Divorce ou séparation (changement de composition du foyer fiscal)
- Création d'entreprise avec des revenus faibles la première année
Ce dernier cas touche particulièrement les créateurs d'entreprise : votre RFR n-2 peut encore refléter votre ancien salaire, alors que vos revenus actuels sont bien plus faibles en phase de lancement. Lors de la création de votre société, un conseiller Swapn peut vous accompagner gratuitement dans vos démarches et vous aider à anticiper l'impact fiscal de votre changement de statut.
Les recours possibles selon l'organisme
Chaque organisme a ses propres procédures pour tenir compte d'un changement de situation :
- CAF : signalez votre changement de situation directement sur votre espace personnel. La CAF peut recalculer vos droits sur une base estimative de vos revenus actuels, sans attendre le prochain avis d'imposition.
- CROUS : une procédure de droit de recours permet de demander une révision de votre échelon de bourse sur la base de vos revenus actuels, en fournissant des justificatifs (bulletins de salaire, attestation France Travail).
- Impôts locaux : adressez une demande gracieuse de dégrèvement à votre centre des finances publiques en justifiant d'une baisse brutale de revenus (licenciement, cessation d'activité).
- Logement social : certains bailleurs acceptent les trois derniers bulletins de salaire en complément du RFR n-2 pour apprécier votre situation réelle.
Bon à savoir : En cas de création d'entreprise récente, votre RFR n-2 peut correspondre à votre ancien salaire et ne plus refléter vos revenus actuels. Signalez votre changement de situation à la CAF dès l'immatriculation de votre société pour éviter un trop-perçu ou un refus d'aide injustifié. Chez Swapn, le service de comptabilité dès 29 € HT/mois inclut l'assistance de comptables pour vous aider à gérer ces démarches fiscales dès le lancement de votre activité.
Les questions fréquentes sur le revenu fiscal de référence n-2
Pourquoi mon revenu fiscal de référence est-il supérieur à mon revenu net imposable ?
Le RFR réintègre des éléments déduits ou exonérés de votre revenu net imposable : abattement de 40 % sur les dividendes, cotisations versées sur un PER, revenus soumis au prélèvement forfaitaire, plus-values immobilières. C'est un indicateur plus large, conçu pour refléter votre capacité contributive réelle.
Comment trouver mon revenu fiscal de référence n-2 sur impots.gouv.fr ?
Connectez-vous à votre espace particulier, puis rendez-vous dans la rubrique « Documents ». Ouvrez l'avis d'imposition correspondant à l'année n-1 (qui porte sur vos revenus n-2). Le RFR figure en page 1, dans le cadre « Vos références ».
Est-ce que le RFR n-2 change en cours d'année ?
Le RFR n-2 lui-même ne change pas. En revanche, le RFR de référence utilisé par les organismes peut basculer après réception du nouvel avis d'imposition, généralement entre juillet et septembre. Avant cette date, c'est l'avis précédent qui fait foi.
Quel revenu fiscal de référence est pris en compte pour la taxe foncière ?
L'exonération ou le dégrèvement de taxe foncière dépend du RFR de l'année n-1 (revenus n-2), selon les seuils fixés par l'article 1417 du CGI. Ces seuils sont actualisés chaque année et varient selon le nombre de parts fiscales du foyer.
Mon RFR n-2 est trop élevé car j'ai perdu mon emploi depuis, que faire ?
Signalez votre changement de situation aux organismes concernés. La CAF permet de recalculer vos droits sur une base estimative. Pour les impôts locaux, adressez une demande gracieuse de dégrèvement à votre centre des finances publiques en justifiant de la baisse de vos revenus.
Quelle différence entre le RFR et le revenu brut global ?
Le revenu brut global est la somme de tous vos revenus catégoriels avant déductions et abattements. Le RFR part du revenu net imposable (après déductions) et y réintègre certains revenus exonérés ou soumis au prélèvement forfaitaire. Ce sont deux indicateurs différents, utilisés à des fins distinctes.
Le RFR n-2 est-il le même pour les deux conjoints d'un couple marié ?
Oui, si vous êtes mariés ou pacsés avec une déclaration commune, il n'existe qu'un seul RFR pour le foyer fiscal. En cas de déclarations séparées (année du mariage ou du divorce), chaque déclarant a son propre RFR.
Comment est calculé le revenu fiscal de référence d'un auto-entrepreneur ?
Pour un auto-entrepreneur, le RFR intègre le chiffre d'affaires déclaré après application de l'abattement forfaitaire (71 % pour la vente, 50 % pour les prestations BIC, 34 % pour les BNC). Si vous avez opté pour le versement libératoire de l'impôt, le CA est tout de même réintégré dans le RFR.
Puis-je obtenir un justificatif de mon RFR n-2 pour une demande de logement social ?
Oui, votre avis d'imposition fait office de justificatif officiel. Téléchargez-le au format PDF depuis votre espace particulier sur impots.gouv.fr. Certains bailleurs sociaux acceptent également l'ASDIR (Avis de Situation Déclarative à l'Impôt sur le Revenu), disponible dès la validation de votre déclaration en ligne.
Sources & Références
Legifrance : Article 1417 - Code général des impôts
economie.gouv.fr : Revenu brut global, revenu net imposable, revenu fiscal de référence : quelles différences ?
BOFiP : Actualisation des seuils de revenu fiscal de référence (article 1417 du CGI)
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




