
Bilan simplifié : le comprendre, le remplir, l'analyser
Charges patronales 2026 : taux, calcul et coût réel

Temps de lecture : 9 min
Résumé de l'article
- Charges patronales : elles sont comprises entre 25 % et 42 % du salaire brut versé.
- Coût employeur : pour 2 000 € brut, l'employeur débourse environ 2 859 € avant allègements.
- RGDU : ce dispositif unique remplace la réduction Fillon et les anciens taux réduits.
- Patronales vs salariales : les patronales s'ajoutent au brut, les salariales se déduisent du net.
- Variables clés : le taux AT/MP, les seuils d'effectif et le bonus-malus modifient les cotisations.
- Gérer sa paie en société : Swapn vous propose une comptabilité tout-en-un à partir de 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Quel est le taux de charges patronales sur un salaire ?
Les charges patronales (aussi appelées cotisations patronales ou charges sociales patronales) regroupent l'ensemble des cotisations versées par l'employeur en plus du salaire brut. Elles déterminent le coût réel d'un salarié pour l'entreprise.
Le taux global : entre 25 % et 42 % du salaire brut
Le pourcentage de charges patronales varie de 25 % à 42 % du salaire brut. Cet écart s'explique par trois facteurs :
- Le niveau de salaire : les rémunérations proches du SMIC bénéficient de la RGDU (Réduction Générale Dégressive Unique), qui abaisse fortement le taux effectif.
- La taille de l'entreprise : certaines contributions augmentent au-delà de 11 ou 50 salariés (formation professionnelle, FNAL).
- Le secteur d'activité : le taux AT/MP (Accidents du Travail / Maladies Professionnelles) va de 0,7 % pour un bureau de conseil à plus de 10 % dans le BTP.
Les charges patronales s'ajoutent au salaire brut. Elles ne sont pas déduites du brut versé au salarié. Pour un salaire brut de 2 000 €, l'employeur débourse entre 2 240 et 2 860 € selon les allègements applicables.
Bon à savoir : Le taux de charges patronales n'est pas fixe. Deux entreprises versant le même salaire brut peuvent avoir des cotisations employeur très différentes en raison de leur taux AT/MP, de leur effectif et des allègements dont elles bénéficient.
Quelles cotisations composent les charges patronales ?
Les cotisations patronales financent plusieurs branches de la protection sociale :
- Assurance maladie, maternité, invalidité, décès : couvre les frais de santé et les indemnités journalières des salariés.
- Assurance vieillesse : finance la retraite de base, avec une part plafonnée au PMSS et une part sur la totalité du salaire.
- Allocations familiales : finance les prestations versées par la CAF (taux de droit commun : 5,25 %).
- AT/MP : couvre les accidents du travail et les maladies professionnelles, avec un taux variable selon le secteur.
- Assurance chômage : versée à France Travail (ex-Pôle Emploi), elle finance les allocations chômage.
- AGS (Assurance Garantie des Salaires) : garantit le paiement des salaires en cas de redressement ou liquidation judiciaire.
- Retraite complémentaire AGIRC-ARRCO : cotisations de base, CEG (Contribution d'Équilibre Général) et CET (Contribution d'Équilibre Technique).
- FNAL (Fonds National d'Aide au Logement) : finance les aides au logement.
- CSA (Contribution Solidarité Autonomie) : finance la prise en charge de la perte d'autonomie.
- Formation professionnelle : versée à l'OPCO (Opérateur de Compétences) de la branche.
- Taxe d'apprentissage : finance le développement de l'apprentissage.
Tableau des taux de charges patronales
Voici le détail de chaque cotisation patronale avec son assiette et son taux en vigueur. Le PMSS (Plafond Mensuel de la Sécurité Sociale) s'élève à 4 005,00 €, soit un PASS (Plafond Annuel de la Sécurité Sociale) de 48 060,00 €.
Cotisations URSSAF (Sécurité sociale)
| Cotisation | Assiette | Taux patronal |
|---|---|---|
| Assurance maladie | Totalité du salaire | 13,00 % |
| Assurance vieillesse plafonnée | Jusqu'au PMSS (4 005,00 €) | 8,55 % |
| Assurance vieillesse déplafonnée | Totalité du salaire | 2,02 % |
| Allocations familiales | Totalité du salaire | 5,25 % |
| AT/MP | Totalité du salaire | Variable (moy. ~2 %) |
| CSA | Totalité du salaire | 0,30 % |
Cotisations chômage et AGS
| Cotisation | Assiette | Taux patronal |
|---|---|---|
| Assurance chômage | Jusqu'à 4 PMSS (16 020,00 €) | 4,05 % |
| AGS | Jusqu'à 4 PMSS (16 020,00 €) | 0,25 % |
Le taux d'assurance chômage peut être modulé par le bonus-malus pour les entreprises de 11 salariés et plus dans certains secteurs à forte rotation de main-d'œuvre.
Retraite complémentaire AGIRC-ARRCO
| Cotisation | Assiette | Taux patronal |
|---|---|---|
| Cotisation de base - Tranche 1 | Jusqu'au PMSS | 4,72 % |
| Cotisation de base - Tranche 2 | De 1 à 8 PMSS | 12,95 % |
| CEG - Tranche 1 | Jusqu'au PMSS | 1,29 % |
| CEG - Tranche 2 | De 1 à 8 PMSS | 1,62 % |
| CET | Totalité du salaire | 0,21 % |
La Tranche 2 ne concerne que la part du salaire dépassant le PMSS. Pour un salarié rémunéré en dessous de 4 005,00 € brut par mois, seules les cotisations Tranche 1 et la CET s'appliquent.
Autres contributions patronales
| Cotisation | Assiette | Taux patronal |
|---|---|---|
| FNAL (< 50 salariés) | Jusqu'au PMSS | 0,10 % |
| FNAL (≥ 50 salariés) | Totalité du salaire | 0,50 % |
| Formation professionnelle (< 11 sal.) | Totalité du salaire | 0,55 % |
| Formation professionnelle (≥ 11 sal.) | Totalité du salaire | 1,00 % |
| Taxe d'apprentissage | Totalité du salaire | 0,68 % |
| Participation construction (≥ 50 sal.) | Totalité du salaire | 0,45 % |
| Forfait social (sur épargne salariale) | Assiette spécifique | 20,00 % |
Le forfait social de 20 % s'applique sur les sommes versées au titre de l'intéressement, de la participation et de l'abondement PEE dans les entreprises de 50 salariés et plus.
Comment calculer les charges patronales sur un salaire ?
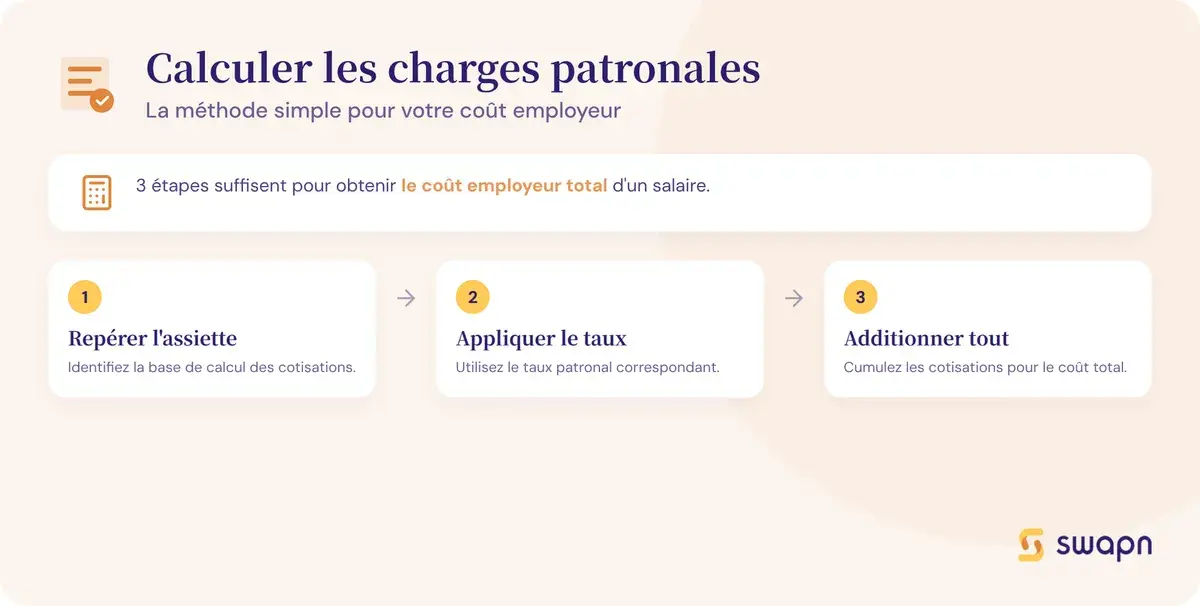
Le calcul des cotisations patronales suit une logique simple, mais le nombre de lignes sur la fiche de paie rend l'exercice fastidieux à la main. Voici la méthode en trois étapes :
- Repérer la base de calcul (plafonnée au PMSS ou totalité du salaire) pour chaque cotisation
- Multiplier chaque base par le taux patronal correspondant
- Faire le total pour obtenir le coût employeur global
La méthode de calcul en 3 étapes
Étape 1 : identifier l'assiette de cotisation. Certaines cotisations sont plafonnées au PMSS (4 005,00 €) : c'est le cas de l'assurance vieillesse plafonnée, de l'AGIRC-ARRCO Tranche 1 et du FNAL (< 50 salariés). Les autres portent sur la totalité du salaire brut (assiette déplafonnée).
Étape 2 : appliquer le taux patronal à l'assiette. Pour chaque cotisation, multipliez l'assiette par le taux. Exemple : assurance maladie à 13 % sur un salaire de 2 000 € = 260 €.
Étape 3 : additionner toutes les cotisations. Le total donne le montant des charges patronales. Ajoutez-le au salaire brut pour obtenir le coût employeur total, parfois appelé salaire super-brut.
Formule : Coût employeur total = Salaire brut + Total des charges patronales
Exemple pour un salaire de 2 000 € brut
Profil retenu : salarié non-cadre, entreprise de moins de 50 salariés (moins de 11 salariés), taux AT/MP de 2 %.
| Cotisation | Taux | Montant mensuel |
|---|---|---|
| Assurance maladie | 13,00 % | 260,00 € |
| Assurance vieillesse plafonnée | 8,55 % | 171,00 € |
| Assurance vieillesse déplafonnée | 2,02 % | 40,40 € |
| Allocations familiales | 5,25 % | 105,00 € |
| AT/MP | 2,00 % | 40,00 € |
| CSA | 0,30 % | 6,00 € |
| Assurance chômage | 4,05 % | 81,00 € |
| AGS | 0,25 % | 5,00 € |
| AGIRC-ARRCO T1 | 4,72 % | 94,40 € |
| CEG T1 | 1,29 % | 25,80 € |
| CET | 0,21 % | 4,20 € |
| FNAL | 0,10 % | 2,00 € |
| Formation professionnelle | 0,55 % | 11,00 € |
| Taxe d'apprentissage | 0,68 % | 13,60 € |
| Total charges patronales | 42,97 % | 859,40 € |
Le coût employeur total mensuel atteint 2 859 €. Sur un an, cela correspond à 34 313 € pour un salaire brut annuel de 24 000 €. Ce montant peut baisser grâce à la RGDU (voir section suivante).
Exemple pour un salaire de 3 000 € brut
Même profil : non-cadre, entreprise < 50 salariés, AT/MP à 2 %. Le salaire reste inférieur au PMSS (4 005,00 €), donc les cotisations plafonnées portent sur la totalité du brut.
| Cotisation | Taux | Montant mensuel |
|---|---|---|
| Assurance maladie | 13,00 % | 390,00 € |
| Assurance vieillesse plafonnée | 8,55 % | 256,50 € |
| Assurance vieillesse déplafonnée | 2,02 % | 60,60 € |
| Allocations familiales | 5,25 % | 157,50 € |
| AT/MP | 2,00 % | 60,00 € |
| CSA | 0,30 % | 9,00 € |
| Assurance chômage | 4,05 % | 121,50 € |
| AGS | 0,25 % | 7,50 € |
| AGIRC-ARRCO T1 | 4,72 % | 141,60 € |
| CEG T1 | 1,29 % | 38,70 € |
| CET | 0,21 % | 6,30 € |
| FNAL | 0,10 % | 3,00 € |
| Formation professionnelle | 0,55 % | 16,50 € |
| Taxe d'apprentissage | 0,68 % | 20,40 € |
| Total charges patronales | 42,97 % | 1 289,10 € |
Le coût employeur total mensuel atteint 4 289 €, soit environ 51 469 € par an. Le taux nominal est identique (42,97 %) car les deux salaires restent sous le PMSS. La différence apparaît après application de la RGDU : à 2 000 € brut (~1,08 SMIC), la réduction est bien plus importante qu'à 3 000 € brut (~1,62 SMIC). Le taux effectif après allègement est donc plus bas pour les salaires proches du SMIC.
Avec Swapn, la gestion de la paie et des déclarations sociales est intégrée à votre comptabilité dès 29 € HT/mois, sans engagement. Vos obligations sont prises en charge par un comptable dédié.
La RGDU : le nouvel allègement qui remplace la réduction Fillon
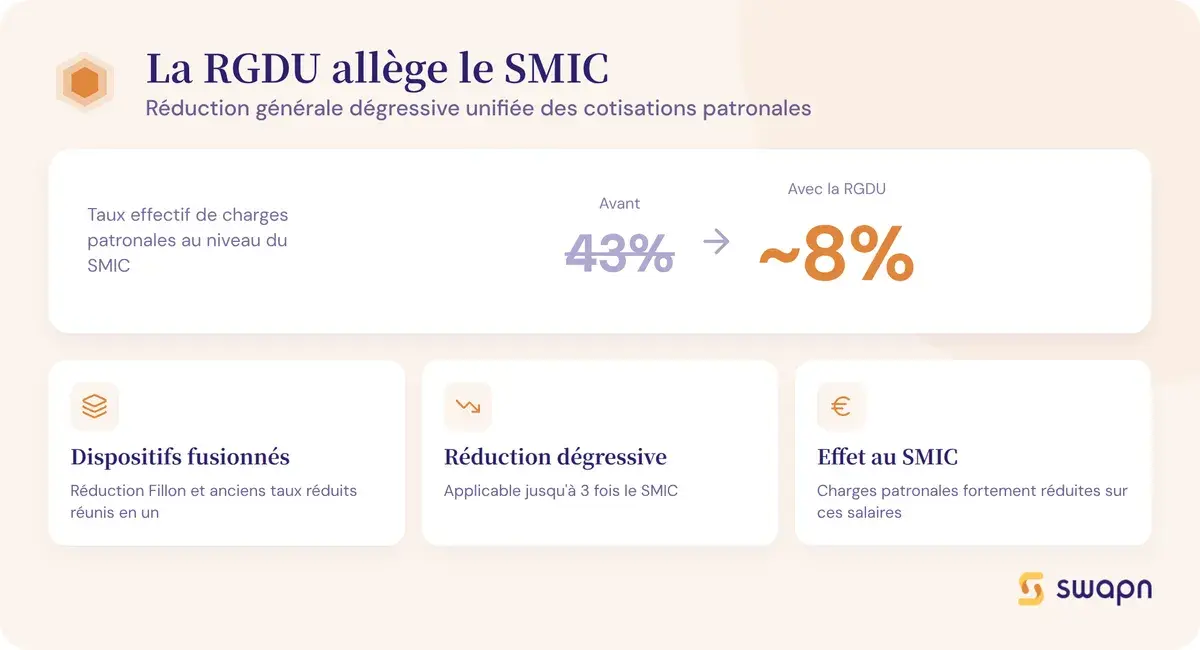
Depuis le 1er janvier, la RGDU (Réduction Générale Dégressive Unique) a remplacé trois mécanismes distincts d'allègement des charges patronales. Ce dispositif simplifie le calcul et modifie le coût du travail pour les salaires inférieurs à 3 SMIC.
Qu'est-ce que la RGDU et que remplace-t-elle ?
La RGDU fusionne en un seul dispositif :
- La réduction Fillon (réduction générale des cotisations patronales, qui s'appliquait jusqu'à 1,6 SMIC)
- Le taux réduit d'assurance maladie (7 % au lieu de 13 %, applicable jusqu'à 2,5 SMIC)
- Le taux réduit d'allocations familiales (3,45 % au lieu de 5,25 %, applicable jusqu'à 3,5 SMIC)
Avant la réforme, ces trois mécanismes se superposaient avec des seuils différents, ce qui rendait le calcul complexe. La RGDU les remplace par une réduction unique, dégressive, applicable aux salaires jusqu'à 3 SMIC. Les taux de droit commun (13 % pour la maladie, 5,25 % pour les allocations familiales) s'appliquent désormais à tous les niveaux de salaire, et la RGDU vient réduire le total.
Bon à savoir : La RGDU fusionne la réduction Fillon et les anciens taux réduits d'assurance maladie et d'allocations familiales. Si vous utilisiez ces dispositifs avant 2026, vérifiez que votre logiciel de paie a bien basculé vers le nouveau calcul.
Comment fonctionne la RGDU ?
La RGDU repose sur un coefficient de réduction qui diminue à mesure que le salaire augmente :
- Au niveau du SMIC : le coefficient atteint son maximum (paramètre T fixé par décret, environ 0,35).
- Entre le SMIC et 3 SMIC : le coefficient décroît de façon linéaire.
- Au-delà de 3 SMIC (5 601,06 € brut mensuel) : aucune réduction, les taux pleins s'appliquent.
La formule de calcul est la suivante :
Coefficient RGDU = (T / 2) × (3 × SMIC mensuel / rémunération brute mensuelle - 1)
Le montant de la réduction se calcule ensuite : RGDU = Coefficient × Rémunération brute mensuelle.
La réduction porte sur les cotisations d'assurance maladie, vieillesse, allocations familiales, FNAL, CSA, chômage et retraite complémentaire. Elle ne couvre pas l'AT/MP, la formation professionnelle ni la taxe d'apprentissage.
Impact chiffré sur le coût employeur
Le tableau ci-dessous montre l'économie réalisée grâce à la RGDU pour quatre niveaux de salaire (hypothèse : non-cadre, entreprise < 50 salariés, AT/MP 2 %, SMIC brut mensuel de 1 867,02 €).
| Salaire brut | Ratio SMIC | Charges sans RGDU | RGDU | Charges après RGDU | Coût employeur |
|---|---|---|---|---|---|
| 1 867,02 € (SMIC) | 1,00 | 795 € | 648 € | 147 € | 2 014 € |
| 2 000 € | 1,08 | 859 € | 621 € | 238 € | 2 238 € |
| 2 500 € | 1,35 | 1 074 € | 534 € | 540 € | 3 040 € |
| 3 000 € | 1,62 | 1 289 € | 446 € | 843 € | 3 843 € |
Au SMIC, la RGDU ramène le taux effectif de charges patronales à environ 8 % du brut au lieu de 43 %. À 3 000 € brut, l'économie reste significative (446 € par mois), mais le taux effectif remonte à 28 %. Au-delà de 5 601,06 € brut (3 SMIC), aucune réduction ne s'applique.
Les comptables Swapn, inscrits à l'Ordre des Experts-Comptables, intègrent automatiquement les évolutions réglementaires comme la RGDU dans le traitement de votre comptabilité.
Charges patronales vs charges salariales : quelle différence ?
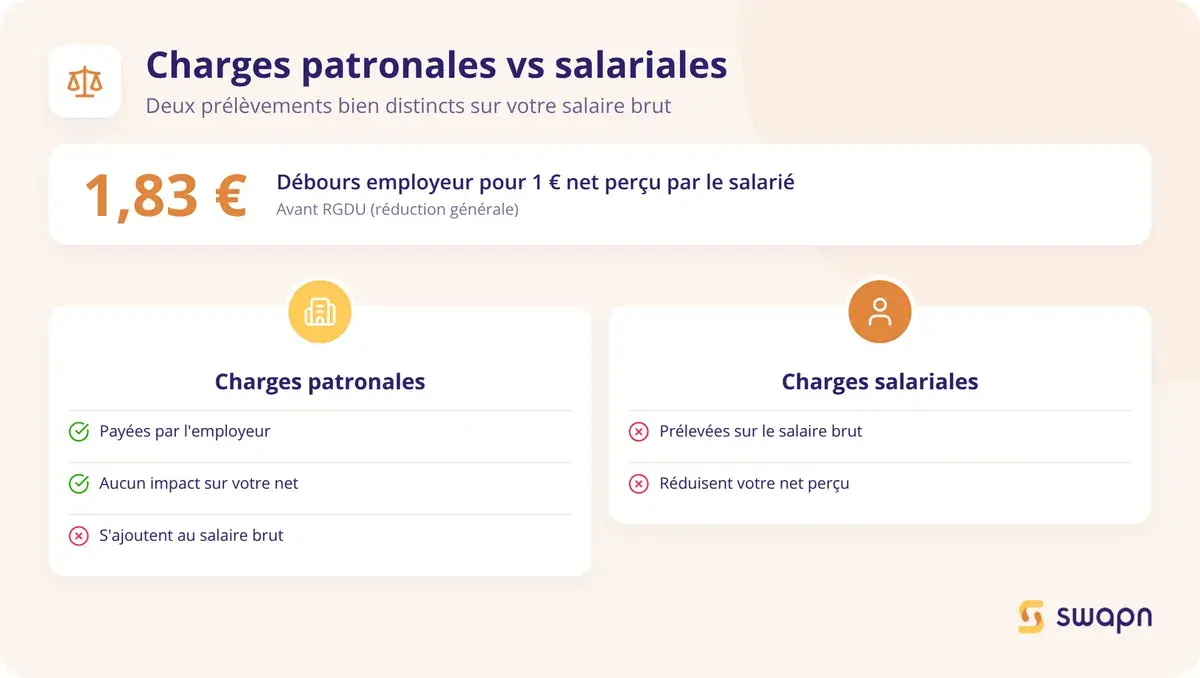
Le bulletin de paie distingue deux colonnes de cotisations : la part patronale et la part salariale. Comprendre cette distinction permet de mesurer l'écart entre ce que perçoit le salarié et ce que débourse réellement l'employeur, c'est-à-dire le coût du travail total.
Qui paie quoi ?
Les charges employeur (patronales) sont payées par l'employeur en plus du salaire brut. Elles n'apparaissent pas dans le « brut » affiché sur la fiche de paie et ne réduisent pas le salaire net du salarié. Leur taux global se situe entre 25 et 42 % du brut.
Les charges salariales sont prélevées directement sur le salaire brut du salarié. Elles réduisent le montant qu'il perçoit sur son compte bancaire. Leur taux moyen est d'environ 22 % du brut. Depuis 2018, le salarié ne paie plus de cotisation chômage (0 %).
Tableau comparatif patronales vs salariales
| Critère | Charges patronales | Charges salariales |
|---|---|---|
| Qui les paie ? | L'employeur, en plus du brut | Le salarié, par prélèvement sur le brut |
| Taux moyen | 25 à 42 % du brut | Environ 22 % du brut |
| Principales cotisations | Maladie, vieillesse, AF, chômage, AGIRC-ARRCO, AT/MP | CSG (9,2 %), CRDS (0,5 %), vieillesse, AGIRC-ARRCO |
| Visible sur le bulletin | Oui, colonne « part employeur » | Oui, colonne « part salarié » |
| Impact sur le salaire net | Aucun | Réduit le brut pour donner le net |
| Impact sur le coût employeur | Augmente le coût total | Aucun (déjà inclus dans le brut) |
| Déductible du résultat | Oui, intégralement | Non (charge du salarié) |
Du brut au coût total : le parcours d'un salaire
Pour un salaire de 2 000 € brut (non-cadre, entreprise < 50 salariés), voici le parcours complet :
- Salaire brut : 2 000 €
- Charges salariales (~22 %) : -440 €
- Salaire net perçu par le salarié : ~1 560 €
- Charges patronales (~43 %) : +859 €
- Coût employeur total : ~2 859 €
L'écart entre le salaire net (1 560 €) et le coût employeur (2 859 €) atteint 1 299 €. Pour chaque euro net perçu par le salarié, l'employeur débourse environ 1,83 € avant RGDU. Cet écart, parfois appelé « coin fiscal », pèse directement sur la masse salariale de l'entreprise.
Cas particuliers et variations des charges patronales
Certaines situations modifient le montant des cotisations patronales. Le taux AT/MP, les seuils d'effectif et le bonus-malus chômage sont les trois principales variables à surveiller.
Le taux AT/MP : une charge variable selon l'activité
Le taux AT/MP est fixé chaque année par la CARSAT (Caisse d'Assurance Retraite et de Santé au Travail) en fonction du code risque de l'entreprise. La fourchette est large :
- Bureau, conseil, informatique : 0,7 à 1 %
- Commerce de détail : 1,5 à 2,5 %
- BTP gros œuvre : 7 à 10 %, voire plus
Pour les entreprises de moins de 20 salariés, le taux est collectif (identique pour toutes les entreprises du même secteur). Entre 20 et 149 salariés, il est mixte. Au-delà de 150 salariés, il est calculé sur la sinistralité propre de l'entreprise. Vous pouvez contester le taux notifié si vous estimez qu'il ne reflète pas votre activité réelle.
Les seuils d'effectif qui modifient les taux
Le franchissement de certains seuils d'effectif entraîne des cotisations supplémentaires :
| Seuil | Ce qui change | Impact |
|---|---|---|
| 11 salariés | Formation professionnelle passe de 0,55 % à 1 % | +0,45 point |
| 50 salariés | FNAL passe de 0,10 % à 0,50 % | +0,40 point |
| 50 salariés | Participation construction (0,45 %) | +0,45 point |
| 50 salariés | Forfait social sur épargne salariale (20 %) | Variable |
Bon à savoir : Le franchissement du seuil de 50 salariés entraîne un surcoût notable. Le FNAL passe de 0,10 % à 0,50 %, la participation construction (0,45 %) devient obligatoire, et le forfait social s'applique. Anticipez ce surcoût avant d'embaucher votre 50e salarié.
Le bonus-malus sur l'assurance chômage
Le dispositif de bonus-malus module le taux d'assurance chômage pour les entreprises de 11 salariés et plus dans sept secteurs à forte rotation de personnel :
- Hébergement et restauration
- Agroalimentaire
- Transports et entreposage
- Fabrication de produits en caoutchouc et plastique
- Travail du bois et fabrication d'articles en bois
- Activités de nettoyage
- Hébergement médico-social
Le taux de base (4,05 %) est modulé entre 3 % et 5,05 % selon le taux de séparation de l'entreprise (nombre de fins de contrat rapporté à l'effectif). Une entreprise qui recourt massivement aux CDD courts paie un malus, tandis qu'une entreprise stable bénéficie d'un bonus.
Les questions fréquentes sur les charges patronales
Quelles sont les charges patronales sur un salaire de 2 000 € brut ?
Pour un salarié non-cadre dans une entreprise de moins de 50 salariés (AT/MP à 2 %), les charges patronales sur 2 000 € brut atteignent environ 859 € par mois avant RGDU. Après application de la RGDU, ce montant descend à environ 238 €, soit un coût employeur total de 2 238 €.
Comment calculer le coût total employeur à partir du salaire brut ?
Additionnez le salaire brut et le total des cotisations patronales. Appliquez chaque taux patronal à son assiette (plafonnée au PMSS ou sur la totalité du salaire), puis faites la somme. Pour une estimation rapide, multipliez le brut par 1,25 à 1,43 selon le niveau de salaire et les allègements applicables.
Quelle différence entre charges patronales et charges salariales ?
Les charges patronales sont payées par l'employeur en plus du salaire brut (25 à 42 % du brut). Les charges salariales sont prélevées sur le salaire brut du salarié (environ 22 %) et réduisent son salaire net. Les deux figurent sur le bulletin de paie, dans des colonnes distinctes.
Est-ce que les charges patronales sont les mêmes pour un cadre et un non-cadre ?
Non. Un cadre cotise à l'APEC (0,036 % part patronale) et les taux AGIRC-ARRCO en Tranche 2 s'appliquent plus souvent si le salaire dépasse le PMSS. En pratique, l'écart reste modéré pour les salaires inférieurs à 4 005,00 € brut par mois.
Quelles sont les charges patronales pour un salaire au SMIC ?
Au SMIC, les charges patronales de droit commun avoisinent 43 % du brut. Après application de la RGDU, le taux effectif descend à environ 8 %, soit un coût employeur total d'environ 2 014 € par mois pour un SMIC brut de 1 867,02 €.
La RGDU remplace-t-elle la réduction Fillon ?
Oui. La RGDU fusionne la réduction Fillon avec les anciens taux réduits d'assurance maladie et d'allocations familiales en un seul mécanisme dégressif. Elle s'applique aux salaires jusqu'à 3 SMIC et atteint son maximum au niveau du SMIC.
Comment réduire les charges patronales légalement ?
Les principaux moyens sont la RGDU (automatique pour les salaires jusqu'à 3 SMIC), les exonérations zonées (ZRR, QPV, BER), les aides à l'embauche d'apprentis (apprentissage, contrat de professionnalisation) et l'optimisation du taux AT/MP par la prévention des risques. L'épargne salariale (intéressement, PEE) permet aussi de compléter la rémunération avec un forfait social réduit.
Les charges patronales sont-elles déductibles du résultat de l'entreprise ?
Oui. Les charges patronales sont intégralement déductibles du résultat imposable, au même titre que les salaires bruts. Elles réduisent la base de calcul de l'impôt sur les sociétés (IS) ou de l'impôt sur le revenu (IR) selon le régime fiscal de l'entreprise.
Combien coûte réellement un salarié payé 3 000 € brut ?
Pour 3 000 € brut (non-cadre, entreprise < 50 salariés, AT/MP 2 %), le coût employeur total avant RGDU est de 4 289 € par mois, soit environ 51 469 € par an. Après RGDU, le coût mensuel descend à environ 3 843 €, soit 46 116 € par an.
Est-ce qu'un dirigeant de SASU paie des charges patronales ?
Oui, si le président de SASU se verse un salaire. En tant qu'assimilé salarié, il est soumis aux mêmes cotisations patronales qu'un salarié classique, hors assurance chômage (sauf option). S'il ne se verse aucune rémunération, aucune cotisation n'est due.
Sources & Références
Service-Public : Réduction générale des cotisations patronales : quels changements au 1er janvier 2026 ?
URSSAF : Taux de cotisations - Secteur privé
Légifrance : Assiette, taux et calcul des cotisations (Articles D242-1 à D242-41)
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


