
Entrepreneur individuel et TVA : régimes, seuils et démarches
Autoliquidation de TVA : comment ça marche en 2026

Temps de lecture : 8 min
Résumé de l'article
- Autoliquidation de TVA : l'acheteur déclare et déduit lui-même la TVA à la place du vendeur.
- Neutralité de trésorerie : la TVA collectée égale la TVA déductible, donc aucun euro ne sort.
- Quatre cas : biens intra-UE, services intra-UE, sous-traitance BTP et importations hors Union européenne.
- Facture HT obligatoire : le vendeur facture sans TVA avec la mention « Autoliquidation » et sa référence légale.
- Amende de 5 % : l'oubli de déclaration est sanctionné même si l'opération reste neutre.
- Gérer sa comptabilité en autoliquidation : Swapn vous propose une solution tout-en-un dès 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
L'autoliquidation de TVA inverse le circuit habituel de la taxe sur la valeur ajoutée. Au lieu que le vendeur collecte la TVA et la reverse au Trésor public, c'est l'acheteur (le preneur) qui la déclare et la déduit lui-même sur sa propre déclaration. La TVA collectée et la TVA déductible étant identiques, l'opération est neutre en trésorerie : vous ne sortez pas un euro. Ce mécanisme, prévu par l'article 283 du Code général des impôts (CGI), concerne tous les assujettis à la TVA en France, qu'ils relèvent du régime réel normal ou du régime réel simplifié. Les micro-entrepreneurs en franchise en base de TVA ne sont pas concernés, sauf pour les importations où ils doivent déposer une CA3 spécifique. Quatre grandes situations déclenchent l'autoliquidation : les achats de biens intra-UE, les prestations de services intra-UE, la sous-traitance BTP et les importations hors UE. D'autres opérations plus rares sont aussi visées (livraisons de métaux non ferreux, cessions de certificats d'émission de gaz à effet de serre, ventes de déchets industriels), mais les quatre cas ci-dessous couvrent la grande majorité des situations rencontrées par les entrepreneurs.
Dans quels cas l'autoliquidation de TVA s'applique-t-elle ?
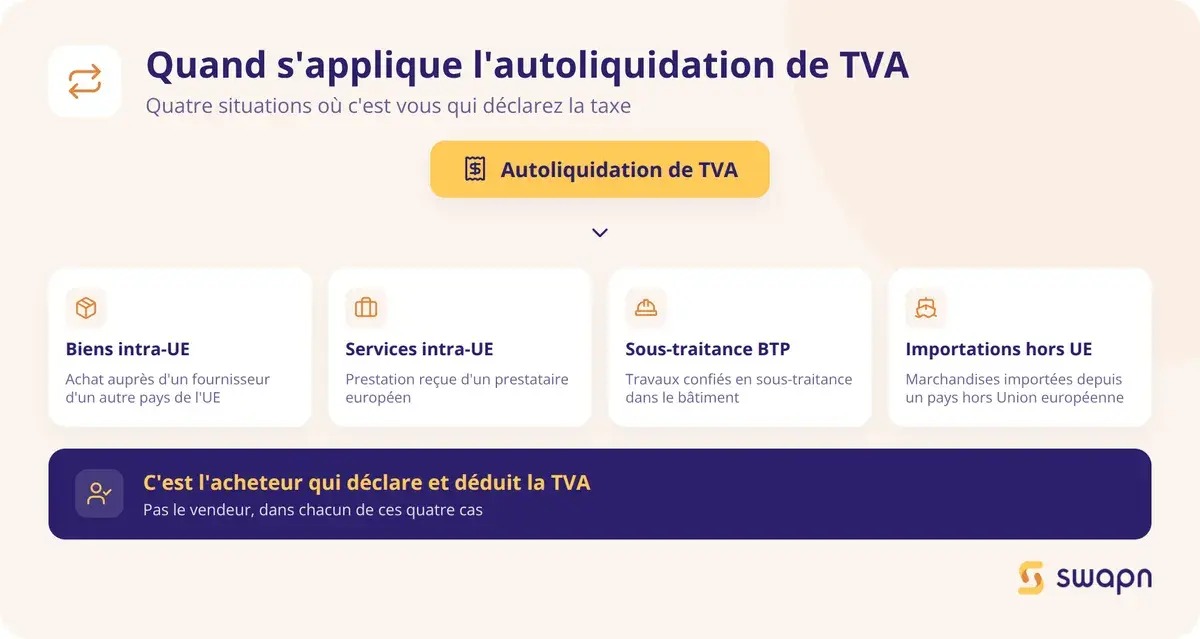
L'autoliquidation de TVA intervient dans quatre situations bien distinctes. Chacune répond à une logique différente, avec ses propres règles de facturation et de déclaration.
- Acheter des biens à un fournisseur situé dans un autre pays de l'UE
- Recevoir une prestation de service d'un prestataire européen
- Confier des travaux de construction en sous-traitance dans le bâtiment
- Importer des marchandises depuis un pays hors Union européenne
Cas n°1 - Acquisitions intracommunautaires de biens
Vous achetez un bien (matériel, équipement, matières premières) à un fournisseur établi dans un autre État membre de l'UE. Le fournisseur vous facture hors taxe, avec une mention d'exonération de TVA dans son pays. C'est vous, l'acquéreur français, qui autoliquidez la TVA au taux français applicable au bien (article 283-2 bis du CGI).
Le fournisseur doit mentionner son numéro de TVA intracommunautaire et le vôtre sur la facture. De votre côté, vous déclarez la TVA collectée et la TVA déductible sur votre CA3.
Exemple chiffré - achat de matériel à un fournisseur allemand
Votre entreprise achète du matériel informatique pour 10 000 € HT à un fournisseur de Munich.
- TVA autoliquidée : 10 000 × 20 % = 2 000 €
- Déclaration CA3 : 2 000 € en TVA collectée (ligne 3B) + 2 000 € en TVA déductible (ligne 20)
- Impact sur votre trésorerie : 0 €
Cas n°2 - Prestations de services intracommunautaires
Un prestataire établi dans un autre État membre de l'UE vous fournit un service (conseil, développement informatique, formation, marketing). La TVA est due dans le pays du preneur assujetti, c'est-à-dire en France. Le prestataire étranger facture donc HT, avec la mention « Autoliquidation - TVA due par le preneur, art. 283-2 du CGI ».
Vous déclarez et déduisez la TVA française sur votre CA3, exactement comme pour un achat de biens intra-UE. Les numéros de TVA intracommunautaire des deux parties doivent figurer sur la facture.
Exemple chiffré - mission de conseil par un cabinet espagnol
Votre société fait appel à un cabinet de conseil de Barcelone pour une mission stratégique facturée 5 000 € HT.
- TVA autoliquidée : 5 000 × 20 % = 1 000 €
- Déclaration CA3 : 1 000 € en TVA collectée (ligne 3B) + 1 000 € en TVA déductible (ligne 20)
- Impact sur votre trésorerie : 0 €
Cas n°3 - Sous-traitance dans le BTP
Depuis le 1er janvier 2014, les travaux de construction réalisés en sous-traitance sont soumis à l'autoliquidation de TVA (article 283-2 nonies du CGI). Le sous-traitant facture HT avec la mention « Autoliquidation ». C'est le donneur d'ordre (l'entreprise principale) qui déclare et déduit la TVA.
Les travaux concernés sont ceux liés à un bien immobilier : construction, réparation, nettoyage, entretien, transformation et démolition. La relation doit être une sous-traitance au sens de la loi n° 75-1334 du 31 décembre 1975 : un entrepreneur principal confie à un sous-traitant l'exécution de tout ou partie du contrat conclu avec le maître d'ouvrage.
Quels travaux BTP sont exclus de l'autoliquidation ?
Certaines opérations ne relèvent pas du dispositif, même si elles interviennent sur un chantier :
- Les opérations de nettoyage faisant l'objet d'un contrat de sous-traitance séparé du marché de travaux
- La location d'engins et de matériels de chantier sans opérateur réalisant des travaux
- Les prestations intellectuelles (études, ingénierie, architecture) sans fourniture de travaux
- La livraison de matériaux seuls sur site, sans pose ni installation
- Les opérations de signalisation faisant l'objet d'un contrat distinct
Bon à savoir : Un contrat de nettoyage intégré au marché global de travaux relève de l'autoliquidation. Le même nettoyage, s'il fait l'objet d'un contrat séparé, en est exclu. C'est le périmètre du contrat qui détermine le régime applicable.
Exemple chiffré - sous-traitance de travaux de maçonnerie
Une entreprise de maçonnerie confie la maçonnerie d'un chantier à un sous-traitant pour 8 000 € HT.
- Le sous-traitant facture 8 000 € HT avec la mention « Autoliquidation, art. 283-2 nonies CGI ». Aucune TVA ne figure sur la facture.
- Le donneur d'ordre autoliquide : 8 000 × 20 % = 1 600 € en TVA collectée + 1 600 € en TVA déductible
- Impact sur la trésorerie du donneur d'ordre : 0 €
Cas n°4 - Importation de biens hors UE
Depuis le 1er janvier 2022, l'autoliquidation de la TVA à l'importation est obligatoire et automatique pour toutes les entreprises identifiées à la TVA en France. Avant cette date, la TVA était payée à la douane au moment du dédouanement, ce qui créait une avance de trésorerie parfois lourde. La TVA à l'importation se déclare directement sur la CA3 (formulaire n° 3310-CA3-SD), et l'interlocuteur unique est la DGFiP (Direction générale des finances publiques).
Bon à savoir : Le montant de TVA à l'importation est pré-rempli automatiquement sur votre CA3 le 14 du mois suivant l'importation via le service ATVAI (Autoliquidation de la TVA à l'Importation). Vous avez jusqu'au 24 pour vérifier et valider votre déclaration.
Exemple chiffré - importation de marchandises depuis la Chine
Votre entreprise importe des composants électroniques pour 20 000 € depuis un fournisseur chinois.
- TVA autoliquidée : 20 000 × 20 % = 4 000 €
- Déclaration CA3 : base d'imposition en ligne A4 + TVA collectée calculée automatiquement dans le cadre B + TVA déductible en ligne 20
- Économie de trésorerie par rapport à l'ancien système : 4 000 € non avancés à la douane
Voici un récapitulatif des quatre cas d'autoliquidation de TVA :
| Cas | Opération concernée | Base légale | Mention facture | Ligne CA3 collectée / déductible |
|---|---|---|---|---|
| Acquisition intra-UE | Achat de biens à un fournisseur UE | Art. 283-2 bis CGI | Exonération TVA + n° TVA intra-UE des deux parties | 3B / 20 |
| Prestation de services intra-UE | Service reçu d'un prestataire UE | Art. 283-2 CGI | « Autoliquidation - TVA due par le preneur, art. 283-2 CGI » | 3B / 20 |
| Sous-traitance BTP | Travaux en sous-traitance (loi 75-1334) | Art. 283-2 nonies CGI | « Autoliquidation » | 02 / 20 |
| Importation hors UE | Achat de biens hors UE | Art. 181 LF 2020 | Document douanier (pas de mention sur facture fournisseur) | A4 / 20 |
Quelle mention obligatoire porter sur une facture en autoliquidation ?
La facture est le document clé de l'autoliquidation. Une mention absente ou erronée peut entraîner un rejet de déduction par l'administration fiscale. Voici les règles à respecter selon le type d'opération.
Les mentions selon le type d'opération
La facture en autoliquidation ne doit jamais mentionner de montant de TVA : elle est émise hors taxe uniquement. La mention à inscrire varie selon la nature de l'opération.
| Type d'opération | Mention obligatoire sur la facture | Référence légale |
|---|---|---|
| Acquisition intracommunautaire de biens | Exonération de TVA dans le pays du fournisseur + n° de TVA intracommunautaire des deux parties | Art. 283-2 bis CGI |
| Prestation de services intra-UE | « Autoliquidation - TVA due par le preneur, art. 283-2 du CGI » + n° de TVA intracommunautaire des deux parties | Art. 283-2 CGI |
| Sous-traitance BTP | « Autoliquidation » (+ référence art. 283-2 nonies du CGI recommandée) | Art. 283-2 nonies CGI |
| Importation hors UE | Pas de mention spécifique sur la facture fournisseur (TVA déclarée via la CA3 sur base du document douanier) | Art. 181 LF 2020 |
Pour les opérations intracommunautaires, les numéros de TVA intracommunautaire du vendeur et de l'acheteur doivent figurer sur la facture. Pensez à vérifier la validité du numéro de votre partenaire sur le système VIES de la Commission européenne avant d'émettre ou d'accepter une facture.
Que risquez-vous en cas de mention absente ou erronée ?
L'administration fiscale peut rejeter la déduction de TVA si la facture ne porte pas la mention d'autoliquidation requise. Vous devrez alors régulariser la situation et fournir une facture rectificative.
Au-delà du rejet de déduction, une sanction spécifique existe pour les omissions de déclaration. Lorsque la TVA due au titre de l'autoliquidation n'a pas été déclarée, elle ne fait pas l'objet d'un rappel si les conditions de fond du droit à déduction sont remplies. En revanche, une amende de 5 % du montant de la TVA déductible est appliquée (article 1788 A-4 du CGI).
Bon à savoir : Même si l'opération est neutre (TVA collectée = TVA déductible), l'oubli de déclaration est sanctionné par cette amende de 5 %. Conservez systématiquement vos justificatifs : factures, contrats de sous-traitance et documents douaniers.
Comment déclarer l'autoliquidation de TVA sur la CA3 ?
La déclaration de TVA CA3 (formulaire n° 3310-CA3-SD) est le support unique pour toutes les opérations d'autoliquidation. Voici les lignes à remplir et les écritures comptables à passer.
Les lignes à remplir sur la déclaration CA3
Chaque type d'opération se déclare sur des lignes spécifiques de la CA3. La TVA collectée apparaît dans le cadre A (opérations imposables), et la TVA déductible dans le cadre correspondant.
| Opération | Ligne TVA collectée (cadre A) | Ventilation par taux (cadre B) | Ligne TVA déductible |
|---|---|---|---|
| Acquisitions intracommunautaires (biens et services) | Ligne 3B (base HT) | TVA ventilée par taux applicable | Ligne 20 (autres biens et services) ou ligne 19 (immobilisations) |
| Importations hors UE | Ligne A4 (base HT, pré-remplie via ATVAI) | TVA ventilée par taux applicable | Ligne 20 ou ligne 19 |
| Sous-traitance BTP | Ligne 02 (autres opérations imposables) | TVA ventilée par taux applicable | Ligne 20 ou ligne 19 |
Pour les importations, le service ATVAI pré-remplit automatiquement la ligne A4 le 14 du mois suivant l'importation. Vous avez jusqu'au 24 du mois pour vérifier les montants et valider votre déclaration. Si un montant est incorrect, vous pouvez le modifier directement sur la CA3 avant validation.
Les écritures comptables de l'autoliquidation
La comptabilisation de l'autoliquidation repose sur un double enregistrement comptable symétrique. La TVA collectée (au crédit) et la TVA déductible (au débit) s'annulent, ce qui rend l'opération neutre dans vos comptes.
Voici l'écriture type pour un achat intracommunautaire de 10 000 € HT (TVA à 20 %) :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 607 | Achats de marchandises | 10 000 € | |
| 44566 | TVA déductible sur autres biens et services | 2 000 € | |
| 401 | Fournisseur | 10 000 € | |
| 4452 | TVA due intracommunautaire | 2 000 € |
Le compte 4452 (TVA due intracommunautaire) enregistre la TVA collectée au crédit. Le compte 44566 (TVA déductible sur autres biens et services) enregistre la TVA déductible au débit. Les deux montants étant identiques, le solde net est nul.
Avec Swapn (dès 29 € HT/mois, sans engagement), la comptabilisation de l'autoliquidation est automatisée : les écritures sont générées à partir de vos factures et votre déclaration de TVA est gérée par un comptable.
Autoliquidation de TVA : quels avantages et quels risques ?
L'autoliquidation simplifie la gestion de la TVA sur les opérations internationales et la sous-traitance BTP, mais elle exige de la rigueur dans la déclaration et la facturation.
Les avantages pour votre trésorerie
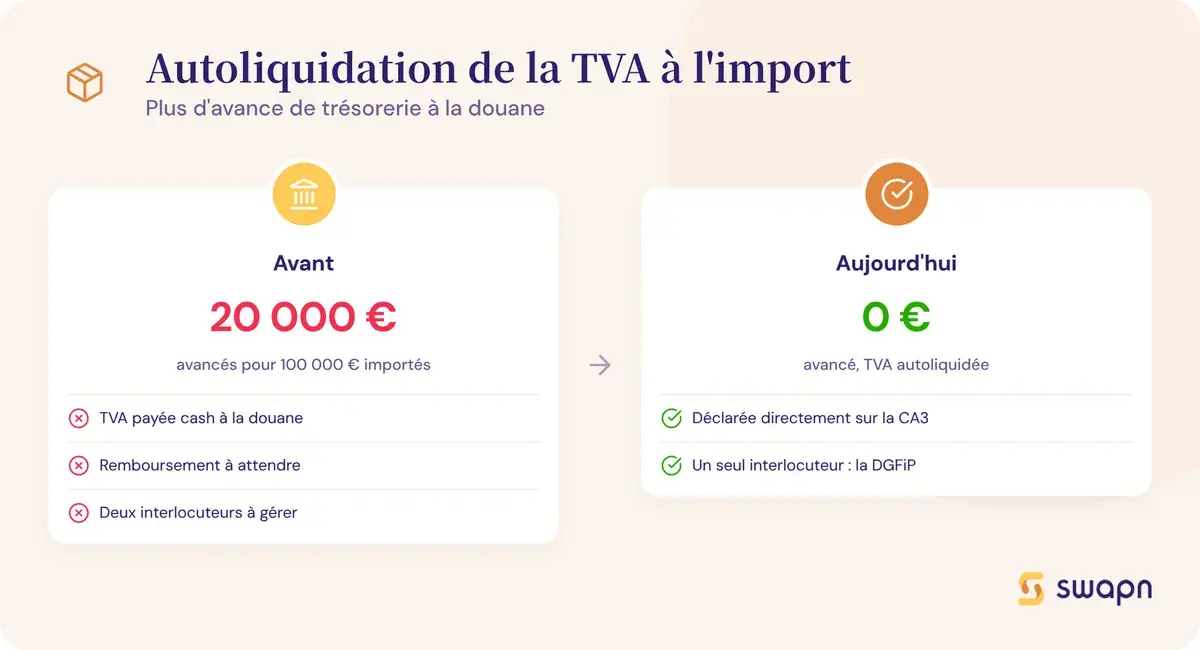
Le premier avantage est la neutralité de trésorerie. Vous ne versez aucune avance de TVA à votre fournisseur étranger ni à la douane. Pour les importations, le gain est direct : avant 2022, une entreprise qui importait 100 000 € de marchandises devait avancer 20 000 € de TVA à la douane, puis attendre le remboursement via sa déclaration. Ce décalage pouvait peser lourd sur la trésorerie d'une TPE.
L'autoliquidation simplifie aussi les démarches administratives. Pour les importations, vous n'avez plus qu'un seul interlocuteur (la DGFiP) au lieu de deux (douane + impôts). Le mécanisme limite aussi la fraude carrousel, en supprimant le décalage entre la collecte de TVA par le vendeur et la déduction par l'acheteur.
Les erreurs fréquentes à éviter
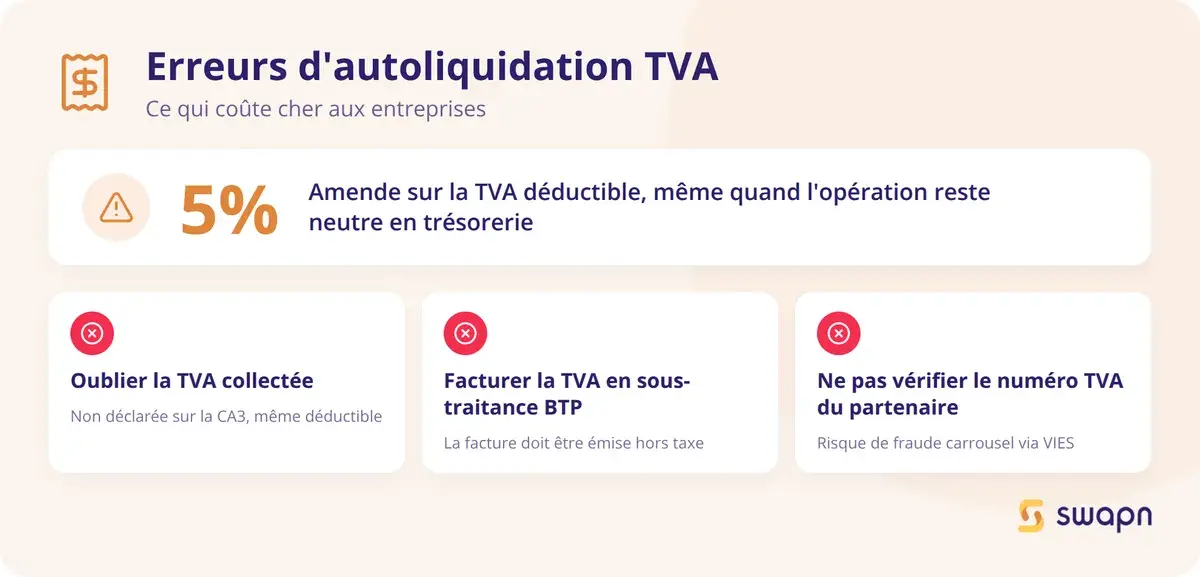
Voici les cinq erreurs les plus courantes en matière d'autoliquidation :
- Oublier de déclarer la TVA collectée sur la CA3, même si elle est intégralement déductible. L'amende de 5 % s'applique dans tous les cas (art. 1788 A-4 CGI).
- Facturer la TVA en tant que sous-traitant BTP alors que la facture doit être émise HT. Si le sous-traitant facture la TVA par erreur, le donneur d'ordre ne pourra pas la déduire.
- Ne pas vérifier le numéro de TVA intracommunautaire de votre partenaire commercial sur le système VIES. Un numéro invalide peut vous exposer à un risque de fraude carrousel.
- Confondre les régimes : appliquer l'autoliquidation BTP à des prestations intellectuelles (études, ingénierie, architecture) qui n'entrent pas dans le dispositif.
- Ne pas distinguer achat domestique et achat intra-UE : l'autoliquidation ne concerne pas les achats à un fournisseur français établi en France.
Bon à savoir : En cas d'erreur sur une facture de sous-traitance BTP (TVA facturée au lieu du HT), le donneur d'ordre doit demander une facture rectificative avant de déduire la TVA. Sans correction, la déduction sera rejetée par l'administration fiscale.
Pour sécuriser vos déclarations de TVA, Swapn met à votre disposition l'assistance de ses comptables (téléphone, visio, chat, e-mail) avec un délai de réponse sous 24 h.
Les questions fréquentes sur l'autoliquidation de TVA
Comment faire une facture avec autoliquidation de TVA ?
La facture doit être émise HT, sans aucun montant de TVA, et porter la mention « Autoliquidation » suivie de la référence légale applicable. Pour les opérations intra-UE, les numéros de TVA intracommunautaire des deux parties doivent aussi figurer sur le document.
L'autoliquidation de TVA s'applique-t-elle aux micro-entrepreneurs ?
Non. Les micro-entrepreneurs en franchise en base de TVA ne sont pas assujettis et ne peuvent ni autoliquider la TVA ni la déduire. Seule exception : pour les importations, un micro-entrepreneur doit déposer une CA3 pour déclarer la TVA à l'importation.
Quelle différence entre autoliquidation intracommunautaire et autoliquidation à l'importation ?
L'autoliquidation intracommunautaire concerne les échanges entre États membres de l'UE (biens et services). L'autoliquidation à l'importation vise les biens provenant de pays hors UE. Les deux se déclarent sur la CA3, mais sur des lignes différentes : ligne 3B pour l'intra-UE, ligne A4 pour l'import.
Comment fonctionne l'autoliquidation selon l'article 283-2 du CGI ?
L'article 283-2 du CGI prévoit que lorsqu'un prestataire de services est établi hors de France, la TVA est due par le preneur assujetti en France. Le preneur déclare la TVA sur sa CA3 en ligne 3B (collectée) et la déduit en ligne 20 (déductible). L'opération est neutre en trésorerie.
Quels sont les cas où l'autoliquidation ne s'applique pas ?
L'autoliquidation ne s'applique pas aux achats domestiques (fournisseur et client français), aux prestations intellectuelles dans le BTP sans travaux, à la location de matériel de chantier sans opérateur, ni aux opérations avec des particuliers non assujettis.
Comment comptabiliser l'autoliquidation de TVA intracommunautaire ?
L'écriture passe par deux comptes symétriques : le compte 4452 (TVA due intracommunautaire) au crédit pour la TVA collectée, et le compte 44566 (TVA déductible sur autres biens et services) au débit. Le montant étant identique, l'opération est neutre dans les comptes.
Que se passe-t-il si j'oublie de déclarer l'autoliquidation ?
L'administration ne procède pas à un rappel de TVA si le droit à déduction est acquis. En revanche, une amende de 5 % du montant de la TVA déductible non déclarée est due (article 1788 A-4 du CGI).
Un sous-traitant BTP doit-il facturer avec ou sans TVA ?
Sans TVA. Le sous-traitant facture HT avec la mention « Autoliquidation » sur sa facture. C'est le donneur d'ordre qui autoliquide la TVA sur sa propre CA3. Si le sous-traitant facture la TVA par erreur, le donneur d'ordre ne pourra pas la déduire.
L'autoliquidation de TVA à l'importation est-elle obligatoire depuis 2022 ?
Oui. Depuis le 1er janvier 2022, l'autoliquidation est obligatoire et automatique pour toutes les entreprises identifiées à la TVA en France. La TVA n'est plus payée à la douane mais déclarée directement sur la CA3.
Comment vérifier le montant de TVA à l'importation pré-rempli sur la CA3 ?
Le service ATVAI permet de consulter les montants pré-remplis à partir du 14 du mois suivant l'importation. Vous avez jusqu'au 24 du mois pour vérifier, corriger si nécessaire, et valider votre déclaration.
Sources & Références
Legifrance : Article 283 - Code général des impôts
Economie.gouv.fr : Import : ce qu'il faut savoir sur l'autoliquidation de la TVA
Impots.gouv.fr : TVA à l'importation
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


