
TVA en France : taux, calcul et mode d'emploi 2026
Heure supplémentaire et impôt : ce qu'il faut savoir

Temps de lecture : 7 min
Résumé de l'article
- Heures supplémentaires et impôt : elles sont exonérées d'impôt sur le revenu dans la limite de 7 500 € nets annuels.
- Au-delà du plafond : seul le surplus est réintégré dans votre revenu imposable selon votre tranche.
- Double avantage : une réduction de cotisations salariales de 11,31 % s'ajoute à l'exonération fiscale.
- Déclaration : le montant exonéré est pré-rempli dans les cases 1GH à 1JH à vérifier.
- Budget 2026 : la suppression du plafond de défiscalisation est en discussion mais pas encore votée.
- Gérer sa comptabilité avec Swapn : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 octobre 2026
Les heures supplémentaires sont-elles imposées ?
Les heures supplémentaires et l'impôt sur le revenu sont un sujet qui concerne des millions de salariés. La réponse courte : non, vos heures sup sont non imposables dans la grande majorité des cas. Un mécanisme d'exonération, un plafond annuel et un double avantage fiscal protègent votre pouvoir d'achat.
Le principe : une exonération d'impôt sur le revenu
Toute heure travaillée au-delà de la durée légale de 35 heures par semaine est une heure supplémentaire. Depuis la loi du 24 décembre 2018, qui a rétabli un dispositif créé par la loi TEPA de 2007, la rémunération de ces heures est exonérée d'impôt sur le revenu (conformément au BOI-RSA-CHAMP-20-50-20).
L'exonération porte sur la totalité de la rémunération versée au titre des heures supplémentaires : le salaire de base reconstitué et la majoration de salaire (25 % ou 50 %). Ce n'est pas uniquement la majoration qui échappe à l'impôt, mais bien l'ensemble de la somme perçue.
Ce dispositif de défiscalisation des heures supplémentaires s'applique aux salariés du secteur privé comme aux agents de la fonction publique, sans distinction.
Le plafond annuel de 7 500 € net
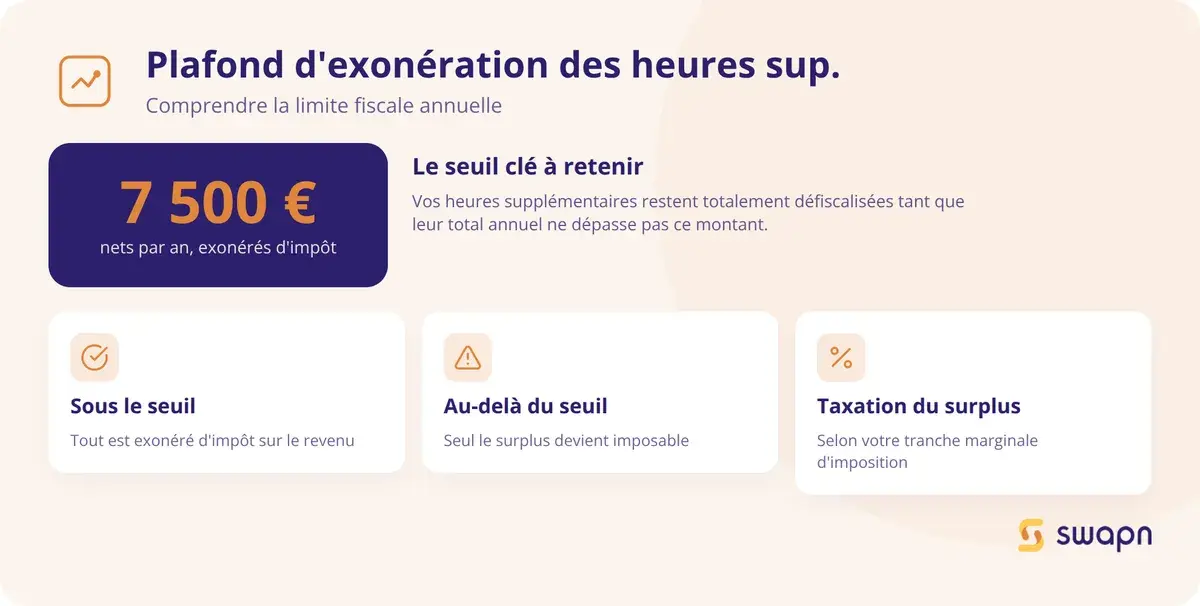
L'exonération n'est pas illimitée. Elle est plafonnée à 7 500 € nets imposables par an et par salarié. Ce plafond s'apprécie sur l'année civile, du 1er janvier au 31 décembre.
Si vos heures supplémentaires génèrent un montant net imposable inférieur à 7 500 €, la totalité est exonérée. Au-delà de ce seuil, seul le surplus est réintégré dans votre revenu imposable et soumis à l'impôt selon votre tranche marginale d'imposition (TMI).
Les heures complémentaires des salariés à temps partiel (heures effectuées au-delà de la durée contractuelle mais en dessous de 35 heures) sont soumises au même plafond d'exonération. Les heures supplémentaires exonérées restent par ailleurs prises en compte dans le calcul de votre revenu fiscal de référence, ce qui peut affecter l'éligibilité à certains dispositifs sociaux ou fiscaux.
Bon à savoir : si vous dépassez le plafond de 7 500 €, seul le surplus est réintégré dans votre revenu imposable. L'exonération reste acquise sur les 7 500 premiers euros.
Cas pratique - calcul de l'exonération pour un salarié à 2 000 € brut
Prenons l'exemple de Claire, salariée à temps plein (35 heures) avec un salaire brut mensuel de 2 000 €. Elle effectue 4 heures supplémentaires chaque semaine.
Son taux horaire brut s'élève à 13,19 € (2 000 € / 151,67 heures mensuelles). Avec la majoration légale de 25 %, chaque heure supplémentaire est payée 16,49 € brut.
Claire effectue en moyenne 17,33 heures supplémentaires par mois (4h × 52 semaines / 12 mois). Sa rémunération brute mensuelle d'heures sup atteint 286 €, soit 3 430 € brut par an.
Après déduction des cotisations salariales réduites (voir section suivante), le montant net imposable de ses heures supplémentaires est d'environ 3 060 €, bien en dessous du plafond de 7 500 €. La totalité est donc exonérée d'impôt sur le revenu.
Voici l'économie d'impôt réelle selon la tranche marginale d'imposition :
| TMI | Montant exonéré (net imposable) | Économie d'impôt annuelle |
|---|---|---|
| 0 % | 3 060 € | 0 € |
| 11 % | 3 060 € | 337 € |
| 30 % | 3 060 € | 918 € |
Si Claire est imposée à la tranche de 30 %, elle économise 918 € d'impôt par an grâce à l'exonération de ses heures supplémentaires.
Pour suivre l'ensemble de vos revenus et obligations fiscales, Swapn propose une solution comptable tout-en-un dès 29 € HT/mois, avec l'assistance de comptables inscrits à l'Ordre des Experts-Comptables.
Quelle réduction de cotisations salariales sur les heures supplémentaires ?
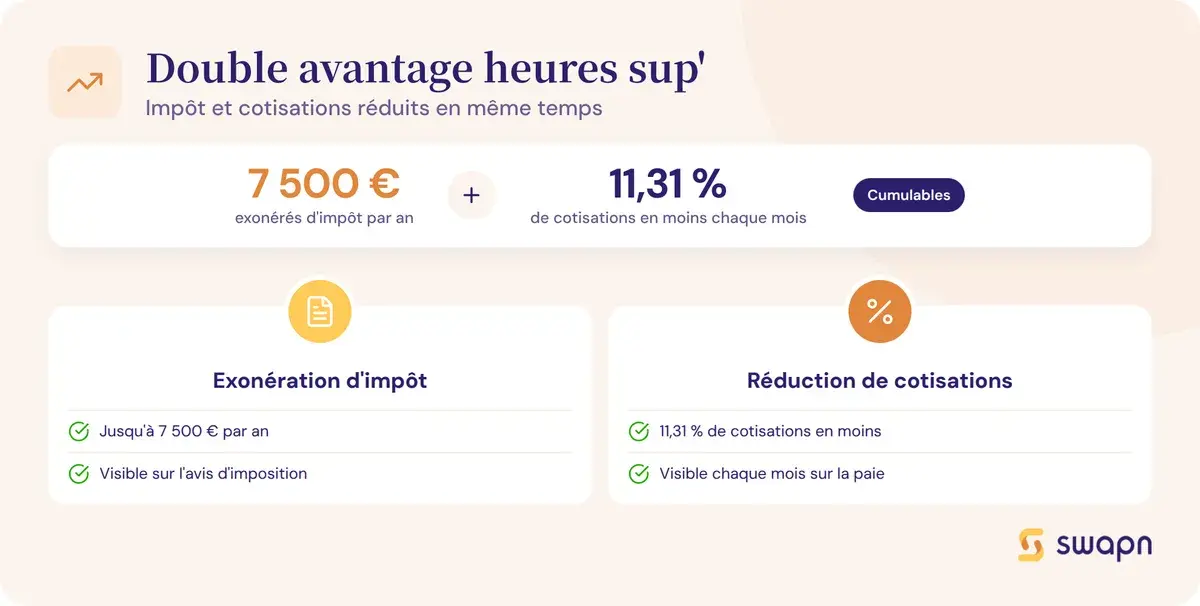
L'exonération d'impôt sur le revenu n'est pas le seul avantage lié aux heures supplémentaires. Une réduction de cotisations salariales vient s'y ajouter, directement visible sur votre fiche de paie chaque mois.
Le taux de réduction applicable
Les heures supplémentaires bénéficient d'une réduction de cotisations salariales de 11,31 %. Cette réduction porte sur les cotisations d'assurance vieillesse de base et complémentaire. Elle s'applique dans la limite du taux de cotisations effectivement supporté par le salarié.
Cet avantage est distinct de l'exonération d'impôt sur le revenu. Les deux se cumulent : vous payez moins de cotisations sur votre bulletin de paie et vous ne déclarez pas ces revenus aux impôts (dans la limite du plafond de 7 500 €).
Ce que cela représente sur votre fiche de paie
Reprenons le cas de Claire (2 000 € brut, 4 heures sup par semaine). Sa réduction de cotisations salariales s'élève à 3 430 € × 11,31 % = 388 € par an, soit environ 32 € de plus sur son salaire net chaque mois.
Sur votre bulletin de paie, cette réduction apparaît sur une ligne dédiée, généralement intitulée « réduction cotisations heures supplémentaires ». Vérifiez qu'elle y figure bien.
Voici le récapitulatif du double avantage pour un salarié type :
| Avantage | Mécanisme | Plafond | Gain annuel estimé |
|---|---|---|---|
| Exonération d'impôt sur le revenu | Heures sup non ajoutées au revenu imposable | 7 500 € net/an | 337 € (TMI 11 %) à 918 € (TMI 30 %) |
| Réduction de cotisations salariales | Réduction de 11,31 % sur cotisations vieillesse | Taux effectif de cotisations | 388 € |
| Total cumulé | Exonération IR + réduction cotisations | 725 € (TMI 11 %) à 1 306 € (TMI 30 %) |
Comment déclarer ses heures supplémentaires aux impôts ?
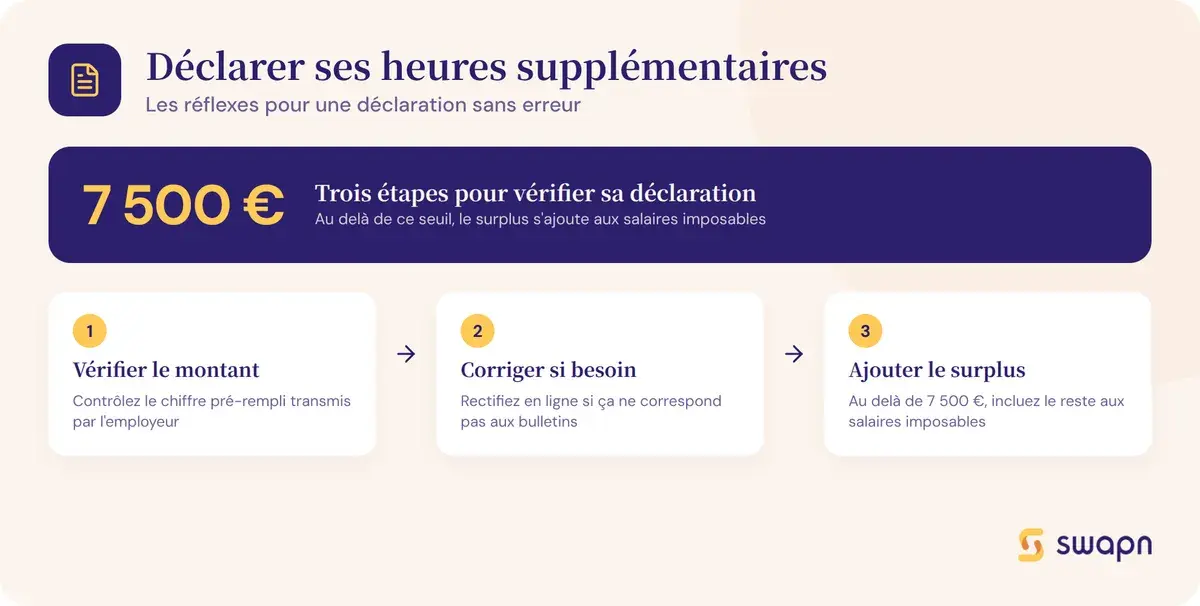
La déclaration des heures supplémentaires exonérées suit un processus largement automatisé, mais quelques vérifications s'imposent pour éviter les erreurs. Voici les trois étapes à suivre.
- Contrôler le montant pré-rempli transmis par votre employeur
- Rectifier en ligne si le chiffre ne correspond pas à vos bulletins de paie
- Ajouter le surplus à vos salaires imposables si vous dépassez 7 500 €
Le pré-remplissage de la déclaration de revenus
Les heures supplémentaires exonérées apparaissent sur une ligne dédiée de votre déclaration de revenus pré-remplie, dans les cases 1GH à 1JH (selon le déclarant). Le montant est transmis automatiquement par votre employeur à l'administration fiscale via la DSN (Déclaration Sociale Nominative).
Vous n'avez donc pas à calculer vous-même le montant exonéré. Votre seule obligation : vérifier que le chiffre affiché correspond bien au cumul annuel figurant sur votre bulletin de paie de décembre.
Que faire en cas d'erreur de pré-remplissage ?
Les erreurs de pré-remplissage ne sont pas rares. Pour vérifier, comparez le montant de la case 1GH (ou 1HH, 1IH, 1JH) avec le cumul « heures supplémentaires exonérées » de votre bulletin de décembre.
Si les montants ne correspondent pas, corrigez directement en ligne sur impots.gouv.fr avant la date limite de dépôt. Après l'envoi de votre déclaration, vous pouvez encore rectifier via le service de déclaration rectificative, accessible depuis votre espace personnel.
Bon à savoir : les erreurs de pré-remplissage des heures supplémentaires sont fréquentes, notamment dans la fonction publique. Comparez systématiquement le montant affiché avec le cumul annuel de votre bulletin de paie de décembre.
Avec Swapn, votre comptabilité est tenue en temps réel et vos documents fiscaux sont accessibles à tout moment dans l'application, ce qui facilite la vérification de votre déclaration de revenus.
Que déclarer en cas de dépassement du plafond de 7 500 € ?
Si le montant total de vos heures supplémentaires exonérées dépasse 7 500 € nets sur l'année, le surplus doit être ajouté à vos salaires imposables dans les cases 1AJ à 1DJ.
Votre employeur ne fait pas toujours cette ventilation automatiquement, surtout si vous avez changé d'entreprise en cours d'année. C'est à vous de vérifier et, le cas échéant, de réintégrer la différence.
Ce point est particulièrement important si vous avez plusieurs employeurs : chacun applique l'exonération de son côté sans connaître les montants versés par les autres. Le plafond de 7 500 € est global, tous employeurs confondus.
Heures supplémentaires exonérées : quels cas particuliers ?
Le régime d'exonération des heures supplémentaires s'étend au-delà du cas classique du salarié à temps plein chez un seul employeur. Plusieurs situations méritent une attention particulière.
Les RTT travaillés (jours de repos monétisés)
Les jours de RTT auxquels vous renoncez, en échange d'une rémunération majorée d'au moins 25 % (ou le taux prévu par votre convention collective s'il est supérieur), bénéficient du même régime fiscal que les heures supplémentaires. Ces sommes sont exonérées d'impôt sur le revenu dans les mêmes conditions.
Le plafond de 7 500 € est commun : vos heures supplémentaires et vos RTT monétisés se cumulent pour l'appréciation de ce seuil. Un salarié qui perçoit 5 000 € d'heures sup et 4 000 € de RTT travaillés dépasse le plafond de 1 500 €, montant qui sera réintégré dans son revenu imposable.
Les salariés ayant plusieurs employeurs
Chaque employeur applique l'exonération indépendamment, sans connaître les montants versés par vos autres employeurs. Le plafond de 7 500 € est global, tous employeurs confondus.
C'est à vous de vérifier le cumul total sur votre déclaration de revenus. Si la somme des montants exonérés par chaque employeur dépasse 7 500 €, vous devez réintégrer le surplus dans vos salaires imposables (cases 1AJ à 1DJ).
Les heures complémentaires des salariés à temps partiel
Les heures complémentaires, c'est-à-dire les heures effectuées au-delà de votre durée contractuelle mais en dessous de 35 heures, bénéficient du même régime d'exonération. Le plafond de 7 500 € par an et les modalités déclaratives sont identiques à ceux des heures supplémentaires des salariés à temps plein.
Les conventions collectives prévoyant un taux de majoration différent
La loi fixe un taux de majoration minimum de 25 % pour les huit premières heures supplémentaires (de la 36e à la 43e heure) et de 50 % au-delà. Votre convention collective peut prévoir un taux différent, avec un minimum légal de 10 %.
L'exonération d'impôt porte sur la totalité de la rémunération majorée, quel que soit le taux de majoration appliqué. Un taux conventionnel de 10 % ou de 50 % ne change rien au mécanisme : c'est l'ensemble de la somme perçue au titre des heures supplémentaires qui est exonéré, dans la limite du plafond.
Ce qui change avec le Budget 2026
Le Budget 2026 pourrait modifier le régime fiscal des heures supplémentaires. Voici les mesures en discussion et leur statut actuel.
La suppression du plafond de 7 500 € en débat
Un amendement adopté en première lecture à l'Assemblée nationale prévoit la suppression du plafond de défiscalisation des heures supplémentaires. Si cette mesure est définitivement votée, toutes les heures supplémentaires seraient exonérées d'impôt sur le revenu, sans limite de montant.
Le coût de cette mesure est estimé à 1 milliard d'euros par an selon le ministre des Comptes publics. La navette parlementaire est toujours en cours au moment de la mise à jour de cet article.
Bon à savoir : cette mesure n'est pas encore définitivement votée. Tant que la loi de finances n'est pas promulguée, le plafond de 7 500 € reste en vigueur. Article mis à jour en octobre 2026.
Les autres mesures fiscales liées au pouvoir d'achat
La défiscalisation des pourboires a été prolongée jusqu'au 31 décembre 2028. Ce dispositif concerne les salariés dont la rémunération n'excède pas 1,6 SMIC.
À ne pas confondre avec la prime de partage de la valeur (PPV), qui suit un régime fiscal distinct. La PPV est imposable au-delà de certains seuils de rémunération, contrairement aux heures supplémentaires qui bénéficient d'une exonération spécifique dans la limite du plafond annuel.
Les questions fréquentes sur les heures supplémentaires et l'impôt
Est-ce qu'on paie des impôts sur les heures supplémentaires ?
Non, dans la limite de 7 500 € nets par an. Les heures supplémentaires effectuées au-delà de 35 heures sont exonérées d'impôt sur le revenu. Au-delà de ce plafond, le surplus est réintégré dans le revenu imposable.
Comment déduire ses heures supplémentaires aux impôts ?
Il ne s'agit pas d'une déduction mais d'une exonération automatique. Le montant de vos heures supplémentaires exonérées est pré-rempli sur votre déclaration de revenus (cases 1GH à 1JH). Vérifiez que le montant correspond au cumul annuel de votre bulletin de décembre et corrigez-le en ligne sur impots.gouv.fr si nécessaire.
Quelles sont les heures supplémentaires non exonérées d'impôt ?
Les heures supplémentaires dont le montant cumulé dépasse 7 500 € nets par an ne sont plus exonérées. Le surplus est imposable. Si votre employeur ne respecte pas les conditions légales de décompte, les sommes versées peuvent être requalifiées en salaire ordinaire, donc imposable.
Le plafond de 7 500 € d'exonération va-t-il être supprimé ?
Un amendement adopté en première lecture à l'Assemblée nationale dans le cadre du Budget 2026 prévoit cette suppression. La mesure n'est pas encore définitivement votée. Tant que la loi de finances n'est pas promulguée, le plafond de 7 500 € reste applicable.
Les RTT travaillés sont-ils exonérés d'impôt comme les heures supplémentaires ?
Oui. Les jours de RTT auxquels vous renoncez bénéficient du même régime d'exonération, à condition d'être rémunérés avec une majoration d'au moins 25 %. Le plafond de 7 500 € est commun aux heures supplémentaires et aux RTT monétisés.
J'ai deux employeurs : comment est calculé le plafond de 7 500 € ?
Le plafond est global, tous employeurs confondus. Chaque employeur applique l'exonération de son côté. C'est à vous de vérifier le cumul sur votre déclaration et de réintégrer le surplus éventuel dans vos salaires imposables.
Quelle est la différence entre l'exonération d'impôt et la réduction de cotisations sur les heures supplémentaires ?
Ce sont deux avantages distincts qui se cumulent. L'exonération d'impôt sur le revenu vous dispense de déclarer les heures supplémentaires dans la limite de 7 500 €. La réduction de cotisations salariales (11,31 %) diminue les prélèvements sociaux directement sur votre bulletin de paie. Le premier se constate sur votre avis d'imposition, le second chaque mois sur votre salaire net.
Où trouver le montant de mes heures supplémentaires exonérées sur ma fiche de paie ?
Le montant cumulé figure en bas de votre bulletin de paie, dans la rubrique « Net imposable » ou « Cumuls annuels ». Recherchez la ligne « heures supplémentaires exonérées » ou « HS exonérées ». C'est ce montant que votre employeur transmet via la DSN pour le pré-remplissage de votre déclaration.
Les heures complémentaires d'un temps partiel sont-elles aussi exonérées d'impôt ?
Oui. Les heures complémentaires effectuées au-delà de la durée contractuelle bénéficient du même régime d'exonération que les heures supplémentaires des salariés à temps plein. Le plafond de 7 500 € par an s'applique de la même manière.
Sources & Références
Service-Public : Impôt sur le revenu - Salaire et autres revenus d'activité salariée imposables
Urssaf : Réduction de cotisations salariales - Heures supplémentaires
BOFiP : RSA - Exonération des heures supplémentaires - Salariés relevant du code du travail
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


