
Liasse fiscale : définition et mode d'emploi 2026
TVA en France : taux, calcul et mode d'emploi 2026

Temps de lecture : 9 min
Résumé de l'article
- TVA en France : impôt indirect sur la consommation collecté par les entreprises pour l'État.
- Quatre taux : 20 % en normal, 10 % en intermédiaire, 5,5 % en réduit, 2,1 % en super réduit.
- Calcul rapide : multipliez le prix HT par 1,20 pour obtenir le TTC à 20 %.
- TVA à reverser : la TVA collectée sur vos ventes moins la TVA déductible sur vos achats.
- Franchise en base : dispense de facturer la TVA sous certains seuils, sans déduction possible.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
La TVA en France (Taxe sur la Valeur Ajoutée) est un impôt indirect sur la consommation, collecté par les entreprises pour le compte de l'État. Le consommateur final est celui qui supporte réellement la TVA : l'entreprise la facture sur ses ventes (TVA collectée), déduit celle payée sur ses achats professionnels (TVA déductible) et reverse la différence au Trésor public. Par exemple, un consultant qui facture 5 000 € HT collecte 1 000 € de TVA (taux 20 %). S'il achète un ordinateur à 1 200 € TTC (dont 200 € de TVA déductible), il reverse 1 000 − 200 = 800 € à l'État. Quand la TVA déductible dépasse la TVA collectée, l'entreprise bénéficie d'un crédit de TVA, reportable ou remboursable. Premier poste de recettes fiscales en France, la TVA concerne la quasi-totalité des biens et services vendus sur le territoire.
Quels sont les 4 taux de TVA en France ?
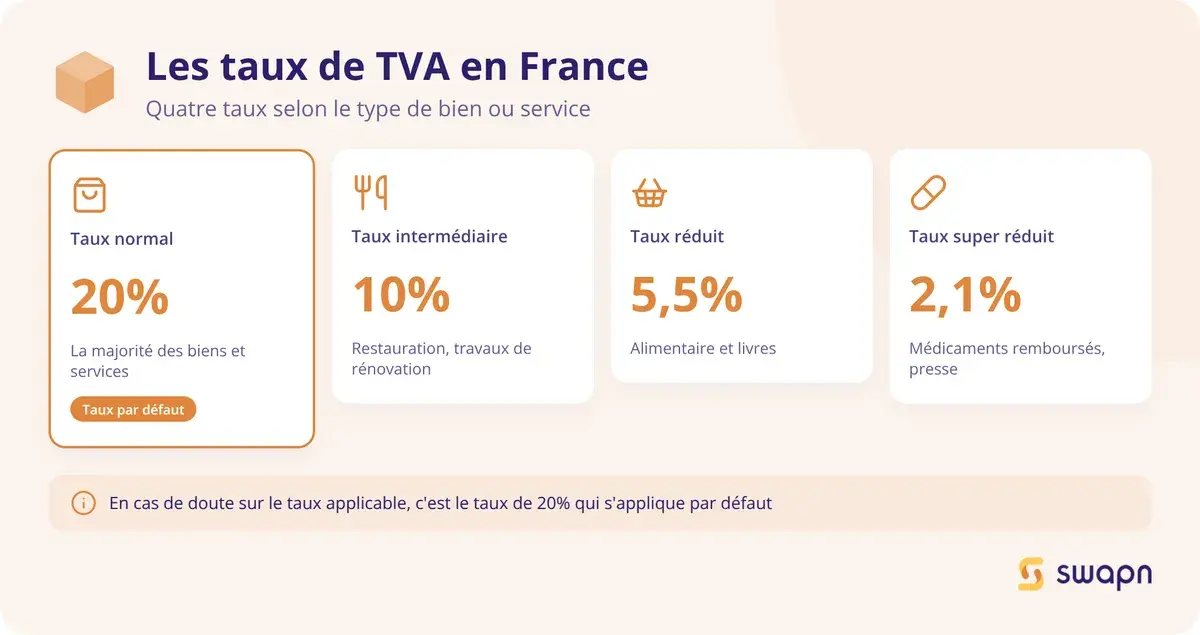
La France métropolitaine applique quatre taux de TVA selon la nature du bien ou du service vendu. Chaque taux est fixé par un article du Code général des impôts (CGI).
Tableau récapitulatif des taux de TVA
| Taux | Désignation | Référence CGI | Exemples de produits et services |
|---|---|---|---|
| 20 % | Taux normal | Art. 278 | Vêtements, électroménager, prestations de conseil, services informatiques, coiffure |
| 10 % | Taux intermédiaire | Art. 279 | Restauration, hôtellerie, travaux de rénovation, transport de voyageurs |
| 5,5 % | Taux réduit | Art. 278-0 bis | Produits alimentaires de base, livres, rénovation énergétique, spectacles vivants |
| 2,1 % | Taux super réduit | Art. 281 | Médicaments remboursables, presse inscrite à la CPPAP |
Des taux spécifiques s'appliquent en Corse et dans les départements d'outre-mer (détail en fin de section).
TVA à 20 % - le taux normal
Le taux de 20 % est le taux de droit commun prévu par l'article 278 du CGI. Il s'applique par défaut à la majorité des biens et prestations de services vendus en France métropolitaine.
Parmi les produits et services concernés :
- Vêtements, chaussures, accessoires de mode
- Électroménager, high-tech, mobilier
- Prestations de conseil, services informatiques, coaching
- Coiffure, esthétique, soins non médicaux
- Automobile (véhicules, pièces détachées, entretien)
- Boissons alcoolisées, y compris en restauration
Bon à savoir : en cas de doute sur le taux applicable à un produit ou un service, c'est le taux normal de 20 % qui s'applique par défaut. Une erreur de taux sur une facture expose l'entreprise à un redressement, car c'est elle qui devra régulariser la différence auprès de l'administration fiscale.
TVA à 10 % - le taux intermédiaire
Le taux intermédiaire de 10 % (art. 279 du CGI) concerne des catégories spécifiques :
- TVA restauration sur place et vente à emporter (hors boissons alcoolisées, taxées à 20 %)
- Hébergement hôtelier et TVA hôtel et locations meublées de tourisme
- Travaux de rénovation dans un logement achevé depuis plus de 2 ans (hors travaux d'amélioration énergétique, soumis au taux de 5,5 %)
- Transport de voyageurs (train, bus, taxi, VTC)
- Médicaments non remboursables par la Sécurité sociale
- Entrées dans les musées, zoos, parcs d'attractions, foires et salons
TVA à 5,5 % - le taux réduit
Le taux réduit de 5,5 % (art. 278-0 bis du CGI) cible les produits et services de première nécessité ou d'intérêt général :
- Produits alimentaires de base (pain, lait, fruits, légumes, viande, poisson), hors alcool, confiseries et chocolat au lait
- Livres, en format papier comme numérique
- Travaux de rénovation énergétique dans un logement de plus de 2 ans (isolation thermique, pompes à chaleur, panneaux solaires)
- Équipements et services pour personnes en situation de handicap
- Spectacles vivants (théâtre, concerts, cirque)
- Construction et rénovation de logements sociaux
TVA à 2,1 % - le taux super réduit (particulier)
Le taux de 2,1 % (art. 281 du CGI) est le plus bas et s'applique à un nombre très limité de produits :
- Médicaments remboursables par la Sécurité sociale
- Publications de presse inscrites à la Commission Paritaire des Publications et Agences de Presse (CPPAP)
- Contribution à l'audiovisuel public
- 140 premières représentations de certains spectacles vivants (théâtre, cirque), sous conditions
Ce taux concerne un périmètre restreint. La plupart des entrepreneurs n'y sont pas confrontés dans leur facturation quotidienne.
Taux spécifiques en Corse et dans les DOM
Les territoires ultramarins et la Corse bénéficient de taux de TVA adaptés, souvent plus bas qu'en métropole.
| Territoire | Taux normal | Taux réduit | Particularités |
|---|---|---|---|
| Corse | 20 % (ou 8,5 % sur certains produits) | 2,1 % | Taux intermédiaire de 8,5 % sur de nombreux biens et services |
| Guadeloupe, Martinique, Réunion | 8,5 % | 2,1 % | Taux normal nettement inférieur à la métropole |
| Guyane | - | - | Pas de TVA applicable |
| Mayotte | - | - | Pas de TVA applicable |
En Guyane et à Mayotte, la TVA ne s'applique pas. Les entreprises implantées dans ces territoires ne facturent pas de TVA et ne peuvent pas en déduire.
Comment calculer la TVA ?
Trois formules couvrent tous les cas de figure : passer du prix hors taxes au prix toutes taxes comprises, retrouver le HT à partir du TTC, ou isoler le montant de TVA seul.
Calculer un prix TTC à partir d'un prix HT
La formule à retenir est Prix TTC = Prix HT × (1 + taux de TVA), quel que soit le taux applicable.
Quelques exemples concrets :
- 1 000 € HT × 1,20 = 1 200 € TTC (taux 20 %)
- 500 € HT × 1,10 = 550 € TTC (taux 10 %)
- 800 € HT × 1,055 = 844 € TTC (taux 5,5 %)
Cette formule sert au quotidien pour établir vos factures : vous fixez votre prix HT, puis vous ajoutez la TVA pour obtenir le montant TTC que votre client paiera.
Retrouver le prix HT à partir d'un prix TTC
La formule inverse est Prix HT = Prix TTC ÷ (1 + taux de TVA), en utilisant le coefficient diviseur correspondant.
Les coefficients diviseurs par taux :
- Taux 20 % : ÷ 1,20
- Taux 10 % : ÷ 1,10
- Taux 5,5 % : ÷ 1,055
- Taux 2,1 % : ÷ 1,021
Exemple : un produit affiché à 1 440 € TTC avec un taux de 20 %. Le prix HT est de 1 440 ÷ 1,20 = 1 200 €. Le montant de TVA est donc de 240 €.
Calculer le montant de TVA seul
Deux méthodes selon votre point de départ.
À partir du prix HT : Montant TVA = Prix HT × taux de TVA. Par exemple, 2 500 € HT × 0,20 = 500 € de TVA.
À partir du prix TTC : Montant TVA = Prix TTC − (Prix TTC ÷ (1 + taux)). Prenons une facture de 3 000 € TTC au taux de 20 %. Le prix HT est de 3 000 ÷ 1,20 = 2 500 €. La TVA est donc de 3 000 − 2 500 = 500 €.
Tableau des coefficients par taux de TVA
Ce tableau regroupe les coefficients multiplicateurs et diviseurs pour chaque taux, y compris le 8,5 % applicable en Corse et dans certains DOM.
| Taux | Multiplicateur (HT→TTC) | Diviseur (TTC→HT) | Exemple HT→TTC (base 1 000 €) | Exemple TTC→HT (base 1 200 €) |
|---|---|---|---|---|
| 20 % | × 1,20 | ÷ 1,20 | 1 200,00 € | 1 000,00 € |
| 10 % | × 1,10 | ÷ 1,10 | 1 100,00 € | 1 090,91 € |
| 8,5 % | × 1,085 | ÷ 1,085 | 1 085,00 € | 1 105,99 € |
| 5,5 % | × 1,055 | ÷ 1,055 | 1 055,00 € | 1 137,44 € |
| 2,1 % | × 1,021 | ÷ 1,021 | 1 021,00 € | 1 175,32 € |
Qui est assujetti à la TVA en France ?
Toutes les entreprises ne facturent pas la TVA. Le régime applicable dépend de la nature de l'activité exercée et du chiffre d'affaires réalisé.
Le principe : toute activité économique est soumise à la TVA
Toute personne qui réalise de manière indépendante une activité économique (vente de biens, prestation de services) est assujettie à la TVA. Cela concerne les sociétés (SASU, SAS, EURL, SARL), les entreprises individuelles et les professions libérales.
Être assujetti signifie que vous entrez dans le champ d'application de la TVA. Le redevable, lui, est celui qui verse effectivement la TVA à l'État. Dans la plupart des cas, l'assujetti est aussi le redevable, mais certaines situations (comme l'autoliquidation) dissocient les deux rôles.
Les opérations taxables se répartissent en trois catégories :
- Les opérations taxables par nature (ventes de biens, prestations de services)
- Les opérations taxables par disposition de la loi (importations, acquisitions intracommunautaires)
- Les opérations taxables sur option (certaines locations immobilières, par exemple)
La franchise en base de TVA : qui en bénéficie ?
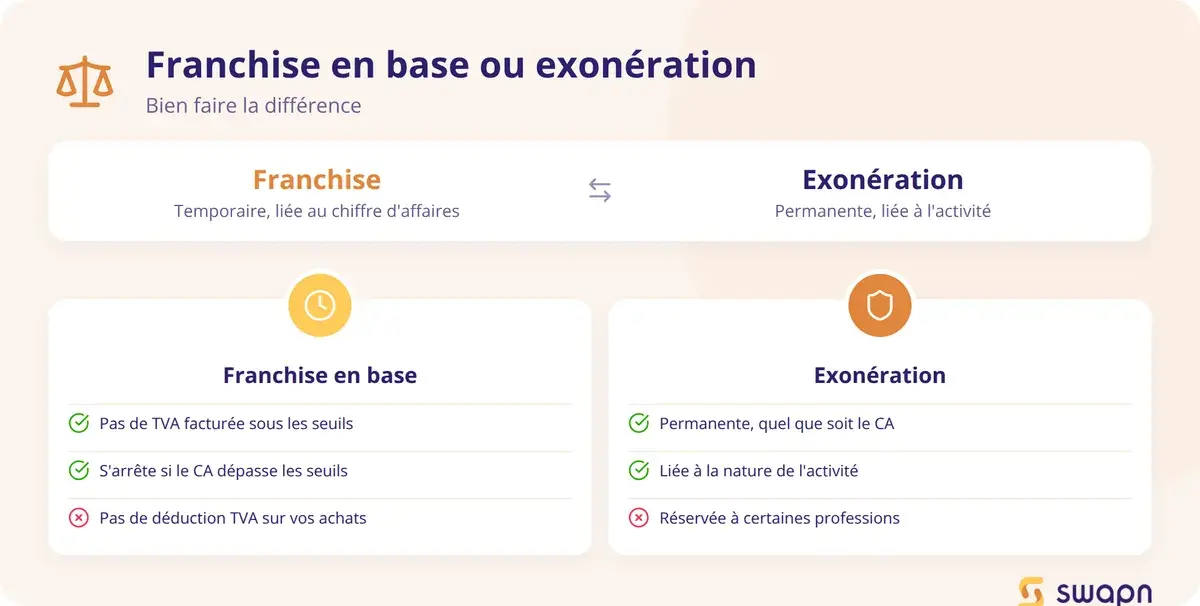
La franchise en base de TVA en micro-entreprise dispense les petites entreprises de facturer la TVA, à condition que leur chiffre d'affaires reste sous certains seuils. Ces seuils varient selon la nature de l'activité (ventes de marchandises ou prestations de services) et sont fixés par la loi de finances, qui les ajuste régulièrement. Les seuils applicables aux prestations de services sont plus bas que ceux des ventes de marchandises.
Ce dispositif concerne principalement les micro-entrepreneurs et les petites structures en début d'activité. En contrepartie, l'entreprise ne peut pas déduire la TVA payée sur ses achats professionnels. Si vous prévoyez des investissements importants, il peut être plus avantageux d'opter pour l'assujettissement à la TVA. Depuis le 1er septembre 2026, la mention obligatoire sur les factures est : « TVA non applicable, art. L. 223-3 du CIBS » (cette référence remplace l'ancien art. 293 B du CGI).
Dès que le chiffre d'affaires dépasse les seuils, l'entreprise doit commencer à facturer la TVA. Ce passage est un moment charnière, notamment pour les micro-entrepreneurs qui créent une société. Lors de la création de votre société, Swapn vous accompagne gratuitement et vous conseille sur le régime de TVA adapté à votre activité.
Bon à savoir : la franchise en base n'est pas une exonération de TVA. La franchise est une dispense temporaire liée au niveau de chiffre d'affaires, tandis que l'exonération concerne certaines activités spécifiques (santé, enseignement) quel que soit le CA réalisé.
Quelles activités sont exonérées de TVA ?
Certaines activités sont exonérées de TVA par la loi, quel que soit le chiffre d'affaires de l'entreprise. Les principales catégories (art. 261 et suivants du CGI) sont :
- Activités médicales et paramédicales (médecins, infirmiers, kinésithérapeutes, sages-femmes)
- Enseignement et formation professionnelle, sous conditions d'agrément
- Certaines opérations bancaires et d'assurance
- Locations de logements nus à usage d'habitation
- Activités des associations à but non lucratif, sous conditions
L'exonération est permanente et liée à la nature de l'activité. Un médecin, par exemple, ne facture jamais de TVA sur ses consultations, même si son chiffre d'affaires dépasse les seuils de la franchise en base.
Comment déclarer et payer la TVA ?
Le mode de déclaration dépend du régime fiscal de votre entreprise. Trois régimes coexistent, chacun avec ses propres échéances et modalités.
Les trois régimes de TVA
Trois régimes déterminent comment vous déclarez et payez votre TVA :
- Le régime réel normal : déclaration mensuelle (formulaire CA3). Il concerne les entreprises dont la TVA due dépasse 15 000 € par an. La déclaration peut passer en rythme trimestriel si la TVA annuelle reste inférieure à 4 000 €.
- Le régime réel simplifié : deux acomptes semestriels (juillet et décembre) et une régularisation annuelle (formulaire CA12). Il s'adresse aux entreprises sous les seuils du régime réel normal.
- La franchise en base : aucune déclaration de TVA. L'entreprise ne collecte pas la TVA et ne la déduit pas.
Vous pouvez toujours opter pour un régime supérieur à celui auquel vous êtes normalement rattaché. Une entreprise au régime simplifié peut, par exemple, choisir le régime réel normal pour suivre sa TVA au mois le mois.
TVA à décaisser ou crédit de TVA : que se passe-t-il concrètement ?
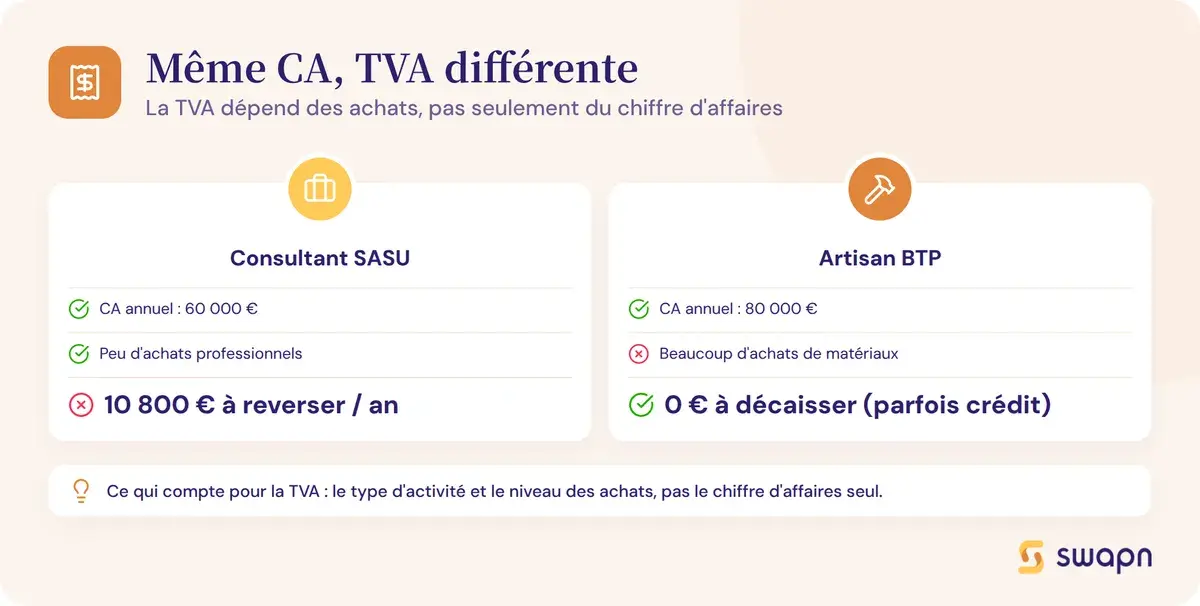
Chaque mois ou chaque semestre (selon votre régime), vous calculez la différence entre votre TVA collectée et votre TVA déductible. Si la TVA collectée est supérieure, vous reversez la différence à l'État : c'est la TVA à décaisser. Si la TVA déductible est supérieure (après un investissement important, par exemple), vous êtes en crédit de TVA. Ce crédit peut être reporté sur la déclaration suivante ou remboursé sur demande, trimestrielle ou annuelle selon votre régime.
Prenons un consultant en SASU avec un CA de 60 000 € HT par an et peu d'achats. Sa TVA collectée sur l'année : 60 000 × 20 % = 12 000 €. Ses achats professionnels (logiciels, déplacements, fournitures) s'élèvent à 6 000 € HT, soit 1 200 € de TVA déductible. Sa TVA à décaisser : 12 000 − 1 200 = 10 800 € par an, soit environ 900 € par mois.
Comparons avec un artisan BTP, CA de 80 000 € HT par an, avec des achats de matériaux fréquents. Sa TVA collectée : 80 000 × 10 % = 8 000 € (taux intermédiaire pour les travaux de rénovation dans un logement de plus de 2 ans). Ses achats de matériaux : 40 000 € HT, soit 8 000 € de TVA déductible (taux 20 % sur les matériaux). TVA à décaisser : 8 000 − 8 000 = 0 €. Certains mois, cet artisan peut même être en crédit de TVA quand ses achats sont concentrés. L'impact sur votre trésorerie dépend directement de votre activité et de vos achats. Chez Swapn, la comptabilité tout-en-un dès 29 € HT/mois inclut les déclarations de TVA gérées par un comptable et le bilan certifié par un Expert-Comptable.
TVA et opérations internationales : les règles essentielles
Les échanges avec des partenaires situés dans l'Union européenne ou hors UE suivent des règles de TVA spécifiques. Voici les deux cas les plus fréquents pour les entrepreneurs.
TVA intracommunautaire (échanges au sein de l'UE)
Les livraisons intracommunautaires (ventes de biens à un professionnel dans un autre pays de l'UE) sont exonérées de TVA française, à condition que l'acheteur dispose d'un numéro de TVA intracommunautaire valide.
Pour les acquisitions intracommunautaires (achats auprès d'un fournisseur européen), c'est l'acheteur français qui déclare et paie la TVA française. Ce mécanisme s'appelle l'autoliquidation de la TVA : vous déclarez la TVA due sur votre déclaration CA3 ou CA12, et vous la déduisez simultanément si l'achat est professionnel. L'opération est neutre en trésorerie.
Tout professionnel réalisant des échanges B2B au sein de l'UE doit disposer d'un numéro de TVA intracommunautaire, attribué par le service des impôts des entreprises (SIE).
TVA à l'importation
Depuis janvier 2022, l'autoliquidation de la TVA à l'importation s'applique à tous les assujettis. La TVA n'est plus payée en douane au moment de l'importation : elle est directement déclarée sur la déclaration de TVA habituelle (CA3 ou CA12).
Bon à savoir : l'autoliquidation de la TVA à l'importation a supprimé l'avance de trésorerie qui existait auparavant, quand l'entreprise devait payer la TVA en douane puis attendre de la récupérer sur sa déclaration suivante.
Les questions fréquentes sur la TVA en France
Quels sont les 4 taux de TVA en France ?
Les 4 taux de TVA en France métropolitaine sont : 20 % (taux normal, applicable par défaut), 10 % (taux intermédiaire : restauration, travaux de rénovation), 5,5 % (taux réduit : alimentaire, livres, rénovation énergétique) et 2,1 % (taux super réduit : médicaments remboursables, presse). En Corse et dans les DOM, des taux spécifiques s'appliquent.
Comment calculer le prix HT à partir d'un prix TTC ?
Divisez le prix TTC par le coefficient correspondant au taux de TVA. Pour un taux de 20 % : Prix HT = Prix TTC ÷ 1,20. Exemple : 1 440 € TTC ÷ 1,20 = 1 200 € HT. Pour 10 % : ÷ 1,10. Pour 5,5 % : ÷ 1,055.
Est-ce que toutes les entreprises doivent facturer la TVA ?
Non. Les entreprises dont le chiffre d'affaires reste sous les seuils de la franchise en base de TVA sont dispensées de facturer la TVA. Elles doivent alors mentionner « TVA non applicable, art. L. 223-3 du CIBS » sur leurs factures. Certaines activités (médecine, enseignement) sont également exonérées de TVA quel que soit le chiffre d'affaires.
Quelle est la différence entre TVA collectée et TVA déductible ?
La TVA collectée est celle que vous facturez à vos clients sur vos ventes. La TVA déductible est celle que vous payez sur vos achats professionnels. La différence (TVA collectée − TVA déductible) donne la TVA à reverser à l'État. Si la TVA déductible est supérieure, vous bénéficiez d'un crédit de TVA.
Quel taux de TVA s'applique aux travaux de rénovation ?
Cela dépend de la nature des travaux et de l'ancienneté du logement. Les travaux de rénovation dans un logement de plus de 2 ans bénéficient du taux de 10 %. Les travaux d'amélioration énergétique (isolation, pompes à chaleur, panneaux solaires) bénéficient du taux réduit de 5,5 %. Les constructions neuves restent au taux normal de 20 %.
Comment fonctionne la franchise en base de TVA ?
La franchise en base dispense les petites entreprises de facturer la TVA tant que leur chiffre d'affaires ne dépasse pas certains seuils fixés par la loi. En contrepartie, elles ne peuvent pas récupérer la TVA sur leurs achats. Ce régime est automatique pour les micro-entrepreneurs et optionnel pour d'autres structures. Dès que les seuils sont dépassés, l'entreprise doit commencer à facturer la TVA.
La TVA sur les produits alimentaires est-elle toujours à 5,5 % ?
Non. Le taux de 5,5 % s'applique aux produits alimentaires de première nécessité (pain, lait, fruits, légumes, viande). Les boissons alcoolisées sont taxées à 20 %, et la restauration sur place ou à emporter est soumise au taux de 10 % (sauf boissons alcoolisées à 20 %). Les confiseries, le chocolat au lait et certains produits transformés sont également à 20 %.
Puis-je récupérer la TVA sur mes achats professionnels si je suis en franchise en base ?
Non. La franchise en base vous dispense de facturer la TVA à vos clients, mais en contrepartie, vous ne pouvez pas déduire la TVA payée sur vos achats professionnels. Si vous avez des investissements importants à réaliser, il peut être plus avantageux d'opter pour l'assujettissement à la TVA.
Qu'est-ce que l'autoliquidation de la TVA et quand s'applique-t-elle ?
L'autoliquidation est un mécanisme où c'est l'acheteur (et non le vendeur) qui déclare et paie la TVA. Elle s'applique aux acquisitions intracommunautaires, à la TVA à l'importation (depuis 2022) et à certaines prestations de sous-traitance dans le BTP. L'entreprise déclare la TVA sur sa déclaration habituelle (CA3 ou CA12).
Comment savoir si mon activité est exonérée de TVA ?
Les principales activités exonérées sont listées aux articles 261 et suivants du CGI : activités médicales et paramédicales, enseignement, certaines opérations bancaires et d'assurance, locations nues à usage d'habitation, et activités des associations à but non lucratif sous conditions. Si votre activité ne figure pas dans ces catégories, vous êtes en principe assujetti à la TVA.
Sources & Références
Service-Public : Taxe sur la valeur ajoutée (TVA)
Impots.gouv.fr : TVA
Legifrance : Article 278 - Code général des impôts
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


