
Déclaration 2047 : comment la remplir pas à pas en 2026
Rémunération président SASU : calculs, options et stratégie

Temps de lecture : 10 min
Résumé de l'article
- Rémunération président SASU : elle prend trois formes, salaire, dividendes ou combinaison des deux.
- Coût du salaire : les cotisations pèsent environ 82 % du net, soit un coefficient de 1,82.
- Flat tax sur dividendes : ils subissent 31,4 % de prélèvements, sans aucune cotisation sociale.
- Mix gagnant : un salaire minimal valide la retraite, les dividendes complètent avec une fiscalité allégée.
- Non-rémunération possible : verser zéro salaire permet de maintenir intégralement l'ARE des créateurs demandeurs d'emploi.
- Créer sa SASU avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Comment se rémunérer en tant que président de SASU ?
La rémunération du président de SASU peut prendre trois formes. Chacune a ses propres règles fiscales, son coût pour la société et ses conséquences sur la protection sociale du dirigeant. Ces règles s'appliquent aussi à la rémunération du président de SAS, le fonctionnement étant identique.
- Percevoir un salaire avec bulletin de paie et cotisations sociales
- Distribuer des dividendes sur les bénéfices après clôture de l'exercice
- Mixer les deux pour équilibrer couverture sociale et fiscalité
Le salaire : un bulletin de paie comme un salarié
Le président de SASU est affilié au régime général de la Sécurité sociale en tant qu'assimilé-salarié. Il bénéficie d'une couverture complète : assurance maladie, maternité, retraite de base (CNAV), retraite complémentaire (Agirc-Arrco) et prévoyance.
Chaque versement de salaire donne lieu à un bulletin de paie obligatoire, exactement comme pour un salarié classique. Le salaire du dirigeant est une charge déductible du résultat imposable de la société, ce qui réduit la base soumise à l'impôt sur les sociétés (IS).
Le président est imposé à l'impôt sur le revenu (IR) sur son salaire net imposable, selon le barème progressif.
Les dividendes : se rémunérer sur les bénéfices
Les dividendes en SASU ne peuvent être versés qu'après la clôture d'un exercice bénéficiaire. L'associé unique (en SASU) ou l'assemblée générale (en SAS) décide de distribuer tout ou partie du bénéfice distribuable.
En SASU, les dividendes sont soumis au prélèvement forfaitaire unique (PFU), aussi appelé flat tax, au taux de 31,4 % depuis le 1er janvier 2026 (hausse de la CSG). Le président peut aussi opter pour le barème progressif de l'IR si sa tranche marginale d'imposition (TMI) est inférieure à 12,8 %.
Les dividendes versés au président de SASU ne sont soumis à aucune cotisation sociale. C'est une différence majeure avec la SARL. En contrepartie, ils ne génèrent aucun droit à la retraite ni à la couverture maladie.
La combinaison salaire + dividendes : le schéma le plus courant
La plupart des présidents de SASU combinent salaire et dividendes. Le salaire assure la protection sociale et valide les trimestres de retraite. Les dividendes complètent le revenu avec une fiscalité plus légère, puisqu'ils ne supportent que la flat tax à 31,4 % sans cotisations sociales.
L'arbitrage dépend du chiffre d'affaires de la société, du résultat net dégagé et des besoins personnels du dirigeant. Un président en début d'activité avec un CA modeste n'aura pas la même stratégie qu'un dirigeant qui génère 100 000 € de bénéfice annuel.
Combien coûte un salaire de président de SASU ?
Se verser un salaire en SASU a un coût significatif pour la société. Voici comment le chiffrer précisément et les seuils à connaître pour ne pas cotiser à perte.
- Évaluer le poids réel des charges patronales et salariales
- Chiffrer le coût total pour trois niveaux de rémunération nette
- Identifier le salaire minimum pour valider vos droits retraite
Le poids des cotisations sociales : environ 82 % du salaire net
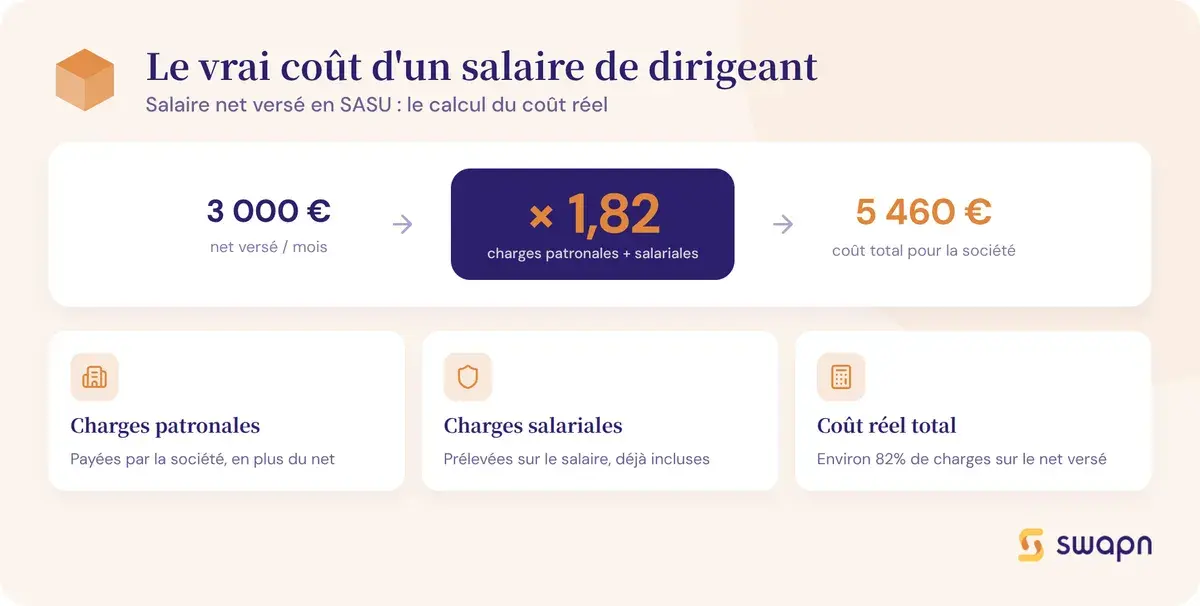
En SASU, les charges sociales patronales et salariales du président totalisent environ 82 % du salaire net versé. Ce taux couvre l'assurance maladie, la retraite de base (CNAV), la retraite complémentaire (Agirc-Arrco), la CSG/CRDS, la prévoyance et les allocations familiales.
Pour estimer rapidement le coût total d'un salaire, multipliez le net souhaité par 1,82. Un salaire net de 3 000 €/mois coûte donc environ 5 460 €/mois à la société.
Deux particularités à retenir. Le président ne cotise pas à l'assurance chômage : il n'a pas droit aux allocations de France Travail en cas de cessation d'activité. La réduction générale de cotisations (ex-réduction Fillon) ne s'applique pas non plus à sa rémunération. En revanche, les créateurs peuvent bénéficier de l'ACRE (Aide aux Créateurs et Repreneurs d'Entreprise), qui réduit partiellement les cotisations la première année.
Bon à savoir : Le président de SASU ne cotise pas à l'assurance chômage. En cas de cessation d'activité, il n'a droit à aucune indemnisation de France Travail. Pour se protéger, il peut souscrire une assurance chômage privée (GSC, APPI, April), comptez 500 à 2 000 €/an selon le niveau de garantie.
Cas pratiques : du salaire net au coût total pour la société
Voici le coût réel d'un salaire de président de SASU pour trois niveaux de rémunération nette :
| Salaire net mensuel | Salaire brut mensuel | Charges totales mensuelles | Coût total annuel |
|---|---|---|---|
| 2 000 € | ~2 600 € | ~1 640 € | ~43 700 € |
| 3 000 € | ~3 900 € | ~2 460 € | ~65 500 € |
| 5 000 € | ~6 500 € | ~4 100 € | ~109 200 € |
La formule de calcul rapide : multipliez le salaire net par 1,82 pour obtenir le coût total approximatif (salaire brut + charges patronales). Ce coefficient peut varier légèrement selon les tranches de cotisation, mais il donne une estimation fiable pour un premier arbitrage.
Le seuil minimum pour valider vos trimestres de retraite
Pour valider un trimestre de retraite, le président doit percevoir au minimum 150 fois le SMIC horaire brut par trimestre. En pratique, un salaire brut d'environ 601 €/mois (soit ~1 747 € brut par trimestre) permet de valider 4 trimestres par an.
En dessous de ce seuil, le président cotise mais ne valide aucun droit. C'est une situation à éviter absolument : vous payez des cotisations sans rien acquérir en retour.
Bon à savoir : Un salaire brut inférieur à environ 601 €/mois ne valide aucun trimestre de retraite en SASU. Si vous optez pour un salaire symbolique, vérifiez qu'il atteint au moins ce seuil pour ne pas cotiser à perte.
Salaire ou dividendes en SASU : quel est le plus avantageux ?
La question revient systématiquement chez les dirigeants de SASU : vaut-il mieux se payer en salaire ou en dividendes ? La réponse dépend de votre situation, mais les chiffres permettent d'y voir clair.
Tableau comparatif salaire vs dividendes
| Critère | Salaire | Dividendes |
|---|---|---|
| Mode de versement | Mensuel, sur décision du président | Annuel, après AG d'approbation des comptes |
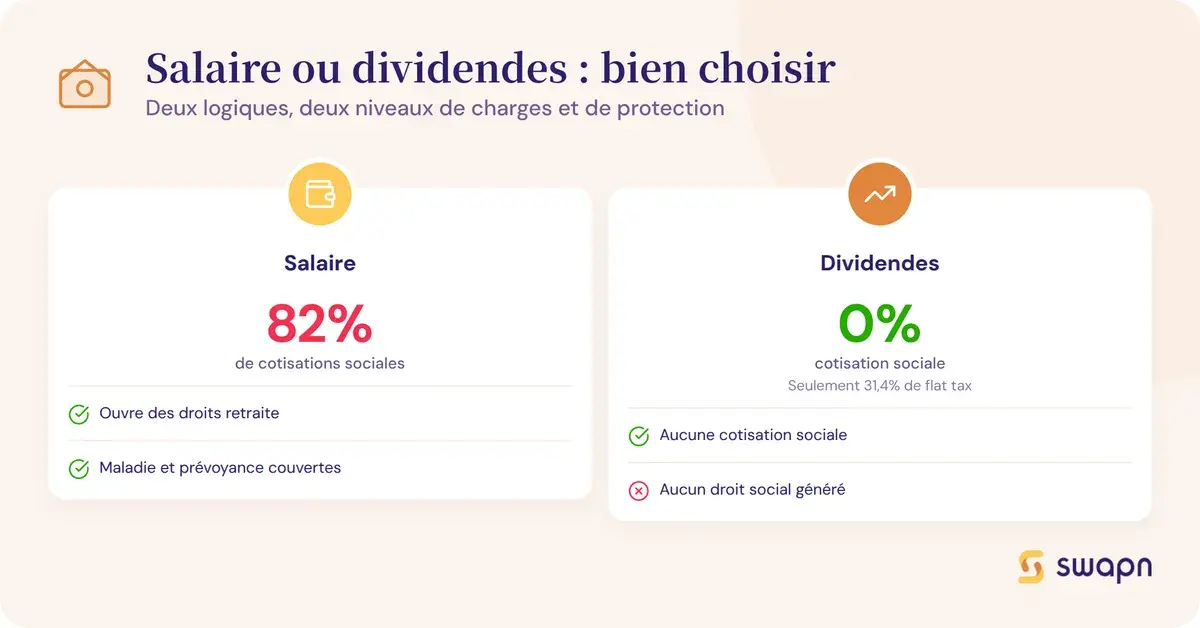
| Cotisations sociales | ~82 % du salaire net | Aucune |
| Fiscalité pour le président | Barème progressif de l'IR | Flat tax 31,4 % (ou option barème IR) |
| Déductibilité pour la société | Oui, charge déductible du résultat imposable | Non, versés après paiement de l'IS |
| Droits sociaux acquis | Maladie, retraite de base et complémentaire, prévoyance | Aucun |
| Impact sur la trésorerie | Charge mensuelle régulière et prévisible | Ponctuel, après clôture de l'exercice |
L'option barème progressif de l'IR pour les dividendes peut être intéressante si votre TMI est de 11 % ou moins. Au-delà, la flat tax à 31,4 % est généralement plus avantageuse.
Cas pratique : 50 000 € à distribuer - salaire, dividendes ou mix ?
Prenons un président, associé unique de sa SASU, avec 50 000 € de résultat d'exploitation disponible (avant rémunération et IS). Comparons trois scénarios pour savoir comment se payer en SASU de la manière la plus efficace.
Le premier scénario repose sur du 100 % salaire. Les 50 000 € sont intégralement versés en salaire (coût total charges comprises). Le président perçoit 50 000 / 1,82 = environ 27 470 € nets sur l'année. Le salaire étant intégralement déductible, le résultat imposable de la société tombe à 0 €. Aucun IS à payer. La protection sociale est complète.
Le deuxième scénario mise sur du 100 % dividendes. Aucun salaire versé. Le résultat de 50 000 € est soumis à l'IS au taux de 25 %, soit 12 500 €. Le bénéfice distribuable est de 37 500 €. Après flat tax à 31,4 % (11 775 €), le président perçoit 25 725 € nets. Aucune protection sociale.
Le troisième scénario combine salaire et dividendes. Le président se verse 2 000 € nets/mois en salaire, soit un coût annuel d'environ 43 700 €. Le résultat imposable passe à 6 300 € (50 000 - 43 700). L'IS au taux réduit de 15 % (applicable sur les premiers 42 500 € de bénéfice) donne 945 €. Le bénéfice distribuable est de 5 355 €. Après flat tax (1 681 €), le président perçoit 3 674 € en dividendes. Total net perçu : 24 000 + 3 674 = 27 674 €, avec une protection sociale complète.
| Scénario | Budget société | Charges et impôts | Net perçu | Protection sociale |
|---|---|---|---|---|
| 100 % salaire | 50 000 € | 22 530 € (cotisations) | 27 470 € | Complète |
| 100 % dividendes | 50 000 € | 24 275 € (IS + flat tax) | 25 725 € | Aucune |
| Mix (2 000 € net/mois + dividendes) | 50 000 € | 22 326 € (cotisations + IS + flat tax) | 27 674 € | Complète |
Le mix donne le meilleur net perçu tout en assurant une couverture sociale complète. C'est la stratégie la plus avantageuse dans la grande majorité des cas.
Le président de SASU peut-il ne pas se rémunérer ?
Ne pas se verser de salaire est une option fréquente en début d'activité, notamment pour les créateurs qui perçoivent encore l'ARE. Voici ce que cela implique concrètement.
La non-rémunération : un droit du président
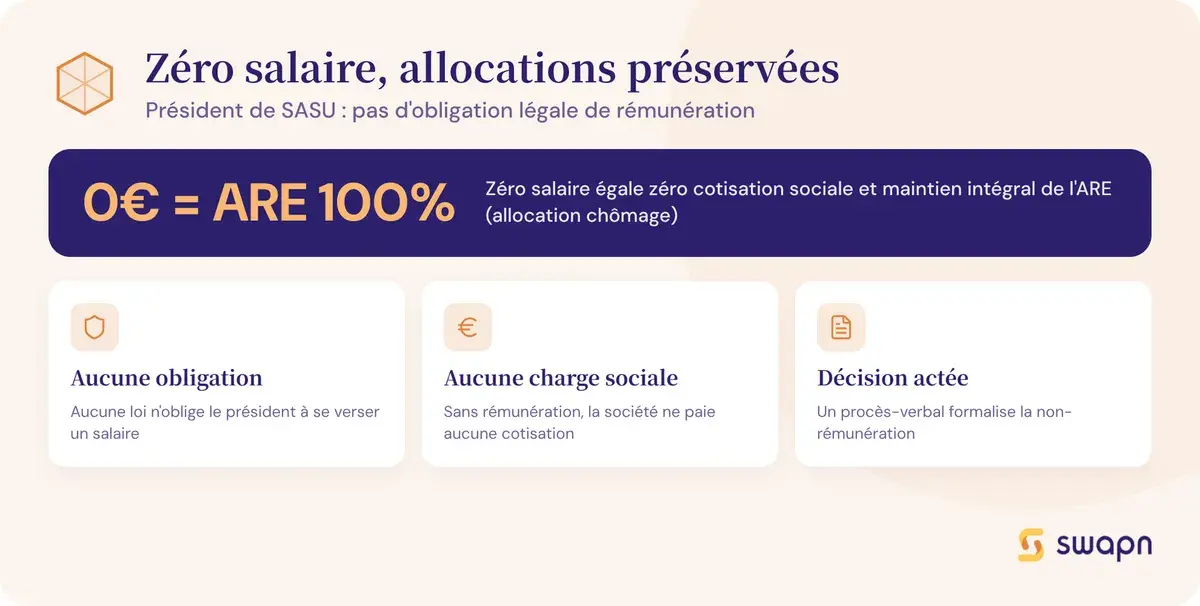
Aucune obligation légale n'impose au président de SASU de percevoir un salaire. Il peut exercer ses fonctions à titre gratuit, sans limite de durée.
La conséquence est directe : zéro salaire = zéro cotisation = zéro charge pour la société. Mais aussi zéro couverture maladie et zéro trimestre de retraite validé. Cette décision doit être formalisée par un procès-verbal (PV) de non-rémunération, signé par l'associé unique.
Maintenir ses allocations chômage (ARE) grâce à la non-rémunération
Pour les créateurs d'entreprise inscrits à France Travail, la non-rémunération permet de maintenir intégralement l'ARE (allocation de retour à l'emploi). Sans rémunération déclarée, France Travail ne réduit pas le montant des allocations.
La stratégie courante : 0 € de salaire pendant la première année, maintien de l'ARE pour sécuriser ses revenus, puis bascule progressive vers un salaire une fois l'activité stabilisée. Le PV de non-rémunération sert de justificatif auprès de France Travail lors de chaque actualisation mensuelle.
Bon à savoir : En SASU, les dividendes ne sont pas considérés comme un revenu professionnel par France Travail. Vous pouvez percevoir des dividendes tout en maintenant votre ARE, à condition de ne vous verser aucun salaire et de conserver votre PV de non-rémunération comme justificatif.
Avec Swapn, la création de SASU est gratuite (0 €, sans engagement), et un conseiller dédié vous accompagne sur le choix de votre rémunération dès le lancement.
Quelles obligations administratives pour la rémunération du président ?
Verser une rémunération au président de SASU implique plusieurs formalités. Deux documents sont à produire systématiquement dès le premier versement de salaire.
Le procès-verbal (PV) de rémunération
La rémunération du dirigeant de SASU est fixée par une décision de l'associé unique (en SASU) ou de l'assemblée générale (en SAS). Ce PV doit préciser le montant, la périodicité de versement et les éventuels avantages en nature.
Deux options : fixer la rémunération directement dans les statuts (moins souple, car toute modification nécessite une mise à jour statutaire) ou par une décision séparée (recommandé). La rémunération peut être modifiée en cours d'exercice par un nouveau PV, sans formalité particulière.
Le bulletin de paie et la DSN
Dès qu'un salaire est versé, le président doit recevoir un bulletin de paie à chaque échéance. La société doit aussi transmettre mensuellement une DSN (Déclaration Sociale Nominative) à l'URSSAF, qui centralise les informations sur les cotisations dues.
La gestion de la paie peut être assurée par un logiciel dédié ou confiée à un expert-comptable. Sans salaire versé, aucun bulletin de paie ni DSN n'est à produire.
Swapn prend en charge les obligations comptables de votre SASU dès 29 € HT/mois, avec les déclarations de TVA gérées par un comptable et le bilan attesté par un Expert-Comptable inclus.
Comment optimiser la rémunération du président de SASU ?
Au-delà du simple arbitrage salaire/dividendes, plusieurs moyens permettent de réduire la charge fiscale globale du président. Voici les principaux, classés par niveau de complexité.
- Adapter votre stratégie de rémunération à votre tranche de chiffre d'affaires
- Déduire vos frais professionnels pour réduire la base imposable
- Générer des intérêts déductibles via un compte courant d'associé
- Envisager une holding pour les bénéfices les plus élevés
Quelle stratégie selon votre chiffre d'affaires ?
Avec un CA inférieur à 50 000 €/an, privilégiez un salaire minimal qui valide vos trimestres de retraite (environ 601 €/mois brut, soit un coût annuel d'environ 13 100 €). Si la société dégage un bénéfice, complétez par des dividendes. À ce niveau de CA, la trésorerie est souvent trop serrée pour un salaire plus élevé.
Entre 50 000 € et 100 000 €/an de CA, un mix salaire de 2 000 à 3 000 € nets/mois + dividendes est généralement le schéma le plus adapté. Ajustez le curseur en fonction de votre TMI : plus elle est élevée, plus les dividendes (flat tax à 31,4 %) sont avantageux par rapport au salaire (barème progressif).
Au-delà de 100 000 €/an, vous pouvez pousser le salaire jusqu'au plafond annuel de la Sécurité sociale (PASS) pour maximiser vos droits à la retraite complémentaire. Le surplus est distribué en dividendes. C'est aussi à ce niveau que les moyens avancés deviennent pertinents.
Dans tous les cas, gardez en tête le taux réduit d'IS à 15 % qui s'applique sur les 42 500 premiers euros de bénéfice. Ajuster votre salaire pour maintenir le résultat imposable sous ce seuil peut générer une économie d'IS significative.
Les frais professionnels déductibles
Les frais déductibles en SASU engagés dans l'intérêt de la société sont déductibles du résultat imposable, sans générer de cotisations sociales. C'est un moyen simple et immédiat de réduire la base soumise à l'IS.
Les postes les plus courants :
- Déplacements professionnels (indemnités kilométriques, transports)
- Repas d'affaires (dans la limite du raisonnable)
- Téléphone et abonnement internet (quote-part professionnelle)
- Matériel informatique
- Espace de coworking ou bureau
Chaque dépense doit être justifiée par une facture, engagée dans l'intérêt de l'activité et d'un montant raisonnable. Le remboursement de frais n'est ni un salaire ni un dividende : il réduit le résultat imposable sans alourdir les cotisations.
Le compte courant d'associé
L'associé peut prêter de l'argent à sa société (ou y laisser des sommes qui lui sont dues, comme une rémunération non perçue). La société verse alors des intérêts déductibles de son résultat imposable.
Le taux d'intérêt est plafonné par l'administration fiscale (taux fiscal maximum publié chaque année). Les intérêts perçus par l'associé sont soumis à la flat tax de 31,4 %, sans cotisations sociales. C'est un moyen de sortir de la trésorerie avec une fiscalité maîtrisée, tout en réduisant la base imposable de la société.
La structuration via une holding
Créer une holding en SASU qui détient les parts de la SASU opérationnelle permet de bénéficier du régime mère-fille. Les dividendes remontés de la filiale vers la holding sont exonérés d'IS à hauteur de 95 %.
Ce montage permet de réinvestir les bénéfices dans d'autres projets (immobilier, nouvelle activité) avec une fiscalité allégée. Il devient pertinent à partir de 80 000 à 100 000 € de bénéfice annuel. La mise en place nécessite un accompagnement juridique et comptable adapté.
SASU vs SARL : quelle différence pour la rémunération du dirigeant ?
Le choix entre SASU vs SARL a un impact direct sur le coût de la rémunération et le traitement fiscal des dividendes. Voici les deux différences majeures à connaître avant de choisir votre statut.
Régime social : assimilé-salarié vs travailleur non salarié (TNS)
Le président de SASU relève du régime général (assimilé-salarié), avec des cotisations d'environ 82 % du salaire net. Le gérant majoritaire de SARL relève de la Sécurité sociale des indépendants (SSI) en tant que travailleur non salarié (TNS), avec des cotisations d'environ 45 % du net.
La couverture santé est quasi identique depuis la suppression du RSI. La retraite complémentaire est en revanche plus favorable pour le président de SASU (Agirc-Arrco vs régime complémentaire des indépendants).
Autre différence : en SARL, des cotisations minimales sont dues même sans rémunération (environ 1 100 €/an). En SASU, zéro salaire signifie zéro cotisation.
Dividendes : le vrai avantage fiscal de la SASU
C'est sur les dividendes que la SASU se distingue. Les dividendes versés au président sont soumis uniquement à la flat tax de 31,4 %, sans aucune cotisation sociale.
En SARL, les dividendes perçus par le gérant majoritaire sont soumis aux cotisations sociales TNS (~45 %) pour la part qui dépasse 10 % du capital social. Avec un capital social de 1 000 € (cas fréquent), la quasi-totalité des dividendes est donc soumise aux cotisations.
| Critère | SASU (président) | SARL (gérant majoritaire) |
|---|---|---|
| Régime social | Assimilé-salarié (régime général) | TNS (SSI) |
| Taux de cotisations sur salaire | ~82 % du net | ~45 % du net |
| Cotisations sur dividendes | Aucune (flat tax 31,4 % uniquement) | Cotisations TNS au-delà de 10 % du capital |
| Cotisations minimales sans rémunération | 0 € | ~1 100 €/an |
| Couverture chômage | Aucune | Aucune |
Pour une stratégie axée sur les dividendes, la SASU est nettement plus avantageuse. Pour un dirigeant qui privilégie un salaire élevé avec des cotisations réduites, la SARL peut être plus adaptée.
Les questions fréquentes sur la rémunération du président de SASU
Voici les réponses aux questions les plus fréquentes sur la rémunération du président de SASU et de SAS.
Est-il possible pour un président de SASU de ne pas se verser de salaire ?
Oui, c'est parfaitement légal. Le président peut exercer ses fonctions à titre gratuit. La société ne supporte aucune charge sociale, mais le président ne bénéficie d'aucune couverture maladie ni retraite. Il faut formaliser cette décision par un PV de non-rémunération.
Comment calculer le coût total d'un salaire de président de SASU ?
Multipliez le salaire net souhaité par environ 1,82. Pour 3 000 € nets/mois, le coût total pour la société est d'environ 5 460 €/mois, soit ~65 500 €/an. Ce coefficient intègre les cotisations salariales et patronales.
Vaut-il mieux se verser un salaire ou des dividendes en SASU ?
La combinaison des deux est généralement la plus avantageuse. Un salaire minimal (environ 601 €/mois brut) valide vos trimestres de retraite et vous assure une couverture sociale. Le complément en dividendes est soumis à la flat tax de 31,4 %, sans cotisations sociales supplémentaires.
Les dividendes de SASU sont-ils soumis aux cotisations sociales ?
Non. Contrairement à la SARL (où les dividendes au-delà de 10 % du capital sont soumis aux cotisations TNS), les dividendes versés au président de SASU sont soumis uniquement à la flat tax de 31,4 %, sans aucune cotisation sociale.
Peut-on toucher le chômage en étant président de SASU ?
Le président de SASU ne cotise pas à l'assurance chômage et n'y a pas droit en cas de cessation d'activité. S'il est demandeur d'emploi au moment de la création, il peut maintenir ses allocations ARE en ne se versant aucun salaire.
Quel est le salaire minimum pour un président de SASU ?
Il n'existe aucun salaire minimum légal. Le président peut être rémunéré 1 €, 500 € ou 10 000 € par mois. Pour valider des trimestres de retraite, il faut percevoir au minimum environ 601 €/mois brut.
Quelle est la différence entre la rémunération d'un président de SASU et d'un gérant de SARL ?
Le président de SASU est assimilé-salarié (cotisations ~82 % du net, pas de cotisations sur les dividendes). Le gérant majoritaire de SARL est TNS (cotisations ~45 % du net, mais cotisations sociales sur les dividendes au-delà de 10 % du capital). La SASU est plus avantageuse pour une stratégie axée sur les dividendes.
Comment modifier la rémunération du président de SASU en cours d'année ?
La rémunération peut être modifiée à tout moment par une décision de l'associé unique (SASU) ou de l'assemblée générale (SAS). Il suffit de rédiger un nouveau procès-verbal précisant le nouveau montant et la date d'effet.
Un président de SASU doit-il avoir un bulletin de paie ?
Oui, dès lors qu'il perçoit un salaire. Le bulletin de paie est obligatoire à chaque versement et doit être accompagné d'une DSN transmise mensuellement à l'URSSAF. Sans rémunération versée, aucun bulletin de paie n'est requis.
Comment se rémunérer en SASU quand on dépasse 100 000 € de CA ?
Combinez un salaire poussé jusqu'au plafond de la Sécurité sociale pour maximiser la retraite complémentaire, des dividendes pour le surplus, et les moyens avancés : remboursement de frais professionnels, intérêts de compte courant d'associé, voire structuration via une holding si le bénéfice dépasse 80 000 à 100 000 €/an.
Sources & Références
Service-Public : Revenus du dirigeant d'une société
URSSAF : Simulateur de rémunération du dirigeant de SAS(U)
BOFiP : RSA - Rémunérations allouées aux gérants et associés de certaines sociétés
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


