
Micro-BNC : seuil, calcul et déclaration en 2026
Avoir comptabilité : écritures, TVA et cas pratiques

Temps de lecture : 7 min
Résumé de l'article
- Avoir en comptabilité : c'est le seul document légal pour corriger une facture déjà émise et transmise.
- Trois motifs : erreur de facturation, annulation totale ou partielle, ou geste commercial post-facturation.
- Mention obligatoire : l'avoir affiche un « net à déduire » et jamais un « net à payer ».
- Écriture fournisseur : l'avoir débite les comptes 707, 709 ou 665 selon le motif.
- TVA et conservation : l'avoir ajuste la TVA déclarée et se conserve dix ans.
- Gérer sa comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Dans quels cas émettre une facture d'avoir ?
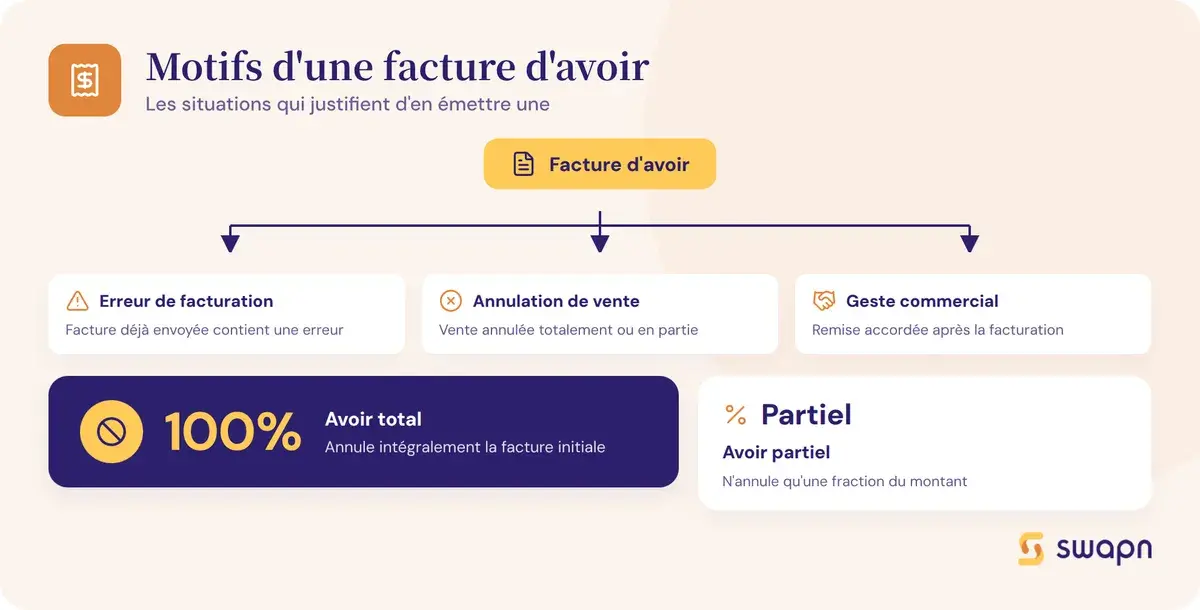
Trois situations principales justifient l'émission d'un avoir : une erreur sur la facture initiale, l'annulation totale ou partielle d'une vente, ou un geste commercial accordé après facturation.
Correction d'une erreur de facturation
Une erreur de prix unitaire, de quantité, de taux de TVA ou de coordonnées client sur une facture déjà transmise ne peut pas être corrigée directement sur le document. Il faut émettre un avoir qui référence la facture initiale erronée.
Exemple : vous avez facturé 1 200 € HT au lieu de 1 000 € HT. Vous émettez un avoir de 200 € HT (+ 40 € de TVA à 20 %), soit 240 € TTC, en mentionnant le numéro et la date de la facture d'origine.
Annulation totale ou partielle d'une vente
Plusieurs situations déclenchent une annulation :
- Retour de marchandises (défaut, non-conformité)
- Résiliation d'un contrat de prestation de services
- Double facturation
- Livraison partielle : seule la partie non livrée fait l'objet d'un avoir
Un avoir total annule 100 % de la facture initiale. Un avoir partiel n'en annule qu'une fraction, correspondant à la partie concernée par le retour ou l'annulation.
Geste commercial après facturation
Quand une réduction est accordée après l'émission de la facture, un avoir est nécessaire. Chaque type de réduction a un traitement comptable distinct dans le Plan Comptable Général (PCG).
| Type de réduction | Définition | Nature | Compte fournisseur | Compte client |
|---|---|---|---|---|
| Remise | Réduction liée à un volume ou une négociation | Commerciale | 709 | 609 |
| Rabais | Réduction liée à un défaut ou un retard | Commerciale | 709 | 609 |
| Ristourne | Réduction sur le volume d'achats d'une période | Commerciale | 709 | 609 |
| Escompte | Réduction pour paiement anticipé | Financière | 665 | 765 |
Les trois premières réductions sont commerciales et passent par les mêmes comptes (709 côté fournisseur, 609 côté client). L'escompte, réduction financière, suit un traitement à part via les comptes 665 et 765. Pour aller plus loin sur ce point, le fonctionnement de l'escompte et TVA fait l'objet d'un article dédié avec calculs et exemples.
Bon à savoir : Il est interdit de modifier ou supprimer une facture déjà émise et transmise au client. Toute correction passe obligatoirement par l'émission d'un avoir. Le non-respect de cette règle expose à une amende de 15 € par mention manquante ou inexacte (article 1737 du CGI), plafonnée à 25 % du montant de la facture.
Quelles mentions obligatoires sur une facture d'avoir ?
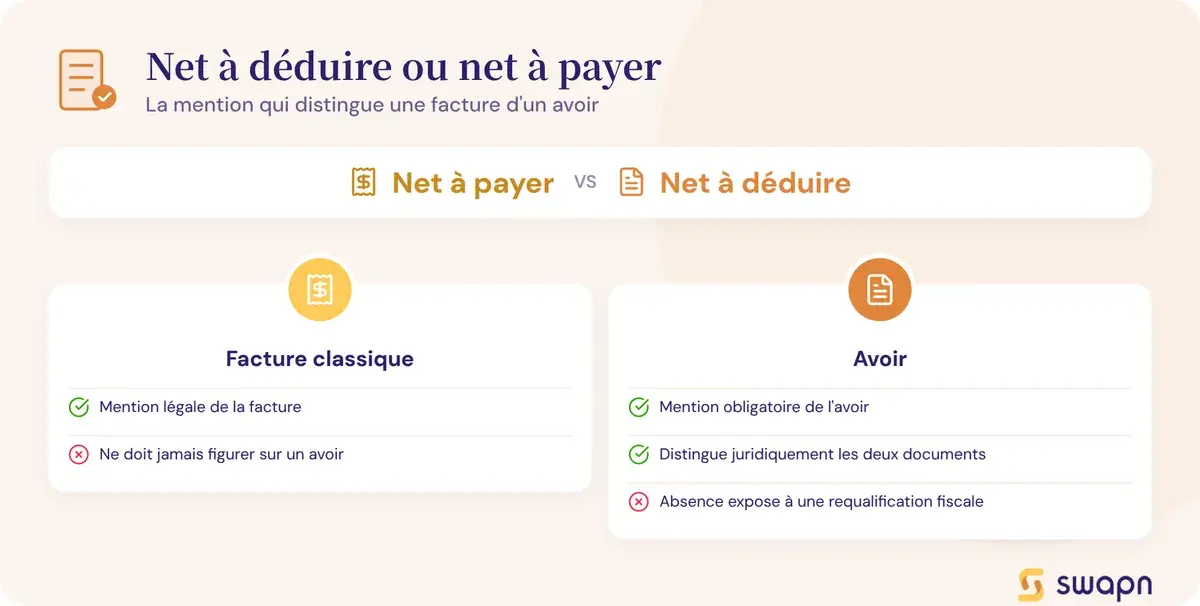
Un avoir doit respecter les mêmes exigences formelles qu'une facture classique, avec quelques spécificités. Voici les mentions à ne pas oublier et les règles de numérotation à suivre.
Les 12 mentions indispensables
- Mention « Avoir » ou « Facture d'avoir » clairement visible
- Numéro unique de l'avoir (chronologique et continu)
- Date d'émission de l'avoir
- Référence de la facture initiale corrigée (numéro et date)
- Identité complète de l'émetteur (raison sociale, adresse, SIRET, numéro de TVA intracommunautaire)
- Identité complète du client (raison sociale, adresse, SIRET si professionnel)
- Désignation des produits ou services concernés
- Quantités et prix unitaires concernés
- Montant HT de la correction
- Taux et montant de TVA applicable
- Montant TTC « net à déduire » (et non « net à payer »)
- Modalités de règlement : remboursement, déduction sur prochaine facture ou avoir utilisable
Comment numéroter une facture d'avoir ?
La numérotation doit être chronologique et continue, comme pour les factures. Vous avez deux options : intégrer les avoirs dans la même série que vos factures (FAC-001, FAC-002, AV-003...) ou créer une série dédiée (AV-001, AV-002...). Aucun trou dans la numérotation n'est toléré dans les deux cas. Le préfixe « AV- » aide à distinguer visuellement les avoirs des factures dans vos documents comptables. Les mêmes règles de forme s'appliquent à toute facture prestation de service ou facture de vente de marchandises.
Bon à savoir : La mention « net à déduire » (et non « net à payer ») est un détail souvent oublié. C'est elle qui distingue juridiquement un avoir d'une facture classique. Son absence peut entraîner une requalification du document par l'administration fiscale.
Comment comptabiliser un avoir client ? (côté fournisseur)
Côté fournisseur (émetteur de l'avoir), l'écriture comptable vient contre-passer la vente initiale. Le traitement varie selon le motif de l'avoir : annulation, réduction commerciale ou escompte. Les exemples ci-dessous utilisent un taux de TVA de 20 %.
Avoir pour retour de marchandises ou annulation
Le fournisseur annule tout ou partie du chiffre d'affaires comptabilisé à l'origine. L'écriture débite le compte de ventes et le compte de TVA collectée, puis crédite le compte client.
Exemple : un client retourne pour 500 € HT de marchandises.
| Numéro de compte | Libellé du compte | Débit (€) | Crédit (€) |
|---|---|---|---|
| 707 | Ventes de marchandises | 500 | |
| 44571 | TVA collectée | 100 | |
| 411 | Clients | 600 |
Cette écriture de contre-passation annule l'écriture de vente initiale. Le chiffre d'affaires et la TVA collectée diminuent du même montant. Pour comprendre la logique générale de ces opérations, l'article sur l'enregistrement comptable détaille la méthode pas à pas.
Avoir pour réduction commerciale (remise, rabais, ristourne)
Les réductions commerciales accordées après facturation s'enregistrent au compte 709 (Rabais, remises et ristournes accordés). Ce compte est dit « soustractif » : il vient diminuer le chiffre d'affaires en fin d'exercice, sans toucher directement au compte 707.
Exemple : vous accordez une ristourne de 200 € HT à un client.
| Numéro de compte | Libellé du compte | Débit (€) | Crédit (€) |
|---|---|---|---|
| 709 | Rabais, remises et ristournes accordés | 200 | |
| 44571 | TVA collectée | 40 | |
| 411 | Clients | 240 |
Avoir pour escompte accordé
L'escompte est une réduction financière, pas commerciale. Il s'enregistre au compte 665 (Escomptes accordés), qui est une charge financière. Ce montant apparaît dans le résultat financier de l'entreprise, pas dans le résultat d'exploitation.
Exemple : vous accordez un escompte de 2 % sur une facture de 1 000 € HT, soit 20 € HT.
| Numéro de compte | Libellé du compte | Débit (€) | Crédit (€) |
|---|---|---|---|
| 665 | Escomptes accordés | 20 | |
| 44571 | TVA collectée | 4 | |
| 411 | Clients | 24 |
Comment comptabiliser un avoir fournisseur ? (côté client)
Côté client (récepteur de l'avoir), l'écriture est le miroir exact de celle du fournisseur. Elle annule la charge initialement comptabilisée et ajuste la TVA déductible. Les montants repris ci-dessous sont identiques à ceux de la section précédente pour faciliter la comparaison.
Avoir reçu pour retour de marchandises ou annulation
Le client annule la charge d'achat et la TVA déduite à l'origine. L'écriture débite le compte fournisseur et crédite le compte d'achat et le compte de TVA déductible.
Exemple : retour de marchandises pour 500 € HT (TVA 20 %).
| Numéro de compte | Libellé du compte | Débit (€) | Crédit (€) |
|---|---|---|---|
| 401 | Fournisseurs | 600 | |
| 607 | Achats de marchandises | 500 | |
| 44566 | TVA déductible | 100 |
Les mêmes montants apparaissent que côté fournisseur, mais dans les comptes symétriques.
Avoir reçu pour réduction commerciale
Les réductions commerciales obtenues s'enregistrent au compte 609 (Rabais, remises et ristournes obtenus sur achats). Comme le 709 côté fournisseur, c'est un compte soustractif qui diminue le coût d'achat en fin d'exercice.
Exemple : ristourne obtenue de 200 € HT (TVA 20 %).
| Numéro de compte | Libellé du compte | Débit (€) | Crédit (€) |
|---|---|---|---|
| 401 | Fournisseurs | 240 | |
| 609 | Rabais, remises et ristournes obtenus | 200 | |
| 44566 | TVA déductible | 40 |
Avoir reçu pour escompte obtenu
L'escompte obtenu s'enregistre au compte 765 (Escomptes obtenus). C'est un produit financier qui améliore le résultat financier de l'entreprise.
Exemple : escompte de 2 % obtenu sur une facture de 1 000 € HT, soit 20 € HT (TVA 20 %).
| Numéro de compte | Libellé du compte | Débit (€) | Crédit (€) |
|---|---|---|---|
| 401 | Fournisseurs | 24 | |
| 765 | Escomptes obtenus | 20 | |
| 44566 | TVA déductible | 4 |
Bon à savoir : En fin d'exercice, les comptes 709 et 609 sont soldés et viennent respectivement diminuer le chiffre d'affaires (côté fournisseur) et le coût d'achat (côté client) dans le compte de résultat. Ils n'apparaissent pas en tant que tels dans les comptes annuels.
Quel impact d'un avoir sur la TVA ?
L'émission ou la réception d'un avoir modifie directement le montant de TVA à déclarer. L'ajustement concerne le fournisseur comme le client, et doit être reporté sur la bonne période déclarative.
Côté fournisseur : ajustement de la TVA collectée
L'avoir diminue la TVA collectée sur la période d'émission. Le montant de TVA figurant sur l'avoir vient en déduction sur la déclaration CA3 (régime mensuel ou trimestriel) ou CA12 (régime simplifié annuel).
Exemple : un avoir de 600 € TTC (500 € HT + 100 € de TVA) réduit la TVA collectée de 100 € sur la déclaration du mois d'émission. Si l'avoir est émis sur un exercice différent de la facture initiale, la régularisation se fait sur la période d'émission de l'avoir, pas sur celle de la facture d'origine.
Chez Swapn, les déclarations de TVA sont gérées par un comptable, qui intègre l'impact des avoirs émis et reçus. Un point de vigilance en moins pour l'entrepreneur.
Côté client : ajustement de la TVA déductible
L'avoir diminue la TVA déductible de la période. Le client doit reverser la TVA initialement déduite, proportionnellement au montant de l'avoir. Cette régularisation doit figurer dans la déclaration de TVA du mois de réception de l'avoir.
Un oubli expose à un redressement fiscal sur la TVA indûment déduite. Mieux vaut enregistrer l'avoir dès sa réception pour éviter tout décalage entre vos livres et votre déclaration. Les entrepreneurs qui gèrent leur comptabilité en autonomie peuvent s'appuyer sur un logiciel de comptabilité pas cher pour automatiser ce suivi.
Combien de temps conserver un avoir ?
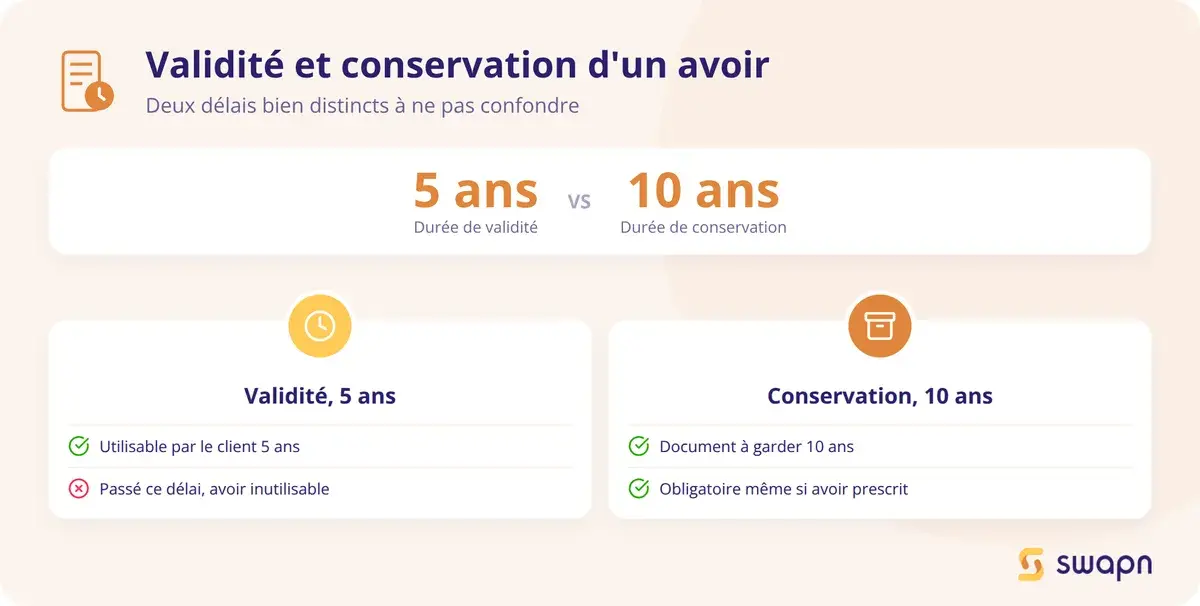
La durée pendant laquelle un avoir peut être utilisé et celle pendant laquelle il doit être archivé ne sont pas les mêmes. Voici les deux délais à connaître.
Durée de validité et durée de conservation
Un avoir est valable 5 ans à compter de son émission (article L110-4 du Code de commerce, prescription commerciale). Passé ce délai, le client ne peut plus l'utiliser pour obtenir un remboursement ou une déduction.
La durée de conservation obligatoire est de 10 ans (article L123-22 du Code de commerce). Un avoir prescrit (plus de 5 ans) doit donc rester dans vos archives pendant 10 ans au total. La conservation est acceptée sous format papier ou électronique.
En cas de contrôle fiscal, l'administration peut demander les avoirs sur les 3 derniers exercices clos (délai de reprise fiscal). Gardez vos documents facilement accessibles sur cette période. La notion d'exercice comptable, durée, clôture et implications, est utile à maîtriser pour bien situer chaque document dans le temps.
Comment créer une facture d'avoir en pratique ?
Émettre un avoir suit un processus en 5 étapes. Un logiciel de facturation peut automatiser la plupart de ces tâches et sécuriser votre conformité.
- Repérer la facture d'origine et le motif de correction
- Rédiger l'avoir avec les mentions légales
- Numéroter le document dans la série chronologique
- Envoyer l'avoir au client
- Passer l'écriture comptable et ajuster la TVA
Les 5 étapes pour émettre un avoir
- Identifier la facture initiale concernée et le motif précis de l'avoir (erreur, retour, geste commercial)
- Créer le document en y reportant les 12 mentions obligatoires détaillées plus haut, dont la référence à la facture d'origine
- Attribuer un numéro chronologique dans la série choisie (commune ou dédiée), sans trou dans la séquence
- Transmettre l'avoir au client selon les mêmes modalités que la facture initiale (courrier, e-mail, plateforme de facturation électronique)
- Enregistrer l'écriture comptable correspondante dans vos livres et ajuster votre déclaration de TVA sur la période concernée
Automatiser le suivi de vos avoirs avec un outil de facturation
Un logiciel de facturation professionnel génère automatiquement le numéro de l'avoir, insère les mentions obligatoires et crée le lien avec la facture initiale. L'écriture comptable est passée sans intervention manuelle, ce qui élimine les erreurs de compte ou de montant. La TVA est ajustée en temps réel dans les déclarations.
L'application Swapn intègre la facturation électronique obligatoire conforme à la réforme 2026 (plateforme agréée) et génère automatiquement les avoirs avec les mentions obligatoires et l'écriture comptable correspondante.
Les questions fréquentes sur l'avoir en comptabilité
Quel est le principe d'un avoir en comptabilité ?
Un avoir est un document comptable qui annule ou réduit le montant d'une facture déjà émise. Il génère un « net à déduire » au profit du client et inverse l'écriture comptable initiale. C'est le seul moyen légal de corriger une facture transmise.
Est-ce qu'un avoir est un remboursement ?
Pas nécessairement. Un avoir crée un crédit au profit du client, qui peut prendre trois formes : un remboursement effectif par virement, une déduction sur la prochaine facture, ou un crédit utilisable sur un achat futur. Le choix dépend de l'accord entre les parties.
Quelle est la différence entre une facture et un avoir ?
Une facture constate une vente et génère un « net à payer ». Un avoir constate une correction et génère un « net à déduire ». Comptablement, l'avoir inverse les flux : il débite les comptes de produits et crédite le compte client.
Peut-on refuser un avoir et exiger un remboursement ?
Oui, dans la plupart des cas. Si la vente est annulée (rétractation, vice caché), le consommateur peut exiger un remboursement en numéraire. Le commerçant ne peut pas imposer un avoir, sauf exceptions prévues par les CGV acceptées. Entre professionnels, les conditions sont fixées par le contrat.
Comment comptabiliser un avoir client dans ses livres ?
L'avoir client s'enregistre en débitant le compte de produit concerné (707 pour une annulation, 709 pour une réduction commerciale, 665 pour un escompte) et le compte 44571 TVA collectée, puis en créditant le compte 411 Clients.
Quelle est la durée de validité d'un avoir ?
Un avoir est valable 5 ans à compter de son émission (article L110-4 du Code de commerce). Passé ce délai, le client ne peut plus l'utiliser. L'obligation de conservation du document est de 10 ans (article L123-22), même si l'avoir est prescrit.
Quel impact un avoir a-t-il sur la déclaration de TVA ?
Côté fournisseur, l'avoir diminue la TVA collectée sur la déclaration CA3 du mois d'émission. Côté client, il diminue la TVA déductible : le client doit reverser la TVA initialement déduite, proportionnellement au montant de l'avoir.
Faut-il un numéro spécifique pour les factures d'avoir ?
Les avoirs doivent suivre une numérotation chronologique et continue. Vous pouvez les intégrer dans la même série que vos factures ou créer une série dédiée avec un préfixe « AV- ». L'absence de trou dans la numérotation reste obligatoire.
Quelle différence entre un avoir pour remise et un avoir pour escompte ?
La remise est une réduction commerciale qui s'enregistre au compte 709 côté fournisseur et 609 côté client. L'escompte est une réduction financière enregistrée au compte 665 côté fournisseur et 765 côté client. L'impact sur le compte de résultat diffère : exploitation pour la remise, financier pour l'escompte.
Est-ce légal de faire un avoir au lieu de rembourser un client ?
Oui, émettre un avoir est parfaitement légal. Si le client consommateur exerce son droit de rétractation (14 jours pour une vente à distance), vous devez le rembourser en numéraire. Un avoir ne suffit pas dans ce cas, sauf si le client l'accepte expressément.
Sources & Références
Legifrance : Article L441-3 - Code de commerce
Legifrance : Titre Ier : De l'acte de commerce (Articles L110-1 à L110-4)
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


