
Comptabilité analytique : méthodes, calculs et exemples
Liasse fiscale exemple : cas pratique chiffré

Temps de lecture : 8 min
Résumé de l'article
- Liasse fiscale : elle regroupe la déclaration de résultat et les tableaux annexes transmis chaque année à l'administration.
- Exemple chiffré : une SARL de conseil réalise 60 000 € de résultat comptable pour 180 000 € de CA.
- Résultat fiscal : les réintégrations extracomptables portent le bénéfice imposable de 60 000 € à 62 000 €.
- Régime simplifié : il comprend une déclaration et sept tableaux annexes 2033-A à 2033-G.
- Sanctions : le retard entraîne une majoration de 10 %, portée à 40 % après mise en demeure.
- Gérer la comptabilité de sa société : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 17 septembre 2026
À quoi ressemble une liasse fiscale remplie ? (exemple chiffré)
La liasse fiscale regroupe la déclaration de résultat et les tableaux annexes qu'une entreprise transmet chaque année à l'administration fiscale pour calculer son impôt. Plutôt qu'une liste de formulaires vierges, voici un modèle de liasse fiscale remplie, annoté case par case avec des chiffres réalistes.
Le cas pratique - une SARL de services au régime réel simplifié (IS)
Prenons une SARL de conseil BtoB, avec un seul gérant, qui clôture son exercice au 31 décembre. Son chiffre d'affaires annuel atteint 180 000 € HT, ce qui la place sous le seuil du régime réel simplifié pour les prestations de services (286 000 € HT).
Voici ses principaux postes de charges :
- Achats et charges externes (loyer, sous-traitance, fournitures) : 45 000 €
- Rémunération du gérant : 40 000 €
- Charges sociales : 15 000 €
- Dotations aux amortissements (véhicule + matériel informatique) : 12 000 €
- Autres charges (assurances, frais bancaires) : 8 000 €
Total des charges : 120 000 €. Le résultat comptable s'élève donc à 60 000 € (180 000 - 120 000).
Formulaire 2033-B - Compte de résultat simplifié (extrait annoté)
| N° de case | Intitulé | Montant | Explication |
|---|---|---|---|
| 218 | Production vendue - Services | 180 000 € | CA HT total des prestations de conseil |
| 230 | Total des produits d'exploitation (I) | 180 000 € | Aucun autre produit dans cet exemple |
| 238 | Autres achats et charges externes | 45 000 € | Loyer, sous-traitance, fournitures |
| 242 | Impôts, taxes et versements assimilés | 0 € | CFE payée, non significative ici |
| 244 | Rémunérations du personnel | 40 000 € | Rémunération nette du gérant |
| 246 | Charges sociales | 15 000 € | Cotisations TNS du gérant |
| 248 | Dotations aux amortissements | 12 000 € | Véhicule de tourisme + matériel informatique |
| 252 | Autres charges | 8 000 € | Assurances, frais bancaires, divers |
| 254 | Total des charges d'exploitation (II) | 120 000 € | Somme des lignes 238 à 252 |
| 270 | Résultat courant avant impôts | 60 000 € | Total I - Total II |
Formulaire 2033-A - Bilan simplifié (extrait annoté)
| N° de case | Intitulé | Montant | Explication |
|---|---|---|---|
| Actif | |||
| 014 | Immobilisations corporelles (brut) | 59 000 € | Véhicule (35 000 €) + matériel informatique (24 000 €) |
| 028 | Amortissements cumulés | 24 000 € | Amortissements pratiqués depuis l'acquisition |
| - | Immobilisations corporelles (net) | 35 000 € | 59 000 - 24 000 |
| 044 | Créances clients | 30 000 € | Factures émises, non encore encaissées au 31/12 |
| 048 | Disponibilités | 45 000 € | Solde du compte bancaire professionnel |
| 060 | Total actif | 110 000 € | Somme de l'actif net |
| Passif | |||
| 120 | Capital social | 10 000 € | Capital souscrit à la création |
| 124 | Réserves | 15 000 € | Bénéfices antérieurs mis en réserve |
| 128 | Résultat de l'exercice | 60 000 € | Bénéfice comptable avant IS |
| 150 | Dettes fournisseurs | 15 000 € | Factures fournisseurs non réglées au 31/12 |
| 154 | Dettes fiscales et sociales | 10 000 € | TVA, IS, cotisations restant à payer |
| 160 | Total passif | 110 000 € | Doit être égal au total actif |
Le total de l'actif et du passif s'équilibrent à 110 000 €. C'est le principe de base du bilan : tout ce que l'entreprise possède (actif) est financé par ses ressources (passif).
Comment lire la table de passage du résultat comptable au résultat fiscal
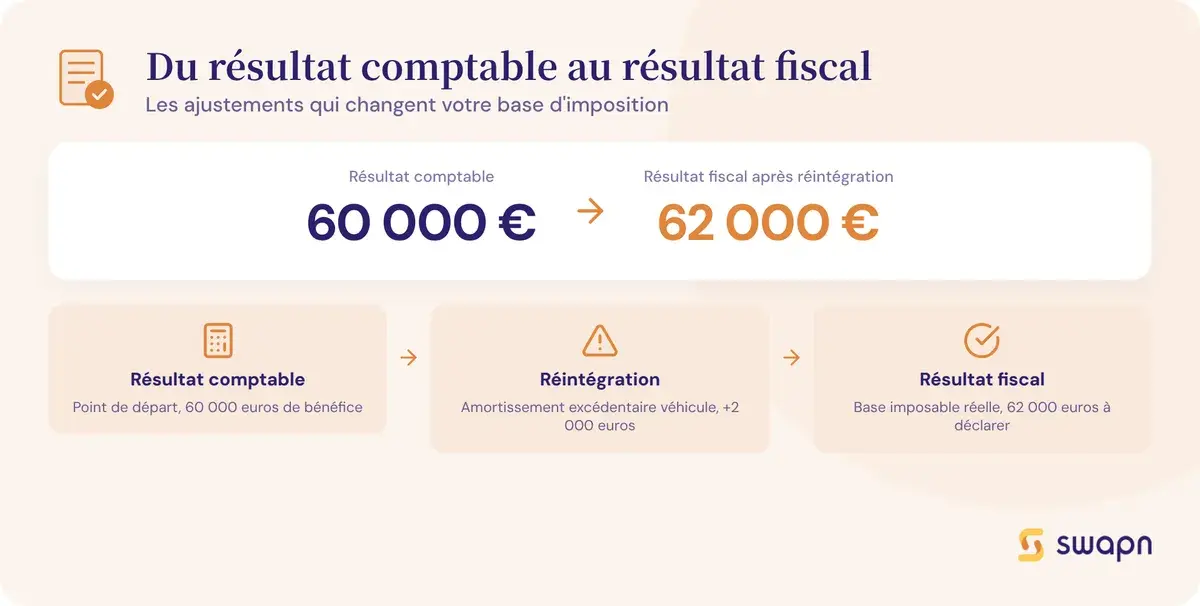
Le résultat comptable ne correspond pas toujours au montant sur lequel l'entreprise paie ses impôts. Certaines charges enregistrées en comptabilité ne sont pas déductibles fiscalement. D'autres produits peuvent être exonérés. La formule de passage est la suivante :
Résultat comptable + réintégrations extracomptables - déductions extracomptables = résultat fiscal
Les réintégrations les plus courantes :
- Amendes et pénalités (non déductibles du résultat fiscal)
- Amortissement excédentaire sur véhicules de tourisme (fraction dépassant le plafond de 30 000 €)
- Charges somptuaires (dépenses de chasse, de pêche, résidences de plaisance)
Les déductions les plus fréquentes :
- Plus-values à long terme bénéficiant d'un régime d'exonération
- Quote-part de frais et charges sur dividendes (régime mère-fille)
Dans notre cas pratique, la SARL a amorti un véhicule de tourisme au-delà du plafond fiscal. L'amortissement fiscal excédentaire de 2 000 € doit être réintégré. Le résultat fiscal, aussi appelé bénéfice imposable, passe donc de 60 000 € à 62 000 €.
L'IS se calcule ensuite sur cette base :
- 15 % sur les premiers 42 500 € = 6 375 €
- 25 % sur les 19 500 € restants = 4 875 €
- IS total : 11 250 €
Ce passage du résultat comptable au résultat fiscal est reporté sur le formulaire 2033-D (régime simplifié) ou 2058-A-SD (régime normal).
Bon à savoir : Les réintégrations oubliées (amendes, excédent d'amortissement sur véhicules de tourisme, charges somptuaires) sont la première cause de rectification fiscale sur les liasses, et un simple oubli peut déclencher un contrôle avec intérêts de retard à la clé.
Quels formulaires composent la liasse fiscale selon votre régime ?
Le contenu de votre liasse fiscale dépend de deux critères : votre régime d'imposition (IS ou IR) et votre régime fiscal (réel simplifié ou réel normal). Voici le détail des formulaires Cerfa pour chaque situation.
Les formulaires du régime réel simplifié (BIC/IS)
Ce régime s'applique aux entreprises dont le chiffre d'affaires ne dépasse pas 945 000 € HT (ventes et hébergement) ou 286 000 € HT (prestations de services).
La liasse fiscale du régime simplifié comprend :
- Déclaration de résultat : formulaire 2065-SD (sociétés soumises à l'IS) ou 2031-SD (entreprises BIC soumises à l'IR)
- 2033-A : bilan simplifié
- 2033-B : compte de résultat simplifié
- 2033-C : immobilisations, amortissements, plus et moins-values
- 2033-D : relevé des provisions, des déficits reportables et divers
- 2033-E : détermination de la valeur ajoutée (CVAE)
- 2033-F : composition du capital social
- 2033-G : filiales et participations
Au total : 1 déclaration + 7 tableaux annexes. C'est la liasse la plus courante pour les TPE et petites sociétés de type SARL ou SASU.
Les formulaires du régime réel normal (BIC/IS)
Au-delà des seuils du régime simplifié (ou sur option volontaire), l'entreprise relève du régime réel normal. La liasse est plus détaillée :
- Déclaration de résultat : 2065-SD (IS) ou 2031-SD (BIC/IR)
- 18 tableaux annexes : 2050 (bilan actif), 2051 (bilan passif), 2052 et 2053 (compte de résultat), 2054 (immobilisations), 2055 (amortissements), 2056 (provisions), 2057 (état des échéances des créances et dettes), 2058-A (détermination du résultat fiscal), 2058-B (déficits et provisions non déductibles), 2058-C (tableau d'affectation du résultat), 2059-A à 2059-G (plus-values, filiales, affectations)
La logique reste la même que pour le régime simplifié, mais chaque poste est ventilé de façon plus fine. Le formulaire 2058-A-SD remplace le 2033-D pour la détermination du résultat fiscal.
Tableau récapitulatif : quel formulaire selon votre situation ?
| Forme juridique | Régime d'imposition | Régime fiscal | Déclaration principale | Tableaux annexes |
|---|---|---|---|---|
| SAS / SASU | IS | Réel simplifié | 2065-SD | 2033-A à 2033-G (7 tableaux) |
| SAS / SASU | IS | Réel normal | 2065-SD | 2050 à 2059-G (18 tableaux) |
| SARL / EURL | IS | Réel simplifié | 2065-SD | 2033-A à 2033-G (7 tableaux) |
| EURL / EI | IR (BIC) | Réel simplifié | 2031-SD | 2033-A à 2033-G (7 tableaux) |
| Profession libérale | IR (BNC) | Déclaration contrôlée | 2035-SD | 2035-A à 2035-E |
| SCI (IR) | IR | Revenus fonciers | 2072 | Annexes 2072 |
Les professions libérales soumises au régime de la déclaration contrôlée (BNC) utilisent un jeu de formulaires distinct : le Cerfa 2035-SD et ses annexes. Pour en savoir plus sur les spécificités de la comptabilité BNC, les règles diffèrent sensiblement de celles applicables aux sociétés commerciales. Les SCI soumises à l'IR déposent quant à elles le formulaire 2072, parfois appelé « liasse SCI », la comptabilité d'une SCI obéit à ses propres obligations.
Liasse fiscale et liasse comptable : quelle différence ?
Ces deux termes sont souvent confondus, mais ils désignent des documents différents, avec des destinataires et des finalités distincts.
Ce que contient la liasse comptable
La liasse comptable regroupe les comptes annuels de l'entreprise : le bilan, le compte de résultat et l'annexe comptable. Elle est déposée au greffe du tribunal de commerce dans les 6 mois suivant la clôture de l'exercice. Son objectif : assurer la transparence financière vis-à-vis des tiers (associés, créanciers, partenaires).
Ce que contient la liasse fiscale
La liasse fiscale comprend la déclaration de résultat et les tableaux annexes au format Cerfa. Elle est transmise au SIE (Service des Impôts des Entreprises) de la DGFiP (Direction générale des Finances publiques). Le délai de dépôt est plus court : le 2e jour ouvré suivant le 1er mai pour un exercice clos au 31 décembre, ou 3 mois après la clôture dans les autres cas. Sa finalité : calculer et déclarer l'impôt dû par l'entreprise.
Tableau comparatif liasse comptable vs liasse fiscale
| Critère | Liasse comptable | Liasse fiscale |
|---|---|---|
| Destinataire | Greffe du tribunal de commerce | SIE / DGFiP |
| Contenu | Bilan, compte de résultat, annexe comptable | Déclaration de résultat + tableaux annexes Cerfa |
| Formulaires | Format libre (pas de Cerfa imposé) | Cerfa numérotés (2033, 2050, 2065, etc.) |
| Échéance | 6 mois après la clôture | 2e jour ouvré après le 1er mai ou 3 mois après clôture |
| Finalité | Transparence financière (tiers, associés) | Calcul et déclaration de l'impôt |
| Mode de dépôt | En ligne via le guichet unique | EDI-TDFC ou EFI (voie dématérialisée) |
Qui doit déposer une liasse fiscale (et qui en est dispensé) ?
Toute entreprise soumise à un régime réel d'imposition doit déposer une liasse fiscale chaque année. Cela concerne les régimes BIC (bénéfices industriels et commerciaux), BNC (bénéfices non commerciaux), BA (bénéfices agricoles) et IS (impôt sur les sociétés).
Sont dispensés de liasse fiscale :
- Les micro-entrepreneurs (régime micro-BIC ou micro-BNC), qui déclarent simplement leur chiffre d'affaires sur le formulaire 2042-C-PRO
- Les auto-entrepreneurs, qui relèvent du même régime simplifié de déclaration
Quelques cas particuliers à connaître :
- Les professions libérales au régime de la déclaration contrôlée (BNC) déposent le formulaire 2035-SD et ses annexes
- Les SCI soumises à l'IR déposent une déclaration 2072, distincte de la liasse BIC/IS classique
- Une SCI ayant opté pour l'IS dépose la même liasse qu'une société commerciale (2065 + annexes 2033 ou 2050)
Comment remplir et transmettre votre liasse fiscale ?
La préparation de la liasse fiscale suit un processus logique, de la clôture d'exercice comptable jusqu'à la télétransmission. Voici les grandes étapes et les modes d'envoi à connaître.
- Finaliser la clôture comptable (lettrage, rapprochement bancaire, écritures d'inventaire)
- Chiffrer le résultat comptable à partir des produits et charges
- Appliquer les corrections fiscales pour obtenir le résultat fiscal
- Compléter les formulaires Cerfa correspondant à votre régime
- S'assurer de l'équilibre global entre bilan et compte de résultat
Les 5 étapes pour remplir la liasse fiscale
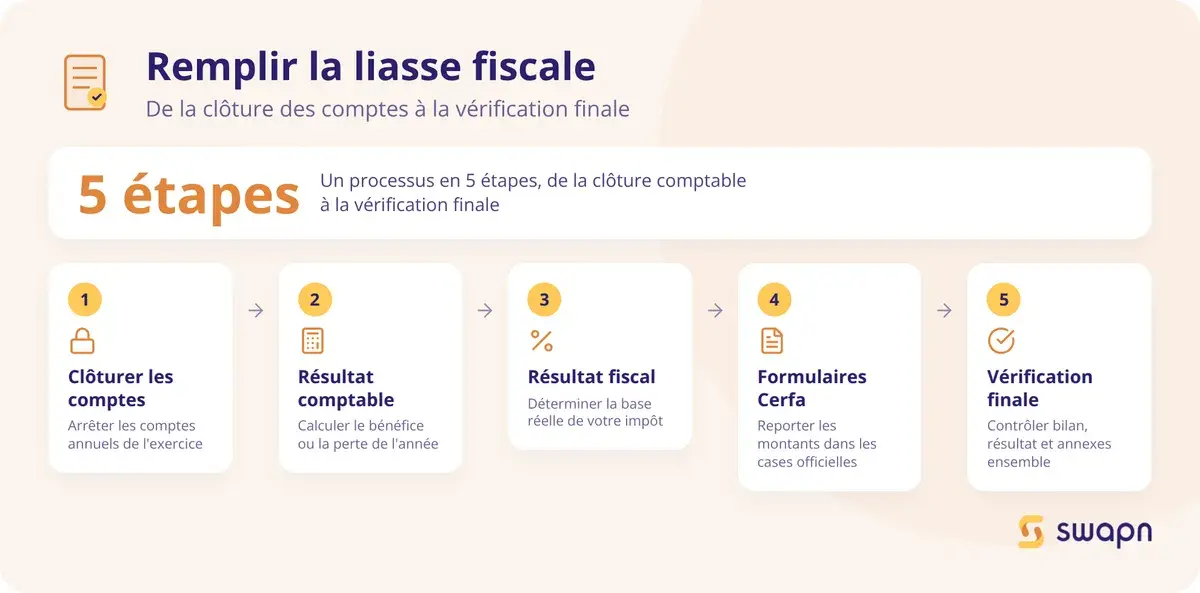
- Clôturer les comptes annuels. Vérifiez que votre comptabilité est à jour : lettrage des comptes clients et fournisseurs, rapprochement bancaire, écritures d'inventaire (provisions, charges à payer, produits à recevoir). La durée et les règles de l'exercice comptable conditionnent directement le périmètre de votre liasse.
- Calculer le résultat comptable. Il correspond à la différence entre vos produits et vos charges de l'exercice. Dans notre exemple : 180 000 € - 120 000 € = 60 000 €.
- Déterminer le résultat fiscal. Appliquez les réintégrations extracomptables (charges non déductibles) et les déductions extracomptables (produits exonérés) pour passer du résultat comptable au résultat fiscal. C'est cette étape qui alimente le formulaire 2033-D ou 2058-A.
- Reporter les montants dans les formulaires Cerfa. Renseignez chaque case des formulaires correspondant à votre régime (2033-A à G pour le simplifié, 2050 à 2059-G pour le normal). Les montants doivent correspondre exactement à votre balance générale.
- Vérifier la cohérence entre bilan, compte de résultat et annexes. Le total de l'actif doit être égal au total du passif. Le résultat du compte de résultat doit correspondre au résultat inscrit au bilan. Toute incohérence sera détectée par l'administration et peut déclencher une demande de justification.
Les modes de transmission à l'administration fiscale
La liasse fiscale se transmet obligatoirement par voie dématérialisée. Deux modes existent :
- EDI-TDFC (Échange de Données Informatisé - Transfert des Données Fiscales et Comptables) : c'est le mode principal. La transmission passe par un expert-comptable ou un logiciel de comptabilité pas cher agréé qui envoie les données directement à la DGFiP.
- EFI (Échange de Formulaires Informatisé) : saisie en ligne sur impots.gouv.fr. Ce mode est réservé aux petites structures et reste moins courant.
Toutes les entreprises soumises à l'IS ont l'obligation de télétransmettre leur liasse. En pratique, la grande majorité des entreprises passent par un expert-comptable qui se charge de la télédéclaration via EDI-TDFC. Chez Swapn, la liasse fiscale (bilan et liasse certifiés par un Expert-Comptable) est incluse dans l'abonnement comptabilité dès 29 € HT/mois, sans surcoût.
Quels sont les délais de dépôt ?
Les dates limites dépendent de votre date de clôture :
- Clôture au 31 décembre : dépôt au plus tard le 2e jour ouvré suivant le 1er mai de l'année suivante
- Clôture en cours d'année : dépôt dans les 3 mois suivant la date de clôture
Bon à savoir : Un délai supplémentaire de 15 jours est accordé aux entreprises qui télétransmettent leur liasse via EDI-TDFC, ce qui repousse la date limite d'autant - un avantage souvent méconnu des dirigeants de TPE.
Quels risques en cas d'erreur ou de retard sur la liasse fiscale ?
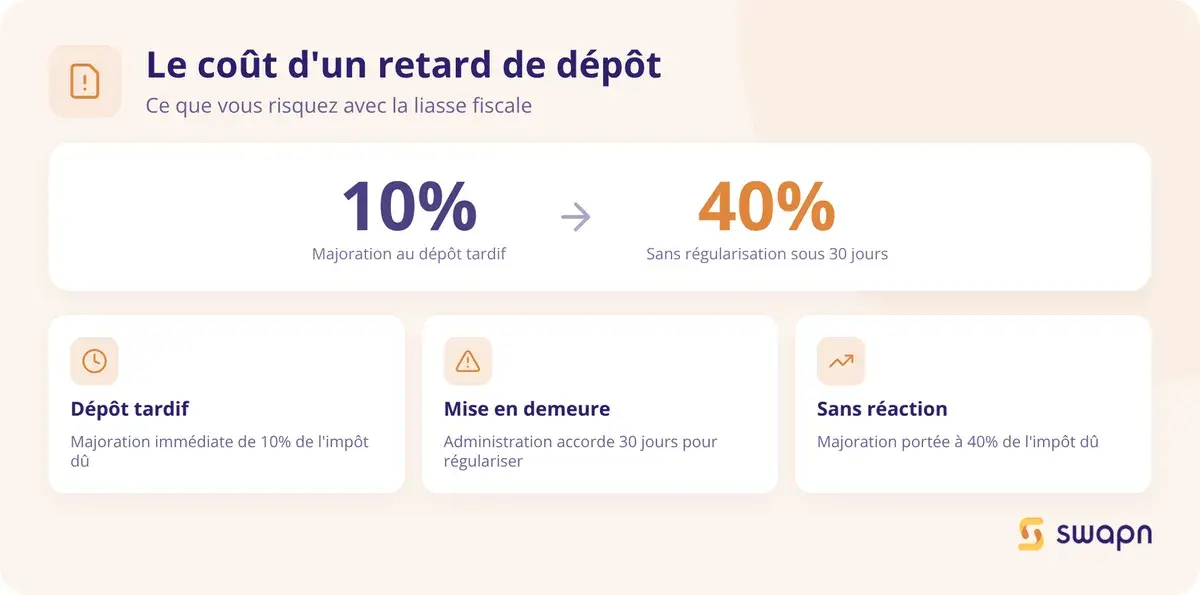
Ne pas respecter vos obligations déclaratives expose votre entreprise à des sanctions financières progressives. Un dépôt tardif entraîne une majoration de 10 % de l'impôt dû. Si vous ne régularisez pas dans les 30 jours suivant une mise en demeure de l'administration, cette majoration passe à 40 %. En cas de non-dépôt total, l'administration peut procéder à une taxation d'office.
Chaque document manquant dans la liasse peut donner lieu à une amende de 150 € par formulaire (article 1729 B du CGI). Les erreurs détectées lors d'un contrôle fiscal génèrent des intérêts de retard de 0,20 % par mois sur les sommes dues. Une dette fiscale non régularisée rapidement peut ainsi s'alourdir de façon significative.
Bon à savoir : Si vous détectez une erreur après l'envoi de votre liasse, vous pouvez déposer une liasse rectificative spontanément, sans majoration, plutôt que d'attendre un éventuel contrôle fiscal où les pénalités s'appliqueraient automatiquement.
Faire vérifier votre liasse par un professionnel avant l'envoi reste la meilleure protection contre ces risques. Swapn, inscrit à l'Ordre des Experts-Comptables, prend en charge l'établissement et la télétransmission de votre liasse fiscale dans le cadre de son offre comptable tout-en-un.
Les questions fréquentes sur la liasse fiscale
Qu'est-ce qui compose la liasse fiscale d'une entreprise ?
La liasse fiscale se compose de la déclaration de résultat (formulaire 2065 pour l'IS, 2031 pour le BIC/IR, 2035 pour le BNC) et des tableaux annexes. Le nombre de tableaux varie : 7 au régime simplifié (2033-A à G), 18 au régime réel normal (2050 à 2059-G).
Quelle est la différence entre un bilan et une liasse fiscale ?
Le bilan est l'un des tableaux qui composent la liasse fiscale. La liasse est un ensemble plus large qui inclut le bilan, le compte de résultat, la détermination du résultat fiscal et plusieurs annexes. Le bilan seul ne suffit pas à remplir vos obligations déclaratives.
Peut-on remplir sa liasse fiscale sans expert-comptable ?
Aucune loi n'impose de recourir à un expert-comptable pour établir sa liasse. En pratique, la complexité des formulaires et le risque de majorations de 10 à 40 % rendent l'accompagnement d'un professionnel fortement recommandé, surtout pour les sociétés soumises à l'IS. Pour estimer le prix d'un comptable selon votre situation, des simulateurs en ligne permettent d'obtenir une fourchette rapidement.
Où trouver un exemple de liasse fiscale remplie en PDF ?
Les formulaires vierges sont téléchargeables sur impots.gouv.fr (Cerfa 2050-LIASSE pour le régime normal, 2033 pour le simplifié). Pour un exemple rempli avec des chiffres, le cas pratique détaillé plus haut dans cet article reproduit une liasse fiscale annotée pour une SARL au régime simplifié.
Quand faut-il déposer la liasse fiscale ?
Pour un exercice clos au 31 décembre, la date limite est le 2e jour ouvré suivant le 1er mai. Pour une clôture en cours d'année, le dépôt doit intervenir dans les 3 mois. Un délai supplémentaire de 15 jours est accordé en cas de télétransmission via EDI-TDFC.
Une micro-entreprise doit-elle déposer une liasse fiscale ?
Non. Les micro-entrepreneurs sont dispensés de liasse fiscale. Ils déclarent leur chiffre d'affaires sur le formulaire 2042-C-PRO dans leur déclaration de revenus personnelle. L'obligation de liasse ne concerne que les entreprises au régime réel. Pour comprendre l'imposition de la micro-entreprise dans son ensemble, les règles diffèrent sensiblement de celles applicables aux sociétés.
Combien coûte la réalisation d'une liasse fiscale par un expert-comptable ?
Pour une TPE ou une petite SARL/SASU, comptez entre 300 € et 800 € HT pour la seule liasse fiscale, souvent incluse dans un forfait annuel de tenue comptable. Certaines solutions de comptabilité en ligne incluent la liasse dans leur abonnement mensuel.
Quelle est la différence entre le résultat comptable et le résultat fiscal dans la liasse ?
Le résultat comptable est la différence entre produits et charges selon les règles comptables. Le résultat fiscal s'obtient en ajoutant les réintégrations (charges non déductibles, comme les amendes) et en retranchant les déductions. C'est le résultat fiscal qui sert de base au calcul de l'impôt.
Est-ce que la liasse fiscale d'une SCI est la même que celle d'une SARL ?
Non. Une SCI soumise à l'IR dépose le formulaire 2072, très différent de la liasse BIC/IS d'une SARL (2065 + tableaux 2033 ou 2050). En revanche, une SCI ayant opté pour l'IS dépose la même liasse qu'une société commerciale.
Que se passe-t-il si je dépose ma liasse fiscale en retard ?
Le retard entraîne une majoration de 10 % de l'impôt dû, portée à 40 % après mise en demeure restée sans effet pendant 30 jours. Des intérêts de retard de 0,20 % par mois s'ajoutent. En cas de non-dépôt total, l'administration peut procéder à une taxation d'office.
Sources & Références
Service-Public : Liasse fiscale du régime réel normal (BIC/IS)
Impots.gouv.fr : Formulaire n°2050-LIASSE
BOFiP : IS - Obligations déclaratives relatives à la vie des sociétés
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


