
Loyer et TVA : taux, option et obligations selon votre bail
Bilan comptable : composition, lecture et analyse pratique

Temps de lecture : 10 min
Résumé de l'article
- Bilan comptable : il présente à la clôture tout ce que possède et doit l'entreprise.
- Actif égal passif : le total de l'actif est toujours égal au total du passif.
- Trois indicateurs clés : le fonds de roulement, le BFR et la trésorerie nette diagnostiquent votre santé financière.
- Qui est concerné : toutes les sociétés commerciales et les entrepreneurs individuels au régime réel.
- Dépôt au greffe : les comptes sont déposés dans les 7 mois suivant la clôture.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Comment se compose un bilan comptable ?
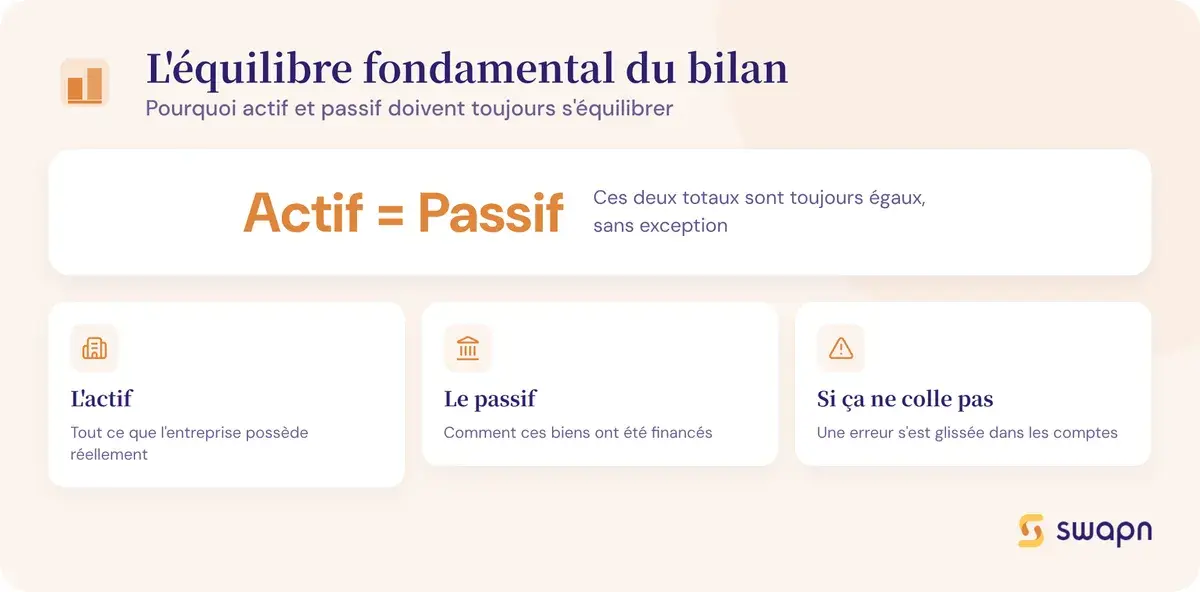
Le bilan comptable est le document financier qui présente, à la date de clôture de l'exercice, tout ce que votre entreprise possède (l'actif) et tout ce qu'elle doit (le passif). Véritable photographie du patrimoine à un instant T, il fait partie des comptes annuels obligatoires aux côtés du compte de résultat et de l'annexe. Son principe de base : le total de l'actif est toujours égal au total du passif. Deux grandes masses structurent ce document.
L'actif du bilan : tout ce que possède l'entreprise
L'actif regroupe l'ensemble des biens et droits détenus par l'entreprise. Il se divise en deux catégories, classées par ordre de liquidité croissante : du moins facilement transformable en argent au plus liquide.
L'actif immobilisé
L'actif immobilisé rassemble les biens destinés à rester durablement dans l'entreprise, c'est-à-dire plus d'un an. On y trouve trois sous-catégories :
- Immobilisations incorporelles : fonds de commerce, brevets, licences, logiciels
- Immobilisations corporelles : terrains, constructions, matériel, outillage, véhicules
- Immobilisations financières : participations dans d'autres sociétés, dépôts de garantie, prêts accordés
Un consultant qui achète un ordinateur à 2 000 € et un logiciel métier à 500 € inscrit ces biens dans son actif immobilisé. Ils y restent jusqu'à leur amortissement complet ou leur sortie du patrimoine.
L'actif circulant
L'actif circulant regroupe les éléments qui se renouvellent au fil du cycle d'exploitation :
- Stocks et en-cours : marchandises, matières premières, produits finis
- Créances clients : factures émises mais pas encore encaissées
- Trésorerie : solde des comptes bancaires et caisse
Un prestataire BtoB qui a émis 3 factures en attente de paiement pour un total de 8 500 € voit ce montant apparaître dans ses créances clients. Dès que les clients règlent, la somme bascule vers la ligne de trésorerie.
Le passif du bilan : comment l'entreprise finance ce qu'elle possède
Le passif montre d'où vient l'argent qui a permis d'acquérir les éléments de l'actif. Il se divise en deux blocs : les capitaux propres et les dettes.
Les capitaux propres
Les capitaux propres regroupent les ressources qui appartiennent à l'entreprise et à ses associés :
- Capital social : montant apporté par les associés lors de la création
- Réserves : légale, statutaires ou facultatives, constituées à partir des bénéfices passés
- Report à nouveau : bénéfices non distribués et non affectés aux réserves
- Résultat de l'exercice : bénéfice ou perte de l'année en cours
- Compte courant d'associés : avances faites par les associés à la société
Plus les capitaux propres sont élevés par rapport au total du bilan, plus la structure financière est solide.
Les dettes
Les dettes sont les sommes que l'entreprise doit à des tiers :
- Dettes financières : emprunts bancaires, découverts autorisés
- Dettes fournisseurs : factures reçues mais pas encore réglées
- Dettes fiscales et sociales : TVA à reverser, cotisations sociales, impôt sur les sociétés
La distinction entre dettes à long terme (remboursement au-delà d'un an) et dettes à court terme (remboursement dans l'année) est importante pour évaluer la pression financière immédiate sur l'entreprise.
Tableau récapitulatif : structure du bilan comptable
Voici un exemple de bilan comptable pour une TPE de services avec un chiffre d'affaires annuel d'environ 80 000 €.
| ACTIF | Montant | PASSIF | Montant |
|---|---|---|---|
| Immobilisations incorporelles | 1 500 € | Capital social | 5 000 € |
| Immobilisations corporelles | 8 000 € | Réserves | 1 500 € |
| Immobilisations financières | 2 000 € | Résultat de l'exercice | 12 000 € |
| Total actif immobilisé | 11 500 € | Total capitaux propres | 18 500 € |
| Stocks | 2 500 € | Emprunts bancaires (> 1 an) | 8 000 € |
| Créances clients | 10 000 € | Dettes fournisseurs | 5 500 € |
| Trésorerie (banque + caisse) | 14 000 € | Dettes fiscales et sociales | 6 000 € |
| Total actif circulant | 26 500 € | Total dettes | 19 500 € |
| TOTAL ACTIF | 38 000 € | TOTAL PASSIF | 38 000 € |
L'équilibre est vérifié : le total de l'actif (38 000 €) est bien égal au total du passif (38 000 €). Si ces deux montants ne correspondent pas, c'est qu'une erreur s'est glissée dans la comptabilité.
Quels sont les différents types de bilans ?
Le bilan comptable classique n'est pas le seul format existant. Selon l'objectif recherché, vous pouvez être amené à travailler avec d'autres versions du bilan, chacune adaptée à un usage précis.
Le bilan comptable (ou bilan classique)
C'est le document officiel, établi selon les normes du Plan comptable général (PCG). Les postes y sont classés par nature : immobilisations, créances, dettes, capitaux propres. Ce bilan est obligatoire pour toutes les sociétés commerciales. Il fait partie de la liasse fiscale transmise à l'administration et doit être déposé au greffe du tribunal de commerce.
En pratique, c'est le seul bilan que vous devez produire chaque année. Les autres formats ci-dessous sont des outils d'analyse complémentaires.
Le bilan fonctionnel
Le bilan fonctionnel reclasse les postes du bilan comptable selon leur fonction économique : emplois stables, ressources stables, actif circulant d'exploitation et hors exploitation. Son objectif : analyser l'équilibre financier de l'entreprise et calculer le besoin en fonds de roulement (BFR).
C'est un outil d'analyse interne, pas un document à déposer. Votre expert-comptable peut le construire à partir du bilan classique pour vous aider à piloter votre trésorerie.
Le bilan financier (ou bilan liquidité)
Le bilan financier classe les postes par degré de liquidité côté actif (du moins liquide au plus liquide) et par degré d'exigibilité côté passif (du moins exigible au plus exigible). Les banques et investisseurs l'utilisent pour évaluer la capacité de l'entreprise à rembourser ses dettes à court terme.
C'est souvent le format demandé lors d'une demande de prêt bancaire. Votre interlocuteur veut savoir si vous pouvez faire face à vos engagements immédiats.
Le bilan prévisionnel
Le bilan prévisionnel est une projection de la situation patrimoniale future, généralement à 1, 2 ou 3 ans. Il fait partie du business plan lors de la création d'entreprise. Si vous cherchez un financement bancaire pour lancer votre activité, le banquier vous demandera ce document pour vérifier la cohérence de votre projet et votre capacité de remboursement à moyen terme.
Votre entreprise peut-elle établir un bilan simplifié ?
Toutes les entreprises n'ont pas à produire un bilan aussi détaillé que celui des grandes sociétés. Des seuils réglementaires permettent aux plus petites structures de bénéficier d'une présentation allégée.
Les seuils pour les sociétés commerciales
Une société commerciale (SASU, SAS, EURL, SARL) peut établir un bilan simplifié si elle ne dépasse pas deux des trois seuils suivants :
- Total du bilan ≤ 7,5 M€
- Chiffre d'affaires ≤ 15 M€
- Effectif ≤ 50 salariés
La présentation simplifiée regroupe certaines lignes du bilan et réduit le nombre de postes à renseigner. Les sociétés éligibles peuvent aussi, dans certains cas, demander la confidentialité de leur compte de résultat lors du dépôt au greffe du tribunal de commerce.
Les seuils pour les entreprises individuelles
Les entrepreneurs individuels au régime réel simplifié bénéficient d'obligations comptables allégées. Ce régime s'applique lorsque le chiffre d'affaires ne dépasse pas 945 000 € pour les activités de vente et d'hébergement, ou 286 000 € pour les prestations de services. La présentation du bilan et du compte de résultat est alors simplifiée par rapport au régime réel normal, avec moins de postes à détailler et des annexes réduites.
Bon à savoir : La grande majorité des TPE et freelances en société remplissent largement les conditions du bilan simplifié. Si votre chiffre d'affaires est inférieur à 286 000 € en prestation de services, vous êtes éligible sans aucun doute.
Comment lire et interpréter un bilan comptable ?
Avoir un bilan sous les yeux ne suffit pas : encore faut-il savoir en tirer des informations utiles. Trois indicateurs financiers, calculés directement à partir des données du bilan, vous donnent une lecture claire de votre situation.
Les 3 indicateurs clés à calculer
Ces trois indicateurs se complètent pour donner une vision globale de votre équilibre financier :
- Calculer le fonds de roulement pour vérifier le financement de vos immobilisations
- Mesurer le BFR pour évaluer le besoin de trésorerie lié à votre activité courante
- Déduire la trésorerie nette pour connaître votre marge de manœuvre réelle
Le fonds de roulement (FR)
Le fonds de roulement mesure si vos ressources durables couvrent vos investissements à long terme.
Formule : FR = Ressources stables (capitaux propres + dettes à long terme) - Emplois stables (actif immobilisé)
Exemple : une entreprise avec 30 000 € de capitaux propres, 20 000 € d'emprunt à long terme et 35 000 € d'immobilisations obtient un FR de 15 000 € (30 000 + 20 000 - 35 000). Ce résultat positif signifie que les immobilisations sont intégralement financées par des ressources stables, et qu'il reste une marge pour financer le cycle d'exploitation.
Le besoin en fonds de roulement (BFR)
Le BFR mesure le décalage entre les encaissements et les décaissements liés à l'activité courante.
Formule : BFR = Actif circulant hors trésorerie (stocks + créances clients) - Passif circulant (dettes fournisseurs + dettes fiscales et sociales)
Exemple : avec 12 000 € de créances clients, 3 000 € de stocks et 8 000 € de dettes fournisseurs, le BFR est de 7 000 € (12 000 + 3 000 - 8 000). L'entreprise a besoin de 7 000 € pour financer son cycle d'exploitation en attendant les encaissements.
La trésorerie nette
La trésorerie nette relie les deux indicateurs précédents et donne le verdict final.
Formule : Trésorerie nette = FR - BFR
En reprenant les exemples ci-dessus : 15 000 - 7 000 = 8 000 € de trésorerie nette. Ce montant positif signifie que l'entreprise dégage un excédent après avoir financé ses immobilisations et son cycle d'exploitation. Si la trésorerie nette était négative, ce serait un signal d'alerte : l'entreprise devrait trouver du financement à court terme pour couvrir ses besoins.
Que révèle votre bilan sur la santé de votre entreprise ?
Au-delà des trois indicateurs précédents, deux ratios permettent d'affiner le diagnostic financier.
Le ratio de solvabilité se calcule ainsi : capitaux propres / total du bilan. Un résultat supérieur à 20 % indique une structure financière solide. En dessous, l'entreprise dépend fortement de ses créanciers.
Le ratio de liquidité générale compare l'actif circulant aux dettes à court terme. Un résultat supérieur à 1 signifie que l'entreprise peut couvrir ses dettes à court terme avec ses actifs circulants.
Prenons un bilan avec 70 % de dettes et 30 % de capitaux propres : le ratio de solvabilité est de 0,30 (30 %). La structure tient, mais elle est fragile. À l'inverse, un bilan avec des capitaux propres majoritaires et une trésorerie excédentaire traduit une entreprise en bonne santé financière. Chez Swapn, votre bilan annuel est établi et certifié par un Expert-Comptable inscrit à l'Ordre, avec une restitution personnalisée pour comprendre vos indicateurs clés.
Bon à savoir : Un BFR négatif n'est pas forcément un mauvais signe. En prestation de services, cela signifie souvent que vos clients paient rapidement et que vous réglez vos fournisseurs plus tard. C'est une situation confortable pour votre trésorerie.
Cas pratique - le bilan comptable d'une SASU de conseil
Pour rendre les notions précédentes concrètes, voici le bilan reconstitué d'un consultant indépendant en SASU à la fin de sa première année d'activité.
- Poser le cadre de l'activité et les données financières de départ
- Assembler les postes actif et passif dans un tableau chiffré
- Calculer FR, BFR et trésorerie nette pour diagnostiquer la santé financière
Le contexte
Marc est consultant freelance en SASU. Il termine sa première année d'activité avec un chiffre d'affaires de 75 000 €. Voici ses données financières à la date de clôture :
- Capital social : 1 000 €
- Emprunt bancaire : 5 000 €
- Investissements : un ordinateur à 1 800 € et un logiciel métier à 600 €
- 4 factures clients en attente de paiement : 9 200 €
- 2 factures fournisseurs non réglées : 1 800 €
- Dettes fiscales et sociales : 4 000 €
- Solde bancaire : 18 500 €
- Résultat net de l'exercice : 18 300 €
Le bilan reconstitué
| ACTIF | Montant | PASSIF | Montant |
|---|---|---|---|
| Immobilisations incorporelles (logiciel) | 600 € | Capital social | 1 000 € |
| Immobilisations corporelles (ordinateur) | 1 800 € | Résultat de l'exercice | 18 300 € |
| Total actif immobilisé | 2 400 € | Total capitaux propres | 19 300 € |
| Créances clients | 9 200 € | Emprunt bancaire | 5 000 € |
| Trésorerie (banque) | 18 500 € | Dettes fournisseurs | 1 800 € |
| Dettes fiscales et sociales | 4 000 € | ||
| Total actif circulant | 27 700 € | Total dettes | 10 800 € |
| TOTAL ACTIF | 30 100 € | TOTAL PASSIF | 30 100 € |
L'équilibre est respecté : actif et passif totalisent chacun 30 100 €.
Ce que ce bilan révèle
Appliquons les trois indicateurs clés au bilan de Marc :
- FR = (19 300 + 5 000) - 2 400 = 21 900 €. Les ressources stables couvrent largement les immobilisations.
- BFR = 9 200 - (1 800 + 4 000) = 3 400 €. Le besoin de financement du cycle d'exploitation reste modéré.
- Trésorerie nette = 21 900 - 3 400 = 18 500 €. Ce montant correspond au solde bancaire, ce qui confirme la cohérence du bilan.
Le diagnostic est positif : l'entreprise est peu endettée, la trésorerie est confortable et le fonds de roulement couvre largement le BFR. Le point de vigilance pour Marc : si les délais de paiement de ses clients s'allongent, le BFR augmentera et la trésorerie diminuera. Il a tout intérêt à suivre ses créances de près.
Bilan comptable et compte de résultat : quelle différence ?
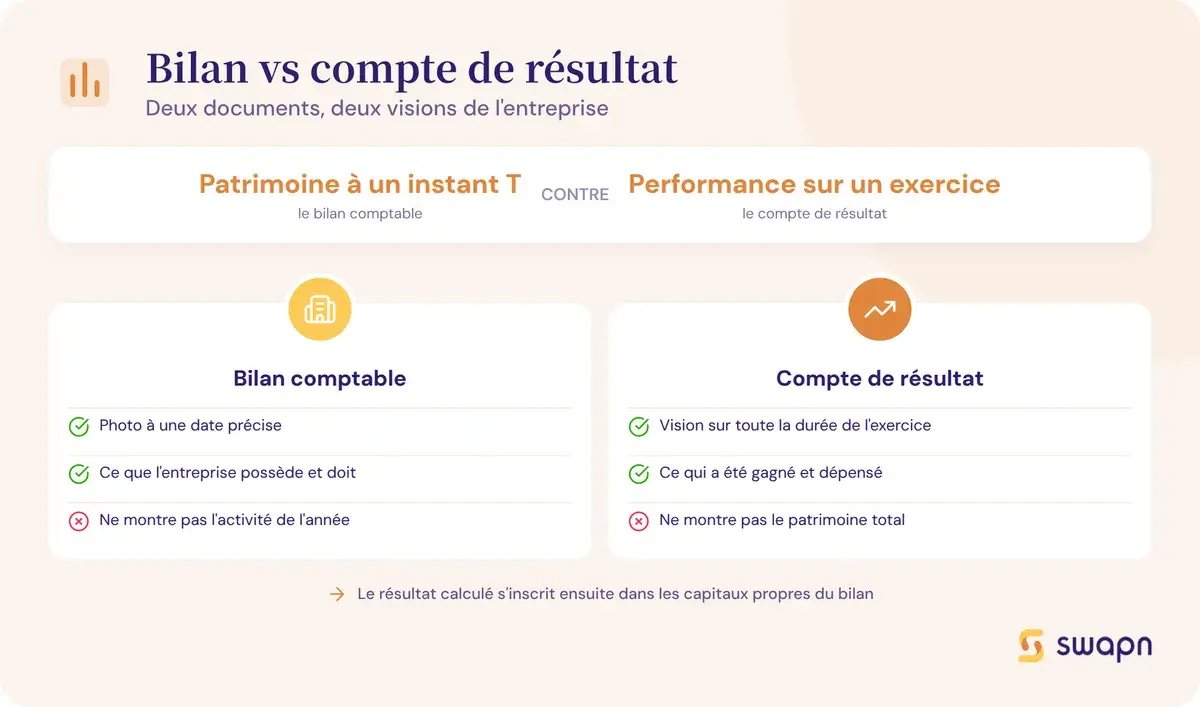
Ces deux documents font partie des comptes annuels, mais ils répondent à des questions très différentes. Les confondre est une erreur fréquente chez les créateurs d'entreprise.
Deux documents, deux visions de l'entreprise
| Critère | Bilan comptable | Compte de résultat |
|---|---|---|
| Ce qu'il mesure | Patrimoine (ce que l'entreprise possède et doit) | Performance (ce qu'elle a gagné et dépensé) |
| Période couverte | Situation à une date précise (instant T) | Activité sur l'ensemble de l'exercice |
| Contenu principal | Actif (biens, créances, trésorerie) et passif (capitaux propres, dettes) | Produits (CA, subventions) et charges (achats, salaires, impôts) |
| Question à laquelle il répond | « Quelle est la valeur du patrimoine ? » | « L'entreprise a-t-elle gagné ou perdu de l'argent ? » |
| Utilité principale | Évaluer la solidité financière | Mesurer la rentabilité |
Le lien entre les deux est direct : le résultat calculé dans le compte de résultat (bénéfice ou perte) est reporté dans les capitaux propres du bilan. Un bénéfice augmente les capitaux propres, une perte les diminue. C'est ce qui fait que le bilan « bouge » d'un exercice à l'autre.
Les autres documents des comptes annuels
Le bilan et le compte de résultat ne sont pas les seuls documents à produire chaque année. L'annexe comptable apporte des explications complémentaires sur les méthodes utilisées (règles d'amortissement, méthode d'évaluation des stocks) et sur les postes significatifs du bilan.
L'ensemble de ces documents, complété par des tableaux fiscaux, forme la liasse fiscale transmise à l'administration. Elle se compose notamment du bilan (formulaires 2050 et 2051), du compte de résultat (2052 et 2053), de l'annexe et de plusieurs tableaux complémentaires. Pour les sociétés commerciales, les comptes annuels doivent aussi être déposés au greffe du tribunal de commerce dans les 7 mois suivant la clôture de l'exercice.
À quoi sert concrètement un bilan comptable ?
Le bilan n'est pas qu'une formalité administrative. C'est un outil de gestion au quotidien et un document de communication financière qui sert dans de nombreuses situations.
Un outil de pilotage pour le dirigeant
Comparer le bilan d'un exercice à l'autre permet de suivre l'évolution du patrimoine de votre entreprise. Vous repérez immédiatement les tendances : les créances clients augmentent-elles ? La trésorerie se dégrade-t-elle ? Le niveau d'endettement progresse-t-il ?
L'analyse du BFR, calculée à partir du bilan, vous aide à anticiper vos besoins de trésorerie. Si votre BFR augmente d'un exercice à l'autre, c'est que vos clients paient plus lentement ou que vos stocks grossissent. Vous pouvez agir avant que la situation ne devienne critique : relancer les factures impayées, négocier des délais fournisseurs plus longs, ajuster vos conditions de paiement.
Un document indispensable pour vos partenaires
Le bilan est le premier document que vos interlocuteurs financiers examinent :
- Demande de prêt bancaire : le banquier analyse la solvabilité et la structure financière pour évaluer le risque de crédit
- Cession d'entreprise : le bilan permet de calculer l'actif net comptable, un des modes de valorisation les plus courants
- Relations avec les investisseurs ou associés : le bilan donne une vision transparente de la situation financière à une date donnée
- Contrôle fiscal : le bilan fait partie de la liasse fiscale examinée par l'administration en cas de vérification
Une obligation légale avec des échéances précises
Toutes les sociétés commerciales (SASU, SAS, EURL, SARL, SA) doivent établir un bilan chaque année, sans exception. Les entrepreneurs individuels au régime réel (BIC et BNC) y sont aussi tenus. Certaines associations y sont soumises lorsque leurs ressources dépassent des seuils réglementaires. Seuls les micro-entrepreneurs en sont dispensés : un livre de recettes et un registre des achats suffisent.
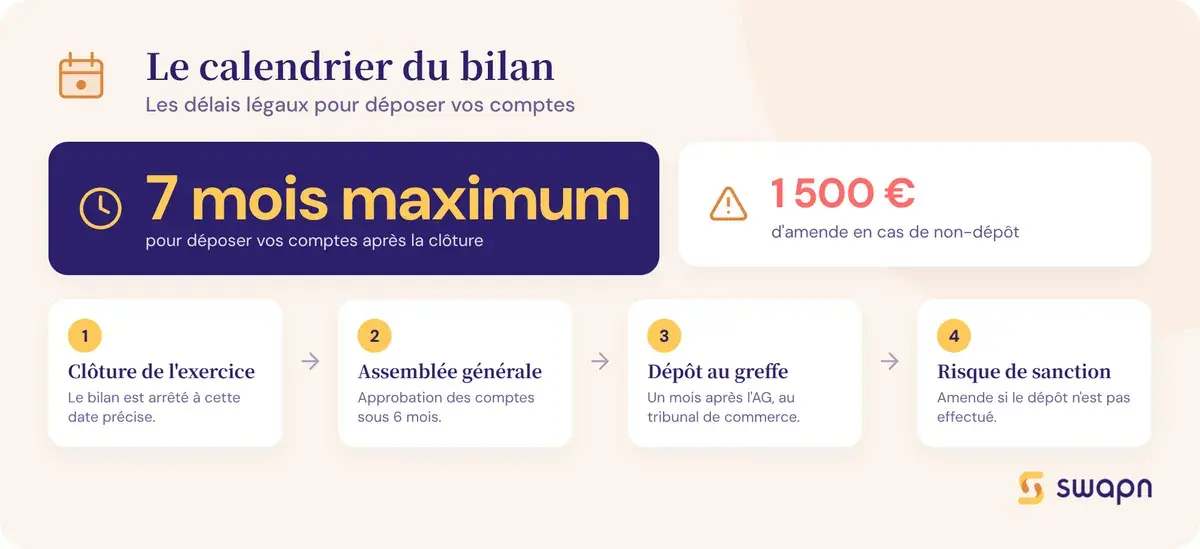
Le calendrier à respecter est le suivant. Le bilan est arrêté à la date de clôture de l'exercice comptable (souvent le 31 décembre). L'assemblée générale d'approbation des comptes doit se tenir dans les 6 mois suivant la clôture. Le dépôt au greffe du tribunal de commerce intervient dans le mois suivant l'AG, soit au maximum 7 mois après la clôture. Le non-dépôt expose à une amende de 1 500 € (3 000 € en cas de récidive).
Bon à savoir : Le bilan sert aussi à déterminer le bénéfice imposable de votre société. Le résultat inscrit dans les capitaux propres est la base de calcul de l'impôt sur les sociétés (IS), ce qui explique pourquoi la justesse de chaque poste du bilan a un impact fiscal direct.
Les questions fréquentes sur le bilan comptable
Quelle est la différence entre le bilan comptable et le compte de résultat ?
Le bilan montre ce que l'entreprise possède et doit à une date précise (patrimoine). Le compte de résultat montre ce qu'elle a gagné et dépensé sur l'ensemble de l'exercice (performance). Le résultat du compte de résultat apparaît ensuite dans les capitaux propres du bilan.
Est-ce qu'un auto-entrepreneur doit faire un bilan comptable ?
Non. Les micro-entrepreneurs bénéficient d'obligations comptables allégées : un livre de recettes et un registre des achats suffisent. Le bilan comptable d'un auto-entrepreneur devient obligatoire uniquement en cas de passage en société (SASU, EURL, etc.) ou d'option pour le régime réel.
Comment savoir si mon bilan comptable est bon ?
Trois indicateurs à vérifier : un fonds de roulement positif (les ressources stables couvrent les immobilisations), un BFR maîtrisé (les créances clients ne s'envolent pas) et une trésorerie nette positive. Si les trois sont au vert, votre situation financière est saine.
Combien coûte l'établissement d'un bilan comptable ?
Le coût dépend du prestataire et de la complexité de votre activité. Les honoraires d'un comptable pour une TPE se situent généralement entre 1 500 € et 4 000 € (bilan + déclarations inclus). Chez Swapn, l'offre comptable tout-en-un démarre à 29 € HT/mois, sans engagement, avec le bilan certifié par un Expert-Comptable et la liasse fiscale inclus.
Quand faut-il déposer son bilan comptable au greffe ?
Les sociétés commerciales doivent déposer leurs comptes annuels au greffe du tribunal de commerce dans le mois suivant l'approbation des comptes en AG, soit au maximum 7 mois après la clôture de l'exercice. Le non-dépôt expose à une amende de 1 500 €.
Peut-on faire son bilan comptable soi-même sans expert-comptable ?
Juridiquement, oui. Aucune obligation légale n'impose de recourir à un expert-comptable. En pratique, la complexité des écritures de clôture (amortissements, provisions, écritures d'inventaire) rend l'exercice risqué sans formation comptable. Une erreur peut entraîner un redressement fiscal.
Que signifie un fonds de roulement négatif dans un bilan ?
Un fonds de roulement négatif signifie que vos immobilisations sont financées en partie par des dettes à court terme. C'est un signal d'alerte : en cas de difficulté, vous pourriez ne pas être en mesure de rembourser vos créanciers à court terme. Il faut alors envisager une augmentation des capitaux propres ou un emprunt à long terme.
Quelle différence entre un bilan comptable et un bilan fonctionnel ?
Le bilan comptable classe les postes selon les normes du Plan comptable général (par nature). Le bilan fonctionnel reclasse ces mêmes postes selon leur fonction économique : emplois stables, ressources stables, actif circulant d'exploitation et hors exploitation. Il sert à analyser l'équilibre financier et à calculer le BFR.
Comment le bilan comptable est-il utilisé pour obtenir un prêt bancaire ?
Le banquier analyse principalement trois éléments : le ratio de solvabilité (part des capitaux propres dans le total du bilan), le niveau d'endettement (dettes financières / capitaux propres) et la trésorerie disponible. Un bilan avec des capitaux propres solides et un endettement modéré rassure et facilite l'obtention du prêt.
Le bilan comptable est-il le même document que la liasse fiscale ?
Non. Le bilan est l'un des documents qui composent la liasse fiscale. Celle-ci comprend le bilan (formulaires 2050 et 2051), le compte de résultat (2052 et 2053), l'annexe et une série de tableaux fiscaux complémentaires. C'est l'ensemble qui est transmis à l'administration fiscale.
Sources & Références
Service-Public : Dépôt des comptes annuels : possibilité d'utiliser le guichet électronique des formalités
Legifrance : Section 5 : De la publicité des comptes (Articles L232-21 à L232-26)
Impôts.gouv.fr : Formulaire 2050 - Bilan Actif (Liasse fiscale)
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


