
Facture acquittée : définition, mentions et obligation
Bilan simplifié : le comprendre, le remplir, l'analyser

Temps de lecture : 8 min
Résumé de l'article
- Bilan simplifié : ce document comptable présente l'actif et le passif avec un nombre réduit de lignes.
- Qui est éligible : les entreprises au régime réel simplifié ou les petites entreprises au sens du Code de commerce.
- Seuils fiscaux : le régime réel simplifié plafonne à 945 000 € en ventes et 286 000 € en services.
- Bilan simplifié ou complet : le simplifié compte vingt lignes par côté contre quarante pour le complet.
- Analyser son bilan : calculez le FRNG, le BFR et l'actif net pour évaluer votre santé financière.
- Gérer la comptabilité de sa société : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Le bilan simplifié est un document comptable qui présente la situation financière d'une entreprise à la clôture de son exercice. Il se compose de deux parties, l'actif (ce que l'entreprise possède) et le passif (comment elle se finance), avec un nombre réduit de lignes par rapport au bilan complet. Ce bilan comptable simplifié fait partie des comptes annuels simplifiés, transmis dans la liasse fiscale (Cerfa n° 15948) au régime réel simplifié d'imposition.
| Document | Rôle | Formulaire Cerfa |
|---|---|---|
| Bilan simplifié | Patrimoine à un instant T (actif / passif) | 2033-A-SD |
| Compte de résultat simplifié | Performance sur l'exercice (produits / charges) | 2033-B-SD |
| Annexe simplifiée | Notes explicatives sur les comptes | Intégrée à la liasse n° 15948 |
Qui peut établir un bilan simplifié ?
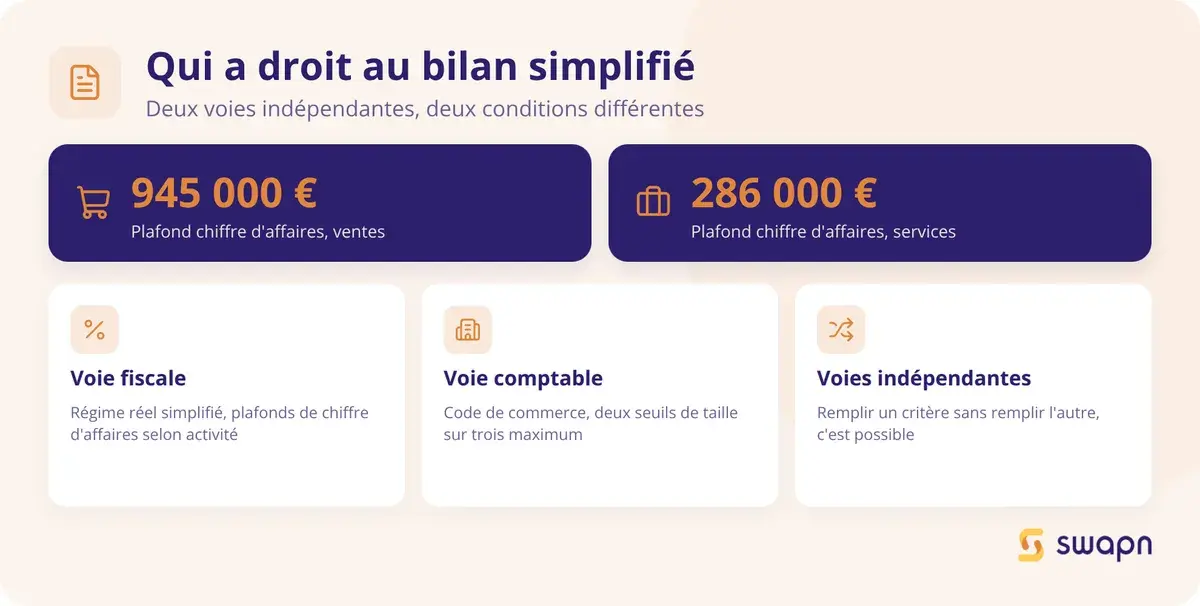
Deux référentiels déterminent si votre entreprise peut présenter un bilan simplifié : le régime fiscal et les seuils de taille fixés par le Code de commerce. Ils fonctionnent de manière indépendante.
Les seuils du régime réel simplifié d'imposition (RSI)
Les entreprises relevant des BIC (bénéfices industriels et commerciaux) ou de l'IS (impôt sur les sociétés) au régime réel simplifié déposent la liasse fiscale simplifiée. Cette liasse inclut le bilan simplifié sur le formulaire 2033-A-SD.
Pour relever du RSI, le chiffre d'affaires HT ne doit pas dépasser ces plafonds :
| Activité | Seuil CA HT |
|---|---|
| Ventes de marchandises et fournitures de logement | 945 000 € |
| Prestations de services | 286 000 € |
Au-delà de ces seuils, l'entreprise bascule au régime réel normal et doit établir un bilan complet (formulaire 2050).
Les seuils comptables de taille (petites entreprises et micro-entreprises)
Le Code de commerce (article L123-16) autorise une présentation simplifiée des comptes annuels pour les entreprises qui ne dépassent pas 2 des 3 critères suivants :
| Catégorie | Total du bilan | CA net HT | Effectif |
|---|---|---|---|
| Petite entreprise (art. L123-16) | ≤ 7,5 M€ | ≤ 15 M€ | ≤ 50 salariés |
| Micro-entreprise comptable (art. L123-16-1) | ≤ 450 K€ | ≤ 900 K€ | ≤ 10 salariés |
Les micro-entreprises au sens comptable bénéficient d'une présentation encore plus allégée. Ces seuils comptables sont distincts des seuils fiscaux du RSI : une entreprise peut relever du régime réel normal tout en étant « petite entreprise » au sens du Code de commerce, et inversement.
Bon à savoir : La « micro-entreprise » au sens comptable (article L123-16-1 du Code de commerce) n'a rien à voir avec le statut de micro-entrepreneur (ex-auto-entrepreneur). Ce sont deux notions juridiques distinctes qui obéissent à des règles différentes. Pour en savoir plus sur la forme juridique de la micro-entreprise, les règles applicables sont détaillées séparément.
Quelle différence entre un bilan simplifié et un bilan complet ?
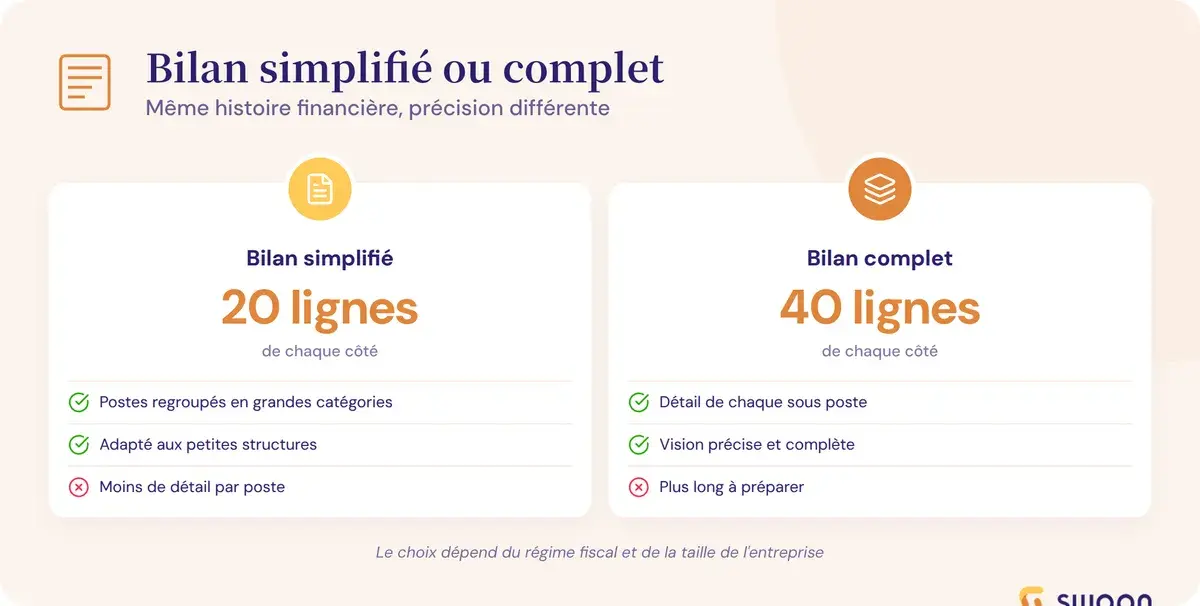
Le bilan simplifié et le bilan complet présentent les mêmes informations financières, mais avec un niveau de détail très différent. Comprendre ces écarts vous aide à choisir le bon format et à anticiper les attentes de vos partenaires.
Le nombre de postes et le niveau de détail
Le bilan simplifié (formulaire 2033-A-SD) regroupe plusieurs lignes en un seul poste. Les immobilisations corporelles, par exemple, apparaissent sur une seule ligne, là où le bilan complet (formulaire 2050) détaille séparément les terrains, constructions, installations techniques et matériel de transport.
Le bilan complet comporte environ 40 lignes à l'actif et 40 au passif, contre une vingtaine de chaque côté pour le simplifié. L'annexe comptable simplifiée est aussi plus légère, avec moins de tableaux sur les amortissements, les provisions et les échéances de dettes.
Tableau comparatif bilan simplifié vs bilan complet
| Critère | Bilan simplifié | Bilan complet |
|---|---|---|
| Formulaire Cerfa | 2033-A-SD | 2050 |
| Nombre de lignes à l'actif | ~20 | ~40 |
| Nombre de lignes au passif | ~20 | ~40 |
| Détail des immobilisations | Regroupé par catégorie (incorporelles, corporelles, financières) | Ventilé poste par poste (terrains, constructions, matériel, etc.) |
| Détail des amortissements | Colonne globale par catégorie | Tableau dédié avec ventilation par poste |
| Détail des dettes par échéance | Non ventilé | Ventilé (< 1 an, 1-5 ans, > 5 ans) |
| Provisions détaillées | Ligne unique | Ventilées par nature |
| Annexe associée | Simplifiée | Complète (tableau des filiales, engagements hors bilan, etc.) |
| Régime fiscal concerné | Réel simplifié (RSI) | Réel normal |
Avantages et limites du bilan simplifié
Le bilan simplifié est plus rapide à établir et plus lisible pour un dirigeant non-comptable. Pour la majorité des TPE, il donne une photographie suffisante du patrimoine de l'entreprise.
Sa limite : le manque de détail peut gêner une analyse financière approfondie. Certains investisseurs ou banquiers demandent la ventilation des dettes par échéance ou le tableau complet des amortissements avant d'accorder un financement.
Bon à savoir : Si vous préparez une demande de financement bancaire, votre banquier peut exiger un bilan plus détaillé. Rien n'interdit de produire un bilan complet volontairement, même si vous êtes éligible au simplifié (principe de l'image fidèle, article L123-14 du Code de commerce).
Comment est structuré un bilan simplifié ? (Actif et passif)
Le bilan simplifié se lit en deux colonnes : l'actif à gauche, le passif à droite. Chaque côté regroupe des postes normés par le Plan Comptable Général (PCG). Voici le détail de chaque partie, illustré avec les chiffres d'une SASU de conseil en fin d'exercice comptable.
L'actif du bilan simplifié : ce que l'entreprise possède
L'actif recense tout ce que l'entreprise possède ou ce qui lui est dû. Il se divise en deux blocs : l'actif immobilisé (biens durables utilisés sur plusieurs exercices) et l'actif circulant (éléments qui se renouvellent au fil de l'activité).
Pour chaque poste, le bilan indique le montant brut, les amortissements et dépréciations cumulés, puis le montant net.
| Poste | Brut (€) | Amort. & dépréc. (€) | Net (€) |
|---|---|---|---|
| Immobilisations incorporelles (fonds commercial, brevets) | - | - | - |
| Immobilisations corporelles (matériel, mobilier, véhicules) | 3 000 | 600 | 2 400 |
| Immobilisations financières (dépôts de garantie, participations) | - | - | - |
| Stocks et en-cours | - | - | - |
| Avances et acomptes versés | - | - | - |
| Créances clients et comptes rattachés | 8 500 | - | 8 500 |
| Autres créances | - | - | - |
| Valeurs mobilières de placement | - | - | - |
| Disponibilités (banque, caisse) | 12 400 | - | 12 400 |
| Charges constatées d'avance | - | - | - |
| TOTAL ACTIF | 23 900 | 600 | 23 300 |
Les disponibilités (solde en banque et en caisse) correspondent à la trésorerie immédiatement mobilisable. Les charges constatées d'avance correspondent à des dépenses payées sur l'exercice mais qui concernent l'exercice suivant, comme un loyer trimestriel réglé en décembre pour la période janvier-mars.
Le passif du bilan simplifié : comment l'entreprise se finance
Le passif montre d'où viennent les ressources de l'entreprise. Il se compose des capitaux propres (apports des associés et bénéfices accumulés), des provisions et des dettes.
| Poste | Montant (€) |
|---|---|
| Capital social (ou individuel) | 1 000 |
| Réserves (légale, statutaires, autres) | - |
| Report à nouveau | 1 000 |
| Résultat de l'exercice (bénéfice ou perte) | 9 400 |
| Provisions pour risques et charges | - |
| Emprunts et dettes financières | 5 000 |
| Avances et acomptes reçus | - |
| Dettes fournisseurs | 2 100 |
| Dettes fiscales et sociales | 4 800 |
| Autres dettes | - |
| Produits constatés d'avance | - |
| TOTAL PASSIF | 23 300 |
Le report à nouveau cumule les bénéfices ou pertes des exercices antérieurs non distribués ni mis en réserve. Les produits constatés d'avance fonctionnent en miroir des charges constatées d'avance : ce sont des sommes encaissées sur l'exercice mais qui concernent l'exercice suivant.
Le total de l'actif est toujours égal au total du passif. Chaque bien possédé (actif) est financé par une ressource (passif). Si les deux totaux ne correspondent pas, c'est qu'un poste a été oublié ou mal classé.
Comment remplir un bilan simplifié ? Cas pratique pas à pas
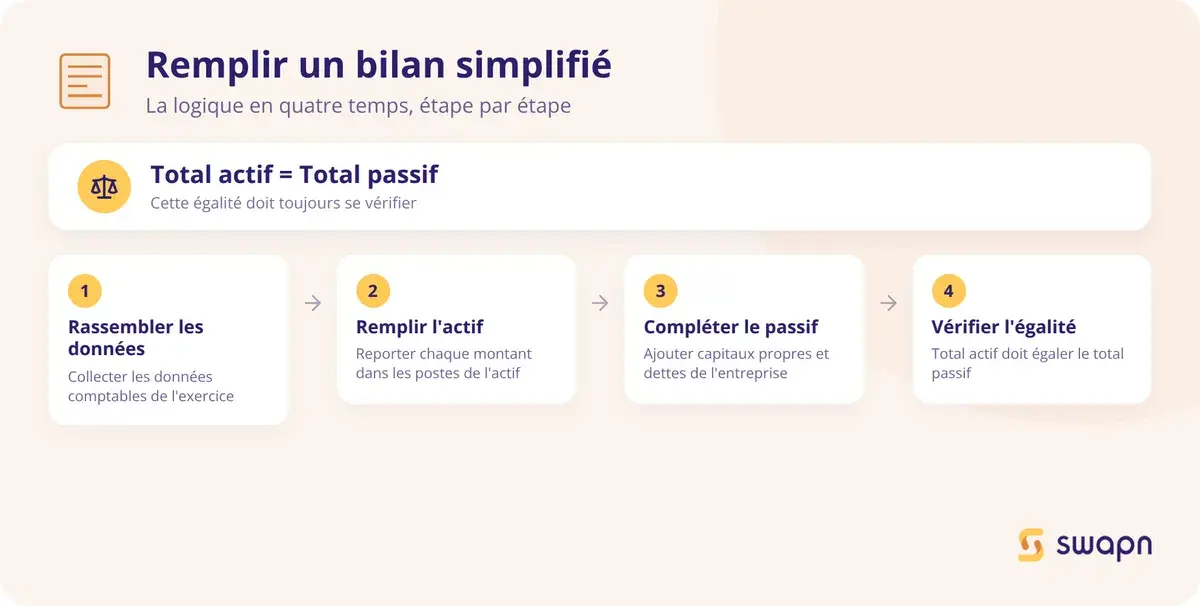
Remplir un bilan simplifié devient concret quand on suit un exemple de bout en bout. Voici les quatre étapes, appliquées à une SASU de prestation de services :
- Poser le scénario et rassembler les données comptables
- Reporter chaque montant dans les postes de l'actif
- Compléter le passif avec les capitaux propres et les dettes
- Contrôler l'équilibre actif = passif
Le scénario : une SASU de prestation de services en fin d'exercice
Prenons une SASU de conseil créée avec un capital social de 1 000 €. Son exercice dure 12 mois, avec un chiffre d'affaires de 65 000 € HT au régime réel simplifié. Voici les données à la clôture :
- Matériel informatique acheté : 3 000 € (amortissement de l'exercice : 600 €)
- Créances clients restant dues : 8 500 €
- Stocks : néant
- Solde en banque : 12 400 €
- Dettes fournisseurs : 2 100 €
- Dettes fiscales et sociales : 4 800 €
- Emprunt bancaire restant dû : 5 000 €
- Report à nouveau : 1 000 €
- Résultat net de l'exercice : 9 400 €
Remplissage de l'actif poste par poste
Chaque donnée se place dans le poste correspondant du formulaire 2033-A-SD :
| Poste | Brut (€) | Amort. & dépréc. (€) | Net (€) |
|---|---|---|---|
| Immobilisations corporelles | 3 000 | 600 | 2 400 |
| Créances clients | 8 500 | - | 8 500 |
| Disponibilités | 12 400 | - | 12 400 |
| TOTAL ACTIF | 23 900 | 600 | 23 300 |
Le matériel informatique entre dans les immobilisations corporelles. Son amortissement fiscal linéaire sur 5 ans donne 600 € pour l'exercice (3 000 / 5). Les créances clients n'ont pas de dépréciation ici : brut = net.
Remplissage du passif poste par poste
Le passif se remplit en commençant par les capitaux propres, puis les dettes :
| Poste | Montant (€) |
|---|---|
| Capital social | 1 000 |
| Report à nouveau | 1 000 |
| Résultat de l'exercice | 9 400 |
| Emprunts et dettes financières | 5 000 |
| Dettes fournisseurs | 2 100 |
| Dettes fiscales et sociales | 4 800 |
| TOTAL PASSIF | 23 300 |
Les dettes fiscales et sociales regroupent la TVA à reverser, l'impôt sur les sociétés et les cotisations sociales restant à payer à la date de clôture de l'exercice comptable.
Vérification : total actif = total passif
Le total actif net (23 300 €) est bien égal au total passif (23 300 €). Cette égalité est systématique : chaque actif est financé par un passif. Si votre bilan ne s'équilibre pas, vérifiez en priorité les écritures d'inventaire (amortissements, provisions), les comptes de régularisation (charges et produits constatés d'avance) et la bonne affectation du résultat.
Avec Swapn, votre bilan simplifié et votre liasse fiscale sont établis et attestés par un Expert-Comptable inscrit à l'Ordre, dès 29 € HT/mois.
Bon à savoir : Le formulaire Cerfa 2033-A-SD fait partie de la liasse fiscale n° 15948. Il se transmet par voie dématérialisée via votre logiciel comptable ou votre expert-comptable, dans les 3 mois suivant la clôture de l'exercice (ou le 2e jour ouvré suivant le 1er mai pour un exercice clos au 31 décembre).
Comment analyser un bilan simplifié ?
Un bilan rempli ne sert à rien si vous ne savez pas le lire. Quatre indicateurs, calculés directement à partir des postes du bilan simplifié, vous donnent une vision claire de la santé financière de votre entreprise.
Le résultat de l'exercice et le report à nouveau
Le résultat de l'exercice fait le lien entre le bilan et le compte de résultat. Positif, c'est un bénéfice qui renforce les capitaux propres. Négatif, c'est une perte qui les diminue.
Dans notre cas pratique, le résultat est de 9 400 € (bénéfice), un signal positif. Le report à nouveau s'élève à 1 000 €, ce qui montre que l'entreprise a conservé une partie de ses bénéfices antérieurs. Un report à nouveau négatif sur plusieurs exercices consécutifs alerte sur la capacité de l'entreprise à dégager des profits et à poursuivre son activité.
Le fonds de roulement net global (FRNG)
Le FRNG mesure l'excédent de ressources durables après financement des investissements.
Formule : FRNG = ressources stables (capitaux propres + dettes à long terme) - emplois stables (actif immobilisé net)
Application au cas pratique :
FRNG = (1 000 + 1 000 + 9 400 + 5 000) - 2 400 = 14 000 €
Un FRNG positif signifie que les ressources durables couvrent les investissements et dégagent un excédent pour financer l'activité courante. Ici, 14 000 € de marge : c'est une situation confortable pour une SASU de services avec peu d'immobilisations. Les obligations comptables d'une SASU imposent de produire ces documents chaque année.
Le besoin en fonds de roulement (BFR)
Le BFR mesure le décalage de trésorerie entre les encaissements et les décaissements liés à l'activité courante.
Formule : BFR = stocks + créances clients - dettes fournisseurs - dettes fiscales et sociales
Application au cas pratique :
BFR = 0 + 8 500 - 2 100 - 4 800 = 1 600 €
Un BFR positif signifie que l'entreprise avance de la trésorerie pour financer son cycle d'exploitation : elle paie ses charges avant d'encaisser ses clients. Ici, 1 600 € de BFR est modéré et cohérent avec une activité de prestation de services. Un BFR négatif serait encore plus favorable, car l'activité génèrerait directement de la trésorerie.
Le lien entre FRNG et BFR donne la trésorerie nette :
Trésorerie nette = FRNG - BFR = 14 000 - 1 600 = 12 400 €
Ce montant correspond exactement aux disponibilités inscrites à l'actif du bilan. L'équilibre financier est vérifié.
L'actif net (ou situation nette)
L'actif net correspond à la valeur comptable de l'entreprise pour ses associés, après déduction de toutes les dettes.
Formule : actif net = total actif - total dettes (hors capitaux propres)
Application au cas pratique :
Actif net = 23 300 - (5 000 + 2 100 + 4 800) = 11 400 €
Ce montant correspond aux capitaux propres (1 000 + 1 000 + 9 400 = 11 400 €). L'actif net est largement supérieur à la moitié du capital social (500 €) : la situation est saine. Si l'actif net tombe sous la moitié du capital, la loi impose de consulter les associés sur la poursuite de l'activité (procédure prévue aux articles L225-248 et L223-42 du Code de commerce).
Les banques et partenaires commerciaux regardent cet indicateur pour évaluer la solvabilité de l'entreprise. Les comptables Swapn sont disponibles par téléphone, visio ou chat pour vous aider à interpréter votre bilan et piloter votre activité en toute sérénité.
Les questions fréquentes sur le bilan simplifié
Comment remplir un bilan simplifié ?
Commencez par l'actif : reportez vos immobilisations (brut et amortissements), puis vos créances clients, vos stocks éventuels et vos disponibilités en banque. Passez ensuite au passif : capital social, résultat de l'exercice, emprunts, dettes fournisseurs et dettes fiscales/sociales. Vérifiez que le total actif est bien égal au total passif.
Quelle est la différence entre un bilan simplifié et un bilan complet ?
Le bilan simplifié (Cerfa 2033-A-SD) regroupe les postes en grandes catégories, avec environ 20 lignes par côté. Le bilan complet (Cerfa 2050) détaille chaque sous-poste, avec environ 40 lignes par côté. Le simplifié est réservé aux entreprises au régime réel simplifié ou aux petites entreprises au sens du Code de commerce.
Puis-je faire mon bilan simplifié sans expert-comptable ?
Juridiquement, oui. Aucune loi n'impose le recours à un expert-comptable pour établir un bilan. En pratique, le risque d'erreurs (mauvaise classification des postes, oubli d'écritures d'inventaire, amortissements mal calculés) est élevé pour un non-spécialiste et peut entraîner un redressement fiscal. Le prix d'un comptable varie selon les prestations et la taille de votre structure.
Quels sont les seuils pour avoir droit au bilan simplifié ?
Au régime réel simplifié, les seuils de CA HT sont de 945 000 € pour les ventes et 286 000 € pour les prestations de services. Au sens comptable (Code de commerce), les petites entreprises ne dépassant pas 2 des 3 critères suivants peuvent présenter des comptes simplifiés : total bilan ≤ 7,5 M€, CA net ≤ 15 M€, effectif ≤ 50 salariés.
Quelle différence entre bilan simplifié et compte de résultat simplifié ?
Le bilan simplifié présente le patrimoine de l'entreprise à un instant T (ce qu'elle possède et ce qu'elle doit). Le compte de résultat simplifié mesure sa performance sur l'exercice (produits moins charges). Les deux documents font partie de la même liasse fiscale (Cerfa 15948). Pour aller plus loin, un exemple chiffré de liasse fiscale illustre concrètement l'articulation entre ces formulaires.
Comment analyser un bilan simplifié pour savoir si mon entreprise va bien ?
Regardez trois indicateurs : le résultat de l'exercice (bénéfice ou perte), le fonds de roulement net global (FRNG = ressources stables - actif immobilisé, doit être positif) et le besoin en fonds de roulement (BFR = stocks + créances - dettes d'exploitation). Si votre FRNG couvre votre BFR, votre trésorerie est saine.
Comment créer un bilan simplifié sur Excel ?
Créez deux onglets (actif et passif). Listez les postes du formulaire 2033-A-SD en lignes, avec les colonnes « Brut », « Amortissements » et « Net » pour l'actif, et une colonne « Montant » pour le passif. Ajoutez une cellule de contrôle vérifiant que total actif net = total passif. Excel ne remplace pas la liasse fiscale dématérialisée obligatoire pour la déclaration. Un logiciel de comptabilité dédié automatise ces calculs et réduit les risques d'erreur.
Quand faut-il déposer son bilan simplifié ?
Le bilan simplifié fait partie de la liasse fiscale, à déposer dans les 3 mois suivant la clôture de l'exercice. Pour un exercice clos au 31 décembre, la date limite est le 2e jour ouvré suivant le 1er mai. Le dépôt se fait obligatoirement par voie dématérialisée.
Est-ce que le bilan simplifié est obligatoire pour une SASU ou une EURL ?
Oui, toute société (SASU, SAS, EURL, SARL) doit établir un bilan dans le cadre de ses comptes annuels. Si elle relève du régime réel simplifié ou remplit les critères de taille du Code de commerce, elle peut utiliser le format simplifié. Les obligations comptables d'une SAS suivent les mêmes principes généraux.
Quel formulaire Cerfa utiliser pour le bilan simplifié ?
Le bilan simplifié correspond au formulaire Cerfa 2033-A-SD. Il fait partie de la liasse fiscale n° 15948 (régime réel simplifié BIC/IS), qui comprend aussi le compte de résultat (2033-B-SD), les immobilisations (2033-C-SD) et les autres tableaux annexes (2033-D à 2033-G-SD).
Sources & Références
Service-Public : Liasse fiscale du régime réel simplifié BIC/IS (Formulaire 15948)
Legifrance : Article L123-16 du Code de commerce
Impôts.gouv.fr : Formulaire n° 2033-SD - Liasse BIC/IS régime RSI
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


