
Liasse fiscale : comment la remplir et la transmettre ?
Bilan financier association : obligations et mode d'emploi

Temps de lecture : 9 min
Résumé de l'article
- Bilan financier association : c'est la photographie du patrimoine de la structure à la clôture de l'exercice.
- Seuil d'obligation : au-delà de 153 000 € de subventions publiques, le bilan devient obligatoire.
- Deux systèmes : la comptabilité d'engagement permet un vrai bilan, la trésorerie reste réservée aux petites associations.
- Actif égal passif : le total des possessions doit toujours égaler dettes et fonds propres.
- Sanctions : l'absence de bilan entraîne perte de subventions et mise en cause des dirigeants.
- Gérer la comptabilité de son association : Swapn vous propose une solution avec bilan attesté dès 29€ HT/mois.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Le bilan financier est-il obligatoire pour votre association ?
Toutes les associations loi 1901 ne sont pas soumises aux mêmes obligations comptables. L'obligation de produire un bilan dépend de la taille de votre structure, de ses sources de financement et de la nature de son activité.
Les associations obligées de tenir une comptabilité complète
Plusieurs catégories d'associations doivent tenir une comptabilité d'engagement et produire des comptes annuels (bilan, compte de résultat, annexe) :
- Les associations recevant plus de 153 000 € de subventions publiques ou de dons ouvrant droit à avantage fiscal (article L612-4 du Code de commerce)
- Les associations reconnues d'utilité publique
- Les associations faisant appel à la générosité publique
- Les associations exerçant une activité économique significative, c'est-à-dire dépassant 2 des 3 seuils suivants : total de bilan > 3,1 M€, chiffre d'affaires > 1,55 M€, 50 salariés
- Les associations sportives affiliées à une fédération agréée
- Les associations émettant des valeurs mobilières
- Les associations recevant des subventions d'une collectivité territoriale
- Les organismes de formation
Les associations dispensées de bilan
Les petites associations loi 1901 qui ne reçoivent pas de subventions et n'exercent pas d'activité économique significative ne sont pas tenues de produire un bilan. Une simple comptabilité de trésorerie (recettes-dépenses) suffit dans ce cas.
Même dispensée, la tenue d'un bilan reste fortement recommandée. Ce document facilite les demandes de subvention, renforce la confiance des adhérents et donne aux dirigeants une vision claire de la santé financière de l'association.
Tableau récapitulatif : qui est obligé, qui est dispensé ?
| Profil d'association | Obligation comptable | Référence légale |
|---|---|---|
| Reconnue d'utilité publique | Comptabilité d'engagement + comptes annuels obligatoires | Décret du 16 août 1901, art. 11 |
| Subventions publiques ou dons > 153 000 € | Comptabilité d'engagement + comptes annuels + publication obligatoire | Article L612-4 du Code de commerce |
| Sportive affiliée à une fédération agréée | Comptabilité d'engagement obligatoire | Code du sport, art. L132-2 |
| Appel à la générosité publique | Comptabilité d'engagement + compte d'emploi des ressources | Loi du 7 août 1991 |
| Activité économique (2/3 seuils dépassés) | Comptabilité d'engagement + commissaire aux comptes obligatoire | Article L612-1 du Code de commerce |
| Organisme de formation | Comptabilité d'engagement obligatoire | Code du travail, art. L6352-6 |
| Subventionnée par une collectivité (< 153 000 €) | Compte rendu financier obligatoire, comptabilité d'engagement recommandée | Article 10 de la loi du 12 avril 2000 |
| Émettrice de valeurs mobilières | Comptabilité d'engagement + commissaire aux comptes obligatoire | Article L612-1 du Code de commerce |
| Petite association sans subvention ni activité économique | Comptabilité de trésorerie suffisante, bilan facultatif mais recommandé | Loi du 1er juillet 1901 |
| Association culturelle subventionnée < 153 000 € | Comptabilité d'engagement recommandée, selon convention de subvention | Convention avec le financeur |
Comptabilité d'engagement ou de trésorerie : quel système pour votre association ?
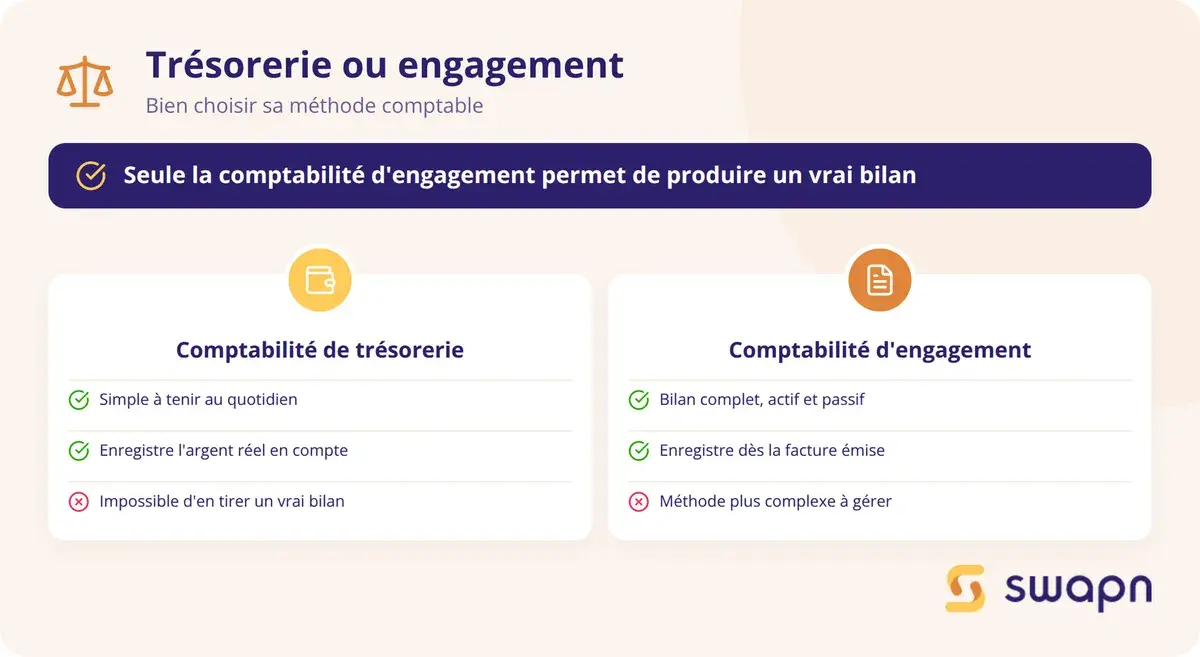
Le choix du système comptable conditionne directement votre capacité à produire un bilan. Deux options existent, adaptées à des profils d'associations très différents.
La comptabilité de trésorerie (recettes-dépenses)
Ce système enregistre les encaissements et décaissements au moment où l'argent entre ou sort du compte bancaire. Il est adapté aux petites associations sans obligation légale de comptabilité d'engagement.
Son avantage : la simplicité. Un simple cahier ou tableur de recettes-dépenses suffit, sans connaissances comptables avancées. Sa limite : il ne reflète pas les engagements en cours. Une subvention accordée mais non encore versée, ou une facture reçue mais non payée, n'apparaissent pas dans les comptes. Impossible, dans ce cadre, de produire un vrai bilan avec actif et passif.
La comptabilité d'engagement
La comptabilité d'engagement enregistre les charges et les produits dès leur fait générateur : la date de la facture, la notification de la subvention, l'appel de cotisation. Le paiement effectif intervient souvent plus tard, mais l'écriture est déjà passée.
Ce système est obligatoire pour toutes les associations soumises au Règlement ANC n°2018-06, applicable depuis le 1er janvier 2020. Il produit un bilan, un compte de résultat et une annexe conformes au plan comptable associatif. Sa tenue nécessite un livre journal (enregistrement chronologique des opérations), un grand livre (classement par compte) et un livre d'inventaire (état du patrimoine en fin d'exercice).
C'est ce système qui permet d'établir un bilan financier complet, avec la distinction entre créances, dettes, charges constatées d'avance et produits constatés d'avance.
Que contient le bilan financier d'une association ? Détail rubrique par rubrique
Le bilan d'une association loi 1901 se lit en deux colonnes : l'actif à gauche (ce que l'association possède) et le passif à droite (ce qu'elle doit et comment elle se finance). Ne confondez pas ce document avec le compte de résultat ou le budget prévisionnel, qui ont des fonctions distinctes.
| Critère | Bilan financier | Compte de résultat | Budget prévisionnel |
|---|---|---|---|
| Objet | Patrimoine de l'association | Performance de l'exercice | Projection financière |
| Période | Photo à un instant T (date de clôture) | Film sur l'exercice entier (12 mois) | Prévision de l'exercice à venir |
| Contenu | Actif (possessions) et passif (dettes, fonds propres) | Produits - charges = excédent ou déficit | Recettes et dépenses prévisionnelles |
| Métaphore | Photo d'identité | Film de l'année | Scénario du prochain film |
| Usage | Évaluer la solidité financière | Mesurer la performance annuelle | Planifier et anticiper |
Voici le détail de chaque rubrique du bilan.
L'actif : ce que l'association possède
L'actif regroupe l'ensemble des biens et droits détenus par l'association à la date de clôture. Il se décompose en trois catégories.
L'actif immobilisé
L'actif immobilisé rassemble les biens durables conservés sur plusieurs exercices :
- Immobilisations incorporelles : logiciels de gestion, licences, site web de l'association
- Immobilisations corporelles : mobilier de bureau, matériel informatique, véhicule de service, sono pour les événements
- Immobilisations financières : caution versée pour le local associatif, dépôts de garantie
Chaque immobilisation est présentée en trois colonnes : valeur brute (prix d'achat), amortissements cumulés (usure comptabilisée) et valeur nette comptable (valeur brute moins amortissements).
L'actif circulant
L'actif circulant regroupe les éléments qui se renouvellent au cours de l'exercice :
- Stocks : fournitures, marchandises pour la buvette ou la boutique associative
- Créances : cotisations d'adhérents appelées mais non encore réglées, subventions accordées mais non versées (subventions à recevoir)
- Charges constatées d'avance : loyer ou assurance payé(e) pour une période qui déborde sur l'exercice suivant
Les disponibilités
Les disponibilités sont l'argent immédiatement mobilisable : soldes des comptes bancaires de l'association, espèces en caisse et valeurs mobilières de placement (livret A associatif, par exemple).
Le passif : ce que l'association doit
Le passif indique l'origine des ressources qui financent l'actif. Il se décompose en fonds propres, fonds dédiés, provisions et dettes.
Les fonds propres
Les fonds propres, appelés fonds associatifs dans le plan comptable associatif, sont l'équivalent des capitaux propres en entreprise. Ils comprennent :
- Les fonds associatifs constitués à l'origine
- Les réserves, alimentées par les excédents des exercices antérieurs
- Le report à nouveau : excédent ou déficit non encore affecté
- Le résultat de l'exercice : excédent ou déficit
Bon à savoir : En comptabilité associative, on parle d'excédent et non de bénéfice, de déficit et non de perte. L'association n'a pas de but lucratif : un excédent est réaffecté à l'objet social, jamais distribué aux membres.
Les fonds dédiés
Les fonds dédiés sont une spécificité du plan comptable associatif qui n'existe pas en comptabilité d'entreprise. Ils correspondent aux subventions ou dons reçus pour un projet précis dont la réalisation n'est pas achevée à la clôture de l'exercice comptable.
Exemple concret : votre association reçoit 10 000 € pour financer un festival. À la clôture, seuls 6 000 € ont été dépensés. Les 4 000 € restants figurent en fonds dédiés au passif du bilan. Ils seront repris en produits au compte de résultat au fur et à mesure de l'avancement du projet.
Les provisions et les dettes
Les provisions anticipent des charges probables dont le montant ou l'échéance restent incertains : provisions pour risques (litige en cours, indemnités) et provisions pour charges (gros entretien du local).
Les dettes regroupent les sommes dues à des tiers : dettes fournisseurs, dettes fiscales et sociales (URSSAF, impôts si l'association y est assujettie). Les produits constatés d'avance, comme les cotisations encaissées pour l'exercice suivant, figurent aussi au passif.
La règle d'or : actif = passif
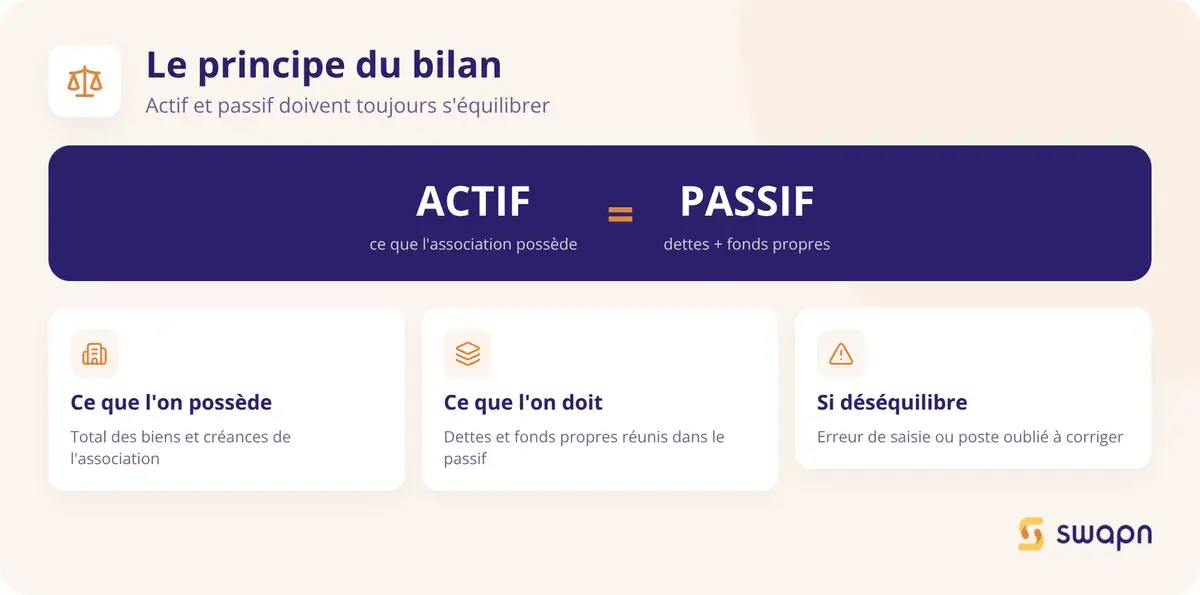
Le total de l'actif doit être strictement égal au total du passif. Un déséquilibre signale une erreur de saisie ou un poste oublié. Corrigez-le avant de présenter le bilan en assemblée générale.
Prenons l'exemple d'une association culturelle avec un budget annuel de 80 000 € :
Actif :
- Matériel (valeur brute 20 000 € - amortissements 8 000 €) = 12 000 €
- Cotisations à recevoir = 3 000 €
- Banque = 25 000 €
- Total actif = 40 000 €
Passif :
- Fonds associatifs = 30 000 €
- Fonds dédiés (subvention projet non terminé) = 5 000 €
- Dettes fournisseurs = 5 000 €
- Total passif = 40 000 €
L'équilibre est vérifié : 40 000 € = 40 000 €. Le bilan est cohérent et prêt à être présenté.
Comment établir le bilan financier de votre association pas à pas ?
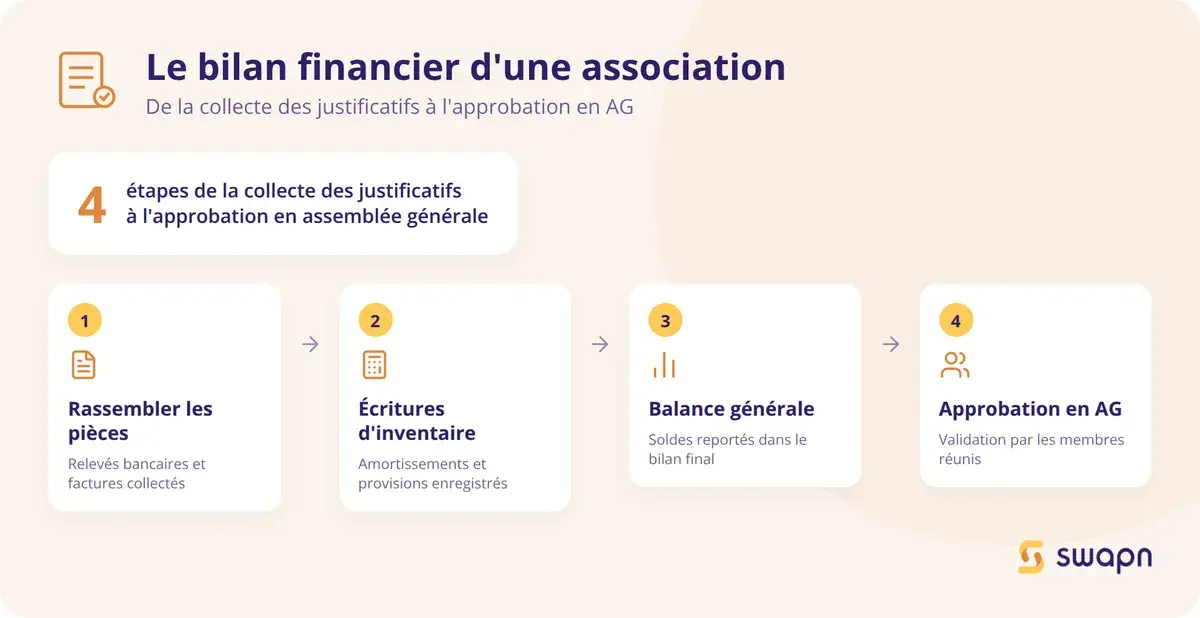
La production du bilan suit un processus en quatre étapes, de la collecte des justificatifs à l'approbation en assemblée générale.
- Collecter relevés bancaires, factures et inventaire des immobilisations
- Passer les amortissements, provisions et régularisations de clôture
- Reporter les soldes de la balance dans les rubriques actif/passif
- Présenter les comptes en AGO et voter l'affectation du résultat
Étape 1 - Rassembler les pièces comptables
Avant toute écriture de clôture, réunissez l'ensemble des documents de l'exercice :
- Relevés bancaires complets (du premier au dernier jour de l'exercice)
- Factures d'achat et de vente, justificatifs de subventions reçues ou à recevoir
- Inventaire physique des immobilisations (matériel, mobilier, véhicules)
- Tableau des amortissements mis à jour
Étape 2 - Effectuer les écritures d'inventaire
Les écritures d'inventaire ajustent les comptes pour refléter la réalité économique à la date de clôture :
- Dotations aux amortissements sur les immobilisations (répartition du coût d'un bien sur sa durée d'utilisation)
- Provisions pour risques et charges éventuelles
- Régularisation des charges constatées d'avance et des produits constatés d'avance
- Constatation des fonds dédiés pour les subventions affectées non consommées
Étape 3 - Établir la balance générale et remplir le bilan
Une fois les écritures d'inventaire passées :
- Éditez la balance générale des comptes, qui récapitule le solde de chaque compte après clôture
- Reportez les soldes dans les rubriques correspondantes du bilan (actif ou passif)
- Vérifiez l'égalité actif = passif
- Rédigez l'annexe comptable si votre association y est tenue
Bon à savoir : Les associations qui ne dépassent pas 2 des 3 seuils suivants sont dispensées d'annexe comptable : 350 000 € de total de bilan, 700 000 € de chiffre d'affaires ou de ressources, 10 salariés. Le bilan et le compte de résultat restent obligatoires.
Pour les structures qui souhaitent déléguer cette étape technique, Swapn propose une app tout-en-un avec tenue comptable automatisée et bilan attesté par un Expert-Comptable, inclus dans l'offre.
Étape 4 - Faire approuver le bilan en assemblée générale
Le bilan est présenté par le trésorier (ou l'expert-comptable) lors de l'assemblée générale ordinaire (AGO). Les membres votent l'approbation des comptes, puis décident de l'affectation du résultat : en réserves, en report à nouveau ou en fonds dédiés.
Bon à savoir : Les pièces comptables (factures, relevés bancaires, bilan) doivent être conservées pendant 10 ans à compter de la clôture de l'exercice. En cas de contrôle fiscal ou de litige, l'absence de pièces justificatives expose les dirigeants à des sanctions.
Qui peut établir le bilan d'une association ?
Trois options s'offrent à vous selon la taille de votre association, votre budget et vos compétences internes.
Le trésorier bénévole
C'est la solution la plus courante dans les petites associations. Le trésorier tient la comptabilité et établit le bilan avec un logiciel de comptabilité adapté. Cette approche fonctionne bien pour les structures à faible volume d'opérations, mais elle suppose des compétences comptables de base. Le risque d'erreur augmente sur les écritures d'inventaire et le traitement des fonds dédiés, deux postes techniques souvent mal maîtrisés.
L'expert-comptable
L'expert-comptable est le seul professionnel habilité à attester les comptes annuels d'une association (inscription à l'Ordre des Experts-Comptables). Son intervention est recommandée dès que le budget annuel dépasse 100 000 € ou que la comptabilité se complexifie (salariés, subventions multiples, activité économique).
Le coût varie entre 500 € et 3 000 € par an selon la taille et le volume d'opérations de l'association. Certaines structures peuvent bénéficier de dispositifs d'emplois aidés pour financer cet accompagnement.
Swapn, inscrit à l'Ordre des Experts-Comptables, propose un accompagnement comptable dès 29 € HT/mois, sans engagement, adapté aux structures qui recherchent un suivi professionnel accessible.
Le commissaire aux comptes : quand est-il obligatoire ?
Le commissaire aux comptes (CAC) certifie la régularité et la sincérité des comptes. Sa mission va au-delà de l'attestation de l'expert-comptable : il vérifie que les comptes annuels donnent une image fidèle de la situation financière de l'association.
Sa nomination est obligatoire dans deux cas :
- L'association dépasse 2 des 3 seuils : total de bilan > 3,1 M€, CA > 1,55 M€, 50 salariés
- L'association reçoit plus de 153 000 € de subventions publiques (article L612-4 du Code de commerce)
Le coût d'un commissaire aux comptes se situe entre 2 000 € et 8 000 € par an selon la taille de l'association.
Quelles sanctions en cas d'absence de bilan financier ?
Ne pas produire de bilan quand la loi l'exige expose l'association et ses dirigeants à des conséquences sérieuses, tant sur le plan juridique que sur celui de la confiance.
Risques juridiques et financiers
- Perte du droit aux subventions publiques : non-renouvellement, voire demande de remboursement des sommes déjà versées
- Mise en cause de la responsabilité personnelle des dirigeants pour faute de gestion
- Refus de renouvellement de l'agrément ou de la reconnaissance d'utilité publique
- En cas de contrôle fiscal : redressement si l'association est assujettie à l'impôt sur les sociétés
Le risque est d'autant plus élevé que l'association gère des fonds publics. Les collectivités territoriales et les services de l'État vérifient systématiquement la production des comptes annuels avant de renouveler une convention de subvention.
Conséquences en matière de transparence
L'absence de bilan érode la confiance des adhérents, des donateurs et des partenaires institutionnels. Sans comptes annuels, l'association ne peut pas répondre aux appels à projets qui exigent la production de comptes certifiés. L'obtention d'un prêt bancaire associatif devient aussi très difficile : les banques demandent systématiquement les deux ou trois derniers bilans avant d'accorder un financement.
Les questions fréquentes sur le bilan financier d'une association
Est-il obligatoire de faire un bilan financier pour une association loi 1901 ?
Cela dépend de la taille et des ressources de l'association. Les associations recevant plus de 153 000 € de subventions publiques, celles reconnues d'utilité publique, les associations sportives affiliées et celles exerçant une activité économique significative y sont obligées. Les petites associations sans subvention n'y sont pas tenues, mais c'est fortement recommandé.
Quelle est la différence entre un bilan comptable et un bilan financier d'association ?
Dans le contexte associatif, les deux termes désignent le même document : un état du patrimoine à la date de clôture. « Bilan financier » est plus courant dans le langage associatif, « bilan comptable » est le terme technique du plan comptable.
Comment présenter un bilan financier d'association en assemblée générale ?
Le trésorier ou l'expert-comptable présente le bilan en deux parties : l'actif et le passif. Il commente les variations significatives par rapport à l'exercice précédent, puis les membres votent l'approbation des comptes et l'affectation du résultat.
Combien coûte un expert-comptable pour une association ?
Comptez entre 500 € et 3 000 € par an pour une petite à moyenne association. Un commissaire aux comptes, obligatoire au-delà de certains seuils, coûte entre 2 000 € et 8 000 € par an en supplément.
Que risque une association qui ne fait pas de bilan financier alors qu'elle y est obligée ?
L'association risque la perte de ses subventions publiques, le non-renouvellement de son agrément et la mise en cause de la responsabilité personnelle de ses dirigeants. En cas de contrôle fiscal, un redressement est possible si l'association est assujettie à l'IS.
Un trésorier bénévole peut-il établir le bilan d'une association sans expert-comptable ?
Oui, aucune loi n'impose le recours à un expert-comptable pour établir le bilan. Le trésorier peut le faire avec un logiciel comptable adapté. Pour les associations dont le budget dépasse 100 000 €, un expert-comptable reste fortement recommandé.
Qu'est-ce que les fonds dédiés dans le bilan d'une association ?
Les fonds dédiés sont une spécificité du plan comptable associatif. Ils correspondent aux subventions ou dons reçus pour un projet précis dont la réalisation n'est pas achevée à la clôture. Ils figurent au passif et sont repris en produits au fur et à mesure de l'avancement du projet.
Quelle est la date limite pour établir le bilan financier d'une association ?
Le bilan doit être prêt dans les 6 mois suivant la clôture de l'exercice comptable, avant l'assemblée générale ordinaire qui approuve les comptes. Si l'exercice se clôture au 31 décembre, le bilan doit être finalisé avant le 30 juin.
Une association peut-elle utiliser une comptabilité de trésorerie au lieu d'un bilan ?
Oui, les petites associations non soumises au Règlement ANC n°2018-06 peuvent se contenter d'une comptabilité de trésorerie. Dès que l'association reçoit des subventions significatives ou exerce une activité économique, la comptabilité d'engagement avec bilan devient obligatoire.
Où trouver un modèle gratuit de bilan financier pour association ?
Plusieurs modèles conformes au Règlement ANC n°2018-06 sont disponibles en ligne en format PDF ou Excel. Un bon modèle comporte les rubriques standards de l'actif et du passif, avec la vérification automatique de l'égalité actif = passif.
Sources & Références
Service-Public.fr : Association : compte-rendu financier de subvention
Legifrance : Article L612-4 - Code de commerce
Legifrance : Arrêté du 26 décembre 2018 portant homologation du règlement ANC n°2018-06
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


