
Autoliquidation de TVA : comment ça marche en 2026
Livre journal comptabilité : rôle, tenue et obligations

Temps de lecture : 7 min
Résumé de l'article
- Livre journal comptabilité : il enregistre chronologiquement toutes les opérations d'une entreprise au débit et au crédit.
- Chaque écriture : elle comporte une date, une pièce justificative, un libellé et des montants équilibrés.
- Obligation légale : l'article L123-12 impose sa tenue aux sociétés commerciales et aux commerçants individuels.
- Conservation : le livre journal doit être gardé 10 ans après la clôture de l'exercice.
- Corriger une erreur : la contre-passation reste la seule méthode légale pour rectifier une écriture.
- Gérer la comptabilité de son entreprise : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 octobre 2026
Le livre journal en comptabilité est le document obligatoire qui enregistre chronologiquement toutes les opérations d'une entreprise sous forme d'écritures au débit et au crédit, selon le principe de la comptabilité en partie double. Première étape de la chaîne comptable (pièce justificative → livre journal → grand livre → balance → bilan), il sert de preuve juridique en cas de contrôle fiscal, de base pour produire le grand livre, la balance et le bilan comptable, et donne au dirigeant une vision chronologique de son activité.
Que contient une écriture du livre journal ?
Chaque opération enregistrée dans le livre journal prend la forme d'une écriture comptable. Pour être valide, cette écriture doit comporter plusieurs mentions et respecter l'équilibre entre débit et crédit.
Les mentions obligatoires de chaque écriture
Voici les éléments que chaque écriture du journal comptable doit contenir :
- Date de l'opération : jour, mois et année
- Numéro de pièce justificative : référence de la facture, du relevé bancaire ou de la note de frais qui appuie l'opération
- Libellé de l'opération : description claire permettant d'identifier la nature du mouvement (ex : « Achat fournitures bureau - Fournisseur X »)
- Numéro(s) de compte du Plan Comptable Général (PCG) mouvementés
- Montants au débit et au crédit : le total des débits doit toujours être égal au total des crédits
Sans l'une de ces mentions, l'écriture est incomplète et la comptabilité risque d'être rejetée lors d'un contrôle.
Exemple concret d'écriture dans un livre journal
Voici deux exemples d'écritures comptables telles qu'elles apparaissent dans un livre journal.
Prenons un premier cas : un entrepreneur achète 200 € HT de fournitures de bureau avec une TVA à 20 %.
| Date | N° pièce | Libellé | N° compte | Débit (€) | Crédit (€) |
|---|---|---|---|---|---|
| 15/03/2026 | F-2026-042 | Fournitures administratives | 6064 | 200,00 | |
| 15/03/2026 | F-2026-042 | TVA déductible sur ABS | 44566 | 40,00 | |
| 15/03/2026 | F-2026-042 | Fournisseur X | 401 | 240,00 |
Le compte 6064 (fournitures administratives) est débité du montant HT. Le compte 44566 (TVA déductible) est débité de la TVA. Le compte 401 (fournisseurs) est crédité du montant TTC. Total débit : 240 €. Total crédit : 240 €. L'écriture est équilibrée.
Deuxième cas : un client règle une facture de 1 200 € TTC.
| Date | N° pièce | Libellé | N° compte | Débit (€) | Crédit (€) |
|---|---|---|---|---|---|
| 22/03/2026 | ENC-0318 | Règlement client Y | 512 | 1 200,00 | |
| 22/03/2026 | ENC-0318 | Client Y | 411 | 1 200,00 |
Le compte 512 (banque) est débité car l'argent entre sur le compte. Le compte 411 (clients) est crédité car la créance disparaît.
Livre journal, grand livre, balance : quelle différence ?
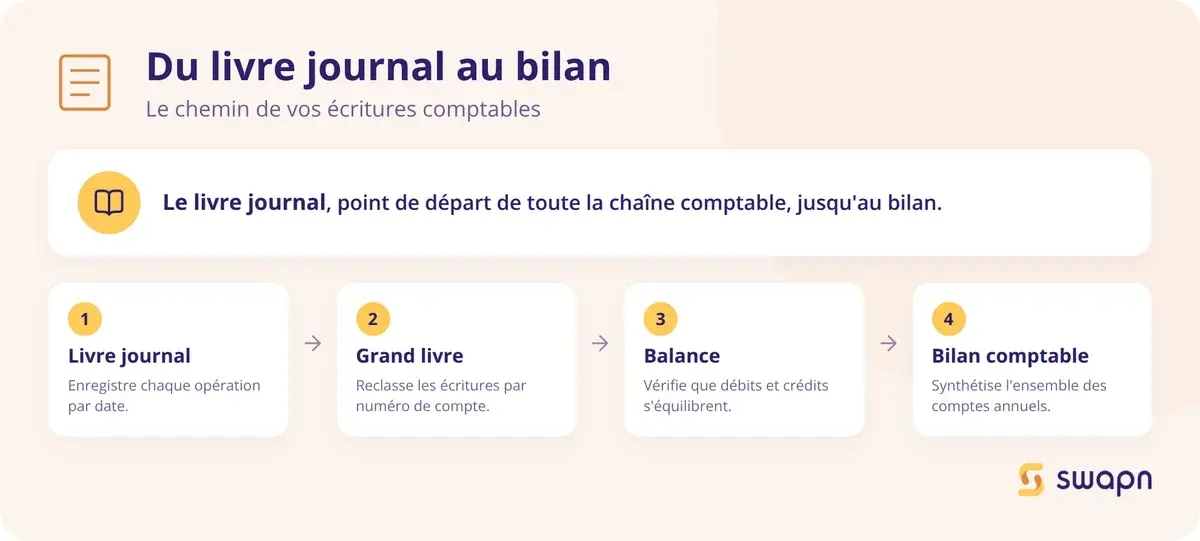
Ces trois documents forment le socle de la comptabilité. Ils contiennent les mêmes écritures comptables, mais les organisent différemment et répondent à des questions distinctes.
Le livre journal : classement chronologique
Le livre journal enregistre toutes les opérations par ordre de date, sans distinction de nature. C'est le point d'entrée de la comptabilité : chaque opération y est inscrite au moment où elle se produit. Il répond à la question « que s'est-il passé le 15 mars ? ».
Le grand livre : classement par compte
Le grand livre comptable reprend les mêmes écritures que le livre journal, mais les classe par numéro de compte. Il permet de connaître le solde de chaque compte à tout moment : solde du compte banque, solde fournisseurs, solde clients. Comme le livre journal, il est obligatoire (art. L123-12 du Code de commerce).
La balance : synthèse des soldes
La balance de vérification récapitule tous les comptes avec leur solde débiteur ou créditeur. C'est un outil de contrôle : si le total des débits n'est pas égal au total des crédits, il y a une erreur quelque part. Elle n'est pas obligatoire légalement, mais reste indispensable en pratique pour vérifier la cohérence de la comptabilité.
Tableau récapitulatif des différences
| Critère | Livre journal | Grand livre | Balance de vérification |
|---|---|---|---|
| Rôle principal | Enregistrer chaque opération | Suivre chaque compte | Vérifier l'équilibre global |
| Mode de classement | Chronologique (par date) | Par numéro de compte | Par numéro de compte (avec soldes) |
| Obligatoire ? | ✅ Oui | ✅ Oui | ❌ Non (mais indispensable) |
| Fréquence de mise à jour | À chaque opération | À chaque opération | Périodique (mensuelle ou trimestrielle) |
| Utilité principale | Traçabilité et preuve juridique | Suivi des soldes par compte | Détection des erreurs comptables |
Quels sont les différents journaux comptables ?
Le livre journal peut prendre deux formes selon la taille et l'activité de l'entreprise : un journal unique ou plusieurs journaux spécialisés. Le choix dépend du volume d'écritures comptables à traiter chaque mois.
Le livre journal centralisateur
Le livre journal centralisateur est un journal unique qui regroupe toutes les opérations de l'entreprise. Il convient aux très petites structures qui génèrent peu d'écritures par mois (une dizaine tout au plus). Dès que l'activité produit des dizaines d'opérations mensuelles, ce format devient difficile à lire et à exploiter.
Les journaux auxiliaires (ou journaux divisionnaires)
Pour gagner en lisibilité, la plupart des entreprises découpent leur comptabilité en journaux auxiliaires, chacun dédié à un type d'opération. Les cinq journaux auxiliaires les plus courants sont :
- Journal des achats : enregistre toutes les factures fournisseurs
- Journal des ventes : enregistre toutes les factures émises aux clients
- Journal de banque : retrace les mouvements du compte bancaire (encaissements, virements, prélèvements)
- Journal de caisse : suit les opérations en espèces
- Journal des opérations diverses (OD) : regroupe les écritures de régularisation, de paie, d'amortissements et de provisions
Chaque mois, une écriture récapitulative de chaque journal auxiliaire est reportée dans le livre journal centralisateur. Plus l'entreprise grandit, plus ces journaux divisionnaires aident à garder une comptabilité lisible et exploitable.
Le livre journal est-il obligatoire ?
La tenue du livre journal est encadrée par le Code de commerce. Voici ce que la loi impose, la durée de conservation à respecter et les sanctions en cas de manquement.
Ce que dit le Code de commerce
L'article L123-12 du Code de commerce impose à toute personne physique ou morale ayant la qualité de commerçant de tenir un livre journal. Cette obligation vise les sociétés commerciales (SARL, SAS, SASU, EURL, SA) et les commerçants individuels.
Le livre journal doit être tenu sans blanc ni rature. Toute correction passe par une écriture de contre-passation, jamais par une suppression ou une modification directe.
Les professions libérales au régime BNC (bénéfices non commerciaux) suivent un régime simplifié : elles tiennent un livre-journal des recettes et des dépenses, différent du livre journal comptable en partie double.
Durée de conservation du livre journal
Le livre journal doit être conservé pendant 10 ans à compter de la clôture de l'exercice comptable (art. L123-22 du Code de commerce). Cette durée s'applique aussi au grand livre et à toutes les pièces justificatives (factures, relevés bancaires, notes de frais).
En cas de contrôle fiscal, l'administration peut remonter 3 exercices en arrière (6 ans en cas de fraude). La conservation reste toutefois obligatoire pendant 10 ans, même au-delà du délai de reprise fiscal.
Quelles sanctions en cas d'absence de livre journal ?
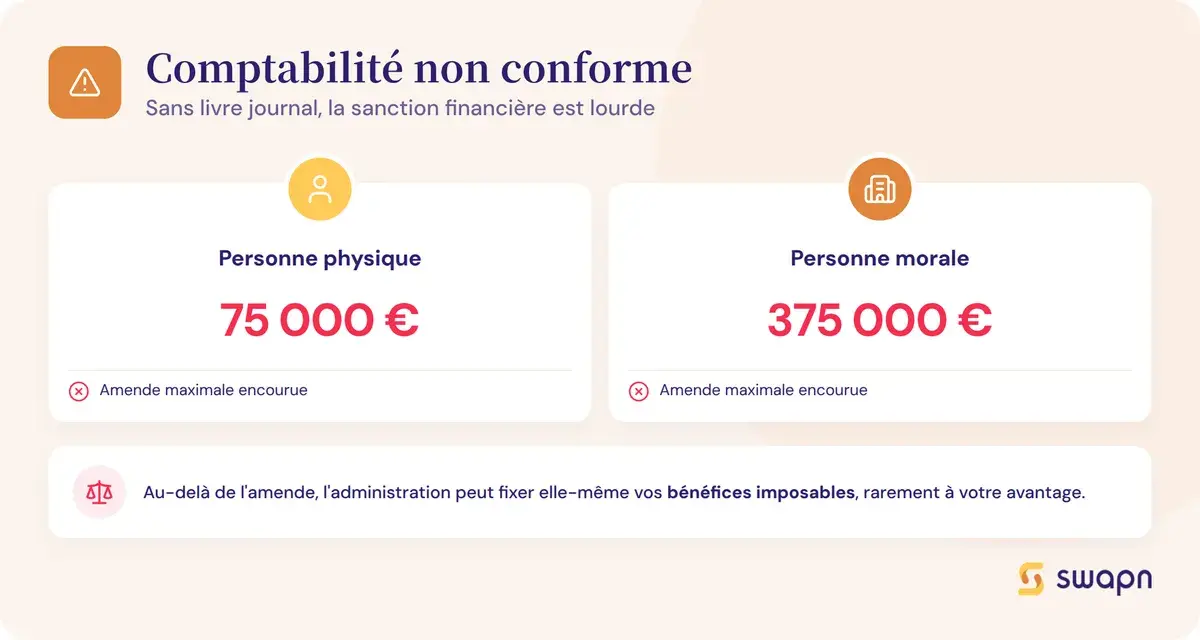
L'absence de livre journal ou une tenue non conforme expose à des conséquences lourdes. Le Code de commerce prévoit des amendes pouvant atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale.
Lors d'un contrôle fiscal, l'absence de comptabilité régulière peut déclencher une taxation d'office : l'administration reconstitue elle-même le chiffre d'affaires et les bénéfices, souvent de manière défavorable pour l'entrepreneur.
En cas de procédure collective (redressement ou liquidation judiciaire), l'absence de comptabilité peut aussi caractériser une faute de gestion du dirigeant.
Bon à savoir : Au-delà des amendes, la taxation d'office est le risque le plus concret. Sans livres comptables obligatoires, l'administration fiscale fixe elle-même vos bénéfices imposables, et le montant retenu est rarement en votre faveur.
Comment tenir un livre journal en pratique ?
La tenue du livre journal obéit à des règles précises, que le support soit papier ou numérique. Voici les points à connaître pour rester en conformité avec le Code de commerce.
Livre journal papier ou numérique ?
Le format papier reste légal : il s'agit d'un cahier coté et paraphé, tenu sans blanc ni rature. En pratique, ce format est de plus en plus rare.
Le format numérique est accepté à condition de garantir trois choses : l'irréversibilité des écritures, leur traçabilité et leur conservation. Le logiciel utilisé doit aussi pouvoir générer un Fichier des Écritures Comptables (FEC), le document normé que l'administration fiscale demande en cas de contrôle.
Bon à savoir : Un fichier Excel n'est pas un livre journal légal. Sans système garantissant l'irréversibilité des écritures (horodatage, verrouillage), un tableur ne satisfait pas les exigences du Code de commerce et sera écarté en cas de contrôle.
Les logiciels de comptabilité conformes génèrent automatiquement le livre journal et le FEC. Chez Swapn, cabinet inscrit à l'Ordre des Experts-Comptables, la comptabilité tout-en-un dès 29 € HT/mois génère automatiquement le livre journal, le grand livre et le FEC, avec un bilan certifié par un Expert-Comptable inclus.
Les règles de tenue à respecter
Quatre règles encadrent la tenue du livre journal :
- Enregistrement chronologique : chaque opération est inscrite à sa date, sans interruption dans la numérotation
- Pièce justificative obligatoire : chaque écriture doit être appuyée par un document (facture, relevé, contrat)
- Aucune suppression ni modification directe : pour corriger une erreur, vous devez passer par une contre-passation
- Équilibre débit/crédit : le total des débits doit être égal au total des crédits pour chaque écriture
Comment corriger une erreur dans le livre journal ?
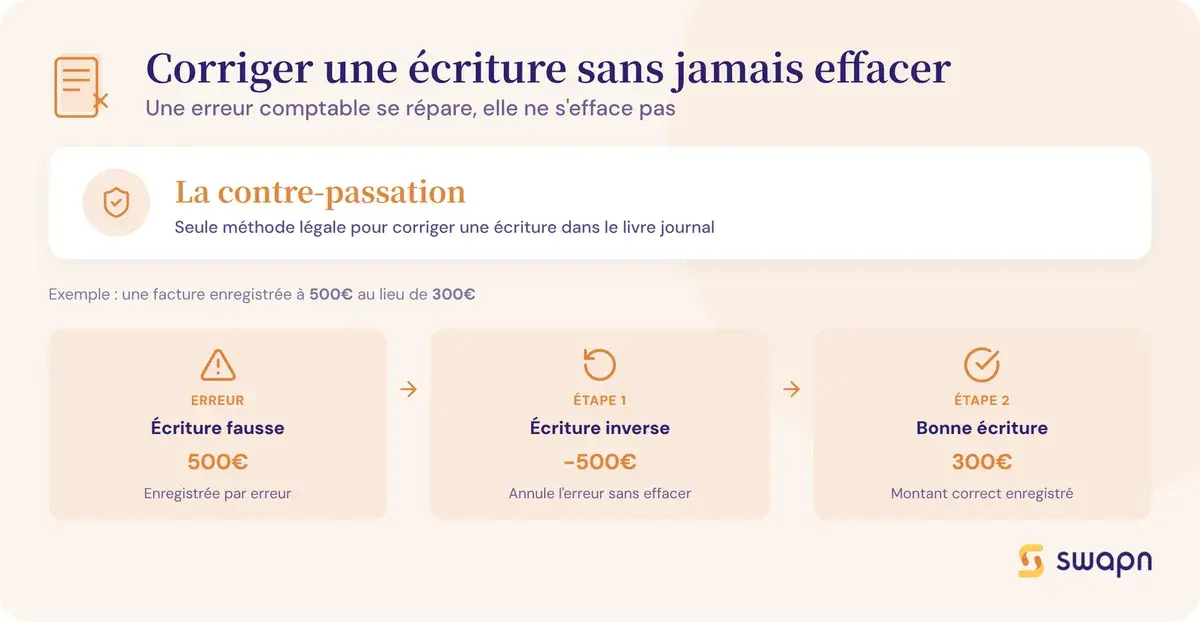
Il est interdit de raturer, effacer ou supprimer une écriture dans le livre journal. La méthode légale pour corriger une erreur est la contre-passation.
Le principe : vous passez l'écriture inverse pour annuler l'opération erronée, puis vous enregistrez l'écriture correcte.
Prenons un cas concret : une facture fournisseur a été enregistrée à 500 € au lieu de 300 €.
- Étape 1 : contre-passation de l'écriture erronée. Le compte fournisseur (401) est débité de 500 € et le compte de charge est crédité de 500 €. L'écriture initiale est annulée.
- Étape 2 : nouvelle écriture correcte. Le compte de charge est débité de 300 € et le compte fournisseur (401) est crédité de 300 €.
Le résultat net est bien une charge de 300 €, et l'historique du livre journal conserve la trace complète de la correction.
Bon à savoir : La contre-passation est la seule façon légale de corriger une écriture comptable. Toute rature ou suppression directe rend la comptabilité irrégulière et peut entraîner des sanctions en cas de contrôle.
Les questions fréquentes sur le livre journal comptabilité
Le livre journal est-il obligatoire pour une micro-entreprise ?
Non. Les micro-entrepreneurs ne sont pas soumis à l'obligation de tenir un livre journal au sens du Code de commerce. Ils doivent uniquement tenir un livre des recettes et, pour les activités d'achat-revente, un registre des achats. La comptabilité en partie double (livre journal + grand livre) ne s'impose qu'aux commerçants et aux sociétés commerciales.
Quelle est la différence entre le livre journal et le grand livre ?
Le livre journal enregistre toutes les opérations par ordre chronologique. Le grand livre reprend les mêmes écritures, mais les classe par numéro de compte. Le livre journal répond à « que s'est-il passé le 15 mars ? », le grand livre à « quel est le solde de mon compte fournisseurs ? ».
Peut-on tenir un livre journal sur Excel ?
Un fichier Excel classique ne remplit pas les conditions légales. Le Code de commerce exige que les écritures soient irréversibles et traçables. Un tableur modifiable sans historique ne garantit pas cette irréversibilité. Un logiciel de comptabilité conforme, capable de générer un FEC, est la solution la plus sûre.
Combien de temps faut-il conserver le livre journal ?
10 ans à compter de la clôture de l'exercice concerné (article L123-22 du Code de commerce). Cette durée s'applique aussi au grand livre et à toutes les pièces justificatives. En cas de contrôle fiscal, l'administration peut remonter jusqu'à 3 exercices (6 ans en cas de fraude).
Quels sont les 3 livres comptables obligatoires ?
Le Code de commerce impose deux livres obligatoires : le livre journal et le grand livre. Le livre d'inventaire, autrefois le troisième, n'est plus obligatoire depuis 2016 (ordonnance n° 2015-900). La balance de vérification n'est pas légalement obligatoire, mais elle est indispensable en pratique.
Quels sont les 5 journaux auxiliaires en comptabilité ?
Les cinq journaux auxiliaires les plus courants sont : le journal des achats, le journal des ventes, le journal de banque, le journal de caisse et le journal des opérations diverses (OD). Ils sont centralisés chaque mois dans le livre journal centralisateur.
Comment corriger une erreur dans un livre journal ?
Il est interdit de raturer ou supprimer une écriture. La méthode légale est la contre-passation : vous enregistrez l'écriture inverse pour annuler l'erreur, puis vous passez l'écriture correcte. Exemple : une facture enregistrée à 500 € au lieu de 300 € donne lieu à une contre-passation de 500 €, puis une nouvelle écriture de 300 €.
Le livre journal doit-il être coté et paraphé ?
Historiquement, le livre journal papier devait être coté (pages numérotées) et paraphé par le greffier du tribunal de commerce. Avec la généralisation de la comptabilité informatisée, cette formalité a disparu pour les supports numériques. Les logiciels conformes assurent la traçabilité et l'irréversibilité exigées par la loi.
Que risque-t-on en cas de contrôle fiscal sans livre journal ?
L'absence de comptabilité régulière expose à deux risques majeurs. D'abord, la taxation d'office : l'administration reconstitue elle-même votre chiffre d'affaires, souvent de manière défavorable. Ensuite, des amendes pouvant atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale.
Est-ce qu'un logiciel de comptabilité génère automatiquement le livre journal ?
Oui. Tout logiciel de comptabilité conforme enregistre automatiquement chaque opération saisie dans le livre journal et génère le Fichier des Écritures Comptables (FEC) exigé par l'administration fiscale. Chez Swapn, la tenue comptable est automatisée : chaque opération est enregistrée dans le livre journal, et les déclarations de TVA sont gérées par un comptable dédié.
Sources & Références
Legifrance : Article L123-12 - Code de commerce
Legifrance : Article L123-22 - Code de commerce
Service-Public : Contrôle fiscal de la comptabilité du bureau
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


