
Comptabilité SCI : obligations et coûts en 2026
Format facture électronique : UBL, CII ou Factur-X ?

Temps de lecture : 7 min
Résumé de l'article
- Format facture électronique : trois formats sont autorisés, l'UBL 2.1, le CII et le Factur-X.
- Norme commune : les trois formats respectent la norme européenne EN 16931 garantissant l'interopérabilité entre pays.
- Factur-X : ce format hybride reste lisible comme un PDF classique tout en intégrant du XML.
- Formats interdits : le PDF simple, Word, Excel et l'EDI propriétaire ne sont plus conformes.
- Rôle de la PDP : la plateforme peut convertir le format à la réception pour le destinataire.
- Gérer sa facturation de TPE : Swapn vous propose une solution tout-en-un conforme à partir de 29€ HT/mois.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Quels sont les 3 formats de facture électronique autorisés ?
La réforme de la facturation électronique obligatoire impose aux entreprises d'émettre et de recevoir leurs factures dans l'un des trois formats de facture électronique reconnus par la réglementation française. Ces trois formats, tous conformes à la norme européenne EN 16931, sont l'UBL 2.1, le CII et le Factur-X. Chacun a ses caractéristiques, ses avantages et ses cas d'usage.
UBL 2.1 (Universal Business Language)
L'UBL (Universal Business Language) version 2.1 est un format 100 % XML structuré. Concrètement, le fichier ne contient que des données brutes, sans aucune mise en page ni représentation visuelle. Impossible de « voir » la facture en ouvrant le fichier : il faut un logiciel capable de lire le XML pour interpréter les informations.
Ce standard est maintenu par l'organisme international OASIS et largement adopté dans les échanges transfrontaliers, notamment via le réseau PEPPOL BIS Billing. Avec environ 2 000 champs de données disponibles, l'UBL couvre les besoins des factures les plus complexes : multi-lignes, multi-devises, annexes.
CII (Cross Industry Invoice)
Le CII (Cross Industry Invoice) est lui aussi un format 100 % XML structuré, développé par l'UN/CEFACT, une instance des Nations Unies. Il a été conçu pour les échanges interentreprises, tous secteurs confondus.
Sa capacité est comparable à celle de l'UBL, avec environ 2 000 champs de données. Comme l'UBL, le CII ne génère aucune représentation visuelle : le fichier brut reste illisible sans logiciel adapté. Son rôle est central dans la facturation électronique française puisque c'est le CII qui sert de base technique à la couche XML du format Factur-X.
Factur-X (format mixte / hybride)
Factur-X est un format hybride qui combine deux éléments dans un seul fichier : un PDF/A-3 lisible par n'importe qui, et un fichier XML CII intégré, lisible par les logiciels. Imaginez un PDF classique dans lequel se cache un fichier de données structurées : l'humain lit le PDF, la machine lit le XML.
Ce standard franco-allemand, équivalent du ZUGFeRD 2.3.2 en Allemagne, existe en plusieurs profils : Minimum, Basic WL, Basic, EN 16931 et Extended. Le nombre de champs varie de quelques dizaines (profil Minimum) à plus de 700 champs (profil Extended). Pour la réforme française, le profil Minimum est le seuil plancher à respecter.
Bon à savoir : Le PDF et le XML intégrés dans un fichier Factur-X doivent contenir exactement les mêmes informations. En cas de divergence entre les deux, c'est le XML structuré qui fait foi pour le traitement automatisé par la PDP.
UBL, CII, Factur-X : quelles différences concrètes ?
Les trois formats sont tous conformes à la norme EN 16931, mais ils diffèrent sur des points qui comptent au quotidien : lisibilité, complexité d'intégration et cas d'usage. Voici un comparatif synthétique pour y voir clair.
Tableau comparatif des 3 formats
| Critère | UBL 2.1 | CII | Factur-X |
|---|---|---|---|
| Type de fichier | XML pur | XML pur | PDF/A-3 + XML CII |
| Lisibilité humaine | ❌ Non | ❌ Non | ✅ Oui (PDF) |
| Nombre de champs | ~2 000 | ~2 000 | Variable (dizaines à 700+) |
| Norme de référence | EN 16931 | EN 16931 | EN 16931 + AFNOR XP Z12-012 |
| Cas d'usage principal | Échanges internationaux, PEPPOL | Échanges interentreprises multi-secteurs | TPE, PME, usage courant en France |
| Compatibilité internationale | Forte (30+ pays) | Moyenne | Franco-allemande |
| Complexité d'intégration | Élevée | Élevée | Faible à moyenne |
Structuré vs mixte : quelle différence au quotidien ?
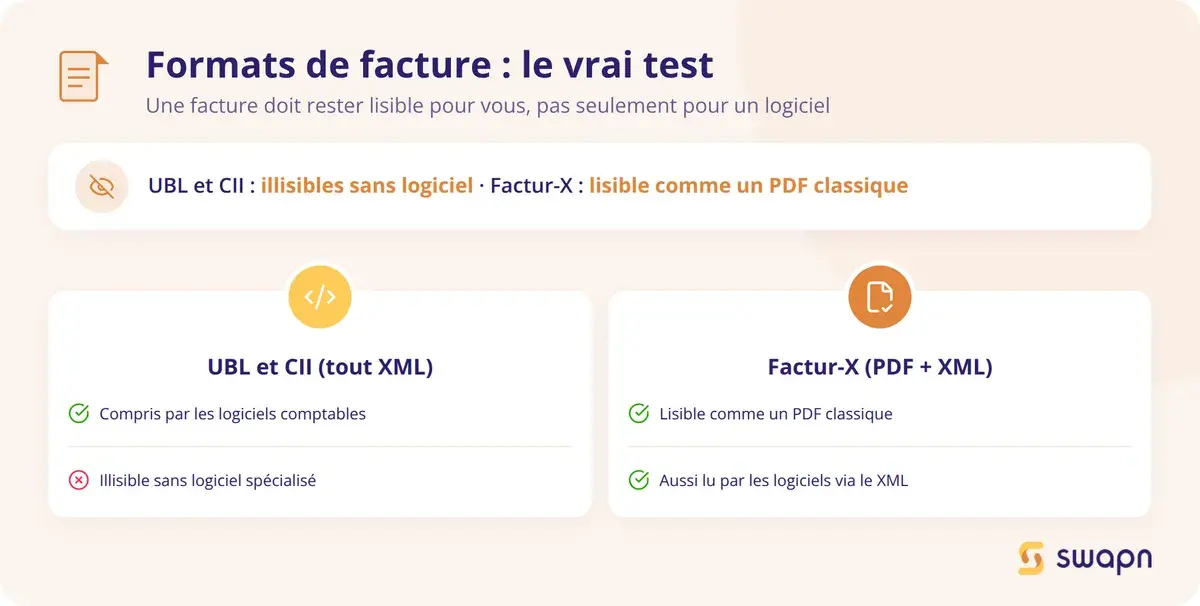
Un format structuré (UBL ou CII) ne contient que des données exploitables par un logiciel. Vous ne pouvez pas ouvrir le fichier et lire votre facture comme vous le feriez avec un PDF. Un format mixte comme Factur-X, en revanche, combine le meilleur des deux mondes : un visuel lisible pour vous, et des données structurées pour le traitement automatisé.
Exemple concret : un artisan reçoit une facture de son fournisseur. Si elle est au format UBL, il ne peut pas la lire dans sa boîte mail sans logiciel spécialisé. Si elle est au format Factur-X, il l'ouvre comme un PDF classique. À noter : la PDP du destinataire peut convertir le format à la réception, ce qui relativise ce point pour les entreprises déjà équipées.
Quel format choisir selon votre profil d'entreprise ?
Le bon format dépend de votre taille, de vos outils et de vos partenaires commerciaux. Voici les recommandations par profil pour faire le bon choix de format de facture électronique.
TPE et freelances : pourquoi Factur-X est le choix le plus simple
Si vous êtes freelance ou dirigez une TPE, Factur-X est le format le plus adapté. Vous conservez l'habitude du PDF tout en étant conforme à la réforme. Les logiciels de facturation professionnels grand public génèrent nativement du Factur-X, sans paramétrage technique de votre part.
Le profil Minimum suffit pour répondre aux obligations réglementaires. Vous n'avez pas besoin de compétences techniques ni d'intégration ERP complexe. Votre logiciel de facturation fait le travail pour vous.
Swapn intègre nativement la facturation électronique conforme à la réforme via une plateforme agréée, directement dans son app de comptabilité tout-en-un dès 29 € HT/mois.
PME avec un ERP ou un logiciel comptable : UBL ou CII selon votre écosystème
Pour une PME déjà équipée d'un ERP ou d'un logiciel comptable pour PME, le choix dépend de ce que votre outil gère nativement. Si votre ERP est une solution européenne qui prend en charge l'UBL (c'est fréquent), restez en UBL. Si vous échangez beaucoup avec des partenaires allemands, le CII ou Factur-X (compatible ZUGFeRD) sera plus pertinent.
Le critère clé : vérifiez la compatibilité native de votre logiciel existant. L'interopérabilité entre les formats est assurée par les PDP, donc votre format d'émission n'empêche pas vos clients de recevoir dans un autre format.
Grandes entreprises et échanges internationaux : UBL via PEPPOL
Pour les grandes entreprises et les ETI qui échangent à l'international, l'UBL est le standard de référence. C'est le format du réseau PEPPOL, utilisé dans plus de 30 pays. Les grands donneurs d'ordre imposent souvent l'UBL à leurs fournisseurs.
Sa capacité maximale de champs permet de gérer les factures complexes : multi-lignes, multi-devises, pièces jointes. L'intégration technique avec l'ERP est nécessaire, mais les équipes IT de ces structures sont dimensionnées pour ce type de projet.
Quels formats ne sont plus acceptés depuis la réforme ?
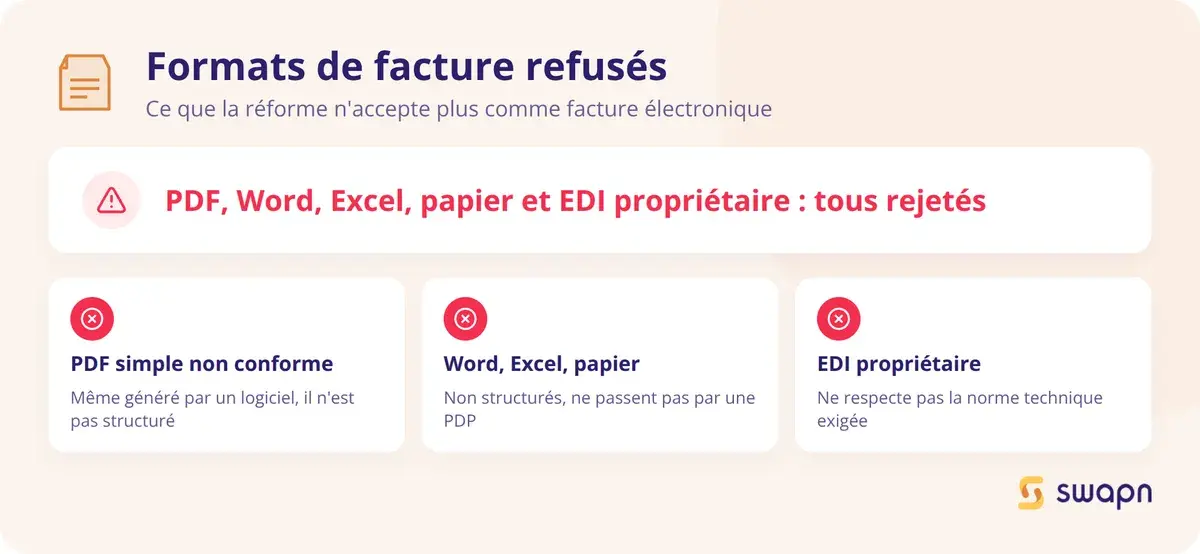
Plusieurs formats encore utilisés par de nombreuses entreprises ne sont plus conformes aux exigences de la facturation électronique. Voici lesquels, et pourquoi.
Le PDF simple (non structuré)
Un PDF classique, qu'il soit scanné ou généré par un logiciel sans XML intégré, n'est pas une facture électronique au sens de la réforme. Il ne contient pas de données structurées exploitables automatiquement par une PDP.
Ne confondez pas PDF simple et Factur-X : le PDF de Factur-X contient un fichier XML intégré avec les données de la facture. Un PDF simple, non. Les factures envoyées en PDF par e-mail ne sont donc plus conformes pour les entreprises soumises à l'obligation d'émission.
Word, Excel et papier
Ces formats ne sont pas structurés et ne transitent pas par une PDP. Ils ne répondent à aucun des critères de la réforme : pas de données structurées, pas de transit par une plateforme agréée, pas de mentions obligatoires dans des champs dédiés.
La facture papier reste légale pour les transactions hors champ de la réforme (B2C par exemple), mais elle n'est plus acceptée pour les transactions B2B domestiques soumises à l'obligation.
Le format EDI traditionnel
L'EDI (Échange de Données Informatisé) dans ses formats propriétaires n'est pas reconnu comme format conforme par la réforme. La raison : ces formats ne respectent pas la norme sémantique EN 16931. Les entreprises qui utilisent l'EDI doivent migrer vers UBL, CII ou Factur-X.
Bon à savoir : Si vous utilisez actuellement l'EDI avec vos partenaires commerciaux, vérifiez avec votre PDP si elle peut convertir vos flux EDI vers un format conforme. Cela peut éviter une refonte complète de vos échanges existants.
Quel est le cadre réglementaire des formats de facture électronique ?
La réforme repose sur un cadre réglementaire européen et français qui fixe les normes, les échéances et les acteurs impliqués. Voici les textes et dates à connaître.
La norme européenne EN 16931 : le socle commun
La norme EN 16931 est une norme sémantique européenne qui définit les données obligatoires d'une facture électronique. Les trois formats autorisés (UBL, CII, Factur-X) sont tous conformes à cette norme, ce qui garantit l'interopérabilité entre les pays de l'Union européenne.
Publiée par le CEN (Comité Européen de Normalisation), elle est transposée en France par la norme AFNOR XP Z12-012, qui précise les formats et profils applicables sur le territoire français.
Le calendrier d'application : qui est concerné et quand ?
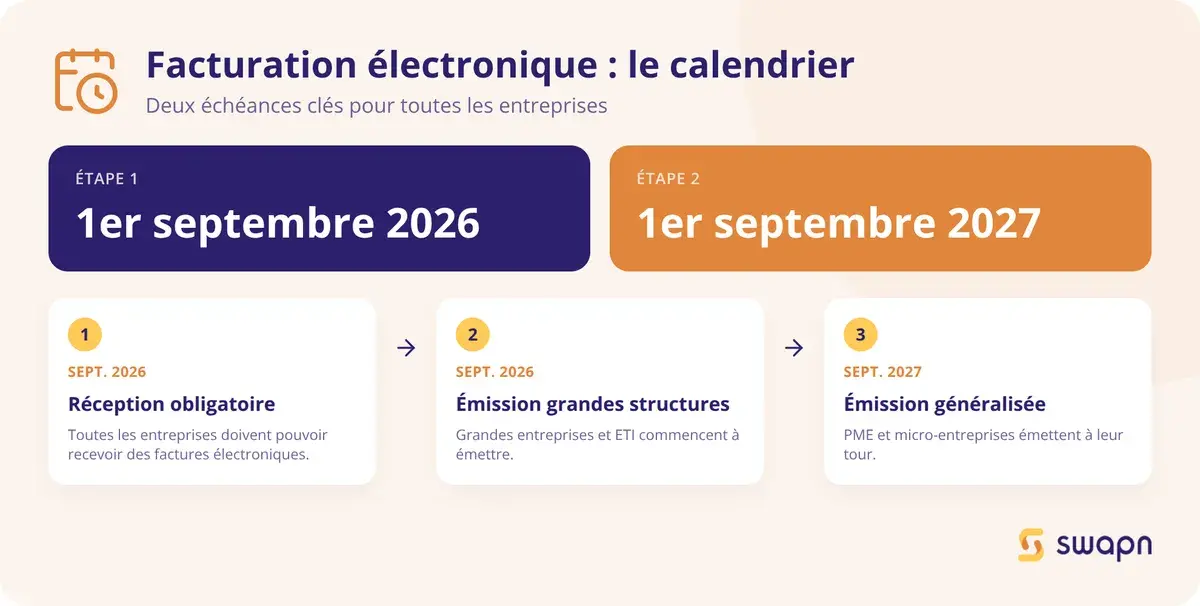
Le calendrier de la réforme, fixé par l'article 91 de la loi de finances 2026 et le décret n° 2022-1299, se déploie en deux étapes :
| Date | Obligation |
|---|---|
| 1er septembre 2026 | Réception pour toutes les entreprises + émission pour les grandes entreprises et ETI |
| 1er septembre 2027 | Émission pour les PME et micro-entreprises |
Les seuils de classification : grande entreprise (effectif supérieur à 5 000 salariés ou CA supérieur à 1,5 milliard d'euros), ETI (250 à 5 000 salariés), PME et micro-entreprises (en dessous de ces seuils).
Bon à savoir : Même si les PME et micro-entreprises ne sont tenues d'émettre qu'à partir de septembre 2027, elles doivent pouvoir recevoir des factures électroniques dès septembre 2026. Le choix du format et de la PDP ne peut donc pas attendre.
Swapn accompagne les créateurs d'entreprise dans la mise en conformité avec la réforme de la facturation électronique, de la création de la société à la gestion comptable quotidienne.
Le rôle des plateformes de dématérialisation partenaires (PDP)
Toute facture électronique doit transiter par une PDP agréée par la DGFiP ou par le portail public de facturation. La PDP vérifie la conformité du format et des mentions obligatoires avant de transmettre la facture au destinataire.
Point important : la PDP peut convertir le format à la réception. Une facture émise en UBL peut être reçue en Factur-X si la PDP du destinataire le permet. Le choix du format d'émission est donc en partie relativisé par cette capacité de conversion. Ce qui compte avant tout, c'est que votre format d'émission soit l'un des trois formats autorisés, conforme à la norme EN 16931. Si vous envisagez de changer de plateforme agréée, renseignez-vous sur les délais et démarches à prévoir.
Les questions fréquentes sur les formats de facture électronique
Peut-on encore envoyer une facture en PDF par e-mail après la réforme ?
Non. Un PDF classique envoyé par e-mail n'est pas une facture électronique au sens de la réforme. Il ne contient pas de données structurées et ne transite pas par une PDP. Pour conserver le confort du PDF, utilisez le format Factur-X, qui intègre un fichier XML dans un PDF/A-3.
Quelle est la différence entre Factur-X et ZUGFeRD ?
Factur-X et ZUGFeRD 2.3.2 sont le même standard, issu d'un projet franco-allemand. Factur-X est le nom utilisé en France, ZUGFeRD en Allemagne. Les deux sont parfaitement interopérables et conformes à la norme EN 16931.
Est-ce que mon logiciel de facturation choisit le format automatiquement ?
Oui, dans la plupart des cas. Les logiciels de facturation conformes à la réforme génèrent nativement l'un des 3 formats autorisés, souvent Factur-X pour les solutions grand public. Vérifiez dans les paramètres de votre logiciel quel format est utilisé par défaut.
Le format EDI est-il encore valable pour la facturation électronique ?
Non. Les formats EDI propriétaires ne sont pas conformes à la norme EN 16931 et ne sont pas reconnus par la réforme. Les entreprises qui utilisent l'EDI doivent migrer vers UBL, CII ou Factur-X.
Faut-il choisir le même format que ses clients et fournisseurs ?
Non, ce n'est pas nécessaire. Les PDP assurent l'interopérabilité entre les formats : vous pouvez émettre en Factur-X et votre client peut recevoir en UBL si sa PDP effectue la conversion. Le choix du format concerne principalement l'émission.
Quel est le format le plus simple pour une TPE ou un freelance ?
Factur-X est le format le plus accessible. Il se présente comme un PDF classique tout en contenant les données structurées exigées par la réforme. C'est le format par défaut de la majorité des logiciels de facturation destinés aux petites structures. Si vous êtes freelance, consultez également les règles sur les mentions obligatoires d'une facture freelance pour vous assurer d'être en conformité.
Combien de champs de données contient chaque format ?
UBL et CII peuvent contenir environ 2 000 champs chacun. Factur-X est plus variable : le profil Minimum ne comporte que quelques dizaines de champs, tandis que le profil Extended peut dépasser 700 champs. Pour une TPE, le profil Minimum ou Basic suffit largement.
Quelle est la norme obligatoire pour les factures électroniques en France ?
La norme européenne EN 16931 est le socle obligatoire. Elle définit le modèle sémantique des données de facturation. En France, elle est complétée par la norme AFNOR XP Z12-012 qui précise les formats et profils applicables.
Que se passe-t-il si j'envoie une facture dans un format non conforme ?
La PDP rejettera la facture avant transmission au destinataire. Vous devrez la réémettre dans un format conforme (UBL, CII ou Factur-X). Vérifiez dès maintenant que votre outil de facturation génère l'un des formats autorisés.
Est-ce que Chorus Pro accepte les 3 formats ?
Oui. Chorus Pro, le portail de facturation du secteur public, accepte les 3 formats (UBL, CII, Factur-X). Il sert de référence technique depuis 2017 pour la facturation vers les entités publiques. La réforme étend cette logique aux transactions B2B via les PDP.
Sources & Références
Impots.gouv.fr : Je découvre la facturation électronique
Economie.gouv.fr : Tout savoir sur la facturation électronique pour les entreprises
Legifrance : Décret n° 2022-1299 du 7 octobre 2022 relatif à la généralisation de la facturation électronique
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


