L-Expert-Comptable.com ou Qonto : lequel choisir en 2026 ?
Comptabilité : principes, obligations et outils en 2026

Temps de lecture : 9 min
Résumé de l'article
- La comptabilité : elle enregistre et synthétise toutes les opérations financières, à la fois obligation légale et outil de pilotage.
- Trois types : la comptabilité générale obligatoire, l'analytique facultative et celle de trésorerie réservée aux régimes simplifiés.
- La partie double : chaque opération s'inscrit au débit d'un compte et au crédit d'un autre.
- Liasse fiscale : elle se dépose dans les trois mois suivant la clôture de l'exercice comptable.
- Erreurs fréquentes : mélanger comptes personnels et professionnels expose à un rejet de comptabilité et une taxation d'office.
- Gérer sa comptabilité : Swapn vous propose une solution en ligne dès 29€ HT/mois avec bilan attesté inclus.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 21 octobre 2026
La comptabilité est le système qui permet d'enregistrer, de classer et de synthétiser toutes les opérations financières d'une entreprise. Elle remplit une double fonction : satisfaire les obligations légales posées par le Code de commerce (articles L123-12 à L123-28) et fournir au dirigeant les informations nécessaires pour piloter son activité. Les documents de synthèse qu'elle produit, le bilan comptable, le compte de résultat et l'annexe comptable, donnent une image fidèle du patrimoine et de la performance de l'entreprise.
Trois types de comptabilité coexistent :
- Comptabilité générale : elle enregistre toutes les opérations financières sans exception. Toute société commerciale doit la tenir.
- Comptabilité analytique : elle analyse les coûts par activité, produit ou service. C'est un outil de pilotage interne, non obligatoire.
- Comptabilité de trésorerie : elle suit uniquement les encaissements et les décaissements effectifs. Elle est réservée aux entreprises au régime simplifié (BIC sous les seuils) et aux professions libérales au régime BNC.
La comptabilité de trésorerie se distingue de la comptabilité d'engagement sur un point simple : elle enregistre les opérations au moment du paiement, alors que la comptabilité d'engagement les enregistre dès l'émission de la facture. Les sociétés commerciales (SASU, SAS, EURL, SARL) sont tenues de pratiquer la comptabilité d'engagement.
Comment fonctionne la comptabilité d'entreprise ?
La gestion comptable d'une entreprise repose sur un cadre normalisé, un mécanisme d'enregistrement et des documents de synthèse. Comprendre ces trois composantes permet de saisir comment chaque euro entrant ou sortant est tracé, classé et restitué dans les comptes annuels.
Le plan comptable général (PCG)
Le plan comptable général est le cadre réglementaire qui organise la classification de tous les comptes en France. Il répartit les comptes en 8 classes numérotées de 1 à 8 :
- Classe 1 : comptes de capitaux
- Classe 2 : comptes d'immobilisations
- Classe 3 : comptes de stocks
- Classe 4 : comptes de tiers (clients, fournisseurs, État)
- Classe 5 : comptes financiers (banque, caisse)
- Classe 6 : comptes de charges
- Classe 7 : comptes de produits
- Classe 8 : comptes spéciaux
Chaque opération est enregistrée dans un ou plusieurs comptes selon sa nature. Prenons un exemple concret : vous achetez un ordinateur à 1 200 € TTC (1 000 € HT + 200 € de TVA). L'écriture comptable ventile cette opération sur trois comptes :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 2183 | Matériel informatique | 1 000 € | |
| 44562 | TVA déductible sur immobilisations | 200 € | |
| 401 | Fournisseurs | 1 200 € |
Le matériel est enregistré à son prix hors taxes dans le compte d'immobilisation, la TVA récupérable est isolée, et la dette envers le fournisseur apparaît au crédit.
Le principe de la partie double (débit et crédit)
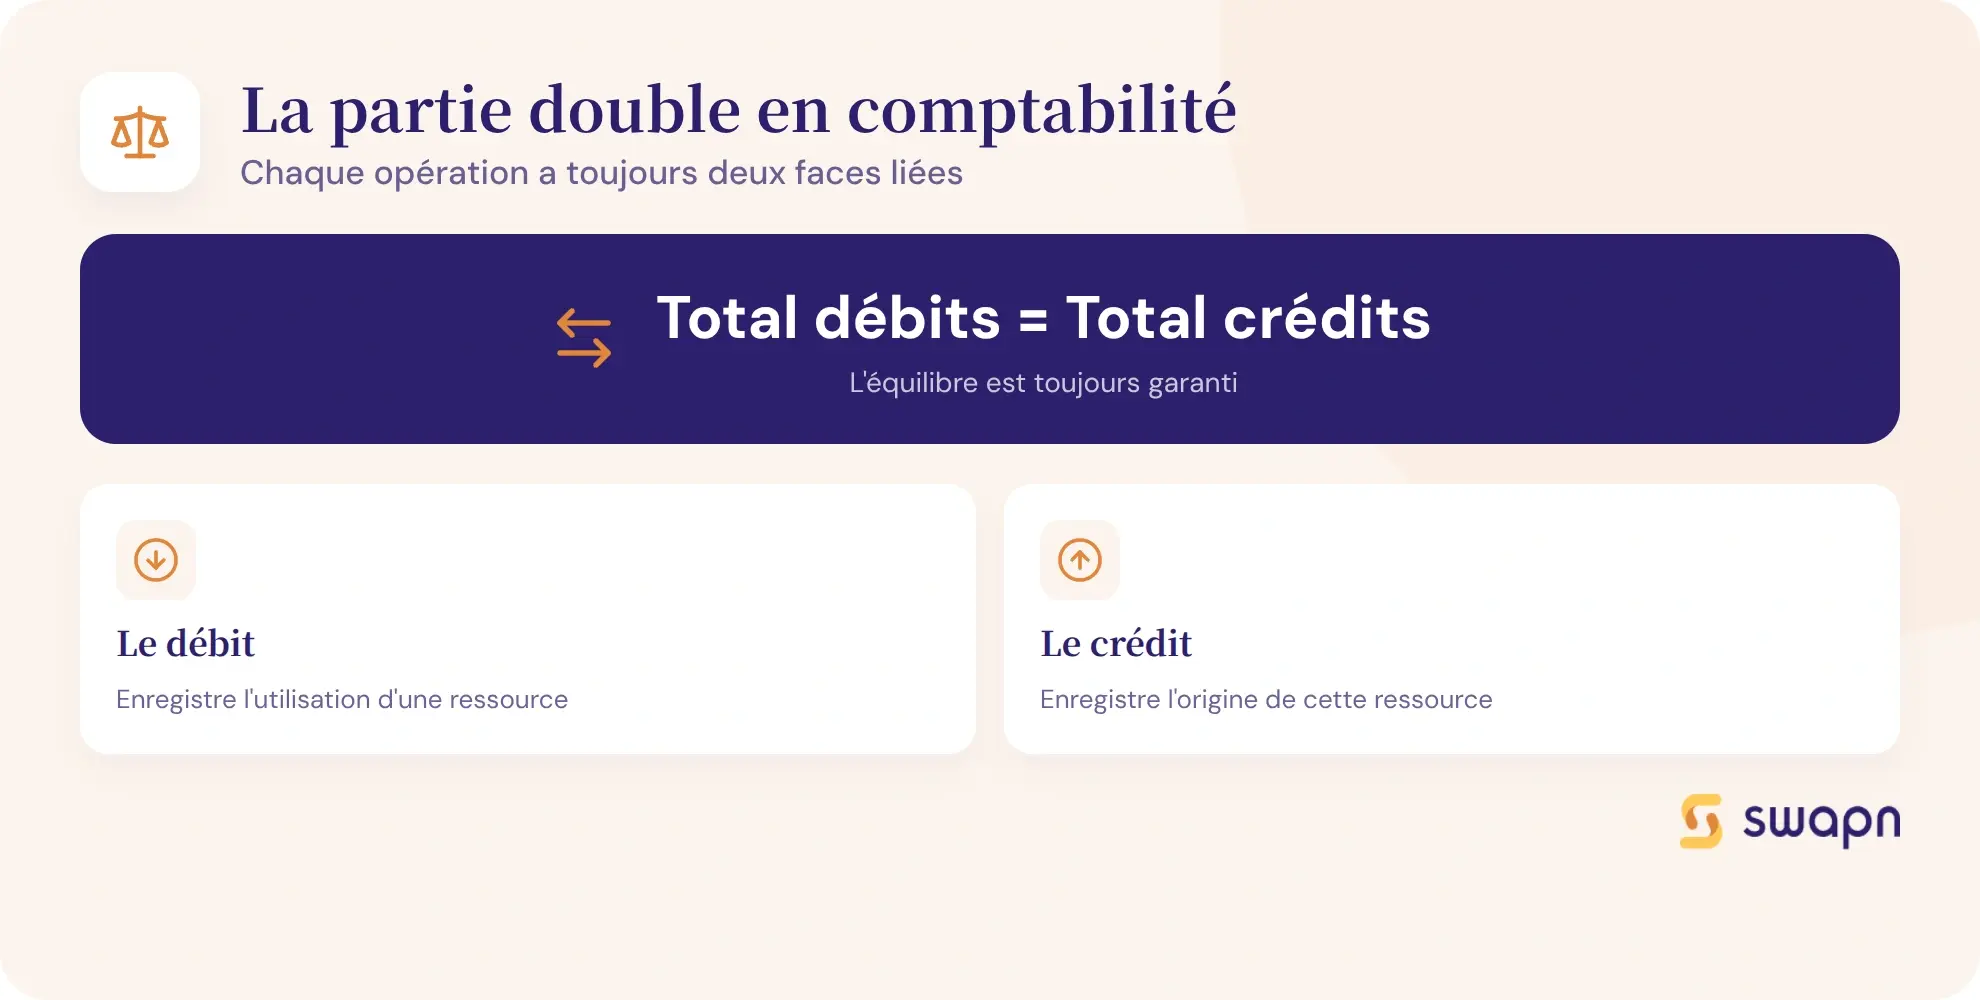
La comptabilité en partie double est le mécanisme central de la comptabilité générale. Son principe : chaque opération s'enregistre simultanément au débit d'un compte et au crédit d'un autre. Le total des débits est toujours égal au total des crédits.
Le débit correspond à un emploi (l'utilisation d'une ressource), le crédit à une ressource (l'origine des fonds). Cette mécanique garantit l'équilibre permanent des comptes et permet de détecter toute erreur de saisie.
Exemple : un consultant en SASU facture une prestation de conseil à 5 000 € HT, soit 6 000 € TTC avec la TVA à 20 %. Voici l'enregistrement comptable correspondant :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 411 | Clients | 6 000 € | |
| 706 | Prestations de services | 5 000 € | |
| 44571 | TVA collectée | 1 000 € |
Le compte 411 (Clients) est débité de 6 000 € : c'est la créance (somme due) que l'entreprise détient sur son client. Le compte 706 est crédité de 5 000 € : c'est le chiffre d'affaires hors taxes. Le compte 44571 est crédité de 1 000 € : c'est la TVA que l'entreprise collecte pour le compte de l'État. Total des débits (6 000 €) = total des crédits (5 000 € + 1 000 €).
Les documents comptables essentiels
La tenue comptable produit plusieurs documents, du quotidien à l'annuel :
- Journal comptable : il enregistre chronologiquement toutes les écritures. En pratique, on utilise plusieurs journaux spécialisés (journal des achats, journal des ventes, journal de banque).
- Grand livre : il regroupe les mêmes écritures, mais classées par compte. Chaque compte affiche l'ensemble de ses mouvements sur l'exercice comptable.
- Balance des comptes : elle synthétise les soldes débiteurs et les soldes créditeurs de chaque compte. C'est un outil de vérification : si la balance n'est pas équilibrée, une erreur s'est glissée quelque part.
- Documents de synthèse annuels : le bilan (photographie du patrimoine à une date donnée), le compte de résultat (mesure de la performance sur l'exercice) et l'annexe (explications complémentaires sur les méthodes comptables et les postes significatifs).
Ces documents sont produits lors de la clôture comptable, à la fin de chaque exercice comptable.
Quelles sont les obligations comptables d'une entreprise ?
Les obligations comptables varient selon la forme juridique de l'entreprise et son régime fiscal. Voici ce que la loi impose concrètement, avec les délais à respecter.
Obligations selon la forme juridique
Les règles diffèrent sensiblement entre les sociétés commerciales et les entreprises individuelles. Le niveau de complexité de la tenue comptable dépend directement du statut choisi.
Sociétés commerciales (SASU, SAS, EURL, SARL)
Toute société commerciale doit tenir une comptabilité complète en partie double. Cela implique l'enregistrement chronologique de chaque opération, la tenue d'un journal et d'un grand livre, et l'établissement annuel des comptes : bilan, compte de résultat et annexe.
Les comptes annuels doivent être approuvés en assemblée générale dans les 6 mois suivant la clôture de l'exercice comptable. Ils sont ensuite déposés au greffe du tribunal de commerce dans le mois suivant l'approbation (2 mois en cas de dépôt électronique).
Entreprises individuelles (EI)
Les obligations dépendent du régime fiscal :
- Régime BIC réel (activités commerciales et artisanales) : comptabilité d'engagement complète, identique à celle des sociétés.
- Régime BNC (professions libérales : kinésithérapeutes, infirmiers, sages-femmes, consultants) : comptabilité BNC simplifiée, limitée au suivi des recettes et des dépenses.
- Micro-entreprise : pas de comptabilité en partie double. Un simple livre des recettes et un registre des achats suffisent.
Même en entreprise individuelle, la liasse fiscale reste obligatoire dès que vous relevez d'un régime réel (simplifié ou normal).
Le bilan et la liasse fiscale
La liasse fiscale regroupe le bilan, le compte de résultat, l'annexe et les tableaux complémentaires exigés par l'administration fiscale. Elle inclut la déclaration de résultat et sert de base au calcul de l'impôt sur les sociétés (IS) ou de l'impôt sur le revenu (IR), selon le régime fiscal de l'entreprise.
Le dépôt doit intervenir dans les 3 mois suivant la clôture de l'exercice comptable. Si votre exercice se clôture au 31 décembre, le délai est étendu à 4 mois, soit jusqu'au 30 avril. Le bilan doit être attesté par un expert-comptable inscrit à l'Ordre des Experts-Comptables (OEC) pour être opposable aux tiers (banques, investisseurs, administration).
Bon à savoir : les comptes doivent être approuvés en assemblée générale dans les 6 mois suivant la clôture, puis déposés au greffe dans le mois qui suit (2 mois si dépôt électronique). Le non-dépôt expose à une amende de 1 500 € (3 000 € en cas de récidive).
Les obligations en matière de TVA
La taxe sur la valeur ajoutée (TVA) fait partie intégrante de la gestion comptable. Trois régimes coexistent, chacun avec ses propres règles de déclaration :
| Régime | Seuil de CA (prestations de services) | Périodicité | Date limite | Formulaire |
|---|---|---|---|---|
| Franchise en base | CA < 37 500 € | Aucune déclaration | - | - |
| Réel simplifié | CA < 286 000 € | Semestrielle (acomptes) + annuelle | Selon exercice | CA12 |
| Réel normal | CA > 286 000 € ou sur option | Mensuelle (ou trimestrielle si TVA < 4 000 €/an) | Entre le 15 et le 24 du mois suivant | CA3 (Cerfa 3310-CA3-SD) |
En franchise en base de TVA, vous ne facturez pas de TVA et n'avez aucune déclaration à produire, tant que votre chiffre d'affaires reste sous les seuils. Au régime réel normal, la déclaration CA3 est déposée chaque mois. Si votre TVA annuelle exigible est inférieure à 4 000 €, vous pouvez opter pour une déclaration trimestrielle.
Bon à savoir : la date exacte de déclaration de TVA varie selon le type d'entreprise (EI, SARL, SAS), la localisation (région parisienne ou autre) et les premiers chiffres du numéro SIREN. Si l'échéance tombe un week-end ou un jour férié, elle est reportée au jour ouvré suivant.
Comptabilité en interne, expert-comptable ou solution en ligne : que choisir ?
Aucune loi n'impose de confier sa comptabilité à un professionnel. Trois options s'offrent à vous, chacune avec ses avantages et ses limites selon votre profil et votre volume d'activité.
Gérer sa comptabilité soi-même
Vous pouvez légalement tenir votre comptabilité sans aide extérieure. Cette approche convient aux micro-entrepreneurs et aux entreprises individuelles avec peu d'opérations mensuelles.
Les risques sont réels : erreurs de saisie, oubli de déclarations, mauvaise imputation des charges. En cas de contrôle fiscal, une comptabilité mal tenue peut entraîner un rejet de comptabilité et une taxation d'office. Cette option demande une bonne connaissance des obligations et des délais fiscaux.
Faire appel à un expert-comptable traditionnel
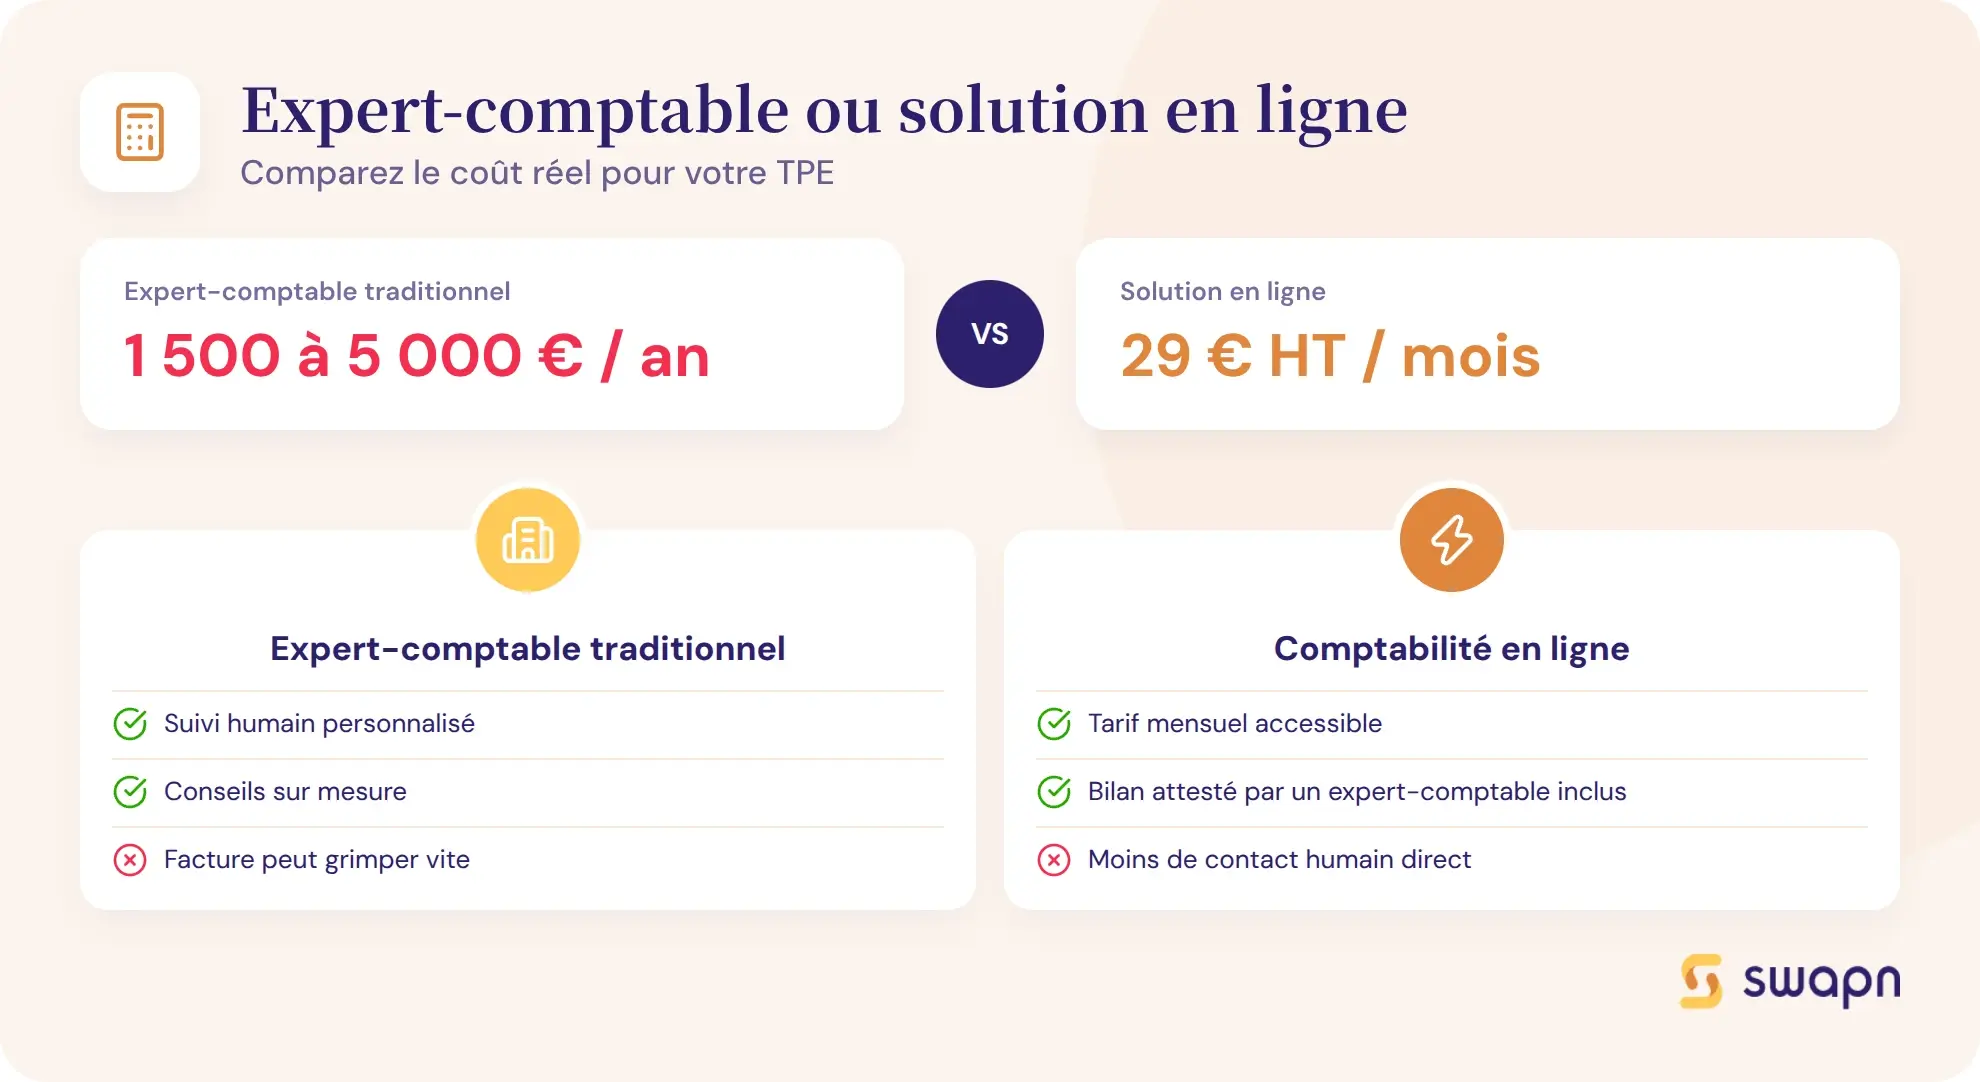
L'expert-comptable est un professionnel inscrit à l'Ordre des Experts-Comptables (OEC). Ses missions couvrent la tenue comptable, l'établissement des comptes annuels, le conseil fiscal et juridique, et l'accompagnement dans les décisions stratégiques.
Le coût moyen pour une TPE se situe entre 1 500 et 5 000 € par an, selon la complexité du dossier et le volume d'opérations. L'attestation comptable engage la responsabilité professionnelle de l'expert-comptable, ce qui renforce la crédibilité de vos états financiers auprès des banques et de l'administration.
Les solutions de comptabilité en ligne
Les plateformes de comptabilité en ligne combinent un logiciel de saisie automatisée et l'accompagnement de comptables. Elles automatisent l'import des relevés bancaires, la catégorisation des opérations par intelligence artificielle et la génération des déclarations.
Les tarifs démarrent à partir de 29 € HT/mois pour les offres les plus complètes. Avant de choisir, vérifiez plusieurs critères : l'inscription à l'OEC, l'inclusion du bilan attesté, la disponibilité d'une assistance humaine et la conformité à la réforme de la facturation électronique. Swapn, inscrit à l'Ordre des Experts-Comptables, donne accès à une comptabilité en ligne dès 29 € HT/mois incluant le bilan attesté par un expert-comptable et l'assistance de comptables dédiés.
Tableau comparatif des trois options
| Critère | En interne | Expert-comptable | Solution en ligne |
|---|---|---|---|
| Coût annuel estimé | Temps passé (5-10h/mois) | 1 500 à 5 000 € | À partir de 350 € HT |
| Bilan attesté par un EC | ❌ | ✅ | ✅ (selon l'offre) |
| Automatisation de la saisie | ❌ | Partielle | ✅ |
| Accompagnement humain | ❌ | ✅ (RDV en cabinet) | ✅ (tél, chat, visio) |
| Déclarations de TVA gérées | ❌ | ✅ | ✅ |
| Conformité facturation électronique | À votre charge | Géré par le cabinet | ✅ (intégré) |
| Suivi de trésorerie en temps réel | ❌ | ❌ (reporting périodique) | ✅ |
| Adapté à | Micro-entrepreneurs, EI simples | TPE/PME, dossiers complexes | Entrepreneurs solo, TPE, freelances |
Comment la digitalisation transforme la comptabilité ?
La comptabilité d'entreprise a profondément évolué ces dernières années. L'automatisation, la facturation électronique et le suivi en temps réel changent la façon dont les entrepreneurs gèrent leurs obligations comptables au quotidien.
L'automatisation de la saisie comptable
Les outils modernes de comptabilité en ligne utilisent la reconnaissance optique de caractères (OCR) et l'intelligence artificielle pour lire automatiquement les factures à partir d'une photo ou d'un PDF. La catégorisation automatique des dépenses s'appuie sur l'historique des opérations pour affecter chaque mouvement au bon compte du plan comptable.
La synchronisation bancaire permet d'importer automatiquement les mouvements du compte professionnel et de réaliser le rapprochement bancaire en temps réel. Le gain de temps est estimé à 5 heures par mois en moyenne pour un entrepreneur. Les erreurs de saisie manuelle, source fréquente de problèmes lors des contrôles, sont considérablement réduites.
La réforme de la facturation électronique
À partir de septembre 2026, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques. L'émission devient obligatoire de manière progressive, selon la taille de l'entreprise.
Cette réforme passe par des plateformes de dématérialisation partenaires (PDP) agréées par l'administration fiscale. Son impact sur la comptabilité est direct : les factures transitant par ces plateformes alimentent automatiquement la tenue comptable et permettent le pré-remplissage des déclarations de TVA. L'application Swapn intègre une plateforme de facturation électronique agréée, conforme aux exigences de la réforme 2026.
Vérifiez dès maintenant que votre outil de facturation est compatible avec cette obligation.
Le suivi de trésorerie en temps réel
Les tableaux de bord connectés au compte bancaire professionnel donnent une vision instantanée de la trésorerie. Le prévisionnel est calculé automatiquement, et des alertes rappellent les échéances fiscales et sociales à venir.
Pour le dirigeant, cela signifie pouvoir prendre des décisions éclairées sans attendre le bilan annuel. Vous savez à tout moment combien vous pouvez investir, si un décalage de trésorerie se profile, et quelles charges arrivent dans les semaines suivantes.
Les erreurs comptables les plus fréquentes chez les entrepreneurs
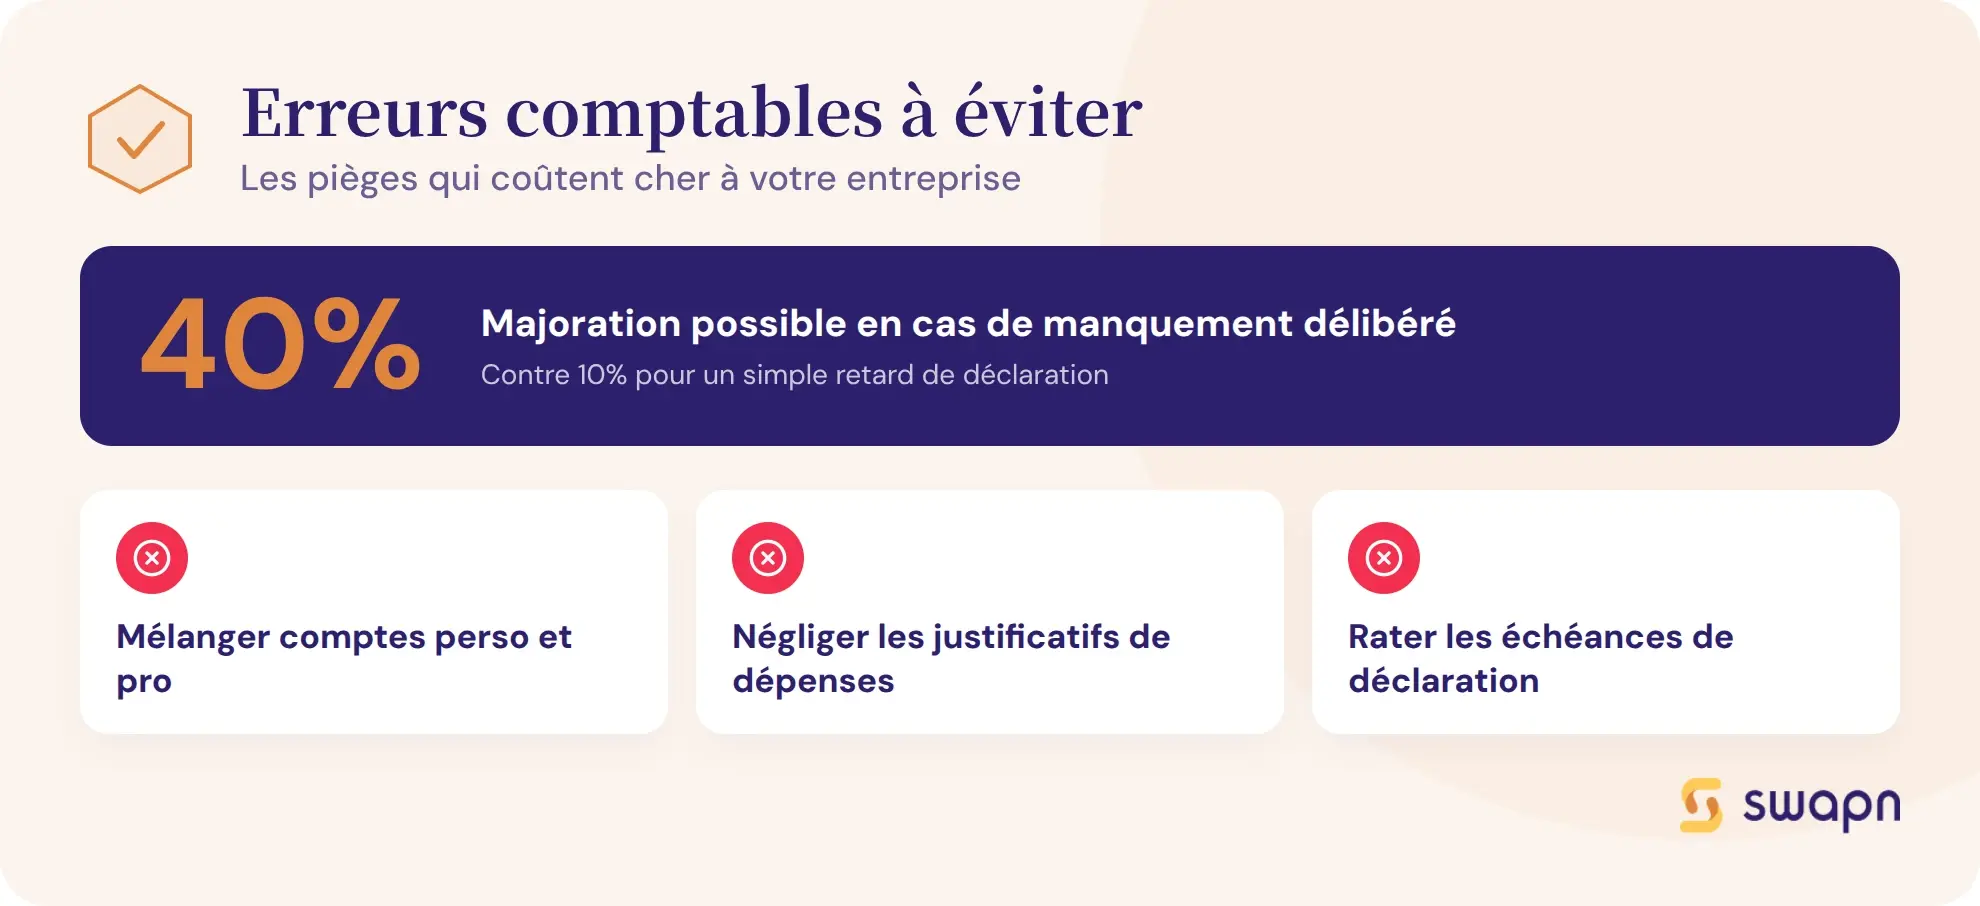
Certaines erreurs reviennent régulièrement chez les créateurs d'entreprise. Les connaître permet de les éviter et d'échapper aux sanctions qui les accompagnent.
Mélanger comptes personnels et professionnels
Toute société (SASU, SAS, EURL, SARL) a l'obligation d'avoir un compte bancaire dédié à son activité. Mélanger les flux personnels et professionnels rend la comptabilité illisible et empêche de justifier les charges déduites.
En cas de contrôle fiscal, cette confusion peut entraîner un rejet de comptabilité et une taxation d'office : l'administration reconstitue alors elle-même votre résultat, rarement à votre avantage.
Négliger les justificatifs de dépenses
Chaque écriture comptable doit être appuyée par une pièce justificative : facture, note de frais, relevé bancaire. Sans justificatif, la charge est rejetée et le résultat imposable augmente d'autant.
L'astuce la plus simple : numérisez systématiquement vos justificatifs papier dès réception. Un logiciel de comptabilité avec fonction OCR les archive et les associe automatiquement aux écritures correspondantes.
Bon à savoir : les documents comptables et pièces justificatives doivent être conservés pendant 10 ans (article L123-22 du Code de commerce). En cas de contrôle fiscal, l'absence de justificatif entraîne le rejet de la charge et un redressement.
Rater les échéances de déclaration
Les dates butoirs sont strictes et les retards coûtent cher :
- TVA mensuelle (régime réel normal) : entre le 15 et le 24 du mois suivant
- Liasse fiscale : 3 mois après la clôture de l'exercice (4 mois si clôture au 31 décembre)
- Dépôt des comptes au greffe : 1 mois après l'approbation en AG (2 mois si dépôt électronique)
Les pénalités sont lourdes : 10 % de majoration pour un dépôt tardif de déclaration, 40 % en cas de mise en demeure restée sans effet. Un calendrier fiscal automatisé ou les alertes d'un outil de comptabilité en ligne permettent de ne rater aucune échéance.
Les questions fréquentes sur la comptabilité d'entreprise
Est-ce qu'un entrepreneur est obligé d'avoir un expert-comptable ?
Non, aucune loi n'impose de recourir à un expert-comptable. Vous pouvez tenir votre comptabilité vous-même ou utiliser une solution en ligne. Seul un expert-comptable inscrit à l'OEC peut attester vos comptes annuels, ce qui renforce leur crédibilité auprès des banques et de l'administration fiscale.
Combien coûte la comptabilité pour une SASU ou une EURL ?
Le coût dépend du mode de gestion choisi. Un expert-comptable facture entre 1 500 et 5 000 € par an pour une TPE. Les solutions de comptabilité en ligne démarrent à partir de 29 € HT/mois (environ 350 € HT/an) avec bilan attesté inclus. En interne, le coût se mesure en temps passé : 5 à 10 heures par mois sans outil adapté.
Quelle différence entre comptabilité de trésorerie et comptabilité d'engagement ?
La comptabilité de trésorerie enregistre les opérations quand l'argent est encaissé ou décaissé. La comptabilité d'engagement les enregistre dès la constatation (émission de la facture), même si le paiement intervient plus tard. Les sociétés commerciales (SASU, SARL) doivent tenir une comptabilité d'engagement.
Quand faut-il déposer sa liasse fiscale ?
La liasse fiscale doit être déposée dans les 3 mois suivant la clôture de l'exercice comptable. Si votre exercice se clôture au 31 décembre, le délai est étendu à 4 mois, soit jusqu'au 30 avril. La déclaration de résultat est incluse dans la liasse.
C'est quoi un débit et un crédit en comptabilité ?
En comptabilité en partie double, le débit correspond à un emploi (utilisation d'une ressource) et le crédit à une ressource (origine des fonds). Chaque opération est enregistrée simultanément au débit d'un compte et au crédit d'un autre. Le total des débits est toujours égal au total des crédits.
Quelles sont les sanctions si je ne tiens pas ma comptabilité ?
L'absence de comptabilité expose à un rejet par l'administration fiscale, qui peut procéder à une taxation d'office. Les pénalités incluent une majoration de 10 % pour défaut de déclaration, pouvant aller jusqu'à 40 % en cas de manquement délibéré. Des sanctions pénales sont possibles en cas de fraude.
La facturation électronique est-elle obligatoire pour la comptabilité ?
À partir de septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. L'émission devient obligatoire progressivement selon la taille de l'entreprise. Les factures transitent par des plateformes agréées qui automatisent l'enregistrement comptable et le pré-remplissage des déclarations de TVA.
Puis-je utiliser un logiciel de comptabilité gratuit pour ma société ?
Un logiciel gratuit peut convenir pour la saisie de base, mais il ne remplace pas l'attestation des comptes par un expert-comptable. Les solutions complètes (saisie + déclarations + bilan attesté) démarrent à partir de 29 € HT/mois.
Quelle est la différence entre le bilan et le compte de résultat ?
Le bilan financier est une photographie du patrimoine de l'entreprise à une date donnée : ce qu'elle possède (actif) et ce qu'elle doit (passif). Le compte de résultat mesure la performance sur un exercice complet en confrontant les produits (chiffre d'affaires) aux charges (dépenses) pour déterminer le bénéfice ou la perte.
Quels sont les trois types de comptabilité ?
Les trois types sont la comptabilité générale (enregistrement obligatoire de toutes les opérations), la comptabilité analytique (analyse des coûts par activité, non obligatoire) et la comptabilité de trésorerie (suivi simplifié des encaissements et décaissements, réservée aux régimes simplifiés et aux professions libérales en BNC).
Sources & Références
Service-Public : Obligations comptables - Fiches pratiques pour la gestion de l'entreprise
Legifrance : Code de commerce - Section 2 : De la comptabilité des commerçants (Articles L123-12 à L123-28-2)
Impots.gouv : Obligations comptables liées au contrôle
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus