
Déclaration 2026 : mode d'emploi pour la remplir en 2025
Bilan fonctionnel : calcul, exemple chiffré et analyse

Temps de lecture : 10 min
Résumé de l'article
- Bilan fonctionnel : il reclasse les postes du bilan comptable par fonction, en valeurs brutes.
- Structure : les emplois figurent à gauche, les ressources à droite, du plus stable au plus liquide.
- Trois indicateurs : le FRNG, le BFR et la trésorerie nette éclairent l'équilibre financier.
- Retraitements clés : crédit-bail, amortissements, ICNE et comptes courants d'associés doivent être reclassés.
- Document facultatif : aucune obligation légale, mais il reste recommandé pour piloter et convaincre un financeur.
- Piloter sa trésorerie : Swapn vous propose une comptabilité tout-en-un avec bilan attesté, dès 29€ HT/mois.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Qu'est-ce qu'un bilan fonctionnel ?
Le bilan fonctionnel réorganise les données du bilan comptable pour analyser la santé financière d'une entreprise sous un angle différent. Voici ce qu'il recouvre, son utilité concrète et son caractère facultatif.
Définition du bilan fonctionnel
Le bilan fonctionnel est un document d'analyse financière qui reprend les postes du bilan comptable et les classe selon leur fonction : investissement, financement, exploitation et trésorerie.
Contrairement au bilan comptable, il raisonne en emplois (à quoi servent les fonds) et en ressources (d'où viennent les fonds). L'actif y figure en valeurs brutes, c'est-à-dire avant déduction des amortissements et dépréciations. Ces derniers sont reclassés du côté des ressources stables.
Ce n'est pas un document légal. C'est un outil de diagnostic qui permet de vérifier si la structure financière de l'entreprise tient la route.
À quoi sert le bilan fonctionnel ?
Le bilan fonctionnel sert à répondre à une question simple : l'entreprise finance-t-elle correctement ses besoins ?
Pour y répondre, il s'appuie sur trois indicateurs :
- Le fonds de roulement net global (FRNG)
- Le besoin en fonds de roulement (BFR)
- La trésorerie nette (TN)
Ces trois grandeurs permettent d'identifier les forces et faiblesses de la structure financière, d'anticiper les tensions de trésorerie et de comparer la situation d'un exercice à l'autre. Le bilan fonctionnel est aussi un atout lors d'une demande de prêt bancaire : il montre aux financeurs que le dirigeant maîtrise ses équilibres.
Le bilan fonctionnel est-il obligatoire ?
Non. Aucune obligation légale n'impose d'établir un bilan fonctionnel. Seul le bilan comptable fait partie des comptes annuels obligatoires. Le bilan fonctionnel reste toutefois recommandé pour préparer un dossier de financement ou piloter la trésorerie. Un expert-comptable peut l'établir dans le cadre de sa mission de conseil.
Quelle est la structure du bilan fonctionnel ?
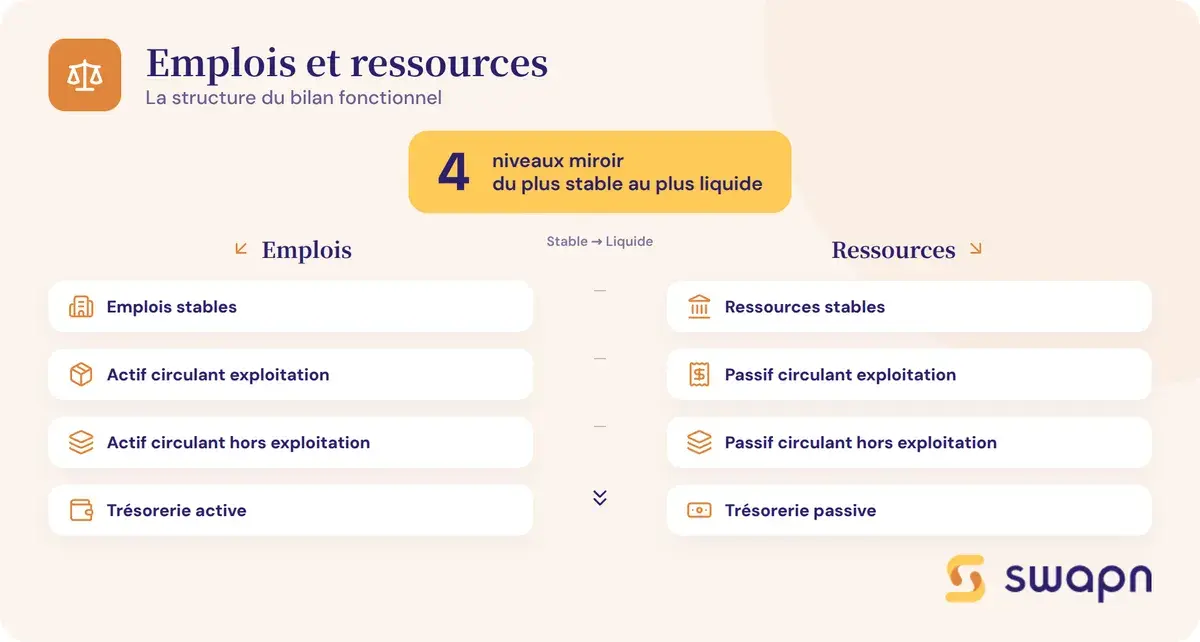
Le bilan fonctionnel se présente en deux colonnes : les emplois à gauche (utilisation des fonds) et les ressources à droite (origine des fonds). Chaque colonne se découpe en quatre niveaux, du plus stable au plus liquide.
Les emplois (partie gauche)
Les emplois se répartissent en quatre catégories :
- Emplois stables : immobilisations incorporelles, corporelles et financières, inscrites en valeurs brutes (avant amortissement)
- Actif circulant d'exploitation (ACE) : stocks, créances clients, charges constatées d'avance liées à l'exploitation
- Actif circulant hors exploitation (ACHE) : créances diverses, capital souscrit appelé non versé
- Trésorerie active : disponibilités en banque et en caisse, valeurs mobilières de placement
Les ressources (partie droite)
Les ressources suivent la même logique en quatre niveaux :
- Ressources stables : capitaux propres, amortissements et dépréciations de l'actif (réintégrés ici), provisions pour risques et charges, dettes financières à long terme (hors concours bancaires courants)
- Passif circulant d'exploitation (PCE) : dettes fournisseurs, dettes fiscales et sociales, produits constatés d'avance liés à l'exploitation
- Passif circulant hors exploitation (PCHE) : dettes sur immobilisations, dettes d'impôt sur les sociétés, dettes diverses
- Trésorerie passive : concours bancaires courants (CBC) et soldes créditeurs de banque
Tableau de synthèse emplois / ressources
| Emplois | Ressources |
| Emplois stables : immobilisations incorporelles, corporelles et financières (valeurs brutes) | Ressources stables : capitaux propres + amortissements et dépréciations + provisions + dettes financières à long terme |
| ACE : stocks, créances clients, charges constatées d'avance d'exploitation | PCE : dettes fournisseurs, dettes fiscales et sociales, produits constatés d'avance d'exploitation |
| ACHE : créances diverses, capital souscrit appelé non versé | PCHE : dettes sur immobilisations, dettes d'IS, dettes diverses |
| Trésorerie active : disponibilités, VMP | Trésorerie passive : CBC, soldes créditeurs de banque |
Comment passer du bilan comptable au bilan fonctionnel ?
Construire un bilan fonctionnel à partir du bilan comptable demande de comprendre les différences de logique entre les deux documents, puis d'appliquer les retraitements nécessaires.
- Repérer les écarts de classement entre bilan comptable et bilan fonctionnel
- Reclasser chaque poste et effectuer les retraitements (crédit-bail, ICNE, écarts de conversion, etc.)
- Contrôler la cohérence du tableau emplois / ressources obtenu
Bilan fonctionnel vs bilan comptable : quelle différence ?
| Critère | Bilan comptable | Bilan fonctionnel |
| Objectif | Présenter le patrimoine de l'entreprise | Analyser l'équilibre financier |
| Classement des postes | Par liquidité (actif) et exigibilité (passif) | Par cycle fonctionnel (investissement, financement, exploitation, trésorerie) |
| Valeurs utilisées | Valeurs nettes (après amortissements) | Valeurs brutes (avant amortissements) |
| Amortissements et dépréciations | Déduits de l'actif | Reclassés en ressources stables |
| Concours bancaires courants (CBC) | Classés en dettes financières | Reclassés en trésorerie passive |
| Caractère | Obligatoire (comptes annuels) | Facultatif (outil d'analyse) |
Les retraitements indispensables
Certains postes du bilan comptable doivent être reclassés pour que le bilan fonctionnel reflète la réalité économique de l'entreprise. Voici les principaux retraitements à effectuer.
Le crédit-bail
Un bien financé par crédit-bail n'apparaît pas à l'actif du bilan comptable (il appartient juridiquement au bailleur). Dans le bilan fonctionnel, on le réintègre comme s'il avait été acheté :
- La valeur d'origine du bien s'ajoute aux emplois stables
- Les amortissements théoriques s'ajoutent aux ressources stables
- La dette résiduelle (capital restant dû) s'ajoute aux dettes financières dans les ressources stables
Bon à savoir : Le retraitement du crédit-bail est le plus fréquent et le plus impactant. Si votre entreprise utilise du matériel en crédit-bail, ne pas le retraiter fausse l'analyse : vos emplois stables sont sous-évalués et votre endettement réel est masqué.
Les amortissements et dépréciations de l'actif
Dans le bilan comptable, les amortissements et dépréciations sont déduits de l'actif pour donner des valeurs nettes. Dans le bilan fonctionnel, on rétablit les valeurs brutes à l'actif et on transfère le montant total des amortissements et dépréciations en ressources stables. Ce reclassement traduit le fait que les amortissements sont une source de financement interne (autofinancement).
Les intérêts courus non échus (ICNE)
Les ICNE figurent dans les emprunts (dettes financières) au bilan comptable. Dans le bilan fonctionnel, ils sont retirés des ressources stables et reclassés en passif circulant hors exploitation (PCHE), car ils correspondent à une charge à court terme.
Les écarts de conversion
Les écarts de conversion traduisent les gains ou pertes latents sur les créances et dettes en devises :
- Les écarts de conversion actif (perte latente) sont ajoutés aux créances ou dettes initiales pour les ramener à leur valeur d'origine
- Les écarts de conversion passif (gain latent) sont retranchés des créances ou dettes initiales
L'objectif est de neutraliser les effets de change et de raisonner sur les montants initiaux.
Les comptes courants d'associés
Le traitement dépend de leur nature :
- Les comptes courants bloqués (convention de blocage) sont reclassés en ressources stables, car ils s'apparentent à des quasi-fonds propres
- Les comptes courants libres (remboursables à tout moment) sont reclassés en trésorerie passive, car l'associé peut les retirer à tout instant
Tableau récapitulatif des retraitements
| Poste concerné | Traitement dans le bilan fonctionnel | Justification |
| Crédit-bail (valeur d'origine) | Ajouté aux emplois stables | Refléter l'utilisation réelle du bien |
| Crédit-bail (amortissements théoriques) | Ajoutés aux ressources stables | Autofinancement théorique |
| Crédit-bail (dette résiduelle) | Ajoutée aux dettes financières (ressources stables) | Endettement réel |
| Amortissements et dépréciations | Retirés de l'actif, ajoutés aux ressources stables | Passage en valeurs brutes + autofinancement |
| ICNE | Retirés des dettes financières, reclassés en PCHE | Charge à court terme |
| Écarts de conversion actif | Ajoutés aux créances/dettes initiales | Neutralisation de la perte latente |
| Écarts de conversion passif | Retranchés des créances/dettes initiales | Neutralisation du gain latent |
| Comptes courants bloqués | Reclassés en ressources stables | Quasi-fonds propres |
| Comptes courants libres | Reclassés en trésorerie passive | Exigibles à tout moment |
Comment calculer le FRNG, le BFR et la trésorerie nette ?
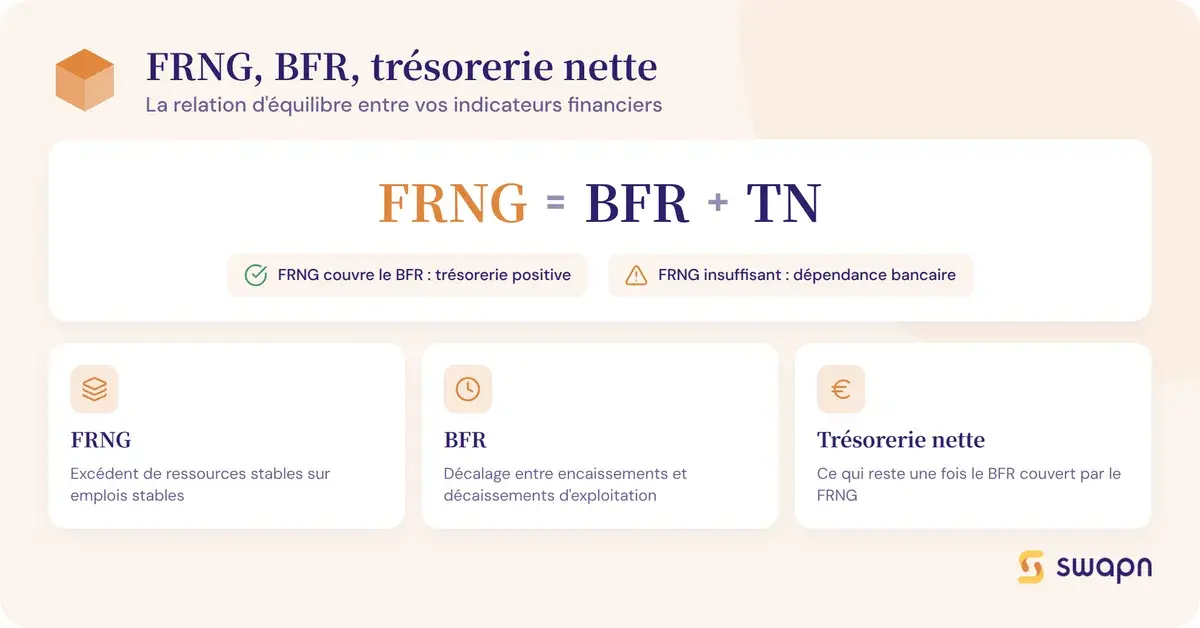
Une fois le bilan fonctionnel construit, trois indicateurs se calculent dans un ordre précis. Chacun éclaire un aspect différent de l'équilibre financier.
- Mesurer l'excédent de ressources longues avec le FRNG
- Évaluer le décalage d'exploitation grâce au BFR
- En déduire la trésorerie nette et vérifier la cohérence globale
Le fonds de roulement net global (FRNG)
Le FRNG mesure l'excédent (ou l'insuffisance) de ressources stables par rapport aux emplois stables.
FRNG = Ressources stables - Emplois stables
Un FRNG positif signifie que les ressources longues financent les investissements et dégagent un surplus pour couvrir le cycle d'exploitation. Un FRNG négatif est un signal d'alerte : une partie des immobilisations est financée par des dettes à court terme, ce qui fragilise la structure financière.
Le besoin en fonds de roulement (BFR)
Le BFR mesure le décalage entre les encaissements et les décaissements liés à l'activité courante.
BFR = Actif circulant (ACE + ACHE) - Passif circulant (PCE + PCHE)
On peut le décomposer en deux sous-ensembles pour affiner l'analyse :
BFRE = ACE - PCE (besoin en fonds de roulement d'exploitation, lié à l'activité récurrente)
BFRHE = ACHE - PCHE (besoin en fonds de roulement hors exploitation, lié à des éléments ponctuels)
Un BFR positif est la situation la plus courante : l'entreprise doit financer son cycle d'exploitation parce qu'elle paie ses fournisseurs avant d'encaisser ses clients.
Bon à savoir : Un BFR négatif n'est pas forcément un mauvais signe. En grande distribution, les clients paient comptant et les fournisseurs sont payés à 60 jours : le cycle d'exploitation génère de la trésorerie au lieu d'en consommer. Pour une entreprise de services B2B, en revanche, un BFR négatif est inhabituel et mérite investigation.
La trésorerie nette (TN)
La trésorerie nette traduit le solde final entre les ressources et les besoins de l'entreprise.
TN = FRNG - BFR
On peut la vérifier par un second calcul :
TN = Trésorerie active - Trésorerie passive
Les deux résultats doivent être identiques. Une TN positive signifie que l'entreprise a un excédent de liquidités. Une TN négative indique qu'elle dépend de financements bancaires à court terme (CBC) pour boucler ses fins de mois.
La relation d'équilibre financier
Les trois indicateurs sont liés par une équation :
FRNG = BFR + TN
Cette relation résume toute l'analyse fonctionnelle. Si le FRNG couvre le BFR, la trésorerie nette est positive et l'entreprise est à l'équilibre. Si le FRNG est insuffisant, le BFR absorbe la trésorerie et l'entreprise doit recourir aux concours bancaires courants.
Exemple chiffré : construire et analyser un bilan fonctionnel pas à pas
Deux cas pratiques illustrent la méthode. Le premier montre une entreprise dont la structure financière est saine. Le second révèle une situation tendue, avec les actions à mener pour la redresser.
Cas pratique n°1 - une entreprise en bonne santé
Prenons une PME de services avec un chiffre d'affaires de 500 000 €. Voici les données de son bilan comptable :
| Poste | Montant |
| Immobilisations brutes | 180 000 € |
| Amortissements | 60 000 € |
| Capitaux propres | 120 000 € |
| Dettes financières long terme | 80 000 € |
| Stocks | 25 000 € |
| Créances clients | 65 000 € |
| Dettes fournisseurs | 40 000 € |
| Dettes fiscales et sociales | 30 000 € |
| Disponibilités | 62 000 € |
| CBC | 2 000 € |
Construction du bilan fonctionnel :
| Emplois | Montant | Ressources | Montant |
| Emplois stables | 180 000 € | Ressources stables (120 000 + 60 000 + 80 000) | 260 000 € |
| ACE (25 000 + 65 000) | 90 000 € | PCE (40 000 + 30 000) | 70 000 € |
| Trésorerie active | 62 000 € | Trésorerie passive | 2 000 € |
Calcul des indicateurs :
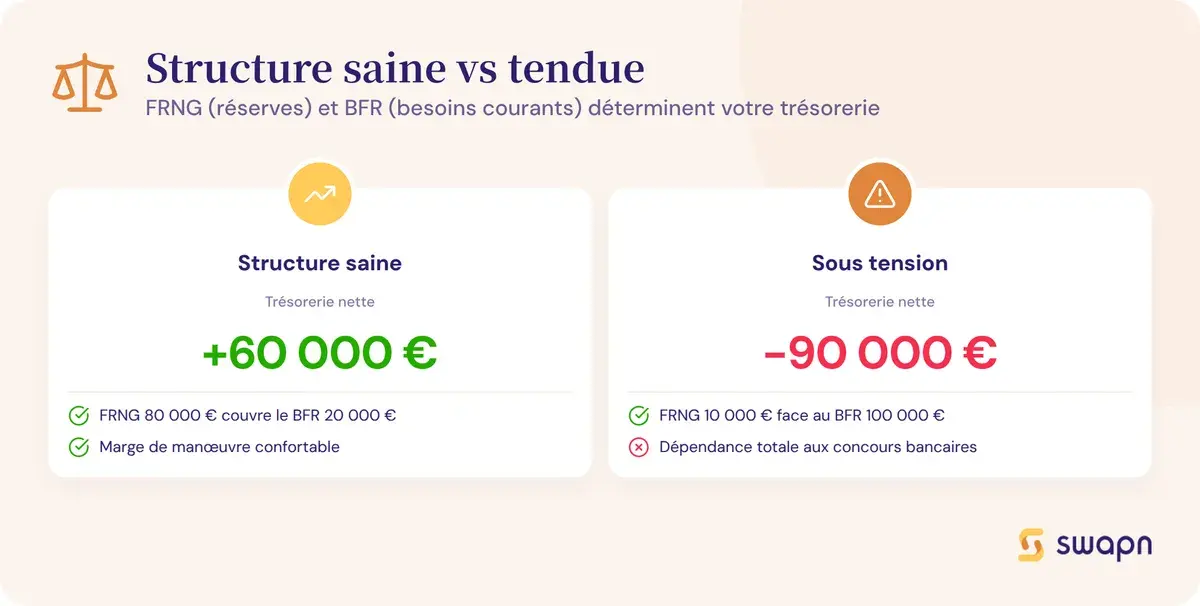
- FRNG = 260 000 - 180 000 = 80 000 €
- BFR = 90 000 - 70 000 = 20 000 €
- TN = 80 000 - 20 000 = 60 000 €
- Vérification : 62 000 - 2 000 = 60 000 €
L'entreprise dégage un FRNG de 80 000 € qui couvre largement son BFR de 20 000 €. La trésorerie nette de 60 000 € confirme une structure financière saine, avec une marge de manœuvre confortable pour absorber un imprévu ou financer un investissement.
Cas pratique n°2 - une entreprise sous tension
Même type d'entreprise, mais avec des investissements plus lourds et des délais clients allongés :
| Poste | Montant |
| Immobilisations brutes | 250 000 € |
| Amortissements | 70 000 € |
| Capitaux propres | 90 000 € |
| Dettes financières long terme | 100 000 € |
| Stocks | 55 000 € |
| Créances clients | 95 000 € |
| Dettes fournisseurs | 30 000 € |
| Dettes fiscales et sociales | 20 000 € |
| Disponibilités | 5 000 € |
| CBC | 95 000 € |
Construction du bilan fonctionnel :
| Emplois | Montant | Ressources | Montant |
| Emplois stables | 250 000 € | Ressources stables (90 000 + 70 000 + 100 000) | 260 000 € |
| ACE (55 000 + 95 000) | 150 000 € | PCE (30 000 + 20 000) | 50 000 € |
| Trésorerie active | 5 000 € | Trésorerie passive | 95 000 € |
Calcul des indicateurs :
- FRNG = 260 000 - 250 000 = 10 000 €
- BFR = 150 000 - 50 000 = 100 000 €
- TN = 10 000 - 100 000 = -90 000 €
- Vérification : 5 000 - 95 000 = -90 000 €
Le FRNG de 10 000 € est trop faible pour absorber un BFR de 100 000 €. La trésorerie nette de -90 000 € montre que l'entreprise dépend massivement des concours bancaires. Si la banque réduit ses lignes de crédit, le risque de cessation de paiement est réel.
Pistes d'action pour redresser la situation :
- Accélérer les encaissements clients (relances, acomptes à la commande, affacturage)
- Négocier des délais de paiement fournisseurs plus longs
- Réduire les stocks au strict nécessaire
- Apporter des fonds propres (augmentation de capital, mise en réserve des bénéfices)
- Convertir de la dette court terme en dette moyen terme
Pour piloter sa trésorerie au quotidien et repérer ces déséquilibres avant qu'ils ne s'aggravent, Swapn, inscrit à l'Ordre des Experts-Comptables, a développé une app de comptabilité tout-en-un avec suivi de trésorerie en temps réel, dès 29 € HT/mois.
Comment interpréter les résultats du bilan fonctionnel ?
L'analyse du bilan fonctionnel ne s'arrête pas au calcul des trois indicateurs. Leur combinaison révèle des situations types, et des ratios complémentaires affinent le diagnostic.
Les 6 scénarios types et leur signification
| FRNG | BFR | TN | Diagnostic | Action recommandée |
| Positif | Positif | Positive | Situation saine : le FRNG couvre le BFR et dégage de la trésorerie | Maintenir l'équilibre, investir si opportunité |
| Positif | Positif | Négative | Le FRNG ne suffit pas à couvrir le BFR | Réduire le BFR ou augmenter les ressources stables |
| Négatif | Positif | Négative | Situation critique : investissements et exploitation financés à court terme | Recapitaliser, restructurer la dette, réduire le BFR en urgence |
| Positif | Négatif | Positive | Situation très favorable (fréquente en grande distribution) | Placer l'excédent de trésorerie |
| Négatif | Négatif | Positive | Cas rare : le BFR négatif compense le FRNG négatif | Analyser la pérennité du BFR négatif |
| Négatif | Négatif | Négative | Déséquilibre global | Revoir le modèle de financement en profondeur |
Bon à savoir : Une trésorerie nette négative n'est pas automatiquement alarmante si elle reste ponctuelle (pic saisonnier, investissement récent). Le vrai signal d'alerte, c'est une trésorerie nette négative qui se creuse d'un exercice à l'autre : cela signifie que la structure de financement se dégrade.
Les ratios financiers à calculer en complément
Cinq ratios complètent l'analyse fonctionnelle et aident à identifier les moyens d'action concrets.
Le ratio de couverture des emplois stables se calcule ainsi : Ressources stables / Emplois stables. Un résultat supérieur à 1 confirme que les investissements sont financés par des ressources longues.
Le ratio d'autonomie financière rapporte les capitaux propres à l'endettement total. Plus il est élevé, moins l'entreprise dépend de ses créanciers.
Le délai de rotation des stocks se calcule en jours : (Stock moyen / Coût d'achat des marchandises vendues) × 360. Un délai qui s'allonge gonfle le BFR.
Le délai moyen de règlement clients suit la même logique : (Créances clients / Chiffre d'affaires TTC) × 360. Un délai supérieur à 45 jours mérite attention et des actions de relance.
Le délai moyen de règlement fournisseurs se calcule par : (Dettes fournisseurs / Achats TTC) × 360. Plus ce délai est long, plus l'entreprise bénéficie d'un financement gratuit de son cycle d'exploitation.
Bilan fonctionnel, bilan comptable, bilan financier : quelles différences ?
Ces trois documents partent des mêmes données comptables, mais les organisent selon des logiques différentes. Chacun répond à un besoin d'analyse distinct.
Bilan fonctionnel vs bilan comptable
Le bilan comptable est le document officiel, produit chaque année dans le cadre des comptes annuels. Il classe les postes par liquidité à l'actif (du moins liquide au plus liquide) et par exigibilité au passif. Les valeurs sont nettes, c'est-à-dire après déduction des amortissements.
Le bilan fonctionnel reprend ces mêmes données et les réorganise par cycle fonctionnel : investissement, financement, exploitation et trésorerie. L'actif est inscrit en valeurs brutes. L'objectif n'est plus de présenter le patrimoine, mais d'analyser la structure financière.
Bilan fonctionnel vs bilan financier
Le bilan financier (aussi appelé bilan liquidité) classe les postes selon leur échéance : moins d'un an ou plus d'un an. Il sert à évaluer la solvabilité de l'entreprise, c'est-à-dire sa capacité à rembourser ses dettes à leur échéance.
Le bilan fonctionnel analyse les cycles pour vérifier l'équilibre entre emplois et ressources. Le bilan financier intéresse surtout les créanciers et les banques. Le bilan fonctionnel est davantage utilisé par les dirigeants et les analystes pour le pilotage interne.
Tableau comparatif des trois bilans
| Critère | Bilan comptable | Bilan fonctionnel | Bilan financier |
| Objectif | Présenter le patrimoine | Analyser l'équilibre financier | Évaluer la solvabilité |
| Classement des postes | Liquidité / exigibilité | Par cycle fonctionnel | Par échéance (< 1 an / > 1 an) |
| Valeurs utilisées | Nettes | Brutes | Nettes (valeur vénale) |
| Public cible | Administration fiscale, associés | Dirigeant, analyste financier | Créanciers, banques |
| Caractère obligatoire | Oui | Non | Non |
| Indicateurs clés | Actif net, capitaux propres | FRNG, BFR, TN | Fonds de roulement liquidité, ratio de liquidité générale |
Les questions fréquentes sur le bilan fonctionnel
Quelle est la différence entre un bilan fonctionnel et un bilan financier ?
Le bilan fonctionnel classe les postes par cycle (investissement, financement, exploitation) pour analyser l'équilibre financier. Le bilan financier les classe par degré de liquidité (plus ou moins d'un an) pour évaluer la solvabilité. Le premier est utilisé en interne par le dirigeant, le second par les créanciers et les banques.
Le bilan fonctionnel est-il obligatoire pour une entreprise ?
Non, c'est un outil d'analyse volontaire. Seul le bilan comptable est un document obligatoire dans les comptes annuels. Le bilan fonctionnel est toutefois fortement recommandé pour piloter sa trésorerie et présenter un dossier de financement solide.
Comment passer d'un bilan comptable à un bilan fonctionnel ?
Il faut reclasser les postes du bilan comptable selon leur fonction (emplois stables, actif circulant, trésorerie / ressources stables, passif circulant, trésorerie passive), inscrire l'actif en valeurs brutes, transférer les amortissements en ressources stables, et effectuer les retraitements nécessaires (crédit-bail, ICNE, écarts de conversion, comptes courants d'associés).
Quelles sont les trois grandes parties du bilan fonctionnel ?
Le bilan fonctionnel s'organise en trois niveaux : le haut de bilan (emplois stables / ressources stables, qui donne le FRNG), le bas de bilan (actif et passif circulants d'exploitation et hors exploitation, qui donne le BFR), et la trésorerie (trésorerie active / trésorerie passive, qui donne la TN).
Que signifie un fonds de roulement net global (FRNG) négatif ?
Un FRNG négatif signifie que les ressources stables ne suffisent pas à financer les emplois stables. L'entreprise finance donc une partie de ses investissements avec des dettes à court terme, ce qui fragilise sa structure financière et crée un risque de liquidité.
Comment réduire le besoin en fonds de roulement (BFR) de mon entreprise ?
Trois moyens principaux : raccourcir les délais de paiement clients (facturation rapide, relances, acomptes), allonger les délais de règlement fournisseurs (sans dégrader la relation commerciale), et réduire les stocks (limiter les surstocks, accélérer la rotation). Un BFR maîtrisé libère de la trésorerie sans recourir à l'emprunt.
Comment retraiter un crédit-bail dans le bilan fonctionnel ?
Le bien en crédit-bail est inscrit à sa valeur d'origine dans les emplois stables (comme s'il avait été acheté). Les amortissements théoriques sont ajoutés aux ressources stables. La partie restant due est ajoutée aux dettes financières dans les ressources stables. Ce retraitement reflète la réalité économique de l'utilisation du bien.
Peut-on faire un bilan fonctionnel sans expert-comptable ?
Oui, c'est possible si vous avez votre bilan comptable détaillé (grand livre ou balance générale). Il faut reclasser chaque poste dans la bonne catégorie et effectuer les retraitements. Un expert-comptable garantit la fiabilité des retraitements, surtout si votre entreprise a des opérations complexes (crédit-bail, opérations en devises). Swapn, inscrit à l'Ordre des Experts-Comptables, accompagne les dirigeants de TPE/PME avec un bilan annuel attesté par un expert-comptable, inclus dès 29 € HT/mois.
À quelle fréquence faut-il établir un bilan fonctionnel ?
Au minimum une fois par an, après la clôture de l'exercice comptable, pour analyser l'évolution de la structure financière. En période de croissance forte, de difficultés de trésorerie ou avant une demande de financement, un bilan fonctionnel trimestriel ou semestriel permet un pilotage plus fin.
Quels sont les ratios financiers à calculer à partir du bilan fonctionnel ?
Les ratios clés sont le ratio de couverture des emplois stables (ressources stables / emplois stables, doit être supérieur à 1), le ratio d'autonomie financière (capitaux propres / endettement total), et les ratios de rotation : délai clients, délai fournisseurs et rotation des stocks. Ensemble, ils complètent l'analyse FRNG / BFR / TN et identifient les moyens d'action.
Sources & Références
Legifrance : Obligations comptables applicables à tous les commerçants (Articles L123-12 à L123-24)
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


