Amortissement dégressif : calcul, conditions et exemple
Déclaration 2031 : mode d'emploi pour la remplir en 2026

Temps de lecture : 10 min
Résumé de l'article
- Déclaration 2031 : ce formulaire déclare le résultat fiscal des activités BIC au régime réel.
- Qui est concerné : les entreprises individuelles, SNC, EURL à l'IR, SARL de famille et LMNP au réel.
- Cases principales : la C1 accueille le résultat fiscal, la C7 reprend le résultat des activités BIC non professionnelles, dont la location meublée non professionnelle (LMNP).
- Date limite : 15 jours après le 2e jour ouvré suivant le 1er mai pour un exercice clos au 31 décembre, la déclaration devant obligatoirement être faite en ligne.
- Pénalités : un dépôt en retard entraîne une majoration de 10 % de l'impôt dû. Elle passe à 40 % si la déclaration n'est toujours pas déposée 30 jours après une mise en demeure de l'administration.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 31 octobre 2026
Qu'est-ce que la déclaration 2031 et qui doit la remplir ?
La déclaration 2031 (formulaire 2031-SD, Cerfa 11085) est le document fiscal qui sert à déclarer le résultat des Bénéfices Industriels et Commerciaux (BIC) au régime réel. Entreprises individuelles, SNC, EURL à l'IR, SARL de famille : si vous relevez du régime réel d'imposition, ce formulaire vous concerne.
À quoi sert le formulaire 2031-SD (Cerfa 11085) ?
Le formulaire 2031-SD sert à déterminer le bénéfice imposable (ou le déficit déductible) de votre activité BIC sur un exercice comptable. Ce résultat fiscal est ensuite reporté sur votre déclaration de revenus personnelle (2042-C-Pro) pour être soumis à l'impôt sur le revenu.
Concrètement, la 2031 récapitule votre résultat fiscal (votre résultat comptable corrigé des règles fiscales), vos plus-values, vos exonérations et abattements, ainsi que vos revenus de placements. Elle est accompagnée d'une liasse fiscale (tableaux 2033 ou 2050 selon votre régime) qui détaille votre bilan, votre compte de résultat et vos immobilisations.
Les micro-entrepreneurs ne sont pas concernés : ils reportent directement leur chiffre d'affaires sur la déclaration 2042-C-PRO, sans déclaration 2031 ni liasse fiscale.
Micro-BIC ou régime réel : comment savoir si vous êtes concerné ?
Votre régime d'imposition dépend de votre chiffre d'affaires annuel HT, de la nature de votre activité et de la forme juridique de votre société. Voici les seuils en vigueur :
| Critère | Micro-BIC | Régime réel simplifié | Régime réel normal |
|---|---|---|---|
| Seuil de CA (ventes de marchandises, hôtellerie) | ≤ 203 100 € | De 203 100 € à 945 000 € | > 945 000 € |
| Seuil de CA (services) | ≤ 83 600 € | De 83 600 € à 286 000 € | > 286 000 € |
| Obligations comptables | Livre des recettes (le cas échéant, un registre des achats) | Comptabilité allégée | Comptabilité complète |
| Formulaire de déclaration | 2042-C-Pro uniquement | 2031 + liasse 2033 | 2031 + liasse 2050 à 2059-G |
| Déduction des charges | Abattement forfaitaire (50 % ou 71 %) | Charges réelles déductibles | Charges réelles déductibles |
| Annexes à joindre | Aucune | 2033-A à 2033-G | 2050 à 2059-G |
Même si votre CA reste sous les plafonds de la micro-entreprise, vous pouvez opter volontairement pour le régime réel. Cette option est intéressante quand vos charges réelles dépassent l'abattement forfaitaire, par exemple si vous avez des amortissements importants.
Cas particulier des loueurs meublés (LMNP et LMP)
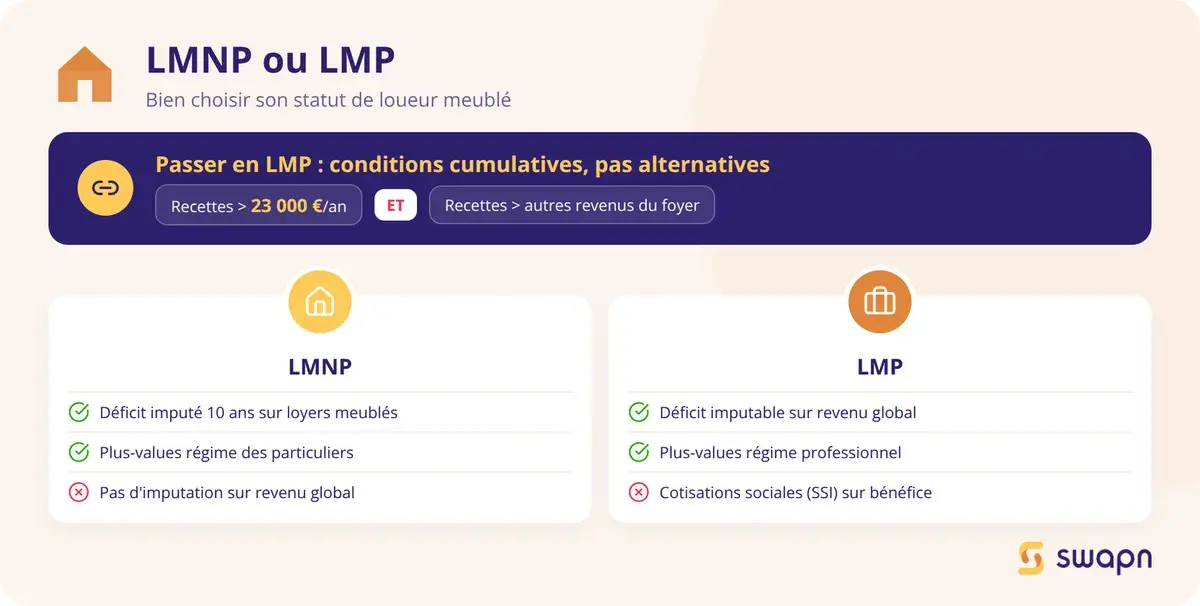
Un Loueur en Meublé Non Professionnel (LMNP) au régime réel doit remplir la déclaration 2031 LMNP, exactement comme un commerçant ou un prestataire de services BIC. En micro-BIC, la 2031 n'est pas nécessaire.
Le passage au statut de Loueur en Meublé Professionnel (LMP) modifie certaines cases à remplir. Le LMP relève des plus-values professionnelles, tandis que le LMNP bénéficie du régime des plus-values des particuliers.
Bon à savoir : Les deux critères du statut LMP sont cumulatifs : vos recettes locatives doivent dépasser 23 000 € par an ET être supérieures aux autres revenus d'activité de votre foyer fiscal. Si un seul critère est rempli, vous restez LMNP. Le passage en LMP entraîne l'affiliation aux cotisations sociales SSI et change le régime des plus-values applicables.
Comment remplir la déclaration 2031 case par case ?
Le formulaire 2031 se compose d'un en-tête d'identification et de plusieurs cases numérotées (C1 à C9) qui récapitulent votre résultat fiscal. Voici le détail de chaque rubrique à compléter :
- Renseigner vos informations d'identification et votre régime fiscal
- Reporter votre résultat fiscal (rubrique C1).
- Mentionner les revenus financiers compris dans votre résultat (rubrique C2).
- Faire le total, colonne par colonne, des montants des rubriques C1 et C2 (rubrique C3).
- Calculer votre bénéfice imposable ou votre déficit déductible : c’est votre résultat fiscal, diminué des revenus financiers déclarés en C2 (rubrique C4)
- Les plus-values à court terme sont déjà comprises dans votre résultat fiscal (C1). Déclarer vos plus-values à long terme et vos plus-values exonérées (rubrique C5).
- Indiquer les exonérations et abattements (rubrique C6).
- Reporter en C7 la part de votre résultat issue d'activités BIC non professionnelles, comme la location meublée non professionnelle (LMNP), rubrique C7.
- Si votre entreprise est une société de personnes dont certains associés paient l’impôt sur le revenu et d’autres l’impôt sur les sociétés, indiquer le résultat fiscal calculé selon les règles de l’impôt sur les sociétés (rubrique C8).
- Indiquer si votre comptabilité est informatisée et, si oui, le logiciel utilisé (rubrique C9).
L'en-tête du formulaire : identification et régime fiscal
La première partie du Cerfa 2031 demande vos informations d'identification : raison sociale ou nom de l'exploitant, adresse du siège, numéro SIREN. Vous devez cocher la case correspondant à votre régime d'imposition (réel simplifié ou réel normal) et indiquer les dates d'ouverture et de clôture de votre exercice comptable.
Case C1 - Résultat fiscal
La case C1 accueille le résultat fiscal de votre exercice, c’est-à-dire le bénéfice ou le déficit issu de votre liasse fiscale (tableau 2033-B en régime simplifié, 2058-A en régime normal). Le résultat fiscal diffère souvent du résultat comptable. Il intègre en effet les réintégrations extra-comptables (charges non déductibles à rajouter) et les déductions extra-comptables (avantages fiscaux à soustraire). Il comprend aussi vos plus-values à court terme.
Prenons l’exemple d’un commerçant en entreprise individuelle (un e-commerçant, par exemple), au régime réel simplifié. Son CA annuel est de 65 000 € HT. Ses charges comptabilisées s’élèvent à 28 000 €, dont une amende routière de 500 €, non déductible fiscalement. Ses amortissements de matériel atteignent 2 000 €. Son résultat comptable est de 65 000 − 28 000 − 2 000 = 35 000 €. Le résultat fiscal à reporter en case C1 est donc de 35 000 + 500 = 35 500 €.
Case C2 – Revenus de valeurs et capitaux mobiliers
Cette case concerne les revenus financiers compris dans votre résultat : intérêts, dividendes ou produits de placement. Le formulaire distingue les revenus exonérés d’impôt et ceux qui y sont soumis.
Case C3 – Total
Additionnez, colonne par colonne, les montants des cases C1 et C2.
Case C4 – Bénéfice imposable ou déficit déductible
Vous devez renseigner ici votre bénéfice imposable.
Case C5 – Plus-values
Les plus-values à court terme n’ont pas de case dédiée. Leur montant net est déjà compris dans votre résultat fiscal (C1). Une plus-value est dite « à court terme » dans deux cas :
- elle porte sur un bien détenu depuis moins de 2 ans ;
- elle correspond à la part des amortissements déjà déduits.
Elle est imposée au barème progressif avec le reste du bénéfice, et son montant net peut être étalé sur 3 ans.
Les plus-values à long terme se déclarent en C5. Elles concernent les biens détenus depuis au moins 2 ans :
- pour un bien amortissable, seule la part qui dépasse les amortissements déduits ;
- pour un bien non amortissable (terrain, fonds de commerce…), la totalité.
Elles sont imposées à 12,8 % d’impôt sur le revenu, plus les prélèvements sociaux : 17,2 % pour les plus-values réalisées en 2025, 18,6 % à partir de 2026 (soit 31,4 % au total).
Les plus-values exonérées se déclarent aussi en C5.
Bon à savoir : pour les dividendes, le choix entre flat tax ou barème progressif peut avoir un impact significatif sur votre imposition globale.
Case C6 – Exonérations, abattements et crédits d’impôt
Cochez le dispositif d’exonération dont vous bénéficiez au titre de votre implantation ou de votre création.
Case C7 – BIC non professionnels
Cette case concerne les activités BIC exercées à titre non professionnel, par exemple :
- une location meublée non professionnelle (LMNP) au régime réel ;
- une location-gérance.
Case C9 – Comptabilité informatisée
Cochez « oui » ou « non » selon que votre comptabilité est tenue sur logiciel. Si c’est le cas, indiquez le nom du logiciel utilisé.
Quels formulaires annexes joindre à la déclaration 2031 ?
La déclaration de résultats BIC ne se dépose jamais seule. Elle est systématiquement accompagnée d'une liasse fiscale dont la composition varie selon votre régime d'imposition, et parfois de formulaires complémentaires. Le tableau ci-dessous vous permet de savoir exactement quelles annexes joindre.
| Formulaire | Objet | Régime concerné |
|---|---|---|
| 2033-A | Bilan simplifié (actif et passif) | Réel simplifié |
| 2033-B | Compte de résultat simplifié | Réel simplifié |
| 2033-C | Immobilisations, amortissements, plus et moins-values | Réel simplifié |
| 2033-D | Provisions | Réel simplifié |
| 2033-E | Détermination de la valeur ajoutée (CVAE) et effectifs | Réel simplifié |
| 2033-F | Composition du capital social | Réel simplifié |
| 2033-G | Filiales et participations | Réel simplifié |
| 2050 à 2059-G | Liasse complète (~18 tableaux) : bilan détaillé, compte de résultat, immobilisations, provisions, etc. | Réel normal |
| 2031 bis-SD | Annexe de la 2031 : partage du résultat entre associés, frais de cadeaux et de réception des entrepreneurs individuels, informations diverses et activités non professionnelles (dont la LMNP) | Les deux |
| 2067-SD | Relevé de frais généraux | Les deux, pour les sociétés (SNC, SARL de famille…) qui dépassent les seuils. Les entrepreneurs individuels déclarent ces frais directement sur la 2031 bis-SD. |
Les annexes du régime réel simplifié (tableaux 2033)
La liasse simplifiée se compose de 7 tableaux (2033-A à 2033-G). Chacun couvre un aspect de votre comptabilité :
- 2033-A : bilan simplifié, avec l'actif (immobilisations, créances, trésorerie) et le passif (capitaux propres, dettes)
- 2033-B : compte de résultat simplifié (produits et charges de l'exercice), suivi du calcul du résultat fiscal à partir du résultat comptable
- 2033-C : tableau des immobilisations, des amortissements et des plus ou moins-values de cession
- 2033-D : relevé des provisions, des amortissements dérogatoires et des déficits reportables, plus quelques informations diverses
- 2033-E : déclaration des effectifs et calcul de la valeur ajoutée, obligatoire dès que votre CA dépasse 152 500 € HT, même si vous n'avez pas de CVAE à payer
- 2033-F : composition du capital social (pour les sociétés)
- 2033-G : liste des filiales et participations détenues à 10 % ou plus (sociétés uniquement).
Les annexes du régime réel normal (tableaux 2050 à 2059-G)
Le régime réel normal impose une liasse fiscale plus détaillée, composée de 19 tableaux. Vous y retrouvez un bilan complet (2050-2051), un compte de résultat détaillé (2052-2053), un tableau des immobilisations et un autre des amortissements (2054-2055), un état des provisions (2056) et plusieurs annexes complémentaires. Cette liasse devient obligatoire si votre CA HT dépasse deux années de suite 945 000 € (ventes, restauration, hôtellerie) ou 286 000 € (services, locations meublées). Vous pouvez aussi choisir ce régime sur option.
Les formulaires complémentaires (2031 bis-SD, 2067-SD)
Deux formulaires peuvent s'ajouter à votre liasse, quel que soit votre régime. La 2031 bis-SD sert surtout à répartir le résultat entre les associés d'une société de personnes et, pour une entreprise individuelle, à déclarer certains frais généraux (cadeaux, réceptions). Le 2067-SD (relevé de frais généraux) est obligatoire lorsque certains seuils de rémunérations versées aux dirigeants ou de frais de réception sont dépassés.
Le report sur la déclaration 2042-C-Pro
Le résultat fiscal de votre 2031 doit être reporté sur la déclaration complémentaire de revenus 2042-C-Pro. Les cases à remplir dépendent de la nature de votre revenu : cases 5KC à 5KI. Sans ce report, votre résultat BIC ne sera pas intégré au calcul de votre impôt sur le revenu.
Quelle est la date limite de dépôt et comment télétransmettre la 2031 ?
Le respect des délais et du mode de transmission est aussi important que le contenu de votre déclaration. Trois points à retenir :
- Identifier votre date limite selon la date de clôture de votre exercice
- Choisir le mode de télétransmission adapté (EDI-TDFC ou EFI)
- Connaître les sanctions en cas de retard ou d'erreur
Date limite : le 2ème jour ouvré après le 1er mai
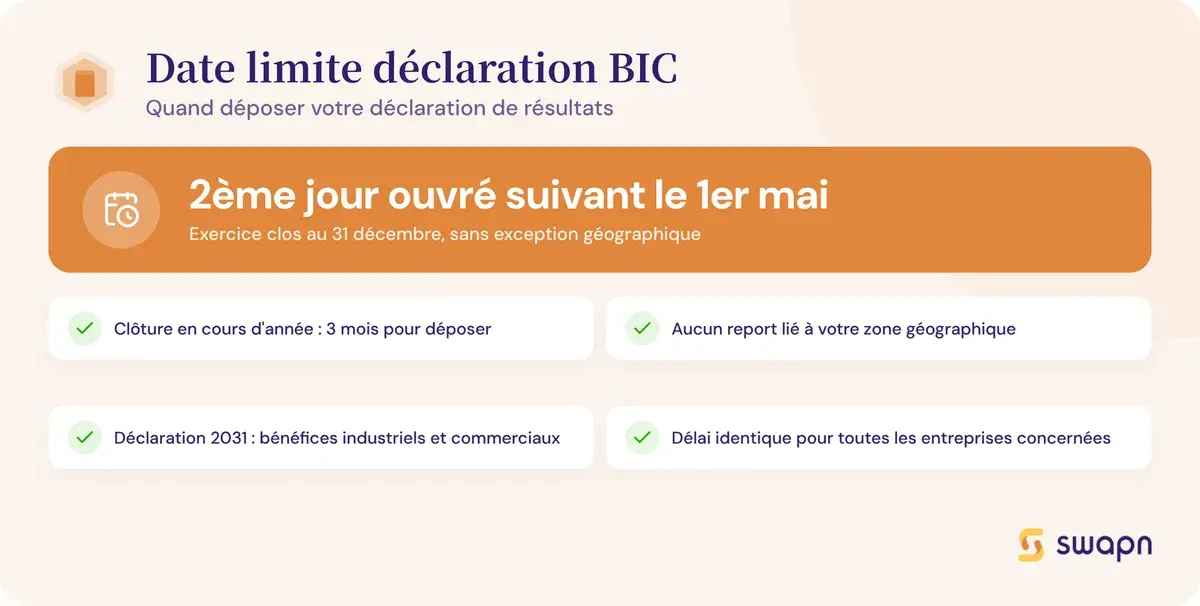
Pour un exercice clos au 31 décembre, la date limite est le 2e jour ouvré suivant le 1er mai (entre le 3 et le 5 mai selon les années). La télétransmission étant obligatoire, vous disposez de 15 jours de plus : en 2026, la date limite était le 20 mai. Si votre exercice ne se termine pas au 31 décembre, la date limite ne change pas : la 2031 de l'exercice clos en cours d'année est à déposer à la même date que les autres, au plus tard le 2e jour ouvré suivant le 1er mai de l'année suivante (+15 jours en télétransmission).
Télétransmission obligatoire : EDI-TDFC ou espace professionnel
Depuis 2015, toutes les entreprises doivent télétransmettre leur liasse fiscale. L'envoi papier n'est plus accepté. Deux modes de transmission existent :
- EDI-TDFC : votre expert-comptable ou votre logiciel comptable certifié transmet la liasse directement à l'administration fiscale. C'est le mode le plus courant.
- EFI : vous déposez vous-même la déclaration depuis votre espace professionnel sur impots.gouv.fr. Cette option est ouverte aux entreprises au régime réel simplifié ; au régime réel normal, il faut passer par un partenaire EDI.
Swapn, inscrit à l'Ordre des Experts-Comptables, prend en charge la télétransmission de votre liasse fiscale (déclaration 2031 et annexes) dans le cadre de son offre comptable dès 29 € HT/mois.
Quelles pénalités en cas de retard ou d'erreur ?
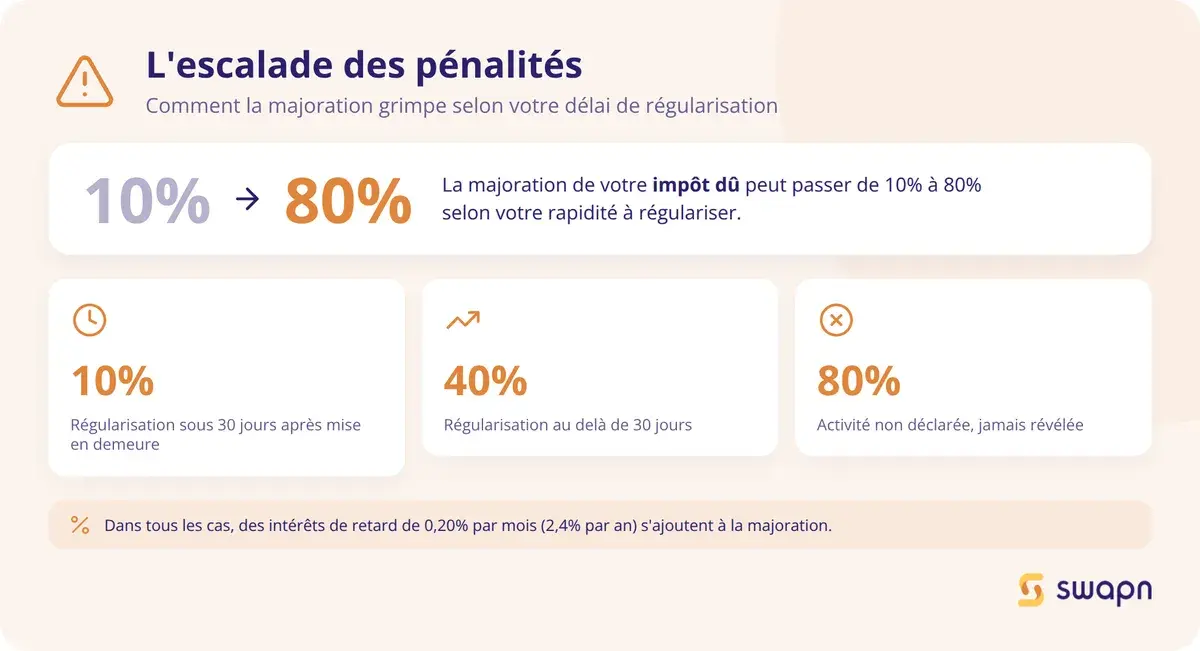
Un dépôt tardif entraîne des sanctions financières progressives.En cas de dépôt tardif, une majoration de 10 % s'applique sur l'impôt dû, que vous régularisiez spontanément ou dans les 30 jours suivant une mise en demeure de l'administration. Au-delà de 30 jours, la majoration passe à 40 %. En cas d'activité occulte non déclarée, elle atteint 80 %. S'y ajoute un intérêt de retard de 0,20 % par mois (2,4 % par an) sur l'impôt payé en retard.
Bon à savoir : Toute entreprise tenant une comptabilité informatisée doit pouvoir produire un Fichier des Écritures Comptables (FEC) en cas de contrôle fiscal. L'absence de FEC ou un FEC non conforme expose à une amende de 5 000 € (ou 10 % de l'impôt rappelé si ce montant est plus élevé).
Déclaration 2031 et TVA : ce qu'il faut savoir
Votre régime de TVA est distinct de votre régime d'imposition des bénéfices : il dépend de votre chiffre d'affaires et de vos options. Vous pouvez par exemple déclarer vos bénéfices au réel (2031) tout en restant en franchise de TVA.
En 2026, trois régimes de TVA coexistent : franchise en base, réel simplifié et réel normal. À partir du 1er janvier 2027, le réel simplifié disparaît : il ne reste que la franchise en base et le réel normal (déclaration mensuelle ou trimestrielle).
TVA en régime réel simplifié : la déclaration CA12
Au régime réel simplifié de TVA, vous déposez une déclaration annuelle de TVA (CA12) au plus tard le 2e jour ouvré suivant le 1er mai si votre exercice suit l'année civile, ou dans les 3 mois de la clôture sinon (CA12E). Deux acomptes semestriels sont versés en juillet et décembre, calculés sur la TVA de l'exercice précédent. Vous devez indiquer si votre TVA est calculée sur les débits ou sur les encaissements.
TVA en régime réel normal : la déclaration CA3 mensuelle
Le régime réel normal impose une déclaration de TVA mensuelle (CA3). Si votre TVA annuelle est inférieure à 4 000 €, vous pouvez opter pour une déclaration trimestrielle. Il n'y a pas de déclaration récapitulative annuelle : chaque CA3 est autonome et alignée sur votre exercice comptable.
Franchise en base de TVA : êtes-vous exonéré ?
Si votre CA HT ne dépasse pas 37 500 € (prestations de services) ou 85 000 € (ventes de marchandises), vous pouvez bénéficier de la franchise en base de TVA. Vous ne facturez pas de TVA et ne déposez ni CA12 ni CA3. La mention « TVA non applicable, article 293 B du CGI » doit figurer sur vos factures.
Comptabilité simplifiée ou comptabilité d'engagement : quelle obligation pour la 2031 ?
Le type de comptabilité que vous devez tenir influence directement le contenu de votre liasse fiscale et la complexité du remplissage de la 2031.
La comptabilité super simplifiée (CA < 55 000 €)
Les entreprises individuelles dont le CA HT ne dépasse pas 55 000 € peuvent opter pour la comptabilité super simplifiée. Ce régime autorise une comptabilité de trésorerie : vous enregistrez uniquement les encaissements et les décaissements, sans suivre les créances et les dettes au jour le jour. L'évaluation des stocks est simplifiée (pas d'inventaire détaillé obligatoire) et vous utilisez la liasse simplifiée 2033 pour accompagner votre 2031. Pour choisir le bon outil de tenue des comptes, consultez notre comparatif des meilleurs logiciels de comptabilité disponibles sur le marché.
La comptabilité d'engagement (régime réel normal)
Au régime réel normal, la comptabilité d'engagement est obligatoire. Chaque créance et chaque dette est enregistrée dès sa naissance, indépendamment du paiement. Un inventaire physique annuel est requis, et vous devez produire un bilan, un compte de résultat et une annexe comptable détaillés (liasse 2050 à 2059-G). En cas de contrôle fiscal, la production d'un FEC conforme est obligatoire.
Swapn automatise la tenue comptable et génère un FEC conforme, avec bilan et liasse fiscale attestés par un Expert-Comptable, inclus dans l'abonnement.
Les questions fréquentes sur la déclaration 2031
Qui est concerné par la déclaration 2031 ?
Toute entreprise individuelle au réel, EURL à l'impôt sur le revenu, SNC sans option pour l'impôt sur les sociétés, SARL de famille ayant choisi l'impôt sur le revenu, ainsi que les loueurs en meublé (LMNP ou LMP) au réel. Les micro-entrepreneurs en sont dispensés : ils déclarent directement leur chiffre d'affaires sur la 2042-C-Pro.
Quelle est la date limite pour déposer la déclaration 2031 ?
15 jours après le 2e jour ouvré suivant le 1er mai, la déclaration devant obligatoirement être faite en ligne. La date limite est la même quelle que soit la date de clôture de l'exercice. Le délai de 3 mois après la clôture ne concerne que les sociétés à l'impôt sur les sociétés (déclaration 2065).
Quelle différence entre la déclaration 2031 et la liasse fiscale 2033 ?
La 2031 est le formulaire principal qui récapitule le résultat fiscal de l'entreprise. La liasse 2033 (tableaux A à G) est l'annexe détaillée du régime réel simplifié : bilan, compte de résultat, immobilisations. Les deux se déposent ensemble.
Peut-on encore envoyer la déclaration 2031 en version papier ?
Non. Depuis 2015, la télétransmission est obligatoire pour toutes les entreprises, soit via EDI-TDFC (par un expert-comptable ou un logiciel agréé), soit, au régime simplifié uniquement, en ligne depuis l'espace professionnel sur impots.gouv.fr.
Comment remplir la déclaration 2031 pour une location meublée LMNP ?
Le LMNP au régime réel remplit la 2031 comme tout contribuable BIC. Les particularités concernent la ligne C7, qui reprend le résultat de la location meublée non professionnelle.
Quelles sont les pénalités si je dépose ma déclaration 2031 en retard ?
Une majoration de 10 % de l'impôt dû s'applique dès le retard, y compris si vous déposez la déclaration dans les 30 jours suivant une mise en demeure. Au-delà, la majoration passe à 40 %. Des intérêts de retard de 0,20 % par mois s'ajoutent dans tous les cas.
Qu'est-ce que le Cerfa 11085 ?
C'est le numéro officiel du formulaire 2031-SD. Les deux appellations désignent le même document : la déclaration de résultats des BIC à déposer auprès de l'administration fiscale.
Est-ce qu'un LMNP au micro-BIC doit remplir la déclaration 2031 ?
Non. Le micro-BIC dispense de la 2031. Le loueur meublé au micro-BIC déclare ses recettes directement sur la 2042-C-Pro, avec un abattement forfaitaire.
Comment savoir si je relève du régime réel simplifié ou du régime réel normal ?
Le régime réel simplifié s'applique si votre CA HT est inférieur à 945 000 € (ventes) ou 286 000 € (prestations de services). Au-delà, vous relevez du régime réel normal, avec une liasse fiscale plus détaillée (tableaux 2050 à 2059-G).
La déclaration 2031 concerne-t-elle les sociétés soumises à l'IS ?
Non. La 2031 est réservée aux entreprises soumises à l'impôt sur le revenu dans la catégorie BIC. Les sociétés à l'IS (SARL, SAS, SASU) déposent la déclaration 2065. Pour comparer les régimes fiscaux applicables à votre structure, vous pouvez utiliser notre simulateur de calcul IS et IR.
Sources & Références
Impots.gouv.fr : Formulaire n°2031-SD - Impôt sur le revenu
BOFiP : BIC - Régimes d'imposition et obligations déclaratives
Service-Public.fr : Déclaration des bénéfices industriels et commerciaux (BIC)
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus